Поиск

🪙 Дочки Россетей. Рост стоимости электроэнергии 🔝

С 1 октября нас ждет рост стоимости коммунальных услуг. В том числе и электроэнергии. Для населения и других потребителей рост стоимости составит около 15 %. Естественно электроэнергетики могут неплохо на этом заработать.

Дочки Россетей — понятный и стабильный бизнес
Они последние годы значительно повышают цены на услуги и в отдельных случаях растут в разы по чистой прибыли за год.

Причина роста тарифов.
Резерв советской энергосистемы подходит к концу. На модернизацию, ремонт и новые мощности в дефицитных регионах нужны деньги. Решили переложить расходы на потребителя: тариф на электроэнергию растёт, а на её передачу по сетям — ещё быстрее. Классика.

Динамика индексации тарифа на передачу ЭЭ.
— 2024: тариф +8% (общая индексация ЭЭ 8,9%)
— 2025: +14% (общая 12,6%)
— 2026 (с 1 октября): +16% (общая 11,3%) — рекорд за многие годы.
— 2027: +14,7% (общая 8,6%)
— 2028: +12% (общая 9,1%)

Как работает схема?
Сбытовые компании собирают деньги с потребителей → платят дочерним структурам Россетей → те платят дивиденды головной ФСК ЕЭС → она делает CAPEX. $FEES
Дочки тоже делают CAPEX, но меньше головной и значительную часть прибыли направляют на дивиденды. На этих дивидендах и росте компаний можно прокатиться.
Об этом я начал писать года 3 назад. Некоторые компании за это время выросли более, чем на 100 процентов + дивиденды. Вот и думайте...

Неэффективности из-за низкой ликвидности.
Дочки сетей — неликвидные бумаги, крупные игроки ( в том числе и фонды) не могут в них войти, поэтому часто возникают неэффективности, которые можно использовать.
Дочки Россетей не обновляли максимумы полгода — для бизнеса с оценкой P/E = 2–3 и ежеквартальным ростом на десятки процентов это много.
Дивдоходность за 2026 - от 15% годовых в консервативном сценарии, за 2027 может достигнуть ~20% и более ( относительно текущих цен).

Третий квартал может быть не очень из-за переноса индексации тарифов. Четвёртый квартал и весь следующий год будут сильно лучше. Буду смотреть на отчеты за 3 кв и уже принимать решение о покупке ( или нет). Думаю, что высокие дивиденды и высокие финансовые показатели могут быть у Россетией Урала, ЦиП.
Возможно Центр, Волга и МР тоже покажут неплохие результаты.

$MRKU $MRKP $MRKC $MRKV $MSRS

Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

Мультипликаторы (LTM):

▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35

Что нравится:

▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.

Что не нравится:

▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).

Мой итог:

Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).

За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).

Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.

В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.

Акций Россети ЦиП нет в портфеле.

Прогнозная справедливая стоимость - 0.748 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Рынок есть рынок)

Очередные, очень нужные новости.

Вероятность возобновления активных российско-американских контактов по украинскому конфликту выглядит достаточно высокой — Известия

Как всегда подарок от аналитиков, "либо будет дождь, либо его не будет"

Спасибо, очень помогли🤭

Я кстати вчера избавился на время от всех акций, сижу пока в $TMON , подумываю также набрать $TGLD . Хотя физического драгметалла, я постепенно набираю.

Самое сложное было закрывать позицию $LSNGP и $MRKP - по этим позициям доходность была от 30 до 50%
Хотя честно говоря, деньги там были небольшие.

Также закрыл Лукойл $LKOH с 11%, Банк Дом РФ $DOMRF с 15%, Полюс $PLZL с 30%.
На некоторых из счетов также подбираю $LQDT

К слову, в своих публичных стратегиях &Ставка_на_ВДО_-_Перспективы и &Крепкий_Орешник - выдерживаю баланс. В случае нормализации происходящего, тоже подрастем. Потихоньку с реинвестом - идем в "гору".

Посмотрим, как дальше будет развиваться ситуация на рынке, я предположил - очередное падение.
Не ИИР
Всем удачных инвестиций!
А важные новости - выходят не только тут!

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

Чем вам плох уровень 1900 п., чтобы развернуться?

Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.

🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.

Что делать в текущей ситуации? Тут варианта два:

1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉

Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.

2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.

Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.

При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.

❗️Не является инвестиционной рекомендацией

♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.

Чем вам плох уровень 1900 п., чтобы развернуться?

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

Российский рынок акций в понедельник продемонстрировал заметный рост — индекс Мосбиржи закрылся на уровне 2368,77 пункта, что на 3% выше результата пятницы.

Впрочем, оживление на площадке началось ещё до выходных: в последний день прошлой недели индикатор буквально за час прибавил 5%, отыгрывая самые глубокие дневные минимумы. Этот рывок, по всей видимости, был спровоцирован событиями вокруг брокера «Алор+» — аннулирование его депозитарной лицензии заставило игроков экстренно закрывать шорты, что создало эффект сжатия и подтолкнуло котировки вверх.

На старте новой недели рынок получил дополнительную поддержку сразу с двух сторон: нефтяные цены пошли вверх, а рубль продолжил сдавать позиции, что традиционно играет на руку нашим экспортерам. Вроде бы конъектура складывается благоприятная, но если копнуть глубже, становится тревожно.

Внешний контур остаётся крайне напряжённым — геополитический фон только ухудшается, удары по российской нефтепереработке становятся всё более системными, а следствием этого становится топливное подорожание, раскручивающее инфляционную спираль. Все эти риски никуда не исчезли, а значит, текущий отскок вполне может оказаться краткосрочным.

Удары дронов вывели из строя около 25% мощностей нефтепереработки в России. ЦБ пока не планирует экстренных заседаний по этому поводу, но на следующем совещании, скорее всего, заморозит ключевую ставку вместо её снижения. Кроме того, с 1 июля логистические компании анонсировали повышение тарифов минимум на 10%, что неизбежно потянет за собой рост цен на все товары.

Отсрочка ужесточения условий «Семейной ипотеки» стала позитивным сигналом для строительного сектора — акции девелоперов отреагировали ростом.

Минфин перенес вступление в силу новых правил с 1 июля на осенний период, сославшись на необходимость доработки инструментария в соответствии с президентскими поручениями. Таким образом, до осени сохраняется возможность оформления кредита по текущей ставке 6%.

Новости валюты: С 1 по 6 июля ЦБ ежедневно будет покупать валюту на 9,34 млрд рублей с учетом операций Минфина по бюджетному правилу. Во втором полугодии объем зеркалирующих продаж валюты снизится с 4,62 млрд до 0,58 млрд рублей в день — фактически обнулится.

Теперь ключевой вопрос: каким будет новый объем покупок по бюджетному правилу с 6 июля. Ожидается, что он вырастет примерно вдвое. Ждем данных от Минфина в пятницу.

Что по ожиданиям: Индекс отыграл техническую перепроданность и закрепился выше 2300 пунктов. Однако это всего лишь коррекция, а не смена тренда — фундаментальных причин для роста нет. Шансы на устойчивое движение к 2400 невелики, в ближайшее время ждем торговлю в диапазоне 2300–2370 с высокой волатильностью. Эта отметка ранее выступала поддержкой в виде предыдущего трехлетнего минимума.

Вдобавок в июле пройдут дивидендные отсечки, которые создадут локальное давление на индекс. А без прогресса в переговорах по Украине рынок может снова упасть к 2200 пунктам.

• Лидеры: Эн+ (+6,1%), РусАгро (+6%), ПИК (+5,8%), Аэрофлот (+5,4%), ММК (+5,3%).

• Аутсайдеры: Циан (-1,1%), Сегежа (-0,8%).

30.06.2026 - вторник

•
#MRKP ГОСА по дивидендам за 2025 год в размере 0,0725 руб/акция
•
#GMKN ГОСА по дивидендам - рекомендация "не выплачивать"
•
#PLZL ГОСА по дивидендам за 1 квартал 2026 года в размере 29,05 руб/акция
•
#VTBR Собрание акционеров (в повестке допэмиссия и дивиденды)
•
#NMTP ГОСА по дивидендам за 2025 год в размере 1,1448 руб/акция
•
#DIAS #APTK #CBOM #DELI #PHOR Собрание акционеров
•
#SPBE ГОСА по дивидендам за 2025 год.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.

Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.

Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.

На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.

Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.

Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.

С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.

Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.

Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.

По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.

Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.

Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.

В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.

За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.

29.06.2026 - понедельник

•
#AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
•
#ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
•
#KZOS закрытие реестра по дивидендам 2.85 руб
•
#MRKP последний день с дивидендом 0.0725 руб
•
#BELU закрытие реестра по дивидендам 10 руб
•
#ZAYM последний день с дивидендом 4.36 руб
•
#NKNC последний день с дивидендом 0.83 руб

Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.

'Не является инвестиционной рекомендацией

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Россети Центр и Приволжье. Отчет за 1 кв 2026 по МСФО

Тикер: #MRKP
Текущая цена: 0.5814
Капитализация: 65.5 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

Мультипликаторы (LTM):

P/E - 2.58
P/BV - 0.52
P/S - 0.38
ROE - 20.1%
ND/EBITDA - отриц. ND
EV/EBITDA - 1.1
Активы\Обязательства - 2.41

Что нравится:

✔️выручка выросла на 13.9% г/г (40.7 → 46.4 млрд);
✔️появилась чистая денежная позиция +5 млрд;
✔️нетто фин расход снизился на 65.5% к/к (0.3 → 0.1 млрд);
✔️рост чистой прибыли на 26% г/г (7 → 8.8 млрд);
✔️деб. задолженность снизилась на 17.% г/г (18.4 → 17.2 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️FCF уменьшился на 5.2% г/г (6.8 → 6.5 млрд);

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

СД рекомендовал дивиденды за 2025 год в размере 0.0725 руб (ДД 12.47% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 2.5% г/г (13.8 → 14.1 млрд кВт*ч). Уровень потерь 8% самый низкий в 1 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +12.9% г/г (2745 → 3097 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +15.7% (37.8 → 43.8);
- технологическое присоединение -28.3% (1.2 → 0.9).

Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. Индексация 2026 года перенесена с июля на октябрь и в среднем по стране составит 11.3%.

В увеличение чистой прибыли, помимо выручки, свой вклад внесли улучшение операционной рентабельности с 24.1 до 25.6% и появление нетто фин дохода вместо расхода в 1 кв 2025.

FCF немного снизился на фоне более высокого роста кап. затрат (+20.5% г/г, 5.6 → 6.7 млрд) в сравнении с OCF (+6.3% г/г, 12.4 → 13.2 млрд). Вообще, по ИПР компания значительно пересмотрел свою инвест. программу и планируемая сумма выросла с 29.6 до 44.7 млрд. Так что в течение года Capex будет набирать обороты.
В прошлом обзоре были указаны ожидания, что компания придет к чистой денежной позиции и это случилось. Здесь, правда, стоит держать в голове, что будут выплачены дивиденды за 2025. А также по ИПР планируется привлечь заемные средства в размере 5.2 млрд для финансирования инвест. программы. Так что вполне реально снова увидеть чистый долг. Но даже так процентная нагрузка будет более чем комфортной.

Россети ЦиП пересмотрела свой план по прибыли на 2026 год с 26.1 до 24.1 млрд, а также заложила меньшую сумму на дивиденды (чуть более 8 млрд). Исходя из этого получаем P/E 2026 = 2.72 и дивиденд в районе 0.07142 руб (ДД 12.28% от текущей цены). Это меньше выплаты за 2025, но тут стоит учитывать, что в последние годы фактическая сумма на дивиденды была выше, чем закладываемая в ИПР на год вперед. Ситуацию только могут испортить атаки беспилотников на инфраструктуру компании. Возможно, Россети ЦиП решит пойти по пути Россети Центр и часть прибыли направит в резервный фонд.

Также остается риск государственного регулирования. Возможно, государство решит направлять полностью все или часть дивидендов энергетиков на развитие и поддержку их инфраструктуры.

Россети ЦиП входит в перечень компаний холдинга, к которым стоит присмотреться инвестору. Риски атак БПЛА, безусловно, есть, но у компании есть также запас прочности. А также хорошая история "взаимоотношений" с акционерами и приятная дивидендная история. Конечно, может вмешаться и государство. Но на нашем рынке "темный лебедь" с этой стороны может прилететь для любой компании в текущее непростое время.

Акции держу в портфеле с долей 5.81% (лимит 4%). Прогнозная справедливая стоимость - 0.854 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Россети Центр и Приволжье. Отчет за 1 кв 2026 по МСФО

🏠 Минфин хочет сократить долю льготной ипотеки с 90% до 25-30%.

Об этом Известиям сообщил замминистра финансов Иван Чебесков. Министерство хочет достичь намеченной цели к 2030 году.

Ведомство хотело бы видеть более высокий уровень жилищных кредитов на рыночных условиях, поскольку чрезмерная зависимость от субсидий искажает структуру рынка.

Строить государственную политику на том, что большая часть кредитования будет осуществляться на льготных условиях, — это неправильно, — считает Чебесков. $PIKK $SMLT

🪙 ЛУКОЙЛ может приобрести завод смазочных материалов в Калужской области, ранее принадлежавший TotalEnergies — Ъ $LKOH

🪙Сегодня последний день покупки под дивиденды

Россети Ленэнерго - 36,7247 ₽ на акцию, доходность ~9.6%
Россети Ленэнерго - 0,5379 ₽ на акцию, доходность ~3.6% $LSNG $LSNGP

Другие события эмитентов

Россети Центр и Приволжье
#MRKP - Акционеры примут решение по дивидендам за 2025 год
Henderson
#HNFG - Раскрытие выручки за май 2026 года
Инкаб
#INCB - Презентация в рамках IPO на Мосбирже

$MRKP

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?

Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.

Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.

Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.

Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.

Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:

• Норникель
#GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.

• Полюс
#PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.

• ФосАгро
#PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.

Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.

К негативным факторам:

• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).

• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.

Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.

Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.

Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.

Лидеры: ЮГК
#UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).

• Аутсайдеры: Татнефть-ао
#TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).

16.06.2026 - вторник

•
#LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
•
#HNFG — Операционные результаты за 5 месяцев 2026 года
•
#MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
•
#LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Мои финансовые операции на рынке сейчас


Дисклеймер
Данный пост отражает моё субъективное мнение. Как всегда, я не даю инвестиционных рекомендаций и никого не призываю повторять мои действия.

1. Действия на этой неделе

В первую очередь я обратил внимание на сектор финансов:

· Сбер $SBERP
· Т-Технологии $T

Покупаю как под дивиденды, так и под будущий рост.

2. Портфель ИИС

В своём ИИС-портфеле решил немного усреднить позицию X5 Retail $X5 на купоны от «Селигдара» выпуск $RU000A10C5L7
Кстати, у этого эмитента есть довольно неплохие, на мой взгляд, бумаги.

Тут же, на ИИС, получил выплату по ОФЗ 26253 $SU26253RMFS3 , что не может не радовать.

3. Энергетика

Поступления от ОФЗ и купонов направил в энергетический сектор.

· Недолго думая, докупил пару лотов «Россети Ленэнерго» (прив.) $LSNGP — буквально на 7000 ₽.
· На прошлой неделе набрал на 40 000 ₽ пополам $MRKS и $MRKP : что-то беру под рост, что-то под дивиденды.

Планирую набрать энергетиков как следует. В мои планы ещё входит набор $IRAO

4. Общая концепция

Продолжаю наращивать долю в акциях. Их долю уже поднял до 7,15%, что при моём бюджете — довольно существенная сумма.

В последнее время всё больше задумываюсь об инвестировании в фонды (налоговая оптимизация и всё такое). Пока только думаю об этом.

5. Альтернативная стратегия и подстраховка

Как и рассказывал ранее, в качестве дополнительной подстраховки решил открыть ПДС (программу долгосрочных сбережений).
Гарантий, конечно, нет, но если пытаться как-то подстраховать старость — вроде неплохой вариант. А если вдруг до старости дожить не получится, то хоть родственники смогут унаследовать средства.

6. Концепция трат (остаётся прежней)

· Все покупки — только по плану и только с кешбэком, желательно по кредитной карте с льготным периодом.
· Деньги с поступлений (подушка безопасности) — на накопительном счёте, перекладываю в банки с повышенной ставкой.
· Продолжаю учёт расходов.
· 2 кредитные карты пришлось закрыть: банки сильно порезали лимиты и ухудшили условия — пришлось попрощаться.

7. Важное напоминание

Ваши деньги — только ваша ответственность!

😇А больше об инвестициях, финансах и экономии — в моём блоге. 😇

Конкретная практика и лайфхаки, а не бесполезная теория 😃
#инвестиции #акции #облигации #долгосрок #новичкам #чтокупить

​🪙 Pocket Money - Карманные деньги. 3,5 года.

Примерно 3,5 года назад анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но в последнее время новых постов на эту тему...как будто бы и нет.
Видимо никто не хочет богатеть долго).

За 3,5 года портфель вырос с 10 тысяч до 130 тыс рублей. Рост почти на 120 тысяч, но надо понимать, что это в основном благодаря пополнению. Всего пополнений было на 105 тыс рублей. На самом деле меньше, так как Т списывал с этого счета налоги и мне пришлось немного пополнить счёт. Из за этого небольшая путаница.

В любом случае рост есть. В основном благодаря купонам и дивидендам. За всё время получил их около 25 тыс, а за 12 мес - почти 12,5 тыс. Немного, но счёт стабильно растёт.

30 процентов портфеля – облигации, остальное – акции, фонды и золото.
Сейчас облигаций меньше, нужно докупать.

Есть диверсификация по отраслям: нефтегаз, финансовый сектор, металлурги, ИТ, телеком и т.д.
Почти все самые известные компании есть в портфеле.
40% портфеля занимают Лукойл, Сбер, Татнефть и Роснефть. $LKOH $SBER $TATNP $ROSN
Так же усилил диверсификацию портфеля за счёт сетевых компаний: Россети Центр + центр и Приволжье. $MRKP $MRKC
Многие в них не верят, но посмотрите как они растут последние полгода и год. И это они ещё дивиденды не анонсировали. Плюс стабильно растут тарифы, да и компании пока ещё дешёвые.
Можно сказать, что это мои фавориты на этот год.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок облигаций: Апри 13, Селектел, А101, Яндекс Финтех.

Если было полезно/интересно, то можете поставить оценку. 🚀
Продолжаем инвестировать.

Сравнение "дочек" Россети

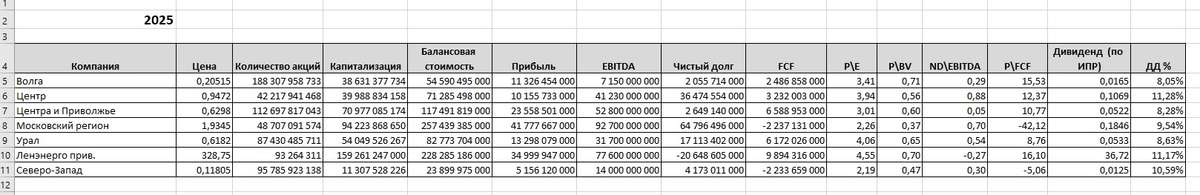
Постепенно разбирая отчеты "дочек" Россети задумался, что хорошо бы собрать сводную таблицу по самым интересным из них, чтобы была общая картина.

Сделал свод по 2025 году. Добавил различные мультипликаторы и прогнозные дивиденды, исходя из информации заявленной в ИПР компаний.

Из того, что увидел вынес несколько моментов.

1) Наглядно видно почему Ленэнерго многие инвесторы до сих пор держат в портфелях. Текущая доходность выше почти всех, кроме Центра, но по нему есть вопросы.

2) У Центра сейчас самая высокая ДД, но это, скорее всего, по той причине, что как раз они не смогли выполнить план по прибыли на 2025 год. Другие компании (Волга, МР, ЦиП) хорошо выросли после отчетов. Хотя из плюсов Центра можно отметить, что в 2025 они в отличии от других компаний холдинга все еще регистрировали убыток по обесценению. В 2026 можно ожидать разворот и это даст буст по прибыли.

3) Северо-Запад начинает платить дивиденды (как минимум это заложено в ИПР). Это любопытно.

#MRKV #MRKC #MRKP #MSRS #MRKU #LSNGP #MRKZ

Больше информации в моем Телеграм канале

Сравнение "дочек" Россети

🪙 Дефицит электроэнергии.

Вчера я уже косвенно задел эту проблему.
Вот что пишет Лента ру:

Дефициты электроэнергии в различных регионах России в совокупности достигли 25 гигаватт. Об этом в интервью изданию «Эксперт» рассказал министр энергетики страны Сергей Цивилев.

По его словам, без перехода к «проактивной модели развития энергетики» экономика страны начнет стагнировать, потому что у нее не останется необходимых мощностей. В настоящее время ситуация развивается по модели отстающего удовлетворения спроса на электроэнергию и мощность с задержкой в среднем в два-три года.

Цивилев подчеркнул, что перед ними, по сути, стоит задача «строительства новой системы электроэнергетики России», что сопоставимо с задачами ГОЭЛРО (разработчик плана электрификации страны в СССР).

Для начала таких работ в ведомстве разрабатывает закон об электроэнергетике, который должен обеспечить ввод более пяти гигаватт мощностей ежегодно в период до 2042 года, что требуют стратегические документы. Нынешние консервативные подходы, признал министр, делают выполнение этой задачи невозможной.

У государства денег нет, поэтому держитесь... Ну то есть нужен частный капитал.

Год назад Цивилев предупреждал, что резервы в энергетике, остававшиеся после распада СССР, исчерпаны, а сейчас отрасль испытывает недостаток финансирования. Кроме того, проблемой остается отказ западных стран поставлять оборудование для модернизации ТЭЦ, из-за которых работы приходится переносить, потому что его аналогов в России нет.

Опять Ленин заложил бомбу под современной Россией. Советские граждане строили электроэнергетику страны почти с нуля, а Цивилев планирует вводить по 5 ГВт мощностей в год. Вряд ли эти вещи вообще можно сравнивать.
В процентах это рост примерно на 1,8 % в год. Наверное это и не плохо. (Установленная мощность электростанций в России на начало 2025 года составляла 269,1 ГВт, следует из данных «Системного оператора ЕЭС»).

Для примера:
Если в 1913 мощность всех эл станций в стране была - 0,2 ГВт, то через 22 года уже 4,1 ГВт. В конце 1950 г. суммарная мощность электростанций достигла 19,6 гВт.
Можно сказать что почти всё сделали с нуля, и это на фоне санкций и гражданской войны, 2х мировых войн, и отсутствия технологий.

А России как преемнице СССР очень много всего досталось, в том числе и развитая электроэнергетика. Правда полимеры были частично потрачены, а технологии утрачены.
А западные партнёры... Они и так частично вкладывались в нашу электроэнергетику, параллельно зарабатыая на этом.
Например компания Фортум модернизировала 4 ТЭЦ в Челябинске, в частности осуществили переход с угля на газ.
До 2022 года ПАО «Юнипро» активно готовилось к масштабной программе модернизации (КОММод), начав с модернизации энергоблоков.
То есть работы то велись, но потом случился 2022 год.

Кстати прогнозируемый среднегодовой рост потребления эл энерги до 2030 года составляет около 2,1–2,2%. То есть дефицит эл электроэнергии может только расти.
Кто от этого выиграет? Скорее всего те же электроэнергетические компании.
$MRKU $MRKP

Россети Центр и Приволжье. Отчет за 2025 по МСФО

Тикер: #MRKP
Текущая цена: 0.6202
Капитализация: 69.9 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

Мультипликаторы (LTM):

P\E - 2.97
P\BV - 0.59
P\S - 0.2
ROE - 20.1%
ND\EBITDA - 0.05
EV\EBITDA - 1.37
Активы\Обязательства - 2.26

Что нравится:

✔️выручка выросла на 15.7% г/г (143.6 → 166.1 млрд);
✔️чистый долг снизился на 63.5% к/к (7.3 → 2.6 млрд). ND\EBITDA улучшился с 0.15 до 0.05;
✔️рост чистой прибыли на 43.4% г/г (16.4 → 23.6 млрд);
✔️хорошее отношение активов к обязательствам, которое за квартал уменьшилось с 2.3 до 2.26.

Что не нравится:

✔️FCF уменьшился на 26% г/г (8.9 → 6.6 млрд);
✔️нетто фин расход вырос на 71.7% к/к (0.4 → 0.8 млрд);

Дивиденды:

Дивидендная политика компании предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

В соответствии с ИПР на выплату дивидендов будет направлено почти 5.9 млрд. Это дает дивиденд в размере чуть более 0.05 руб на акцию (ДД 8.06% от текущей цены).

Мой итог:

Полезный отпуск снизился на 0.6% г/г (51.7 → 51.4 млрд кВт*ч). Уровень потерь 7.43% самый высокий за последние 3 года. Рост тарифа за квартал в среднем составил +13% г/г (2544 → 2875 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +12.3% (131.5 → 147.7);
- технологическое присоединение +28.8% (4.9 → 6.3).

Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. В июле 2026 планируется индексировать примерно на 9.8%.

Помимо выручки в увеличение чистой прибыли свой вклад внесло улучшение операционной рентабельности. Даже если скорректировать операционную прибыль на восстановление/начисление убытка ОС и НМА (в 2024 был расход, в 2025 - доход), то все равно получается положительное изменение с 16.54 до 20.05%. Вообще, в текущем году дальнейшее снижение ключевой ставки должно привести к увеличению суммы восстановления убытка ОС и НМА. А еще можно отметить такой момент, что в 2025 эффективная ставка налога на прибыль выше, чем была в предыдущем году (28.1% vs 22.6%).

FCF снизился на фоне более медленного роста OCF (+8.1% г/г, 34.4 → 37.2 млрд) против кап. затрат (+20.1% г/г, 25.5 → 30.6 млрд). На 2026 Capex запланирован в размере 29.6 млрд.
Долговая нагрузка постепенно сходит на нет и, возможно, в течение текущего года у компании сформируется чистая денежная позиция. А это дополнительный процентный доход.

Россети ЦиП перевыполнила свой план по прибыли на 2025 года на 22.4% г/г (планировалось 19.3 млрд). На 2026 год запланирована прибыль в 26.1 млрд. Если получится достигнуть такого результата, то P\E 2026 будет равен 2.67 и P\BV 2026 - 0.52. Дивиденд, исходя из ИПР, будет в районе 0.08 руб (ДД 12.9% от текущей цены). И если выплата за 2025 год выглядит не такой "вкусной", то возможный дивиденд за 2026 год смотрится куда интереснее.

Риски одинаковые для всех "дочек" Россетей. В первую очередь, это риск государственного регулирования в каком-либо негативном варианте. Ранее Минэнерго РФ уже пытался продвинуть инициативу об ограничении дивидендов энергокомпаний. Благо ее "завернули", но не исключено, что будут еще какие-то попытки. Второй риск - повреждения объектов после ударов БПЛА. Здесь можно также добавить, что наряду с компаниями Россети Юг и Центр риск повреждений от таких ударов видится более серьезным ввиду расположения областей обслуживания.

Россети ЦиП входит в перечень компаний холдинга, к которым стоит присмотреться инвестору. Если не брать в расчет риски гос. регулирования, то имеются понятные драйверы роста - индексация тарифов, хорошая дивидендная доходность, а также потенциально сильное увеличение энергопотребления после окончания СВО и восстановления экономической активности.

Акции держу в портфеле с долей 4.42% (лимит 4%). Прогнозная справедливая стоимость - 0.78 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

Россети Центр и Приволжье. Отчет за 2025 по МСФО

Россети Центр и Приволжье. Отчет за 9 мес 2025 по МСФО

Тикер: #MRKP
Текущая цена: 0.504
Капитализация: 56.8 млрд.
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

Мультипликаторы (LTM):

P\E - 3.14
P\BV - 0.51
P\S - 0.36
ROE - 16.3%
ND\EBITDA - 0.15
EV\EBITDA - 1.33
Активы\Обязательства - 2.3

Что нравится:

✔️ выручка выросла на 14.1% г/г (101.6 -> 116 млрд);
✔️ рост чистой прибыли на 10.7% г/г (15.3 -> 16.9 млрд);
✔️ дебиторская задолженность снижается 2 квартала подряд. За квартал снижение на 12.1% к/к (18.9 -> 16.6 млрд);
✔️ отношение активов к обязательствам улучшилось за квартал с 2.21 до 2.3.

Что не нравится:

✔️ FCF уменьшился на 61.5% г/г (14.6 -> 5.6 млрд);
✔️ чистый долг вырос на 109.2% к/к (3.5 -> 7.3 млрд). ND\EBITDA увеличился с 0.07 до 0.15;
✔️ нетто фин расход вырос более, чем в 2 раза к/к (237 -> 557 млн);

Дивиденды:

Дивидендная политика компании предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

В соответствии с данными сайта Доход за 2025 год прогнозируется выплата дивидендов в размере 0.0671 руб (ДД 13.31% от текущей цены). Но если опираться на ИПР, то дивиденд будет равен 0.054 руб (ДД 10.71%).

Мой итог:

Полезный отпуск незначительно снизился на 0.6% г/г (38.2 -> 38 млрд кВт/ч). И что неприятно, уровень потерь также увеличен г/г (6.63 -> 6.77%). Рост тарифов продолжает расти (2485 -> 2811 руб/МВт * ч) и даже немного ускорил рост (+13.1% против +12.3% в прошлом квартале).

Повышенные тарифы отразились на выручке, причем она за период увеличилась даже выше роста тарифов. Выручка от технологического присоединения выросла быстрее (+23.6%, 3 -> 3.7 млрд), чем выручка от передачи электроэнергии (+12.1%, 95 -> 106.7 млрд). Чистая прибыль увеличилась не так сильно. Это несмотря на улучшение операционной рентабельности с 19.2 до 21.1%. Основные причины более скромного роста прибыли - увеличенный нетто фин расход (0.5 -> 1.1 млрд) и более высокий налог на прибыль (3.8 -> 6.6 млрд), в том числе из-за начисления отложенного налога.

FCF сильно уменьшился на фоне снижения OCF (28.3 -> 23.9 млрд) и роста капитальных затрат (13.7 -> 18.3 млрд). Чистый увеличился вдвое. Компания выплатила дивиденды и поэтому уменьшились денежные средства на счетах. Сам же долг вырос совсем незначительно. Ну и вообще, долговая нагрузка у Россети ЦиП вполне комфортная, можно даже сказать незначительная.

Для выполнения своего годового плана компании остается заработать 2.8 млрд. Задача вполне реальная. Если верить, что у Россети ЦиП все получится, то P\E 2025 = 2.93. При такой оценке и P\BV = 0.51 компания остается интересной в своем секторе. Хотя с учетом определенной популярности у участников рынка потенциал и дивдоходность на текущий момент как-будто меньше, чем у некоторых других компаний холдинга (Центр, МР и Волга).

Ну и само собой, риски те же самые, что были обозначены для других "сестер" Россетей. Пока государство вроде бы "отстало" от сектора и регулирование дивидендов не ожидается, но если нагрузка на бюджет останется высокой и такими же высокими будут капитальные затраты, то не исключено, что Минэнерго снова вернется к мысли об ограничении дивидендов.

Акций Россети ЦиП нет в моем портфеле, так как выбор пал на другие компании холдинга. Расчетная справедливая цена - 0.6855 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Россети Центр и Приволжье. Отчет за 9 мес 2025 по МСФО

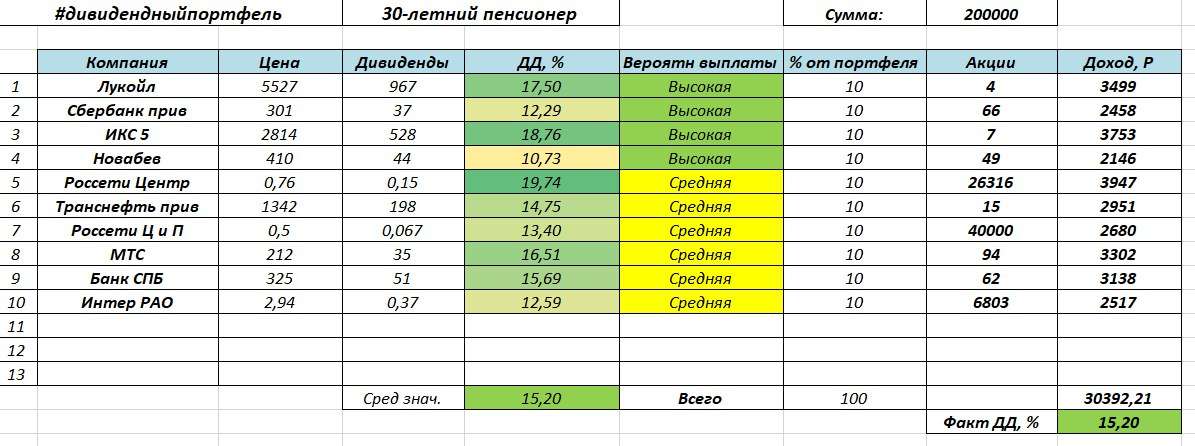
🪙 Дивидендный порфтель. Как составить портфель, чтобы получать высокие дивиденды в 2026 году?
Портфель на 200 тыс рублей, средняя возможная див доходность такого портфеля около 15 процентов. Последний раз писал про этот портфель еще в апреле 2024 года. Решил внести изменения, так как далеко не все компании продолжают платить высокие дивиденды.
Какие компании «убрал» из этого портфеля?
Металлурги – НЛМК, Северсталь.
Компании из нефтегаза – Татнефть, Роснефть, Сургутнефтегаз прив, Газпром, Башнефть.
У нефтяников сейчас большие проблемы, так что высокие дивиденды откладываются. Санкции, да и в целом бочка сейчас достаточно дешевая.
🌲Что добавил?
Икс 5, Россети Центр и ЦиП, МТС, Банк СПБ, Интер РАО.
И у других дочек Россетей есть хороший потенциал в плане дивидендов, на ближайшие несколько лет точно. Если конечно все это дело не отменят. $MRKC $MRKP
Икс 5 уже анонсировали дивиденды в январе 2026 года. $X5
МТС. Не смотря на долги и прочие проблемы, компания все равно продолжает платить максимальные дивиденды. $MTSS
Див доходность такого портфеля может составить около 15%. Это сопоставимо с доходностью некоторых ОФЗ, причем остается еще и потенциал для роста.
Не стал добавлять сюда идеи типа Газпрома, SFI, ВТБ , так как дивиденды либо не платятся, либо имеют эпизодический характер, либо не понятна дальнейшая судьба компании. $VTBR
Пишите, что думаете на счет дивидендного портфеля. Стоит ли вообще сейчас уходить в акции или лучше сделать акцент на облигациях?

Как долго продержится уровень 2600? Оценка рисков и возможностей для инвестора

Рынок акций начал день с коррекции, отыгрывая ожидаемый результат встречи в Кремле: немедленного урегулирования не случилось. Однако обвала не последовало — инвесторы оценивают ситуацию прагматично, понимая сложность переговоров.

Основное внимание сместилось на позицию Трампа, пригрозившего обеим сторонам жёсткими мерами в случае срыва сделки: прекращение поддержки Киеву и новые экономические санкции по Москве. Теперь рынок ждёт официального слова из Вашингтона.

📍 Страны ЕС активно пытаются вставлять палки в колеса мирному треку:

• Брюссель переходит от санкций к прямому финансированию Украины за счёт России. Утверждён механизм "кредита под будущие репарации", для которого достаточно большинства голосов в ЕС.

Чтобы защитить эту схему, Еврокомиссия готовит правовой щит: запрет на возврат активов и игнорирование любых судебных решений из России. Это создаёт опасный прецедент в международном праве.

• Также ЕС утвердил юридически обязывающий график полного прекращения закупок российского газа: Согласно согласованному регламенту, от импорта СПГ начнут отказываться с апреля 2026 года, а от трубопроводного газа — с июня 2026 года.

Для долгосрочных контрактов предусмотрены переходные периоды до 2027 года. За нарушение запрета будут штрафы. Регламент должен быть одобрен Европарламентом и Советом ЕС.

📍 Девальвация отменяется: Минфин и ЦБ с 5 декабря по 15 января резко усиливают поддержку рубля, подняв суммарные продажи валюты/золота с 0,1 до 5,6 млрд руб. в день. Это отодвигает вопрос о скорой девальвации. В такой ситуации с рынком лучше не спорить и воздержаться от среднесрочных лонгов по валютным фьючерсам.

Вечером вышли данные по инфляции – как сообщил Росстат, за неделю по 1 декабря она замедлилась до 0,04% против роста на 0,14% неделей ранее. По расчетам Минэка, в годовом выражении инфляция на 1 декабря достигла 6,61% после 6,92% на 24 ноября.

Несмотря на позитивные сигналы, которые могли бы подтолкнуть ЦБ к более резкому снижению ставки, скачок инфляционных ожиданий до 13.3% создаёт серьёзное среднесрочное препятствие. Даже недавнее заявление министра финансов Силуанова о расширении пространства для манёвра может не перевесить.

По ожиданиям: Торговый диапазон по индексу Мосбиржи 2605–2723 сохраняется, но это хрупкое равновесие. Пока переговорный процесс не заглох окончательно, есть слабая надежда на его удержание. Однако текущий информационный фон эту надежду практически убивает. Ключ к росту — в руках Трампа и его готовности давить. В противном случае неминуем откат к прежним минимумам.

📍 Из корпоративных новостей:

Газпром обновил очередной рекорд суточных поставок газа в Китай по газопроводу Сила Сибири

Циан акционеры одобрили дивиденды за 9 мес 2025 г в размере 104,00 руб/акция (ДД 14,64 %), отсечка - 12 декабря

Мордовэнергосбыт акционеры одобрили дивиденды за 9 мес 2025 г в размере 0,104087 руб/акция (ДД 10,4%)

Акрон акционеры одобрили дивиденды за 9 мес. 2025 г. в размере 189 руб./акция (ДД 1.06%), отсечка — 9 декабря

Ростелеком ориентируется на первое полугодие 2026 года для проведения IPO дочерней структуры — ГК «Солар»

• Лидеры: ФСК Россети
#FEES (+2,66%), Мать и дитя #MDMG (+2,36%), НМТП #NMTP (+2,03%), Россети ЦП #MRKP (+1,3%).

• Аутсайдеры: Мечел-ао
#MTLR (-3,15%), Мечел-ап #MTLRP (-2,5%), СПБ Биржа #SPBE (-2,48%), Новатэк #NVTK (-2,38%).

04.12.2025 - четверг

•
#ZAYM - Займер ВОСА по дивидендам за 3 квартал 2025 года в размере 6,88 руб/акция
•
#LEAS - Европлан ВОСА по дивидендам за 9 месяцев 2025 года в размере 58 руб/акция.

Наш телеграм канал

✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.

#акции #аналитика #новости #трейдинг #дивиденды #обзор_рынка #мегановости #инвестор #инвестиции

'Не является инвестиционной рекомендацией
Как долго продержится уровень 2600? Оценка рисков и возможностей для инвестора

Главные опасения подтвердились: рынок теряет последнюю надежду на рост

Ключевым драйвером вчерашних торгов стала неопределенность вокруг встречи президента России с американской делегацией. Выступление Путина перед журналистами в преддверии встречи с Уиткоффом подтолкнуло участников рынка к фиксации прибыли, в результате чего индекс МосБиржи закрыл основную сессию с падением на 0,73% (2667 п.). Долларовый индекс RTS снизился на 0,43% (1084 п.).

Фондовый рынок ушел в отрицательную зону, отреагировав на жесткую риторику президента Владимира Путина относительно ситуации на Украине. Ключевыми сигналами, спровоцировавшими продажи, стали заявление о немедленной готовности к конфликту с Европой (в случае ее агрессии) и условие для ее возвращения к переговорному процессу — признание текущих территориальных реалий.

📍 После встречи с Владимиром Путиным Стив Уиткофф и Джаред Кушнер отправятся в одну из европейских стран для переговоров с Владимиром Зеленским. Президент Украины также заявил, что в случае успеха их диалога в Москве, его собственная встреча с Дональдом Трампом может состояться в ближайшее время.

Ограниченную поддержку российский рынок акций получил от новости о решении ЕЦБ не финансировать выплату Украине в 140 млрд евро под залог замороженных российских активов в Euroclear.

Однако для устойчивого движения рынку необходимы новые сигналы. Пока не станут известны результаты переговоров Путина с американской делегацией, индекс МосБиржи, вероятно, останется в боковом диапазоне 2600–2730 пунктов. Выход из этой двухнедельной консолидации потребует чётких намёков на контуры нового плана по урегулированию на Украине.

📍 Итоги переговоров, по словам Юрия Ушакова, таковы: конкретные компромиссы не найдены, встреча президентов не готовится. Диалог был посвящён обсуждению самой сути проблем, без выработки конкретных решений. При этом Россия и США договорились не раскрывать содержание переговоров.

Однако он охарактеризовал переговоры как конструктивные и содержательные. Стороны обстоятельно обсудили несколько вариантов урегулирования на Украине, в том числе суть предложений Трампа и территориальные аспекты конфликта, но конкретных решений принято не было.

Все спекулятивные лонги были закрыты за день до этой встречи. Кто читает меня на постоянной основе, был в курсе моего мнения, что никаких прорывных договорённостей я не ждал. Теперь, как минимум до заседания ЦБ (19 декабря) и предшествующей ей квартальной экспирации, можно о рынке забыть. Вот такие у меня неутешительные итоги.

📍 Из корпоративных новостей:

ИКС 5
#X5 в ближайшие 3 года может открыть еще 6-7 тыс магазинов "Пятерочка" и "Перекресток"

ДОМ PФ
#DOMRF повысил прогноз по чистой прибыли на этот год, планирует заработать под 90 млрд рублей и с рентабельностью под 21%

Ростелеком
#RTKM СД рассмотрит обновленную стратегию компании в декабре

МТС
#MTSS РСБУ 9 мес 2025г: Выручка ₽346,15 млрд (+1,6% г/г), Чистая прибыль ₽5,22 млрд (снижение в 7,7 раза г/г)

• Лидеры: Whoosh
#WUSH (+2,1%), Россети ЦП #MRKP (+2,06%), Лента #LENT (+1,76%), Россети Центр #MRKC (+1,46%).

• Аутсайдеры: ММК
#MAGN (-1,8%), СПБ Биржа #SPBE (-1,73%), НЛМК #NLMK (-1,72%), Астра #ASTR (-1,68%).

03.12.2025 - среда

•
#RUAL - Русал ВОСА по дивидендам за 9 месяцев 2025 года

• Инвест-форум ВТБ "Россия Зовет!"
• Инфляция (ИПЦ) РФ (н/н) (19:00 мск)

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#акции #аналитика #инвестор #инвестиции #новости #мегановости #обзор_рынка #трейдинг #новичкам

'Не является инвестиционной рекомендацией
Главные опасения подтвердились: рынок теряет последнюю надежду на рост