Поиск

Мать и дитя. Отчет за 1 пол 2026 по МСФО

Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41

Что нравится:

▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);

Что не нравится:

▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).

Дивиденды:

Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.

По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).

Мой итог:

Операционные показатели за полугодие (г/г):
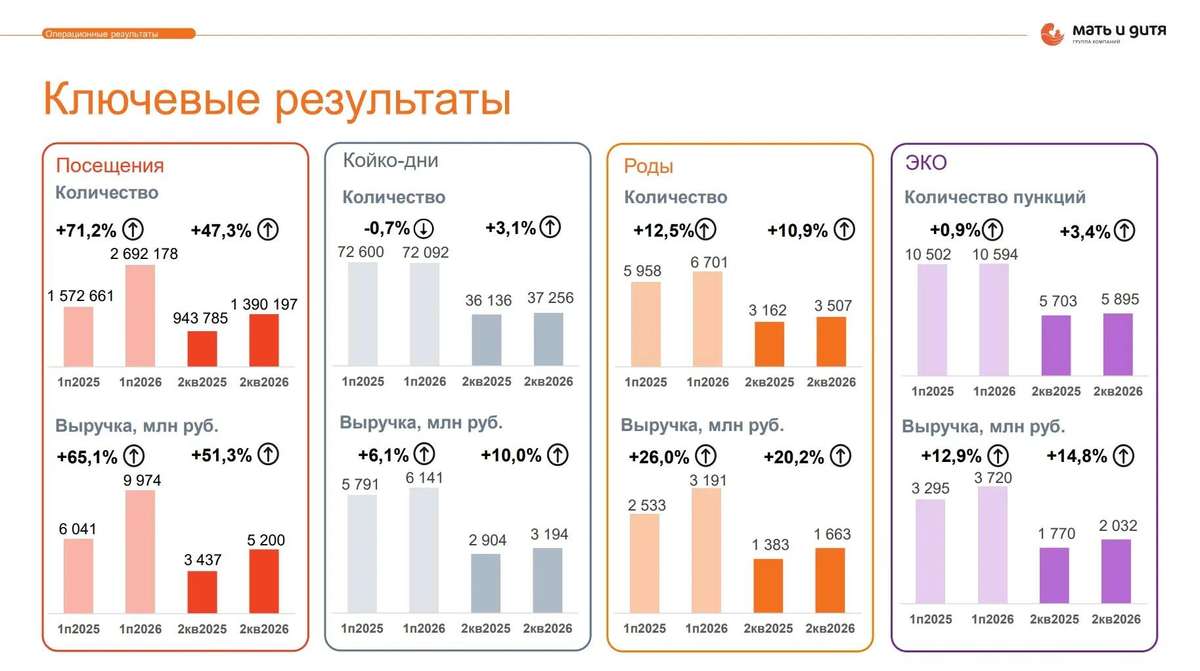
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).

Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.

Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).

Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).

Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).

FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.

Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.

Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.

Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).

В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.

Акций нет в портфеле.

Прогнозная справедливая стоимость - 1229 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Мать и дитя. Отчет за 1 пол 2026 по МСФО

🪙 Следственный комитет России предлагает распространить статус водителя транспортных средств на электросамокатчиков, а также ввести требование о необходимости получения прав для управления электросамокатами, заявил старший инспектор седьмого отдела (аналитического сопровождения следствия) управления контроля за следственными органами ГСУ СК России Дмитрий Асташкин. Ведомство также предлагает запретить их использование детям до 16 лет.

$WUSH ⏬

🪙 Совет директоров «Мать и Дитя» («МД Медикал Груп» ) принял решение выплатить дивиденды по итогам первого полугодия в размере ₽38 на акцию. Доходность — 2,96%.
Последний день для покупки акций под дивиденды — 16 октября. $MDMG

🪙 Суд арестовал 44% акций «Евротранса» стоимостью около 1,6 млрд рублей, которые принадлежат председателю совета директоров Игорю Мартышову, — РБК
Суд 30 сентября рассмотрел жалобу на арест предпринимателя и оставил его под стражей.

ГК «МД Медикал» выплатит дивиденды за 1 ПОЛУГОДИЕ

Совет директоров #MDMG принял решение выплатить дивиденды по итогам первого полугодия 2026 года в размере 38 рублей на акцию. Как и прежде, Компания направляет на дивиденды бóльшую часть чистой прибыли и сохраняет практику регулярных выплат - дважды в год, и во второй половине лета мы выплатили в полном объёме дивиденды по итогам 2025 года. Наша дивидендная политика не ограничивает размер дивидендов, совет директоров принимает решение, принимая во внимание нагрузку на ликвидность Компании в платежный период. Сегодня мы находимся в активном инвестиционном периоде:
✔в июне закрыли две сделки - приобретение Ильинской больницы и сети клиник Здравица; ✔продолжаем масштабную инвестиционную программу: реконструкцию здания в Зубаревом переулке под новый госпиталь в Москве, строительство второго корпуса госпиталя в Санкт-Петербурге, строительство новых и расширение действующих клиник в Москве и других регионах.

При этом мы сохраняем консервативный подход к долгу, имея на сегодня комфортный уровень долговой нагрузки 0,4х чистый долг/EBITDA LTM, и будем планомерно снижать его за счёт денежного потока, который генерируют в том числе приобретённые активы.

Операционный бизнес показывает устойчивый рост, Ильинская больница и Здравица уже консолидируются в результаты Группы, а инвестиции в новые площадки - это будущие дивиденды, заложенные сегодня. Список лиц, имеющих право на получение дивидендов, будет составлен по состоянию на конец операционного дня 19 октября 2026 года.

Ссылка на полный пресс-релиз.

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

ГК Мать и дитя - один из лидеров в сфере IR-коммуникации

Вчера состоялась церемония награждения победителей IR-премии MOEX «Рынок выбирает», учрежденной Московской биржей в 2025 году. IR-премия МОЕХ «Рынок выбирает» — это ежегодный конкурс, который выявляет публичные компании, выстроившие наиболее конструктивный и прозрачный диалог с инвесторами, путем проведения масштабного опроса и исследования среди инвесторов.

Компания
#MDMG получила сразу три награды в номинациях для компаний с капитализацией 40-200 млрд руб.:
· 1 место в номинации «Лучший топ-менеджер для инвесторов» - Марк Курцер (генеральный директор ГК «Мать и дитя»);
· 2 место в номинации «Лучший IR-руководитель» - Олеся Лапина;
· 3 место в номинации «Лучшая IR-коммуникация».


Эти победы для нас являются внешним признанием эффективной работы Компании с инвесторами и рынком под руководством первого лица, лично вовлеченного в процесс IR-коммуникации, а также важным ориентиром и стимулом для дальнейшего развития. И мы искренне благодарим всех, кто подарил нам свой голос.

ГК Мать и дитя - один из лидеров в сфере IR-коммуникации

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

ГК «МД Медикал» увеличила EBITDA на 20% в 1 полугодии 2026 года

Объявляем консолидированные финансовые результаты #MDMG за 1 полугодие 2026 года по МСФО.

Ключевые показатели:

Выручка. Общая выручка увеличилась на 28,8% год к году до 24 809 млн руб. благодаря росту выручки, прежде всего, от посещений и родов.
EBITDA. EBITDA выросла на 20% год к году до 6 986 млн руб. Рентабельность по EBITDA составила 28,2% по сравнению с 30,2% в сопоставимом периоде. Динамика обусловлена увеличением штата Компании на персонал приобретенных и открытых медицинских учреждений, а также процессом интеграции новых активов, оказывающим в том числе влияние на увеличение функциональных расходов.
Чистая прибыль. Чистая прибыль увеличилась на 5,1% до 5 323 млн руб. Рентабельность по чистой прибыли составила 21,5% по сравнению с 26,3% в 1 полугодии прошлого года в результате снижения финансовых доходов, а также роста процентных расходов по арендным обязательствам и амортизационных отчислений, который связан с приобретением медицинских центров «Эксперт».
Финансовая позиция. Чистый долг на 30.06.2026 составил 6 261 млн руб., включая 3 706 млн руб. арендных обязательств. Значение чистый долг/EBITDA за последние 12 месяцев составило 0,4x.
CAPEX. Общий объем капитальных затрат в 1 полугодии 2026 года составил 2 577 млн руб., увеличившись на 90,2%, в основном ввиду осуществления в 1 квартале финальных расчетов по сделке приобретения недвижимости под новый госпиталь в Москве.

Наша стратегия на ближайшее время чётко сфокусирована: мы продолжаем органическое развитие – готовим к открытию новые медицинские учреждения и расширяем площади существующих клиник, целенаправленно работаем над повышением операционной эффективности новых активов и в следующем году рассчитываем увидеть эффект от этих мер. Сбалансированный график потребностей в капитальных инвестициях, умеренная долговая нагрузка позволят нам поддерживать нашу практику регулярных дивидендных выплат. Во втором полугодии при поддержке совета директоров мы планируем распределить часть прибыли отчетного периода на дивиденды.

Конференц-звонок для инвесторов.
Пройдет сегодня в 12.00. Регистрация доступна по ссылке.

Полный пресс релиз, консолидированная финансовая отчетность и другие материалы размещены на сайте.

Мнение по рынку

Смотрю на рынок, небольшой отскок - может быть. Расчехлил часть своей кубышки, закинул в некоторые бумаги.

А именно:
- Мосбиржа - под рост и дивы
- Сбер - как одна из самых понятных историй
- Новатэк - по прежнему под отскок
- Т технологии - понятный и прибыльный бизнес
- Х5 Ритейл - есть будут хотеть всегда
-Россети Ленэнерго - с Питерскими энергетами мне тоже все понятно
- Мать и Дитя - как сектор здоровья, тут тоже на мой взгляд все ясно
- Полюс Золото - в качестве страховки по золоту
- Транснефть - как монополиста по топливной логистике.
- Ну и немного Роснефть, как гос нефтяника.
- Сбера конечно тоже не пропустил

На мой взгляд, уровень индекса позволяет закупиться, что я и сделал. Это не означает, что я жду уже разворот, более того, жду дальнейшего падения. С возможным техническим отскоком. Однако в падение индекса ниже 1900 я верю не сильно. Но кэш позицию - держу.

Это моë субъективное мнение, не ИИР.
Это не значит что оно правильное либо нет, никого ни к чему не призываю
Ваши деньги - только Ваша ответственность!
О других своих решениях рассказываю не только тут.

$SBERP $PLZL $MOEX $T $TRNFP $MDMG $LSNGP $NVTK $X5 $ROSN

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

Как сделки M&A меняют экономику Мать и Дитя?

Высокий уровень комфорта и отсутствие очередей делают частные клиники всё более востребованными у населения. Сегодня на моем столе лежит операционный отчет одного из самых динамичных игроков сектора - компании Мать и дитя. Давайте вместе посмотрим, как компания отработала первую половину 2026 года.

🩺 Итак, выручка компании $MDMG в отчетном периоде выросла на 28,8% до 24,8 млрд рублей. Главный драйвер роста - M&A. Покупка сети Эксперт весной 2025-го помогла компании укрепить позиции в регионах и диверсифицировать выручку. Но у любой медали есть обратная сторона: сеть Эксперт менее маржинальна, и это тянет вниз рентабельность всей группы.

Сопоставимая выручка в первом полугодии выросла на 11,2%. Средний чек уверенно опережает инфляцию. Причины понятны: отрасль сильно зависит от импортных технологий и расходников, плюс острый дефицит квалифицированных кадров толкает вверх зарплатную составляющую. В итоге клиники вынуждены закладывать эти издержки в стоимость услуг, и пациенты, ценящие комфорт и качество, готовы платить.

Однако не всё гладко с операционной стороной. У Мать и дитя самый крупный койкофонд в стране, но в отчётном периоде его загрузка оставляла желать лучшего. Снижение пациентопотока наблюдалось и в столичных, и в региональных госпиталях. Это тревожный сигнал: даже при росте среднего чека падение трафика может нивелировать эффект от повышения цен.

💼 Ещё один повод для размышлений - покупка Ильинской больницы в Подмосковье. Фокус на хирургии и онкологии звучит перспективно, но результаты актива в 2025 году были скромными: выручка выросла лишь на 6%, а рентабельность по EBITDA оказалась более чем в два раза ниже, чем у самой Мать и дитя.

Стоимость сделки - 8,5 млрд рублей - вызывает вопросы: мультипликатор EV/EBITDA 2025 года выходит 17х, тогда как сама Мать и дитя торгуется с мультипликатором вдвое ниже. То есть компания купила менее маржинальный бизнес с ощутимой премией. Насколько адекватна такая оценка - большой вопрос.

Рынок частной медицины остается фрагментированным: на сотню крупнейших игроков приходится лишь четверть рынка. Консолидация неизбежна, и Мать и дитя открыто заявляет о планах по новым сделкам. Но здесь кроется и риск: удастся ли эмитенту находить активы с хорошей рентабельностью и покупать их по приемлемым ценам? Или стратегия будет строиться на «масштабе любой ценой», что продолжит давить на маржинальность?

❗️Не является инвестиционной рекомендацией

♥️ Ну вот мы и добрались до пятнички. А что мы делаем по пятницам? Правильно, закидываем лайками статью и идем готовиться к выходным.

Как сделки M&A меняют экономику Мать и Дитя?

👩‍🍼 Мать и дитя: сильные результаты с поправкой на приобретения

ГК «Мать и дитя» $MDMG представила операционные и неаудированные финансовые результаты за первое полугодие 2026 года. Выручка выросла на 28,8% год к году и достигла 24,809 млрд руб. Во втором квартале показатель увеличился на 25,9%, до 12,975 млрд руб.

Сопоставимая выручка выросла заметно скромнее, на 11,2% за полугодие и на 12,9% во втором квартале. Из общего прироста выручки за шесть месяцев в размере 5,545 млрд руб. новые учреждения обеспечили 3,393 млрд руб., или 61,19%. То есть действующий бизнес растёт, но большая часть общей динамики пока связана с расширением сети.

🏥 Главный драйвер роста

Наиболее сильную динамику показало амбулаторное направление. Количество посещений увеличилось на 71,2%, до 2,692 млн. Существенный вклад внесли медицинские центры «Эксперт», а также клиники, открытые и приобретённые в последние годы.

Выручка региональных амбулаторных клиник выросла на 90,7%, региональных госпиталей на 27,2%. Московские активы росли спокойнее. Выручка госпиталей увеличилась на 10,4%, амбулаторных клиник на 18,3%.

👶 Роды растут, динамика ЭКО слабее

Количество родов за полугодие увеличилось на 12,5%, до 6 701. Особенно сильную динамику показали московские госпитали, где число родов выросло на 19,4%.

Количество пункций ЭКО по Группе выросло лишь на 0,9%, при этом выручка направления увеличилась на 12,9%, до 3,72 млрд руб. Рост обеспечили увеличение среднего чека и сильные результаты амбулаторных клиник.

В московских госпиталях количество пункций ЭКО снизилось на 10,2%, в региональных на 12,3%. В московских госпиталях компания объясняет снижение смещением спроса в сторону криопереносов. При этом в амбулаторных клиниках Москвы количество пункций выросло на 6,5%, а в региональных клиниках на 8,3%.

💳 Средний чек и структура услуг

Средний чек за полугодие вырос по всем основным направлениям. В зависимости от сегмента рост составил от 5% по койко-дням московских госпиталей до 18,2% по родам в региональных госпиталях.

Дополнительный вклад внесло изменение структуры услуг. Компания отмечает рост числа сложных хирургических вмешательств, операций с использованием роботических систем, объёмов диагностики, ведения беременности и преимплантационной диагностики. Поэтому выручка по ряду направлений росла быстрее натуральных показателей.

💰 Долг и активная экспансия

Финансовая позиция компании заметно изменилась. В конце марта у «Мать и дитя» была чистая денежная позиция в размере 741 млн руб., а к концу июня чистый долг достиг 6,261 млрд руб.

Компания приобрела Ильинскую больницу. Сумма сделки составила 8,5 млрд руб., включая около 1,1 млрд руб. долга приобретённого актива. Также за 900 млн руб. была куплена сеть клиник «Здравица». Для финансирования сделки с Ильинской больницей компания привлекла 6 млрд руб. кредитных средств.

Без учёта арендных обязательств расчётный чистый долг составляет 2,555 млрд руб. Однако полноценно оценить долговую нагрузку и рассчитать Net debt/EBITDA можно будет только после выхода МСФО.

🧐Вывод

Операционные результаты выглядят сильными. Компания наращивает сопоставимую выручку, расширяет сеть и продолжает консолидировать рынок частной медицины.

Рост выручки на 28,8% во многом обеспечен расширением сети за счёт открытия новых клиник и приобретения действующих медицинских учреждений. Динамика натуральных показателей при этом неоднородна. Количество родов уверенно растёт, пункции ЭКО практически не изменились, а число койко-дней за полугодие снизилось на 0,7%.

Окончательные выводы стоит делать после публикации МСФО. Именно там станет понятно, как активная экспансия отразилась на EBITDA, маржинальности, чистой прибыли и свободном денежном потоке. Пока результаты оцениваю умеренно позитивно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

👩‍🍼 Мать и дитя: сильные результаты с поправкой на приобретения

Рост выручки #MDMG во 2 квартале 2026 года - 26%

Делимся ключевыми результатами работы ГК «МД Медикал» во 2 квартале 2026 года.

📈Общая выручка Группы выросла на 26% и составила 12 975 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившейся к Группе сети медицинских центров «Эксперт», и высоким показателям по родам госпиталей Группы.

🏦В разрезе медицинских учреждений динамика выручки год к году составила:

• выручка московских госпиталей увеличилась на 11%
• выручка госпиталей в других регионах увеличилась на 24%
• выручка амбулаторных клиник в Москве и Московской области увеличилась на 20%
• выручка амбулаторных клиник в других регионах увеличилась почти в 2 раза.

💼Сопоставимая выручка Группы увеличилась на 13% год к году и составила 11 636 млн руб.

💰Чистый долг Группы на 30.06.2026 составил 6 261 млн руб., который состоит из:

• 7 164 млн руб. кредитных обязательств. Напомним, что в июне 2026 года для финансирования сделки по приобретению Ильинской больницы были привлечены кредитные средства в размере 6 000 млн руб.
• 3 706 млн руб. арендных обязательств, признаваемых согласно МСФО 16 в составе долга
• 4 609 млн руб. денежных средств.

💰Общий объем капитальных затрат во 2 квартале 2026 года составил 952 млн руб. Основная доля капитальных инвестиций была направлена на строительство второй очереди госпиталя в Санкт-Петербурге, стационара «Эксперт» в Твери, оснащение направления травматологии роботическим комплексом, расширение клиники «Мать и дитя Юго-Запад».

💸В июне 2026 года были объявлены дивиденды в общем размере 3 531 млн руб., часть которых была выплачена в июле. Дивиденды – это не только признание наших финансовых результатов, но и подтверждение приверженности принципам прозрачности и справедливого распределения прибыли, которыми мы будем руководствоваться и в дальнейшем, сохраняя регулярность дивидендных выплат.

Полный пресс-релиз и презентация доступны на сайте.

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Что делать дальше?

Может, ну его на, эти инвестиции, а? 😏
Поговорим о фэйлах! 📉

Я зафиксировал в этом году убыток по валютным облигациям — 300 000 рублей.
Ещё пару дней назад зафиксировал убыток в акциях, чтобы снизить налоги, — ещё 300 000 рублей.
Просто продал и сразу откупил те же позиции в тех же объёмах.

И буквально за 1 день снова вижу -58 000 рублей на счёте, хотя позавчера даже был плюс… пара тысяч. 😅
Сегодня — минус 110 000.
Да когда же это б… кончится-то, ну! 😫

В очередной раз читаю сотого аналитика — улыбаюсь, но уже сквозь слёзы.
Рассказывают мне и другим про какие-то уровни поддержки, сопротивления, циклы, развороты, ожидания, показатели, цифры…
А по факту — всё шляпа. Вообще всё. 🙃
На данный момент, в текущих реалиях, профессия аналитика на фондовом рынке — яйца выеденного не стоит.
Как и финансистов, экономистов и прочих вот этих ребят.

Сейчас рулят на рынке не цифры. Играют роль страх и полный негатив по геополитике.
Почему рынок падает?
Ответ простой, и гением быть не нужно:
Нет позитива. Его нет вообще. ⛅

Вдобавок на огромную кучу негатива (представьте гигантскую гору, которую пара деревяшек едва держит) сверху ещё подкидывают камушки — дивгэпы, новые санкции.

Короче, тяжело. Фактически мы в состоянии жёсткого кризиса.
Выходов из ситуации несколько (для нас, физиков). Расскажу, что делаю я, — без инвест-рекомендаций.

Знаете, как бывает, когда смотришь фильм?
Следишь за героем, о котором знаешь какую-то деталь. Он (или она) совершает поступок, жертвует собой, но со стороны других это выглядит так, будто он полный чудак на букву «м».
Так и хочется крикнуть им в телевизор: «Дураки, вы ничего не понимаете, он делает это для вашего блага!»

Хочется верить, что происходящее сейчас — что-то похожее.
Потому что со стороны я пока вижу только потерянные отношения со всем миром, потенциальный огромный финансовый кризис и топливный кризис в нефтедобывающей стране. ⛽
Про остальные нюансы и потери я, пожалуй, промолчу, а то боюсь, майор Доиграласс постучится в мою дверь — прямо как в турецком одноимённом сериале, правда вряд ли с доставкой «Деливери» или цветов 😌

По поводу волны банкротств и всего этого у меня особых переживаний нет.
Переживали прошлые кризисы — и этот пережуём, куда денемся.
Но вот где дно — неясно. Разворот должен быть по логике.

Что делаю я?
Докупаю на просадках с купонов, тоже докупаю.
«Ёжики плакали и кололись, но продолжали есть кактус». 🌵😄

Большая у меня позиция в этом вашем фондовом рынке — пути назад нет.
Даже облигации сыпятся как пыль.
Сейчас смотрю в сторону крепких компаний со свежими кредитными рейтингами и терпимыми показателями — подбираю их облигации.
На текущих просадках лесенкой подкупаю акции.
Ну и, конечно, расширяю долю небиржевых инструментов — через займы бизнесам, наличный доллар и простые вклады. 💵🏦

Ключевой тезис этого поста:
НИКТО И НИЧЕГО НЕ ЗНАЕТ. Никто! Совсем!
Ни один экономист не знал про ковид, никто не знал про все остальные события.
Они просто происходят — и никому не подвластны.
Нам остаётся надеяться на улучшения. 🙏

Не ИИР
Ваши деньги — ваша ответственность!
А больше интересного — не только тут! 😉

А буквально утром я увидел уже див гэпы
$SBERP $SBER $VTBR $DOMRF
А совсем недавно:
$T $X5 $MDMG $MOEX $AFLT $LSNGP

Индекс - не болей!

#акции #облигации #инвестиции #что_купить

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.

За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.

Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.

Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.

Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.

Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.

Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.

Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.

На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.

Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.

Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.

На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.

• Лидеры: ЮГК
#UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).

• Аутсайдеры: Полюс
#PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).

13.07.2026 - понедельник

•
#AFLT операционные результаты за июнь 2026 года
•
#SVCB закрытие реестра по дивидендам 0.35 руб
•
#NMTP закрытие реестра по дивидендам 1.1448 руб
•
#BANE закрытие реестра по дивидендам 69.29 руб
•
#LSRG закрытие реестра по дивидендам 78 руб
•
#MDMG последний день с дивидендом 47 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Итоги недели!

12.07.26 Итоги недели: классические и специфические инвестиции.

За последнюю неделю случилось многое. Начну с того, что победил в аукционе по банкротному имуществу. Кейс есть, детали в прошлых постах 😉 Я доволен.

По челленджу
#черепахо_инвестиции сделал покупки. Последний раз закупался 10.06.26, условия — раз в неделю на 2500.
Скажем так, в силу текущих обстоятельств стабильно закупаться - не получается пока(

Оказалось, мне бесплатно увеличили маржиналку до 25 000 ₽. 5 000 уже в маржиналке, решил докупиться на все 20 000 ₽.

Добрал Лукойла, Роснефть, Полюс, Сбер-прив., Мать и Дитя. Усредняю падающие позиции, формируя долгосрочный портфель, в том числе под дивиденды. Падение портфеля сильное — аж 17%. Впереди ещё дивы Сбера, так что падению быть. В следующий раз буду докупать Норникель в расчёте на цикл — он ведь должен измениться. Уральскую сталь $RU000A10CLX3 и Селигдар $RU000A10C5L7 по-прежнему удерживаю.

По челленджу всё.

В основу докупал Сбер, Мосбиржу, Сургут-прив. и Транснефть. Пока рынок падает — ситуация «идеальный шторм». Давать точные прогнозы сейчас себя не уважать. Можно только гипотетически предположить: я рассчитываю, что это закончится, и планирую в тот момент разбогатеть. Если ошибаюсь — значит, так тому и быть.

Следующая часть — займы под залог недвижимости. Долго опасался этого инструмента, но с весны активно использую. На текущий момент вложено порядка 0,9 млн с диверсификацией. Говорить сильно положительно рано, хотя выплаты приходят не хуже, чем по облигациям, несколько раз в месяц. Ставки от 25% до 33%. Выводы можно будет делать на горизонте года. Это зона повышенного риска. Планирую долю увеличивать, раскладывая по разным платформам и заёмщикам.

Оперативные деньги по-прежнему направляю в короткие вклады, накопительные счета и фонды денежного рынка.

Вот такой краткий отчёт. А как у вас нынче дела с финансами?

Кстати, посты выходят не только тут. Подписывайтесь, читайте, комментируйте.

Не ИИР. Ваши деньги — ваша ответственность. В посте субъективное мнение автора, не призыв к действию.

$SBERP $LKOH $ROSN $PLZL $MDMG $TRNFP $MOEX $SNGSP

#инвестиции
#акции
#чтокупить

ГК «МД Медикал» увеличивает амбулаторные мощности в Москве

Одна из первых амбулаторных клиник #MDMG, многопрофильная семейная клиника «Мать и дитя Юго-Запад», переехала в просторное здание в несколько этажей общей площадью 1 077 кв. м., что на 276 кв. м. больше занимаемого ранее помещения. Мощности клиники позволяют проводить 78 тыс. приемов пациентов в год, что на 12 тыс. больше прежней мощности, и 1 600 пункций ЭКО в год.

Клиника представлена различными медицинскими направлениями и специальностями врачей для диагностики, лечения и профилактики здоровья всех членов семьи. Клиника предусматривает взрослую и детскую поликлиники, а также отделение вспомогательных репродуктивных технологий (ЭКО) и женский центр.

Клиника «Мать и дитя Юго-Запад» расположена на арендованных площадях, общий размер инвестиций в открытие и оснащение центра составил 162 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании.

Полный пресс-релиз по ссылке.

🏤 Мегановости 🗞 👉📰

1️⃣ Акционеры Газпром нефти $SIBN утвердили финальные дивиденды за 2025 год: 45,41 ₽ на акцию, из которых к выплате остаётся 28,11 ₽ с учётом промежуточного транша, реестр закрывается 6 июля.
Общий объём выплат составит около 215,3 млрд ₽ — 88% чистой прибыли по МСФО, хотя в абсолюте это вдвое меньше, чем годом ранее.
Материнский Газпром $GAZP при этом дивиденды не выплатит: долговая нагрузка (чистый долг / EBITDA 2,7x) превысила пороговые 2,5x, допускающие отмену выплат по дивидендной политике.
Чистая прибыль Газпрома выросла на 7% до 1,307 трлн ₽, однако слабый свободный денежный поток делает горизонт возобновления дивидендов неопределённым.

Дочка платит исправно, материнская компания — нет: разрыв отражает разное качество денежных потоков внутри группы, и это стоит держать в голове при оценке обеих бумаг.

🏤 Мегановости 🗞 👉📰