Поиск

Новости по рынку 🔥🪓 Дайджест


Итак по новостям, которые увидел за последнее время.

$FIXR - Фикс Прайс в очередной раз объявляет дивиденды. Хотя бизнес откровенно не является ведущим в секторе Ритейла.

Когда $X5 устойчивый и твёрдый бизнес - объявляет дивиденды, которые кстати будут более 200р - это неплохо, но когда это делает умирающий Фикс Прайс.....

Мы уже видели истории выплаты дивидендов от Евротранса $EUTR и попытку от МГКЛ $MGKL и в том и в другом случае - результат такой себе.

Т- технологии $T - в очередной раз объявляют небольшой дивиденд. Они платят по чуть чуть, но платят, а бизнес развивается. Тут что хорошо, так это РОЕ на уровне 30%, а ещё и покупка Циана. $CNRU . Все говорит о том, что бизнес растет и планирует расти.

Сбербанк $SBER $SBERP - в очередной раз хорошо отчитался. Честно мне уже страшно. Вечно хорошие отчеты это как затишье перед бурей будто бы.... Будем надеяться, что кеш машина продолжит радовать.

Делимобиль и Вуш $DELI $WUSH - Дели, продает свои ремонтные площадки, а Вуш пару недель назад - перевёл сотрудников на 4 дневную рабочую неделю. 2 компании, которые имеют интересные доходности в облигациях, но очень неопределённое будущее.

Их облигации - держу, а вот Акции - крайне сомнительный Актив. Видел тут как Дели кстати , активно предлагает купить у них машины (в почту рассылку присылают).

Мол катайтесь на каршеринге и выкупайте автомобиль. Сигнал чего то не прям хорошего.

Ну, поглядим.
А вы какие новости за последнее время считаете значимыми?

Не ИИР
Не рекомендация и не совет
Субъективное мнение автора.

Ваши деньги - Ваша ответственность.

#инвестиции #акции #чтокупить #новости
#новичкам

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.

Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

Ойл Ресурс — спасения ждать? И ещё пара кейсов на десерт 🍿

Я периодически слежу за дефолтными кейсами — в том числе по чатам и соцсетям 👀. Хотя признаю: эмитента в портфеле давно нет. Тем не менее мне важно понимать, как развивается ситуация с дефолтными эмитентами — для общего понимания рынка 📊. Условно: что и как я буду делать в той или иной ситуации.

В дефолтных кейсах — надежда умирает последней 🙏. Каждый раз, сквозь каждый комментарий чувствуется: «сейчас что-то решится» ⏳.

При этом я несколько раз общался с разными юристами. Те из них, кто хотел денег, конечно, говорили: «Идём в суд — ты вернёшь свои деньги по этому делу» 💼. А те, кто адекватный и приземлённый, выдвинули такую мысль:

Диверсифицируй так, чтобы не терять для себя слишком большую сумму. Особенности таковы, что даже в случае победы в суде реально получить свои деньги при дефолте — практически невозможно. Либо это будут такие суммы, которые не отобьют даже судебные расходы.

Что тут скажешь? Это ещё одно подтверждение ключевой мысли: распределяйте деньги грамотно 💡. Не знаете как — обучитесь, обратитесь к человеку с компетенциями. Но не разбрасывайте деньги «бездумно» 🚫.

Обычно инвестиции «на авось» превращаются в дефолт и полную потерю средств — и это ещё не конец истории 😬.

Вот даже интересно на примере Ойл Ресурса. В своих официальных каналах они активно пишут: «Мы переговариваемся с банками, ищем поддержку в Минэнерго, встречи проводим — бла-бла-бла» 🗣️.

Вопрос до ужаса простой: а чем вы были заняты раньше? 🤔 Руководство, менеджмент — вы не знали, под какую ставку привлекаете деньги?

Да, можно сослаться на то, что якобы «рейтинг отозвали и финансирование с рынка закрыли — нехороший регулятор» 🙄. То есть вы собрали с рынка 10,5 млрд рублей, и план был один — перекредитовываться на бирже в тупую? Как можно, распоряжаясь такими деньгами, не предусмотреть план «Б»? Дополнительные кредитные линии, сторонние инвесторы, заранее проведённые сессии и переговоры с теми же банками 🤷.

Чего это всё сейчас-то делать? Напрашивается вывод, что всю эту движуху «мутят» для отвода глаз 👀. Кажется, если и есть план «Б» — он ничего общего с интересами инвесторов не имеет 🎭.

Кейс Евротранса, конечно, куда специфичнее. Платили дивиденды, занимая под всё более высокую ставку, а в итоге — дефолтнули 💥. Ещё и на «уголовку» напоролись. Ребята даже не скрываясь, в открытую выплачивали дивиденды и повышали ставку займа — для меня это просто нонсенс 🤯. В какой-то момент просто перестали поддерживать какую-либо коммуникацию с инвесторами — и всё. Прикольно 😏.

Впереди, конечно, одна из самых интересных «развязок» на рынке облигаций — Самолёт ГК 🏗️. Спасёт ли Сбер? Выделят ли кредитную линию? Почему уходит топ-менеджмент — принудительная смена или народ бежит с тонущего корабля? 🚢 Коммуникация с инвесторами пропала напрочь — как и в случае с Евротрансом… Ну-с, поживём — увидим 👀.

Помните: ваши деньги — ваша ответственность! 💰

Не ИИР. Не совет, не призыв к действию, не рекомендация! ⚠️

$RU000A10DB16 $RU000A10AHU1 $RU000A108B83 $RU000A10C8H9
$SMLT $SBER $EUTR $RU000A10BVW6 $RU000A0JWYJ0 $RU000A10DCM3

Евротранс. Куда едет этот поезд?

ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.


Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.

Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.

В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.

И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.


🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.

В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.


$EUTR

Евротранс. Куда едет этот поезд?

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

​🪙 Главные события дня.

Макро и геополитика

· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.

Корпоративные отчеты:

· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN

Алроса, Сегежа и Эталон - пока все печально.

Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

• Лидеры: Циан
#CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

• Аутсайдеры: ЕвроТранс
#EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

10.08.2026 - понедельник

•
#AKRN Закрытие реестра по дивидендам 235 руб.
•
#T Закрытие реестра по дивидендам 4.6 руб.
•
#RUAL СД по дивидендам за 1 п 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

Текущая ситуация на бирже

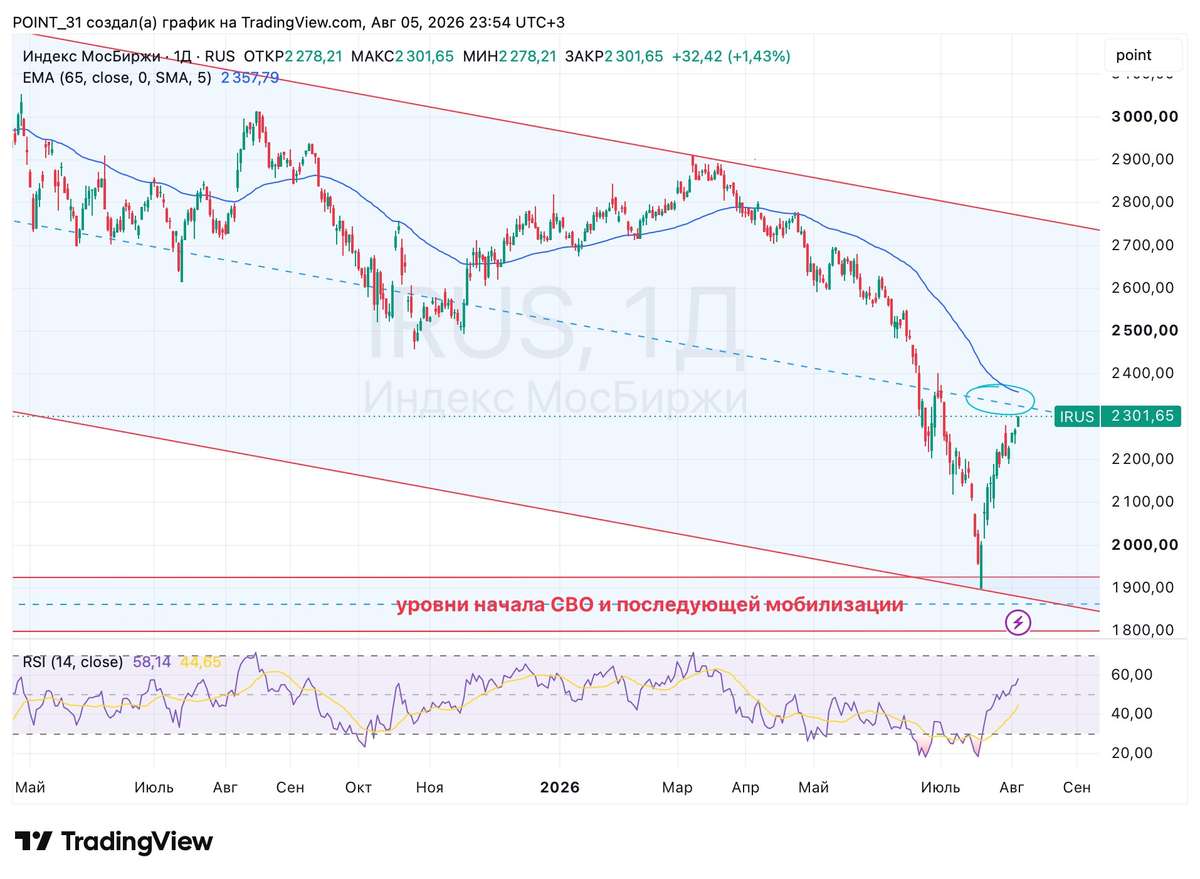
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!

📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.

💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.

💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.

⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.

⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.

❗️Не является инвестиционной рекомендацией

❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR

Текущая ситуация на бирже

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.

Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.

На политическом фронте также нет поводов для радости:

• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.

• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.

Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.

• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.

Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.

Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.

Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.

Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.

Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.

В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.

Из корпоративных новостей:

Группа Позитив
#POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.

Норникель
#GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%

Промомед
#PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)

• Лидеры: ЕвроТранс
#EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).

• Аутсайдеры: РуссНефть
#RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).

28.07.2026 - вторник

•
#VSEH Операционные результаты за 1 полугодие 2026 года
•
#TGKA Операционные отчет за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.

В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.

Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.

Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.

Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.

Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.

Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?

Из корпоративных новостей:

GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.

ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.

ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.

Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.

• Лидеры: РуссНефть
#RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).

• Аутсайдеры: ЕвроТранс
#EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).

24.07.2026 - пятница

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#POSI Отчет МСФО за 6 месяцев 2026 года

• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)

Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.

'Не является инвестиционной рекомендацией
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Евротранс - когда дефолты перестанут быть техническими?

Еще недавно Евротранс выглядел как быстрорастущий топливный оператор, который наращивает обороты, расширяет сеть АЗС и активно занимает деньги на публичном рынке. Но дефицит топлива, рост стоимости финансирования и постоянные сбои с выплатами заставляют смотреть на компанию не как на историю роста, а как на кейс с повышенным риском для облигационеров. Даже несмотря на памп акций на 95% 20 июля после запрета коротких позиций по бумагам компании.

⛽️ Итак, выручка Группы за 2025 год выросла на 42,7% до 265,8 млрд рублей. Однако почти 92% доходов приходится на низкомаржинальную оптовую торговлю топливом. Валовая прибыль прибавила лишь 25,5% до 20,7 млрд рублей, а маржа снизилась с 8,9% до 7,8%. Дефицит бензина в следствии атак на наши НПЗ заставил операторов дороже закупать топливо, держать повышенные запасы и замораживать деньги в оборотном капитале. Отсюда видим уйму исков к Евротрансу, которые, в том числе, создают дефицит денежной ликвидности.

Запасы Евротранса в прошлом году выросли сразу на 71% до 39,9 млрд рублей. На бумаге продажи растут, но деньги в кассу не поступают. И уже в отчете за первое полугодие 2026 года мы это увидим. Операционный денежный поток до процентов сократился более чем в два раза до 7,8 млрд рублей, а после их уплаты ушел в минус на 3,6 млрд. Свободный денежный поток составил отрицательные 18,2 млрд рублей.

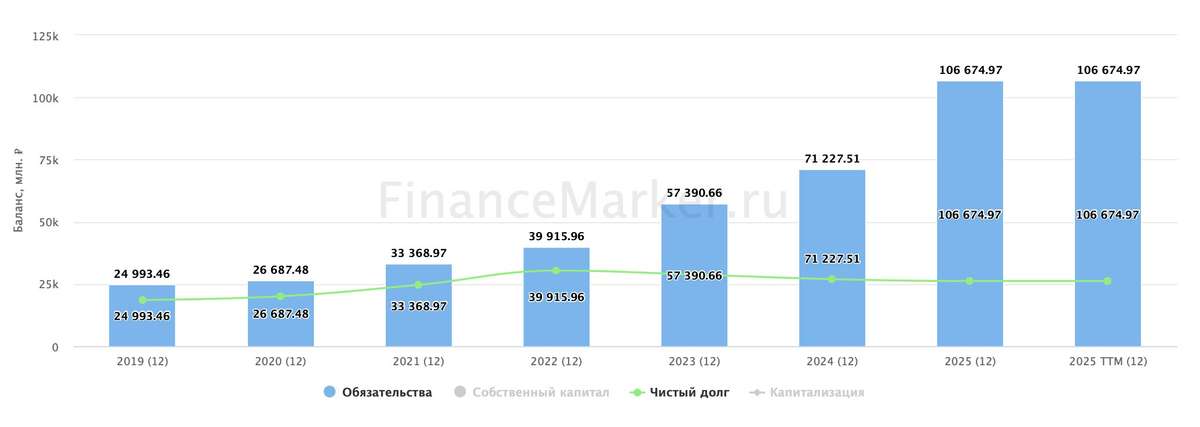
📊 При этом долговая нагрузка продолжает ухудшаться. Соотношение чистого долга к EBITDA с учетом аренды выросло с 2,7x до 3,2x, а покрытие процентных платежей снизилось с 2,35x до 1,8x. Запас прочности по обслуживанию обязательств становится все тоньше. Компания зависит от рефинансирования, новых выпусков облигаций и ЦФА, чтобы закрывать старые долги и кассовые разрывы.

На этом фоне технические дефолты уже сложно списывать исключительно на ошибки платежных агентов. В марте компания не исполнила выкуп народных облигаций на 3 млрд рублей, в апреле недоплатила купон по выпуску БО-001Р-07, перечислив лишь часть положенных 86,6 млн рублей, а затем задержала погашение ЦФА. Из нового - техдефолт по 3-му выпуску облигаций. Каждый отдельный случай можно объяснить сбоем, но их регулярность указывает на проблемы с ликвидностью.

💰 Для облигационеров риски растут. В обращении находится более 20 млрд рублей биржевых облигаций, а общий объем погашений облигаций и ЦФА в 2026 году оценивается примерно в 11 млрд рублей. Добавим судебные иски на 11,5 млрд и отрицательный FCF - получаем крайне напряженный долговой профиль.

В сухом остатке отчет за прошлый год выглядит сильным только по выручке. Денежный поток отрицательный, долг растет, проценты съедают операционку, а технические дефолты повторяются слишком часто. Боюсь, что топливный кризис может привести компанию к уже настоящему дефолту. Одна надежда на поддержку извне, но она лежит в плоскости надежд, а не здравого смысла.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
$EUTR

Евротранс - когда дефолты перестанут быть техническими?