Поиск

Новости по рынку 🔥🪓 Дайджест


Итак по новостям, которые увидел за последнее время.

$FIXR - Фикс Прайс в очередной раз объявляет дивиденды. Хотя бизнес откровенно не является ведущим в секторе Ритейла.

Когда $X5 устойчивый и твёрдый бизнес - объявляет дивиденды, которые кстати будут более 200р - это неплохо, но когда это делает умирающий Фикс Прайс.....

Мы уже видели истории выплаты дивидендов от Евротранса $EUTR и попытку от МГКЛ $MGKL и в том и в другом случае - результат такой себе.

Т- технологии $T - в очередной раз объявляют небольшой дивиденд. Они платят по чуть чуть, но платят, а бизнес развивается. Тут что хорошо, так это РОЕ на уровне 30%, а ещё и покупка Циана. $CNRU . Все говорит о том, что бизнес растет и планирует расти.

Сбербанк $SBER $SBERP - в очередной раз хорошо отчитался. Честно мне уже страшно. Вечно хорошие отчеты это как затишье перед бурей будто бы.... Будем надеяться, что кеш машина продолжит радовать.

Делимобиль и Вуш $DELI $WUSH - Дели, продает свои ремонтные площадки, а Вуш пару недель назад - перевёл сотрудников на 4 дневную рабочую неделю. 2 компании, которые имеют интересные доходности в облигациях, но очень неопределённое будущее.

Их облигации - держу, а вот Акции - крайне сомнительный Актив. Видел тут как Дели кстати , активно предлагает купить у них машины (в почту рассылку присылают).

Мол катайтесь на каршеринге и выкупайте автомобиль. Сигнал чего то не прям хорошего.

Ну, поглядим.
А вы какие новости за последнее время считаете значимыми?

Не ИИР
Не рекомендация и не совет
Субъективное мнение автора.

Ваши деньги - Ваша ответственность.

#инвестиции #акции #чтокупить #новости
#новичкам

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Делимобиль выплатил сентябрьские купоны в полном объеме

ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, в полном объеме и в срок выплатил купоны за сентябрь по облигационным выпускам серий 001Р-03, 001Р-04, 001Р-06, 001Р-07, 001Р-08, 001Р-09. Предстоящее 8 октября погашение облигаций серии 001Р-04 (ISIN: RU000A109TG2) полностью обеспечено доступными источниками ликвидности. У компании есть несколько источников для погашения: средства, привлеченные от крупных институциональных инвесторов в рамках размещения 10-го выпуска облигаций, часть которых будет направлена на рефинансирование обязательств; растущий свободный денежный поток от операционной деятельности (по итогам I полугодия 2026 года он вырос на 47%); возможность привлечения ликвидности под парк автомобилей в собственности компании. Поддержка мажоритарного акционера для погашения не требуется. При этом сохраняется открытая им кредитная линия.

Делимобиль выплатил сентябрьские купоны в полном объеме

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

​🪙 IPO и рынок долгового капитала.

Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.

Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF

По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.

Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.

🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.

При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.

🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.

Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.

#Пульс_Толкс

🪙 Финансовые результаты сети «Лента» по стандартам МСФО за первый полугодие 2026 года:

- Выручка составила 648,5 млрд руб. (рост на 26,2% в годовом исчислении).
- Розничные продажи достигли 643,7 млрд руб. (рост на 26,5% в годовом исчислении).
- Валовая прибыль равна 145,2 млрд руб. (рост на 24,8% в годовом исчислении).
- Рентабельность EBITDA составила 6,1% (снижение на 1,44 процентных пункта в годовом исчислении).
- Коэффициент чистого долга к EBITDA за последние 12 месяцев (LTM) равен 1,4х по сравнению с 0,6х на конец 2025 года.

- При этом чистая прибыль за первое полугодие 2026 года упала на 17,8% — до 12,9 млрд рублей против 15,8 млрд рублей годом ранее.

Во втором квартале продажи по методу сопоставимых магазинов (LFL) выросли на 6,5%. При этом посещаемость (LFL-трафик) увеличилась во всех ключевых форматах: гипермаркеты (+2,4%), супермаркеты (+9,1%), магазины у дома (+2,1%).

В июне компания «Лента» завершила сделку по приобретению 75 гипермаркетов сети О’КЕЙ. Ранее группа также интегрировала компании «ОБИ Россия» и «Реми», что оказывает временное давление на маржинальность бизнеса. $LENT

🚗 Делимобиль увеличил доход с машины: продажи минут выросли на 31%. Во II квартале 2026 года продано 560 млн минут (+16% г/г). Выручка на авто: +6% г/г, +18% к I кварталу. Среднее время поездки +17%, число поездок на авто +12%: каршеринг используют ежедневно. Себестоимость упала: расходы на ремонт на минуту снизились на 33% г/г благодаря собственным СТО. Пользователей: 13,8 млн (рекорд).
+ Выход в 6 новых городах в «лёгком» формате без инфраструктуры.
$DELI

🍎Серийный импортозамещённый самолет MC-21 успешно совершил свой первый полет на высотах до 6 000 метров. В ходе полета проверены устойчивость и управляемость самолета в разных конфигурациях и работа его отечественных систем. На сегодняшний день выполнено уже около половины программы сертификационных летных испытаний, а после завершения сертификации начнутся поставки серийных самолетов эксплуатантам.

Чем вам плох уровень 1900 п., чтобы развернуться?

Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.

🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.

Что делать в текущей ситуации? Тут варианта два:

1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉

Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.

2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.

Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.

При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.

❗️Не является инвестиционной рекомендацией

♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.

Чем вам плох уровень 1900 п., чтобы развернуться?

Свежие облигации Делимобиль 1Р-09 на 3,5 года. Сколько стоит твой спокойный сон?

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России, автопарк которой на конец сентября 2025 года насчитывал 30 тыс. машин.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-09:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 22,00% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 17 июля 2026
• Дата размещения: 22 июля 2026

Рейтинг надежности: 30 декабре 2025 года АКРА понизило рейтинг эмитента до BBB+(RU) с «Негативным» прогнозом.

Причина снижения оценок — ухудшение ситуации с долгами, ликвидностью и денежным потоком. На бизнес также влияют технические сбои (геолокация, отключения интернета) и высокая ключевая ставка, из-за которой проценты по кредитам выросли.

Финансовые результаты по МСФО за 2025 год:

• Выручка: 30,8 млрд руб. (+11% г/г)
• EBITDA: 6,2 млрд руб. (-3% г/г)
• Рентабельность по EBITDA: 20% (-3 п.п.)

• Чистый убыток: 3,7 млрд руб. (против чистой прибыли в 8 млн руб. за 2024 г.)
• Чистый долг/EBITDA: 4,8х (4,6х на конец 2024 г.)

В первом квартале 2026 года компания показала признаки восстановления: выручка выросла до 6,6 млрд рублей (+3%), EBITDA — до 922 млн (+8%), а чистый убыток сократился на 18% до 1 млрд. Операционная эффективность значительно улучшилась: проданные минуты на автомобиль выросли на 51%, расходы на ремонт и страховку снизились на 10% и 20% соответственно, а коммерческие и управленческие затраты сократились на 45% и 9%.

Стратегия тоже изменилась: компания снизила цены на 25%, переключившись на эконом-сегмент и региональное расширение. На горизонте года ей предстоит погасить облигаций примерно на 10 млрд рублей, что создает дополнительную нагрузку.

В обращении находится 5 выпусков биржевых облигаций компании на 12,5 млрд рублей:

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 28,50%. Купон: 20,00%. Текущая доходность: 21,49% на 1 год 11 месяцев.

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 24,54%. Купон: 22%. Текущая доходность: 21,94% на 2 года 9 месяцев с амортизацией.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 002Р-01 $RU000A10FMQ8 (21,92%) ВВВ+ на 3 года 5 месяцев
• ВУШ БО 001P-07 $RU000A10FGU2 (25,58%) ВВВ+ на 3 года 2 месяца
• Рольф 001Р-09 $RU000A10F850 (22,15%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,73%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 6 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (26,2%) ВВВ+ на 1 год 3 месяца

По итогу: Топливный кризис стал новой головной болью. Машины без бензина простаивают, но затраты на лизинг и обслуживание никуда не деваются. Сотрудники тратят больше времени на поиск заправок, а клиенты, уставшие искать работающие АЗС, уходят к конкурентам.

Краткосрочные обязательства за год выросли с 20% до 54,5%, что делает компанию уязвимой. Единственная опора — кредитные линии от акционера на 10 млрд рублей. Но они выборные, и если Винченцо Трани ужесточит условия, компания не сможет расплатиться по текущим долгам.

Я вышел из облигаций этого эмитента еще в начале года — тогда ситуация казалась слишком туманной. Сейчас она прояснилась, но не настолько, чтобы возвращать бумаги обратно. Проблем и рисков по-прежнему хватает, так что я занимаю выжидательную позицию. Продолжаю следить за развитием событий и буду держать вас в курсе. А как у вас — готовы держать такие облигации в своих портфелях?

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Свежие облигации Делимобиль 1Р-09 на 3,5 года. Сколько стоит твой спокойный сон?

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

Российский рынок акций в понедельник продемонстрировал заметный рост — индекс Мосбиржи закрылся на уровне 2368,77 пункта, что на 3% выше результата пятницы.

Впрочем, оживление на площадке началось ещё до выходных: в последний день прошлой недели индикатор буквально за час прибавил 5%, отыгрывая самые глубокие дневные минимумы. Этот рывок, по всей видимости, был спровоцирован событиями вокруг брокера «Алор+» — аннулирование его депозитарной лицензии заставило игроков экстренно закрывать шорты, что создало эффект сжатия и подтолкнуло котировки вверх.

На старте новой недели рынок получил дополнительную поддержку сразу с двух сторон: нефтяные цены пошли вверх, а рубль продолжил сдавать позиции, что традиционно играет на руку нашим экспортерам. Вроде бы конъектура складывается благоприятная, но если копнуть глубже, становится тревожно.

Внешний контур остаётся крайне напряжённым — геополитический фон только ухудшается, удары по российской нефтепереработке становятся всё более системными, а следствием этого становится топливное подорожание, раскручивающее инфляционную спираль. Все эти риски никуда не исчезли, а значит, текущий отскок вполне может оказаться краткосрочным.

Удары дронов вывели из строя около 25% мощностей нефтепереработки в России. ЦБ пока не планирует экстренных заседаний по этому поводу, но на следующем совещании, скорее всего, заморозит ключевую ставку вместо её снижения. Кроме того, с 1 июля логистические компании анонсировали повышение тарифов минимум на 10%, что неизбежно потянет за собой рост цен на все товары.

Отсрочка ужесточения условий «Семейной ипотеки» стала позитивным сигналом для строительного сектора — акции девелоперов отреагировали ростом.

Минфин перенес вступление в силу новых правил с 1 июля на осенний период, сославшись на необходимость доработки инструментария в соответствии с президентскими поручениями. Таким образом, до осени сохраняется возможность оформления кредита по текущей ставке 6%.

Новости валюты: С 1 по 6 июля ЦБ ежедневно будет покупать валюту на 9,34 млрд рублей с учетом операций Минфина по бюджетному правилу. Во втором полугодии объем зеркалирующих продаж валюты снизится с 4,62 млрд до 0,58 млрд рублей в день — фактически обнулится.

Теперь ключевой вопрос: каким будет новый объем покупок по бюджетному правилу с 6 июля. Ожидается, что он вырастет примерно вдвое. Ждем данных от Минфина в пятницу.

Что по ожиданиям: Индекс отыграл техническую перепроданность и закрепился выше 2300 пунктов. Однако это всего лишь коррекция, а не смена тренда — фундаментальных причин для роста нет. Шансы на устойчивое движение к 2400 невелики, в ближайшее время ждем торговлю в диапазоне 2300–2370 с высокой волатильностью. Эта отметка ранее выступала поддержкой в виде предыдущего трехлетнего минимума.

Вдобавок в июле пройдут дивидендные отсечки, которые создадут локальное давление на индекс. А без прогресса в переговорах по Украине рынок может снова упасть к 2200 пунктам.

• Лидеры: Эн+ (+6,1%), РусАгро (+6%), ПИК (+5,8%), Аэрофлот (+5,4%), ММК (+5,3%).

• Аутсайдеры: Циан (-1,1%), Сегежа (-0,8%).

30.06.2026 - вторник

•
#MRKP ГОСА по дивидендам за 2025 год в размере 0,0725 руб/акция
•
#GMKN ГОСА по дивидендам - рекомендация "не выплачивать"
•
#PLZL ГОСА по дивидендам за 1 квартал 2026 года в размере 29,05 руб/акция
•
#VTBR Собрание акционеров (в повестке допэмиссия и дивиденды)
•
#NMTP ГОСА по дивидендам за 2025 год в размере 1,1448 руб/акция
•
#DIAS #APTK #CBOM #DELI #PHOR Собрание акционеров
•
#SPBE ГОСА по дивидендам за 2025 год.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

💰НКР впервые присвоило Делимобилю кредитный рейтинг на уровне BBB+(RU), прогноз — стабильный

🔹ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI) сообщает, что Национальное кредитное рейтинговое агентство (НКР) присвоило компании кредитный рейтинг на уровне BBB+(RU). Прогноз по рейтингу — стабильный.

🔹НКР высоко оценивает бизнес-профиль Делимобиля. Оценка связана с устойчивыми позициями компании в ключевых городах присутствия. Агентство также отмечает высокое качество ключевых активов Делимобиля — собственного автопарка и операционной инфраструктуры.

🔹Оценку финансового профиля, по мнению рейтингового агентства, поддерживают умеренно высокие показатели ликвидности. Уровень корпоративного управления и управление операционными рисками оценивается выше среднего по рынку.

🔹Винченцо Трани, основатель и генеральный директор Делимобиля:

🔹«Рейтинг НКР — это независимая оценка нашего бизнеса, которая помогает укреплять доверие со стороны инвесторов и партнёров. В 2026 году нашим основным фокусом является работа над повышением операционной эффективности. Она позволяет нам сохранять финансовую устойчивость и последовательно реализовывать стратегию развития в интересах клиентов и инвесторов».

invest.delimobil.ru/tpost/oz5dcl3va1-nkr-vpervie-prisvoilo-delimobilyu-kredit

💰НКР впервые присвоило Делимобилю кредитный рейтинг на уровне BBB+(RU), прогноз  — стабильный

🚗 ИнвестВзгляд: Делимобиль.

paywall
Пост станет доступен после оплаты

💸Делимобиль объявляет финансовые результаты за первый квартал 2026 года

🔹ПАО «Каршеринг Руссия», бренд Делимобиль (тикер DELI), абсолютный лидер каршеринга в России, завершил 1 квартал 2026 года с результатами, которые полностью подтверждают успех обновлённой стратегии, запущенной в конце 2025 года. Стратегия ориентирована на доступность сервиса для пользователей, жёсткий контроль себестоимости и увеличение утилизации автопарка.

🔹Число проданных минут в расчете на автомобиль увеличилось на 51% год к году. Выручка составила 6,6 млрд руб.; выручка на один автомобиль выросла на 14% год к году. Коммерческие и управленческие расходы снизились год к году на 45% и 9% соответственно.

🔹Показатель EBITDA по итогам 1 квартала 2026 года достиг 922 млн руб. и продемонстрировал рост по сравнению с аналогичным периодом прошлого года на 23% в расчете на один автомобиль и на 8% в абсолютном значении, что особенно показательно на фоне снижения рынка. Чистый убыток сократился на 18% год к году. Показатель Чистый долг/EBITDA остался на уровне конца 2025 года — 4,8x.

🔹Компания продемонстрировала существенное улучшение результатов в сложных рыночных условиях. Усиление присутствия в эконом сегменте, который более востребован в регионах и снижение цены поездки на 25%, позволило Делимобилю планомерно возвращать клиентов, прекративших использование сервиса из за роста цен в 2025 году, продемонстрировать рост утилизации автопарка и средней длительности поездки.

🔹В 1 квартале 2026 года расходы на ремонт и обслуживание автомобилей снизились на 10% за счет систематического контроля затрат на собственных СТО. При этом рост загрузки автопарка не привел к увеличению аварийности, что позволило снизить страховые расходы на 20% год к году.

🔹Винченцо Трани, основатель и генеральный директор Делимобиля, поделился:

«Результаты первого квартала доказывают, что наша новая стратегия — доступный каршеринг эконом-класса, строгий контроль себестоимости и фокус на утилизации — работает идеально. Мы быстро адаптировались к рыночным условиям и перераспределили парк в регионы на фоне охлаждения рынка в Москве, тем самым укрепив свою позицию федерального каршеринга. Со второго квартала мы планируем поэтапно расширять автопарк, делая ставку на автомобили эконом-сегмента. Контроль всех компонентов себестоимости позволит удерживать доступные тарифы для пользователей без пропорционального роста затрат».

https://invest.delimobil.ru/tpost/isyezo92t1-delimobil-obyavlyaet-finansovie-rezultat

💸Делимобиль объявляет финансовые результаты за первый квартал 2026 года

💵Делимобиль перечислил денежные средства по выпуску облигаций RU000A10AV31 в полном объеме

🔹ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, перечислил в АО «НКО НРД» (Национальный расчетный депозитарий) денежные средства, для погашения облигационного выпуска серии 001Р-05 (ISIN: RU000A10AV31).

🔹Винченцо Трани, основатель и генеральный директор Делимобиля:

«Мы в полном объеме перевели средства на погашение пятого выпуска облигаций – для нас принципиально важно неукоснительно выполнять обязательства перед инвесторами. Делимобиль стабильно следует графику выплат, подтверждая финансовую устойчивость компании. Мы продолжаем развивать сервис для миллионов пользователей, укрепляя лидерские позиции на рынке каршеринга и раскрывая потенциал дальнейшего роста бизнеса. Публичный долговой рынок остается для нас ключевым источником финансирования, а прозрачная и взвешенная финансовая политика – основой доверия со стороны инвесторов».

https://invest.delimobil.ru/tpost/ek8zrzt4m1-delimobil-perechislil-denezhnie-sredstva

💵Делимобиль перечислил денежные средства по выпуску облигаций RU000A10AV31 в полном объеме

Феномен причастности. Фондовый рынок среди нас!


Для меня инвестиции давно стали не просто развлечением, а чем-то гораздо большим. И самое забавное: при этом они остаются моим хобби. Такое вот волшебство 🎩

Впервые я заинтересовался этим ещё в далёком 2014-м. Бросал, начинал заново, терял сотни тысяч — и зарабатывал миллионы. Казалось бы, азарт должен был выветриться, но нет — он только окреп. И, знаете, эта почти детская радость от удачной идеи — до сих пор со мной.
Да и от всяких глупых решений иногда тоже бывает смешно.

Я совершенно точно не профессионал. Есть тьма экспертов, которые сделают меня в две секунды. Но я и не пытаюсь быть лучше других — только лучше себя вчерашнего. Так, кстати, намного интереснее жить.
Нормально я в лирику ушёл? 🤣

А теперь — о насущном😜. Несмотря на солидный опыт в инвестировании, «детские приколы» никуда не делись.

Захожу я, значит, в Сбер, и такая мысль в голове: «Ну что, сотрудники, как вы тут работаете? А вон тот стул — возможно, куплен на мои деньги!» 💺 (И я такой эффектно двигаюсь в сторону кассы СБЕРа)

Потом еду куда-нибудь на машине — это вообще отдельное удовольствие. Каждая заправка превращается в живой фондовый рынок. Обычно выбираю Лукойл, Газпром нефть или зелёненькую Татнефть (зелёный — мой любимый цвет, потому что просто нравится 🌿).
Роснефть, кстати, ввбираю в качестве АЗС реже, хотя в портфеле под дивиденды — самое то.

Захожу на заправку, и в голове быстренько проносится (без стёба, с чистой иронией): «Ну как работается, народ? А я, между прочим, владелец вашей забегаловки!» 🤣

Хотел было заехать на «Трассу» (АЗС), недавно мимо проезжал, но подумал: «Пока бумаг в портфеле нет — заезжать не буду». И точка.

Самая забавная мысль посетила меня на майских. Гуляем с женой, и тут — я недавно взял облигации Вуша (хоть и считаю их бизнес не очень сильным, но жадность до купонов делает своё чёрное дело). Идём по району, стоят самокаты… «Экосистема МТС, так-так… А это Яндекс… Где же мой Вуш, а? Эй, мужик, ты чего на Яндексе поехал? А ну бери Вуш!» — вслух я это, конечно, не озвучиваю 😆

Жена ко мне: «Ты чего на все самокаты оборачиваешься?!» (Наверное, подумала, что я провожаю проезжающих дам взглядом). А я ей: «Да так, облигации Вуша докупать подумываю ».
Жена в этот момент вообще ничего не поняла.
Хорошая отговорка получилась, правда? 🤣

Ну и, конечно, проходя мимо парковок, я внимательно изучаю, какой там каршеринг.
«Так-так… Яндекс — эвакуируйтесь с этой парковки вместе с Ситидрайвом! Поставьте сюда Делимобиль!» 🚗

Не в обиду Яндексу и МТСу, Поисковик Яндекс - ты лучший😀 А МТС связью я уже лет 20 пользуюсь если не больше)

Каждому из нас хочется быть причастным к чему-то: к обществу, группе, кружку по интересам. Недаром в мире столько самых разных объединений.

Инвестиции делают нас причастными к этому замечательному сообществу. Главное — делать их с умом!
И помните: ваши деньги — ваша ответственность. 💪

А вы сталкивались с похожим феноменом? 😄
Расскажите свои истории в комментариях!

А больше про инвестиции, финансы и экономию - в моëм блоге! 😃

$LKOH $TATN $SIBN $MTSS $YDEX $WUSH $DELI $ROSN $EUTR $SBER

Делимобиль: обзор нового облигационного выпуска


Пока рынок переварил волну отчетностей, можно снова вернуться к облигациям – и посмотреть, что сегодня предлагает долговой рынок.
Один из свежих кейсов – новый выпуск от Делимобиль. Компания проводит сбор заявок на 3-летние облигации объемом 1 млрд руб., выпуская серию 001P-08.

📊 Параметры выпуска:

◾️Купон – до 23% годовых по первому купону
◾️Доходность к погашению – до 25,59% годовых
◾️Купоны фиксированные, выплаты ежемесячные
◾️Погашение амортизационное – по 25% номинала в 24-й, 28-й, 32-й и 36-й купон
◾️Рейтинг: BBB+ от АКРА
◾️Сбор заявок - до 5 мая, техническое размещение - 8 мая

При этом важно понимать контекст. У компании уже около 18 млрд руб. облигаций в обращении, а впереди погашения 6,5 млрд руб. в мае и еще 3,5 млрд руб. в октябре. На этом фоне новый выпуск выглядит как часть сбалансированной стратегии управления долговой нагрузкой и комфортного рефинансирования.

📈 И здесь важен второй слой истории – операционные результаты.
По итогам 1 квартала 2026 компания $DELI показала исторический максимум эффективности:

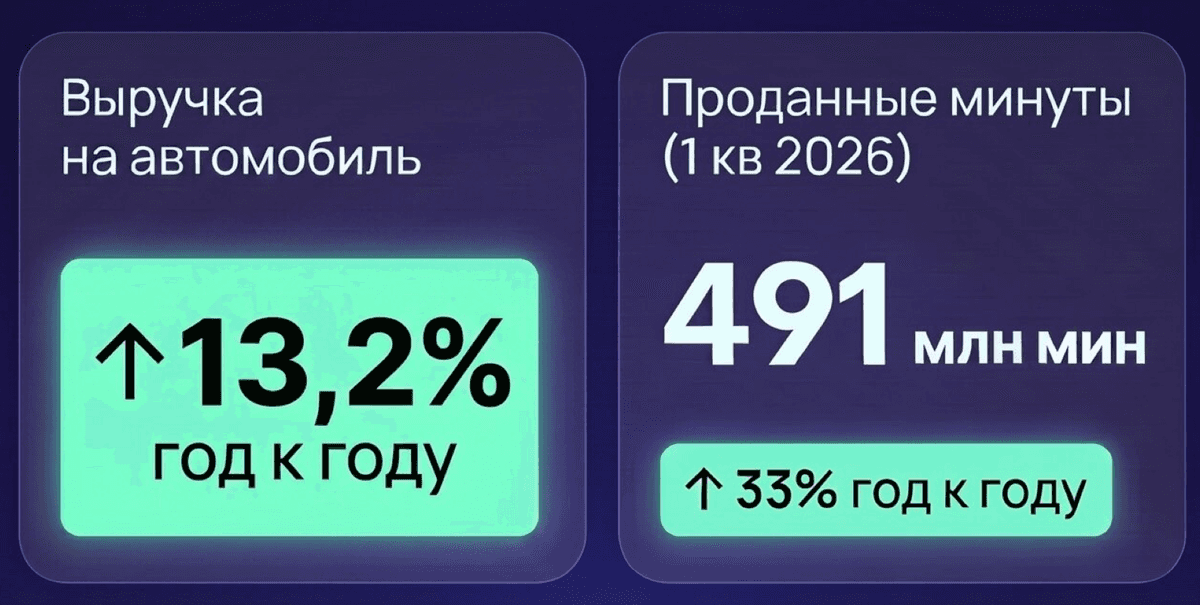
◾️Проданные минуты выросли на 33% до 491 млн
◾️Проданные минуты на автомобиль – на 50%
◾️Средняя длительность поездки – на 34%
◾️Выручка на автомобиль – на 13,2%

Тут важно отметить, что новая стратегия начинает давать результат. Делимобиль сместил фокус в сторону машин эконом-сегмента и сделал ставку на эффективность каждого автомобиля, а не просто на рост автопарка. Судя по динамике проданных минут, загрузки флота и росту выручки на машину, эта модель уже начинает подтверждаться цифрами.

🗣 Как отметил основатель и CEO Винченцо Трани, компания также рассчитывает получить позитивный эффект от снижения ставки, поскольку существенная часть обязательств привлечена по плавающей ставке. А это уже потенциально история не только про рост операционной эффективности, но и про снижение давления процентных расходов.

🧐Вывод

Текущий выпуск предлагает одну из заметных доходностей на рынке. При этом компания выходит на рынок с уже подтверждаемой динамикой операционных показателей. В условиях возможного снижения ставок подобные уровни доходности в будущих размещениях могут встречаться реже.
Выпуск может быть интересен инвесторам с повышенным риск-профилем, которым интересен высокодоходный сегмент.

Ставьте 👍
#обзор_компании #облигаций
©Биржевая Ключница

Делимобиль: обзор нового облигационного выпуска

Скрытый козырь нового облигационного выпуска Делимобиля

Российский рынок каршеринга стабильно растёт двузначными темпами, и как облигационер компании Делимобиль я внимательно слежу за отраслевыми трендами и развитием компании. Эмитент готовит к размещению новый облигационный выпуск, и я предлагаю подробнее изучить этот инвестиционный кейс.

🚗 Итак, Делимобиль до 5 мая проводит сбор заявок на новый облигационный выпуск серии 001P-08 объёмом 1 млрд рублей. Техническое размещение состоится 8 мая. Срок обращения составит 3 года, а ставка ежемесячного фиксированного купона не превысит 23% годовых, что ориентирует на доходность к погашению не выше 25,59% годовых. При этом в последний год обращения ежеквартально осуществляется погашение номинальной стоимости амортизационными частями - по 25% в даты выплат 24-го, 28-го, 32-го, 36-го купонов.

Теперь давайте пробежимся по операционным результатам эмитента за первый квартал 2026 года. Количество проданных минут выросло на 33% до 491 млн. Руководство компании пересмотрело стратегию, сделав ставку на автомобили эконом-класса, которые пользуются наибольшим спросом среди жителей крупных городов благодаря привлекательному сочетанию цены и качества.

📊 Да, вызовы есть. Жёсткая монетарная политика ЦБ вынудила сократить автопарк на 11% до 27,3 тыс. автомобилей. Однако количество проданных минут на одну машину в отчётном периоде выросло на 50%. Рынок каршеринга входит в эпоху операционной эффективности, и Делимобиль доказывает, что может гибко адаптировать свою бизнес-модель.

Ещё один важный аспект — в середине февраля компанию включили в «белый список» Минцифры, что позволяет сервису работать при ограниченном мобильном интернете. По оценкам менеджмента, в 2025 году из-за проблем с геолокацией и мобильным интернетом компания недосчиталась выручки на уровне до 10%. Теперь этот риск нивелирован, что должно положительно отразиться на росте операционных доходов.

💼 Кредитный рейтинг «ВВВ+» с «негативным» прогнозом от АКРА. Высокая доходность здесь идёт бок о бок с повышенными рисками. Однако у компании уже шесть выпусков в обращении, и по всем она исправно платит купоны и проходит оферты.

Новый выпуск Делимобиля планируют включить в сектор РИИ МосБиржи, который предполагает освобождение от уплаты НДФЛ при владении ценными бумагами от года, что также выступает неплохим подспорьем для инвесторов, желающих зафиксировать высокую доходность в условиях снижающихся ставок по банковским депозитам.

❗️Не является инвестиционной рекомендацией
$DELI

Скрытый козырь нового облигационного выпуска Делимобиля

🚗 ИнвестВзгляд: Делимобиль.

🧐 Делимобиль — лидер российского рынка каршеринга, предоставляющий услуги краткосрочной аренды автомобилей через мобильное приложение.


📊 Ключевые результаты за I квартал 2026 года
Автопарк (шт.) - 27,3 тыс (–11%)
Проданные минуты (млн) - 491 (+33%)
Активные пользователи в месяц - 517 тыс (–2%)
Несмотря на сокращение автопарка, компания достигла исторического максимума операционной эффективности. Рост проданных минут свидетельствует об оптимизации бизнес-модели.


🔀 Сравнительный анализ с конкурентами
- Ситидрайв — второй по размеру автопарка игрок на российском рынке каршеринга. Компания активно развивает сервис в нескольких крупных городах России.
- Яндекс Драйв — часть экосистемы Яндекса, занимает третье место по размеру автопарка. Ключевое преимущество — глубокая интеграция с другими сервисами Яндекса и доступ к широкой клиентской базе.
- BelkaCar — независимый сервис, один из первых на российском рынке каршеринга. Компания уступает по масштабам конкурентам.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 100–120₽. Сохранение текущих темпов роста, умеренная конкуренция, стабильная макроэкономика.
- Оптимистичный. 120-155₽. Ускорение роста выручки, расширение автопарка, стремительное снижение КС.
- Пессимистичный. 60-80₽. Рост конкуренции, регуляторные риски.


🎯 ИнвестВзгляд: Компания демонстрирует устойчивый рост эффективности, лидерство на рынке и высокий потенциал для дальнейшего развития даже в условиях сокращения автопарка. Для консервативного инвестора — держать позицию с возможностью докупки при коррекциях.


$DELI $YDEX

🚗 ИнвестВзгляд: Делимобиль.

23% на каршеринге. Свежие облигации Делимобиль 1Р-08 на 3 года. Готовы рискнуть?

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России, автопарк которой на конец сентября 2025 года насчитывал 30 тыс. машин.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

📍 Параметры выпуска КарРус-001Р-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 23,00% годовых (YTM не выше 25,59% годовых)
• Выплаты: ежемесячно
• Амортизация: по 25% в даты 24-го, 28-го, 32-го и 36-го купонов
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 30 апреля
• Дата размещения: 06 мая

Рейтинг надежности: 30 декабре 2025 года АКРА понизило рейтинг эмитента до BBB+(RU) с «негативным» прогнозом.

Причина снижения оценок — ухудшение ситуации с долгами, ликвидностью и денежным потоком. На бизнес также влияют технические сбои (геолокация, отключения интернета) и высокая ключевая ставка, из-за которой проценты по кредитам выросли.

📍 Финансовые результаты по МСФО за 2025 год:

• Выручка: 30,8 млрд руб. (+11% г/г)
• EBITDA: 6,2 млрд руб. (-3% г/г)
• Рентабельность по EBITDA: 20% (-3 п.п.)

• Чистый убыток: 3,7 млрд руб. (против чистой прибыли в 8 млн руб. за 2024 г.)
• Чистый долг/EBITDA: 4,8х (4,6х на конец 2024 г.)

Чистая прибыль стала отрицательной — сказались крупные вложения в развитие и рост процентных расходов. Зато к концу первой половины 2025 года инвестиции в инфраструктуру закончили: построили свою сеть СТО и первый распределительный центр автозапчастей.

Во втором полугодии уже занялись оптимизацией. В итоге рентабельность каршеринга выросла с 18 до 21%, сократили автопарк, а расходы на обслуживание, ремонт и зарплаты тоже пошли вниз.

📍 В обращении находится 6 выпусков биржевых облигаций компании на 18 млрд рублей:

• Делимобиль 001Р-06
#RU000A10BY52 Доходность: 28,30%. Купон: 20,00%. Текущая доходность: 21,51% на 2 года 1 месяц.

• Делимобиль 1Р-03
#RU000A106UW3 Доходность: 34,54%. Купон: 13,70%. Текущая доходность: 16,41% на 1 год 3 месяца.

За 5 месяцев предстоит погасить три выпуска облигаций на 10 млрд руб. (треть всего долга).

Резервный фонд: В декабре прошлого года были подписаны договоры с мажоритарным акционером и ещё с одной своей же компанией — те открыли им кредитные линии на 7,5 и 2,5 миллиарда. Так что, даже если компания не найдет, чем закрыть текущие долги, эти кредиты помогут пережить чёрную полосу.

📍 Что готов предложить нам рынок долга:

• Эталон Финанс 002P-05
#RU000A10EST2 (23,79%) ВВВ+ на 2 года 11 месяцев с амортизацией
• АРЕНЗА-ПРО 001P-07
#RU000A10EAB8 (17,73%) ВВВ+ на 2 года 10 месяцев с амортизацией
• ВУШ 001P-04
#RU000A10BS76 (24,89%) ВВВ+ на 2 года 1 месяц
• Лайфстрим БО-П02
#RU000A1068S9 (18,97%) ВВВ+ на 2 года с амортизацией
• Глоракс 001Р-04
#RU000A10B9Q9 (19,71%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01
#RU000A10EG44 (16,65%) ВВВ+ на 1 год 10 месяцев
• Воксис 001Р-02
#RU000A10E9Z7 (21,22%) ВВВ+ на 1 год 9 месяцев

Что по итогу: Кредит акционера гарантирует прохождение майского рефинанса. Поэтому с погашением коротких облигаций в этом году проблем не будет — держатели могут не волноваться. Также позитива добавляет новость, что сервисы каршеринга «Делимобиль» добавлены в белый список.

Я вышел из облигаций этого эмитента ещё при разборе прошлой отчётности — тогда ситуация выглядела крайне неопределённо. Сейчас ясности стало чуть больше, но проблем и препятствий на пути всё ещё предостаточно. Поэтому возвращать бумаги в портфель пока не тороплюсь. За эмитентом продолжу наблюдать и буду держать вас в курсе.

По чек-листу в планах — годовые отчёты «Оил Ресурс» и «АйДи Коллект». Посмотрим, что интересного можно найти в секторе ВДО.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

23% на каршеринге. Свежие облигации Делимобиль 1Р-08 на 3 года. Готовы рискнуть?