Поиск

ММК - еще один штрих к положению дел в отрасли

Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

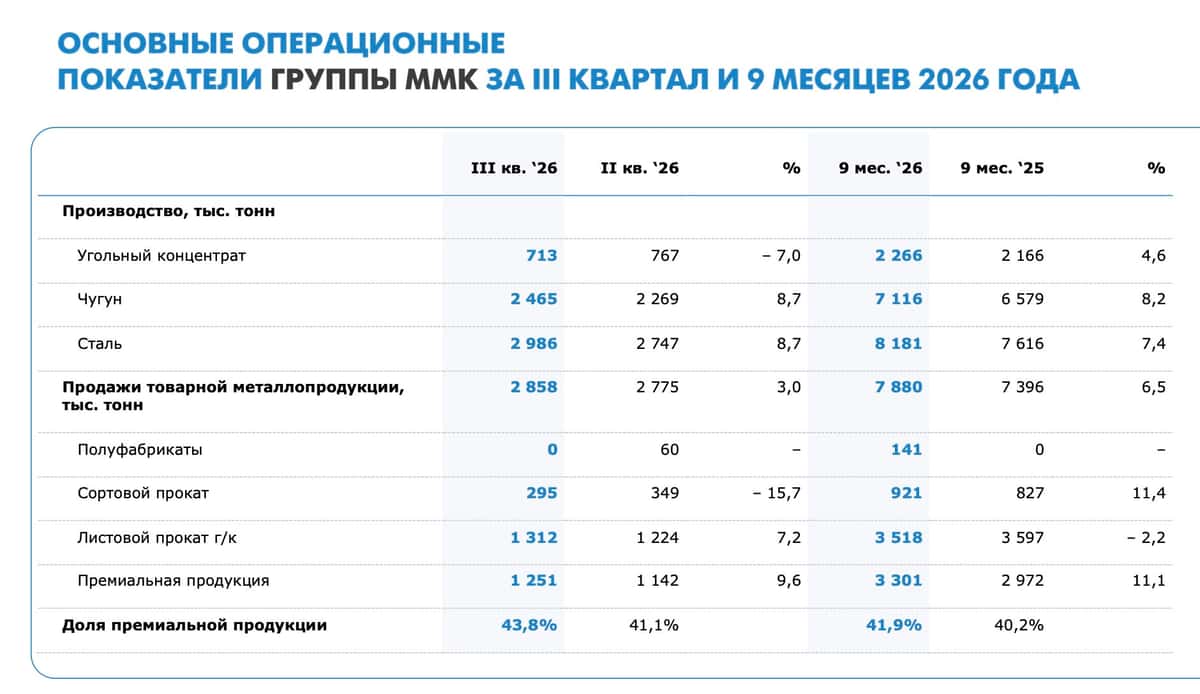
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

ММК - еще один штрих к положению дел в отрасли

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы
Северсталь. Отчет за 3 кв 2026 по МСФО

Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26

Что нравится:

▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);

Что не нравится:

▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).

Дивиденды:

Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.

СД принял решение не распределять дивиденды за 3 квартал 2026 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);

После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.

Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).

Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).

Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).

По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).

FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.

В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.

По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).

С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.

Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).

Прогнозная справедливая стоимость - 885 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Северсталь. Отчет за 3 кв 2026 по МСФО

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

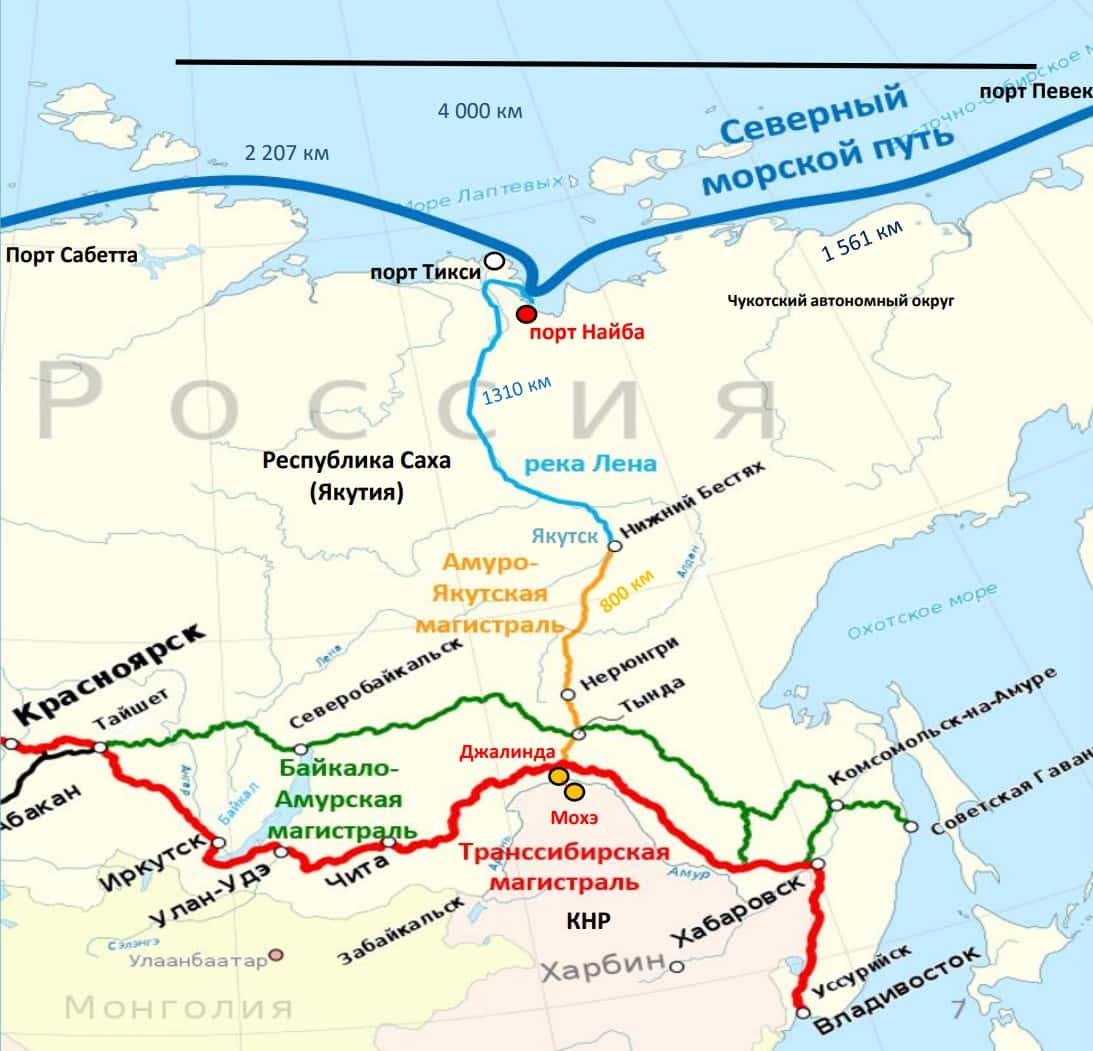
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

🏤 Мегановости 🗞 👉📰

1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.

Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.

🏤 Мегановости 🗞 👉📰

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

🚀 Ведущая металлургическая компания страны $CHMF входит в число объектов критической инфраструктуры. Совместно с нами они перешли с решения Microsoft на платформу автоматизации и управления IT-инфраструктурой Astra Automation.

Проект стартовал в середине 2024 года. Наша платформа закрыла около 15 сценариев автоматизации компании и стала единым инструментом для управления серверной инфраструктурой. Все операции соответствуют российским и международным стандартам безопасности.

⭐️ Ключевые результаты внедрения

· Ускорение: настройка 16 серверов занимает минуту вместо часа.
· Безопасность: все события системы автоматически видны службе информационной безопасности компании, а доступ к платформе распределен – у каждого сотрудника есть свой уровень прав.
· Надежность: исключен человеческий фактор, снижены риски простоев критической инфраструктуры.

Подробнее – в интервью CNews с руководителем проектов «Северстали» Борисом Юсуфовым: https://www.cnews.ru/articles/2026-04-14_severstal_zamenila_microsoft_orchestrator

❤️ Ваша
#ASTR

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

Европа vs Китай

🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР

Они считали себя сверхдержавой.
Они ошиблись.

Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.

Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.

⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ

24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.

Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.

📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ

Европа любит оперировать данными. Но здесь данные играют против неё:

🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.

А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.

🎯 КТО КОГО ПЕРЕИГРАЛ?

Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.

Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».

Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.

И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.

Выходит забавно;

Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.

🔥 Это не конец игры. Это только первый акт.

P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников

Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.

Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота

Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.

Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?

#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости

Европа vs Китай

Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?

На рынке начался отскок — дивидендные отсечки позади, участники сокращали плечи и закрывали шорты. Но называть это полноценным ростом пока рано: фундаментально почти ничего не изменилось, просто исчез тот самый навес продаж, который давил на рынок последние недели. Также вчера удалось достаточно успешно снять перепроданность — недельный RSI был на отметке 13,0, что ниже даже кризисных уровней октября 2008 (13,2) и февраля 2022 (15,2).

Дивиденды по всем прошедшим отсечкам составят более триллиона рублей. Половина уйдет государству, половина — на брокерские счета. По мере поступления этих средств рынок акций может получить временную поддержку. Но на этом позитив, пожалуй, исчерпывается — сегодня выходят данные по инфляционным ожиданиям, и здесь возможны сюрпризы.

Отскоку способствует и геополитический фон. МИД РФ подтвердил, что прорабатывается встреча Лаврова и Рубио в Маниле, куда глава МИД России отправится 21–23 июля. Плюс Financial Times сообщила о «коллапсе» поддержки новых санкций ЕС против России — страны устали от мер, бьющих по их собственным компаниям. В Брюсселе уже обсуждают три сценария, включая полный отказ от 21-го пакета.

Среди позитива — заявление хуситов о возможной блокировке проливов для судов Саудовской Аравии. Эскалация вокруг Ирана и США также нарастает, что держит нефтяные цены в тонусе. А российские НПЗ постепенно возвращаются к продажам топлива на биржу — в вопросе топливного кризиса замаячила надежда.

На долговом рынке — резкий рост цен ОФЗ после приостановки аукционов Минфином. Минфин и раньше отменял аукционы, чтобы снизить давление на длинные выпуски после ужесточения риторики ЦБ 19 июня. В прошлую среду попытался разместить флоатер, но аукцион не состоялся.

Что по ставке: Текущие цены уже закладывают сохранение ставки. При этом вероятность снижения выглядит выше вероятности повышения. Так что математическое ожидание от заседания ЦБ остается позитивным: нейтральный сценарий уже учтен, а более мягкий сигнал может дать импульс к продолжению восстановления.

Меня интересует не столько сам отскок, сколько устойчивый тренд. После столь затяжного падения одной причины для роста недостаточно — должно сработать комбо. Как и к падению, которое стало результатом идеального шторма.

Но не спешите записывать меня в ряды вечных оптимистов. Да, отскок случился, но я прекрасно понимаю, что это лишь техническая коррекция на фоне снятой перепроданности. Дальше все будет зависеть от двух привычных переменных — геополитики и риторики ЦБ. По сути, рынок живет от одного заседания к другому в надежде услышать нужные слова.

Показателен пример Китая, где два госфонда выкупили акции на $9 млрд, чтобы остановить падение после двухнедельного обвала. Это классический китайский сценарий: государство заходит ровно в том объеме, чтобы прервать негативную динамику. Нам до такого, увы, далеко.

Из корпоративных новостей:

Северсталь
#CHMF опубликовала результаты за второй квартал: год к году продажи металлопродукции выросли на 9%. Выручка упала на 9%, EBITDA — на 38%, чистая прибыль — на 74%. Рентабельность составила 14%. Компания не выплатит дивиденды за второй квартал.

Банк ДОМ PФ
#DOMRF по итогам первого полугодия: объём портфеля превысил 8 трлн ₽, с начала года заключены 93 новые сделки на 6 млн квадратных метров.

Газпром
#GAZP в мае нарастил экспорт трубопроводного газа в Турцию на 6,6% г/г, до 1,27 млрд куб. м, сохранив долю в 34,9% от общего импорта Турции.

По итогам прошлого года Китай приобрел рекордные 9,799 миллиона тонн отечественного СПГ — на 18,3% больше, чем в 2024 году, и в 51 раз больше, чем в 2015 году.

• Лидеры: ЕвроТранс
#EUTR (+101,8%), ЭсЭфАй #SFIN (+49%), Whoosh #WUSH (+22%), РусАгро #RAGR (+20%).

• Аутсайдеры: Озон
#OZON (-5,75%), Циан #CNRU (-0,57%).

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?

Северсталь. Отчет за 2 кв 2026 по МСФО

Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48

Что нравится:

✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;

Что не нравится:

✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);

Дивиденды:

При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.

Компания не будет выплачивать дивиденды за 2 кв 2026 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);

Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.

Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).

Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).

Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.

FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.

Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.

Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.

При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).

Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Северсталь. Отчет за 2 кв 2026 по МСФО