Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
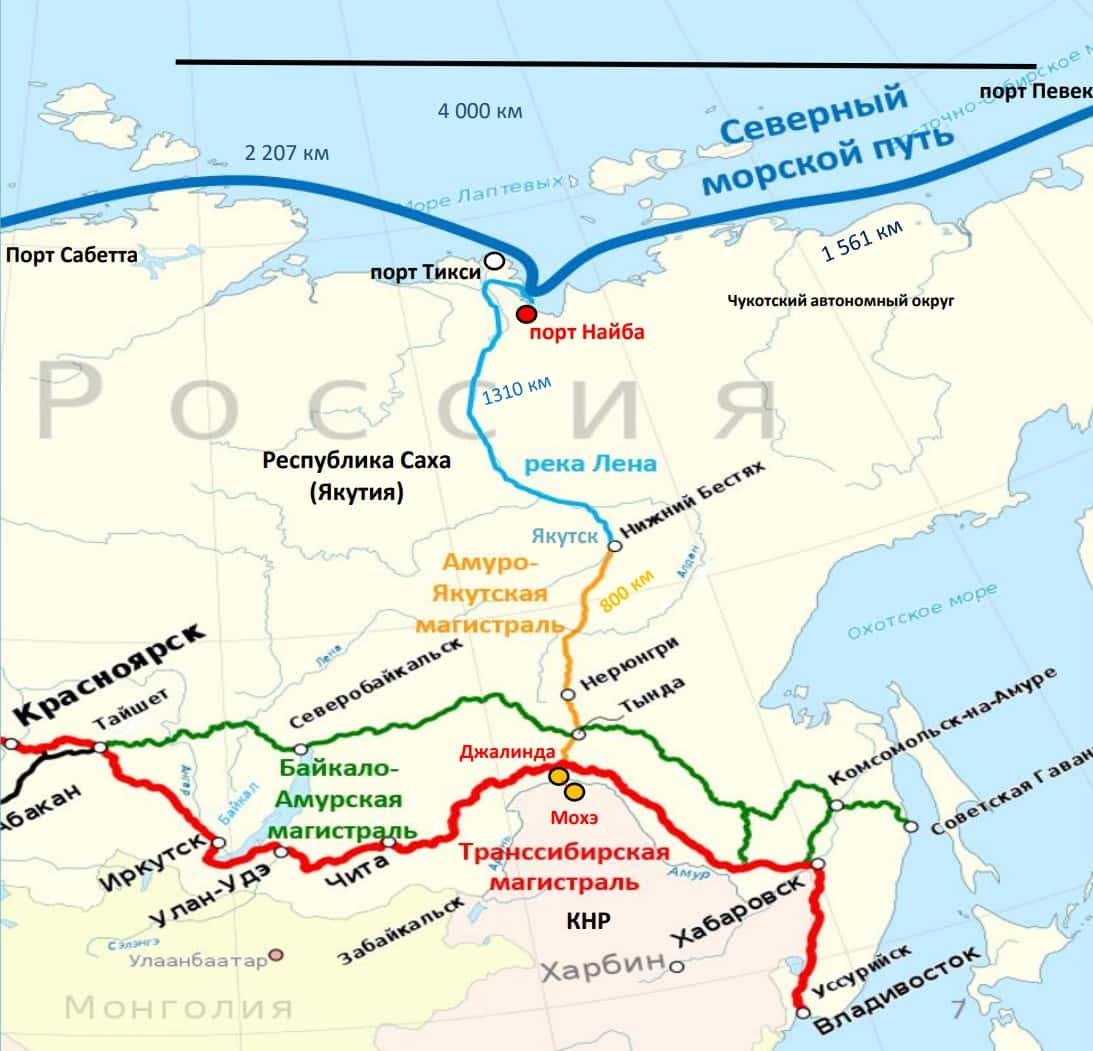
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.