Поиск
Энергия для воздушных гаваней
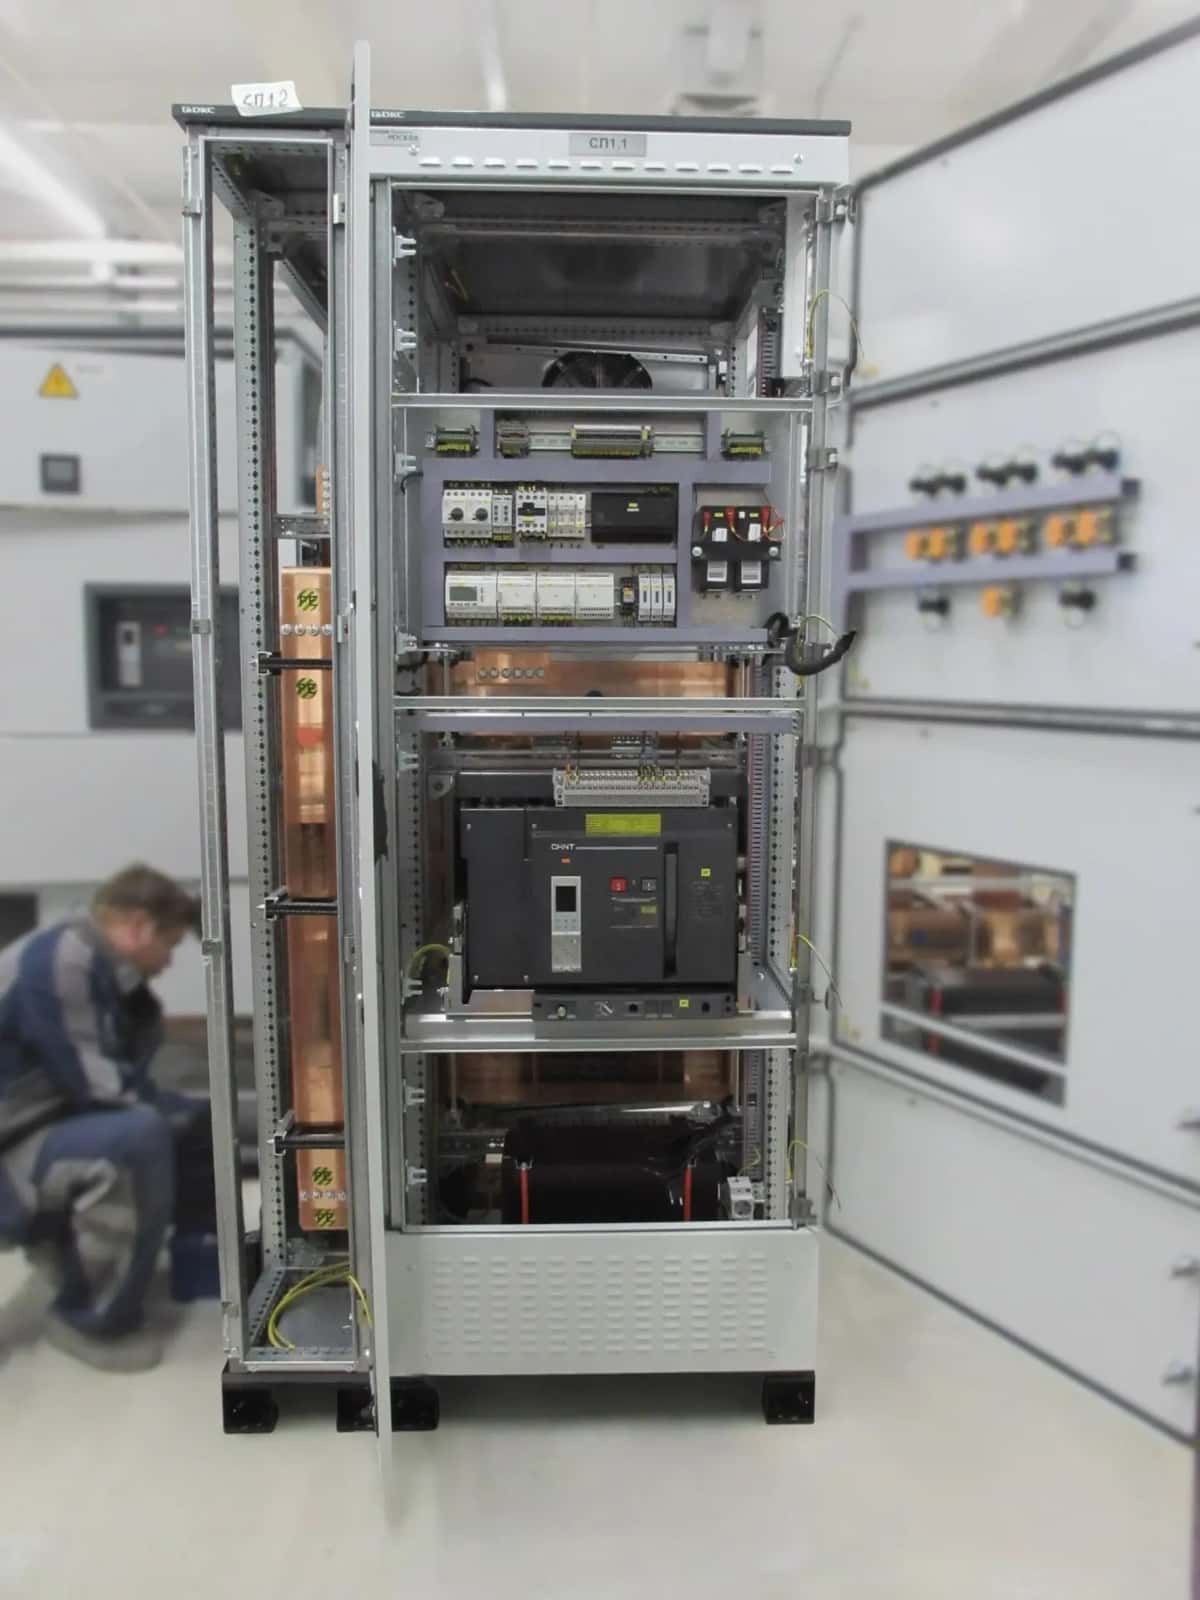
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.
Займер - перестройка бизнеса и его новые направления
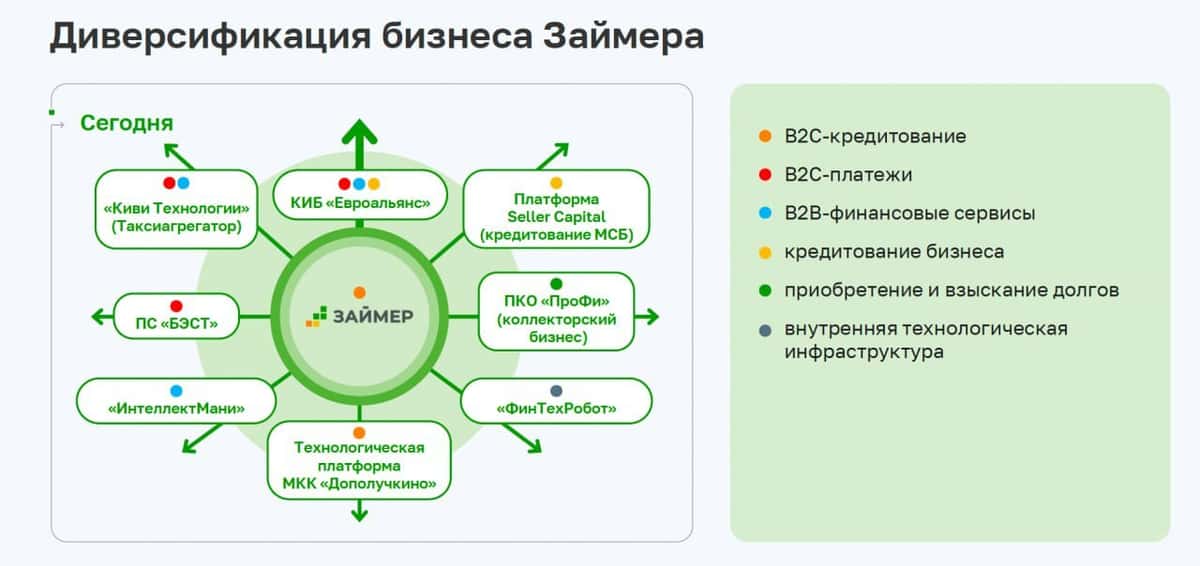
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.
💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.
Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.
📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.
💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.
В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM
Ozon - тест на прочность
В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.
📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.
Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.
📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.
Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.
Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.
В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.
❗️Не является инвестиционной рекомендацией
♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON
МТС Банк. Отчет за 2 кв 2026 по МСФО
Тикер: #MBNK
Текущая цена: 931
Капитализация: 34.9 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/
Мультипликаторы (LTM):
P/E - 1.92
P/BV - 0.28
NIM - 8.5%
COR - 6.7%
CIR - 37.2%
ROE - 17.6%
Что нравится:
✔️чистый комиссионный доход увеличился на 8.5% к/к (3.2 → 3.5 млрд);
✔️чистая прибыль выросла на 88.8% к/к (2.5 → 4.7 млрд);
✔️рост кредитного портфеля на 1.2% к/к (369.6 → 374.2 млрд);
✔️NIM вырос к/к (8.1 → 8.5%);
✔️процент ссуд с просрочкой 90 дней уменьшился с 10.4 до 8.7%.
Что не нравится:
✔️чистые процентный доход увеличился всего на 0.7% к/к (14.3 → 14.4 млрд);
✔️доход от операций с фин инструментами вырос на 95.5% к/к (604 → 27 млн).
Дивиденды:
Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 194.35 руб (ДД 20.88% от текущей цены).
Мой итог:
ЧПД увеличился, но скромно. Последние три квартала она держится примерно на сопоставимых значениях (12 → 14.6 → 14.3 → 14.4 млрд). А вот ЧПД с учетом резервов подрос более ощутимо (+18.8% к/к, 6.9 → 8.2 млрд). По ЧКД схема с чередованием рост и падения сохраняется и этот квартал был с положительной динамикой (4 → 3.4 → 3.2 → 3.5 млрд).
Чистая прибыль за квартал увеличилась очень ощутимо за счет роста ЧКП, ЧКД и гораздо меньшей эф. ставки налога на прибыль (16.8 vs 32% в 1 кв 2026). Прибыль за полгода выросла в 2.1 раза г/г (3.5 → 7.2 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, увеличились относительно прошлого года (1114 млн vs 723 млн во 2 кв 2025).
Кредитный портфель с начала 2025 года впервые показал рост. NIM улучшился и на дистанции динамика остается позитивной (6.6 → 8.1 → 8.1 → 8.5%). Стоимость риска после пикового значения последних двух лет снизилась (7.9 → 6.7%), но она все равно остается самой высокой среди основных банков. Средства клиентов снова вернулись к растущей динамики после падения в прошлом квартале (+5.7% к/к, 453.4 → 179.1 млрд).
Оценка МТС Банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там впереди доп. эмиссия плюс отношение к миноритариям, мягко говоря, не очень). При этом ROE также остался самым слабым среди основных банков (хуже только БСПБ и ВТБ).
Риском остается нахождение банка в периметре АФК Системы, которая пока крепко сидит в долговой яме (а тут еще удары по Озону). Плюс неизвестно какая будет дивидендная политика у материнской МТС. Итогом может быть как переток денежного потока из банка в ущерб его стратегии, так и "заражение" качества активов (грубо говоря, банку надо будет закладывать большую сумму резервов под кредиты выданные компаниям группы).
В соответствии со стратегией развития МТС Банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте и с учетом уже имеющихся результатов за полугодие прибыль за 2026 год может быть в районе 18.7 млрд, что дает P/E 2026 = 1.87 и дивиденд при 25% payout около 103.8 руб (ДД 11.15% от текущей цены) с поправкой на выплату по субордам. Но в теории банк может выплатить и больше. Это позволяет и див. политика, и коэффициенты достаточности капитала.
Также стоит помнить, что на балансе банка сохраняется большой пакет ОФЗ. Когда траектория снижения ключевой ставки будет более понятной и ожидаемой, облигации начнут давать доход от положительной переоценки (в дополнении к купонам).
Что в итоге? Банк стоит оценивается дешево и потенциально может дать хороший апсайд вместе с неплохой див. доходностью за 2026 год. Плюс на каком-то горизонте профит принесет пакет ОФЗ. С другой стороны, у МТС Банка ROE уступает основным конкурентам. ЧПД 3 квартал "топчется" плюс-минус на одном месте. При пэйауте в 25% доходность уже уступает тем же Сбербанку и Дом.РФ. Ну и элемент неопределенности из-за связанности с МТС и АФК Система.
Акций МТС банка нет в моем портфеле. Прогнозная справедливая стоимость - 1345 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?
Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.
Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.
В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.
Это принципиально меняет отношение к брокерскому счету.
Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?
Что произошло со Scalable Capital
Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.
Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.
Показателен даже не сам факт закрытия счетов, а профиль клиентов.
Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.
То есть определение:
«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»
перестает быть надежным.
И здесь возникает нюанс.
Российский паспорт сам по себе не означает автоматическую блокировку счета
Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.
Это не так.
Санкционное регулирование гораздо сложнее.
Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.
Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.
И вот здесь начинается гораздо более серьезная проблема.
Брокеру необязательно ждать прямого запрета государства.
Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.
Почему брокеру проще закрыть счет, чем что-то доказывать
Любой финансовый посредник считает экономику клиента.
Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.
Для него достаточно стандартного KYC.
Но клиент с российским гражданством потенциально требует дополнительной проверки:
— где он является налоговым резидентом;
— откуда поступают деньги;
— связан ли он с Россией экономически;
— через какие банки проходили средства;
— нет ли участников платежной цепочки в санкционных списках;
— кто является работодателем;
— где находится источник доходов;
— есть ли российский бизнес или активы;
— не возникли ли новые санкционные ограничения после открытия счета.
В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.
Это не означает, что любой россиянин подозревается в отмывании денег.
Механика другая.
Для банка или брокера увеличивается стоимость комплаенса.
Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.
Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.
То есть проблема появилась не вчера.
Сейчас она добралась непосредственно до брокерской инфраструктуры.
Interactive Brokers уже показывал, как это работает
Похожая история происходила раньше с Interactive Brokers.
В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.
Это показательный пример.
Сегодня брокер принимает вас.
Завтра меняется его risk appetite.
Послезавтра приходит письмо:
«У вас 30 дней».
Сам трейдинг при этом может идти идеально.
Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.
Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.
Это на их языке считывается как broker jurisdiction risk.
Почему торговать у одного брокера становится опасно
Трейдер обычно диверсифицирует позиции.
Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.
Но почему-то тот же принцип редко применяется к брокерам.
Представим профессионального трейдера с капиталом $100 000.
Все $100 000 находятся на одном европейском счете.
Приходит уведомление о прекращении обслуживания.
Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.
Но дальше появляются операционные вопросы.
Куда перевести деньги?
Примет ли перевод следующий брокер?
Не запросит ли банк Source of Funds?
Можно ли перенести открытые позиции?
Не придется ли закрывать их в неудачный момент?
Как быстро пройдет новый KYC?
Не изменит ли второй брокер свою политику через полгода?
Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.
Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.
Ждать письма о закрытии счета — худшая стратегия
Типичная ошибка выглядит так.
У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.
После получения уведомления начинается поиск.
Регистрация.
KYC.
Подтверждение адреса.
Source of Funds.
Тестовый депозит.
Проверка вывода.
И все это приходится делать одновременно с решением судьбы существующего портфеля.
Гораздо рациональнее проверить альтернативную инфраструктуру заранее.
Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.
Можно использовать модель 80/20 или 70/30.
Основной счет остается там, где трейдеру удобно работать.
Второй используется как резервный.
Главная задача — заранее проверить четыре вещи:
1. Проходит ли клиент KYC.
2. Реально ли пополняется счет из используемой платежной инфраструктуры.
3. Работает ли вывод обратно.
4. Подходят ли торговые условия под вашу стратегию.
Тестовый ввод денег без тестового вывода ничего не доказывает.
Какого брокера выбрать для россиян заграницей?
Одним из вариантов для трейдеров может стать NPB Markets.
На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.
Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.
Перенести счет
Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.
Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.
NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.
Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.
Например:
Scalable Capital остается для долгосрочного ETF-портфеля.
NPB Markets используется для Forex, металлов, индексов или другой активной торговли.
Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.
Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.
Что делать трейдеру с российским паспортом
Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.
Но считать вопрос решенным тоже опасно.
После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.
Поэтому разумная схема выглядит иначе.
Не ждать блокировки.
Заранее выбрать второй торговый контур.
Пройти KYC.
Внести сумму.
Совершить несколько сделок.
Проверить комиссии и фактический спред.
Сделать вывод денег.
NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.
Главный урок последних лет для трейдера вообще не про конкретного брокера.
Он про диверсификацию.
Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии
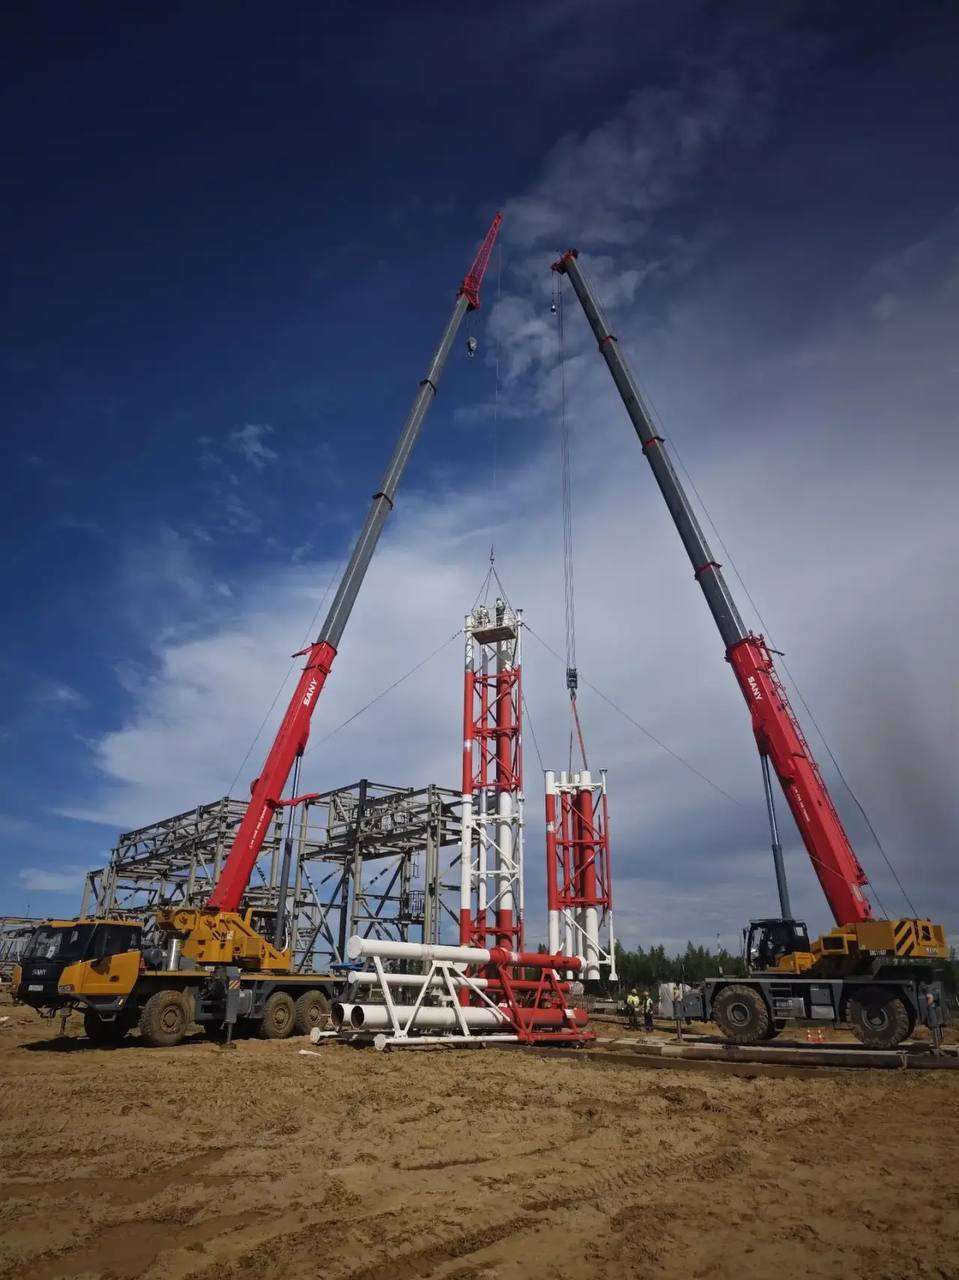
На одном из крупнейших объектов нефтедобычи Восточной Сибири в Республике Саха (Якутия) силами компании «РНГ-Инжиниринг» (ПАО «ЕЭТ», группа «ОМЗ Перспективные технологии») ведутся шефмонтажные работы совмещенной вертикальной факельной установки высотой 40 метров. Оборудование поставлено в комплекте с факельным оголовком, блоками регулирования газа и шкафом управления розжигом. Задача специалистов — обеспечить сборку и подготовку установки к последующему запуску в строгом соответствии с проектной документацией.
Совмещенная факельная установка спроектирована как элемент системы безопасности промысла. Ее назначение — прием и экологичное сжигание периодических, постоянных и аварийных сбросов горючих газов и паров.
Ключевая техническая особенность — способность одновременно утилизировать газы высокого и низкого давления. Конструкция факельного оголовка и внутренняя геометрия ствола исключают взаимное влияние потоков. Это гарантирует безостановочность технологических процессов и безопасность во всем диапазоне эксплуатационных режимов.
Оборудование прибыло на площадку в максимальной заводской готовности, что минимизирует объем сборочных операций в полевых условиях.
Элемент - ставка на будущее или потерянный рост?
Давненько я не затрагивал в блоге Группу Элемент. Предлагаю сегодня разобраться с перспективами компании, а заодно изучить их отчет за полный 2025 год. Особенно интересно будет поковырять отчет на фоне растущей неопределенности в отношении структуры акционеров.
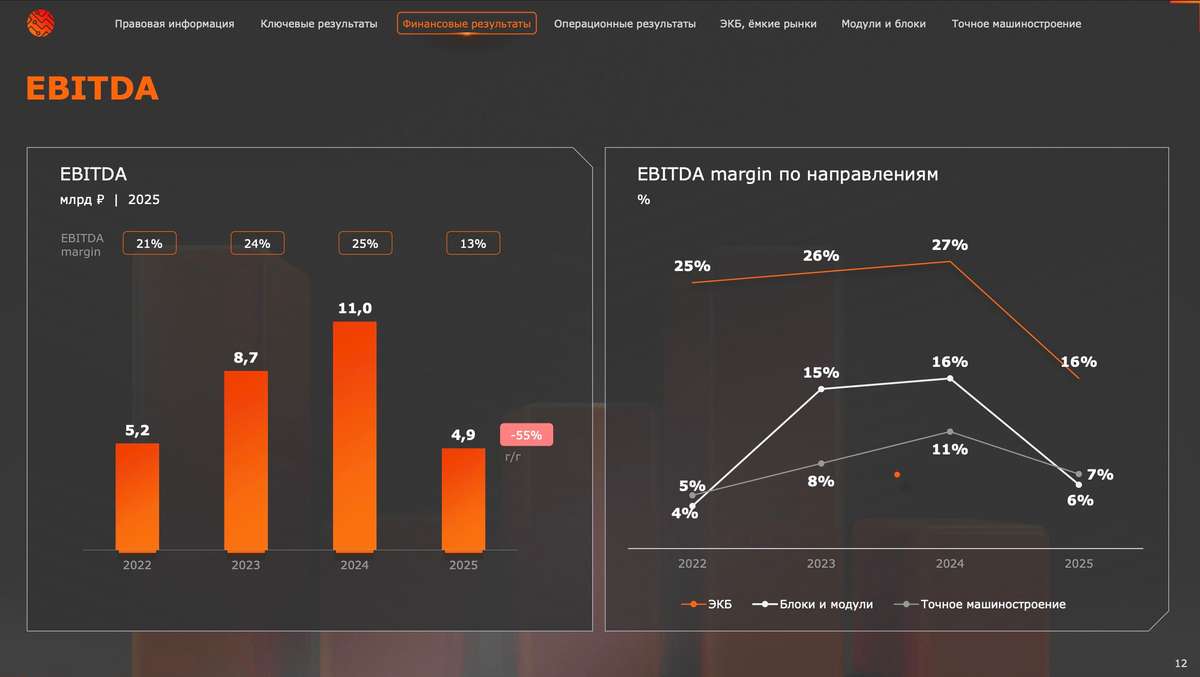
💻 Итак, по итогам 2025 года выручка Группы $ELMT снизилась на 12% до 38,6 млрд рублей. Основной удар пришелся на сегмент электронной компонентной базы, который просел на 29% из-за снижения спроса со стороны промышленных предприятий. При этом отдельные направления продолжают расти. Выручка сегмента «Точное машиностроение» увеличилась на 122%, а «Электронные блоки и модули» прибавили 33%. Однако их масштаб пока не позволяет компенсировать слабость основного бизнеса.
Микроэлектроника остается одной из самых перспективных отраслей российской экономики, а государство продолжает активно поддерживать производителей компонентной базы. На этом фоне падение выручки выглядит катастрофой. Компания пока не в силах изменить этот тренд.
📊 Операционная эффективность также находится под давлением. EBITDA по итогам 2025 года составила 4,9 млрд рублей, а рентабельность сократилась до 13%. Чистый убыток вообще составил 2,3 ярда. Для сравнения, еще годом ранее компания показывала гораздо более сильные результаты. Причина проста - рынок электроники постепенно охлаждается вслед за экономикой, а высокая ключевая ставка ограничивает инвестиции заказчиков.
Из позитивного отмечу долговую нагрузку. Исторически Элемент довольно аккуратно работал с долгом, а средства IPO были направлены на развитие производственных мощностей. Пока процентные расходы не выглядят критичной проблемой для бизнеса, в отличие от многих промышленных компаний.
💰 А вот по дивидендам новости разочаровали. Совет директоров рекомендовал не выплачивать дивиденды за 2025 год и оставить большую часть прибыли нераспределенной. Логика понятна - компания находится в инвестиционной фазе и продолжает строить фундамент для будущего роста. Однако для части инвесторов это станет неприятным сюрпризом.
В итоге получаем довольно неоднозначную историю. С одной стороны, рынок микроэлектроники остается стратегически важным, государственная поддержка сохраняется, а новые производственные проекты могут стать драйвером роста. С другой - выручка снижается, прибыльность ухудшается, а дивиденды поставлены на паузу. Пока Элемент выглядит скорее ставкой на развитие отрасли в горизонте нескольких лет, чем историей быстрого роста финансовых результатов.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня работать дальше и радовать вас новыми статьями
Лучший B2B ребрендинг
Как мы стали брендом для бизнеса, не переставая быть брендом для DIY-мастеров
🥉Бренд ВИ.ру взял бронзу в номинации «Лучший B2B ребрендинг» на премии креативных и маркетинговых коммуникаций Silver Mercury.
Много ли В2В-компаний с ярким и сильным брендингом вы знаете? В прошлом году мы решили, что наш должен быть таким! В этом посте рассказываем, как мы обновляли бренд и, главное, зачем ;)
📌 Ребрендинг стал финальным штрихом в нашей B2B-трансформации
Несколько лет подряд доля корпоративных клиентов в выручке ВИ.ру росла и составляла более 50%, а мы выстраивали под них процессы, улучшали ИT-инфраструктуру, сайт и приложение. Но бренд все еще воспринимали как B2C-бизнес — про дом, дачу и ремонт для себя. Мы решили сфокусировать позиционирование на B2B-направлении, сохранив при этом лояльность В2С-аудитории, чтобы бренд полностью соответствовал нашей стратегии и работал на нее.
📌 Что мы сделали всего за 6 месяцев:
▫️ провели масштабное исследование среди 1000+ представителей бизнеса
▫️ на его основе разработали новую бренд-систему (позиционирование, слоган, визуальный стиль и Tone of Voice)
▫️ обновили ~300 точек касания с клиентом
Каждый элемент ребрендинга мы тестировали на ЦА, чтобы они на 100% соответствовали новым атрибутам и создавали целостное восприятие.
🎯 Что мы получили:
Рост знания о нашей работе с В2В-аудиторией и, как следствие, рост доли клиентов из корпоративного сегмента — по итогам 2025 года доля В2В в выручке выросла до 75,2%. Наш проект показал возможность успешной трансформации бренда, когда рынок активно меняется, получил одну из самых престижных маркетинговых премий и отлично справился со своей задачей — мы стали ближе к тем, кто создает.
А как вы считаете, нам удалось донести новый посыл до рынка? Ставьте реакции и пишите, как вам обновленный бренд ВИ.ру!
#новостикомпании #Ви2В #всепроВИ #быстреерынка
Займер покупает не платежную систему. Займер покупает клиентов.
Сегодня Займер $ZAYM сообщил о приобретении 50% платежной системы БЭСТ за 587 млн руб. Но давайте по порядку. После IPO компания последовательно расширяет периметр группы. Сначала "Селлер Капитал", потом банк "Евроальянс", затем Таксиагрегатор и IntellectMoney. Покупка доли в БЭСТ выглядит логичным продолжением этой стратегии, однако в этот раз компания получает не только новый актив, но и доступ к совершенно новой аудитории клиентов.
По данным компании, объем трансграничных переводов физических лиц уже превышает 3 трлн руб. в год. За этими цифрами стоят миллионы людей, которые регулярно отправляют или получают деньги между Россией и другими странами. Это иностранные граждане, работающие в России, студенты, россияне, проживающие за рубежом, и другие пользователи международных переводов. Именно эта аудитория становится для Займера новой точкой роста.
Почему это может быть интересно❓️
Компания прямо говорит, что рассматривает денежный перевод как первую точку контакта с клиентом. Логика здесь довольно простая. Человек приходит в систему не за займом, а чтобы отправить или получить деньги. При этом он уже проходит идентификацию, формирует историю операций и оставляет достаточно данных для оценки своего финансового профиля. В результате группа получает клиента, которого не нужно искать через рекламу и привлекать с нуля.
Дальше такому пользователю можно предложить другие сервисы: электронный кошелёк Qplus, банковские продукты, кредитование или платежные решения. Поэтому для Займера комиссия за перевод может оказаться не самым важным источником дохода. Намного интереснее потенциальная возможность построить долгосрочные отношения с этой аудиторией.
📌 Ещё один элемент большой конструкции
Отдельно обращает на себя внимание участие Fusion Factor Fintech и АО "КИВИ". Именно КИВИ на протяжении многих лет была технологическим партнером БЭСТ и участвовала в развитии её инфраструктуры. Ранее я уже высказывала предположение, что Займер активно присматривается к активам, связанным с экосистемой КИВИ. Покупка БЭСТ выглядит ещё одним подтверждением этой идеи. Компания не просто расширяет линейку сервисов, а последовательно усиливает свои компетенции в платежной инфраструктуре и транзакционном бизнесе.
Покупка БЭСТ интересна ещё и тем, что хорошо вписывается в общую картину последних лет. Займер уже давно не ограничивается развитием только микрофинансового бизнеса. Сегодня в группе объединены микрокредитование, предпринимательское финансирование, банк, электронный кошелёк, платежные сервисы и теперь международные денежные переводы.
Что важно инвесторам❓️
При этом некоторые вопросы по сделке пока остаются без ответа. Компания не раскрывает финансовые показатели БЭСТ, поэтому оценить её как самостоятельный бизнес сегодня довольно сложно. Однако, судя по комментариям менеджмента, основной акцент делается не на текущих результатах платежной системы, а на её роли в построении многопродуктовой финансовой платформы.
Вероятно, инвесторы будут внимательно следить за тем, как покупка БЭСТ отразится на бизнесе Займера в целом. Насколько успешно получится работать с новой аудиторией и какие дополнительные возможности откроет эта сделка для других сервисов группы, станет понятно уже по мере её интеграции.
Для инвесторов сделка интересна ещё и тем, что платежный и транзакционный бизнес традиционно оценивается рынком по более высоким мультипликаторам, чем классическое микрокредитование. Поэтому важным будет не только финансовый результат самой БЭСТ, но и то, насколько успешно Займер сможет монетизировать новую клиентскую аудиторию.
❓Как считаете, что для финансовой компании выгоднее: каждый раз покупать нового клиента через рекламу или один раз купить инфраструктуру, которая приводит таких клиентов годами?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Мосбиржа - что покупать, если не её?
Словосочетание «покупка акций» в последнее время звучит немного пошло. Раскручивающаяся спираль военных конфликтов по всему миру и стоящая в одном шаге от рецессии экономика становятся заградительным барьером, препятствующим любым попыткам роста. Фондовый рынок РФ реагирует соответственно, находясь в изнурительном боковике с 2022 года и вернувшись на уровни 2019 года.
Такова диспозиция, ее мы не поменяем, можем только принять. Принять и подготовить портфели к разным сценариям. В одном из них наш портфель состоит из облигаций и, я бы сказал, тактического набора акций. В него не могут не входить акции Московской биржи $MOEX, которая продолжает уверенно проходить кризис по цифрам из отчета. Предлагаю сегодня его и посмотреть.
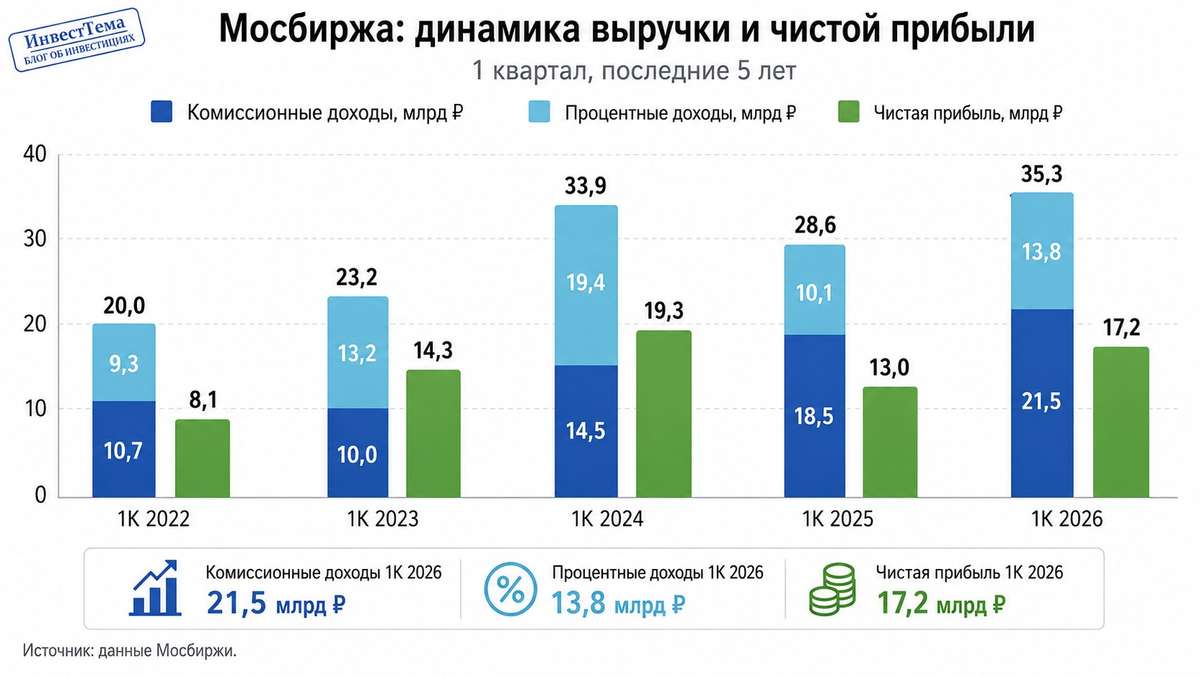
🏦 Итак, комиссионные доходы (основной элемент бизнес-модели) выросли за 1 квартал 2026 года на 16,2% до 21,5 млрд рублей. Доходы драйвит срочный рынок (+66%) и рынок облигаций (+21%), где сохраняется высокая активность участников. А вот рынок акций продолжает стагнировать. Комиссионные доходы в этом сегменте снизились сразу на 40% из-за падения объемов торгов.
Главный сюрприз квартала - процентные доходы. Чистый процентный доход вырос на 36,9% до 13,8 млрд рублей. Многие ожидали обратной динамики на фоне снижения ключевой ставки, однако высокая клиентская активность и рост остатков на счетах позволили Мосбирже существенно улучшить результат. В итоге доля комиссионных доходов в структуре выручки составила 61%, что выглядит довольно сбалансированно.
При этом компании удалось неплохо поработать над расходами. Операционные затраты снизились на 2,5%, а расходы на персонал сократились сразу на 16%. В результате EBITDA выросла на 42% до 24,8 млрд рублей, а чистая прибыль прибавила 32% и составила 17,2 млрд рублей. Вот и получается, что паттерн «Мосбиржа интересна только на высокой ставке» к эмитенту неприменим.
💰 Мосбиржа остается компанией практически без долговой нагрузки. В отличие от большинства эмитентов, рост ставки не давит на нее через процентные расходы. Наоборот, высокая ставка зачастую становится дополнительным источником дохода. А еще у компании щедрая дивидендная политика и двузначная доходность. За 2024 год инвесторы получили 13,7% доходности, за 2025 год уже рекомендовано 11,1%.
Мосбиржа вновь показала, что способна зарабатывать как на высокой активности инвесторов, так и на «процентной конъюнктуре». Однако ее акции не могут расти против рынка, такова их специфика. Нет притока новой ликвидности - получайте общерыночную коррекцию. Да и поступательное снижение ключевой ставки будет охлаждать доходы. Но уж если и ставить вопрос, какую компанию в портфель рассмотреть, то Мосбиржа - один из самых очевидных кандидатов.
❗️Не является инвестиционной рекомендацией
♥️ Предпраздничный день - это ли не повод поддержать лайком статью и мою мотивацию продолжать публиковать для вас полезную аналитику.
Автослед не ключ ко всему)
Правда об автоследовании, будьте внимательны!
Дисклеймер
Этот пост — субъективное мнение, он не призывает никого к действиям и не является рекламой.
Знаете, мне нравится общаться с людьми, нравится учить людей, что-то подсказывать. Это меня воодушевляет. Но иногда я поражаюсь людям. Насколько некоторые люди патологически непробиваемы. Я не хочу указывать на кого-то пальцем, скажем так, это абстрактно. Иногда я думаю, что некоторые просто созданы для того, чтобы быть обманутыми и чтобы терять свои деньги. Сколько бы я ни рассказывал о рисках, люди всё равно бегут рисковать, добровольно отдавая свои деньги.
Совсем недавно в «жёлтом» брокере я создал свои стратегии автоследования. Кстати, я за всё это время их и не рекламировал, так, пару раз писал о них. Но люди сами спрашивают меня о них. А буквально вчера написали под постом, не касающимся стратегии: «Зачем нужна твоя стратегия под 19% годовых, если есть Ойл Ресурс под 33% годовых?»
И вот тут давайте я расскажу несколько фишек про автоследование. И первая оговорка для некоторых: включите наконец критическое мышление. Бумаги Ойл Ресурса с учётом реинвестирования процентного дохода на сегодня обещают больше 33% каждый год. Есть такое слово «риски», друзья, риски!
И в этой бумаге они большие. Как по-вашему, если есть такая доходность, вокруг что, одни дураки? Почему же все просто не выбирают бумагу под 33%? Зачем вообще другие бумаги, если есть вот такая? Я не говорю, что Ойл Ресурс — плохая бумага, я и сам держал и держу средства в этих бумагах. Но всё же высокая доходность — это всегда огромный риск потерять свои деньги и никогда их больше не увидеть.
А теперь коротко о моём автоследовании.
Я сделал его для себя, для галочки, при этом я никого насильно не заставляю использовать мои стратегии. Моя задача — всеми силами сделать их плюсовыми, стабильно плюсовыми. А сколько стратегий сливают деньги? — Космос просто. Тысячи и десятки тысяч людей сидят в минусовых стратегиях, как-то так.
Многие авторы умышленно указывают высокую прогнозируемую доходность, чтобы заработать на доверчивых людях. Можно указать хоть 200% прогнозируемой доходности, это ни к чему не обязывает. Кстати, в профилях у тех, кто предлагает автоследование, не раз видел прогнозируемую доходность огромную, а реальную — минимальную. Я не хочу никого обманывать завлекать в стратегии дурными трюками, закладываю минимум.
Человек из комментария оценил мою стратегию по одному месяцу её существования, но так делать категорически нельзя. В стратегиях даже для альтернативно мыслящих людей написано, что их оценивать имеет смысл после полугода существования.
Прежде чем делать вывод о стратегии, внимательно посмотрите, когда она создана. Многие ведутся на доходность 50%, 80%, 200–500%, но не могут понять почему и думают, что у них будет так же.
А причины тут часто две.
Первая: автор стратегии просто очень много лет назад открыл стратегию. Там написано 50–80%, а открыл он её 7 лет назад. Вот и прикиньте, сколько это в годовых.То есть отражена доходность за все годы существования стратегии)
Вторая: автор закупился в 2022 году, а теперь показывает высокую доходность просто потому, что закупился, когда упал весь рынок. Буквально упал на минимумы. Это больше элемент везения, чем экспертности.
P.S. Я не сказал, что кто-то хороший, а кто-то плохой. Я лишь призываю включать голову, анализировать и помнить о рисках.
Ваши деньги — ваша ответственность. На фото оставлю коммент, пожалуй.
P.S. 2 пост под которым оставлен коммент - вообще никак не касался моих стратегий авто следования. Есть еще другие бумаги, МГКЛ, Сегежа, Евротранс, УПТК, Самолет и другие. Но это совсем не значит, что у них все гарантированно будет хорошо.
Не ИИР
#голова_не_только_для_шапки
Хэдхантер. Отчет за 1 кв 2026 по МСФО
Тикер: #HEAD
Текущая цена: 2854
Капитализация: 134.7 млрд
Сектор: IT
Сайт: https://investor.hh.ru/
Мультипликаторы (LTM):
P\E - 7.37
P\BV - 7.82
P\S - 3.31
ROE - 106.2%
ND\EBITDA - отрицательный ND
EV\EBITDA - 5.38
Акт.\Обяз. - 1.8
Что нравится:
✔️чистая денежная позиция выросла на 17.2% к/к (12.2 → 14.3 млрд);
✔️нетто фин доход увеличился на 79.6% к/к (206 → 369.7 млн);
Что не нравится:
✔️снижение выручки на 9.4% к/к (10.5 → 9.5 млрд);
✔️FCF уменьшился на 54% к/к (7.2 → 3.3 млрд);
✔️чистая прибыль снизилась на 19.7% к/к (4.6 → 3.7 млрд);
✔️среднее соотношение активов к обязательствам.
Дивиденды:
Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скорр. чистой прибыли по МСФО, если отношение ND\скор. EBITDA за последние 12 месяцев < 2.5 (если выше, то СД решает, исходя из конъюктуры).
По данным сайта Доход дивиденд за 1 полугодие 2026 года составит 179.81 руб. на акцию (ДД 6.3% от текущей цены).
Мой итог:
Выручка продолжила снижаться к/к. Снижение есть и в сравнении с 1 кв 2025 (-1.5% к/к, 9.6 → 9.5 млрд).
Выручка в разрезе продуктов (к/к):
- пакетные подписки -13.4% (2.42 → 2.1 млрд);
- доступ к базе соискателей -14.5% (1.33 → 1.13 млрд);
- объявления о вакансиях -0.7% (4.7 → 4.68 млрд);
- дополнительные услуги -21.2% (2.02 → 1.59 млрд).
Просадка по всем продуктам. Но в сравнении г/г есть прирост в "Объявления о вакансиях" и "Дополнительных услугах".
Выручка в разрезе клиентов (к/к):
- крупные в России -16.5% (4.38 → 3.65 млрд);
- малые и средние в России -2.8% (4.11 → 3.99 млрд);
- прочие в России -12.6% (0.63 → 0.55 млрд);
- прочие страны +5.1% (0.59 → 0.62 млрд).
Обращает на себя внимание снижение по крупным клиентам , но по ним есть элемент сезонности. Единственный момент, что снижение в 1 квартале самое заметное за последние 2 года.
Количество платящих клиентов выросло по всем категориям, кроме прочих стран (крупные +4.4%, МСБ +0.2%, прочие в РФ +2.3%, прочие страны -2.2%). Но каких-то выводов делать не стоит, нужна тенденция.
Чистая прибыль уменьшилась на фоне снижения выручки и ухудшения операционной рентабельности с 46.4 до 39.3%. Но в сравнении с 1 кв 2025 рост на 8.5% г/г (3.4 → 3.7 млрд).
FCF "уполовинился" из-за заметного уменьшения OCF (-49.2% к/к, 8 → 4.1 млрд). Кап. затраты в абсолютных цифрах снизились незначительно (-3.9% г/г, 765 → 735 млн).
"Кубышка" после снижения в 4 кв 2025 снова выросла и вернулась на уровень 3 квартала. Хотя во 2 квартале она уменьшится на 11 млрд за из-за выплаты дивидендов.
На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. Результаты 1 квартал пока никак не вписываются в заявленные планы, хотя можно отметить, что рентабельность по чистой прибыли в отчетном квартале лучше, чем была в 1 кв 2025 (39.2% vs 35.6%). В некотором базовом сценарии можно заложить рост в 4% за квартал г/г в среднем и 40% рентабельности по ЧП. В этом случае ХХ по итогам года заработает прибыль в районе 16.9 млрд, а это P\E 2026 = 7.96 и 358.75 руб дивидендной выплаты при pay out в 100% (ДД 12.57% от текущей цены).
Слабым, но все же позитивным сигналом является небольшое падение по hh-индексу (https://stats.hh.ru/) в апреле с 11.4 до 10.3 (тут чем меньше, тем лучше). Динамика вакансий в 2025 году пока нестабильная, но тоже с лучиком надежды. Отношение м/м с января (-11 → 14 → -3 → 2). Как-будто падение начинает снижаться.
Компания сейчас работает в непростой конъюктуре, но при этом продолжает генерировать FCF, позволяющий сохранять дивидендные выплаты на очень хорошем уровне. Также точкой роста будет постепенное восстановление активности на рынке труда на фоне снижения ключевой ставки. А еще дополнительно поддержит котировки обратный выкуп акций. Совет директоров одобрил buyback объемом до 15 млрд.
Все эти факторы позволяют смотреть на ХХ как на достаточно интересный актив на средне и долгосрочном горизонте.
Акции Хэдхантер есть в моем портфеле с долей 3.09% (лимит - 3%). Прогнозная справедливая стоимость - 3600 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
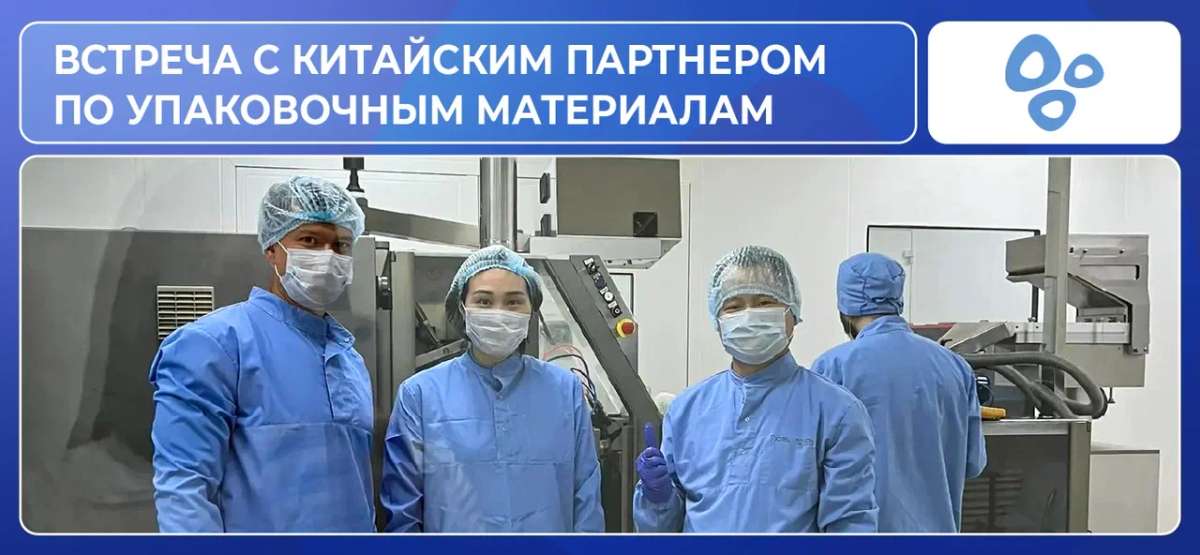
Встреча с китайским партнёром по упаковочным материалам
В марте на площадке «Озон» в г. Жигулёвск состоялась рабочая встреча с представителями компаний KENO PHARMA (поставщик упаковочных материалов фармкачества) и китайского производителя барьерных плёнок JIANGXI CHUNGUANG NEW MATERIALS TECHNOLOGY, CO LTD.
Цель встречи заключалась в налаживании стабильных режимов выпуска продукции на барьерных плёнках ПВХ/ПВДХ и ПВХ/ПВДХ/ПВХ — при технической поддержке специалистов JIANGXI. Совместная работа завершилась успешно: достигнуты договорённости, которые позволят оптимизировать производственные процессы.
«Для нас крайне важно поддерживать живые контакты с ключевыми поставщиками, — отметила директор по закупкам «Озон Фармацевтика» Ирина Янгильдина. — Такие встречи позволяют не просто обсудить технические детали, но и выстроить доверительные отношения, которые становятся фундаментом долгосрочного сотрудничества. В условиях динамичного рынка личные встречи помогают оперативно решать вопросы, сокращать риски и гарантировать стабильность производства»
#какустроено
Как вы знаете, фармацевтическая отрасль — это сфера с беспрецедентно строгими требованиями к качеству, безопасности и стабильности продукции. Каждый этап производства должен гарантировать неизменность свойств лекарств и их соответствие жёстким нормативам. И даже такой, на первый взгляд, «вспомогательный» элемент, как ПВХ-плёнка, не является исключением.
Барьерная плёнка фармацевтического качества — это многослойный материал (на основе ПВХ с покрытием из ПВДХ), сочетающий исключительные барьерные свойства (защита от влаги, кислорода, света, ароматов), термоформуемость для создания блистерных упаковок, высокую прозрачность для визуального контроля содержимого, совместимость с печатью и герметизацией, а также неукоснительное соответствие строгим международным стандартам.
Компания ChunGuangPackaging (основана в 2007 г.) — высокотехнологичное предприятие, которое занимается разработкой упаковки, исследованиями, производством и продажами. У компании две производственные площадки: в провинции Цзянси (где базируется JIANGXI CHUNGUANG) и Шанхае. Специализируется она на барьерных плёнках, востребованных в фармацевтической, косметической, пищевой и ветеринарной отраслях. Завод в Цзянси занимает 7,33 гектара, а производственная мощность достигает 200 тонн плёнки ПВХ в сутки. В компании работают более 400 сотрудников.
Прямое сотрудничество с технологичным партнёром из Китая позволяет гарантировать стабильные поставки качественных упаковочных материалов.
Благодарим коллег из JIANGXI CHUNGUANG и KENO PHARMA за продуктивный диалог и техническую поддержку. 💙
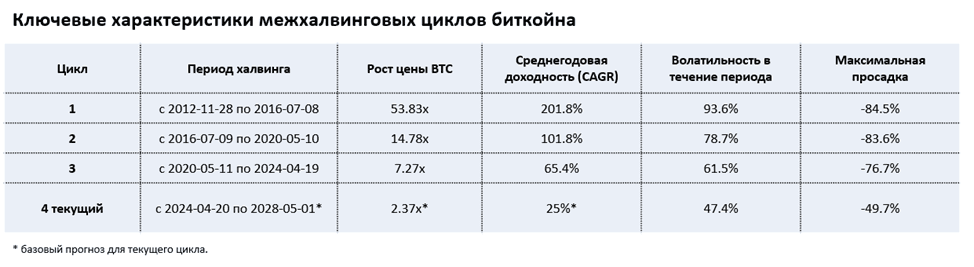
Анализ межхалвинговых циклов в биткоине и прогноз цен к халвингу в 2028 году
Полный текст статьи можно прочитать тут
Межхалвинговые циклы биткоина: основные временные кластеры для анализа цены
Для биткойна циклом обычно называют период между халвингами, продолжительность которого составляет около 4 лет. Такой подход не случаен. Халвинг — это момент, когда вдвое снижается награда майнерам за добытый блок, а значит, меняется темп эмиссии новых монет. Для актива, предложение которого заранее ограничено и предсказуемо, это ключевой элемент эмиссионной конструкции.
«Майнеры стремятся максимально эффективно использовать четырехлетний период, так как он является наиболее предсказуемым с точки зрения себестоимости добычи и выручки. Основная задача — окупить оборудование и нарастить мощности до момента, следующего халвинга, когда награда за блок сократится вдвое, радикально меняя экономику предприятия. Именно поэтому фаза расширения мощностей обычно приходится на начало цикла, создавая долгосрочный фундамент для роста сети.»
Именно поэтому межхалвинговые периоды остаются наиболее логичной рамкой для анализа ценовой динамики. Они позволяют связать динамику цены, доходности и риска не только с поведением рынка, но и с фундаментальной механикой предложения биткойна. Такой подход не означает, что цена биткойна определяется одним лишь халвингами. На нее одновременно влияют глобальная ликвидность, аппетит к риску, развитие инфраструктуры и институциональный спрос. Но халвинг остается важной точкой, вокруг которой эта динамика исторически структурировалась.
Эксперт RENI назвал опасные ошибки при строительстве и ремонте
При строительстве или ремонте желание максимально оптимизировать расходы — норма. Однако некоторые способы экономии могут обернуться серьезными последствиями: дорогостоящим ремонтом и даже угрозой безопасности жильцов. О том, на каких конструкциях и инженерных системах экономить рискованно и к чему это может привести, рассказал 29 марта «Известиям» управляющий директор «Ренессанс страхование» Артем Искра.
«Первое, на чем не стоит экономить, — это несущие конструкции и фундамент при постройке частного дома. Экономия здесь опасна. Проблемы с фундаментом выходят за рамки локальных косметических дефектов и создают риск повреждения дома в целом. Самая частая причина проблем с фундаментом — неверный расчет нагрузок и параметров без учета реальных характеристик грунта на участке. Впоследствии это приводит к чрезмерной осадке, перекосам и разрушению стен. Поэтому при проведении этого начального, но наиболее ответственного этапа строительства, нужно тщательно подходить как к выбору подрядчиков, так и к подбору материалов», — сказал эксперт.
Не менее важно убедиться в качестве электромонтажных работ, так как аварийный режим работы электросети в совокупности с нарушениями при прокладке внутренней проводки является наиболее частой причиной пожаров. «Обязателен качественный кабель с медными жилами и негорючей изоляцией, автоматические выключатели и УЗО (устройства защитного отключения), проект и монтаж квалифицированного электрика», — пояснил Искра.
Говоря о системах водоснабжения и канализации, среди частых источников проблем эксперт выделил ошибки монтажа труб и соединений, которые бывают особенно критичны. В новых домах часто протекают неправильно установленные напольные сливы и сантехнические соединения. На чем нельзя точно нельзя экономить — это гибкая подводка. Этот элемент должен быть только высокого качества, но и менять его нужно превентивно раз в 3–5 лет, даже если внешне нет видимых признаков повреждения. Что касается труб и фитингов, сливных систем, кранов и смесителей — нужны надежные материалы и профессиональный монтаж. Кроме того, плохая гидроизоляция в «мокрых зонах», таких как ванная или кухня, приводит к систематическим микропротечкам, которые хоть не видны сразу, однако годами разрушают перекрытия, отделку и создают благоприятную среду для плесени и грибка. Это, как правило, не считается внезапным страховым случаем, но ведет к дорогостоящему ремонту. Важно использовать качественные гидроизоляционные материалы и тщательно проводить их нанесение в соответствии с технологией.
А архитектор Павел Матвеев напоминает, что, для того чтобы повысить стоимость квартиры, ее владельцу необходимо поработать с планировкой. Важен принцип «золотого сечения», т.е. значение для покупателей имеет не столько количество самих комнат, сколько их соотношение между собой и с общей площадью приобретаемого жилья. По его словам, в квартире, площадь которой составляет около 60 кв. м, три маленькие спальни могут быть менее удобны, чем две более просторные. Эксперт также призвал людей, которые намереваются в будущем продать имеющуюся у них жилплощадь, избегать при ее оформлении острых углов и скошенных стен, которые могут создать неудобства потенциальному покупателю.