Поиск

Коротко об актуальных темах последних эфиров

Наши CEO Илья Сивцев и CFO Елена Бородкина сходили на эфиры РБК ТВ и Сбер Инвестиций. Поговорили о текущих реалиях рынка, последней отчетности и стратегических точках роста компании. Делимся главным.

🔵 Усиление экосистемы обеспечивает основной рост компании
Мы постоянно увеличиваем число новых клиентов, но обладаем тут высокой базой, поэтому растем не столько за счет этого, сколько благодаря развитию экосистемы. Бизнес «Группы Астра» начинался с операционной системы, а сейчас наша продуктовая линейка дает ценность заказчику со всех сторон IT-инфраструктуры, что обеспечивает дополнительную выручку.

🔵 При высоких ставках заказчики покупают только те продукты, которые быстро окупаются
Чем дольше окупаемость, тем дальше по срокам двигается проект клиента. Инвестпрограммы заказчиков на фоне высоких ставок сократились, а наши показатели – следствие изменений в этих инвестпрограммах. Но остаться без IT-составляющей современные компании не могут, поэтому этот спрос в моменте по нашему мнению переноситься и считается отложенным.

🔵 Мы сосредоточились на развитии доверенного искусственного интеллекта
В решении прикладных AI-задач игроков много. А для IT-инфраструктуры и разработчиков AI-инструментов почти нет. Есть импортные сервисы, которые дают неплохой эффект. Но объекты критической инфраструктуры и многие другие компании, которым особенно важна безопасность, готовы доверять свои данные только защищенным российским IT-решениям.

🔵 Целимся в 30% выручки от международных проектов
К такой доле мы планируем прийти в течение ближайших пяти лет. Стремимся по-честному конкурировать с иностранными компаниями за рубежом. Для этого нужно активно расширять свое международное присутствие. Проект с Мьянмой заметнее всего сейчас, но поставки идут и по другим направлениям.

Записи эфиров и материалы раскрытия:

Сбер: https://vkvideo.ru/live-212347392_456239648
РБК: https://tv.rbc.ru/archive/rynki/6a8fe2ce6406610c80f2d22f

❤️ Ваша #ASTR

МГКЛ - рост бизнеса набирает обороты

Группа МГКЛ $MGKL представила финансовые результаты по МСФО за первое полугодие 2026 года. За компанией мы следим уже достаточно давно, и пока эмитент продолжает подтверждать статус одной из наиболее быстрорастущих историй на российском рынке.

🏦 Итак, выручка в отчетном периоде увеличилась в 2,7 раза до 27 млрд рублей. EBITDA выросла на 63% до 1,81 млрд рублей, а чистая прибыль прибавила 34% и достигла 553 млн рублей. Причем компании удается одновременно масштабировать обороты и увеличивать прибыль, что для активно растущего бизнеса особенно важно.

Основным генератором прибыли остается связка ломбарда и ресейла. На эти два направления пришлось сразу 94% чистой прибыли и 95% EBITDA Группы, а их совокупная выручка выросла в 1,7 раза. То есть за красивой динамикой консолидированной выручки стоит не только низкомаржинальная оптовая торговля - ядро бизнеса также продолжает уверенно расти.

Здесь и раскрывается главное преимущество экосистемной модели МГКЛ. Ломбард обеспечивает стабильный поток клиентов и товаров, а «Ресейл Маркет» позволяет эффективно реализовывать невостребованные залоги и масштабировать продажи за пределами классической ломбардной модели.

🏦 А следующий этап выглядит куда интереснее. В обновленном бизнес-плане на 2026–2030 годы МГКЛ планирует включить в периметр Группы банк с фокусом на операциях с драгоценными металлами. С учетом уже существующей инфраструктуры, оптовых поставок золота и более чем 200 розничных отделений потенциальная синергия здесь действительно большая. Банк способен замкнуть внутри экосистемы еще больше операций и открыть компании прямой доступ к рынку инвестиционных драгметаллов для частных инвесторов.

Однако для меня более важен рост "не любой ценой". МГКЛ пока это удается. При увеличении выручки в 2,7 раза EBITDA прибавила 63%, чистая прибыль 34%, а базовая прибыль на акцию выросла на 37% до 0,46 рубля. Компания последовательно увеличивает масштаб бизнеса, не забывая при этом про эффективность.

Компания МГКЛ уже выросла из классического ломбардного бизнеса, продолжает развивать ресейл и торговлю золотом, а впереди потенциальное создание специализированного банка и дальнейшее расширение экосистемы. Конечно, реализацию столь амбициозной стратегии еще предстоит подтвердить результатами, но пока цифры говорят в пользу менеджмента.

❗️Не является инвестиционной рекомендацией

♥️ Вчера вышло так много отчетов, что не успеваю все разобрать в будние, поэтому немного поработаем и в выходные. Лайк за переработку не забудьте поставить.

МГКЛ - рост бизнеса набирает обороты

Финансовые и операционные результаты ПАО «ИВА» по МСФО за 6 месяцев 2026 года

Ключевые показатели

- Выручка компании составила 978,3 млн руб.
- EBITDA находится на уровне 431 млн руб., рентабельность по EBITDA – 44%.
- Рекуррентная выручка увеличилась на 10% г/г, достигнув 202 млн руб., что составляет более 20% от выручки отчетного периода.
- В пять раз увеличилась выручка от реализации ПАКов, составив 162 млн руб.
- Накопленный объем вложений в НМА и ключевые продукты ПАО «ИВА» составляет 6,1 млрд руб.

Компания запустила более 20 пилотных внедрений новых решений экосистемы IVA Technologies. Заключение контрактов по результатам успешно пройденных пилотных проектов ожидается в четвертом квартале 2026 года. ПАО «ИВА» фокусируется на повышении операционной эффективности, проводя масштабную внутреннюю трансформацию.

Компания оптимизирует структуру затрат и ускоряет разработку за счет сквозного внедрения технологий ИИ и Agentic Development, закладывая прочный фундамент для долгосрочного роста.

Подробнее – в пресс-релизе на сайте https://iva.ru/ru/news/finansovyie-i-operaczionnyie-rezultatyi-pao-iva-po-msfo-za-pervoe-polugodie-2026-goda/. $IVAT

Финансовые и операционные результаты ПАО «ИВА» по МСФО за 6 месяцев 2026 года

🪙 Два источника сообщили The Guardian, что Владимир Путин пока не принимал решения о новой мобилизации. Эту оценку подтвердил высокопоставленный западный чиновник, сообщив, что признаков такого решения нет. Власти продолжают делать ставку на контрактный набор, предлагая высокие зарплаты, крупные единовременные выплаты и региональные бонусы.

🪙 Банки Беларуси и Казахстана ввели строгие ограничения на прием рублей
Казахстанские, беларусские и киргизские банки резко повысили комиссии за прием наличных рублей, сообщает РБК. Ужесточение условий произошло по меньшей мере в 10 банках этих стран. Так, белорусский «Нео Банк Азия» с 29 июля ввел 20%-ный тариф за прием наличных в российских рублях на текущие счета физлиц, в том числе с использованием платежных карт.

Как раз недавно была новость, что рублями за рубежом стали платить чаще...

🪙 Ozon и все связанные с ним приложения удалили из Google Play.

В июле платежные экосистемы Ozon, Wildberries и Яндекса попали в новый пакет санкций ЕС, а на этой неделе из App Store уже удалили «Яндекс Пэй».

При этом в App Store приложения Ozon, WB и Яндекс Маркета остаются доступны.

🪙 Россияне вынесли почти 300 млрд налички из банков за две недели — ЦБ РФ. Больше всего кэша граждане сняли 12 августа — 56,8 млрд рублей. С начала года наличных в обращении стало более 2,4 трлн рублей.

VK вернулся к прибыли

Когда компания после нескольких лет активной инвестиционной фазы вновь выходит на прибыль - это важный сигнал для инвесторов: стратегия сработала, а команда держит слово. Именно такой сигнал подал VK $VKCO, представив финансовую отчетность за полугодие по МСФО. Давайте коротко по цифрам пробежимся.

📱 Итоги полугодия:
• Выручка - 81 млрд руб. (+12% г/г)
• EBITDA - 14 млрд руб. (+34% г/г)
• Рентабельность по EBITDA 17%
• Чистый долг на конец первого полугодия снизился на 27% по сравнению с концом 2025 года - до 60,2 млрд руб.
• Чистый долг/EBITDA 2,3х (против 3,6х на конец 2025 года)
• Чистый операционный денежный поток 15,4 млрд руб против отрицательных значений прошлого года

Итак, в первом полугодии двузначными темпами росли все ключевые направления, а значит диверсификация бизнеса действительно работает. В ключевом сегменте «Социальные платформы и медиаконтент» выручка выросла на 13%. Несмотря на непростую ситуацию на рекламном рынке, рекламное направление VK сохраняет высокие темпы роста: во II квартале доходы от онлайн-рекламы увеличились на 14% г/г до 26,7 млрд ₽.

📹 Особенно сильную динамику показывает видеореклама - доходы от in-stream-рекламы (внутри видео) за полугодие выросли на 44% до 4,9 млрд ₽. Аудитория национального мессенджера Max бьёт рекорды - мессенджер ежедневно используют 87 млн пользователей, и продукт стал важной частью экосистемы компании.

Технологии для бизнеса - один из самых быстрорастущих сегментов холдинга, где выручка в отчетном периоде выросла на 35% до 9 млрд руб. Для компании это одновременно способ монетизировать накопленную технологическую экспертизу и диверсифицировать структуру доходов. У VK Tech широкий продуктовый портфель, конкурентным преимуществом которого является то, что поставки программного обеспечения возможны как online, так и на инфраструктуре заказчика. Рекуррентная выручка VK Tech выросла на 58%, а её доля достигла 86%.

В сегменте образовательных технологий выручка выросла на 26%, а EBITDA - сразу на 75%. Учи.ру и Тетрика продолжают выигрывать от совместного развития платформ: VK отдельно отмечает синергетический эффект, устойчивый спрос на детские образовательные продукты и внедрение новых учебных сценариев.

📊 Издержки эмитента растут медленнее доходной части, что позволило увеличить показатель EBITDA на 34% до 14 млрд рублей. Менеджмент своей ключевой задачей на 2026-й ставит повышение операционной эффективности и таргетирует EBITDA в размере более 24 млрд рублей и долговую нагрузку в диапазоне 2-3х Чистый долг/EBITDA.

При этом во втором квартале эмитент показал чистую прибыль на уровне 328 млн рублей. Последний раз компания демонстрировала чистую прибыль почти четыре года назад. Пройдя активную инвестиционную фазу в 2023–2024 годах и сумев оптимизировать долговую нагрузку, компания смогла вернуться на путь прибыльного роста.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, поддержи автора и получи плюс к карме.

VK вернулся к прибыли

#АстраPRO_Продукт: ALD Pro

Это рубрика для тех, кто устал от сложного IT-языка. Здесь мы будем объяснять, как работают продукты экосистемы «Группы Астра», через понятные каждому аналогии.

Сегодня расскажем про ALD Pro – службу каталога для Linux, которая позволяет централизованно управлять IT-инфраструктурой предприятия. Ее можно сравнить с администратором отеля, который встречает гостей на ресепшене и ведет единую базу посетителей.

У каждого гостя отеля есть свой номер, так же как у каждого сотрудника – свой рабочий компьютер. Как администратор отеля выдает ключ-карту при заселении гостю, так и ALD Pro создает учетную запись для сотрудника и предоставляет ему доступ только к тем папкам и программам, которые ему необходимы.

Подробности – в карточках. Будем рады ответить на ваши вопросы – пишите нам в комментариях.

❤️ Ваша $ASTR

#АстраPRO_Продукт: ALD Pro

СберЛизинг предлагает скидку до 1,85% на лизинговую ставку в рамках юбилейной акции Сбера

В 2026 году ПАО «Сбербанк» отмечает 185-летие со дня основания. В честь юбилея Сбер проводит масштабную кампанию с предложениями от банка и компаний экосистемы. СберЛизинг в рамках кампании подготовил специальные условия для клиентов на новые легковые автомобили и лёгкий коммерческий транспорт.

Клиенты СберЛизинга могут получить скидку до 1,85% на лизинговуюставку при оформлении договора. Подать заявку можно по 3 сентября 2026 года, а договор необходимо подписать до 4 сентября (до 23:59 по московскому времени).

Предложение распространяется на новые легковые автомобили и лёгкий коммерческий транспорт. В акции участвуют автомобили российских и зарубежных брендов: LADA, GAC, Geely, Belgee, Haval, GWM TANK, Tenet, JAECOO, OMODA, Changan, JETOUR, Voyah, «Москвич», Hongqi, KNEWSTAR, EXEED, Sollers, УАЗ, ГАЗ, WEY.

Срок договора лизинга составляет 12–48 месяцев, размер авансового платежа — от 15%. Участниками акции могут стать компании, зарегистрированные в ЕГРЮЛ не менее одного года. Предложение также суммируется с программами субсидирования.

Подать заявку, узнать подробности и получить бесплатную консультацию можно через клиентского менеджера СберЛизинга, контакт-центр СберЛизинга и Сбера, партнёров СберЛизинга, сайт СберЛизинга, СберБизнес и клиентского менеджера Сбера.

Марина Андреева, директор Управления маркетинга СберЛизинга:

«185-летие Сбера — это значимая дата, которую мы отмечаем вместе с клиентами и компаниями экосистемы. В рамках юбилейной акции СберЛизинг предлагает бизнесу специальные условия на приобретение нового транспорта в лизинг. Мы рассчитываем, что предложение поможет компаниям обновить автопарк и коммерческий транспорт на более выгодных условиях и выбрать решения, которые соответствуют их текущим задачам».

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

COMETAL – дочерняя платформа «Северстали» для производственной кооперации в сфере металлообработки и машиностроения. Появившись как внутренний стартап, за шесть лет COMETAL превратился в устойчивый бизнес, который закрывает потребности клиентов, не вписывающиеся в стандартные продуктовые линейки. О задачах в рамках экосистемы «Северстали» и планах – в интервью с генеральным директором COMETAL Иваном Антимоновым.

– Расскажите о роли COMETAL в структуре «Северстали»?
– COMETAL – это платформа, которая позволяет «Северстали» закрывать нестандартные запросы клиентов: мелкосерийные детали, сложные металлоконструкции, изделия по индивидуальным чертежам. То, что экономически невыгодно или технологически сложно производить на комбинате, мы берем на себя – находим исполнителей, контролируем качество, организуем логистику.

– Каковы итоги первого полугодия 2026 года?
– Контрактация осталась на уровне прошлого года, но изменилось качество сделок: маржинальность выросла почти вдвое. GMV показал рост, а валовая прибыль за полгода приблизилась к результату всего прошлого года.
Ключевой результат – выход на устойчивую операционную эффективность. Мы выполнили годовую цель по EBITDA за полгода. При этом мы не привлекали дополнительный оборотный капитал, который был запланирован на этот год. Напротив, сформирован резерв.

– Как удалось добиться таких результатов, несмотря на кризис в отрасли?
– У нас есть преимущество: мы не сконцентрированы в какой-то одной нише. Наша сфера – изготовление различной продукции из металла, и мы смотрим на рынок потребления металлопродукции глобально. Именно диверсификация позволяет нам не проседать вслед за одним сектором.
Сейчас вместо того, чтобы гнаться за объемами, мы сфокусировались на качестве сделок.
Важно отметить: мы не использовали дополнительный оборотный капитал, который планировали привлечь в этом году. Наоборот, у нас есть резерв по текущему оборотному капиталу. Мы научились делать больше с тем же объемом ресурсов.

– Как изменилась клиентская база и структура заказов? Что вы видите по этим показателям?
– Количество заказчиков и сделок выросло более, чем в 2,3 раза по сравнению с первым полугодием 2025 года. Число новых заказчиков кратно увеличилось. А количество заказов с предоплатой, которые снижают наши риски, выросло в 3,3 раза. Средний чек снизился вдвое, что говорит о диверсификации: мы перестали зависеть от нескольких крупных заказов и теперь работаем с большим количеством средних и мелких клиентов, что делает поток заказов более равномерным.

– В этом году вы запустили монтаж металлоконструкций. Зачем платформе, которая изначально была цифровым сервисом, собственное строительное направление?
– Мы начали с поиска заказчика и исполнителя, потом стали поставлять металл, потом краску, потом занялись литьем. Монтаж – следующий шаг. Мы открыли конструкторское бюро, делаем 80% документации самостоятельно. И эта логика постоянного расширения будет продолжаться.
Монтаж – это не просто еще одна услуга. Это возможность закрыть потребность клиента полностью, взять на себя весь цикл: от чертежа до готового объекта.

– Как в COMETAL подходят к внедрению новых технологий?
– Наш проект основан на IT-платформе, но мы не гонимся за хайпом, а внедряем только зрелые решения, которые уже показали свою эффективность. Наши виртуальные помощники на основе генеративного ИИ помогают сокращать рутину: проверять контрагентов, работать с договорами.

– Расскажите о планах Cometalна второе полугодие 2026 года.
– Наша задача – сохранить баланс, который мы достигли в первом полугодии: между контрактацией, оборотным капиталом и издержками. Мы не планируем резких рывков в объемах, но будем продолжать наращивать качество сделок и маржинальность. Впереди много интересных проектов, вызовов и задач. Мы вышли на новый уровень зрелости, и теперь наша главная задача – не просто сохранить этот результат, а использовать его как платформу для дальнейшего роста.

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

🥇 Как будет работать рынок инвестиционного золота внутри экосистемы МГКЛ

На Дне инвестора мы представили новую стратегию развития Группы. Один из ее ключевых элементов — приобретение банка.

Возникает закономерный вопрос: в чем синергия?

Ответ — в создании единой инфраструктуры для обращения инвестиционного золота.

Сегодня Группа уже обладает всеми необходимыми компетенциями.

🔸 «Мосгорломбард» — это сеть из более чем 200 отделений, специалисты которой обладают многолетней экспертизой в оценке драгоценных металлов. Именно на базе этой сети планируется развивать банковскую инфраструктуру.
🔸 «ЛОТ Золото» — оптовое направление Группы, которое занимается скупкой лома драгоценных металлов, их аффинажем и поставками готовых слитков банкам и гранул ювелирным производителям.

После приобретения банка все эти элементы будут работать в единой экосистеме.

Например, клиент сможет принести в отделение банка инвестиционный слиток или инвестиционные монеты. Специалисты, обладающие экспертизой «Мосгорломбарда», проведут оценку, после чего банк сможет:

• оставить металл в инвестиционном обороте и предложить его другому клиенту;
• либо направить его через «ЛОТ Золото» на аффинаж и дальнейшую реализацию.

По сути, формируется замкнутый цикл обращения золота:
оценка → покупка → аффинаж (при необходимости) → поставка → продажа инвестиционного золота новому клиенту.

Главное преимущество такой модели — все ключевые компетенции уже находятся внутри Группы: собственная сеть отделений, экспертиза в оценке драгоценных металлов, оптовый трейдер, налаженные поставки и, в перспективе, собственный банк.

Именно эта синергия станет одним из ключевых драйверов развития нового банковского направления и всего рынка инвестиционного золота в экосистеме МГКЛ.

🥇 Как будет работать рынок инвестиционного золота внутри экосистемы МГКЛ

Базис. Отчет за 1 кв 2026 по МСФО

Тикер: #BAZA
Текущая цена: 95.84
Капитализация: 15.8 млрд
Сектор: IT
Сайт: https://basis.ru/investors

Мультипликаторы (LTM):

P/E - 7.09
P/NIC - 7.43
P/BV - 2.77
P/S - 2.4
ROE - 33.6%
ND/OIBDA - отриц. ND
EV/OIBDA - 3.88
Акт/Обяз - 5.12

Что нравится:

✔️выручка выросла на 35.8% г/г (0.8 → 1.1 млрд);
✔️нетто фин доход увеличился на 98.5% к/к (19.8 → 39.3 млн).
✔️чистая прибыль увеличилась на 10.4% г/г (120 → 132 млн);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️отрицательный FCF -1 млрд против +0.7 млрд в 1 кв 2025;
✔️чиcтая денежная позиция уменьшилась на 63.5% г/г (1.5 → 0.5 млрд);

Дивиденды:

Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год:
- ND/OIBDAC меньше не более 1 - не менее 50% от NIC;
- ND/OIBDAC больше 1 и не более 2 - не менее 25% от NIC;
- ND/OIBDAC больше 2 и не более 3 - на усмотрение Совета директоров;
- ND/OIBDAC больше 3 - выплаты не рекомендованы.

Акционеры утвердили дивиденды за 1 кв 2026 год в размере 7.2 руб (ДД 7.51% от текущей цены).

Мой итог:

По итогам 1 квартал компания не предоставила никаких операционных показателей, поэтому будем смотреть финансовые.

По выручке сильный рост, но динамика снова чуть медленнее прошлых периодов. За 2025 прирост был 36.9%, а за 1 квартал не смогли дотянуть до 36%. Разбивка по сегментам (г/г в млн):
- лицензии и подписки +32.% (685 → 907);
- техническая поддержка +63.3% (95 → 155);
- прочее +4.4% (9.9 → 10.3).

Чистая прибыль также увеличилась, но заметно скромнее. Ухудшилась операционная рентабельность с 10.5 до 9.3% (появились затраты на программу мотивации и расход по ОКУ) и уменьшился нетто фин доход (51 → 39 млн), но зато эф. ставка налога на прибыль была меньше (2.7% vs 7.1% в 1 кв 2025). NIC увеличился на 90.9% (74 → 141 млн). Вообще можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.

FCF стали отрицательным. Более того, OCF тоже перешел в отрицательную зону (-0.5 млрд vs +1 млрд в 1 кв 2025). Кап. затрат выросли на 62.9% г/г (0.3 → 0.5 млрд).

Базис подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельность по OIBDA на уровне 60%. Если взять за основу эти цифры в сочетании с пониженной чистой рентабельностью относительно 2025 года, то можно рассчитывать на прибыль около 2.8 млрд (NIC - 2.67 млрд). Это дает P/E 2026 = 5.62, P/NIC = 5.92. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 8.5 руб (ДД 8.9% от текущей цены). Кстати, формально компания объявила дивиденд за 1 квартал 2026 года, но фактически это выплата с прибыли за 2025 год, так что экстраполировать ближайший дивиденд на весь год не стоит.

В целом, с учетом снижение котировок акции выглядят интересно. Совсем недавно цена уходила даже ниже оценки старта торгов. Есть только опасения, что компания не сможет удерживать хорошие темпы роста (и тут смотрим на динамику выручки). Тем более Базис уже является лидером и крупнейшим вендором ПО управления динамической ИТ-инфраструктурой. и дальше расти будет все сложнее. С другой стороны, компания в своей презентации указала, что инвестиционная фаза цикла создания экосистемы продуктов завершается. Косвенно об этом говорит показатель рекуррентных поступлений в 53% за 1 квартал 2026, тогда как в 2025 году он составлял 38%, но здесь стоит дождаться результатов за полный год, так как обычно у подобных компаний основные продажи проходят в 4 квартале. Также в ходе недавнего конференц-колла по итогам 1 квартал гендиректор Базиса намекнул, что в ближайшие 1-2 квартала может быть приобретение другой компании для расширения продуктовой линейки.

Акций компании нет в портфеле. Уже нет места, несмотря на достаточно интересную оценку. Прогнозная справедливая стоимость - 137 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Базис. Отчет за 1 кв 2026 по МСФО

🏦 Первый и единственный «золотой банк» России создадут на базе МГКЛ

Совет директоров ПАО «МГКЛ» утвердил обновленную стратегию развития Группы на 2026–2030 годы. Одним из ключевых решений станет приобретение банка и его интеграция в экосистему Группы. Создание розничного банка на базе МГКЛ - это уникальная стратегическая возможность, которая объединяет ломбардный опыт, физический доступ к драгоценным металлам и банковскую инфраструктуру.

Почему это важный шаг?

✨ Сегодня у Группы уже есть более 200 отделений, по сути готовых операционных касс, собственная экспертиза в работе с драгоценными металлами, многолетний опыт залогового кредитования и миллионы проведенных сделок. Добавление банковской лицензии позволит объединить все эти компетенции в рамках единой экосистемы, и организовать один из крупнейших банков по количеству отделений в Московском регионе.

🥇 В перспективе МГКЛ планирует создать первый в России банк с фокусом на операциях с драгоценными металлами, который сделает инвестиции в физическое золото и другие драгоценные металлы более доступными для частных инвесторов за счет возможности быстрой покупки и продажи слитков и монет с минимальными спредами. Банк будет работать под брендом ГолдБанк. Предполагается, что не менее 70% активов банка будет состоять из драгоценных металлов.

📈 Обновленная стратегия предусматривает существенный рост ключевых показателей к 2030 году:
• выручка — 82,4 млрд рублей;
• EBITDA — 17,5 млрд рублей;
• чистая прибыль — 11,3 млрд рублей;
• ROE — 70,4%.

💬 Генеральный директор ПАО «МГКЛ» Алексей Лазутин:
«Мы не строим банк с нуля, а органично встраиваем его в нашу экосистему и, что особенно важно, занимаем свободную нишу "золотого народного банка" — банка, который сделает операции с драгоценными металлами доступными широкой аудитории и поэтому обладает колоссальным потенциалом роста».

Сегодня мы сделали еще один важный шаг в развитии Группы. Впереди — дальнейшее развитие экосистемы, которая объединит: ресейл, драгоценные металлы, финансовые сервисы и банковскую инфраструктуру.

🏦 Первый и единственный «золотой банк» России создадут на базе МГКЛ

ВТБ - новая стратегия и дивиденды

В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.

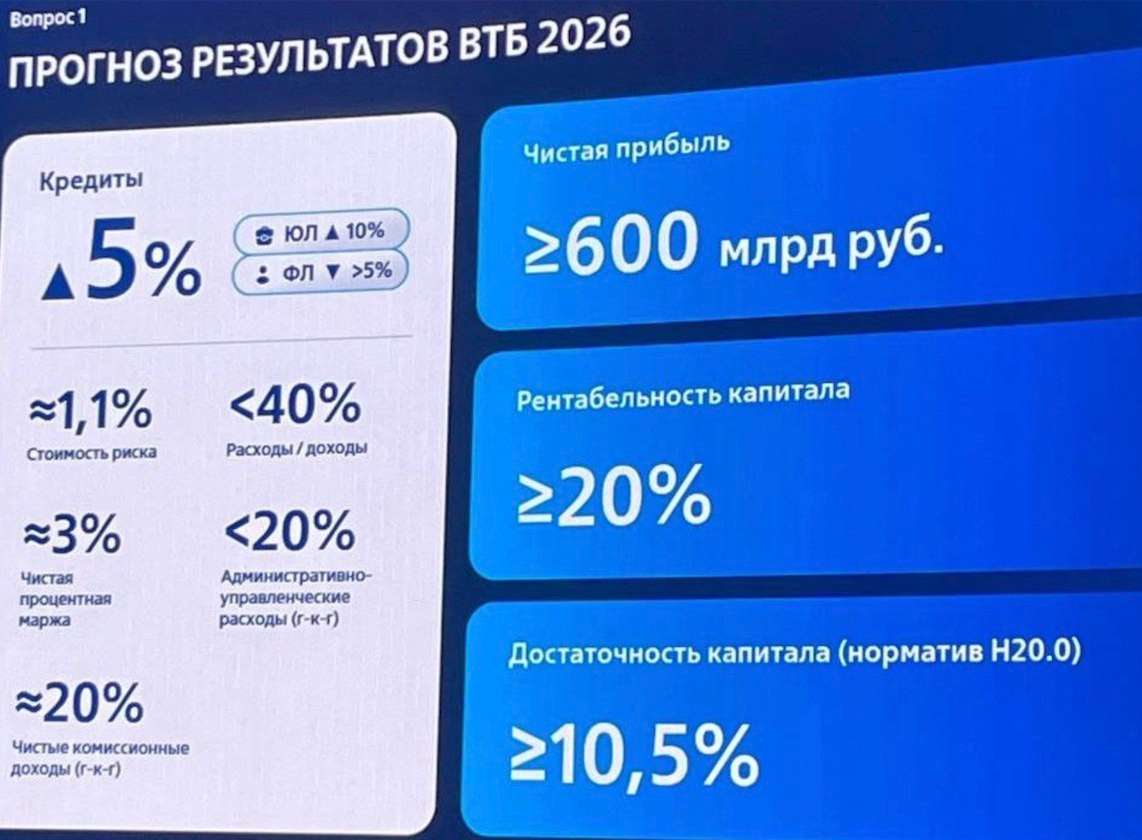
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.

На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.

При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.

🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.

Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.

В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.

❗️Не является инвестиционной рекомендацией

♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!

ВТБ - новая стратегия и дивиденды

«Группа Астра» на Smart-Lab Conf 2026: отвечаем на ваши вопросы

Вновь выступили на Smart-Lab Conf 2026 — крупнейшей конференции для частных инвесторов и трейдеров. На вопросы в ходе Q&A-сессии ответили директор по связям с инвесторами Владислав Аншаков и старший менеджер по связям с инвесторами Александра Рукавишникова.

🔵 Будете ли вы отчитываться о ходе байбэка?

Все раскрывается публично: после покупки акций компания обязана раскрыть это в течение одного рабочего дня — данные есть на e-disclosure. Также мы дублируем информацию об объемах выкупа в квартальных релизах.

🔵 Как высокая ставка влияет на спрос — он возвращается или сжимается?

Все зависит от сектора заказчика: мы работаем во всех сферах экономики, и ситуации разные. В целом отложенный спрос пока скорее продолжает формироваться, чем активно реализуется. По итогам пяти месяцев отгрузки показали +8%.

🔵 Были новости про сделки РЕПО. Менялась ли структура акционеров?

РЕПО — это нормальный инструмент привлечения финансирования под залог акций, который позволяет акционерам финансировать проекты, и на структуру управления компанией не влияет. Также он не влияет на голоса акционеров.

Доля Сбербанка в 5% сохраняется в полном объеме: ранее в раскрытии возникла техническая ошибка, которую Сбербанк официально подтвердил. Также держателем акций в результате сделок РЕПО является Совкомбанк.

🔵 Как меняется ваш бизнес с появлением ИИ?

Сейчас мы формируем единую стратегию развития ИИ-направления с учетом возможностей, которые появились у нас после сделки с АИБ. Для нас важно не просто добавить новые технологии в продуктовый портфель, а встроить их в экосистему «Группы Астра». Речь идет о решениях для разработки кода, создания ИИ-агентов, автоматизации бизнес-процессов, работы с корпоративными знаниями, документами и данными.

Ключевой акцент — возможность использовать такие инструменты в защищенном контуре клиента, без передачи данных во внешние облачные сервисы. Это особенно важно для крупных корпоративных заказчиков и государственного сектора.

🔵 Как достигнете цели в 100 млрд рублей по отгрузкам, если число объектов КИИ ограничено?

Мы продаем не только операционную систему, в нашем портфеле более 37 продуктов. Дополнительный потенциал роста мы видим в развитии программно-аппаратных комплексов, СУБД, Astra Cloud и других востребованных решений экосистемы. Это позволяет нам расширять присутствие у существующих клиентов и увеличивать глубину проникновения продуктового портфеля.

Сегмент КИИ пока импортозамещен не в полном объеме, регуляторика расширяет круг объектов критической инфраструктуры, а также мы активно работаем с клиентами вне КИИ-сегмента, что в совокупности позволит нам достичь таких показателей по отгрузкам.

🔵 Какие основные драйверы роста выручки?

Растет сервисная выручка за счет действующих внедрений, востребован и Astra Consulting. Мы также продолжаем развивать экосистемный подход: операционная система остается ключевым ядром портфеля, но все больший вклад в рост начинают вносить и другие продуктовые направления — виртуализация, почтовые решения, резервное копирование и СУБД.

❤️ Ваша
#ASTR

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!


🏆 Победили в трех номинациях национальной премии «Приоритет: Цифра — 2026» (Группа Астра)

Награды получили операционная система Astra Linux, решение для создания мобильных рабочих мест WorksPad и система резервного копирования RuBackup. Победа сразу в трех номинациях — подтверждение нашего системного подхода к развитию экосистемы.

✏️ Выпустили крупное обновление нашей платформы мониторинга (Группа Астра)

Главное нововведение Астра Мониторинг 1.5.0 — возможность отслеживать весь путь запроса через систему в реальном времени и видеть, где именно и почему возникает сбой. Информация предоставляется в формате удобных визуальных дэшбордов.

✏️ Выпустили Termidesk VDI 7.0 — безопаснее, удобнее и проще в управлении (Группа Астра)

Теперь каждый компонент платформы виртуализации проверяет подлинность другого перед соединением. Это исключает перехват данных посторонними и помогает соответствовать требованиям регуляторов к защите корпоративной инфраструктуры.

✏️ Получили сертификацию ФСТЭК для обновленной службы каталогов ALD Pro 3.2 (Группа Астра)

Сертификация по второму уровню доверия открывает возможность применять решение в информационных системах любого класса и уровня защищенности, включая объекты с государственной тайной до степени «совершенно секретно» включительно.

✏️ Обновили платформу для разработки кода GitFlic (Группа Астра)

В версию 4.12.0 добавили возможность задавать правила: какие сторонние компоненты можно загружать в инфраструктуру при разработке, а какие нет. Снижает риск попадания нежелательных или небезопасных пакетов в систему.

✏️ Рынок корпоративного ПО в России вырастет до 277 млрд руб. в 2026 году (Коммерсантъ)
По данным Strategy Partners, к 2031 году рынок может достичь 831 млрд руб. со среднегодовым темпом роста 24%. Доля отечественных решений уже составляет 92%. Ключевые драйверы — рост объемов данных, внедрение ИИ и усложнение продуктов.

❤️ Ваша
#ASTR

#дайджест

Делимся с вами новостями компании и рынка за неделю