Поиск
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
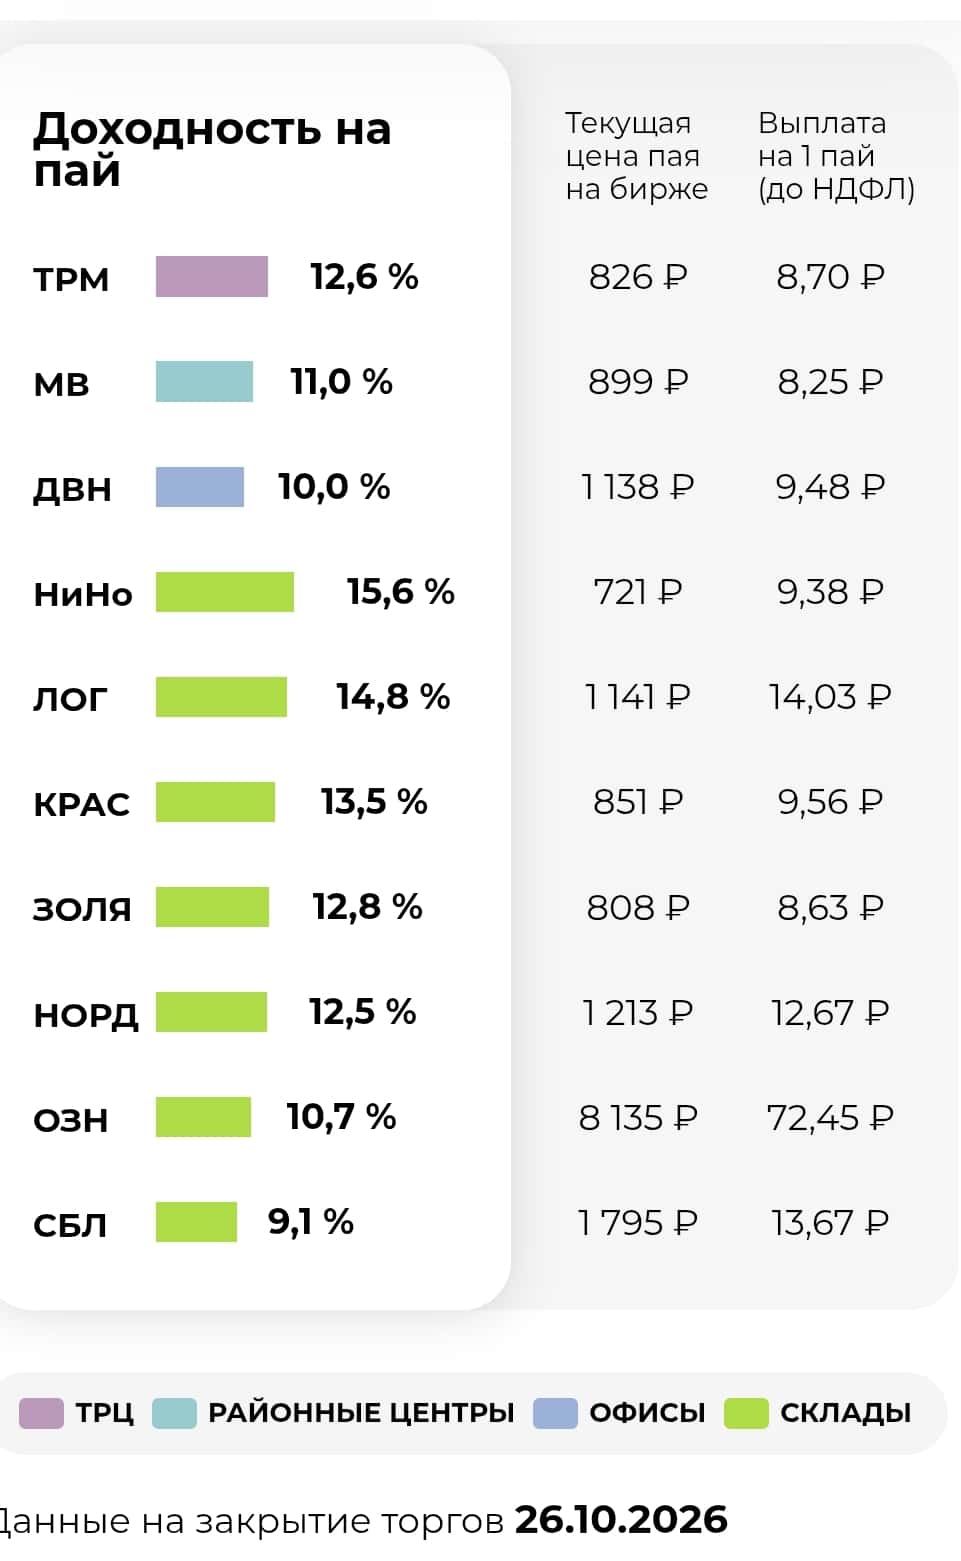
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?
ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.
В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.
В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.
Параметры выпуска Легенда 002Р-08:
• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026
Рейтинг надежности:
• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.
• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».
• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.
• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%
• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).
Один и тот же долг — а цифры разные.
• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.
И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х
В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:
• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год
По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.
Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.
В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.
А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
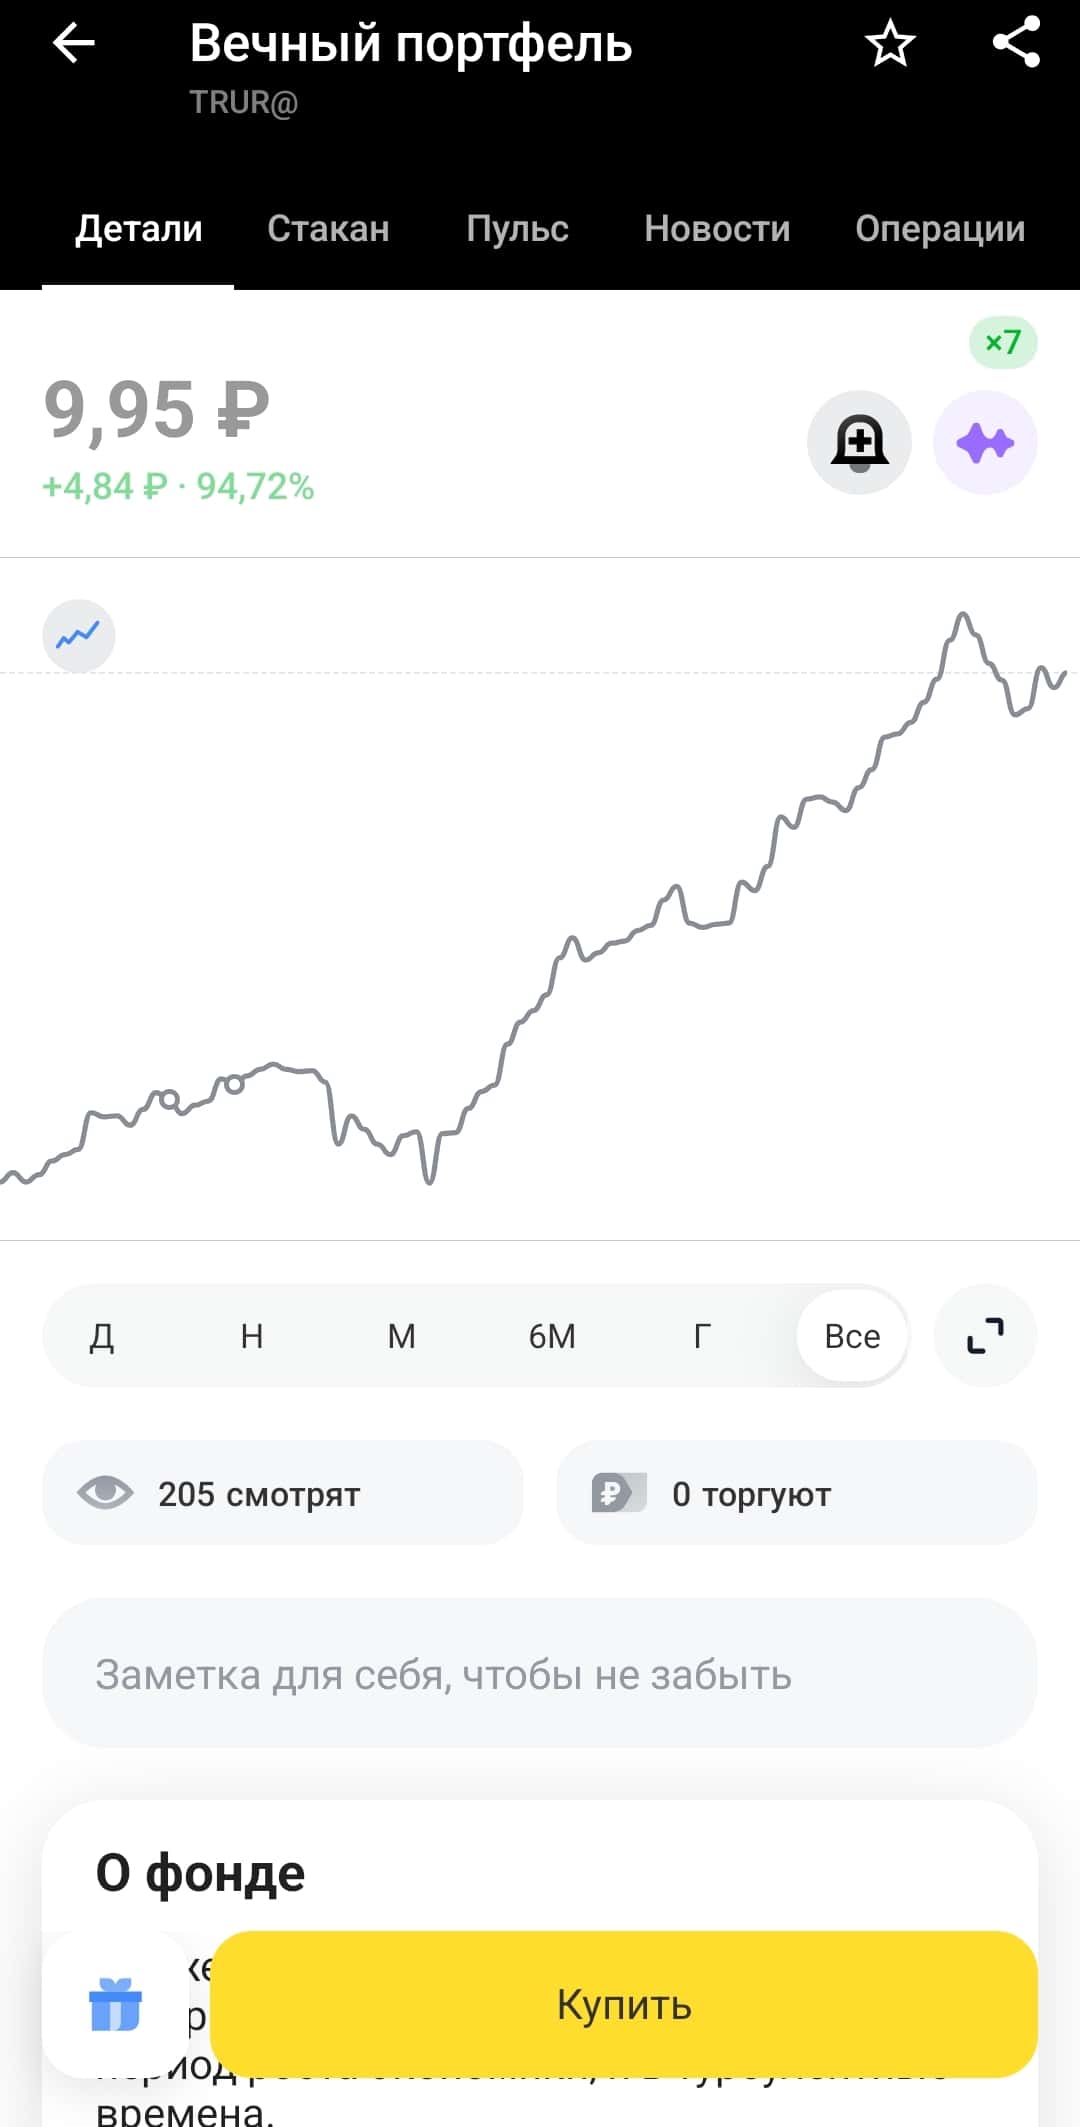
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
Пост 3. Считаем на пальцах: что делать с вашим вкладом или облигацией прямо сейчас.
Я давно работаю в EdTech и обучаю людей самим думать, а не чтобы за них думали. Поэтому я в прошлом посте обещал дать инструмент расчетов. Вот, даю. Забирайте. Пользуйтесь.
И так:
1. Вклады.
2. ОФЗ 26238.
3. ОФЗ 29022.
Для вклада все просто. Если он у вас уже есть, то заходите в приложение банка, смотрите, какая там доходность. А потом идете на следующие два сайта и сравниваете:
1. Т-Банк свои вклады показывает на своем сайте. Для этого в поисковике вводите фразу «вклад т-банк» и одной из первых ссылок будет страница с калькулятором.
2. ЦБ РФ показывает максимальную среднюю ставку по вкладам в 10 топовых банках у себя на сайте. Страница ищется в поисковике по фразе «максимальная ставка по вкладам цб рф».
Соответственно, сейчас для примера возьмем значение с сайта Т-Банка: вклад для физлиц 12 мес 11% годовых.
ОФЗ 26238 считается еще проще:
1. Заходим на страницу облигации в Т-Инвесте (ссылка $).
2. Ищем «Информация о выпуске».
3. Там ищем «Доходность к погашению» и «Дату погашения».
Исходя из текущих цифр видим, что мы на 15 лет можем зафиксировать доходность 15,3% годовых.
ОФЗ 29022 да, считается сложнее, но это не значит, что вы не сможете сделать это за 2 минуты.
1. Переходим на страницу облигации (ссылка $).
2. Видим фразу «Ставка купона привязана к рыночной ставке RUONIA».
3. В поисковике ищем «Динамика ставки RUONIA цб рф».
4. За ориентир берем последнее значение.
Итого, мы можем ориентироваться на то, что сейчас доходность ОФЗ 29022 примерно равна 13,5%.
Сравниваем:
1. Вклад 11% на год.
2. ОФЗ 26238 15,3% на 15 лет.
3. ОФЗ 29022 13,5% сейчас.
И так, ответил ли я на ваш вопрос «Что лучше покупать сейчас?» Я предположу, что ответил.
Хорошо, мы поняли, что сейчас делать. Я, например, накапливаю 26238 и на основу, и в стратегию моим подписчикам. Но что делать, когда ставка еще раз изменится? А что, если она изменится в обратную сторону?
А вот тут нам потребуется более серьезный финансовый инструмент. Я без проблем его вам дам. Это будет не просто информация «на почитать». Это будет целая рабочая система, которой я сам пользуюсь. Я разверну ее в следующем посте.
Поэтому подпишитесь на мой канал, а то сервис может просто не выдать вам мой следующий пост.
Прайвет банкинг все как надо)
Интересный такой Прайвет Банкинг.
Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎
Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏
Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍
Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝
Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄
Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:
📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.
📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.
📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.
📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.
📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.
📌 Сегежа — их план сломался, восстановление будет тяжёлым.
📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.
В общем, мысли такие. А что думаете вы? Делитесь 👇
И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔
Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.
⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!
$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T
#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир
Доходности падают!
Доходности в облигациях падают!
Что ж понижение доходностей неизбежно начинает доходить и до ВДО сегмента. Таким образом мы становимся свидетелем крайний размещений с купонами выше 20%
Конечно это немного преувеличение, но общий тренд таков! Эмитенты из ВВВ грейда активно начинают занимать около 20% и ниже, к примеру последний выпуск Легенды и Ред софта (19% и 16,75% соответственно). ИСП, вышедший недавно понизил купон до 21% с 23%
Но все это актуально для хороших эмитентов. Все же остаются те, кому доверять тяжелее и их доходности еще остаются высокими. Выходящий скоро МГКЛ - купон 26%…
Также в конце июня нас ждет удивительный выпуск от Стеллар Групп с купоном 17% в кредитном рейтинге ВВ-. Для понимания ОДК и Борец капитал с рейтингами А+ и А- занимают по 16,75% и 17,75%
Внимание вопрос: а кому нужен будет ВВ-, когда есть эмитенты на 6-7 ступеней надежнее?
В общем и целом тренд на понижение доходностей начинает стремительно осуществляться уже и в ВДО среди более менее хороших эмитентов. Самое интересное аналогов не так то много по сравнительно одинаковым параметрам. Когда я искал с чем сравнить новый выпуск ИЭК Холдинг, то получается следующая картина: в самом верху выпуски Самолета, Эталона и Брусники, а потом АБЗ, Софтлайн и Борец. В общем то все! Выбирать не приходится, поэтому инвесторы непременно будут покупать!
В ВДО картина похожая. Да хоть выбора побольше, но если отбросить все шелуху, то остается пару эмитентов. А время нынче дефолтное и как по мне люди все больше перестраиваются от больших доходностей к разумному подбору эмитентов. Во всяком случае следы такого выбора прослеживаются в виде переподписок на последние хорошие выпуски
Что ж итог простой, совсем скоро при сохранение тренда на понижения ключа мы увидим доходности близкие к 20% и даже меньше в сегменте ВДО и это станет новой реальностью
И последний вопрос для размышлений: побегут ли после этого в акции?
Разборы эмитентов, первички и рынка акций можно почитать в моем тг канале: Выживание на бирже
Доходность до 21,3%. Стоит ли брать облигации Легенда 002Р-07 на 2 года?
ООО «Легенда» — головная компания группы, работающей с 2010 года. Специализируется на строительстве и реализации жилья бизнес‑класса, а также объектов коммерческой недвижимости в Санкт‑Петербурге и Москве.
В Санкт‑Петербурге компания занимает 3‑е место по объёму продаж в сегменте высокобюджетных сделок и 4‑е — по объёму текущего строительства.
Параметры выпуска Легенда 002Р-07:
• Рейтинг: ВВВ+ (НКР, прогноз «Стабильный») от 16 апреля 2026
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 01 июня 2026
• Дата размещения: 04 июня 2026
📍 Финансовые результаты по МСФО за 2025 год:
• Выручка — 30,8 млрд рублей, рост на 35%.
• EBITDA — 8,7 млрд рублей, рост на 55% по сравнению с 2024 годом.
• Рентабельность EBITDA — 28%
• Чистая прибыль — 1,057 млрд рублей (рост в 2,1 раза).
• Прибыль до налогообложения — 1,464 млрд рублей (рост в 1,6 раза).
• Чистый долг — 6,1 млрд рублей, рост на 22%.
• Объём денежных средств на счетах эскроу с учётом денежных средств на аккредитивах эскроу на конец 2025 года — 45,5 млрд рублей.
• Соотношение чистого долга к EBITDA — 0,7х (в 2024 году — 0,9х).
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01 Прочитайте, чтобы быть в курсе актуальной аналитики.
📍 За счет чего удалось добиться таких результатов:
• Запущен проект «Новая Земля» в Санкт-Петербурге и новые очереди проекта «Легенда Васильевского». Это дало прирост продаж и строительных объемов.
• Приобретены земельные участки в Москве и Санкт-Петербурге для строительства жилых комплексов, что определило динамику активов компании. Это определило динамику активов, которые выросли на 54% и составили 113,6 млрд рублей.
• Адресная программа компании выросла до 1,4 млн кв. м в строительстве и проектировании, включая объекты социальной инфраструктуры — детские дошкольные учреждения и школы.
При беглом взгляде долговая ситуация выглядит комфортной: собственно чистый долг без учета эскроу составляет всего 6,1 млрд руб.
Однако если включить проектное финансирование, показатель взлетает до 57,2 млрд руб., а отношение чистого долга к EBITDA достигает 6,6х. Тем не менее, АКРА оценивает нагрузку как среднюю, указывая на высокую ликвидность и удобный график погашения.
В обращении находится 5 выпусков биржевых облигаций компании на 18,5 млрд рублей:
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 20,39%. Купон: 20,25%. Текущая доходность: 19,93% на 13 месяцев
📍 Что готовы предложить эмитенты со схожим рейтингом надежности:
• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,76%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,27%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,29%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,78%) ВВВ+ на 1 год 9 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,02%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (23%) ВВВ+ на 1 год 7 месяцев
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 (21,09%) ВВВ+ на 11 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,66%) ВВВ+ на 10 месяцев
По итогу: Доходность выпуска выше средней, но до самых рискованных бумаг (типа «ВУШ», «Делимобиль» или товарища по цеху «Эталона») не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — дело известное. Поэтому готов рассмотреть к покупке, только если купон окажется не ниже 19,00%.
Риск-профиль в публичной стратегии и так повышенный, поэтому выделю на этого эмитента максимум 2% портфеля. И буду держать под контролем: как только финансы заметно ухудшатся — сразу расстанусь с идеей, несмотря на среднесрочную цель удержания.
А как у вас обстоят дела? Есть в портфеле кто-то из перечисленных — или обходите стороной? Буду рад почитать в комментариях.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Башнефть - сырьевой придаток Роснефти
Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.
🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.
Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.
В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.
Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.
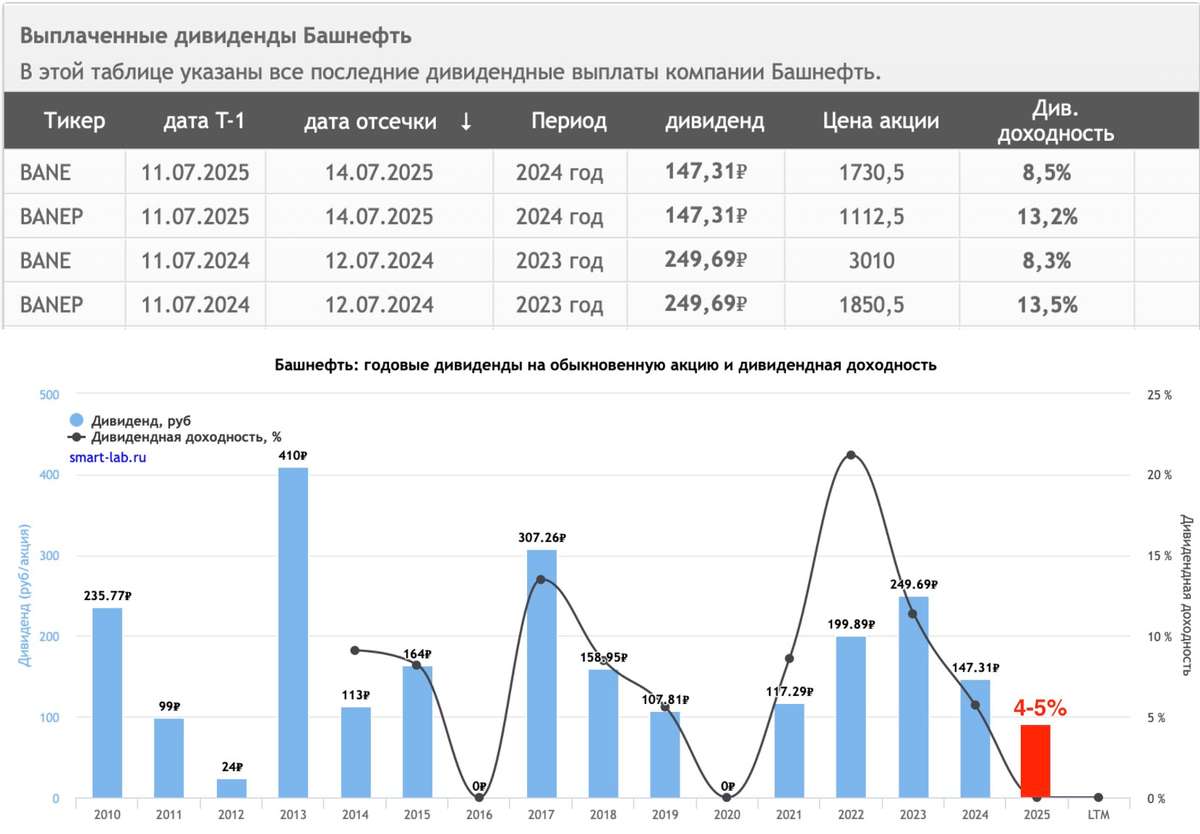
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.
Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.
❗️Не является инвестиционной рекомендацией
♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.
🚀 Продолжаю создавать пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #230
На прошлой неделе все грохнулось, акции в затяжном боковике, машина времени в реальном мире существует, называется индекс Московской биржи . А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
На прошлой неделе случилась очередная коррекция, и те активы, которые стоили и так хорошо, стали стоить еще интереснее. Ну а я как всегда, в конце недели закинул на брокерский счет денег и пошел покупать активы несмотря на цены. Дисциплина прежде всего!
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Северсталь: 1 шт.
Ожидаемо не айс отчитались, на 2026-й год перспективы тоже не радужные. Надо понимать, бизнес цикличный, сейчас проблемы с санкциями с конкуренцией на рынке. Но есть неплохой шанс на улучшение ситуации, как на мировом, так и на внутреннем рынках в обозримом будущем. С бизнес-моделью все нормально. Идут большие деньги на инвестиции. Возможно инвестору будет хорошо, но это не точно.
● НоваБев Групп: 4 шт.
Многие обходят стороной данную компанию (а самое интересное, что одним из аргументом является то, что молодое поколение не пьет, и вообще, этот алкоголь никому скоро бкдет не нужен, продажи упадут, удачи, котики), но у нее были огромные инвестиции в свою сеть магазинов ВинЛаб, которые в скором времени выйдут на полную мощность, а риск запрета магазинов на первх этажах многоквартирных домов пока на паузе (держим в голове этот риск, он в любой момент может реализоваться).
● ДОМ РФ: 1 шт.
Цена немного пошла вниз все из-за проблем у одного из застройщиков, который вязл на себя неоправданный риск (это про Самолет, если что) и теперь просит денег у государства. Сам же ДОМ РФ стоит на ногах крепко, фундаментальных проблем нет. Новый покемон в моем портфеле, пока только начинаю набирать (осторожно). Ждем первые дивиденды, какие они будут, узнаем совсем скоро.
💰 Облигации
● Брусника 2Р4: 2 шт.
● реСтор 1Р3: 1 шт.
Инвесторов вновь охватила паника из-за той же ситуациии с Самолетом и тут же все застройщики спикировали вниз, немного добрал Брусники.
Еще немного занял денег продавцам айфонов.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На сдачу взял немного паев фондов:
SBMM: 8 шт.
Чтобы деньги не лежали без дела, все остатки в Сбере отправляю в фонд денежного рынка.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 10 000 рублей прошла также удачно, как и все предыдущие, количество акций увеличивается, пассивный доход от купонов постепенно растет. Прекрасно. К еженедельным пополнениям прилетают дивиденды и купончики, которые снова же реинвестируются, наращивая общие пополнения, как снежный ком.
Продолжаем ждать главную новость. А пока мы ее ждем, продолжаем работать, поменьше читать советских газет по утрам и клоунов-истеричек из тг-каналов, кто индуцирует в ваши головы панику и плохое эмоциональное состояние. Часть заработанного откладываем и приобретаем только хорошие активы для нашего с вами счастливого будущего. В противном случае, мы попадем в рай, а они просто сдохнут. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
ФРС и таблетка памяти – принять после назначения
Трамп выбрал нового главу ФРС – Кевина Уорша. Рынок выдохнул: не фрик, не популист, вроде бы «ястреб», вроде бы разумный. Можно расслабиться? – Нет!
История ФРС учит, что каждый новый председатель принимает «таблетку Мартина»* и забывает всё, что знал до назначения. Бернанке забыл Великую депрессию. Йеллен забыла, что она не Бернанке. Пауэлл забыл, что печатный станок + дефицит = инфляция.
Уорш был внутри системы в 2008-м и видел крах Lehman. Рынки горят, а ФРС думает, какое слово использовать в пресс-релизе – «внимательно» или «осторожно». Lehman утопили ради «морального риска», AIG спасли ради удобства. Одних поженили, других похоронили, третьих национализировали. Рынок понял одно: правила не константа, они меняются по ходу жизни. S&P, кстати, мгновенно отвечает резкими падениями (пока подбирали правильные слова для пресс-релиза, рынок упал на 20%)
Да, Уорш сегодня пишет правильные статьи и критикует QE. Но ФРС – это не эссе и не резюме. Это давление, политика и страх сделать «не то».
Вывод простой: имена не важны. Титулы не важны. Важно только одно – что конкретно ФРС делает в кризис, а не то, что обещает в спокойное время. А “таблетки от памяти” в здании Марринера Экклса, как показывает практика, всегда лежат в свободном доступе.
*Таблетка Мартина – так часто описывают эффект, который наблюдается у председателей ФРС после назначения. Как только они входят в дверь на улицу Constitution Avenue и садятся в кресло руководителя, их подход и решения меняются. Часто это связывают с необходимостью решать макроэкономические риски прямо сейчас, что заставляет забывать прежние убеждения и обещания. Об Уильяме МакЧесни Мартине, в честь которого возникла метафора “таблетка Мартина” можно почитать здесь.
t.me/ifitpro
#ФРС
🚀 Создаю пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #229
В ожидании новых переговоров, которые могут пройти в конце этой недели. Рыночек опять будет жить ожиданиями и новостями. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
💼 Мой портфель и ТОП-5 акций
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 5 шт.
У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.
Ждем отчет за 1кв 2026, чтобы посмотреть, все плохо или очень плохо.
● НоваБев Групп: 8 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риски есть регуляторные, связанные с запретом магазинов на красной линии, но пока данный риск убрали в тумбочку. Значит, пока живем и инвестируем, но держим руку на пульсе.
● Новатэк: 1 шт.
Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара. Да, Новатэк запустил Арктик СПГ-2, но на полную мощность так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов.
Для терпеливых - и точка!
💰 Облигации
● А101 1Р2: 3 шт.
Отличный фикс, почти на 2 года с ежемесячным купоном 17%. Рейтинг А, прогноз стабильный. Все гуд.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На прошлой неделе с золотом было весело. Высадили всех лудоманов. Я же просто регулярно покупаю.
На сдачу взял немного паев фондов:
SBMM: 27 шт.
TRUR: 9 шт.
TMON: 1 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 8 000 рублей прошла, также реинвестировал все поступившие купоны и дивиденды. Пока нахожусь в состоянии накопления капитала, все идет обратно в рынок. Жду следующей пятницы, чтобы закинуть денег в наше любимое казино и прикупить хороших активов.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🎄🌲🎄Стратегия на 2026. Сила внутреннего рынка. Идея чучхе.
Стратегия от компании Атон. Обычно у них интересные стратегии. В этот раз это книжка на 186 стр, но постараюсь изложить кратко. На пару страниц)
Основной прогноз по индексу
Московской биржи — достижение 3 300–3 500 пунктов в течение года, что предполагает потенциал роста около 25% относительно текущего уровня. На рынке сохранится высокая волатильность на фоне геополитических событий.
Что нас ждет?
Снижение процентных ставок. Нормализация премии за риск. Переток денег из депозитов в акции.
Фавориты: Озон, Х5, Яндекс, Т, Сбер, Ренессанс, Новатэк, Русал, Полюс, Интер РАО. $OZON $X5
2 эшелон: Лента, Циан, Мать и дитя, Эн+.
Есть и другие варианты развития событий: негативный и позитивный. Первый – 2400-2600 по индексу, второй – 3800-4000. $TMOS
Интересно, кто нибудь прогнозирует рост до 5000? В прошлом году Цифра отличились.
Ожидаемые дивиденды в 2026 году.
Средняя дивидендная доходность российского рынка акций составляет 10%.
Топ-5 бумаг с самой высокой дивидендной доходностью — ЦИАН (30%), ВТБ (~28%), Х5 (20%), МТС (17%) и «Хэдхантер» (16%). $CNRU $VTBR
При этом для части компаний столь высокие выплаты будут разовыми, и их дивидендная доходность должна нормализоваться в последующие годы. Суммарный объем дивидендов за 2025 год снизится примерно на 30% год к году из-за падения прибыли компаний, прежде всего экспортоориентированных.
К концу 2026 года ключевая ставка может снизиться до 12%, а ее среднее значение по году видится в районе 14%.
По полной доходности лидером может стать ВТБ, Глоракс, Яндекс, Интер РАО, ОЗОН.
Облигации.
На рублевом рынке облигаций в лидерах корпоративные бумаги:
Авто финанс банк, АФК, Балт лизинг, ЛСР, ГТЛК, ДелоПортс, ДельтаЛизинг, Х5, Инарктика, Медскан, Яндекс, МТС, РЖД, Ростелеком, Сбер, Селектел, Томская область, Ульяновская область, Эталон финанс.
В основном это бумаги с рейтингом ААА – А, но есть и ВВВ.
Доходность в среднем 15-21 процент ( к погашению), дюрация – 1,2-2 года.
🎄Эффект от новых налогов.
Повышение НДС до 22% на всю продукцию, кроме социально значимых товаров и других операций, ранее не облагаемых НДС больше всего повлияет на такие компании:
- Яндекс, Икс 5, лента, Озон, Хэндерсон, Все инструменты, Фикс Прайс, М.Видео - Эффект на EBITDA может составить минус 3-5%.
- НДС на трансграничные покупки через маркетплейсы.
Постепенное снижение порога доходов для обложения НДС 60 млн руб. →10 млн рублей к 2028 г. Так же эти меры приведут к снижению EBITDA примерно на 1-3 пп.
- Повышение ставки страховых взносов для работников ИТ компаний. Эффект на EBITDA может составить минус 2-5%.
Российский рынок акций —один из самых дешевых по показателям P/E и EV/EBITDA.
Российский рынок торгуется с дисконтом около 20% к ближайшей развивающейся экономике — Турции. Рынок России почти в 5 раз дешевле, чем рынок США по P/E 2026 года.
Ожидаемая дивидендная доходность — 8,2% за ближайшие 12 месяцев — существенно превышает показатели других развивающихся и развитых рынков.
В общем рынок дешёвый, надо брать. Но не всё подряд. Если кардинально ничего не поменяется в геополитике, то не стоит ждать большого роста.
Дивиденды - есть интересные истории, но супер дивидендов стоит ждать только у некоторых компаний. А так скорее даже снижение.
🎄Надежда на свои силы. Вспоминается идея Чучхе.
Чучхе — это государственная идеология Северной Кореи, основанная на принципах самобытности, самостоятельности и опоры на собственные силы, что означает, что человек является хозяином своей судьбы, но в рамках строгой партийной и вождистской системы. Это сочетание философской концепции «человек решает всё» с национальным консерватизмом, самодостаточностью (автаркией) и культом личности вождя, оправдывающее закрытость страны и подчинение личности коллективу.
Как людям живётся в Северной Корее? Можно почитать на эту тему или фильмы посмотреть...
Успешных инвестиций.
😏 Иногда полезно не только смотреть на рынок, но и сверять часы с теми, кто в нём живёт каждый день.
🔥 8 высокодоходных облигаций с текущей купонной доходностью от 19% до 24% годовых
Продолжаем богатеть на облигациях, а я продолжаю искать для вас самые отборные выпуски. Сегодня у нас 8 облигаций с рейтингом BBВ и ВВВ+ с очень хорошей доходностью и, такими же отличными рисками. Котлетить или не котлетить в данные облигации, с параметрами, указанными ниже, вы, конечно, решите сами. Я лишь показываю, что такие варианты существуют и имеют место быть.
Постепенно, как оно всегда и происходит каждый месяц, карабкаемся по баобабу облигационного рейтинга. Самых худших из худших разобрали, лучших из худших тоже, теперь перейдем к более-менее сносным.
⚙️ Из каких параметров приготовлена подборка?
✅ Отсутствие оферт
✅ Отсутствие амортизаций.
✅ Выпуски на один год и более.
В чем прикол моих подборок про облиги? Если вам интересен регулярный, а еще лучше ежемесячный денежный поток, ну вот чтоб прям сейчас баблишко капало, то вы выбираете любую из представленных компаний и идете искать ее финансовые показатели. Если вас все устраивает, то приобретаете и получаете купоны.
🎄 РОЛЬФ БО 001Р-07
● ISIN: RU000A10ASE2
● Цена: 104,5%
● Купон: 26% (21,37 ₽)
● Дата погашения: 21.01.2027
● Рейтинг: BBВ+
● Купонов в год: 12
● Текущая купонная доходность: 24,5% (YTM: 23,6%)
🎄 МКАО Воксис 001Р-01
● ISIN: RU000A10DCE0
● Цена: 100,2%
● Купон: 21% (17,26 ₽)
● Дата погашения: 22.10.2027
● Рейтинг: BBВ+
● Купонов в год: 12
● Текущая купонная доходность: 20,6% (YTM: 22,9%)
🎄 ОилРесурс БО-01
● ISIN: RU000A108B83
● Цена: 87,15%
● Купон: 19% (15,62 ₽)
● Дата погашения: 07.04.2027
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 21,5% (YTM: 33,9%)
🎄 ЭЛЕКТРОРЕШЕНИЯ 001Р-02
● ISIN: RU000A10D1J9
● Цена: 100,8%
● Купон: 22,5% (18,49 ₽)
● Дата погашения: 27.09.2027
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 22% (YTM: 24,3%)
🎄 УЛК 001Р-01
● ISIN: RU000A10BTT6
● Цена: 103,8%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 09.06.2027
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 23,2% (YTM: 23,7%)
🎄 ЛЕГЕНДА БО 002Р-04
● ISIN: RU000A10C6Z5
● Цена: 100%
● Купон: 20,25% (16,64 ₽)
● Дата погашения: 18.07.2027
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 19,9% (YTM: 22,2%)
🎄 Алтимейт Эдьюкейшн БО-П01
● ISIN: RU000A10C7C2
● Цена: 99,8%
● Купон: 19,75% (16,23 ₽)
● Дата погашения: 14.07.2028
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 19,6% (YTM: 21,9%)
🎄 Гельтек-Медика БО-01
● ISIN: RU000A10D3G1
● Цена: 110%
● Купон: 22% (18,08 ₽)
● Дата погашения: 29.09.2028
● Рейтинг: BBВ
● Купонов в год: 12
● Текущая купонная доходность: 19,6% (YTM: 18,9%)
Вот такая получилась подборка, кстати, очень неплохая. Средняя доходность в данном кредитном качестве составляет 24,5-26% годовых. Все еще вкусно, но некоторые инвесторы уже не готовы смириться с рисками в данных ВДО. Нет, ну вы посмотрите, там дефолт на дефолте и дефолтом погоняет. Стадная реакция имеет очень сильное значение в неокрепших умах инвесторов.
Это ни в коем случае не призыв инвестировать в данных покемонов, просто эмоции иногда надо убирать, а отчеты по компаниям изучать. Хотя они иногда там так завернут, что потом удивляешься, а у вас-то дефолт откуда, все же красивенько было.
Облигации могут приносить хороший и стабильный доход, тем более в условиях высокой ключевой ставки, но у них есть свои проблемы, помимо кредитных рейтингов, надежностей, дефолтов и так далее, о чем я имею в виду, можете почитать в отдельном посте, кому интересно. Невидимые на первый взгляд риски, но при их реализации, очень существенные.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
Напоследок оставил для вас самое вкусненькое, такие же подборки, с такими же параметрами (регулярно обновляются). Нашли что-то интересное для себя? Изучили, если вас все устраивает, принимайте решение дамы и господа. Я пуляю во все, что вкусно, но маленькими долями. А если дефолт, ну значит дефолт, такое бывает.
ТОП-подборки:
● АА вот тут,
● А здесь,
● А- тут,
● BB+ и выше здесь. (NEW!)
● “Слабоумие и отвага” или BB и ниже. (NEW!)
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
🔥 10 высокодоходных облигаций с доходностью от 20% до 32% годовых. Рейтинг BB+ и выше
Продолжаем богатеть на облигациях, а я продолжаю искать для вас самые отборные выпуски. Сегодня у нас 10 облигаций с рейтингом BB+ и выше и с очень хорошей доходностью, естественно не забываем и о рисках.
Карабкаемся вверх по облигационному баобабу рейтингов в нашем облигационном казино. Ранее разбирали дно кредитного качества (ВВ и ниже). Сегодня отобрал лучших уже из не самых худших.
⚙️ Из каких параметров приготовлена подборка?
✅ Отсутствие оферт
✅ Купоны без амортизаций.
✅ Выпуски на один год и более.
В чем прикол моих подборок про облиги? Если вам интересен регулярный, а еще лучше ежемесячный денежный поток, ну вот чтоб прям сейчас баблишко капало, то вы выбираете любую из представленных компаний и идете искать ее финансовые показатели. Если вас все устраивает, то приобретаете и получаете купоны.
🎄 ВЕРАТЕК-01
● ISIN: RU000A10A0H8
● Цена: 95,3%
● Купон: 26% (64,82 ₽)
● Дата погашения: 03.11.2027
● Рейтинг: BBВ-
● Купонов в год: 4
● Текущая купонная доходность: 27,2% (YTM: 32,6%)
🎄 Оил Ресурс 001P-03
● ISIN: RU000A10DB16
● Цена: 98,8%
● Купон: 29% (23,84 ₽)
● Дата погашения: 03.10.2030
● Рейтинг: BBВ-
● Купонов в год: 12
● Текущая купонная доходность: 28,9% (YTM: 29,7%)
🎄 ТД РКС 002Р-06
● ISIN: RU000A10C758
● Цена: 98,9%
● Купон: 25% (20,55 ₽)
● Дата погашения: 13.07.2028
● Рейтинг: BBВ-
● Купонов в год: 12
● Текущая купонная доходность: 24,9% (YTM: 28,7%)
🎄 АПРИ БО-002Р-11
● ISIN: RU000A10CM06
● Цена: 102,3%
● Купон: 25% (20,55 ₽)
● Дата погашения: 13.08.2028
● Рейтинг: BВB-
● Купонов в год: 12
● Текущая купонная доходность: 24% (YTM: 26,5%)
🎄 Лизинг-Трейд 001P-04
● ISIN: RU000A104XE0
● Цена: 91,7%
● Купон: 15% (12,33 ₽)
● Дата погашения: 09.06.2027
● Рейтинг: BВB-
● Купонов в год: 12
● Текущая купонная доходность: 16,1% (YTM: 23,7%)
🎄 ТГК-14 001Р-05
● ISIN: RU000A10AS02
● Цена: 112,5%
● Купон: 24,75% (20,34 ₽)
● Дата погашения: 09.01.2029
● Рейтинг: BВВ-
● Купонов в год: 12
● Текущая купонная доходность: 21,7% (YTM: 21,1%)
🎄 ГЛОРАКС 001Р-04
● ISIN: RU000A10B9Q9
● Цена: 113,1%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 24.03.2028
● Рейтинг: BВВ-
● Купонов в год: 12
● Текущая купонная доходность: 22,2% (YTM: 20%)
🎄 БИЗНЕС АЛЬЯНС 001P-04
● ISIN: RU000A107QM0
● Цена: 91%
● Купон: 17% (13,97 ₽)
● Дата погашения: 20.01.2027
● Рейтинг: BВ+
● Купонов в год: 12
● Текущая купонная доходность: 18,4% (YTM: 29,2%)
🎄 ГК Сегежа 003P-06R
● ISIN: RU000A10CB66
● Цена: 101,5%
● Купон: 23,5% (19,32 ₽)
● Дата погашения: 25.01.2028
● Рейтинг: BВ+
● Купонов в год: 12
● Текущая купонная доходность: 22,8% (YTM: 25%)
🎄 АйДи Коллект 001P-01
● ISIN: RU000A10B2P6
● Цена: 110,7%
● Купон: 26% (21,37 ₽)
● Дата погашения: 27.02.2028
● Рейтинг: BВ+
● Купонов в год: 12
● Текущая купонная доходность: 23,1% (YTM: 21,9%)
Вот такая получилась подборка. Средняя доходность в данном кредитном качестве составляет 26-27% годовых. Вкусно? Очень. Но и риски соответствующие. Последнее время облигационный рынок трясет. Компании объявляют тех.дефолты, инвесторы уже немного напряглись.
На днях по интернету загулял скрин о том, что семья вложила 2,7 млн ₽ в облигации Монополии. Что на данный момент с капиталом, всем известно, Купонов, которым так сильно радовались, нет, сама сумма на счете неумолимо тает. Если это не фейк ради хайпа, то ситуация плачевная и таких весельчаков жаль. С другой стороны, не разобравшись в инструментах. залетать на всю котлету куда-либо, очень опрометчивый поступок. Пожелаем лишь удачи, и что с Монополией все будет хорошо.
Такие ситуации в очередной раз доказывают, что всем тем, кто вам что-то впаривает, вообще плевать на сохранность вашего капитала, брокеру важны лишь ваши сделки, а всяким продавцам успешного успеха, нужна ваша оплата этих курсов. Будьте внимательны, дамы и господа.
Облигации могут приносить хороший и стабильный доход, тем более в условиях высокой ключевой ставки, но у них есть свои проблемы, помимо кредитных рейтингов, надежностей, дефолтов и так далее, о чем я имею в виду, можете почитать в отдельном посте, кому интересно. Невидимые на первый взгляд риски, но при их реализации, очень существенные.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
По похожему принципу также выбирались облигации с рейтингом А+ вот тут, А здесь, А- тут, BBB и BBB- снова здесь. 7 ВДО с рейтингом ВВ и ниже (NEW!). Данные подборки будут обновляться по мере того, как мы будем карабкаться по баобабу облигационного рейтинга все выше и выше.
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Отвечаем на наиболее частые вопросы по последней отчетности
По итогам отчетности за 9м2025 нам поступило множество вопросов. На все наш менеджмент ответил публично. Наиболее важными и частыми делимся тут.
🔥 7 высокодоходных облигаций с рейтингом BB и ниже. Доходность от 21% до 32% годовых
Продолжаем богатеть на облигациях, а я продолжаю искать для вас самые отборные выпуски. Сегодня у нас 8 облигаций с рейтингом BB и ниже. Дальше уже некуда. Дальше только вверх.
Честно говоря, думал будет больше интересных выпусков, перелопатил от B- до BB и почти у всех есть либо амортизация купонов, либо оферты, либо все вместе. так что, имеем то, что имеем. Отобрал лучших из худших.
⚙️ Из каких параметров приготовлена подборка?
✅ Отсутствие оферт
✅ Купоны без амортизаций.
✅ Выпуски на один год и более.
В чем прикол моих подборок про облиги? Если вам интересен регулярный, а еще лучше ежемесячный денежный поток, ну вот чтоб прям сейчас баблишко капало, то вы выбираете любую из представленных компаний и идете искать ее финансовые показатели. Если вас все устраивает, то приобретаете, получаете купоны и радуетесь до погашения.
💥 Автоассистанс 001-01
● ISIN: RU000A109UE5
● Цена: 100,7%
● Купон: 23% ( ₽)
● Дата погашения: 08.10.2027
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 22,5% (YTM: 24,9%)
💥 Арктик Технолоджи Сервис БО-01
● ISIN: RU000A10BV89
● Цена: 116,9%
● Купон: 28% ( ₽)
● Дата погашения: 08.06.2028
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 23,6% (YTM: 21,3%)
💥 Эфферон 001Р-01
● ISIN: RU000A10CH03
● Цена: 105,3%
● Купон: 22% ( ₽)
● Дата погашения: 17.08.2028
● Рейтинг: BB
● Купонов в год: 4
● Текущая купонная доходность: 20,8% (YTM: 20,8%)
💥 Урожай БО-04
● ISIN: RU000A108FE8
● Цена: 90,5%
● Купон: 20% ( ₽)
● Дата погашения: 11.11.2027
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 22% (YTM: 29%)
💥 Электроаппарат БО-03
● ISIN: RU000A10CPB0
● Цена: 105,4%
● Купон: 21% ( ₽)
● Дата погашения: 04.09.2030
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 19,8% (YTM: 20,6%)
💥 Унител БО-П01
● ISIN: RU000A107F07
● Цена: 92,7%
● Купон: 17% ( ₽)
● Дата погашения: 16.12.2026
● Рейтинг: B+
● Купонов в год: 4
● Текущая купонная доходность: 18,2% (YTM: 25,1%)
💥 ООО Л-Старт БО-02
● ISIN: RU000A10DLY9
● Цена: 100,1%
● Купон: 32% ( ₽)
● Дата погашения: 22.11.2029
● Рейтинг: B
● Купонов в год: 4
● Текущая купонная доходность: 31,9% (YTM: 32,4%)
Вот такая получилась подборка. На этом покидаем низшую лигу облигационного рейтинга. Далее уже перейдем к BB+ и выше по списку. В какой-то момент низкий рейтинг начинает играть злую шутку с эмитентами и доходности начинают снижаться. Мне это напоминает кривую Лаффера, когда при увеличении налогов, они перестают приносить все больше денег в казну из-за своей неэффективности.
С облигациями низшего кредитного качества ситуация обстоит примерно также. Никто не готов на себя брать такой высокий риск, отсюда и доходности соответствующие. Есть, конечно, пара бриллиантов, тот же Л-Старт, например.
Облигации могут приносить хороший и стабильный доход, тем более в условиях высокой ключевой ставки, но у них есть свои проблемы, помимо кредитных рейтингов, надежностей, дефолтов и так далее, о чем я имею в виду, можете почитать в отдельном посте, кому интересно. Невидимые на первый взгляд риски, но при их реализации, очень существенные.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
По похожему принципу также выбирались облигации с рейтингом А+ вот тут, А здесь, А- тут, BBB и BBB- снова здесь. Данные подборки будут обновляться по мере того, как мы будем карабкаться по баобабу облигационного рейтинга все выше и выше.
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.