Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.
Рынок падает, держим удар!)
Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢
В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Яндекс - что скрывается за рекордной прибылью?
Большинство аналитиков в отношении Яндекса сохраняют позитивный настрой, однако акции все еще торгуются в узком боковике, без выраженной динамики. Тут конечно стоит учитывать общие тенденции всего рынка, которые «не отпускают» акции айтишника, даже несмотря на сильные результаты. О них мы сегодня и поговорим.
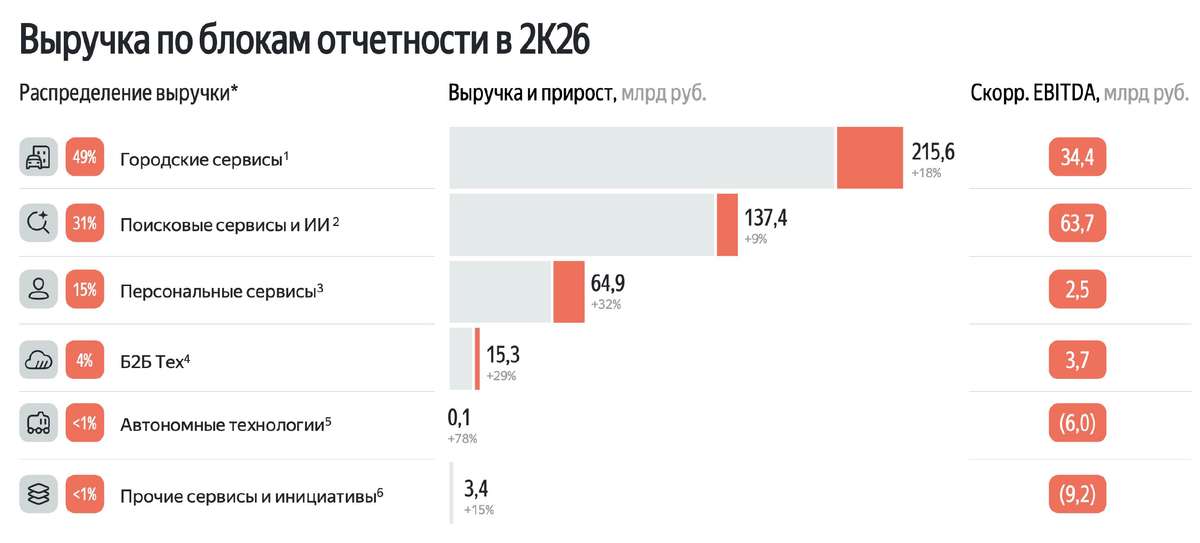
📱 Итак, общая выручка компании за первое полугодие 2026 года выросла на 19% до 759 млрд рублей. И все бы хорошо, но флагманский сегмент - Поисковые сервисы и ИИ - практически не вырос по доходам. Яндекс продолжает наращивать свое доминирующее положение в поиске, его доля выросла на 2,4 п.п. до рекордных 69,9%, однако расти далее становится сложно, и еще сложнее трансформировать эту метрику в рост выручки.
Скорректированная EBITDA сегмента также осталась на уровне прошлого года - 116,6 млрд рублей, хоть и выглядит высокой в абсолюте. Городские сервисы нарастили выручку на 18% до 426,1 млрд рублей. Динамика тоже скромная, если сравнивать с прошлыми годами. А вот что порадовало, так это рост скорр. EBITDA сразу на 165% до 55,9 млрд рублей. Яндекс продолжает наращивать маржинальность сектора, что еще найдет отражение в итоговых финансовых результатах.
💻 Персональные сервисы и Б2БТех выросли по выручке на 31% и 32% соответственно. При этом оба сегмента остались в положительной зоне по рентабельности (скорр. EBITDA выросла до 3,3 и 6,4 млрд рублей соответственно). Получается, что компания вывела в плюс почти все свои сегменты. Настоящая кэш-машина!!!
Автономные технологии и Прочие сервисы традиционно минусят, но к этому мы уже привыкли - масштабная экспансия в венчурные инвестиции находит отражение в низкой маржинальности. Убыток по скорр. EBITDA в 22,4 млрд рублей едва ли сильно поменяет общую картину.
📊 В итоге Яндекс почти в 18 раз нарастил чистую прибыль с 5,4 млрд рублей до 93,4 ярда. Стабильный рост прибыли не может не радовать, даже несмотря на замедление выручки в сегменте Поиска. Этот факт позволяет компании сохранять приверженность дивидендной политике и направить на выплату за полугодие 110 рублей на акцию, что сулит акционерам 2,7% дивидендной доходности.
Вот и получается, что выручка и чистая прибыль растут, компания сохраняет фундаментальную привлекательность, а вишенка на торте в виде дивидендов только подогревает интерес. К тому же Яндекс со своими 9,5 P/E, 1,0 P/S и 4,9 EV/EBITDA торгуется с существенной недооценкой к зарубежным аналогам. Но тут, как и всегда, отмечу, что данная недооценка отражает страновые риски и будет сокращена лишь на выходе из кризиса. Остается «немного» подождать.
UPD: Сегодня с утра еще 2 склада Ozon $OZON подверглись атаке, а значит удары по логистическим центрам становятся системными. Яндекс $YDEX - третий по объему GMV в стране маркетплейс...
❗️Не является инвестиционной рекомендацией
♥️ Стартуем неделю с нашего любимчика, далее поступательно будем разбирать актуальные идеи на рынке. Ваш лайк - топливо для блога. Спасибо!
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.
🏤 Мегановости 🗞 👉📰
1️⃣ Крупнейшие российские банки нарастили портфели автокредитов в I полугодии 2026 года на 35-40% на фоне отложенного спроса, роста среднего чека и удлинения сроков займов.
Сбербанк $SBER увеличил портфель на 41%, до 829 млрд ₽, и в мае запустил сервис C2C-кредитования подержанных автомобилей, а Т-Банк $T нарастил портфель на 35%, до 790,2 млрд ₽, сделав акцент на новых машинах.
ВТБ $VTBR сократил портфель на 11%, а Совкомбанк $SVCB остался почти без изменений, сократившись менее чем на 1%.
Всего за полугодие выдано 583 тыс. автокредитов на 895 млрд ₽, средний срок займа вырос до 71 месяца, средний размер — до 1,54 млн ₽.
Расхождение стратегий банков показывает, что рост автокредитования становится точкой конкуренции за качественного заемщика на фоне общего охлаждения розничного кредитования.
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо
🏤 Мегановости 🗞 👉📰
1️⃣ Норникель $GMKN в I полугодии увеличил выручку по МСФО на 28%, до 8,3 млрд$, EBITDA — на 50%, до 3,9 млрд$, а чистую прибыль — в 2,4 раза, до 2 млрд$.
Рентабельность EBITDA выросла с 41% до 47%, однако свободный денежный поток сократился на 20%, до 1,2 млрд$, а капитальные вложения выросли до 1,4 млрд$.
Чистый долг достиг 9,1 млрд$ при ND/EBITDA 1,3, Владимир Потанин предупредил о неустойчивости конъюнктуры.
Новые финансовые результаты показывают рост маржинальности, но инвестиции и оборотный капитал ограничивают конвертацию прибыли в денежный поток.
Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору
Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.
Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.
Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.
Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.
Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.
Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.
К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.
В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.
Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.
Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.
Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.
Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.
Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.
• Лидеры: РусАгро #RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).
• Аутсайдеры: Озон #OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).
27.07.2026 - понедельник
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
• #POSI Отчёт МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Индекс Мосбиржи третий день подряд закрывается в зелёной зоне, только за вчерашний день +2,8%. Такая динамика обусловлена ростом нефтяных котировок и надеждами на снижение градуса геополитической напряжённости на фоне ожидаемой встречи Лаврова и Рубио. Однако пока рано делать выводы о развороте нисходящего тренда, так как завтрашнее опорное заседание Центробанка может многое изменить.
📊 Росстат представил традиционные данные по инфляции, согласно которым индекс потребительских цен на неделе с 14 по 20 июля вырос на 0,17%, что сопоставимо с прошлым отчётным периодом. Топливный фактор продолжает оказывать значимое влияние на динамику потребительских цен, что уже конвертировалось в рост инфляционных ожиданий населения до максимума с марта 2022 года. Консенсус-прогноз рынка предполагает сохранение ключевой ставки на уровне 14,25% на завтрашнем заседании Центробанка, однако не менее важным будет и обновлённый макропрогноз регулятора.
🛢Цены на нефть пробили отметку в $90 за баррель и закрепились на пятинедельном максимуме. Здесь сошлись сразу два сильных фактора: геополитическая напряжённость на Ближнем Востоке и истощение стратегического нефтяного резерва США - он опустился до минимума с 1983 года. Для нефтяных компаний (Роснефть, Лукойл, Татнефть, Газпром нефть) это подарок, но есть и ложка дёгтя: крепкий рубль не даёт нефтяникам в полной мере воспользоваться бенефитами.
🔋 Не отстаёт и газовый рынок. Цены на голубое топливо тоже быстро растут, и здесь свою роль играют не только геополитические риски, но и банальная физика запасов: в подземных хранилищах ЕС объёмы на 15% ниже пятилетнего среднего. Аномальная жара тормозит закачку, а остатки с прошлого сезона и так были невелики. В такой ситуации Новатэк выглядит явным бенефициаром. По данным западных СМИ, компания вышла на рекордные экспортные поставки с «Ямал СПГ».
💊 Росстат отчитался о росте производства лекарств в первом полугодии на 13,9%. В сочетании с ростом среднего чека на уровне инфляции это даёт основания ждать неплохих финансовых результатов от Озон Фармацевтики и Промомеда. Последний, вероятно, покажет более сильные цифры на фоне опережающего спроса на препараты для лечения избыточного веса.
🧬 А вот история с IVA Technologies и Сбером вызывает смешанные чувства. Госбанк нарастил долю в IT‑компании до 23,3% голосующих акций и стал вторым крупнейшим акционером. Весной Сбер, напротив, сокращал свою долю до 3,8%, а теперь резко разворачивается и скупает бумаги. С одной стороны, это сигнал доверия: финучреждение верит в потенциал компании. С другой - возникает закономерный вопрос: если Сбер так уверен в росте, почему кто‑то из прежних мажоритариев, напротив, избавлялся от пакета?
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$IVAT $OZPH $PRMD $NVTK $ROSN $LKOH
Евротранс - когда дефолты перестанут быть техническими?
Еще недавно Евротранс выглядел как быстрорастущий топливный оператор, который наращивает обороты, расширяет сеть АЗС и активно занимает деньги на публичном рынке. Но дефицит топлива, рост стоимости финансирования и постоянные сбои с выплатами заставляют смотреть на компанию не как на историю роста, а как на кейс с повышенным риском для облигационеров. Даже несмотря на памп акций на 95% 20 июля после запрета коротких позиций по бумагам компании.
⛽️ Итак, выручка Группы за 2025 год выросла на 42,7% до 265,8 млрд рублей. Однако почти 92% доходов приходится на низкомаржинальную оптовую торговлю топливом. Валовая прибыль прибавила лишь 25,5% до 20,7 млрд рублей, а маржа снизилась с 8,9% до 7,8%. Дефицит бензина в следствии атак на наши НПЗ заставил операторов дороже закупать топливо, держать повышенные запасы и замораживать деньги в оборотном капитале. Отсюда видим уйму исков к Евротрансу, которые, в том числе, создают дефицит денежной ликвидности.
Запасы Евротранса в прошлом году выросли сразу на 71% до 39,9 млрд рублей. На бумаге продажи растут, но деньги в кассу не поступают. И уже в отчете за первое полугодие 2026 года мы это увидим. Операционный денежный поток до процентов сократился более чем в два раза до 7,8 млрд рублей, а после их уплаты ушел в минус на 3,6 млрд. Свободный денежный поток составил отрицательные 18,2 млрд рублей.
📊 При этом долговая нагрузка продолжает ухудшаться. Соотношение чистого долга к EBITDA с учетом аренды выросло с 2,7x до 3,2x, а покрытие процентных платежей снизилось с 2,35x до 1,8x. Запас прочности по обслуживанию обязательств становится все тоньше. Компания зависит от рефинансирования, новых выпусков облигаций и ЦФА, чтобы закрывать старые долги и кассовые разрывы.
На этом фоне технические дефолты уже сложно списывать исключительно на ошибки платежных агентов. В марте компания не исполнила выкуп народных облигаций на 3 млрд рублей, в апреле недоплатила купон по выпуску БО-001Р-07, перечислив лишь часть положенных 86,6 млн рублей, а затем задержала погашение ЦФА. Из нового - техдефолт по 3-му выпуску облигаций. Каждый отдельный случай можно объяснить сбоем, но их регулярность указывает на проблемы с ликвидностью.
💰 Для облигационеров риски растут. В обращении находится более 20 млрд рублей биржевых облигаций, а общий объем погашений облигаций и ЦФА в 2026 году оценивается примерно в 11 млрд рублей. Добавим судебные иски на 11,5 млрд и отрицательный FCF - получаем крайне напряженный долговой профиль.
В сухом остатке отчет за прошлый год выглядит сильным только по выручке. Денежный поток отрицательный, долг растет, проценты съедают операционку, а технические дефолты повторяются слишком часто. Боюсь, что топливный кризис может привести компанию к уже настоящему дефолту. Одна надежда на поддержку извне, но она лежит в плоскости надежд, а не здравого смысла.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
$EUTR
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 5
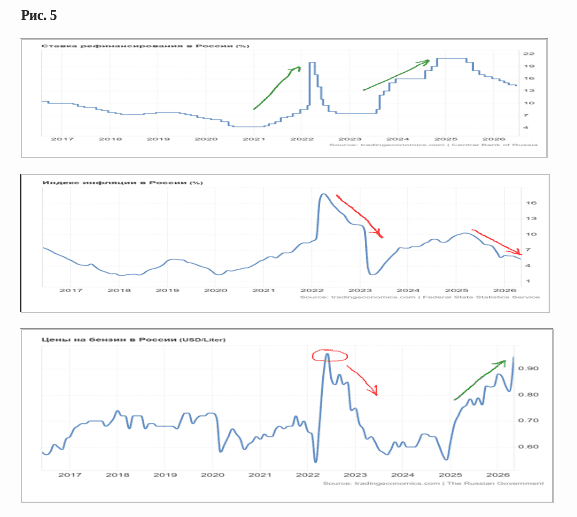
Ну, и как вишенка на торте, цены на топливо. На рис. 5 приведен график индекса цен на бензин в России за десять лет (нижний график на рис. 5) в сравнении с графиками ключевой ставки (верхний график) и инфляцией в России (график в середине).
Понятно, что цены на топливо в стране растут далеко не первый месяц и сейчас экстремально высоки, и это неминуемо сказывается на инфляции. Но тут интересно другое. В апреле-июне 2022 г. точно такой же резкий скачок цен на бензин был успешно ликвидирован резким поднятием ключевой ставки, вместе с общим всплеском инфляции тогда.
А вот рост цен на бензин в 2025-2026 сильным поднятием ставки в 2025 году остановить не удалось совсем, в отличие от инфляции. Это показано на рис. 5 стрелками. После роста ставки в 2024-2025 гг. (зеленая стрелка на графике ставки) инфляция в итоге пошла вниз (красная стрелка на графике инфляции), а вот цены на топливо пошли дальше вверх и продолжили расти уже в текущем году (зеленая стрелка на графике цен на бензин). И если уж бензин растет так при высокой ставке, что будет с ценой на него, если ставку продолжить активно снижать? Словом, и тут можно понять настороженность ЦБ.
Итак, что же получается в итоге? А получается, что все те проинфляционные факторы в российской экономике, о которых говорит ЦБ, и которые перечислены в начале этой статьи, действительно подтверждаются, исходя из приведенных графиков и диаграмм. И очень осторожная политика смягчения ставок, проводимая ЦБ, представляется вполне обоснованной.
А что же ожидания рынка и его реакция на решение ЦБ? Тут только можно вспомнить легендарную фразу футболиста Андрея Аршавина: «Ваши ожидания – ваши проблемы!»
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
🏤 Мегановости 🗞 👉📰
1️⃣ Парижский коммерческий суд обязал структуру Новатэка $NVTK в Сингапуре выплатить французской компании Elengy Hub & Expertise более 20,2 млн € долга с процентами по договору перевалки СПГ.
Контракт 2015 года резервировал для российской стороны 33 слота перевалки на терминалах Elengy во Франции с минимальным ежемесячным платежом около 1,5 млн € независимо от фактического использования.
Суд отклонил довод о форс-мажоре из-за санкций ЕС: Новатэк перестал запрашивать слоты еще в июле 2024 года, до вступления ограничений в силу, и не пытался получить разрешения на продолжение работы.
Решение создает прецедент для взыскания долгов по долгосрочным контрактам, от которых российские компании отказались, ссылаясь на санкции.
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1
Что имеем сейчас: месяц назад ЦБ в девятый раз подряд раз снизил КС до 14,25%. Казалось бы, понижение ставки, в теории, да и на практике тоже, подтолкнет фондовый рынок наверх. Но все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за неделю после заседания ЦБ неделю рухнул почти на 10% (и продолжает снижаться), а рынок ОФЗ – более чем на 3%.
Аналитики говорят: мол, не все так просто, рынок живет ожиданиями, а не фактами. Все верно, но стоит разобраться, что это за ожидания и насколько они обоснованы. Все, конечно, ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд, комментарий – от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Еще накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованно однозначное значение ставки, то есть менее 10%. Если предположить, что ожидания А. Шохина соответствует ожиданиям рынка, то их вряд ли можно назвать оправданными. А вот почему решение ЦБ было вполне адекватно ситуации, а ожидания рынка – неадекватны, попробуем разобраться.
В своем официальном пресс-релизе от 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:
- Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
- Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими.
- Усиление потребительского спроса в последнее время.
- Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
- Рост цен на топливо в России способствует росту инфляции в России.
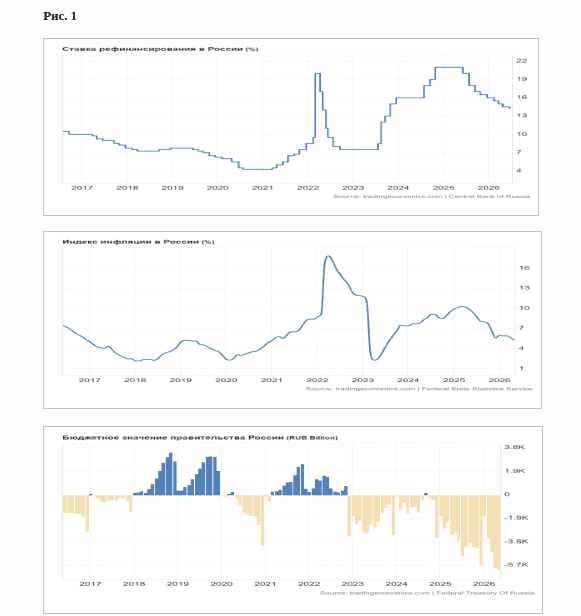
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).
Из графиков видно, что при таком состоянии госбюджета (дефицит максимален за последние 10 лет) текущая КС не выглядит столь уж высокой. Последний раз близкий к текущему размер дефицита госбюджета наблюдался в ковидные времена (конец 2020-начало 2021 г.), причем он был все же меньше текущего. Вот тогда КС как раз и была минимальной, чуть более 4%. И это было стратегической ошибкой, она аукнулось позже гигантским всплеском инфляции, которую удалось «укротить» только к весне 2023 г. Вполне понятно, что ЦБ не мог допустить такой же ошибки.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
ЭЛ5-Энерго. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #ELFV
Текущая цена: 0.3508
Капитализация: 21.9 млрд
Сектор: Электрогенерация
Сайт: https://www.el5-energo.ru/investors/
Мультипликаторы (LTM):
P/E - 2.03
P/BV - 0.47
P/S - 0.25
ROE - 23%
ND/EBITDA - 0.6
EV/EBITDA - 2.03
Акт/Обяз - 2.07
Результаты 2025 года
Что нравится:
✔️выручка выросла на 18.3% г/г (68.6 → 81.1 млрд);
✔️FCF увеличился на 72.1% г/г (7.1 → 12.3 млрд);
✔️чистый долг вырос на 11.1% к/к (19 → 19.4 млрд), но ND/EBITDA улучшился с 1.21 до 1.09;
✔️нетто фин расход уменьшился на 6.4% г/г (4.5 → 4.3 млрд);
✔️чистая прибыль выросла в 2.4 раза г/г (4.5 → 10.7 млрд).
Что не нравится:
✔️дебиторская задолженность увеличилась на 35% к/к (5 → 6.7 млрд);
Результаты 1 кв 2026 года
Что нравится:
✔️выручка выросла на 24.5% г/г (21.7 → 27 млрд);
✔️чистый долг снизился на 25.1% к/к (19.4 → 14.5 млрд). ND/EBITDA улучшился с 1.09 до 0.81;
✔️нетто фин расход уменьшился на 10% к/к (1 → 0.9 млрд);
✔️чистая прибыль выросла на 2.2% г/г (2.48 → 2.53 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️дебиторская задолженность увеличилась на 11.7% к/к (6.7 → 7.8 млрд);
Дивиденды:
Пока дивиденды не предусмотрены. Согласно бизнес-плану на период до 2027 года, весь FCF направляется на снижение долга.
Мой итог:
2025 год в финансовом плане получился очень сильным.
Операционные результаты (г/г):
- полезный отпуск электроэнергии +2.9% (22.7 → 23.3 ТВт*ч);
- продажи электроэнергии +2.6% (26.2 → 26.9 ТВт*ч);
- продажи тепла -1.5% (4177 → 4115 тыс ГКал).
Продажи тепла уменьшились на фоне более высокой средней температуры в зимний период.
На рост выручки повлияли индексация тарифов и повышение доходов в рамках программ КОМ, ДПМ ВИЭ и КОММод. Разбивка по сегментам (г/г):
- электроэнергия +19.4% (44 → 52.6 млрд);
- мощность +17.1% (19.5 → 22.8 млрд);
- теплоэнергия +12.7% (4.4 → 5 млрд).
Чистая прибыль прилично выросла. Помимо увеличения выручки большой вклад внесло восстановление обесцененных активов на 6.1 млрд против списания -1.4 млрд в 2024. При этом эф. ставка налога на прибыль в 2025 была выше (25.9% vs 8.1%).
FCF увеличился за счет более сильного роста OCF в абсолютных цифрах (+97% г/г, 9.5 → 18.7 млрд) в сравнении с кап. затратами (+830% г/г, 0.4 → 3.7 млрд). Несмотря на увеличение чистого долга, долговая нагрузка к концу года снизилась на фоне роста EBITDA.
1 квартал 2026 также получился вполне сильным.
Операционные результаты (г/г):
- полезный отпуск электроэнергии +8.3% (6.6 → 7.1 ТВтч);
- продажи электроэнергии +8.1% (7.4 → 8 ТВтч);
- продажи тепла +8.8% (1424 → 1550 тыс ГКал).
Полезный отпуск электроэнергии вырос за счет высокой загрузки тепловых станций и роста выработки ВЭС, а продажи тепла - из-за более низкой средней температуры в периоде.
Динамика за квартал лучше, чем была за год. Разбивка по сегментам (г/г):
- электроэнергия +29.5% (13.9 → 18.5 млрд);
- мощность +11.7% (6 → 6.7 млрд);
- теплоэнергия и прочее +27.8% (1.8 → 2.3 млрд).
А вот прибыль выросла очень скромна. Причина в ухудшении операционной рентабельности с 20.8 до 15.9% (увеличились затраты на топливо +37.5%, амортизация +25%, вознаграждение работникам +37%).
Долговая нагрузка продолжила снижение, но уже за счет заметного увеличения денежных средств на счетах сверх роста долга.
Эл5-Энерго по мультипликатором оценивается очень дешево, но на это есть свои причины. Во-первых, согласно плану компания начнет выплачивать дивиденды не раньше 2028 года. Да и то, пока по словам главы компании в 2028 году будет только рассмотрена такая возможность. Во-вторых, в апреле завершена процедура реорганизации в форме присоединения АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго". Уставной капитал был увеличен на 26.96 млрд дополнительных акций. Результат реорганизации увидим только в отчете за 1 полугодие. И вполне возможно, что рентабельность еще больше снизится, так как качество новых активов пока под вопросом. Плюс доп. акции ухудшают мультипликаторы.
Так что оценка дешевая, но с нюансами и рисками. По этой причине акций Эл5-Энерго нет в портфеле.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ VK $VKCO попала под новые санкции ЕС вместе с дочерней ООО "Коммуникационная платформа", разработчиком мессенджера Max.
В документе ЕС указаны претензии к сотрудничеству с властями и сбору данных, а эксперты ждут усложнения доступа к западным технологиям и международному финансированию.
VK заявила, что приложения и сервисы работают в обычном режиме.
Акции VK 13 июля снижались с утреннего пика 171 ₽ до 164,1 ₽ к 20:00.
Риск санкционного давления теперь напрямую закладывается в оценку технологического холдинга и может усиливать волатильность бумаги.