Поиск

МТС - большая прибыль и мечта о дивидендах


Отчет МТС за второй квартал на первый взгляд выглядит феноменально: чистая прибыль выросла почти в 24 раза до 66,9 млрд рублей. Но радоваться рано - 53,3 млрд принесла продажа доли в башенной компании. Поэтому предлагаю отбросить разовые эффекты и посмотреть, что происходит с самим бизнесом.

📱 Итак, выручка во втором квартале выросла на 9,2% до 213,5 млрд рублей, а OIBDA - сразу на 16,3% до 84,6 млрд. За полугодие OIBDA прибавила 17,1% до 159,3 млрд рублей. Основным драйвером остается телеком, хорошо растут B2B, фиксированный интернет, реклама и облачные сервисы. Менеджмент при этом ориентируется примерно на 16% роста операционной прибыли по итогам всего года.

Отдельно остановимся на башнях
МТС продала 49,9% Башенной инфраструктурной компании, сохранив контрольный пакет. Сделка принесла те самые 53,3 млрд рублей прибыли и позволила монетизировать часть инфраструктуры без потери контроля. Без этого эффекта чистая прибыль за полугодие составила бы около 21 млрд рублей, что ориентирует примерно на 40–45 млрд за весь год.

📊 С долгом ситуация тоже постепенно улучшается. Чистый долг составляет 474 млрд рублей, а NetDebt/OIBDA снизился примерно до 1,6х - минимального уровня за несколько лет. Причем дивиденды удалось выплатить без увеличения долга. Для МТС снижение ключевой ставки особенно важно: при такой общей задолженности даже постепенное удешевление фондирования способно заметно улучшить финансовый результат.

По оценке компания выглядит интересно. EV/OIBDA находится около 2,8х, а нормализованный P/E без разового эффекта от продажи башен - примерно 8–9х. Дешевизна частично объясняется большим долгом и высоким CAPEX, который за полугодие вырос на 21,6% до 75,9 млрд рублей.

💰 Теперь главный вопрос - дивиденды. За 2025 год МТС выплатила 35 рублей на акцию, что по текущим котировкам дает около 19% доходности. Новую дивидендную политику обещают представить осенью, причем менеджмент продолжает называть выплаты основой инвестиционного кейса. Если компания сможет сохранить дивиденд в районе 30–35 рублей без нового разгона долга, история становится действительно интересной.

В итоге телеком стабильно растет, OIBDA прибавляет двузначными темпами, долговая нагрузка снижается, а непрофильные активы начинают монетизироваться. При EV/OIBDA около 2,8х и потенциальной двузначной дивидендной доходности МТС мне нравится. Теперь остается дождаться новой дивидендной политики - именно она, на мой взгляд, определит дальнейшую судьбу акций.

❗️Не является инвестиционной рекомендацией

♥️ Ай вай, пятничка же, ребята. Еще одна неделька на фондовом рынке РФ подошла к концу. Подросли мы серьезно, аж на 4 процента (без учета сегодняшнего дня). Ну и на том спасибо. С вас лайкосик в честь пятницы
$MTSS

МТС - большая прибыль и мечта о дивидендах

МТС. Отчет за 2 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02

Что нравится:

✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).

Что не нравится:

✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.

Дивиденды:

Ожидается принятие новой див. политики.

Мой итог:

Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).

Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).

Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).

FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.

Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).

Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.

В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).

В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС. Отчет за 2 кв 2026 по МСФО

Цифровой рубль приходит в связь

Тут мне сообщение попалось, отсюда, и первое предложение - “С 1 сентября 2026 года российские телеком-операторы начнут внедрять оплату услуг связи цифровым рублем”. Но позвольте, друзья. Что ли, все операторы связи внезапно переведут абонентов на цифровой рубль? Конечно, нет. Крупные компании, подпадающие под требования закона, должны обеспечить возможность принимать оплату цифровыми рублями. Одним из первых о запуске функционала официально сообщил МТС.

А теперь представьте теплый августовский вечер... Вы на даче, в уютном плетеном кресле, пополняете счет телефона и нажимаете кнопку оплаты. Рядом с картой, СБП и банковским счетом видите новый вариант – "Цифровой рубль". Так что не удивляйтесь - с 1 сентября это не фантастика! Для пользователя процесс будет, как привычная оплата через СБП: выбрал цифровой рубль, выбрал банк, подтвердил платеж, всё.

Наши обычные рубли, карты, СПБ никуда не исчезнут, просто появится еще один способ оплаты. А рассказы о том, что "с 1 сентября всех переведут на цифровой рубль", пока выглядят страшилками. Открывает цифровой кошелек человек только по собственному желанию, автоматически этого не делают (пока?).

Хороший вопрос - тогда зачем вообще всё это нужно? Есть две версии, официальная и, скажем так, конспирологическая. Первая версия понятна: государство получает новую платежную инфраструктуру - платформу Банка России. Снижаются издержки на переводы и расчеты. Немаловажно - еще одна резервная система на случай сбоев или ограничений в традиционной банковской инфраструктуре.

Какие плюсы нам обещает эта версия? Ну, переводы и платежи - дешевые или бесплатные (по СПБ они такие и есть, а вот их сумма - это другое). Деньги хранятся непосредственно на платформе Банка России, и это дополнительный способ расчетов.

А что с конспирологической версией? Она уводит нас от технологий к личным данным. И тут правда есть о чем поразмыслить, с учетом того, что цифровой рубль создает суперпрозрачную форму денег за всю историю страны - любая операция проходит через платформу ЦБ. А дальше думайте сами (я много писал об этом ранее, посмотрите по тегу #цифровойРубль).

Вокруг проекта до сих пор много споров, а толку, все уже запущено и работает! По сути, согласитесь со мной, у любого новшества всегда есть + и -, без исключений. Если знаете такое, напишите. Вот и здесь так же получается - одни видят удобный платежный инструмент нового поколения, другие - еще один шаг к тотальному контролю над денежными потоками граждан.

Лично мне кажется, что сегодня говорить о каком-то финансовом "Большом брате" преждевременно. (А как с дата-центрами и хранением данных, кстати?) Скорее, мы наблюдаем попытку государства построить новую платежную инфраструктуру на десятилетия вперед. А вот насколько глубоко она сможет изменить финансовую систему, станет понятно после того, как цифровой рубль выйдет из пилота и столкнется с реальной жизнью.

В целом, для большинства людей 1 сентября не станет финансовой революцией, и это хорошо. Просто это будет день, когда рядом с кнопкой "Оплатить картой" появится еще одна кнопка. Но… часто с таких маленьких кнопок иногда начинаются большие изменения…

#цифровойРубль
https://t.me/ifitpro

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.


Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.


✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.


❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.


🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.


$AFKS $ETLN $MTSS $OZON
🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

Сейчас российский рынок умеет удивлять 😅 и чаще в худшую сторону. Одни компании сокращают инвестиционные программы, другие пересматривают планы, а кто-то и вовсе предпочитает лишний раз не вспоминать слово "дивиденды".

На этом фоне БАЗИС продолжает спокойно идти своим курсом. Акционеры утвердили выплаты, а сама компания сохраняет историю роста и подтверждает тезис о том, что IT-бизнес вполне может совмещать развитие и возврат капитала инвесторам. Сам размер дивидендов для IT-сектора выглядит довольно приличным – 7,2 рубля на акцию, что составляет порядка 7%.

🤔 Когда импортозамещение перестаёт быть модным словом

БАЗИС сегодня уже сложно воспринимать как историю исключительно про хайп вокруг импортозамещения. Компания занимает первое место на рынке ПО управления динамической ИТ-инфраструктурой, контролируя 26% сегмента виртуализации и 20% рынка контейнеризации. В портфеле - 10 собственных продуктов и более 700 крупных клиентов из B2B и государственного сектора.

И вот здесь, пожалуй, находится главное преимущество бизнеса. Виртуализация серверов - это не тот софт, который покупают в хорошие времена и откладывают в плохие. Это уже базовый слой инфраструктуры, без которого современная компания просто не работает.

📈 Гайденс пока не подводит

Менеджмент БАЗИС ориентируется на рост выручки не менее чем на 30% в год, сохранение высокой рентабельности и выплату как минимум 50% NIC в виде дивидендов при комфортной долговой нагрузке. Пока компания свои обещания выполняет с запасом: в 2025 году выручка выросла на 37%, а в первом квартале 2026 года ещё на 36% год к году. Редкий случай, когда фраза "идём по гайденсу" у инвесторов пока не вызывает нервного смешка.

🛡 Почему бизнес выглядит устойчивым

Глобально БАЗИС остаётся одной из немногих IT-историй, которые относительно спокойно переживают изменения внешней среды.

Спрос формируют банки, телеком, нефтегазовые компании, государственные структуры и сервис-провайдеры. Доля клиентов КИИ на рынке достигает 47%, а требования по переходу на отечественное ПО продолжают поддерживать отрасль независимо от экономического цикла.

Когда половина клиентов относится к критической инфраструктуре страны, волатильность настроений инвесторов влияет на бизнес значительно меньше, чем может показаться по графику акций.

🧐 Мнение

БАЗИС $BAZA остаётся практически единственной компанией в российском IT-секторе, за которой мне интересно наблюдать. Рост бизнеса, текущие мультипликаторы, выполнение гайденса, дивиденды и устойчивый спрос на продукты компании складываются в довольно редкую комбинацию. Поэтому текущие просадки меня вполне устраивают для постепенного набора позиции в портфель. Пока фундаментальная история выглядит гораздо сильнее, чем настроение рынка.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

Дивиденды без сюрпризов. БАЗИС идёт в рамках заявленных ориентиров

🪙 Как выбирать дивидендные акции?

Выбор дивидендных акций для долгосрочного портфеля — это системный процесс, а не охота за максимальной доходностью. Главная цель здесь — стабильный и растущий денежный поток на горизонте 10–20 лет.

На что смотрим при выборе компаний?

1. Финансовое здоровье.
Дивиденды платятся из прибыли, поэтому сначала проверяем качество бизнеса:
Прибыль и долги. Желательно, чтобы у компании не было убытков за последние 3 года или больше. Долговая нагрузка (отношение чистого долга к EBITDA) должна быть ниже 2.5–3.
- Денежный поток (FCF): Ищите компании, где дивиденды покрываются за счет свободного денежного потока (FCF), а не за счет новых кредитов.
Стабильность: Смотрите динамику выручки и прибыли за последние 5–10 лет.

2. Дивидендная история.
- Отдавайте предпочтение компаниям, которые платят дивиденды непрерывно годами (идеально — более 10 лет).
На российском рынке таких компаний немного, некоторые прерывают цикл выплат ради финансовой стабильности. Например Сбер.
- Рост выплат. Ценность представляют компании, которые не просто держат планку, но и регулярно повышают размер дивидендов (например, Лукойл, Новатэк, Татнефть).
- Разовые пропуски допустимы в кризис, но систематические сбои — это «красный флаг».

3. Оценка акций.
- Даже хорошая компания может быть плохой покупкой, если переплатить:
P/E (Цена/Прибыль): Многие долгосрочные инвесторы ищут P/E не выше 7. Это грубый индикатор окупаемости инвестиций.
P/B (Цена/Баланс): Показатель ниже 1 может сигнализировать о недооцененности. Некоторые используют планку не выше 1.5.
Лучше всего сравнивать мультипликаторы только внутри одного сектора.

4. Дивидендная доходность.
Золотая середина. Слишком высокая див доходность должна настораживать. Часто это означает, что цена акции упала из-за проблем в бизнесе.
Расчет от обратного. Рассчитайте цену, при которой средняя выплата за последние 3–5 лет давала бы вам желаемую доходность (например, 10%), и старайтесь покупать не дороже этой цифры.

5. Диверсификация.
Лимит на 1 бумагу: Не держите в одной акции более 10–15% портфеля (консервативные инвесторы ограничиваются 5%).
Отраслевой баланс. Стремитесь к тому, чтобы в портфеле было представлено не менее 4–5 секторов экономики (нефтегаз, банки, телеком, электроэнергетика, потребительский сектор).

Не забывайте про реинвестирование. — это запускает механизм сложного процента и критически важно на длинной дистанции.

@pensioner30

Ростелеком - рост сейчас и вызовы будущего

Из обычной сферы базовых коммуникаций отечественный телеком превращается в высокотехнологичную площадку цифровой трансформации. Ростелеком представил финансовую отчётность за первый квартал и новую долгосрочную стратегию развития — давайте по ним пробежимся и выделим ключевые моменты.

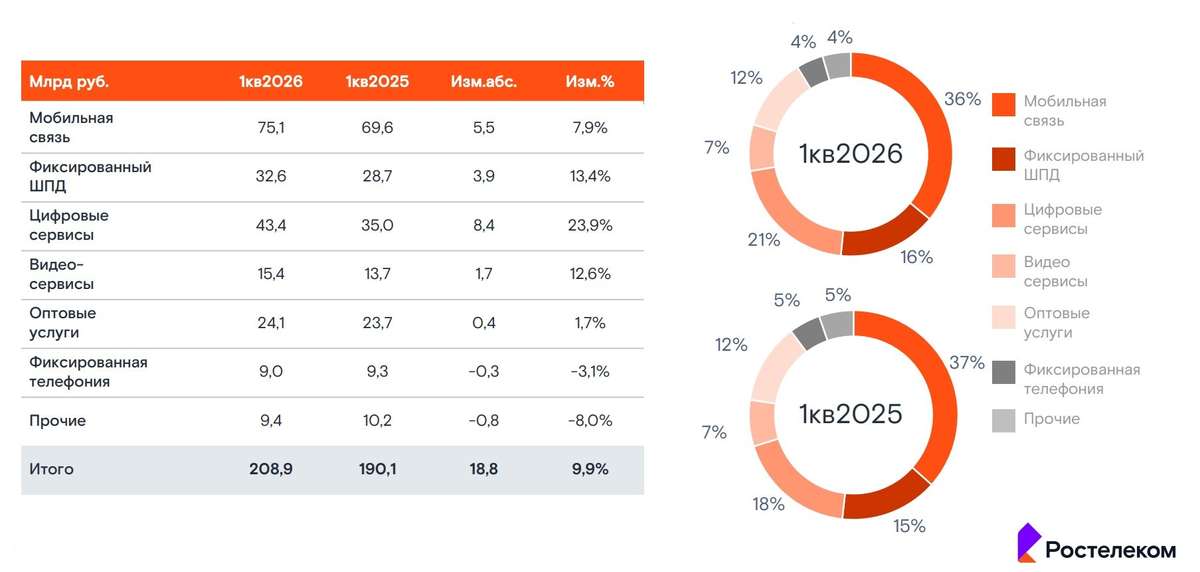
📱Итак, выручка компании $RTKM в отчётном периоде выросла на 10% до 208,9 млрд руб. Опережающие темпы роста показали фиксированный интернет и цифровые сервисы. Первый сегмент прибавил за счёт индексации тарифов, а рост цифровых сервисов во многом обусловлен развитием платформенных решений для крупных корпоративных и госзаказчиков.

Эмитент готовит к IPO два своих цифровых кластера: РТК-ЦОД и Солар, и обе дочерние компании показали слабую динамику, сократив выручку на 1% и 6% соответственно. Причины понятны: рынки облачных инфраструктурных сервисов и кибербезопасности замедляются вслед за общим охлаждением экономики. Пресловутое импортозамещение фактически поставлено на паузу в условиях текущих процентных ставок. Многие заказчики сейчас вынуждены думать не об обновлении IT-инфраструктуры, а о том, как латать дыры в операционке на фоне падения заказов.

Доходная часть растёт на уровне выручки — чистая прибыль выросла на 10% до 7,4 млрд руб. При этом процентные расходы по-прежнему оказывают значимое давление на итоговый финансовый результат, и эффект от смягчения ДКП, судя по всему, проявится не раньше конца года.

📊 Что касается долгосрочной стратегии развития, то компания ставит своей целью увеличить чистую прибыль в 3,5 раза к 2030 году, то есть до уровня 65,5 млрд руб. Звучит заманчиво, но история подсказывает: доверять таким планам стоит с осторожностью. В рамках предыдущей стратегии компания планировала удвоить прибыль, но вместо этого показатель сократился на четверть. Причина — кратный рост процентных расходов вследствие ужесточения монетарной политики.

Успех новой стратегии напрямую зависит от ключевой ставки ЦБ. Телеком‑операторы традиционно имеют высокую долговую нагрузку из‑за внушительных капитальных затрат на инфраструктуру. Если к 2030 году ставка снова будет запредельной, кратный рост прибыли останется лишь на бумаге.

Ростелеком потенциально может показать неплохой рост капитализации на фоне IPO цифровых кластеров, но для этого необходима однозначная ключевая ставка, которая позволит оживить спрос на облачные сервисы и кибербезопасность. Однако динамика долгосрочных ОФЗ сигнализирует о том, что ЦБ будет осторожно снижать ставку, и в этом контексте драйверов для сильного роста капитализации не прослеживается.

❗️Не является инвестиционной рекомендацией

♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!

Ростелеком - рост сейчас и вызовы будущего

МТС. Отчет за 1 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 230.4
Капитализация: 460.4 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P\E - 11.15
P\BV - 17.55
P\S - 0.55
ROE - 157.4%
ND\OIBDA - 1.69
EV\OIBDA - 3.27
Акт.\Обяз. - 1.02

Что нравится:

✔️выручка выросла на 14.9% г/г (175.5 → 201.3 млрд);
✔️чистый долг снизился на 12.7% к/к (563.9 → 492.5 млрд). ND\OIBDA улучшился с 2.02 до 1.69;
✔️нетто фин расход уменьшился на 5% г/г (33.3 → 31.6 млрд);
✔️чистая прибыль увеличилась на 5.1% г/г (5.3 → 7.9 млрд);

Что не нравится:

✔️отрицательный FCF (без учета банка) снизился на 1.6% г/г (-28.3 → -28.8 млрд)
✔️активы чуть больше обязательств.

Дивиденды:

Дивидендная политика на 2024-2026 годы предполагает целевой показатель выплат не менее 35 руб. в год.

За 2025 год будет выплачено 35 руб на акцию (ДД 15.19% от текущей цены).

Мой итог:

Сравнивать операционные данные к/к особо нет смысла, так как есть эффект сезонности. В последние 2 года по всем сегмента, за некоторым исключением, каждый следующий квартал лучше предыдущего в течение года.

Сравнение сегментов по годам (г/г):
- телеком +14.7% (113.5 → 130.2 млрд);
- розничный бизнес +12.1% (10.7 → 12 млрд);
- финтех +18.3% (35.5 → 42 млрд);
- рекламные технологии +2% (15 → 15.3 млрд);
- MWS -5.4% (14.8 → 14 млрд);
- медиахолдинг +4.5% (6.7 → 7 млрд);
- прочее и ВГР -6.8% (-20.7 → -19.3 млрд).

Только MWS (облака и бигдата) снизились по выручке. Ну и рекламные технологии выросли достаточно скромно. В остальном результаты хорошие. Еще можно отметить уменьшение расходов по сегменту "Прочее и ВГР".
Чистая прибыль увеличилась за счет улучшение операционной рентабельности с 18.2 до 20.4%. И это еще при том, что эффективная ставка налога на прибыль в отчетном квартале заметно выше (28.9% vs 10.5% в 1 кв 2025). Прибыль до налогообложения выросла на 85.8% г/г (6 → 11.2 млрд).

FCF (без учета банка) по классическому расчету отрицательный и остался почти на уровне прошлого года. OCF (без учета банка) увеличился в 2.6 раза г/г (5.9 → 15.5 млрд), а кап. затраты - на 29.1% г/г (34.3 → 44.3 млрд). Стоит отметить, что расчеты сильно отличаются от МТС, которые в своей отчетности указали FCF без учета банка -7 млрд против -13.5 млрд в 1 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты).

Приятной новостью является снижение долговой нагрузке. Помогли как уменьшение чистого долга, так и рост OIBDA. Вкупе со снижением ключевой ставки это позволит компании снизить процентную нагрузку, которая остается очень высокой (нетто фин. расход составляет 77% от операционной прибыли).

В целом, у компании нет проблем с операционной составляющей, но есть две болевые точки: долг и высокие капитальные затраты.

В период высоких ставок долг не дает раскрыться результатам. Будь компания полностью самостоятельный, то, возможно, было бы принято решение о невыплате дивидендов или их снижение, но "мама" АФК Система не позволяет этого сделать. И здесь кроется одна из ключевых неопределенностей по компании. 2026 год является последним по текущей див. политике. Дальше она будет пересмотрена и пока нет понимания в какую сторону.

С капитальными затратами тоже пока все сложно. По информации от компании Capex в 2026 будет выше, а 2026-2027 годы будут пиковыми по инвест. нагрузке. Но и тут нет гарантий. Развитие 5G, замена устаревшей инфраструктуры и создание новой. Все это требует немалых средств.

В 2026 году компания планирует получить 850 млрд выручки и 1 кв 2025 пока подтверждает состоятельность такой цели. При рентабельности в 6% можно ожидать прибыль в районе 51.4 млрд (P\E 2026 = 8.95). Дорого, особенно с учетом околонулевой BV.

Если траектория движения результатов МТС не изменится (в части опер. прибыли и долга) и по новой див. политике размер выплаты будет от 33 руб. и выше, то компанию вполне можно рассмотреть для добавления в свой портфель в виде квазиоблигации.

Но пока неопределенность по див. политике останавливает от добавления акций МТС в свой портфель. Прогнозная справедливая стоимость - 245 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

МТС. Отчет за 1 кв 2026 по МСФО

🏤 Мегановости 🗞 👉📰

1️⃣ Акционеры "Яндекса" $YDEX утвердили дивиденды по итогам 2025 года — 110 ₽ на акцию с закрытием реестра 27 апреля.
Выручка компании по МСФО за 2025 год выросла на 32% до 1,44 трлн ₽, скорректированная EBITDA — на 49% до 280,8 млрд ₽.
Годом ранее дивиденд составлял 80 ₽ на акцию.

Выплата выросла на 37,5% год к году — компания конвертирует устойчивый рост финансовых показателей в ощутимый денежный поток для акционеров.

Параллельно "Яндекс" $YDEX готовит запуск собственного виртуального мобильного оператора уже летом 2026 года.
MVNO — это формат, при котором компания не строит свою сеть связи, а использует инфраструктуру другого оператора, сосредотачиваясь на продукте, тарифах, сервисе и продажах.
Проект планируется реализовать на сети "Вымпелкома", где "Яндекс" будет отвечать за биллинг, маркетинг и пользовательский опыт.
Инвестиции в запуск оцениваются в диапазоне до 6 млрд ₽, а окупаемость — в горизонте 3–5 лет.

Запуск MVNO позволит компании глубже контролировать взаимодействие с клиентом, усиливать подписочную модель и наращивать массив пользовательских данных для рекламы и персонализации сервисов.

Сильные финансовые результаты вместе с развитием собственной телеком-инфраструктуры усиливают долгосрочный потенциал экосистемы и делают бизнес более устойчивым и масштабируемым.

🏤 Мегановости 🗞 👉📰