Поиск
Осталось ли топливо для продолжения роста рынка? К чему готовиться инвестору
Прошедшая неделя стала долгожданным переломом. Индекс МосБиржи прибавил 10,58%, впервые за 19 недель прервав затяжную серию падения — это один из самых сильных недельных результатов за последнее время. Главным драйвером стало решение ЦБ в пятницу: регулятор не только снизил ключевую ставку, но и дал более мягкую риторику, которую рынок воспринял с воодушевлением.
Особенно порадовало то, что в обновленном прогнозе ЦБ до конца года нет планов повышать ставку. Средняя ставка ожидается в диапазоне 13,7–14%, что в лучшем случае предполагает два снижения по 25 базисных пунктов, а в худшем — сохранение на текущем уровне.
Рынок на прошлой неделе продемонстрировал рекордный рост, сформировав на недельном таймфрейме паттерн «Бычье поглощение». Но есть ли у рынка топливо в виде потенциальных триггеров или же негатив и опасения вновь возьмут верх? Давайте разбираться.
Основная угроза — новый пакет американских санкций, который в народе прозвали «адским». Сенат США готовится голосовать по законопроекту, предусматривающему 100-процентные пошлины на товары из России и для крупнейших покупателей российской нефти и газа.
Эти же санкции анонсировались в 2025 году, но так и не были приняты. В новом проекте появилась поправка, позволяющая президенту отменить санкции, если это происходит в интересах экономики США. Поэтому, по сути, это будет инструмент давления в руках Трампа, которым он будет пользоваться по своему усмотрению.
Тем временем геополитическая напряженность на Ближнем Востоке начала ослабевать. Трамп распорядился приостановить удары по Ирану, прервав двухнедельную серию атак.
К полуночи появилась информация о переговорах Тегерана и Вашингтона при посредничестве Пакистана, Омана и Катара. В иранском МИДе отметили, что диалог возможен, но доверие подорвано действиями США. Сам факт переговоров уже давит на нефтяные котировки.
В ближайшие дни важны переговоры Трампа с Нетаньяху и встреча с Зеленским. Одной из тем для обсуждения может стать - предложение о прекращении огня в воздухе, но Песков уже назвал преждевременными комментарии о возможных договоренностях в этом направлении.
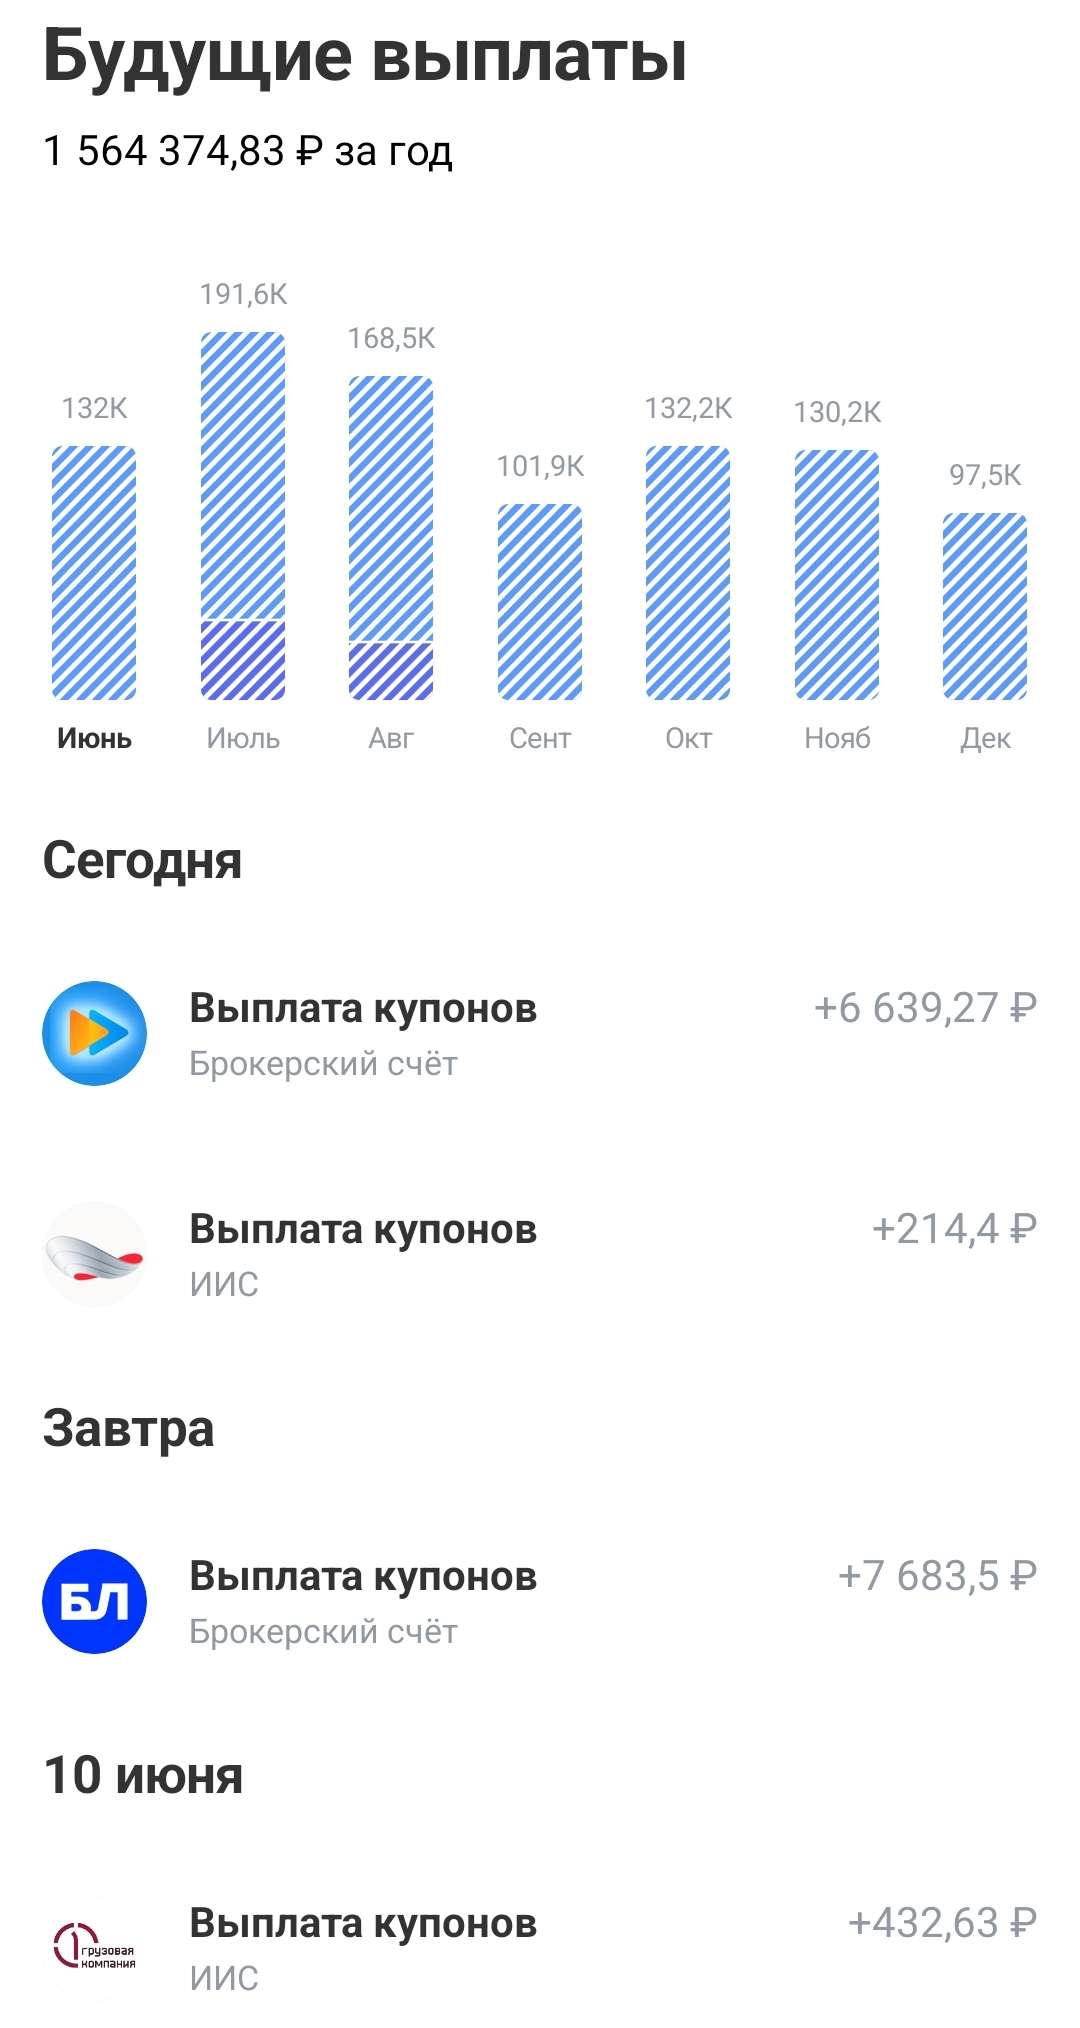
Что может спасти рынок от глубокой коррекции? В ближайшие недели продолжат поступать дивиденды и купоны по ОФЗ, что может стимулировать закрытие дивидендных гэпов. Приток ликвидности особенно важен на фоне низкого рынка и может оказать поддержку котировкам, особенно дивидендным бумагам.
Если геополитика не ухудшится, весомых причин для возврата к недавним минимумам сейчас нет: Рубль стабилен, сырье выше заложенных ожиданий в бюджет, а решение ЦБ уже учтено в ценах. Однако потенциал отскока пока сдержанный — геополитическая неопределенность сохраняется, и говорить об уверенном развороте тренда рано.
Ближайшее сопротивление 2200 пунктов. Пройти его при слабой нефти и нависающих санкционных рисках вряд ли получится. В лучшем случае при стабильном внешнем фоне можно рассчитывать на 2250, но для уверенного движения выше нужны реальные подвижки в геополитике.
Из корпоративных новостей: Сбербанк, Яндекс, Юнипро, ДОМ РФ и другие представят полугодовые результаты. Норникель, ВИ.ру, ТГК-1 и «Мать и дитя» поделятся операционными данными.
Во вторник ЦБ выпустит обзор инфляционных ожиданий, в среду Росстат — недельный отчет по инфляции. На внешних рынках ключевое событие — заседание ФРС 29 июля, а затем оценка ВВП США и индексы PMI Китая.
• Лидеры: РусАгро #RAGR (+38%), IVA #IVAT (+18,4%) Самолет #SMLT (+8%), Астра #ASTR (+6,7%).
• Аутсайдеры: Озон #OZON (-3,5%), Сургутнефтегаз-ао #SNGS (-0,9%), РуссНефть #RNFT (-0,7%).
27.07.2026 - понедельник
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #RAGR ВОСА по дивидендам, рекомендация 16,48 руб./акция
• #POSI Отчёт МСФО за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Европа vs Китай
🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР
Они считали себя сверхдержавой.
Они ошиблись.
Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.
Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.
⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ
24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.
Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.
📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ
Европа любит оперировать данными. Но здесь данные играют против неё:
🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.
А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.
🎯 КТО КОГО ПЕРЕИГРАЛ?
Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.
Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».
Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.
И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.
Выходит забавно;
Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.
🔥 Это не конец игры. Это только первый акт.
P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников
Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.
Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота
Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.
Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?
#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости
🥪 Казалось бы, как могут быть связаны между собой хакерская группировка и урожай сахарного тростник
В историю попала компания Mackay Sugar Limited — один из крупнейших и старейших (более 140 лет на рынке) австралийских производителей сахара. Она владеет тремя заводами в Квинсленде (Farleigh, Marian и Racecourse), которые перерабатывают около 5 млн тонн тростника и выпускают около 650–700 тыс. тонн сахара-сырца в год.
Компания работает не только на внутреннем рынке, но и поставляет продукцию в Южную Корею, Индонезию, Японию и Малайзию, что делает ее заметным звеном в продовольственной цепочке Азиатско-Тихоокеанского региона. Операционная выручка сахарного гиганта за прошлый год составила 472,2 млн австралийских долларов.
😱 Тростниковая трагедия
И вот представьте: начало июня, заводы компании готовятся к старту сезона переработки. В это горячее время все предприятия обычно работают круглосуточно, а сырье доставляется бесперебойно, буквально с плантаций. Все потому, что срезанный тростник быстро портится и теряет сахаристость, становясь непригодным для производства.
Именно этот момент злоумышленники и выбрали, чтобы атаковать Mackay Sugar. Первое сообщение об инциденте, затронувшем заводы Farleigh и Racecourse, появилось 6 июня. Компании пришлось остановить на них часть мощностей, в первую очередь переработку и логистику сырья, а также дать местным фермерам указание полностью остановить сбор урожая. Третий завод, Marian, к этому моменту еще не начал сезон, поэтому напрямую его работа не пострадала.
Для сахарной отрасли такая ситуация — катастрофа. Даже небольшой сбой в начале сезона бьет по производителю и всей цепочке поставок, быстро превращаясь в финансовый риск для фермеров, перевозчиков, переработчиков и клиентов.
🎩 Кто виноват
Ответственность за атаку взяла на себя группировка The Gentlemen, которую Microsoft отслеживает под идентификатором Storm-2697. Она действует примерно с середины 2025 года и специализируется на классической схеме двойного вымогательства: шифрование и похищение данных с последующим требованием выкупа. Всего на сайте The Gentlemen перечислено более 500 предполагаемых жертв, среди которых 15 июня появилась и Mackay Sugar.
К 12 июня компания перезапустила ограниченную ручную переработку на заводе Farleigh, но только для тростника, который успели собрать до инцидента. Еще через неделю удалось восстановить уборку тростника, работу железнодорожной доставки и двух заводов. А 26 июня Mackay Sugar сообщила, что все три ее предприятия снова работают. Расследование инцидента к тому моменту еще не завершилось, и компания продолжала проверять последствия несанкционированного доступа.
Понять до конца, какой ущерб нанесла атака, — проблематично. До сих пор нельзя точно сказать, добрались ли злоумышленники до промышленных систем управления и OT-сегмента или ограничились поражением ИТ-контура, что и послужило причиной отключения систем. Не высказалась компания пока и по поводу компрометации данных, отметив лишь, что расследование носит сложный характер и выводы будут опубликованы только после проверки.
Инцидент иллюстрирует, как атака на одну компанию может задеть ее поставщиков и партнеров. Остановка заводов едва не стала причиной аграрного кризиса и пропажи урожая тростника в целом регионе. Полный же масштаб ущерба, включая возможную утечку данных и стоимость восстановления, будет понятен после завершения расследования.
#POSI
Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года
Спасательный круг от ЦБ в виде снижения ставки пока не брошен, а даже когда это произойдёт, его действие дойдёт до реального сектора не сразу. Поэтому волна дефолтов среди рискованных облигаций не спадает — она уже затронула многих игроков и продолжит оказывать давление на рынок. Устоять в такой ситуации смогут лишь компании с реальным запасом ликвидности и здоровой структурой баланса.
Для инвесторов это означает, что сейчас важнее не строить прогнозы по ставке, а внимательно оценивать, стоит ли за бумагой полноценный бизнес или только привлекательная история.
Взял для подборки эмитентов, за которыми стоят сильные поручители, чтобы при ухудшении финансового состояния были резервы для поддержания ликвидности.
🟢 ЭкоНива 001P-03 $RU000A10FHY2 (А+) Доходность к погашению: 17,04% на 2 года 3 месяца
За плечами «ЭкоНивы» — 30-летний опыт работы в агробизнесе. Сегодня это не просто производитель, а полноценная экосистема: собственное сырье, современные перерабатывающие заводы и сбыт готовой продукции. Холдинг объединяет 42 производственные площадки, 5 глубоких молокоперерабатывающих предприятий и разветвлённую структуру из 54 компаний-участников.
Финансовые показатели радуют: выручка растёт, долгов становится меньше, а на молочном рынке компания стоит крепко. Но есть и «ложка дёгтя» — проценты по кредитам всё ещё кусаются, плюс в 2025-м случился технический сбой по ковенантам. И не забываем про специфику отрасли: сельское хозяйство — это дорого, волатильно и сильно завязано на госпомощи и ставках по займам.
🟢 ГТЛК 002P-13 $RU000A10F801 (АА-) Доходность к погашению: 17,9% на 3 года 9 месяцев с амортизацией.
Государственная транспортная лизинговая компания работает на рынке с 2001 года и полностью принадлежит государству. Её миссия — не просто сдавать технику в лизинг, а системно развивать всю транспортную отрасль страны.
Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет. ГТЛК вкладывает средства в создание нового авиапарка, локомотивов, автомобилей и судов, а также участвует в крупнейших инфраструктурных стройках.
🟢 ОДК 001P-01 $RU000A10ES32 (А+) Доходность к погашению: 17,94% на 2 года 8 месяцев
Единственный в России интегратор в сфере двигателестроения — АО «ОДК» (структура «Ростеха»). Холдинг консолидирует 90% отраслевых активов: от авиации и космоса до нефтегаза и энергетики.
Стратегические цели компании поддерживаются на государственном уровне, а прямое участие «Ростеха» (как контролирующего акционера) обеспечивает жёсткое планирование бюджета и достижение показателей.
🟢 Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность к погашению: 17,83% на 3 года 3 месяца
Холдинг «ВИС» на рынке с 2000 года, его основная модель — государственно-частное партнёрство. Портфель включает порядка ста крупных инфраструктурных объектов в 23 городах: от энергетики и промышленности до транспорта, социалки и нефтегаза.
Долг высокий, но он в значительной степени проектный — кредиты привязаны к конкретным концессиям. Их гасит не компания из своего кармана, а государство через бюджетные платежи.
🟢 Балтийский лизинг БО-П22 $RU000A10DUQ6 (АА-) Доходность к погашению: 20,04% на 2 года 2 месяца с амортизацией.
Универсальная лизинговая компания для МСБ: авто, спецтехника, оборудование. 82 филиала по РФ, головной офис в Санкт-Петербурге.
С середины 2024 года компания находится в залоге у ПСБ, то есть фактически под контролем государства. Это даёт основания полагать, что при серьёзных проблемах с долгом её не оставят без поддержки.
Все пять перечисленных эмитентов присутствуют в моём облигационном портфеле, динамика которого существенно лучше рынка акций. Интересно, а что вы сами покупали из последнего в свой портфель?
⭐️ Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Задокументированная биография лекарства
В мире, где многие товары быстро попадают с производства на полки, фармацевтика находится под особым контролем. Чтобы производить и продавать какой-либо препарат, нужно иметь на это разрешение от Министерства здравоохранения в виде регистрационного удостоверения. Получить его не так уж и просто. Сегодня разберем подробнее как устроена регистрация препаратов в компании с самым большим в стране портфелем лекарственных средств
#какустроено
Работа по процессам регистрации проходит в двух направлениях:
Регистрация нового препарата
Поддержание регистрационных документов уже производящихся препаратов
С 2016 по 2025 год был ещё один важный пласт работы – приведение регистрационных документов в соответствие с нормами Евразийского экономического союза.
Для получения регистрационного удостоверения мы предоставляем Минздраву досье на препарат:
🔹5 информационных разделов (модулей) – состав досье
🔹3 года в среднем – общий срок от момента принятия решения о возможности производства до получения регистрационного удостоверения
🔹более 100 страниц – объём готового досье
В регистрационном досье представлена полная информация о препарате: данные о производителе и производственной площадке, подробности о сырье, упаковке и их производителях, составе лекарственного средства и технологии производства, результаты доклинических и клинических исследований (над ними, кстати, работают в течении 1-2 лет).
Только представьте, сколько служб затрагивает этот процесс. Сотрудники отдела регистрации формируют досье, в котором собраны документы от многих подразделений. А после подачи готового регистрационного досье в Минздрав, еще и отвечают на дополнительные запросы от него.
Любой лекарственный препарат с течением времени «проживает свою жизнь», в которой могут происходить различные изменения: меняется состав вспомогательных компонентов, поставщик действующего вещества, упаковка, визуальное оформление и даже название самого лекарства. Обо всех подобных изменениях мы должны оповестить Минздрав и внести их в документы досье. Подобных изменений так много, что есть отдельное направление – работа с изменения в регистрационном досье. Для каждого из них индивидуально собирают свой пакет документов, зачастую имеющий тоже довольно большой объем.
К тому же мы не можем не упомянуть важный исторический этап для российского фармрынка – вступление РФ в Евразийский экономический союз в 2016 году. Перед нами поставили задачу – привести все досье в соответствие с едиными правилами ЕАЭС. Для этого мы проделали колоссальную работу и привели в соответствие более 500 досье и соблюли все сроки этой процедуры.
Досье для регистрации и регистрационные удостоверения – документы живые. Вокруг них часто происходят процессы, которые не дают «запылиться». Ежедневно наши специалисты поддерживают жизнь каждого препарата.
Так, шаг за шагом, мы обеспечиваем безопасность, доказываем качество препаратов и гордимся, что вносим вклад в здоровье потребителей💙
Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5
📈 35 минут мощного разбора рынка в реальном времени
Bitcoin • Золото • Платина • Серебро • Нефть Brent • Кофе • Какао • EUR/USD • EUR/JPY
В этом видео мы сделали полный технический разбор ключевых активов с использованием нейробота Oracle Trading и профессионального советника OracleTrading для MetaTrader 5.
Разбирали в реальном времени:
✅ Волны Эллиотта (автоматическая разметка)
✅ Фигуры Гартли и гармонические паттерны
✅ Японские свечи + confluence-подход
Это не просто обзор. Это демонстрация того, как современный трейдер может получать качественный анализ в разы быстрее и точнее.
Главный вывод видео:
Нейробот + советник MT5 = мощная связка, которая:
Экономит часы на анализе
Автоматически находит сильные сетапы
Даёт визуализацию структуры рынка
Помогает принимать решения на основе множества подтверждающих факторов
Если вы хотите торговать осознанно, с опорой на профессиональные инструменты и без потери времени — это видео для вас.
🎥 Смотрите полный разбор по ссылкам: RuTube / Vk Video / YouTube
Попробуйте сами:
🤖 Нейробот Oracle Trading (демо): https://t.me/TraidingAI88_bot
🌐 Сайт и подробности: https://oracletrading.ru
📊 Советник OracleTrading для MT5: https://www.mql5.com/ru/market/product/182501
Напишите в комментариях, какой актив вас интересует больше всего прямо сейчас 👇
Дайджест новостей 08.06.26
📊 Обзор рынка: прогнозы, ставки и новые фавориты
Приветствую, коллеги! Проанализировал для вас сводку главных новостей российского рынка за последние дни. Делюсь самым важным. 👇
📈 Макроэкономика и стратегии
Аналитики АТОНа ожидают восстановления индекса Мосбиржи до 3300-3500 пунктов в 2026 году . Главный драйвер — снижение ключевой ставки: к концу года прогнозируют 12% . На этом фоне деньги будут постепенно перетекать с депозитов на фондовый рынок.
У меня на этот счет мнение сдержанное, но, подозреваю, что аналитики в очередной раз, просто делают ставку в пользу завершения нашего основного события.
Кстати, там Иран - опять решил долбить по Израилю, кажется, что наша нефтянка - по-прежнему будет поддержана.
🏦 Банковский сектор
· Сбер ( $SBER ): Рекордная чистая прибыль за 2025 год (1,69 трлн руб.) позволяет ожидать дивиденд около 37,3 руб./акцию (доходность ~12%) .
· ВТБ ( $VTBR ): ВТБ также входит в число самых популярных бумаг у частных инвесторов — возможно, благодаря ожиданию восстановления метрик на фоне снижения ключевой ставки .
🛒 Ритейл и IT
· Яндекс ( $YDEX ) и Озон ( $OZON ) остаются главными фаворитами в секторе IT и e-commerce. Аналитики видят потенциал роста в 50-70% к целевым ценам .
· X5 Group ( $X5 ) выпала из топа-10 аналитиков ВТБ: ожидается замедление роста выручки и давление на рентабельность .
💎 Металлургия и сырье
· Полюс ( $PLZL ) и Норникель ( $GMKN ) — главные бенефициары ралли в металлах и геополитической неопределенности. Входят в топ как по прогнозам, так и по реальному спросу инвесторов .
📌 Не является индивидуальной инвестиционной рекомендацией. Всегда проводите собственный анализ перед покупкой.
В посте - субъективное мнение автора
Не ИИР
#новости #дайджест #хочу_в_дайджест #новичкам #акции
Председатель Совета директоров «Северстали» Алексей Мордашов: интервью РБК на ПМЭФ-2026
Алексей Мордашов о ситуации в металлургической отрасли, долгосрочном планировании и мировой торговле
На ПМЭФ-2026 Алексей Александрович дал интервью РБК об инвестиционной философии «Севергрупп», стратегических приоритетах компании, ситуации на рынке и использовании искусственного интеллекта.
🔹 Мы довольно хорошо поддерживаем загрузку «Северстали». В силу нашей той самой исторически сложившейся эффективности, мы всегда имели самую низкую себестоимость, самую высокую доходность в отрасли и в мире. И сейчас мы сохраняем довольно хорошие позиции среди российских компаний, но наша доходность радикально упала.
🔹 Проактивно искать совершенно новые отрасли мы сейчас не планируем. Мы хотели бы фокусироваться на тех секторах, в которых мы уже работаем.
🔹 Мы давно ушли от деления на «профиль» и «непрофиль». Все бизнесы группы для нас равнозначны с точки зрения внимания и амбиций. Мы осознанно проводили диверсификацию портфеля «Севергрупп», и сегодня доля «Северстали» составляет около 25% выручки группы.
🔹 Сейчас металлургическая отрасль на ярковыраженном падении. Спрос за прошлый год упал на 14%. За первые пять месяцев этого года — на 13%.
🔹 Очевидно, что мы живем в мире, который становится все более и более изменчивым, растет амплитуда изменений и их скорость. У наших компаний есть утвержденные стратегии и мы от них принципиально не отошли, стратегические приоритеты остались теми же.
🔹 В России мы должны создавать и уже создаем собственную систему партнерств и союзов. Свой доступный рынок — куда мы можем продавать нашу продукцию, рынки где покупать сырье, технологии, материал.
🔹 Я восхищен энергией и предпринимательской активностью наших сотрудников, коллег-предпринимателей, россиян в целом. Мы потрясающая нация. У нас бешеная энергия, огромный ум и изощреннейшее предпринимательство.
🔹 Наш запас прочности — люди. У нас очень высокий технологический потенциал и степень использования цифровых технологий в быту. Есть только три интернета в мире: англоговорящий, китайский и русский.
🔹 В «Северстали» мы массово создаем искусственных помощников, агентов на базе искусственного интеллекта. В этом движении участвуют уже тысячи сотрудников, которые используют эти продукты. ИИ мы применяем и для повышения качества обслуживания, и для скорости, и для снижения издержек.
🔹 Когнитивные способности человека не исчезли с появлением искусственного интеллекта. Они получили новый инструмент, который позволит им при правильном применении ИИ быть гораздо эффективнее.
Читайте интервью на сайте РБК: www.rbc.ru/business/05/06/2026/6a219c7b9a7947783839bd9e
#ПМЭФ #ПМЭФ2026 #СеверстальПМЭФ #СеверстальПМЭФ2026 #СеверстальЛюди
🛢️ Роснефть: почему прибыль упала несмотря на дорогую нефть?
Казалось бы, дорогая нефть должна автоматически вести к росту прибыли. Но отчет Роснефти показывает, что в реальности все работает немного сложнее...
🔹️Выручка: 2,03 трлн руб. (-11,0% г/г)
🔹️EBITDA: 728 млрд руб. (+21,7% г/г)
🔹️Маржа EBITDA: 36% (26% годом ранее)
🔹️Чистая прибыль: 115 млрд руб. (-32,4% г/г)
🔹️CAPEX: 418 млрд руб. (+9,4% г/г)
🔹️NetDebt/EBITDA: 1,7х
Отчет с двумя разными историями.
Выручка сократилась на 11%, а чистая прибыль просела почти на треть. Для нефтяной компании на фоне высоких цен на сырье такие цифры выглядят неожиданно.
Но внутри отчетности картина выглядит гораздо интереснее, чем подсказывает последняя строка отчета. EBITDA выросла почти на 22%, а добыча углеводородов прибавила более 3%. И получается довольно необычная ситуация: основной бизнес зарабатывает больше, чем год назад, а итоговая прибыль выглядит слабее. Сама Роснефть объясняет это влиянием неденежных и разовых факторов, включая курсовые разницы. Поэтому оценивать квартал только по чистой прибыли было бы ошибкой.
📊 Операционный бизнес чувствует себя лучше цифры прибыли
Маржа EBITDA поднялась до 36% против 26% годом ранее. Это серьезное улучшение эффективности. Рост рублевых цен на нефть, контроль затрат и восстановление объемов переработки после ремонтно-восстановительных работ на ряде НПЗ помогли существенно улучшить операционный результат.
🏗 Большая стройка продолжается
Капитальные затраты за квартал выросли до 418 млрд руб. Основной объем инвестиций направляется на добычные проекты, которые должны обеспечить будущее расширение бизнеса.
Именно поэтому инвесторы, рассчитывающие на быстрое увеличение дивидендов, могут остаться недовольны. Сегодня ресурсы в первую очередь работают на будущий рост бизнеса.
📄Проект, на который сделана ставка
Главным драйвером долгосрочных ожиданий остается развитие арктического кластера. В первом квартале началась пробная добыча на одном из участков, завершена укладка более 700 километров нефтепровода, а терминал "Бухта Север" уже находится в высокой степени готовности к приему первых судов.
По сути, крупнейший инвестиционный проект Роснефти постепенно выходит из стадии бесконечной стройки и начинает переходить к запуску отдельных элементов инфраструктуры.
💸 Цена будущего расширения бизнеса
Обратная сторона масштабных инвестиций тоже хорошо видна в отчетности. Соотношение чистого долга к EBITDA выросло до 1,7х против 1,36х годом ранее.
Для нефтяной отрасли такой показатель пока выглядит вполне комфортным. Но направление движения очевидно. Роснефть сознательно увеличивает инвестиционную нагрузку сегодня в расчете на более высокий финансовый результат через несколько лет.
👀 Самое любопытное скрыто не в цифрах
Роснефть отдельно указала на ограничения со стороны транспортной инфраструктуры, перебои в работе экспортных терминалов и продолжающиеся атаки на производственные объекты. Более того, компания допустила необходимость резервирования части активов, что способно оказать негативное влияние на будущие финансовые результаты.
Подобные формулировки редко появляются в официальных релизах случайно. Пока речь идет только об оценке возможных последствий, но сам факт такого предупреждения заслуживает внимания.
🧐 Вывод
Лично для меня главный вывод выглядит довольно просто. Операционный бизнес Роснефти $ROSN остается сильным: добыча растет, маржинальность улучшается, а крупнейший инвестиционный проект постепенно приближается к запуску. Но одновременно растут капитальные затраты, увеличивается долговая нагрузка и сохраняются риски.
Поэтому главным испытанием для компании теперь становится не рост добычи, а способность окупить масштабные инвестиции в условиях геополитической неопределенности, инфраструктурных ограничений и продолжающихся атак на производственные объекты.
❓Держите Роснефть в портфеле или предпочитаете других представителей нефтегазового сектора?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США
В 2026 году мировые рынки и СМИ периодически возвращаются к теме «долгового апокалипсиса». С одной стороны — государственный долг США превысил 39 триллионов долларов, а отношение долга, удерживаемого публикой, к ВВП недавно перешагнуло отметку 100 %. С другой — десятки развивающихся стран находятся в состоянии долгового дистресса или близки к нему: по оценкам на март 2026 года, 75 из 119 стран с низким и средним доходом (LMICs) находятся в зоне риска или уже испытывают серьёзные проблемы с обслуживанием обязательств.
Появляются заголовки о «риске дефолта США», «долговом кризисе в Африке» и «новой волне суверенных дефолтов». Вопрос, который задают инвесторы: это просто громкие заголовки или действительно существует угроза системного сбоя глобальной финансовой системы? И главное — что делать с капиталом в такой среде?
В этой статье мы разберём ситуацию по полочкам на основе официальных данных Казначейства США, CBO, МВФ, Всемирного банка и рыночных индикаторов.
Отдельно рассмотрим вероятность различных сценариев и дадим конкретные, работающие подходы к защите портфеля.
1. Госдолг США: Цифры, динамика и реальные риски
По данным на конец мая 2026 года общий федеральный долг США составляет около 39,2 трлн долларов. Долг, удерживаемый публикой (debt held by the public), — примерно 31,5 трлн долларов. Отношение этого показателя к ВВП недавно превысило 100 % (на уровне 100,2 % по данным BEA на апрель 2026). Общий gross debt-to-GDP находится в районе 123–126 %.
Ключевые факты:
Дефицит бюджета на 2026 финансовый год прогнозируется на уровне около 1,9 трлн долларов (CBO, февраль 2026).
Долг, удерживаемый публикой, по базовому сценарию CBO вырастет с 101 % ВВП в 2026 году до 120 % к 2036 году.
Потолок долга (debt ceiling) был повышен в июле 2025 года на 5 трлн долларов — до 41,1 трлн. Этого запаса, по оценкам, должно хватить примерно до 2027 года. «Чрезвычайные меры» (extraordinary measures) в 2026 году пока не требуются в острой форме.
Почему дефолт США маловероятен в 2026 году (и в обозримой перспективе)?
Технический vs реальный дефолт. США никогда не допускали дефолта по своим обязательствам. Даже в периоды жёсткой политической борьбы (2011, 2013, 2023, 2025) потолок в итоге повышали или приостанавливали. В 2025 году это произошло через крупный пакетный закон.
Доллар и статус резервной валюты. США могут номинировать долг в собственной валюте и, теоретически, монетизировать его через ФРС (хотя это несёт инфляционные риски). Казначейские облигации остаются главным глобальным «безопасным активом» (safe haven). В моменты стресса спрос на них обычно растёт, а не падает.
Саморазрушительный характер дефолта. Полноценный дефолт США спровоцировал бы глобальный финансовый кризис, обвал рынков, резкий рост ставок по всему миру и потерю доверия к доллару. Это ударило бы в первую очередь по американским пенсионным фондам, банкам, домохозяйствам и самому правительству. Политически это самоубийство.
Рыночные индикаторы. Спреды CDS на US Treasuries остаются крайне низкими по сравнению с другими суверенами. Доходности 10-летних бумаг колеблются в разумных пределах, без признаков паники.
Реальные риски для США — не дефолт, а:
Постепенное повышение стоимости обслуживания долга (interest costs) при высоких ставках.
Снижение фискального пространства для реагирования на будущие шоки (рецессия, война, климат).
Политическая нестабильность и риск повторных «игр» с потолком долга в 2027+ годах.
Долгосрочное давление на доллар и инфляцию при сохранении больших дефицитов.
Вывод по США: В 2026 году реального дефолта не ожидается. Риски — структурные и долгосрочные (рост процентных расходов, политические торги). Это создаёт фон повышенной волатильности, но не триггер системного коллапса.
2. Долговая нагрузка развивающихся стран: Масштаб проблемы
Здесь ситуация значительно более напряжённая, хотя и неоднородная.
По данным на начало–середину 2026 года:
Среди низкодоходных стран (LICs, eligible for PRGT): 9 стран находятся в состоянии долгового дистресса (debt distress), 23 — на высоком риске, 27 — на умеренном.
В более широкой группе LMICs (low- and middle-income countries) — около 75 из 119 стран с доступными оценками находятся в зоне риска или уже испытывают проблемы (включая рейтинговые оценки «substantial risk»).
В Африке к югу от Сахары — около 20–22 стран в дистрессе или высоком риске.
Примеры уязвимых стран:
Пакистан: Внешний долг около 137–138 млрд долларов на март 2026 года. Страна регулярно обращается за поддержкой МВФ, испытывает давление на резервы и торговый баланс. Экспорт слабый, импорт растёт.
Многочисленные страны Африки (Ангола, Замбия, Гана, Эфиопия, Судан и др.), Карибского бассейна, отдельные азиатские экономики (Шри-Ланка прошла реструктуризацию ранее, но остаются уязвимые).
Аргентина, Ливан, Беларусь и другие с историей проблем.
Почему проблема обострилась?
Постпандемийный рост долга + резкое повышение глобальных ставок в 2022–2023 годах.
Высокие цены на энергоносители и продовольствие в отдельные периоды.
Климатические шоки и необходимость тратить на адаптацию.
Кредитование от Китая (Belt and Road) — часто непрозрачное, с жёсткими условиями реструктуризации.
Частные кредиторы (евробонды) — сложные и долгие переговоры о реструктуризации (holdout problems).
Слабый рост экспорта и доходов бюджета во многих странах.
Важный нюанс: Это не «вторая Латинская Америка 1980-х» в полном масштабе. Многие страны уже провели или проводят реструктуризации при участии МВФ, G20 Debt Roundtable и двусторонних кредиторов. Многосторонние институты (МВФ, Всемирный банк) активно работают над облегчением бремени, хотя критика в их адрес (условия программ, скорость помощи) остаётся.
Системный эффект: Потери несут банки, фонды и правительства-кредиторы (включая Китай, Европу, США). Капитальный отток из уязвимых рынков, рост спредов по EM-долгу, давление на commodities. Однако глобальная банковская система в целом лучше капитализирована, чем в 2008 или даже 2010-е. Прямые экспозиции ограничены.
3. Грозит ли реальный дефолт мировой финансовой системе в 2026 году?
Короткий ответ: Полноценного системного дефолта (типа коллапса 2008 года или «конца доллара») в базовом и даже стрессовом сценарии 2026 года не ожидается. Но риски фрагментированных кризисов, повышенной волатильности и локальных дефолтов/реструктуризаций — реальны и уже материализуются.
Почему система устойчива:
Доллар и Treasuries сохраняют статус safe haven. В кризис деньги идут именно туда.
Крупные экономики (США, Китай, Еврозона, Япония, Индия) имеют инструменты реагирования (ФРС, ЕЦБ, PBOC).
Многосторонние институты и опыт прошлых кризисов (включая COVID) позволяют быстрее находить решения.
Глобальный долг высок (~353 трлн долларов), но значительная часть — внутренний долг развитых стран в собственной валюте.
Что реально происходит и может усилиться:
Волна реструктуризаций и IMF-программ в уязвимых странах (уже идёт).
Рост геополитической фрагментации и trade tensions — дополнительное давление на рост и инфляцию.
Волатильность на рынках капитала, особенно EM и commodities.
Давление на бюджеты через более высокие процентные расходы (даже в развитых странах).
Сценарии на 2026–2027 (вероятностная оценка, экспертная):
Базовый (наиболее вероятный, ~60–70 %): Продолжение текущего тренда — отдельные реструктуризации и IMF-пакеты в 5–15 странах, повышенная волатильность рынков, рост спредов EM, но без глобального обвала. США и Китай справляются со своими проблемами без острых кризисов.
Оптимистичный (~15–20 %): Улучшение глобального роста (ИИ-продуктивность, снижение геополитической напряжённости), успешные реформы в ключевых EM, мягкая посадка в США. Риски снижаются.
Пессимистичный / стрессовый (~15–25 %): Рецессия в США/Китае + новые геополитические шоки + несколько крупных дефолтов одновременно. Сильная волатильность, отток капитала из EM, рост цен на золото и безопасные активы, возможное ужесточение финансовых условий. Системный коллапс всё равно маловероятен, но ущерб для портфелей существенный.
4. Как защитить капитал: Практические стратегии на 2026–2027
Нет волшебной таблетки и гарантий. Есть управление рисками, диверсификация и дисциплина.
1. Диверсификация — основа всего
По классам активов: акции (глобальные, не только US), облигации (качественные), commodities (золото в первую очередь), cash/ликвидность.
По географии: развитые рынки + selective EM (только через ETF и после анализа).
По валютам: USD, EUR, CHF, золото как «валюта-убежище».
2. Золото и реальные активы
Золото исторически показывает себя хорошо в периоды фискального стресса, геополитики и неопределённости доверия к фиатным валютам. В 2026 году оно остаётся одним из главных хеджей. Можно держать через ETF (GLD, IAU), фьючерсы или физическое (для части портфеля). Доля 10–20 % в консервативном/умеренном портфеле — разумно.
3. Облигации и фиксированный доход
Короткие и среднесрочные US Treasuries — всё ещё один из самых безопасных инструментов в мире (flight-to-quality).
Избегайте или сильно снижайте долю высокодоходных EM-облигаций без глубокого понимания конкретных стран.
Корпоративные investment-grade — умеренно.
4. Акции: качество и оборона
Глобальные диверсифицированные ETF (VT, VXUS + US broad market).
Defensive сектора: healthcare, utilities, consumer staples, некоторые quality growth.
Избегайте перегретых тем (многие AI-акции уже имеют высокие оценки) и концентрированных bets на отдельные страны/сектора.
5. Ликвидность и хеджирование
Держите 10–20 % портфеля в высоколиквидных инструментах и cash (для возможности докупать на просадках).
Для активных трейдеров/инвесторов: опционы на индексы (защита портфеля), inverse/hedged продукты в периоды высокой волатильности.
Регулярный ребаланс (1–2 раза в год или по триггерам).
6. Что избегать
Высокий леверидж и маржинальные позиции в условиях неопределённости.
Концентрация в одной стране/валюте/активе (особенно уязвимые EM без хеджа).
«Горячие» темы без фундаментального понимания.
Игнорирование личного баланса: высокие потребительские долги + инвестиции в рисковые активы — плохая комбинация.
Пример структуры портфеля (ориентир, не рекомендация):
Консервативный: 30–40 % качественные облигации/Treasuries, 20–30 % золото + commodities, 20–30 % defensive equities, 10–15 % cash/ликвидность.
Умеренный: 40–60 % глобальные акции (диверсифицировано), 15–25 % облигации, 10–15 % золото, 5–10 % альтернативы/cash.
Агрессивный: Выше доля equities + selective opportunities, но с обязательным хеджем и жёстким риск-менеджментом.
Дополнительно для долгосрочной устойчивости:
Снижайте личные долги с высокой ставкой.
Создавайте/поддерживайте несколько источников дохода.
Инвестируйте в собственное образование и навыки (финансовая грамотность, анализ рынков).
Используйте современные инструменты анализа (многофакторные модели, включая технические индикаторы, волны Эллиотта, фундаментальные данные) — ручной анализ 1000+ активов вручную неэффективен.
Заключение: Реализм вместо паники
В 2026 году мир сталкивается с серьёзными долговыми вызовами, особенно в сегменте развивающихся стран. США имеют высокий долг и политические риски, но реального дефолта не ожидается. Глобальная финансовая система не стоит на пороге тотального коллапса — она демонстрирует resilience, хотя и с повышенной волатильностью и локальными кризисами.
Самая большая ошибка инвестора — либо полностью игнорировать риски («всё будет хорошо»), либо впадать в панику и выходить в кэш на годы. Правильный подход — осознанная диверсификация, фокус на качестве активов, наличие ликвидности и дисциплинированное управление рисками.
Рынки всегда дают возможности тем, кто сохраняет спокойствие и действует на основе фактов, а не заголовков. Следите за ключевыми индикаторами (CDS-спреды, доходности Treasuries, потоки капитала в EM, данные МВФ/CBO), ребалансируйте портфель и помните: долгосрочный горизонт и управление рисками исторически побеждают попытки угадать точный момент кризиса.
Если вы хотите углубить анализ по конкретным странам, классам активов или построить персонализированный сценарий под свой портфель — обращайтесь. Данные меняются, и регулярный мониторинг — ключ к сохранению капитала в турбулентные времена.
Статья подготовлена на основе официальных источников (Treasury FiscalData, CBO Budget and Economic Outlook Feb 2026, IMF World Economic Outlook April 2026, World Bank/IMF DSA, рыночные данные на начало июня 2026). Это аналитический материал, а не индивидуальная инвестиционная рекомендация. Инвестиции связаны с рисками, прошлые результаты не гарантируют будущих.
🔥 Глубокий разбор рынка: Золото в шорт, Нефть в лонг!
В этом видео мы раскрываем настоящую «анатомию» движения двух ключевых активов мира — золота и нефти.
С помощью самых мощных инструментов технического анализа мы увидели чёткие сигналы:
• Золото — идеальная точка входа на продажу (шорт).
• Нефть — сильный импульс на покупку (лонг).
Мы разобрали ситуацию по нескольким моделям одновременно:
• Классические паттерны Price Action
• Фибоначчи-уровни
• Волновой анализ
• И, конечно, легендарные фигуры Гартли — те самые гармонические паттерны, которые позволяют ловить развороты с хирургической точностью.
Каждый уровень, каждое плечо, каждый «клюв» Гартли — всё показано пошагово, с реальными графиками и логикой, которую вы сможете применять уже сегодня.
Это не просто обзор. Это стратегия с разбором полётов: почему именно сейчас золото готово к коррекции, а нефть — к мощному импульсу вверх.
Если вы хотите видеть рынок не как хаос, а как чёткую картину с предсказуемыми входами — это видео для вас.
Смотрите до конца — в конце бонус: как комбинировать эти модели в своей торговле и не попадать в ложные пробои.
📈 Готовы ловить движение вместе с нами?
Ставьте ❤️ и пишите в комментариях: в какой актив вы сейчас верите больше — золото или нефть?
Смотрим:
ВКВидео
RUTUBE
YouTube
ДАЙДЖЕСТ РЫНКОВ И ГЕОПОЛИТИКИ | 14.05.2026
Добрый день, друзья! Вот полный обзор ключевых событий на сегодня — экономика, геополитика, фондовый рынок, commodities, валюта, крипта, инвестиции и трейдинг. Всё в одном месте с анализом, нюансами и практическими выводами. Копируйте в канал или постите как есть 👇
🌍 ГЕОПОЛИТИКА: ГЛАВНОЕ СОБЫТИЕ ДНЯ
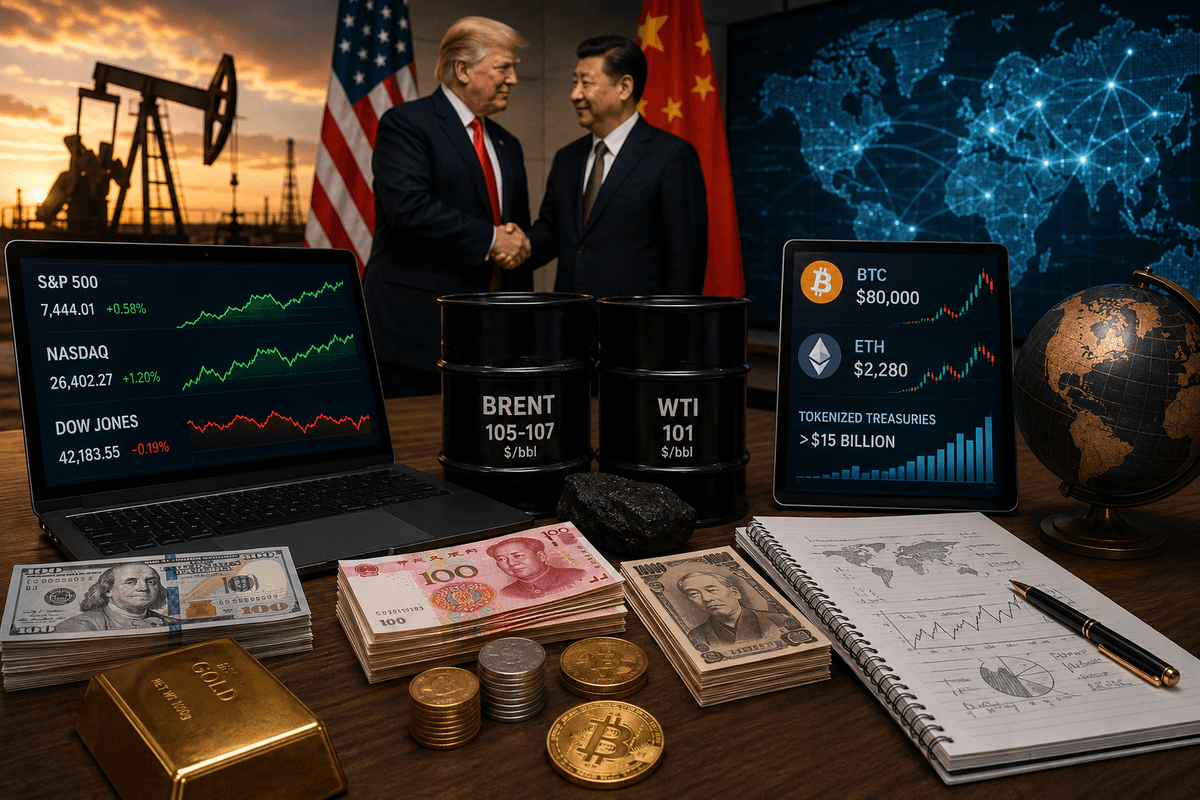
Саммит Трамп — Си Цзиньпин в Пекине — центр внимания всего мира.
Трамп прилетел с мощной бизнес-делегацией (Тим Кук из Apple, Илон Маск и другие). Обсуждают:
• Торговые сделки (Китай готов увеличить закупки американской нефти и Boeing).
• Конфликт с Ираном и блокировку Ормузского пролива (США прямо просят Китай надавить на Тегеран для разблокировки поставок).
• Тайвань и общую деэскалацию.
Тон саммита позитивный: Трамп назвал отношения «очень особенными» и пригласил Си в Вашингтон осенью. Рынки реагируют осторожным оптимизмом — если договорятся, это снимет часть геополитического прессинга.
Нюанс и риски: Конфликт в Иране продолжается, Hormuz остаётся узким местом мировой нефтедобычи. Пока Китай не дал жёстких гарантий — возможны резкие развороты.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
Нефть держится на повышенных уровнях из-за иранских рисков:
• Brent — 105–107 $ за баррель
• WTI — около 101 $
Волатильность высокая. Высокие цены уже разгоняют глобальную инфляцию и давят на потребительский спрос.
Импликации для инвесторов: энергоносители и связанные акции (нефтянка, логистика) в фаворе. Но если саммит даст прорыв по Hormuz — возможна коррекция вниз на 5–10 % за короткий срок.
📈 ФОНДОВЫЙ РЫНОК
Американские индексы игнорируют «горячую» инфляцию и обновляют исторические максимумы благодаря технологиям и AI:
• S&P 500 ≈ 7444 (+0,5–0,58 %) — новый рекорд
• Nasdaq ≈ 26 402 (+1,2 %) — тоже пик
Dow Jones слегка просел. Tech-гиганты (Nvidia и сектор чипов) тянут рынок вверх.
Аналитика: Рынки демонстрируют невероятную устойчивость. Инвесторы ставят на то, что Fed сможет мягко управлять инфляцией, а корпоративные прибыли tech-сектора перевешивают макро-риски. Однако при любом негативе с саммита или новых данных по CPI/PPI возможна быстрая фиксация прибыли.
💱 ВАЛЮТНЫЙ РЫНОК
• USD/RUB ≈ 73,6–73,8 (рубль относительно стабилен, ЦБ РФ держит ситуацию).
• Пара USD/CNY около 6,84 — в фокусе из-за торговых переговоров.
• Йена укрепилась на фоне глобальной неопределённости.
Для трейдеров: Волатильность пар с нефтью и USD выросла. Следите за заявлениями по итогам саммита — они могут дать импульс 100–200 пунктов за сессию.
₿ КРИПТОВАЛЮТА
Bitcoin консолидируется около 80 000 $ с повышенной волатильностью.
• ETH ≈ 2280–2300 $.
• Позитивный драйвер: объём tokenized Treasuries превысил 15 млрд $ — институционалы заходят всё глубже.
• В США продвигаются крипто-билли в Сенате (CLARITY Act и др.) — регуляторный фон улучшается.
Нюанс: Рынок ждёт новостей из Пекина и макро-данных США. При позитивном исходе саммита BTC может быстро протестировать 82–85k.
📊 ЭКОНОМИКА И МАКРОАНАЛИТИКА
• В США инфляция горячее ожиданий (CPI и PPI выше прогнозов) — давление на Fed.
• Великобритания показала неожиданно сильный рост в I квартале несмотря на войну в Иране.
• Глобальный outlook омрачён геополитикой, но рынки пока resilient.
Многоугольный взгляд:
• Позитив: Tech/AI + возможные торговые сделки США-Китай = поддержка рисковых активов.
• Риски: Эскалация в Персидском заливе → новый виток инфляции → более жёсткая политика центробанков → коррекция на фондовых рынках.
• Edge-кейс: Полное открытие Hormuz = резкое падение нефти и облегчение для глобальной экономики (выгодно акциям и emerging markets).
🎯 ПРАКТИЧЕСКИЕ ВЫВОДЫ ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ
1. Долгосрочные портфели — держим tech и AI, добавляем энергоносители на просадках.
2. Трейдинг — высокая волатильность = отличные возможности на новостях по саммиту (стратегии breakout и news-trading).
3. Хеджирование — золото и нефтяные фьючерсы как защита от геополитики.
ДАЙДЖЕСТ 13.05.2026: ЭКОНОМИКА, ГЕОПОЛИТИКА, РЫНКИ И КРИПТА
Горячий утренний обзор для трейдеров и инвесторов. Всё по делу: ключевые события, цифры, аналитика и что это значит для вашего портфеля.
🌍 ГЕОПОЛИТИКА И МАКРО
• Иранский фактор доминирует. Перемирие с Ираном «висит на волоске» — Трамп заявил, что переговоры зашли в тупик. США продолжают блокировать иранские порты, перехватывая танкеры. Риски блокады Ормузского пролива остаются высокими → это главный драйвер волатильности на нефти и в глобальных цепочках поставок.
• Трамп летит в Пекин (14–15 мая). Саммит с Си Цзиньпином: торговля, тарифы, Тайвань + возможные просьбы помочь с Ираном. С Трампом — Дженсен Хуанг (Nvidia). Рынки в напряжённом ожидании: любые новости по Китаю/ИИ могут качнуть Nasdaq и полупроводники.
• Россия. Бюджетный дефицит за январь–апрель уже в 1,5 раза выше годового плана (~$78 млрд против $51 млрд). Экспортёры в апреле резко нарастили продажу валюты (до $7,3 млрд). Минэкономразвития: реальные доходы россиян в 2026 вырастут менее чем на 1 %. Прогноз роста ВВП снижен до 0,4 % (было 1,3 %).
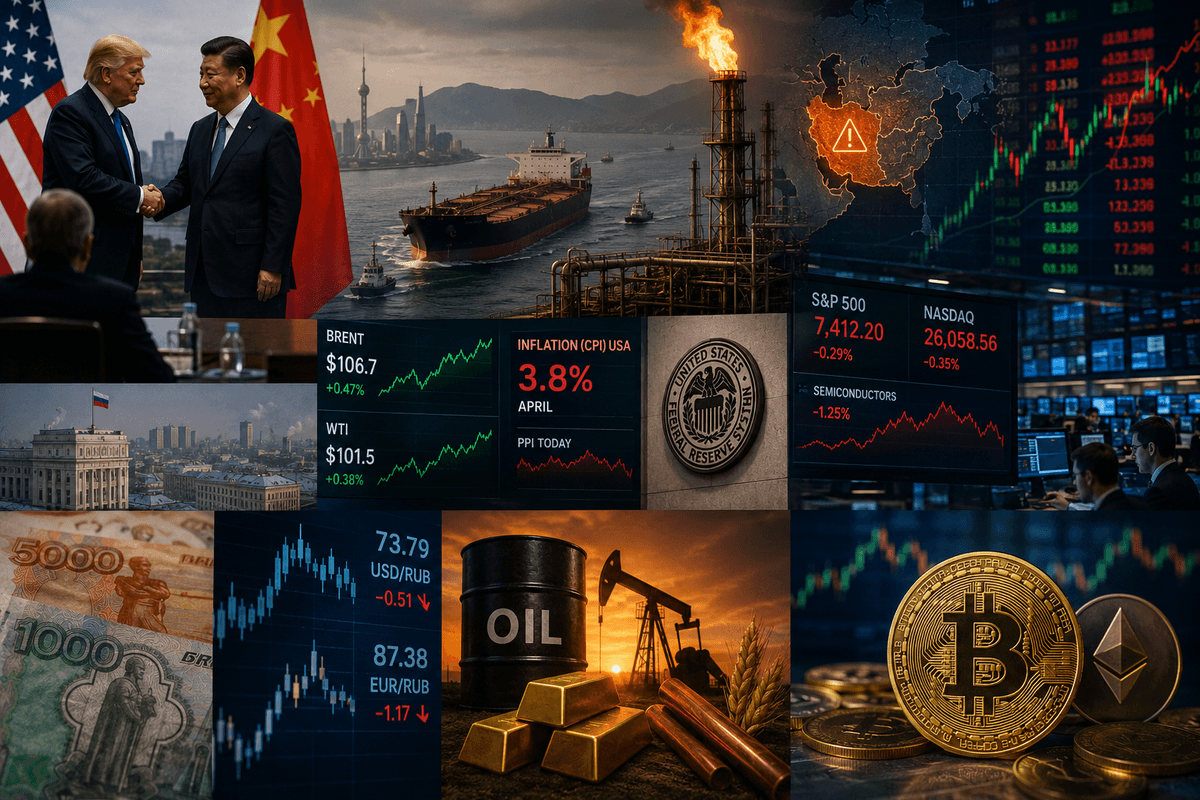
• США. Апрельский CPI вышел «горячим» — 3,8 % г/г (выше прогнозов) из-за энергии и продуктов питания. ФРС теперь вряд ли успеет с резким смягчением в 2026 году.
Импликации: Геополитика + инфляция = высокая волатильность. Нефть и рубль в плюсе, американские акции под давлением, особенно tech.
📈 ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 и Nasdaq вчера слегка просели после горячего CPI. Полупроводники под давлением, но общий тренд на рекордных максимумах (S&P ~7400–7412, Nasdaq ~26 000+). Аналитики Bloomberg предупреждают: рынок очень узкий, последние 60 лет такие ситуации заканчивались резкими просадками. Сегодня отчёты Cisco, Amdocs, Doximity — фокус на AI и корпоративных IT-бюджетах.
• Россия (МОЭКС): Индекс около 2695 п. (+0,03 % на открытии). Нефтегаз в фокусе благодаря высокой нефти. Сегодня запускаются новые крипто-индексы Мосбиржи (Solana, XRP, Tron, BNB) — отличный момент для тех, кто торгует криптой через российскую инфраструктуру.
• Аналитика на сегодня: Ждём ВВП еврозоны, PPI США и отчёты. Если PPI тоже горячий — давление на облигации и рост доходностей.
Трейдинг-идея: Высокая нефть поддерживает российские энергетические акции и рубль. В США — осторожность с tech до отчётов.
💰 ВАЛЮТА
• Официальные курсы ЦБ на 13 мая: • USD/RUB — 73,79 (-0,51) • EUR/RUB — 87,38 (-1,17)
• Рубль укрепляется на фоне высоких цен на нефть и массовой продажи валюты экспортёрами. Эксперты допускают движение к 70–73 за доллар в ближайшие недели, но в июне возможна небольшая коррекция из-за снижения ключевой ставки ЦБ.
Для инвесторов: Рублёвые активы выглядят привлекательно при текущих ценах на нефть.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent ~$106–107, WTI ~$101,5. Небольшой откат, но уровни остаются высокими из-за рисков Ормуза и низких глобальных запасов (минимум за 8 лет). Саудовская Аравия сокращает поставки в Китай в июне.
• Золото: Выступает safe-haven. В Индии подняли пошлины до 15 % — дополнительный драйвер спроса.
• Другое: Пшеница растёт из-за погоды в США, медь у исторических максимумов.
Импликации: Высокая нефть = плюс для российского бюджета, рубля и нефтяных акций. Глобально — риск стагфляции.
₿ КРИПТОВАЛЮТА
• Bitcoin держится в районе $80 500–81 000. Артур Хейс (BitMEX) прогнозирует взлёт выше $90k и цель $126k в этом цикле.
• Ethereum ~$2290–2420.
• Ключевой новость дня: С 13 мая Мосбиржа начинает расчёт и публикацию индексов Solana, XRP, Tron и BNB. Теперь удобнее торговать через российские брокеры.
• Общий рынок крипты остаётся в боковике после апрельского роста (+8 % в апреле на фоне временного перемирия).
Для трейдеров: Следим за BTC — пробой $82k может запустить новое ралли.
Торгуйте осознанно и с холодной головой! 📈