ТМК - прибыль вылетает в трубу
У компании настолько большой долг, что расходы на его обслуживание приводят к убытку второй год кряду. Такова диспозиция! На этом разбор компании и ее отчета за 2025 год можно было заканчивать, но это не наш метод. Предлагаю разобраться более детально в ближайших перспективах «трубника».
💿 Итак, выручка компании $TRMK за отчетный период упала на 24% до 404,4 млрд рублей. После прохождения пика в 2022 году по выручке (629 ярдов) динамика за последние три года негативная. За счет падения спроса в РФ на стальные трубы стагнируют и продажи. Так, объем реализации бесшовных труб составил 2,3 млн тонн, сварных труб - 0,7 млн тонн, что соответствует падению год к году на 26,5% и 38,6% соответственно.
Сама компания объясняет это четырьмя ключевыми факторами: переохлаждением экономики, высоким уровнем ключевой ставки, ростом издержек и значительным уровнем инфляции. По инфляции это они лихо накинули, но в остальном правы. Импульсный скачок ставки и слишком медленное ее снижение приводят к падению деловой активности и промпроизводства. Однако в случае с ТМК подключаются дополнительные факторы.
🛢 Напомню, что компания является ведущим поставщиком стальных труб, трубных решений и сопутствующих сервисов для различных секторов экономики. Ключевые потребители - компании нефтегазовой отрасли. Продукция ТМК используется как для добычи и эксплуатации, так и для транспортировки углеводородов. Оставлю картинку, чтобы вы примерно представляли, кому отгружает ТМК свою продукцию.
Так вот, в 2025 году наши экспортеры нефти и газа столкнулись со сложностями. Просели объемы экспорта, цены на сырье, а компании потеряли часть рынков сбыта. Даже расширение квот ОПЕК+ не повлекло за собой рост производственных мощностей. Для ТМК это равносильно потере клиентов, которые оттормаживают свою инвестиционную активность. Та же Сила Сибири-2 могла бы стать для ТМК драйвером роста, но запуск строительства постоянно откладывается.
📊 Конъюнктура, мягко говоря, слабая. «Возрождение» нефти в последние месяцы на фоне конфликта на Ближнем Востоке едва ли быстро конвертируется в рост спроса на продукцию ТМК. Но давайте вернемся к отчету. Несмотря на сокращение себестоимости и операционных расходов (тут надо отдать должное компании), финансовые расходы в размере 81,8 млрд привели к чистому убытку в 24,5 млрд рублей.
При этом чистый долг ТМК вырос за 2025 год еще на 14,1% до 292 млрд рублей. Динамика снижения ключевой ставки ЦБ слишком медленная, чтобы остановить этот тренд. Огромный долг вынужден раздувать себя еще больше. Пока компания не снизит процентные расходы, считать мультипликаторы и говорить о развороте будет преждевременно. А пока мы остаемся со слабым отчетом и сомнительными перспективами на ближайшее будущее.
♥️ Идеи в ТМК конечно нет, но разве это повод отчаиваться? Сейчас накидаете лайков этой статье, а я вернусь на днях с куда более интересной идеей.
❗️Не является инвестиционной рекомендацией

Посты по ключевым словам
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября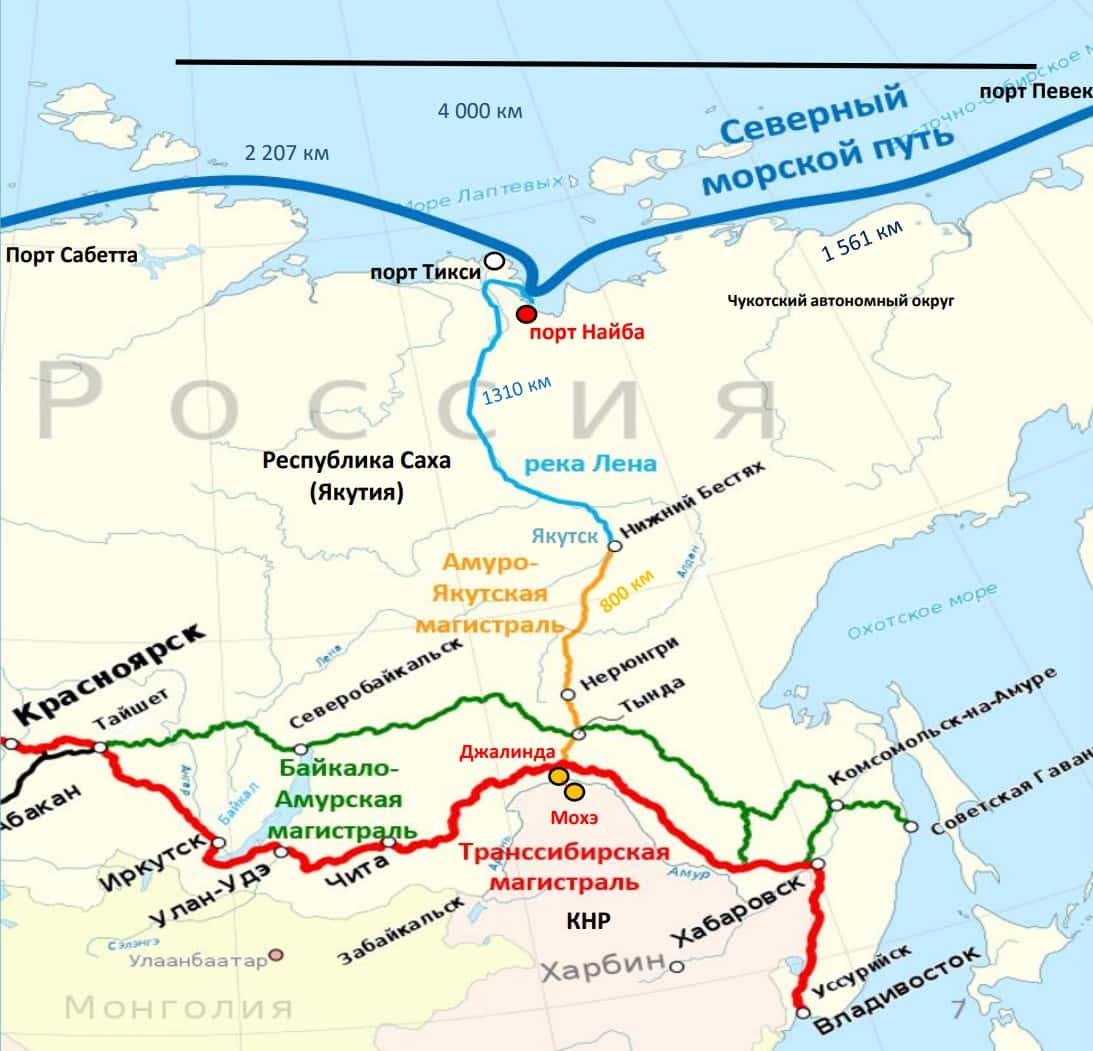
ТМК. Отчет за 2025 по МСФО
Тикер: #TRMK
Текущая цена: 99.3
Капитализация: 104.5 млрд
Сектор: Черная металлургия
Сайт: https://www.tmk-group.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 3.3
P\S - 0.26
ROE - убыток LTM
ND\EBITDA - 3.95
EV\EBITDA - 5.23
Активы\Обязательства - 1.06
Что нравится:
✔️дебиторская задолженность уменьшилась на 24.9% п/п (109 → 81.9 млрд).
Что не нравится:
✔️выручка снизилась на 24% г/г (532.2 → 404.4 млрд);
✔️FCF +1.2 млрд против +91.5 млрд в 2024;
✔️чистый долг снизился на 0.5% п/п (296.2 → 294.8 млрд), но ND\EBITDA ухудшился с 3.24 до 3.95;
✔️нетто фин расход вырос на 15.3% г/г (63.3 → 73.1 млрд);
✔️убыток в отчетном году, который правда уменьшился на 11.8% г/г (27.7 → 24.5 млрд);
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Согласно дивидендной политике производится выплата дивидендов в размере не менее 25% от годовой прибыли по МСФО, при условии, что при определении размера дивиденда будут приняты во внимание финансовые результаты, размер нераспределенной прибыли прошлых лет, капитальные затраты, доступность денежных средств из внешних источников, а также иные значимые факторы.
За 2024 год дивиденды не выплачивались. Большая вероятность, что аналогичное решение будет и по 2025 году.
Мой итог:
В операционном плане сохраняется нисходящий тренд. Причем в отчетном полугодии вообще случился провал. За полгода объем реализации трубной продукции снизился на 34.8% п/п (1786 → 1165 тыс т), за год - на 29.8% г/г (4201 → 2951 тыс т).
Логично, что выручка также уменьшилась вслед за падением объемов продаж. За год получили убыток и она даже меньше прошлогоднего, но здесь стоит учитывать, что компания в сравнении с 2024 годом в этом получила на 16.9 млрд больше дохода от курсовых разниц (+13.2 млрд в 2025 и -3.8 млрд в 2024). Также в 2025 году у ТМК большее восстановление по налогу на прибыль (8.1 млрд vs 5.3 млрд). Если прибыль до налогообложения скорректировать на курсовые разницы, то получится, что за 2025 год она снизилась на 48.1% г/г (36.8 → 19.1 млрд).
FCF остался положительным, но сильно просел за год на более быстром падение ОСF (-84.1%, 120.3 → 19.1 млрд) против кап. затрат (-37.9%, 28.8 → 17.9 млрд). Хотя тут есть эффект высокой базы, когда компания за счет увеличения "кредиторки" и авансов от покупателей вышла на большой FCF. В 2025 произошло обратное движение, поэтому свободный денежный поток так просел.
Долговая нагрузка за полгода выросла, несмотря на небольшое снижение чистого долга. И это вторая основная проблема компании (после снижения спроса). Нетто фин расход в 2.5 раза больше операционной прибыли. Снижение ключевой ставки помогает компании (за полугодие нетто фин расход снизился на 16.9% г/г до 33.2 млрд), но все же этого пока недостаточно.
В конце года ТМК закрыла сделку по продаже Челябинского завода металлоконструкций Челябинского завода металлоконструкций. Сумма сделки ориентировочно составляет 5.2 млрд. С учетом долга в 390 млрд это, конечно, капля в море. Еще из новостного фона можно отметить, что ТМК в начале марта приостановила работу одного из трех трубопрокатных цехов ПНТЗ (после реорганизации один из филиалов компании) из-за слабого спроса. Непозитивненько.
В целом, в черной металлургии ожидается очередной слабый год. А тут еще, возможно, все скатится в мировой кризис на фоне кризиса энергетического. С другой стороны, позитивом для ТМК могут послужить подвижки по "Силе Сибири - 2" и другим нефтегазовым проектам. Но это, скорее всего, история не текущего года.
Вывод не изменился с прошлого разбора. В ТМК пока делать нечего. Динамика операционных и финансовых показателей негативная. Реорганизация группы в форме перехода на единую акцию была завершена, но пока каких-то значимого эффекта это не принесло. По справедливой цене пока сложно что-то сказать в текущих условиях.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу27 марта