Распадская - угольный цикл скребет по дну

С угольными компаниями годами происходит одна и та же история: операционно вроде все стабильно, но стоит цене на сырье уйти вниз, финансовые отчеты начинают сыпаться. Такую ситуацию мы увидели в 2025 году, отчет за который мы сегодня разберем. Однако ближневосточный конфликт драйвит цены на уголь, что найдет отражение в будущих отчетах, но сегодня не о них.

⛏ Итак, выручка компании за отчетный период упала на 26% и составила 119 млрд рублей. Причина банальна - падение мировых цен на коксующийся уголь на протяжении всего прошлого года. При этом объем добычи рядового угля остался на уровне прошлого года - 18,5 млн тонн. Продажи даже выросли на 7% до 13,8 млн тонн за счет переориентации поставок в страны АТР и отгрузок внутри группы ЕВРАЗ. Однако объемы не смогли компенсировать обвал котировок.

Я уже неоднократно говорил: сырьевики - заложники цикла. Когда цены на базисе FOB Australia летят вниз, никакая операционная эффективность не спасет итоговую строчку.
Давление на маржу оказал и рост себестоимости на 13% до 100,7 млрд рублей. Резервы под обесценение запасов и корректировки по лавам сделали свое дело. В результате валовая прибыль схлопнулась почти в четыре раза - до 18,5 млрд рублей. Это вполне ожидаемое фиаско.

📊 На уровне EBITDA ситуация выглядит еще жестче. Впервые за более чем десять лет показатель стал отрицательным и составил -16,6 млрд рублей против +26,5 млрд годом ранее. Чистый убыток достиг 53 млрд рублей, а убыток на акцию - 79,7 рубля. Мультипликаторы P/E и EV/EBITDA при таких вводных можно даже не открывать.

Основные причины лежат вне возможностей самой компании:
▪️Кризис в китайском строительном секторе убивает глобальный спрос на сталь.
▪️Логистика РЖД продолжает «съедать» маржу угольщиков на восточном направлении.
▪️Укрепление рубля в отдельные периоды делало экспорт менее конкурентоспособным.

Единственное светлое пятно - это баланс. Благодаря осторожной работе с оборотным капиталом, чистая денежная позиция компании составляет 7,4 млрд рублей. То есть Распадская $RASP по сути остается без долговой нагрузки. Капитальные расходы (CAPEX) подрезали на 21% до 21,7 млрд рублей - менеджмент явно притормаживает инвестиционный цикл, чтобы сберечь кэш.

В сухом остатке получаем типичную сырьевую историю на дне цикла. Распадская сейчас - это чистая спекулятивная ставка на разворот рынка стали и угля, а также на закрытие Ормузского пролива. Если Китай начнет заливать стройку деньгами, компания быстро вернется в плюс благодаря отсутствию долгов. Ну а если пролив снова откроют, то цена на уголь начнет корректироваться, что вернет идею к первоначальным вводным. Я в такие истории залезать не хочу, предпочитая более понятные и прозрачные кейсы.

❗️Не является инвестиционной рекомендацией

❤️ Если статья оказалась полезной, обязательно жмите лайк. Это дополнительная мотивация для меня публиковать аналитические разборы!

распадская
0 комментариев

    Посты по ключевым словам

    распадская
    посты по тегу
    #

    Энергия для воздушных гаваней

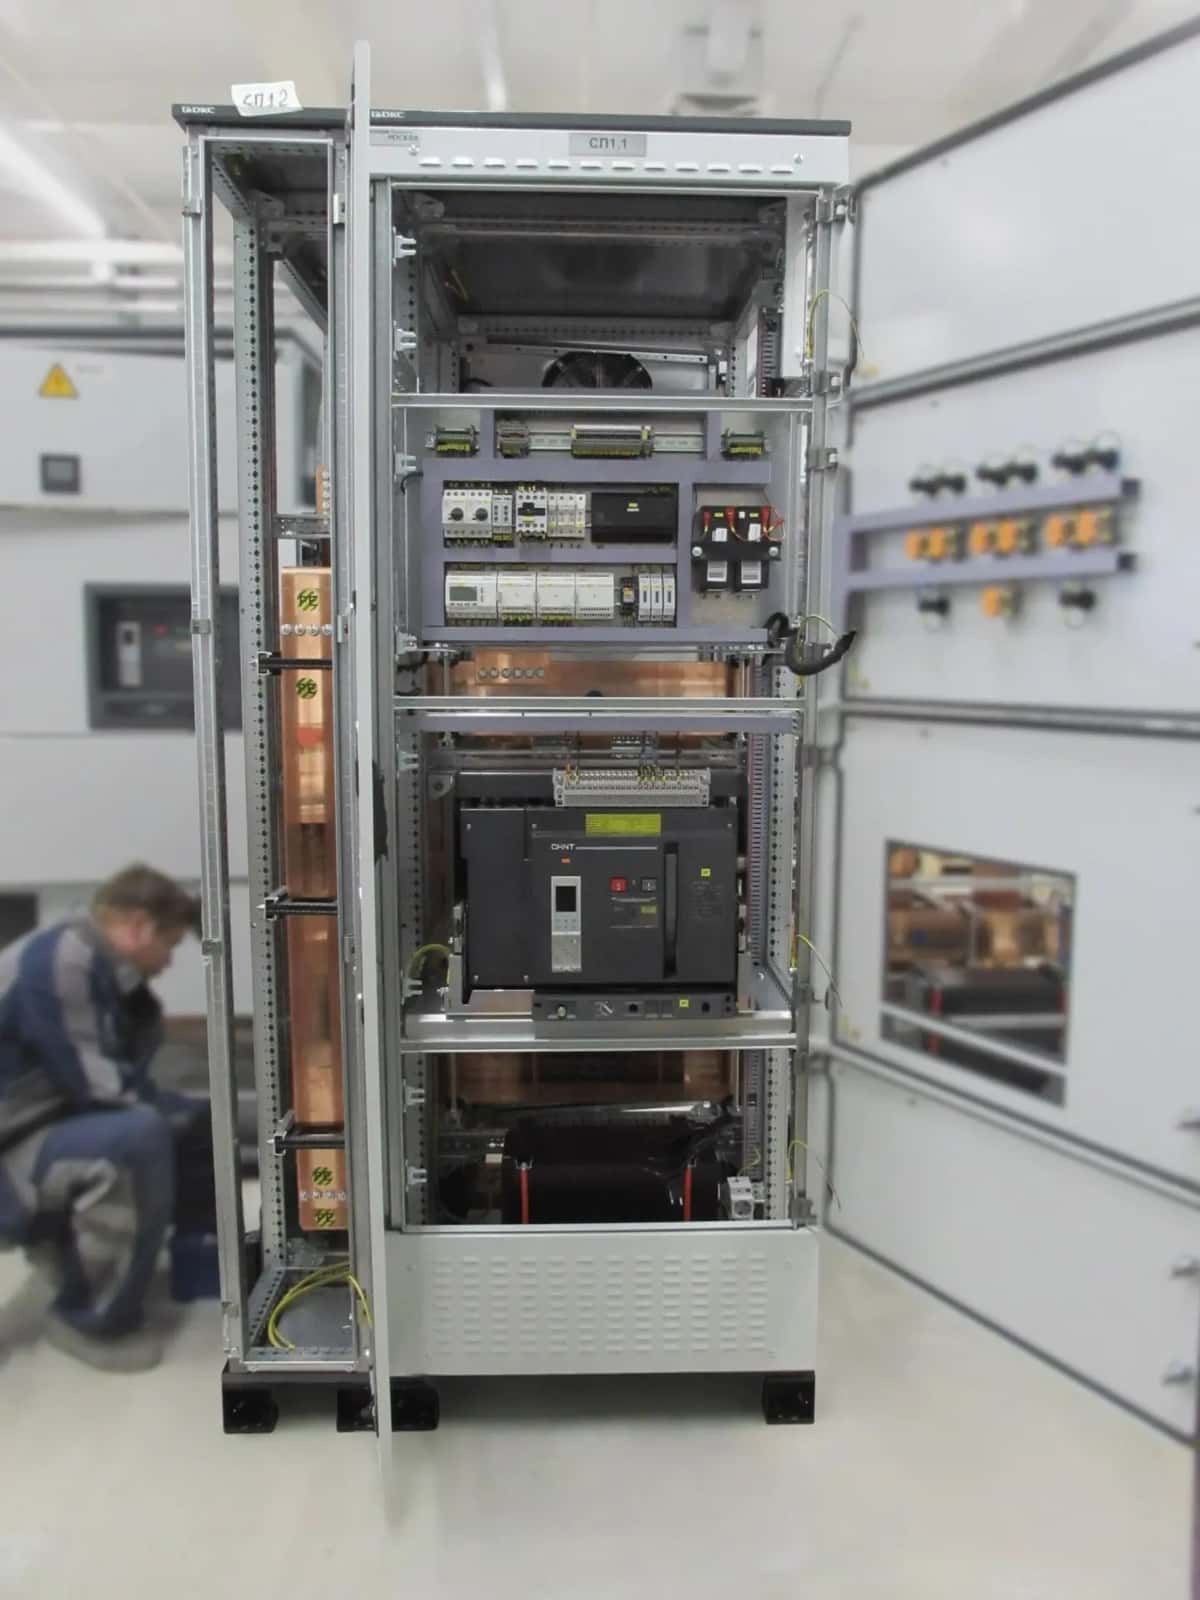
    В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

    📊 Ключевые цифры:
    За два года поставлено более 115 единиц современного электрощитового оборудования.
    🛠 Что поставлено и какие задачи решает:
    Оборудование адаптировано под специфику аэропортов:
    1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
    2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
    3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
    4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

    📍 География поставок:
    Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

    Энергия для воздушных гаваней

    💼 Тонко Санкович возглавил «Эталон»

    Тонко Санкович назначен президентом группы «Эталон». На этом посту он сменил Юрия Бородина, который руководил компанией в переходный период.

    🏗 Тонко Санкович – управленец с 27-летним опытом в девелопменте. Его профессиональный путь начался на строительных площадках Хорватии и Словении, а с 2001 года он участвовал в реализации крупных проектов на российском рынке. За это время Тонко прошел путь от инженера и руководителя проектов до генерального директора.

    Ранее он занимал руководящие должности в компаниях «Масштаб» и «Авгур Эстейт» (ГК «А101»), «Ви Холдинг Девелопмент», ANTTEQ и X5 Retail Group. В числе его ключевых компетенций – запуск девелоперских направлений с нуля, интеграция компаний, формирование управленческих команд, оптимизация себестоимости строительства и развитие системы продаж.

    ✨ Назначение Тонко Санковича соответствует стратегическому курсу «Эталона» на совершенствование бизнес-процессов и модели продаж, повышение эффективности девелоперского цикла и системное развитие земельного банка.

    #ETLN #Эталон