Поиск

За Paramount выглядывает Эллисон. За Эллисоном - Oracle, за Oracle - финансовая матрёшка

Продолжение истории Paramount и её $80 млрд долга.

Казалось бы, всё уже понятно: Paramount получил огромный пакет активов, набрал десятки миллиардов долга, рейтинг упал до BB, деньги стали дороже. Ну и что? У компании есть очень богатый контролирующий акционер - Ларри Эллисон. Семья Эллисон обязалась помогать снижать долговую нагрузку компании. Все же прекрасно, когда за BB-заёмщиком стоит один из богатейших людей планеты?

Но… вот беда... большая-то часть состояния Ларри Эллисона связана с Oracle, а Oracle ведет одну из самых дорогих инвестиционных гонок в истории технобизнеса - ИИ и дата-центры. Все это очень похоже на настоящую финансовую матрёшку "а-ля рюс" 😎 Paramount должен десятки миллиардов, из-за Paramount выглядывает Эллисон, за состоянием Эллисона стоит Oracle, а Oracle сама всё активнее использует долговое финансирование для гигантской ИИ-стройки.

Рынок это понимает и сильно нервничает. Индикаторы кредитного риска Oracle выросли, а космические расходы на дата-центры и ИИ заставляют инвесторов позабыть лозунги технологической революции, но посмотреть на свободный денежный поток и баланс.

Акции Oracle, кстати, уже показали, как быстро способна похудеть "страховка Эллисона". Они сильно упали после расходов на ИИ-инфраструктуру, да и состояние самого Эллисона меняется вместе с Oracle (ему принадлежит более 38% компании). В сентябре он даже отменил заранее объявленный план продажи 50 млн акций Oracle стоимостью (тогда) примерно $7,5 млрд - ни одной акции не было продано.

Чего боятся кредиторы Paramount? Если ВДРУГ у Paramount появятся проблемы, они рассчитывают на деньги Эллисона. Но если одновременно упадет Oracle - уменьшится стоимость главного актива человека, кто выступает "страховкой" Paramount.

Для меня же 100% очевидно, Paramount и Oracle - два независимых кредитных риска. И еще хочу напомнить - Oracle уже далеко не AAA 😎 После огромных инвестиций в ИИ S&P оценивал Oracle на уровне BBB с негативным прогнозом, то есть один из крупнейших технобизнесов мира - всего в нескольких ступенях от спекулятивного рейтинга! Но не потому, что Oracle стал плохим бизнесом, всё из-за инвестиций в ИИ-гонку.

Логичное продолжение истории - очередной вопрос: если даже Oracle не может сказать инвестору "мы ИИ, значит, всё будет хорошо", почему российский рынок ВДО иногда пытается “порешать” кредитный риск одной буквой в рейтинге

#Oracle
https://t.me/ifitpro

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика


Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.

1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.

2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.

3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.

4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.

5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.

Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.

Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика

Нефть по $500 отменяется? Похоже, рынок опять решил никого не спрашивать

Пока аналитики мечтают, какой прекрасной станет жизнь производителей сырья, когда нефть будет стоить по $500 - рынок делает то, что он обычно делает в самый неудобный момент: увеличивает предложение. Высокие цены на нефть сами по себе - лучшее предложение для производителей открывать новые скважины, достроить трубопроводы и вспомнить о месторождениях, которые вчера казались слишком дорогими.

США и Канада, Бразилия и Аргентина способны в совокупности закрывать рост мирового спроса как минимум до 2030 года. Бразилия в июне довела добычу до рекордных 4,5 млн баррелей в сутки, прибавив около 19% год к году, а американские и канадские производители с начала года добавили десятки новых буровых установок. Канада одновременно развивает инфраструктуру, которая позволит отправлять больше нефти напрямую к покупателям в Азии, не спрашивая разрешения ни у Ормузского пролива, ни у геополитики.

Да, война может перекрыть один маршрут, санкции могут изменить другой, страховка может подорожать, танкеры могут пойти вокруг Африки, но нефть при этом не исчезает из мировой экономики. Она просто начинает ехать дольше и становится дороже в логистике. Рынок, как выясняется, умеет адаптироваться, даже когда в СМИ ему приготовили конец света.

Есть еще один момент “в пику” нефтяным быкам: производство растет не от горячей любви к нефтяникам, а потому что цена дает правильный экономический сигнал. Дорогая нефть делает выгодными проекты, которые при $50 или $60 за баррель никто бы даже не стал обсуждать. А когда в рынок одновременно начинают заходить США, Канада, Бразилия, Аргентина, то вопрос не в цене барреля сегодня. Важно, сколько дополнительного предложения появится через несколько лет.

Поэтому прогноз “нефть обязательно будет дорожать”- выглядит довольно спорным. Если предложение растет быстрее спроса, рынок вполне способен сделать то, что он делал много раз раньше, то есть сначала напугать всех дефицитом, затем привлечь инвестиции в новые мощности, а потом внезапно обнаружить, что дефицит куда-то исчез.

Вот вам и повод для спора с аналитиками, которые считают, что мы входим в новый сырьевой суперцикл и допускают другой сценарий для нефти и рубля. Мы видим дуэль двух логик: одни говорят, что мир входит в эпоху дефицита сырья, другие показывают, что высокие цены сами запускают механизм, который этот дефицит уничтожает.

Мне вообще нравится, когда рынок спорит с прогнозами. Он ведь рынок не читает наши презентации, не смотрит телевизор и, что особенно неприятно, совершенно не обязан подтверждать даже очень красивую экономическую теорию. Просто потому, что рынок всегда ПРАВ! А если рынок прав - значит, вопрос теперь не в том, будет ли нефть $500 или $50, а в том, кто окажется прав в новом сырьевом цикле и кто заработает на изменении мировой торговли.

#нефть
https://t.me/ifitpro

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

Житейские инвестиции торги, акции)

О приходах незначительных и идеях нереализованных. Торги, Авито и другое... 🤔

Странная штука — жизнь. О чём-то думаешь, мечтаешь, а когда получаешь — оно уже не то как-то 😅

Ну что сказать… Читатели моего блога, наверное, помнят, что недавно я победил в торгах. Выиграл квартиру по хорошей цене. Не буду затягивать: короче, пересчитав всё, я понял, что проект получится либо совсем невыгодным, либо с доходностью, которую при желании я заработаю на фондовом рынке. 📉📈

В общем, подумав выходные, решил — надо сливать эту идею. На этом с этой историей я заканчиваю. Точка. 🚫

Расскажу дальше о своих новых продажах. Люблю я Авито — очень помогает даже в трудные времена! ❤️ Часто в комментариях умничают: мол, всё сложно, да и вообще, «чтобы продать что-то ненужное, надо сначала купить что-то ненужное», и бла-бла-бла… Вот это вот всё 🙄

Вообще не могу поддержать таких людей. Особенно тех, кто ноет, что нет денег. Даже человеку 60–70 лет под силу разобраться с интерфейсом! Посмотрел, сколько стоит товар как у тебя — выставил по похожей цене. Всё, профит! Специальных знаний не требуется. 💸 Более того, это реально расхламляет квартиру. Берут вообще всё, прям любую вещь! Старую одежду, поломанную технику — да что угодно 😄

Вот из последних вещей: продал 2 разбитых телевизора, которые валялись у матери в кладовке, и старую гитару (муж матери отдал, говорит: «Мне не надо»). За 2 разбитых телевизора удалось выручить 800 ₽ чистыми. За старую подклеенную гитару — 1500 ₽. 🎸📺

О состоянии вещей я всегда пишу в объявлениях абсолютную правду, делаю подробные фото с разных сторон и видео. 📸

Из неприятных ситуаций на Авито: заказал корм коту (там выгоднее в 2 раза), а оказалось, что прислали совсем другой 😾 Но повезло — продавец оказалась адекватной. Часть денег вернула, а часть я «отбил» перевыставленным объявлением. 👍

Мой вердикт: Авито абсолютно точно выгоден как для покупок, так и для продаж «хлама». Берут там всё, даже сломанное, старое и ненужное. Из забавного: тёща продала там старый полотенцесушитель, простой водяной, подключённый в квартире. Б/у, с дефектами, ржавый внутри — за 500 ₽! 😂

Свободные и освободившиеся средства я направляю в первую очередь в облигации, но кое-что также в акции. 📊

Мой портфель:
• Мосбиржа — компания-инфраструктура, дающая доступ к торгам на российском рынке. Привлекают дивы и потенциал роста. 📈
• Сбер-прив. — понятный дивидендный аристократ. Известный банк по всей РФ. 🏦
• Транснефть — нефтяная логистика, монополия в РФ. Надеюсь на восстановление сектора. 🛢️
• Сургутнефтегаз-прив. — валютная страховка в моём понимании. Плюс дивы. 💵
• Т-Технологии — высокая рентабельность и перспективы развития. 🚀

А важные и интересные новости — не только тут. Подписывайся, чтобы не пропустить! 😉

$MOEX $SBERP $TRNFP $SNGSP $T

#финансы #акции #учу #что_купить

Житейские инвестиции торги, акции)

Куда вложить деньги в 2026 году: вклады, ОФЗ, акции или накопительный счёт

В 2026 году вопрос «куда вложить деньги» звучит особенно остро. Центральный банк уже снизил ключевую ставку до 14,5 % (апрель 2026), и большинство экспертов ждут дальнейшего смягчения. Инфляция постепенно замедляется (прогноз ЦБ на конец года — 4,5–5,5 %), но экономика всё ещё находится в переходном периоде: высокие ставки последних лет сильно ударили по заёмщикам и реальному сектору, а теперь начинается обратный процесс.

При этом сохраняется неопределённость — геополитика, бюджетная политика, внешние условия. В такой ситуации особенно важно понимать сильные и слабые стороны каждого инструмента и не гнаться за максимальной доходностью в ущерб сохранности капитала.
Разберём четыре основных варианта, которые чаще всего рассматривают россияне: банковские вклады, накопительные счета, ОФЗ и акции. Всё — простым языком, с актуальными цифрами и практическими выводами.

1. Банковские вклады: классика надёжности
Что это. Вы отдаёте банку деньги на фиксированный срок (от 3 месяцев до 2–3 лет) под заранее известный процент. В конце срока получаете назад сумму + проценты.
Текущая доходность (июнь 2026). Максимальные ставки в надёжных банках достигают 15–15,5 % годовых на короткие и средние сроки. Реальные топ-предложения обычно в диапазоне 14–15,2 % в зависимости от суммы и условий.
Плюсы:
Простота и понятность.
Страховка АСВ до 1,4 млн рублей (в некоторых случаях — больше) на одного человека в одном банке.
Фиксированная доходность — не зависит от рыночных колебаний.
Минусы и нюансы:
Деньги «заморожены». При досрочном расторжении обычно теряете большую часть процентов.
Ставки уже начали снижаться и будут падать вместе с ключевой ставкой ЦБ.

Налог: с 2025–2026 годов проценты облагаются НДФЛ 13 % (15 % при больших доходах), но есть необлагаемый минимум (примерно 1 млн × максимальная ключевая ставка за год). При ставке ~15–16 % налог начинает браться с процентов, превышающих ~150–160 тыс. рублей в год.
Кому подходит. Тем, кто хочет максимальной предсказуемости и не готов открывать брокерский счёт. Идеально для «подушки безопасности» на горизонт 6–18 месяцев.

2. Накопительные счета: гибкость + проценты
Что это. Счёт, на котором проценты начисляются ежедневно или ежемесячно. Можно свободно пополнять и снимать деньги без потери начисленных процентов (в большинстве случаев).
Текущая доходность. До 15,5 % в первые месяцы (часто акционные предложения для новых клиентов). Потом ставка обычно снижается до 10–13 %.
Плюсы:
Деньги всегда доступны.
Удобно для регулярных пополнений и текущих расходов.
Страховка АСВ такая же, как у вкладов.
Минусы:
Ставка плавающая — банк может её снизить в любой момент.
Часто высокая ставка только на первые 1–3 месяца.
Кому подходит. Тем, кому нужна ликвидность. Отличный инструмент для части капитала, которую вы хотите держать «под рукой», но при этом получать доход выше, чем на обычной дебетовой карте.

3. ОФЗ (облигации федерального займа): государственная надёжность с бонусом
Что это. Вы даёте деньги в долг государству. Взамен получаете регулярные купонные выплаты (обычно 2 раза в год) и возврат номинала в конце срока. Можно купить через любого брокера за 5–10 минут.
Текущая доходность (июнь 2026). Доходность к погашению по разным выпускам — 13–14,7 %. Например, некоторые длинные ОФЗ (погашение в 2033–2035 годах) торгуются с доходностью около 14,5–14,7 %.

Главное преимущество в 2026 году. При дальнейшем снижении ключевой ставки цена облигаций на рынке растёт. Если вы купите сейчас и продадите через год-два — получите не только купоны, но и дополнительный доход от роста цены. Это делает ОФЗ часто выгоднее вкладов именно в период смягчения политики ЦБ.
Плюсы:
Почти нулевой кредитный риск (государство).
Высокая ликвидность — можно продать в любой момент.
Возможность налоговой оптимизации через ИИС (индивидуальный инвестиционный счёт).
Фиксированный купонный доход.
Минусы и нюансы:
Нужно открыть брокерский счёт (это просто).
Цена облигации может колебаться (если продавать раньше срока). Если держать до погашения — волатильность не важна.
Купонный доход облагается НДФЛ 13 % (брокер удерживает автоматически).
Кому подходит. Тем, кто хочет сочетание высокой надёжности и потенциально лучшей доходности, чем по вкладам, в условиях снижающихся ставок. Особенно интересно на горизонт 1–3 года и больше.

4. Акции: выше доходность — выше риски
Что это. Покупка доли в российских компаниях (Сбер, Газпром, Яндекс, золотодобытчики, ритейл и др.) через брокера.
Потенциал 2026 года. Аналитики видят потенциал роста индекса Мосбиржи на 15–30 %+ в базовом и оптимистичном сценариях (при снижении ставок и стабильной геополитике). Плюс дивиденды у многих компаний.
Риски (самое важное):
Можно потерять 20–40 % (и больше) за короткий период.
Сильная зависимость от геополитики, санкций, корпоративных новостей и прибыли компаний.
Высокая волатильность.
Плюсы:
В долгосрочной перспективе (5+ лет) акции исторически дают самую высокую доходность.
При снижении ставок компании получают более дешёвое финансирование, что обычно позитивно для рынка.

Кому подходит. Тем, у кого есть горизонт инвестирования минимум 3–5 лет, есть «длинные» деньги и психологическая готовность переживать просадки. Для большинства людей акции должны занимать меньшую долю портфеля, чем ОФЗ и вклады.

Как собрать портфель в переходный период 2026 года
Универсального рецепта нет — всё зависит от ваших целей, срока и отношения к риску. Вот ориентировочные подходы:
Максимальная сохранность (боитесь просадок): 60–80 % — ОФЗ или вклады в крупных банках + 20–40 % накопительный счёт.
Баланс надёжности и доходности: 40–50 % ОФЗ (в т.ч. длинные для потенциала роста цены), 30–40 % вклады/накопительные счета, 10–20 % качественные акции или дивидендные бумаги.
С акцентом на рост: до 30–40 % акции (через ИИС), остальное — ОФЗ и вклады.

Полезные лайфхаки:
Откройте ИИС (тип А или Б) — даёт налоговые льготы.
Разделяйте крупные суммы (> 1,4 млн) между разными банками или используйте ОФЗ.
Следите за решениями ЦБ (ближайшее — 19 июня 2026). Каждое снижение ставки делает ОФЗ и акции относительно привлекательнее вкладов.
Реальная доходность (после инфляции и налогов) по вкладам и ОФЗ сейчас положительная — это уже лучше, чем было в предыдущие годы высокой инфляции.

Главный вывод
В 2026 году самых надёжных инструментов для большинства россиян — это комбинация ОФЗ и банковских продуктов (вклады + накопительные счета). ОФЗ особенно интересны именно сейчас, потому что дают шанс заработать не только на купонах, но и на росте цены при дальнейшем снижении ставок.
Акции — инструмент для тех, кто готов к риску и имеет длинный горизонт. Они могут дать больше, но и потери возможны.

Главное правило переходного периода: не пытайтесь поймать максимальную ставку в одном месте. Диверсифицируйте, выбирайте инструменты под свои цели и горизонт, а не под чужие обещания «гарантированной» доходности.
Деньги должны работать, но сначала — сохраняться. А грамотный подход и диверсификация помогают проходить любые переходные периоды с минимальными потерями и достойной доходностью.

Куда вложить деньги в 2026 году: вклады, ОФЗ, акции или накопительный счёт

Мал полис, да дорог: почему страховка по подписке становится трендом

Газета «Коммерсант» на днях опубликовала статью на тему страховых подписок. Приводим краткую выжимку и мировые примеры.

Классическая страховка работает по принципу «заплати за год вперёд — и забудь». Новый тренд переворачивает логику: полис на жильё или авто оформляется как подписка — небольшими платежами раз в месяц или квартал, с возможностью поставить на паузу и продлить в пару кликов.

Цифры говорят сами за себя. За 2025 год сборы по страхованию имущества граждан выросли на 8,5% — до 136,9 млрд руб. (данные ЦБ), а вот число проданных полисов подскочило на 90%. Вывод очевиден: люди покупают много дешёвых и коротких полисов. Короткие полисы — это уже почти половина всех продаж.

Примеры с рынка:
«Согаз» — ежемесячное страхование жилья через оплату коммуналки: +135% продаж за год.
«Т-Страхование» — сборы по месячным полисам выросли более чем вдвое г/г.
«СберСтрахование» — 37% клиентов выбрали ежемесячную оплату жилья (ещё 12% — поквартально).
«Ренессанс страхование» — запустила подписку на ОСАГО и каско: каско на 1 или 3 месяца с автопродлением. Треть клиентов оценила новый продукт.

Почему именно сейчас: годовой полис — это дорого и сразу, а привычка платить помесячно (как за музыку и кино) делает модель понятной. Главный клиент — миллениалы и зумеры, которым важны гибкость и свобода отменить в любой момент.

Нюанс, о котором честно стоит сказать: в пересчёте на год подписка обычно выходит примерно на 10–20% дороже разовой оплаты, а выбор рисков — уже. Зато её можно отключить, когда защита не нужна, и не вынимать из бюджета десятки тысяч разом.

Как это работает в мире:

Lemonade (США) — жильё, питомцы, авто и жизнь одной подпиской в приложении, выплаты за минуты с ИИ.
ZhongAn (Китай) — сотни микрополисов «в один клик»: на доставку, гаджет, поездку.
Cuvva, By Miles, Zego (Великобритания) — авто «по часам», «за километр» и помесячно для курьеров.
Getsafe (Германия) — страхование как мобильная подписка с мгновенной настройкой покрытия.
Vitality / Discovery (ЮАР, Великобритания) — подписка на здоровье со скидками за активность: шаги и тренировки.

Перспективы: подписки будут встраиваться в банковские и сервисные экосистемы — там клиента проще удержать. Следующий шаг — полисы-конструкторы и привязка к датчикам «умного дома»: страховка движется от компенсации убытков к их предотвращению. В России направление только разгоняется — и выигрывает тот, кто сделает защиту по-настоящему удобной.

Мал полис, да дорог: почему страховка по подписке становится трендом

Разбор выпуска: Балтийский лизинг БО-П24 — Определяем условия апсайда

ООО "Балтийский лизинг" - универсальная лизинговая компания, специализирующаяся на предоставлении в лизинг автотранспорта, спецтехники и различных видов оборудования предприятиям малого и среднего бизнеса.

Её сеть насчитывает 82 филиала на территории РФ, головной офис расположен в Санкт-Петербурге.

Параметры выпуска Балтийский лизинг БО-П24:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: от 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 18,75% годовых (YTM не выше 20,45% годовых)
• Выплаты: ежемесячно
• Амортизация: по 33% в даты 12-го и 24-го купонов, 34% - в дату 36-го купона
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июня 2026
• Дата размещения: 10 июня 2026

Рейтинг надёжности:

• AA- «Развивающийся» от АКРА (декабрь 2025)
• АА- «Стабильный» от Эксперт РА (январь 2026).

Финансовые результаты МСФО за 2025 год:

• Совокупные активы: достигли 200 млрд рублей (годом ранее — 197 млрд рублей).
• Лизинговый портфель: сохранился на уровне 165 млрд рублей. Это говорит о стабильности спроса на лизинговые услуги, несмотря на сложную экономическую обстановку.
• Собственный капитал группы: составил более 25 млрд рублей, что считается высоким уровнем достаточности для лизинговой отрасли. Это даёт запас прочности при экономических колебаниях.

• Процентные доходы от лизинга: выросли на 24% и составили 42,3 млрд рублей. Это главный источник выручки, и рост показывает, что компания успешно монетизирует портфель.
• EBITDA: увеличилась на 14% и достигла 34,5 млрд рублей.

• Чистая прибыль: сократилась на 49% и составила 3,1 млрд рублей.
• Чистый денежный поток от операций составил: -2,35 млрд рублей (против -24,3 млрд рублей годом ранее). Отрицательное значение означает, что компания тратит больше, чем получает, но ситуация улучшилась.

• Чистый долг: 155,9 млрд руб.
• Чистый долг/Собственные средства: 6,4x (ранее 5,6x)

Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 2Р-07 | Арлифт 1Р-02 | ИЭК Холдинг 1Р5 | НорНикель 1Р-17 | Почта России 3Р-07 | Борец 1Р-07 | КЛВЗ Кристалл 1Р-05 | Трансмашхолдинг ПБО-08 | Ред Софт 2Р-06 Прочитайте, чтобы быть в курсе актуальной аналитики.

Условия апсайда
:

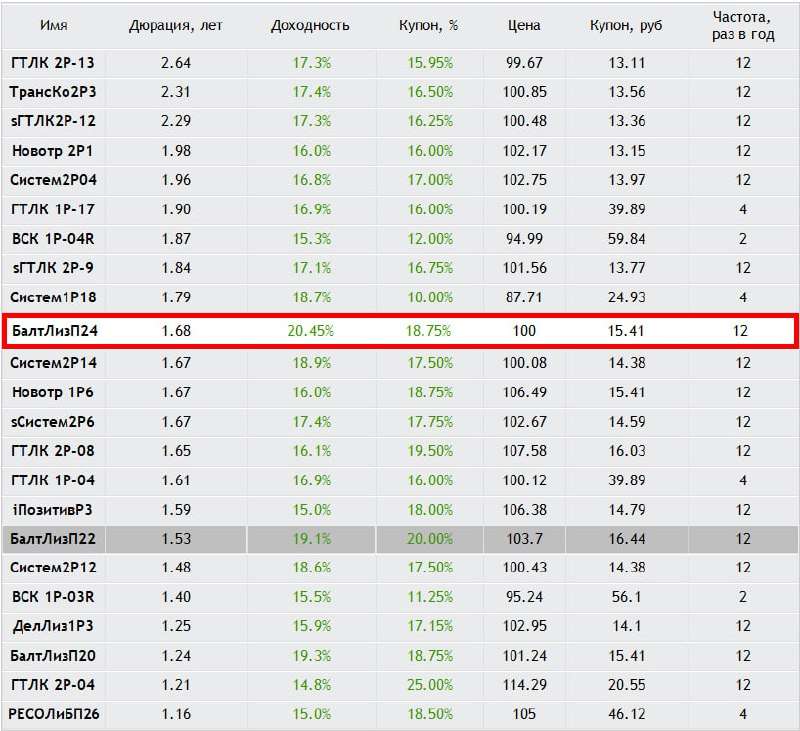
• Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией Балтийский лизинг БО-П22 – 19.1%.

• Со стартовым купоном у бумаги Балтийский лизинг БО-П24 присутствует премия порядка 135 базисных пунктов (1.35%) к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 $RU000A10DUQ6

Премия к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 будет сохраняться до купона 17.6%.

• У бумаги присутствует амортизация: 33% в 12-й и 24-й купоны. Стартовые параметры выпусков Балтийского лизинга давно не соответствуют его рейтинговой группе (АА-). Однако, масштаб бизнеса дает отсрочку рейтинговым агентствам от снижения рейтинга, хотя формально по долговым метрикам нельзя исключать такого сценария. И если такое произойдет, то не важно, какой купон, все равно будет просадка. Также не добавляет устойчивости котировкам облигаций и главный бенефициар – Михаил Жарницкий, чье имя также связано с проблемным Контрол Лизингом.

Наше мнение:

Считаем, что участие в этом размещении интересно с купоном 18.25% и выше, что транслируется в эффективную доходность 19.86%, при которой будет сохраняться премия к предыдущему выпуску эмитента и небольшая страховка от возможного снижения рейтинга.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Разбор выпуска: Балтийский лизинг БО-П24 — Определяем условия апсайда

Почему я управляя капиталом, езжу на метро)

Полгода назад я переехал в столицу. Личное авто теперь пылится во дворе — и это грустно, но логично. Сначала я просто пересел на метро, платя по 150 ₽ в день (туда‑обратно). Работаю 5/2 — примерно 22 поездки в месяц.
Кстати, по выходным бывает тоже пользу метро, что тоже "забирает"средства.

А потом понял: неоптимизированные расходы — это украденный капитал. При этом, достаточно взять билет- абонимент на год за 24.000 рублей.
Кстати, купил его по карте с кешбеком, получил возврат - 1200 рублей.

Что к слову тоже, приятный бонус.

🧮 Математика экономии

Вариант 1. Разовые поездки
150 ₽ × 22 дня = 3 300 ₽/мес.
За год: 3 300 × 12 = 39 600 ₽

Это скромный подсчет, за счёт поездок в выходные сумма будет значительно больше на несколько тысяч по году. Но для наглядности я решил учитывать только рабочие дни.

Вариант 2. Годовой безлимит
Стоимость абонемента: 24 000 ₽
Кешбэк по карте: 1 200 ₽
Итоговая цена: 22 800 ₽/год

💰 Экономия за год (по сравнению с разовыми):
39 600 – 22 800 = 16800 ₽

Вполне себе приличная сумма. Напомню, что это конечно не единственный источник средств), но все же - приятно.

🚗 А если сравнить с такси или авто?

🚕 Такси (усреднённо: 600 ₽ в одну сторону, 1 200 ₽/день)
1 200 × 22 × 12 = 316 800 ₽/год
Экономия при поездках на метро: примерно 294.000 в год ( А вот жто кстати уже неплохая поездка на отдых, для целой семьи или хорошая инвестиция)

🚙 Личное авто (бензин, парковка, страховка, ТО, амортизация)
Консервативно: 15 000 ₽/мес → 180 000 ₽/год
Экономия: ~157 200 ₽ в год

И это без учёта того, что машина теряет в цене, пока стоит. Бывают непредвиденные расходы и разные нюансы.

📈 Куда направляю сэкономленное?

Все «транспортные» остатки иду в облигации + дивидендные акции РФ.
Пример: даже скромные 16.000- 17.000 ₽, сэкономленные на переходе с разовых на абонемент, при доходности ~15% годовых через 5 лет превратятся в ~34 000 ₽. А если вместо такси (авто) сотни тысяч в год, которые работают на тебя.

✅ Метро на безлимит = предсказуемость и дисциплина.
✅ Такси и личное авто — это про комфорт, но не про умножение капитала.
✅ Каждый рубль, не потраченный на поездку, — это будущий дивиденд, а может, купон по облигациям.

Если ваша цель — финансовый рост, считайте каждую поездку как сделку. Я сделал выбор. А вы?

📊 10 российских акций, которые я держу в портфеле (дивиденды + потенциал)

Не ИИР и не призыв к действию - субъективное мнение.

· $SBER — Сбербанк, лидер финансового сектора, стабильные дивиденды и одна из самых ликвидных бумаг.
· $GAZP — Газпром, экспортная газовая монополия, высокие дивы в удачные годы.
· $LKOH — Лукойл, частная нефтяная компания с сильным менеджментом и растущими выплатами.
· $ROSN — Роснефть, крупнейший производитель нефти, дивиденды привязаны к прибыли.
· $NVTK — Новатэк, независимый производитель газа, акцент на СПГ и долгосрочные контракты.
· $MTSS — МТС, телекоммуникационный гигант, известен регулярными и высокими дивидендами.
· $GMKN — Норильский никель (Норникель), глобальный лидер по палладию и никелю, дивы зависят от цен металлов.
· $TATNP — Татнефть, эффективная региональная нефтяная компания с щедрыми дивидендами.(Обычно)
· $MOEX — Московская биржа, монополист на биржевом рынке РФ, платит дивиденды.
· $CHMF — Северсталь, одна из лучших сталелитейных компаний с высокой дивдоходностью в цикле.(потенциально)

Ваши деньги - Ваша ответственность!

«Будущее страхования к 2035 году»: ключевые тренды, трансформация рынка и стратегические выводы

Консалтинговая компания Deloitte выпустила обзор The Future of Insurance 2035, в котором оценивает, как изменится глобальная страховая отрасль под воздействием технологических, демографических, экономических и климатических факторов. Авторы рассматривают не только рост рынка, но и фундаментальную трансформацию самой роли страхования — от механизма компенсации убытков к системе предотвращения рисков, поддержки здоровья, финансовой устойчивости и персонализированного сопровождения клиента.

Главный тезис исследования - к 2035 году страхование перестанет быть «отдельным продуктом» и превратится в встроенный цифровой сервис, сопровождающий человека и бизнес на постоянной основе. Страховые компании будут конкурировать не столько ценой полиса, сколько качеством данных, скоростью аналитики, экосистемой партнёров и способностью предотвращать риски до наступления страхового случая. Отрасль входит в период не эволюционных, а структурных изменений. Побеждать будут компании, которые: заранее адаптируют бизнес-модели, встроят AI в основу операций, перейдут к персонализированным сервисам, создадут экосистемы вокруг клиента, научатся работать с непрерывными потоками данных.

По прогнозу Deloitte, мировой объём страховых премий вырастет примерно на 150% в период 2024–2035 гг. Рынок life & health (L&H) достигнет около 4,8 трлн долларов, а рынок property & casualty (P&C) почти удвоится к 2040 году. Основные драйверы роста: рост спроса на защиту и медицинское страхование, увеличение среднего класса в развивающихся странах, рост климатических и киберрисков, расширение цифровых каналов, AI и автоматизация.

Ключевые мегатренды, меняющие страхование:

1-й. Старение населения. К 2030 году каждый шестой житель планеты будет старше 60 лет. Это означает: рост хронических заболеваний, повышение нагрузки на системы здравоохранения, рост спроса на долгосрочное медицинское страхование, увеличение потребности в пенсионных продуктах и страховании жизни. Пример продуктов: страховщики будут интегрировать мониторинг здоровья, wearables, preventive-care сервисы, телемедицину. Таким образом страховка становится не «выплатой после болезни», а инструментом управления здоровьем.

2-й. Рост protection gap: во многих странах огромная часть населения остаётся недостаточно защищённой: нет медицинского покрытия, отсутствуют пенсионные накопления, не застраховано имущество. Особенно актуально это для Азии, Латинской Америки и Африки. Пример продуктов: страхование через мобильного оператора, микрополисы для фермеров, parametric insurance для погодных рисков.

3-й. Изменение образа жизни. Молодые поколения позже покупают жильё, реже владеют автомобилями, чаще используют подписки и shared economy, предпочитают гибкие продукты. Традиционные страховые продукты перестают работать. Рынок переходит к usage-based insurance, подписочным моделям, краткосрочным полисам, персонализированным тарифам. Пример продуктов: вместо годового автострахования поминутное, страхование поездки, страхование каршеринга.

«Будущее страхования к 2035 году»: ключевые тренды, трансформация рынка и стратегические выводы

Золото к $5900 к концу 2026 года: реальность или мечта

Сегодня, в мае 2026 года, золото торгуется в диапазоне $4700–4720 за унцию, и многие инвесторы задаются вопросом, сможет ли его цена достичь $5900 к концу года. Это амбициозная цель, предполагающая рост примерно на 25% всего за 7–8 месяцев. Однако давайте рассмотрим текущую ситуацию на рынке, проанализируем факторы, влияющие на рост золота в мае, и дадим советы для инвесторов.

Текущая ситуация с золотом в мае 2026 года

На 10 мая 2026 года цена золота на спотовом рынке составляет $4715–4720 за унцию. В последние недели наблюдалась волатильность: цена поднималась до $4800 и немного откатывалась. С начала 2025 года золото выросло более чем на 25%, а его исторический максимум в январе 2026 составил $5500. Этот рост не был случайным — рынок перешёл в фазу «бычьего тренда».

В первом квартале 2026 года спрос на золото достиг рекордных $193 млрд, что на 74% больше, чем в прошлом году. Объём в тоннах увеличился незначительно (на 2%), но благодаря высокой цене спрос вырос. Инвесторы из Азии активно покупали слитки и монеты (474 тонны, +42% к Q1 2025), а центробанки добавили в свои резервы 244 тонны. Однако спрос на ювелирные изделия снизился из-за высокой стоимости золота.
В мае рынок находится в фазе «консолидации с позитивным уклоном». Цена не растёт стремительно, как в январе, но и не падает значительно. Это объясняется тем, что фундаментальные факторы продолжают действовать, а новые риски усиливают их влияние.
Факторы роста золота в мае 2026: ключевые моменты

Май 2026 – это время повышенной активности на рынке.
Вот основные причины роста золота:
Покупки центробанков. Это один из главных факторов поддержки рынка. Центральные банки, особенно из развивающихся стран (Польша, Узбекистан, Китай, Малайзия), продолжают диверсифицировать свои резервы и снижать зависимость от доллара. В первом квартале они потратили рекордные $37 млрд на золото. Даже если рост замедлится, объём закупок в 700–800 тонн в год остаётся практически гарантированным. Это структурный спрос, не зависящий от настроений на Уолл-стрит.
Геополитическая напряжённость. Ситуация на Ближнем Востоке, вокруг Ирана и Хормузского пролива, а также торговые войны и общая нестабильность, заставляют инвесторов искать безопасные активы. Золото традиционно считается «убежищем». Когда нефть дорожает из-за геополитических рисков, а акции испытывают колебания, цена на золото растёт. В мае мы видели, как такие события способствовали росту цены, несмотря на временное укрепление доллара.
Макроэкономические условия. Инфляция остаётся высокой во многих странах, и центральные банки, включая Федрезерв, осторожно подходят к снижению процентных ставок. Однако рынок ожидает смягчения монетарной политики во второй половине года. Реальные (с учётом инфляции) ставки остаются низкими или отрицательными, что создаёт благоприятные условия для золота, которое не приносит процентов, но защищает от обесценивания.
Ослабление доллара. Доллар периодически укрепляется, но долгосрочная тенденция на снижение его роли в мировых резервах продолжается. Страны снижают зависимость от американской валюты, скупая золото. Приток золота в ETF и физические активы из Азии компенсирует оттоки из американских фондов.
Дефицит предложения. Добыча золота растёт медленно, а новые месторождения открываются редко. Мировые запасы золота достигли своего пика. Спрос превышает предложение, и при текущих ценах золотодобывающие компании не спешат увеличивать производство.
Эти факторы создают устойчивый фундамент для роста золота в мае. Хотя цена не растёт стремительно, она остаётся выше $4500–4600 благодаря этим факторам.

Почему цена золота может достичь $5900 к концу 2026

Большинство крупных банков дают оптимистичные прогнозы:
JP Morgan: базовый сценарий предполагает цену около $5000–5055 к концу 2026 года. При сильном спросе инвесторов цена может вырасти до $6000 и выше.
UBS, Deutsche Bank, Societe Generale, Wells Fargo: ожидают цену в диапазоне $6000–6300.
Некоторые аналитики, такие как Yardeni Research, прогнозируют ещё более высокий рост.
Цена $5900 находится в верхней части этих диапазонов. Для её достижения необходимо:
Сохранение темпов покупок центробанков.
Один или два крупных геополитических события или ускорение инфляции.
Приток в ETF на уровне 200–250 тонн в год.
Ослабление доллара на 5–10%.
Эти условия уже начинают формироваться. В 2025–2026 годах золото прошло «ребейзинг», и текущий тренд может продолжиться.

Стратегия для инвесторов: как заработать и не потерять

Золото – это не просто актив, который можно купить и забыть. Для успешного инвестирования в золото необходимо следовать определённой стратегии:
1. Определение доли в портфеле. Рекомендую выделить 5–15% от общего капитала на золото. Это оптимальный баланс: достаточно для защиты, но не настолько много, чтобы упустить рост других активов. Для консервативных инвесторов – 5–8%, для агрессивных – до 15%.
2. Способы инвестирования:
Физическое золото (слитки, монеты): подходит для тех, кто предпочитает «реальные» активы. Храните их в банке или сейфе. Плюсы: полная независимость. Минусы: затраты на хранение и разницу в цене покупки/продажи.
Золотые ETF (GLD, IAU и другие): самый простой и ликвидный вариант. Низкие комиссии, можно приобрести через брокера за несколько минут.
Акции золотодобывающих компаний: дополнительный источник дохода. При росте цены на золото эти акции могут вырасти в 2–3 раза. Но есть и риски: операционные проблемы, затраты на добычу.
Фьючерсы и опционы: подходят только для опытных трейдеров с использованием кредитного плеча.
3. Тактика входа и управления рисками:
Не пытайтесь покупать на минимуме – покупайте на откатах (например, при цене ниже $4600).
Используйте стратегию усреднения (DCA): покупайте небольшие суммы каждый месяц.
Устанавливайте стоп-лоссы на 10–15% ниже точки входа при активной торговле.
Следите за ключевыми индикаторами: ценами на нефть, индексом доллара DXY, доходностью 10-летних казначейских облигаций и новостями от центральных банков.
4. Риски:
Краткосрочная волатильность: в мае–июне возможны снижения цены на 5–10% из-за укрепления доллара или снижения геополитической напряжённости.
Повышение ставок Федрезервом может негативно повлиять на цену золота.
Перегрев рынка: быстрый рост может привести к фиксации прибыли.
Снижение инфляции может сделать облигации более привлекательными.

В долгосрочной перспективе (1–2 года) потенциальные риски значительно ниже, чем возможности.
Итог: золото – это страховка и возможность

Золото в 2026 году – это не просто «жёлтый металл», а стратегический актив, защищающий от инфляции, геополитических рисков и ослабления доллара. Достижение цены $5900 к концу года не гарантировано, но вполне реально в текущих условиях. Важно не поддаваться эмоциям и иметь чёткий план.

Если вы ещё не инвестировали в золото, сейчас подходящее время для начала. Начните с небольшой доли, диверсифицируйте вложения и будьте спокойны за свой капитал. Рынок уже даёт сигналы, на которые стоит обратить внимание.

Если у вас есть вопросы по портфелю или конкретным инструментам, пишите в комментариях. Торгуйте осознанно, и пусть ваш капитал растёт вместе с золотом!

Золото к $5900 к концу 2026 года: реальность или мечта

Президент РФ отметил, что страховка может стать хорошей помощью гражданам

«Страховка - хорошее подспорье, поэтому, может быть, с регионального уровня как-то найти механизмы, которые помогали бы людям осуществлять эту страховку, с федерального уровня что-то делать. Всё-таки это хороший способ защиты интересов граждан», - сказал Путин в ходе встречи с представителями муниципального сообщества Дагестана. Он отметил, что обсудит этот вопрос с правительством.

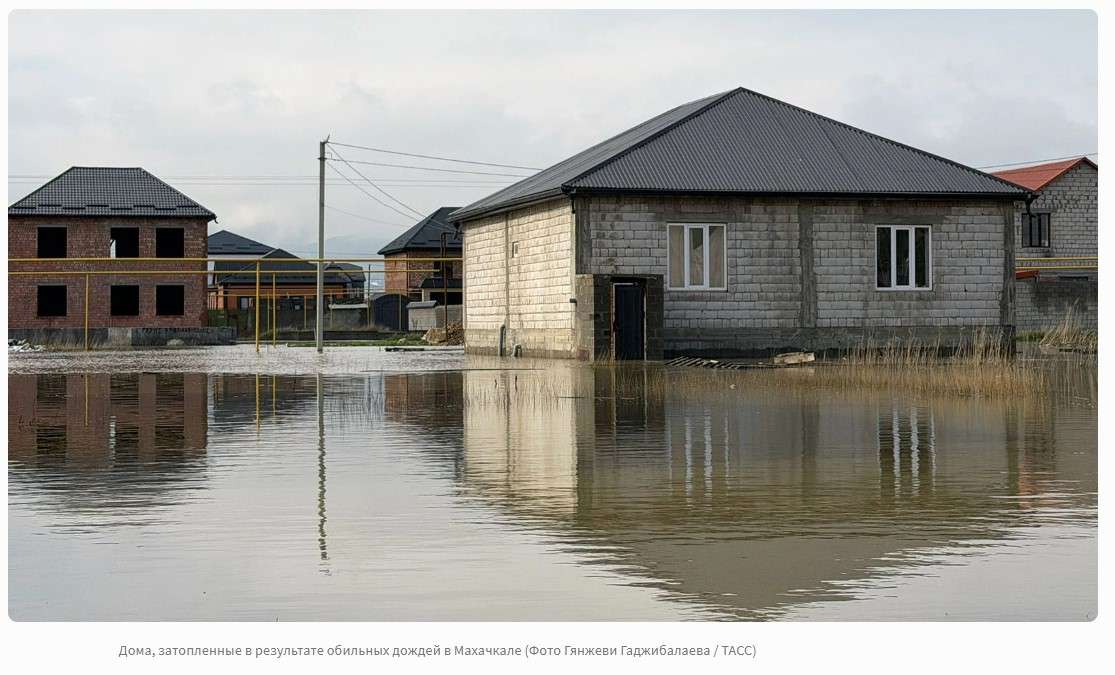
Проливные дожди и шквалистый ветер привели к выходу рек из берегов и сильнейшему наводнению в Дагестане. Стихия бушевала с конца марта по первую декаду апреля. В республике сначала был введен режим ЧС регионального уровня, а затем — федерального. До сих пор сотни домов остаются затопленными, а дороги — размытыми. Власти и граждане пытаются справиться с последствиями наводнения. По прогнозам, сумма компенсаций составит не менее 4 млрд рублей. Они будут обеспечиваться за счет республиканского и федерального бюджетов. «Все выплаты, которые положены, все будут выплачены», — сказал глава МЧС Александр Куренков. Скорее всего, части пострадавших выплатят компенсации, остальные получат помощь в виде строительных материалов, пишут СМИ.

Страховые компании производят выплаты людям, чьи дома и квартиры пострадали от погодных катаклизмов, в упрощенном порядке, сообщили Forbes во Всероссийском союзе страховщиков (ВСС). Однако в настоящее время не более 10% жилья в регионах застраховано.

Хотя еще в 2019 году вступили в силу поправки в закон о чрезвычайных ситуациях, в соответствии с которыми субъекты России получили право разрабатывать, утверждать и реализовывать программы организации возмещения ущерба, причиненного жилым помещениям граждан, с использованием механизма добровольного страхования. С тех пор ни в одном регионе соответствующая программа не была принята, закон не работает.

Массовое страхование жилья существенно облегчило бы тяготы восстановления домов для граждан и снизило бы нагрузку на федеральный и региональные бюджеты в случае стихийных бедствий, считают в ВСС. Чтобы страхование от ЧС заработало, нужны стимулы для властей регионов и жителей. «Сейчас государство сохранило за собой право помогать всем пострадавшим деньгами, независимо от страховки. При таком раскладе у человека нет мотива платить даже небольшую сумму за полис. Чтобы программа стала востребованной, страховку от ЧС можно дополнить обычными бытовыми рисками. Например, за 300–350 рублей в год человек получает защиту от ЧС, а добавив еще 1000–2000 рублей в год — защиту от пожара, залива соседями и прочих рисков, угрожающих недвижимости. Получается доступный продукт, который стоит в разы дешевле классического полиса», — поясняет Управляющий директор департамента андеррайтинга Группы Ренессанс страхование Артем Искра.

Президент РФ отметил, что страховка может стать хорошей помощью гражданам

Отзыв об ИНВЕСТ Базаре и не только)

Со вчерашней конференции Инвест базар - небольшой отзыв. 😁

По внешнему оформлению вопросов никаких, локация подобрана удачно. Начиная от транспортной доступности и заканчивая самим местом.

По внутрянке - часть спикеров были знакомыми. Но ощущение, как будто посыл материалов был в большей мере - направлен на новичков. Общий контекст понятен - был вполне адекватным. Конечно в итоге выяснилось, что за последнее время, одним из лучших вложений - все таки являются облигации.

При этом, как я часто слышу на всех последний форумах, Кто-то высказывается и за акции. Мол, акции тоже могут стрельнуть.

Лично я продолжу придерживаться своей основной стратегии - "частота выплат".

Основополагающая часть инвестиций в моëм личном
портфеле это сравнительно крепкие эмитенты с "ВВВ - А" рейтингом. Около 6% я держу в акциях и совсем небольшую долю в золоте. В акциях тем не менее - долю наращиваю за счёт реинвеста и довнесений.

Единственное о чем я действительно задумался, так это может стоит выделить некоторую часть портфеля на фонды, недвижимость, акции.

Желательно на индексные. А также поглядываю в сторону западного рынка. К слову, с токенизированных акций дивиденды то мне приходят😁
Но об этом расскажу позднее. Стоит конечно отметить, что и проценты там меньше, чем на рынке РФ.

Акции, которые я сегодня держу в личном портфеле:

1) МТС $MTSS - держу как дивидендную акцию. Хотя, глубоко поразмыслив, начал сомневаться в правильности выбора. Скажем так наверное. Уместный, но не лучший вариант для портфеля.

2) Мос биржа $MOEX - мне бумага очень нравится. На мой взгляд, пока рынок и экономика жива - будет жить. Дивы "в подарок".

3) Сбер прив. $SBERP - что тут сказать? Будут ли иксы? - не факт. Куда развиваться? - Есть. Дивам быть, от инфляции точно спасет, что еще нужно для долгосрока?

4) Сургутнефтегаз $SNGSP - дивы + валютная страховка. Тут я рассчитываю на прозрачную понятную див. политику.

5) Транснефть $TRNFP - такая "махина-монополист" сложно представить, что еë может сломить. Стабильно, понятно, дивидендно.

6) Т-технологии $T - Фин.тех с хорошим менеджментом и высокой рентабельностью.
Не виду причин не добавить в портфель.

7) Яндекс $YDEX - я не знаю людей, которые не слышали об этой компании. Монополист с очевидными перспективами развития.

8) Нова Бев $BELU - алкоголь - тема вечная. Да и потом, ставка на айпио Винлаба имеется.
Скажу честно, в этой бумаге держу не так много.

9) Газпром $GAZP - ставка на смягчение геополитики. Не то чтобы я прям возлагаю большие надежды, но все таки, некие, возлагаю

10) Дом РФ $DOMRF - банк выглядит надёжно после Айпио. Доля в портфеле не большая, но рост значительный. Держу с уверенностью в завтрашнем дне и жду дивов.

Такая вот подборка.

Не ИИР.

Все посты, что я публикую, а также любая другая исходящая от меня информация в том числе в личных сообщениях - моя субъективная точка зрения.
Я не призываю Вас действовать каким-либо образом. Ваши действия - Ваше решения.
А Ваши деньги - Ваша ответственность.

Больше про инвестиции финансы и экономию - в моих блогах. 😃

Отзыв об ИНВЕСТ Базаре и не только)

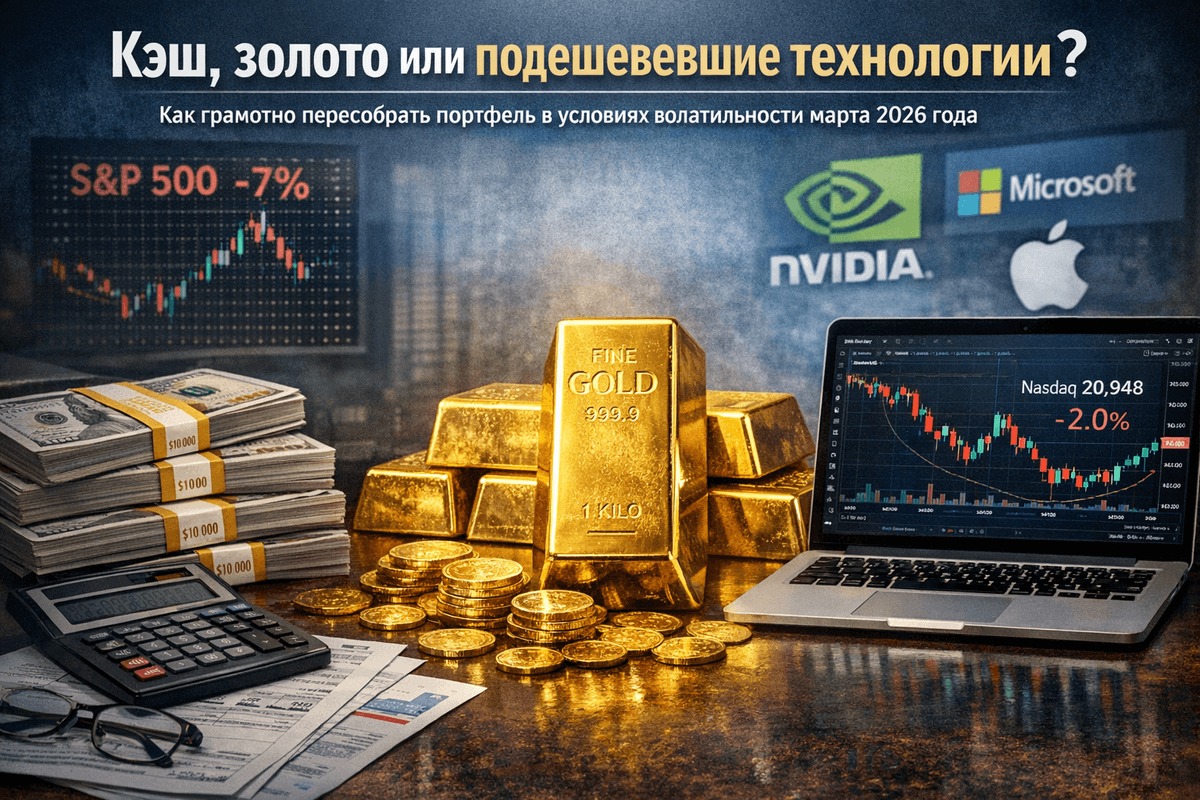
Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

Приветствуем всех, кто следит за рынками и не боится задавать неудобные вопросы !

Конец марта 2026 года стал настоящим тестом для инвесторов. S&P 500 потерял около 7% за месяц, Nasdaq Composite 27 марта закрылся на уровне 20 948 пунктов (минус 2% за день и до 10% от пиковых значений месяца), а акции ИИ-гигантов вроде NVIDIA, Microsoft и Apple заметно просели. Золото, взлетевшее на 46% за год, скорректировалось до 4430–4500 долларов за унцию после пика выше 5200.

При этом кэш в money market funds приносит стабильные 3,5–4% годовых, а объём таких фондов достиг рекордных 8 трлн долларов. ФРС держит ставку на уровне 3,5–3,75%, геополитика на Ближнем Востоке накаляет нефть, а инфляция заставляет нервничать.
Это не паника 2022 года, но классическая ротация: деньги уходят из переоценённых growth-акций в value, small-caps, энергетику и защитные сектора.

Главный вопрос не «что купить завтра», а «какую роль сейчас играет каждый кусок вашего капитала». Кэш даёт манёвр, золото — страховку от шока, подешевевший tech — шанс на рост. Ни один актив не идеален сам по себе.

Сильный портфель — это их грамотное сочетание. Давайте разберёмся по полочкам, без воды и с реальными примерами.

Почему именно сейчас пора провести ревизию портфеля

Когда рынок растёт, кажется, что всё под контролем. Но в периоды волатильности — как сейчас — сразу видно слабые места: перегрузка в tech, избыток кэша или отсутствие защиты. Экономика США продолжает расти, ИИ перестаёт быть хайпом и становится реальностью, но краткосрочно высокие ставки, геополитика и фиксация прибыли бьют по акциям роста. P/E tech-сектора снизился с 45x до 35–36x — это уже не пузырь, но и не дно.
Ревизия портфеля — это не паническая продажа, а осознанная настройка. Она помогает сохранить капитал, снизить волатильность и быть готовым к разным сценариям: от углубления коррекции до быстрого восстановления. Исторически такие моменты (вспомним 2022-й) становились точкой входа для тех, кто не ждал «идеального» момента.

Текущая ситуация на рынках: факты без прикрас

Tech-сектор: Nasdaq упал на 10% от пика марта. Крупные игроки потеряли в цене, но фундаментал остаётся крепким — долгосрочный рост прибыли около 19% в год. Оценки стали привлекательнее: P/E NVIDIA ~34, Microsoft ~22, Apple ~31. Это «дисконт» после переоценки, но риски сохраняются — конкуренция в ИИ, регуляции, чувствительность к ставкам.

Золото: Классический safe-haven. Годовой рост 46%, активная скупка центробанками. Коррекция на 15% в марте (фиксация прибыли + крепкий доллар) создала поддержку на 4350–4400 долларов. Низкая корреляция с акциями: когда tech падает, металл часто держится или растёт.

Кэш: Не «мёртвые» деньги, а доходный буфер. Money market funds и высокодоходные MMA-счета дают 3,5–4% (Quontic, Vanguard Federal, Fidelity). Это выше инфляции (2–3%) и позволяет быстро зайти в просадку. Минус — при резком росте рынка вы упускаете доходность.
Рынок ищет баланс между защитой и ростом. Паники нет, но нервозность ощущается.

Три актива в деталях: плюсы, минусы, когда выбирать

1. Кэш — ликвидность и психологическая подушка
Плюсы: нулевой риск потери капитала (в надёжных фондах), доход выше инфляции, полная гибкость. Идеально в неопределённости.
Минусы: инфляция съедает реальную стоимость со временем; упущенная прибыль при ралли.
Когда брать: 30–40% портфеля для инвесторов 50+, консервативных или с крупным капиталом.
Как: только money market funds или MMA-счета. Избегайте обычных расчётных счетов с 0,01%.

2. Золото — защита от хаоса
Плюсы: хеджирует инфляцию, войны, ослабление доллара; низкая корреляция с акциями; структурный спрос (ЦБ, ETF, ювелирка). После коррекции — хорошая точка входа.
Минусы: нет дивидендов/процентов; краткосрочная волатильность (15% вниз в марте); расходы на хранение физического металла.
Когда брать: 5–15% для диверсификации. Особенно при геополитике.
Как: ETF GLD или IAU (ликвидно и дёшево), физические слитки (для консерваторов) или акции добытчиков (Newmont, Barrick — выше риск/доходность).

3. Подешевевший tech-сектор — рост с дисконтом
Плюсы: ИИ никуда не делся, фундаментал сильный, оценки стали разумнее, долгосрочный потенциал огромен. Возможность купить сильных игроков дешевле.
Минусы: волатильность (10–15% за месяц — норма); влияние высоких ставок, конкуренция, регуляции. Не для слабонервных.
Когда брать: 10–20% (или до 40–50% для молодых агрессивных инвесторов).
Как: ETF QQQ/VGT или отдельные акции (NVIDIA, Microsoft, AMD, облачные сервисы). Избегайте «хайповых» переоценённых историй.

Входите постепенно.

Защитные активы и реальные примеры распределения
Защита — это не только кэш и золото. Добавьте облигации (TIPS, краткосрочные Treasuries), defensive sectors (коммунальные услуги, потребительские товары первой необходимости, здравоохранение: Procter & Gamble и аналоги). Классика 60/40 устарела. Актуальный вариант для умеренного риска: 50% акции + 20% золото + 20% кэш + 10% альтернативы.

Пример для умеренного инвестора 40 лет, портфель 100 000 долларов
До ревизии (январь): 70% tech → убыток 8–10% в марте.
После (март 2026):
25% кэш (25 000 $) — подушка и доход;
15% золото (GLD/IAU, 15 000 $) — страховка;
30% tech (QQQ или NVDA/MSFT, 30 000 $) — покупка на dip;
20% defensive (облигации + utilities);
10% small-caps/value — ротация.
Результат: ниже волатильность, сохранён потенциал роста. Пересматривайте раз в квартал.

Особые случаи:
25 лет и высокий риск-аппетит → tech до 40–50%.
Близко к пенсии → 40–50% кэш + золото.
Растёт инфляция → приоритет золоту.
Стабилизация рынка → увеличиваем tech.
Практические шаги: что делать прямо сейчас

Проанализируйте портфель — Excel, Yahoo Finance или TradingView. Посчитайте реальные доли.

Оцените риск — сколько процентов вы готовы потерять за месяц? Если >15%, снижайте tech.

Действуйте:
Добавьте 5–10% золота, если мало.
Переведите 10% кэша в tech при дальнейшей просадке.
Держите минимум 20% в ликвидности.

Инструменты: брокеры с низкими комиссиями (Interactive Brokers, Tastytrade), ETF для простоты.

Налоги и психология: учитывайте юрисдикцию (Россия/Европа). Следите раз в неделю, а не ежедневно.

Вывод: баланс — главный союзник в 2026 году
Вопрос уже не «кэш, золото или tech?». Правильный — «какую функцию выполняет каждый актив в моём портфеле именно сейчас?». Кэш даёт свободу, золото — защиту от неприятного сценария, подешевевшие технологии — шанс на долгосрочный рост. 30–40% в защитных активах (кэш + золото) стали новым стандартом. Остальное — качественные акции с акцентом на ИИ, но без фанатизма.

Рынки всегда возвращаются. Главное — не потерять самообладание и действовать осознанно. Если хотите персональную ревизию (анонимно пришлите структуру портфеля) или разобрать конкретный ETF/актив глубже — пишите в комментариях. Инвестируйте с холодной головой, диверсифицируйте и думайте на годы вперёд. Удачи и стабильного профита!

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.


Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

Персидский залив: обновление прайса

Иран снова бьёт по Персидскому заливу. Саудиты сбивают десятки БПЛА. Бахрейн закрывает районы из-за пожаров. В ОАЭ дрон падает рядом с небоскрёбами. Кувейт включает ПВО.

Это уже не обмен заявлениями. Это давление на энергетический центр планеты.

Персидский залив – не просто регион, это мировая заправка. Каждый такой удар – сначала военная новость, следом надбавка к баррелю. Поставки формально не остановлены, но рынок начинает считать риск. Страховка дороже. Фрахт дороже. Финансирование дороже. Рынок не паникует, он просто монетизирует страх.

👉 Каждый дрон – плюс к инфляции.
👉 Каждая ракета – аргумент в пользу нефти по 200.
👉 Каждая атака – напоминание, что Ормуз остаётся узким горлышком мировой экономики.

И если вам кажется, что это далеко, посмотрите на цену топлива через пару недель. Там будет ваш самый честный нецензурный комментарий. И придётся платить!

@ifitpro
#ближнийВосток

Персидский залив: обновление прайса

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

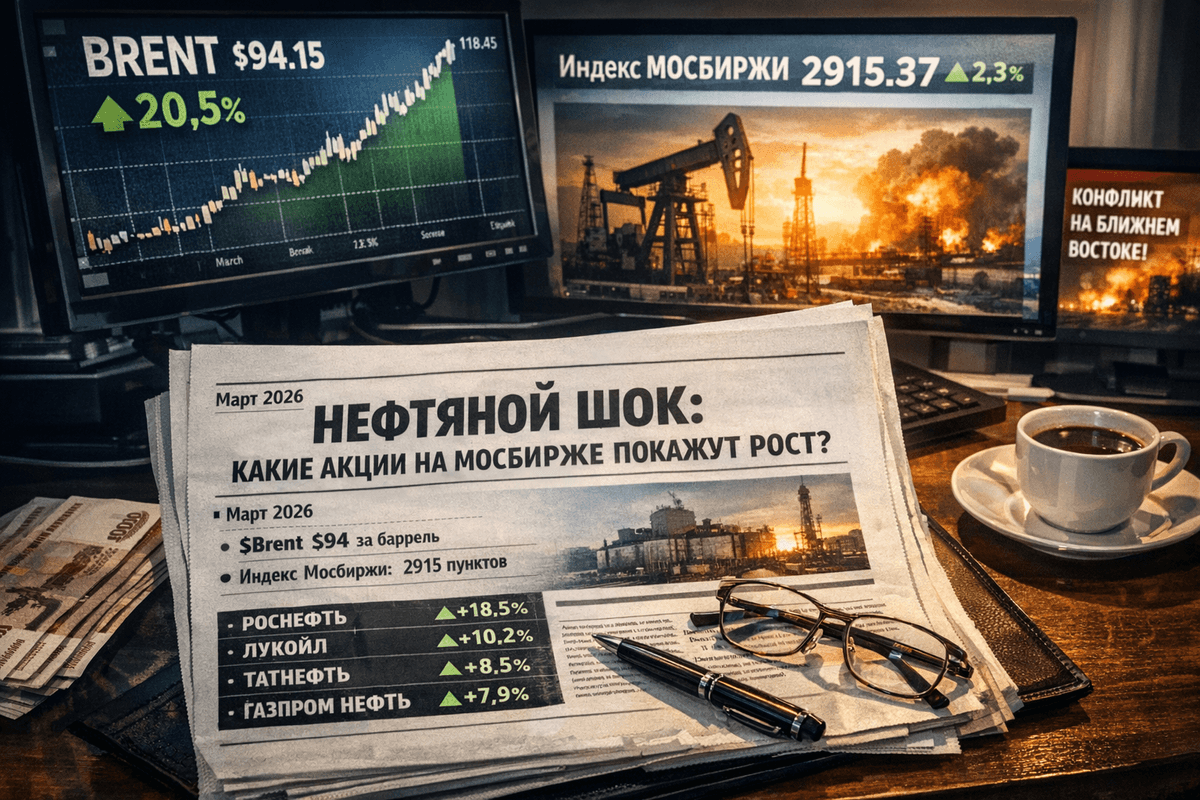
Март 2026 года стал месяцем, который инвесторы запомнят как «нефтяной шок». Всего за несколько дней цена на нефть марки Brent подскочила более чем на 20–27%, достигнув внутридневных максимумов выше 118–119 долларов за баррель — уровня, которого рынок не видел с июня 2022 года. К 10 марта котировки немного скорректировались до 94 долларов, но волатильность на рынке оставалась высокой: дневные колебания цен достигали 5–7 долларов.

Для российского рынка это стало настоящим подарком. Стоимость нефти марки Urals, которая обычно торгуется с дисконтом к Brent, также выросла благодаря спросу со стороны Индии и Китая. Это позволило российскому бюджету, который планировал среднюю цену нефти в 59 долларов за баррель в 2026 году, получить дополнительные доходы в Фонд национального благосостояния. Экономисты уже назвали это «щедрым пополнением казны» и поддержкой экспортёров.

Как рост цен на нефть влияет на российские компании?

Выручка нефтяных компаний напрямую зависит от цены на нефть за вычетом дисконта на Urals, транспортных расходов и налога на добычу полезных ископаемых (НДПИ), который растёт постепенно. Чем выше цена на Brent, тем больше чистая выручка с каждого барреля нефти.

Компании, занимающиеся экспортом сырой нефти, получают наибольшую выгоду. Вертикально интегрированные гиганты, которые также занимаются переработкой нефти, также выигрывают, но в меньшей степени. Внутренние цены на бензин и дизель в России регулируются, что ограничивает рост маржи переработки. Кроме того, укрепление рубля, которое происходит при высоких ценах на нефть, снижает рублёвую выручку компаний при конвертации долларов.

Исторический пример этого можно увидеть в 2022 году, когда при цене на Brent около 100 долларов российские нефтяные компании показали рекордные прибыли и высокие дивиденды. Сейчас ситуация повторяется, но с учётом санкций и переориентации на азиатские рынки.

Топ-акции-бенефициары на Мосбирже

Вот список основных компаний, которые уже показали значительный рост и продолжают лидировать на рынке. Цены и изменения указаны на утро 10 марта 2026 года (примерные, так как рынок остаётся волатильным).

Роснефть (ROSN): текущая цена — 476–480 рублей. За неделю акции выросли на 15–25%. P/E (коэффициент цена/прибыль) низкий, около 6–7 раз по последним отчётам. Почему растёт: компания является крупнейшим экспортёром сырой нефти, имеет огромные запасы и проекты в Арктике и на шельфе. Продажи в Индию и Китай продолжают расти. Аналитики прогнозируют целевую цену в 503–665 рублей, что предполагает апсайд в 5–40%. Дивиденды традиционно высокие.

Лукойл (LKOH): текущая цена — около 5711 рублей. За неделю акции выросли на 4–11%. За месяц рост составил 11,65%. Капитализация компании составляет 3,66 триллиона рублей, P/E — всего 6,78, что делает её одной из самых «дешёвых» в секторе. Лукойл выигрывает благодаря диверсифицированному экспорту, сильному балансу и фокусу на премиальных рынках. Компания меньше зависит от одной трубы. Аналитики прогнозируют целевую цену 6012–7550 рублей, что предполагает апсайд от 5 до 32%. Лукойл часто выплачивает щедрые специальные дивиденды.

Татнефть (TATN обыкновенные): текущая цена — 633 рубля. За неделю акции выросли на 2,5%, но ранее рост достигал 20% на пике. P/E составляет 4,90, что является крайне привлекательным показателем.
Татнефть выигрывает благодаря высокой эффективности добычи в Татарстане и сильным префам (TATNP). Компания имеет много свободных денег на дивиденды. Прогнозируемый потенциал роста составляет до 880 рублей (+36–45%). Татнефть считается идеальным дивидендным «чемпионом».

Газпром нефть (SIBN): текущая цена — 560 рублей. За день акции выросли на 4%. Технический анализ указывает на «активно покупать». P/E составляет 8,76. Компания выигрывает благодаря сильным позициям в Арктике и современным НПЗ. Газпром нефть менее чувствительна к внутреннему рынку. Аналитики прогнозируют целевые цены 660–820 рублей, что предполагает апсайд до 46%.

Сургутнефтегаз (SNGS и SNGSP): префы (SNGSP) часто показывают более значительный рост. Текущая цена префов — 22–23 рубля. Компания выигрывает благодаря огромной «кубышке» в валюте и минимальным долгам. Сургутнефтегаз является чистым экспортёром сырья. Прогнозируемая целевая цена по префам — до 26–27 рублей.

Совкомфлот (FLOT): хотя это не чисто нефтяная компания, она является косвенным бенефициаром роста цен на нефть. Рост фрахтовых ставок и длинные маршруты в Азию, вызванные санкциями и перенаправлением потоков, привели к росту акций на 6–7% в день на пике. Совкомфлот считается отличным «спутником» нефтяного ралли.

Учитывает ли текущая цена на нефть новые уровни?

Короткий ответ: Частично отыграно, но апсайд остаётся значительным.

* Ралли акций (рост на 10–25% за неделю) уже отреагировало на новость о росте цен на нефть. Это нормальная реакция рынка, который всегда стремится опережать события.
* Однако фундаментально акции всё ещё остаются недооценёнными. P/E сектора составляет 5–9 раз при цене на Brent 90–100 долларов — это исторически низкие показатели (в 2022 году при схожих ценах P/E был выше).

* Ранние прогнозы аналитиков на 2026 год были консервативными, предполагая среднюю цену на Brent в 60–65 долларов. Теперь, при устойчиво высоких ценах на нефть, прибыль компаний может вырасти на 20–40%, что приведёт к увеличению дивидендов. Целевые цены на акции пересматриваются в сторону повышения.
* Если цена на нефть удержится выше 80–90 долларов хотя бы в течение квартала, можно ожидать пересмотра дивидендных политик и новых рекордов по выплатам, особенно у компаний TATN и LKOH.
Пример расчёта: при росте цены на Brent на 15 долларов за баррель свободный денежный поток многих компаний может удвоиться. Это не спекуляция, а математический факт.

Риски и нюансы
1. Деэскалация конфликта: если конфликт на Ближнем Востоке будет разрешён, цена на нефть может резко упасть до 70–80 долларов за баррель в течение нескольких дней. Акции могут откатиться на 10–15%.
2. Укрепление рубля: уже наблюдается укрепление рубля. Экспортёрам выгодно, если курс рубля составляет 90–100 рублей за доллар, но при курсе 80 рублей выручка в рублях снижается.
3. Налоги: НДПИ и экспортные пошлины могут «съесть» часть сверхприбыли. Государство всегда забирает значительную долю доходов.
4. Санкции и логистика: проблемы с танкерами, страховка и дефицит флота могут повысить затраты компаний.
5. Глобальный спрос: если конфликт вызовет рецессию в мире, спрос на нефть может упасть.
6. Внутренний рынок: для компаний с большим объёмом переработки, таких как SIBN и частично TATN, маржа может сократиться из-за демпфера и регулирования цен на АЗС.
Крайний сценарий: если Ормузский пролив будет заблокирован, цена на Brent может превысить 130 долларов, а акции могут вырасти на 30–50%. Однако вероятность такого развития событий остаётся низкой.

Рекомендации для инвесторов
* Краткосрочные инвестиции (недели–месяцы): нефтянка остаётся в фаворитах. Рекомендуется диверсифицировать портфель между экспортёрами (ROSN, LKOH, SNGS) и компаниями с высокими дивидендами (TATN).
* Долгосрочные инвестиции: при устойчивой цене на нефть выше 80 долларов сектор выглядит очень привлекательным благодаря низким мультипликаторам и высоким дивидендам. Доходность может составить 8–12% годовых.
* Стратегия: не стоит гнаться за уже отыгранным ростом. Лучше дождаться откатов на новостях о деэскалации конфликта — это лучшие точки входа. Рекомендуется использовать стоп-лоссы для управления рисками из-за высокой волатильности.
* Альтернативы: можно добавить акции Совкомфлота (FLOT) как хедж на транспорт или НОВАТЭК, который также выигрывает от роста цен на газ.

Важно: это не индивидуальная инвестиционная рекомендация. Рынок всегда связан с рисками. Перед покупкой акций рекомендуется изучить отчёты компаний, проконсультироваться с брокером и оценить свою толерантность к волатильности. Нефтяной шок может завершиться так же быстро, как и начался.
Нефть вновь напомнила, что геополитика остаётся главным драйвером сырьевых рынков. Для российских инвесторов это шанс, но с обязательным стоп-сигналом. Следите за новостями с Ближнего Востока — они сейчас важнее, чем квартальные отчёты. Удачных инвестиций и спокойных торгов!

И переходите на мой телеграмм-канал

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

В «Ренессанс страхование» продолжается программа привилегий для акционеров

Мы стремимся создавать дополнительные ценности для наших акционеров, предлагая не только финансовые преимущества, но и специальный сервис. В июне 2025 года мы запустили программу привилегий для акционеров, предусматривающую льготные тарифы и расширенные условия обслуживания по розничным страховым продуктам. Она распространяется на основные страховые продукты, включая страхование автотранспорта (каско), недвижимости, здоровья.

С момента старта нашей программой воспользовались почти 100 инвесторов. Они распределились по статусам, с учетом количества акций RENI в портфеле: Смарт - 13 клиентов, Премиум - 19 клиентов, Эксклюзив - 50 клиентов. Самые популярные продукты – каско и страховка путешествий по РФ и за рубеж.

Сейчас действуют три варианта программ:
До 100 акций – скидка 10% на онлайн-оформление полисов на сайте компании.
От 100 до 500 акций – скидка 15% на линейку розничных страховых решений, а также доступ к персональному менеджеру для консультаций по страховой защите.
Свыше 500 акций – максимальная скидка 20%, VIP-статус и круглосуточное индивидуальное сопровождение по всем вопросам страхования.

Для получения статуса участника программы достаточно загрузить на сайте RENI полученную от вашего брокера выписку со счета ДЕПО по позиции в акциях RENI. Информация доступна на сайте RENI в разделе "Инвесторам", далее " Привилегии для акционеров".

В «Ренессанс страхование» продолжается программа привилегий для акционеров

Нефтяной рынок в 2026 году: избыток и медвежьи настроения как главные тренды

На мировом нефтяном рынке в 2025 году сформировались устойчивые предпосылки к тому, что 2026 год пройдёт под знаком понижательного ценового фона. Котировки нефти балансируют вблизи уровней, за которыми обычно начинается более резкое снижение, и удерживаются от глубокого падения главным образом за счёт действий ОПЕК+ и тактики крупнейших потребителей, использующих относительно низкие цены для пополнения нефтехранилищ.

Дополнительным фактором давления на цену остаётся политическая линия Дональда Трампа, ориентированная на недопущение высоких цен на энергоносители как источника инфляции и избыточной нагрузки на экономику США. В публичной риторике Трамп последовательно исходит из того, что более дешёвая нефть и топливо являются конкурентным преимуществом американской экономики и инструментом сдерживания инфляции.

В совокупности действие этих факторов с высокой вероятностью будет удерживать рынок в условиях структурного избытка предложения и формировать движение цен на нефть марки Brent в коридоре $40–60 за баррель в 2026 году.

В статье эксперты Кипарис Велс Менеджмент рассматривают ключевые источники понижательного давления на цены нефти и сценарии, при которых нисходящая динамика может быть скорректирована.

Профицит нефти и роль хранилищ в смягчении избытка

Глобальный рынок нефти вступает в 2026 год с устойчивым избытком предложения. Во второй половине 2025-го разрыв между добычей и спросом заметно вырос: мировая добыча превышала потребление примерно на 3 млн барр. /сут.

По данным Международного энергетического агентства (МЭА), в 2025 году мировой спрос увеличился лишь на 0,83 млн барр. /сут., тогда как предложение выросло на 3,0 млн барр./сут. На 2026 год прогнозируется рост спроса на 0,86 млн барр./сут., а добычи на 2,4 млн барр./сут. Таким образом, профицит сохраняется и в новом году.

МЭА подчёркивает, что с IV квартала 2025 года и на протяжении 2026 года мировой нефтяной баланс может иметь средний избыток порядка 3,7 млн барр./сут., что продолжит оказывать понижательное давление на цены. Следствием избытка уже стал рост запасов: нераспроданные баррели оседают в хранилищах, усиливая медвежий ценовой режим.

При затяжном профиците на первый план выходит не столько сама добыча, сколько возможность физически разместить избыток нефти. В 2025 году рынок во многом «поддержали» стратегические закупки Китая: на фоне относительно низких цен Пекин наращивал резервы и тем самым поглощал часть профицита.

По оценкам Управление энергетической информацией США (EIA), в январе–августе 2025 года объёмы запасов в Китае увеличивались темпом порядка 900 тыс. барр. /сут., изымая из рынка заметную долю избыточного предложения. Этот спрос на «хранение» фактически ограничил снижение котировок: несмотря на давление профицита, Brent во II–III кварталах 2025 года удерживалась в узком диапазоне около $68–69 за баррель.

Без резервных закупок избыток предложения, вероятнее всего, сильнее продавил бы цены. По сути, Китай на время выступил в роли «буфера», балансируя рынок через пополнение стратегических запасов.

С высокой вероятностью эта тактика частично продолжится и в 2026 году, по крайней мере в начале года, поскольку резервные закупки традиционно активизируются на снижениях цены. В результате Китай остаётся «двойным» игроком: с одной стороны крупный потребитель, с другой — временный буфер, способный поглощать рыночный избыток.

Однако ресурс этого механизма конечен. По мере заполнения хранилищ эффект от закупок снижается, а цена всё больше начинает определяться стоимостью изъятия лишних баррелей, то есть издержками хранения и логистики. Если профицит сохраняется месяцами, наземные коммерческие мощности приближаются к пределам, и рынок вынужден переходить к более дорогим решениям, включая плавучее хранение на танкерах.

В этих условиях усиливается влияние фьючерсной кривой и «цены хранения»: рынок уходит в более глубокое контанго, и часть динамики начинает отражать предельные издержки размещения профицита. Иными словами, пока избыток не будет устранён, котировки остаются чувствительными к тому, насколько дорого рынку «прятать» лишние баррели.

ОПЕК+ как страховка от обвала цен: сработает ли она в 2026 году

Главным предохранителем от сценария ценового обвала остаются согласованные ограничения добычи со стороны ОПЕК+. Если избыток предложения не сдерживать, коммерческие запасы будут расти быстрее, чем реальный спрос способен их поглотить, и рынок вынужденно балансируется через падение цен.
Чтобы этого не допустить, страны альянса в 2023–2025 годах неоднократно сокращали добычу. В базовом сценарии на 2026 год предполагается, что ОПЕК+ продолжит придерживаться текущих квот и добровольных ограничений, фактически добывая примерно на 1,3 млн барр./сут. ниже изначально заявленных ориентиров (за счёт продления добровольных сокращений Саудовской Аравии на 1 млн барр./сут. и России на 300 тыс. барр./сут.).

При этом влияние ОПЕК+ имеет структурные ограничения. Источник прироста поставок смещается за пределы альянса. Даже при высокой дисциплине внутри ОПЕК+ рынок насыщается новой нефтью из проектов вне картеля. По оценкам EIA, основной рост мировой добычи в 2025–2026 гг. обеспечивают США, Бразилия, Гайана и Канада. Эти страны дают более половины прироста поставок в 2025 году и около 60% увеличения в 2026-м. Новые проекты и инерционные объёмы “подпирают” рынок сверху.

В таких условиях ОПЕК+ может сглаживать траекторию цен и ограничивать глубину падения, но развернуть баланс в устойчивый дефицит становится существенно сложнее. Проще говоря, без вмешательства ОПЕК+ избыток предложения привёл бы к более резкому падению цен, но и усилиями альянса вряд ли удастся вернуть рынок к устойчивому дефициту при текущих трендах добычи.

Что может изменить картину в 2026 году: сценарии, способные скорректировать динамику

Базовый сценарий 2026 года — профицит предложения и давление запасов на цену нефти. Однако у рынка есть разворотные триггеры, способные вывести цену из понижательного режима. Устойчивое движение вверх начинается тогда, когда профицит начинает исчезать — либо из-за действий производителей, либо из-за сбоев поставок. Рассмотрим сценарии, при которых возможно стабилизировать цену.

ОПЕК+ дополнительно ужесточит политику. Если цены приблизятся к уровням, чувствительным для бюджетов ключевых участников, альянс может перейти от роли «страховки» к активной балансировке — через продление и/или углубление сокращений и повышение дисциплины. Это самый прямой механизм поддержать рынок, но его эффективность ограничена ростом добычи вне ОПЕК+.

Замедление добычи вне ОПЕК+ как фундаментальный разворот. Длительное удержание цены в нижней части диапазона практически неизбежно бьёт по капитальным затратам нефтедобычи: темпы бурения и ввода новых мощностей снижаются, а естественная деградация добычи начинает «съедать» прирост. Эффект приходит с лагом, но именно он способен ослабить ключевую проблему 2026 года — инерционный рост предложения вне картеля.

Ускорение мирового спроса через более мягкую денежно-кредитную политику. Снижение ставок и более сильная экономическая активность поддерживают сырьевые рынки. Однако при крупном профиците этот фактор скорее ограничивает падение и усиливает отскоки, чем гарантирует устойчивый тренд вверх.

Геополитический и логистический шок
. Сбои в поставках и логистике (транзитные риски, санкционные ограничения, рост стоимости фрахта) способны быстро вернуть премию за риск в цену. Это сценарий, который может «переписать» рынок почти мгновенно, но его вероятность ниже, чем у экономических факторов.

Для устойчивого роста нужна связка: более жёсткий ОПЕК+ и замедление добычи вне картеля. Без этого отскоки останутся преимущественно тактическими.
В практическом смысле это означает следующее: пока не появятся признаки либо дополнительного сжатия предложения, либо замедления роста добычи вне ОПЕК+, базовая конфигурация 2026 года сохраняется. Рынок будет жить в режиме профицита, а сценарий устойчивого роста будет требовать совпадения как минимум двух из вышеперечисленных факторов.

Выводы для нефтяного рынка в 2026 году

На пороге 2026 года мировой нефтяной рынок входит в фазу затяжного профицита и структурно более низких цен. ОПЕК+ продолжит выполнять роль страховочного механизма, смягчая ценовые провалы, а Китай, вероятно, останется важным покупателем избыточной нефти в резервы, по крайней мере на период, пока сохраняется экономический смысл пополнения запасов.

Однако фундаментальный баланс остаётся смещённым в сторону избытка.
При текущих трендах цена нефти марки Brent в районе $50 за баррель перестаёт выглядеть временной аномалией и всё больше напоминает новую точку равновесия. Для стран-экспортёров это означает необходимость адаптации экономической политики к «эре дешёвой нефти»: приоритетом становятся бюджетная устойчивость, контроль издержек и сохранение инвестиционного потенциала отрасли. Устойчивость цен в диапазоне $40–50 за баррель может стать ключевым стресс-тестом для нефтяной индустрии уже в ближайший год.