Поиск

Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения

💼 Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения на финансовом маркетплейсе Zberopolis.ru, а также в Магазине финансовых продуктов ПАО «НФК-Сбережения»!

Условия выпуска:
📤 Купонная ставка: 28,5% годовых на первые 4 купонных периода
📤 Выплата купонов: ежемесячно
📤 Гибкость срока благодаря оферте
Это даёт возможность досрочного выкупа эмитентом по заявлению инвестора в 90-ый календарный день после окончания того купонного периода, в котором было подано требование.

Облигации десятого выпуска АО «НФК-СИ» — это:
✔️ инвестирование в эмитента в составе холдинга, с опорой на компании, входящие в группу, с опытом более 20 лет;
✔️ ежемесячный пассивный доход с доходностью существенно выше, чем на вкладе;
✔️ гибкие инвестиции: благодаря наличию оферт инвестор сам определяет и может корректировать срок инвестирования на горизонте от нескольких месяцев до 10 лет.

Если у вас есть вопросы или вы бы хотели получить дополнительную информацию, звоните 8 800 200-84-84.

Приобрести облигации можно удобным способом:
📲 на платформе Zberopolis
📲 в магазине финансовых продуктов ПАО «НФК-Сбережения»

🔗 Раскрытие информации об эмитенте
🔗 Презентация выпуска

Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения

ПАО «НФК-Сбережения» на конференции «Создатели 2026»: главное бизнес-событие года в Чебоксарах


3 октября в Чебоксарах прошло масштабное событие для предпринимателей и лидеров — конференция «Создатели 2026» от Импульс.

Это было мощно: 15+ спикеров-экспертов, 7 практических блоков, пленарные сессии и обсуждения, нетворкинг.

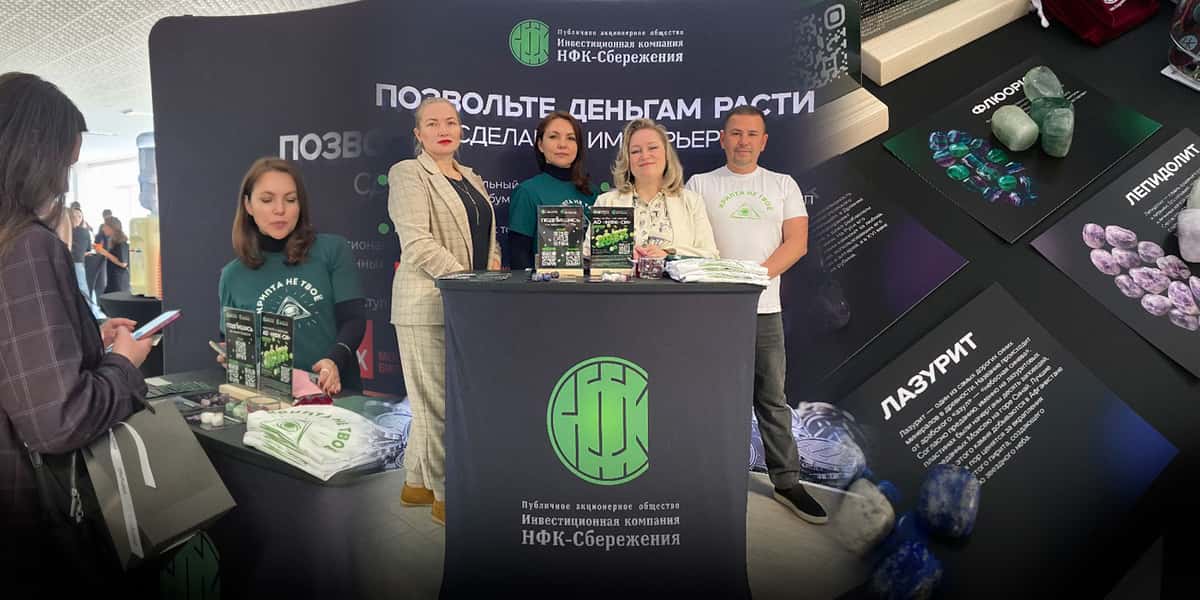
Команда ПАО «НФК-Сбережения» представила участникам конференции наши ключевые продукты и услуги. Было много вопросов, живых диалогов и интересных знакомств.

И, конечно, мы не могли оставить новых инвесторов без бонусов и подарков. Вручили камни на удачу, браслеты и брелоки, а также фирменные лонгсливы.

Спасибо всем, кто подошёл к нашему стенду!

Конференция «Создатели 2026» стала отличной площадкой для обмена опытом и поиска новых точек роста. Мы рады, что смогли быть частью этого события и внести вклад в развитие бизнес-сообщества региона.

ПАО «НФК-Сбережения» на конференции «Создатели 2026»: главное бизнес-событие года в Чебоксарах

Большинство из нас хотят денег, финансовой стабильности и свободы 💰✨


Формула её достижения не хитрая:

Зарабатывай как можно больше — трать немного — и вроде как всё, профит 😎 Но это если очень грубо говоря. Недостаточно просто купить акции Газпрома, Сбера, Лукойла с Роснефтью или ещё акции «любимой заправки» типа Татнефти или Газпромнефти и радоваться жизни 📈

Тут важна дисциплина и грамотная диверсификация 🧠 И что важно — хотя бы базовое, но твёрдое понимание тех или иных инструментов. Вариант почитать аналитика-блогера или посмотреть нейронку — плохой вариант 🤖❌ Потому что без понимания рисков не будет никаких нормальных инвестиций. А вообще, хорошо бы начать с самой базы — дисциплины в откладывании. И знаете, это ведь тоже испытание 💪

Вообще, с точки зрения эволюции откладывать — нецелесообразно 🦴 Довольно часто я слышу от людей такую вот мотивацию типа: «Ну, не умею считать деньги, и откладывать мне не дано». Но самое важное тут то, что на самом деле таких людей большинство. И это не плохо, это просто природа так заложила. Базовая настройка, скажем так 🧬

Многие вещи в нашем мозгу тянутся ещё с глубочайшей древности. Ведь как было в доисторические времена? Поймал добычу или собрал ягод — сразу съел и побежал за новой 🏃‍♂️ Почему? Да потому что холодильников и способов сохранения тогда не было. Что-то похожее у людей происходит с деньгами — заработал, потратил, и так по кругу 🔄 Подсознание не понимает: «Зачем ему откладывать?» Более того, всё усугубилось горьким опытом прошлого поколения. Даже сейчас бабушка мне говорит: «Я очень много работала, заработала 9000 рублей, могла купить кучу всего, но купить тогда было невозможно. А потом государство всё забрало» 😔

Выходит так, что люди, которые «откладывают», с точки зрения эволюции и культурного кода — «неправильные» 🤔 Именно поэтому для многих так сложно начать копить. Хоть грамотное распределение денег сегодня — это единственный шанс (подчёркиваю, что именно шанс, а не гарантия) жить в достатке, в том числе на пенсии 🏖️

Нам повезло: сейчас мы живём в лучшее время, чем наши родители, бабушки и дедушки 🌍 У нас есть масса инструментов для сбережения и откладывания. Вполне возможно, что какие-то из них принесут убытки — вернее, даже скорее всего часть из них будет убыточна. Но на то она и диверсификация 🎲 Откладывание и сбережения сейчас — это не то же самое, что было несколько десятков лет назад. С уверенностью можно сказать, что сейчас всё по-другому. Самое важное — найти баланс лично для себя ⚖️

Кстати, несколько дней назад один мой знакомый сказал: «Мы, все кто откладываем и сберегаем, — очень странные люди». Правда, он назвал это одним более грубым словом 😅 Возможно, частично он прав.

А всем сберегающим и инвестирующим — удачи на этом пути! Мы особенные 😁🚀


Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS

Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.

Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».

Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию

Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.

А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.

Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.

При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.

Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5

Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS

Промты для Ии

🚀 Пора выжать максимум из своей зарплаты!

В сети собрали 6 мощных промтов для ИИ, которые помогут быстро закрыть долги, грамотно распределить доход и навести порядок в личном бюджете. Сохраняй, чтобы не потерять! 📌

1️⃣ Грамотное распределение зарплаты
«Действуй как стратег по личным финансам. Моя ежемесячная зарплата — [ЗАРПЛАТА], фиксированные расходы — [РАСХОДЫ], текущие сбережения — [СБЕРЕЖЕНИЯ], финансовая цель — [ЦЕЛЬ]. Создай умный план распределения средств между тратами, сбережениями и инвестициями».

2️⃣ Анализ денежных потоков
«Мой ежемесячный доход — [ЗАРПЛАТА], расходы — [СПИСОК РАСХОДОВ]. Проанализируй, как течёт мой бюджет, и предложи более эффективную структуру для повышения нормы сбережений».

3️⃣ План роста дохода на 5 лет
«Мой доход — [ЗАРПЛАТА], я могу инвестировать [СУММА] в месяц, текущий чистый капитал — [КАПИТАЛ]. Построй реалистичный 5-летний план роста моего капитала».

4️⃣ Избавление от долгов
«Я зарабатываю [ЗАРПЛАТА] и имею долги на сумму [СУММА] со ставками [ПРОЦЕНТЫ]. Создай самую быструю и эффективную стратегию полного избавления от долгов».

5️⃣ Грамотные инвестиции
«Моя зарплата — [ЗАРПЛАТА], хочу инвестировать [СУММА] ежемесячно. Уровень риска — [НИЗКИЙ/СРЕДНИЙ/ВЫСОКИЙ]. Предложи простую долгосрочную инвестиционную стратегию».

6️⃣ Путь к финансовой независимости
«Мой доход — [ЗАРПЛАТА], расходы — [РАСХОДЫ], инвестиции — [СУММА]. Оцени, сколько времени нужно до финансовой независимости, и какие изменения ускорят процесс».

💡 Сохраняй пост и делись с теми, кому это нужно!

А Важные новости - не только тут! 🙏

#финансы #бюджет #инвестиции #ии

Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».

ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.

Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.

Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.

Преимущества облигаций компании «КМ-Финанс»:
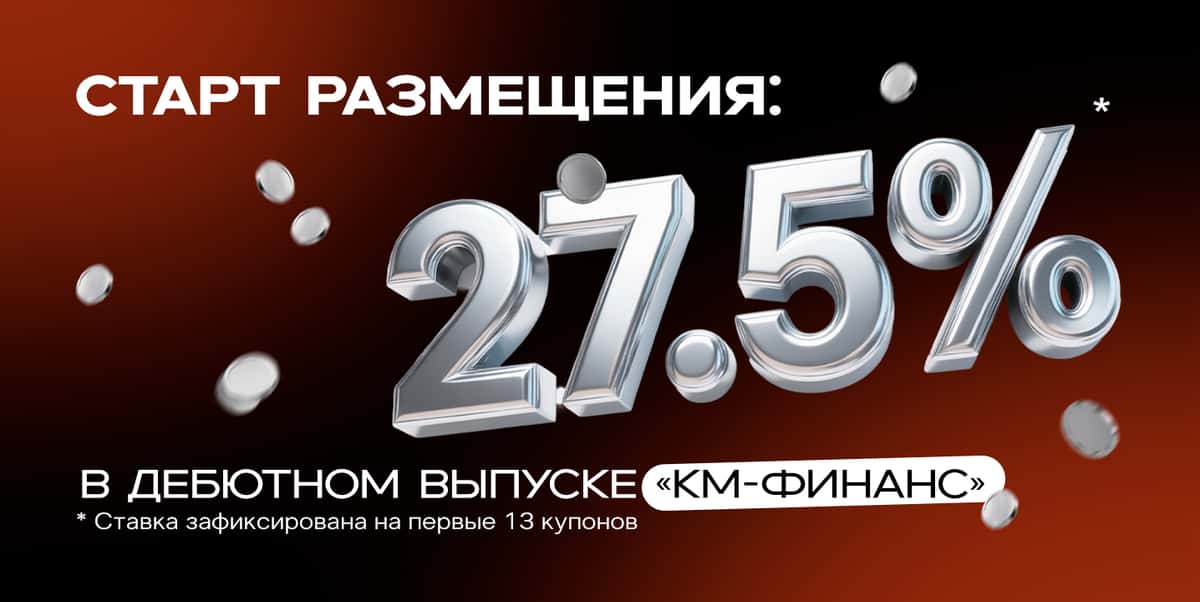
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).

Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис

🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций

⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.

Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

Акции ПАО «НФК-Сбережения» растут, пока рынок штормит

26 июня 2026 года акции ПАО «НФК-Сбережения» (тикер: $NFKS) вышли СПБ Биржу в рамках SPO.

Динамика с даты старта торгов:
Старт торгов: 48,20 руб.
Текущая цена (на 12:00 14.09.2026): 50,54 руб.
Рост с момента размещения: +4,68%.
При этом тренд устойчиво восходящий.

Для сравнения: за этот же период Индекс Мосбиржи «штормило» на фоне геополитических новостей, в моменте он опускался ниже 2000 пунктов.

За счёт чего растут акции:
1. Поддержка цены акции за счёт Put-опциона
В первые 3 года обращения акций их держатели имеют право предъявить бумаги к выкупу мажоритарному акционеру по заранее фиксированной цене:
• 1-й год: 60 руб. за акцию (+24,5% к цене размещения)
• 2-й год: 70 руб. за акцию (+45,2%)
• 3-й год: 80 руб. за акцию (+66,0%).
Акции выкупаются через 365 дней с даты подачи заявки, при этом заявку можно отменить в любой день до выкупа.

Оферта снижает волатильность и даёт более предсказуемую доходность.

2. Перспективный и высокомаржинальный бизнес
Привлекаемый капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.

Акции ПАО «НФК-Сбережения» — интересный финансовый инструмент, который работает:
Как полноценная акция: дает право голоса на общих собраниях акционеров (ГОСА), право на получение дивидендов (политика выплат уже обсуждается на перспективу) и свободное биржевое обращение.
Как облигация: предоставляет предсказуемость и защиту капитала благодаря возможности выхода по фиксированной цене через механизм оферты.

Не является индивидуальной инвестиционной рекомендацией

А у вас есть акции ПАО «НФК-Сбережения» (тикер NFKS) в инвестиционном портфеле?

Акции ПАО «НФК-Сбережения» растут, пока рынок штормит

Инвестиции, время, человечность

💸 О деньгах и инвестициях, что я понял к 30 годам
(а если кому то, повезёт — то поймут и раньше)
Часть 1

Сегодня хочу тезисно проговорить свои мысли про финансы и инвестиции. Думаю, что даже одного поста не хватит, так что пусть этот будет первой частью, а там посмотрим. 👇

1️⃣ «Лёгких денег» — не существует

Я сейчас не про то, что обязательно нужно разгружать мешки с цементом, чтобы заработать. В интернете сильно раздута тема: «зарабатывай в легкости».

Но реальность такова: чтобы зарабатывать больше среднего — как правило, нужно пахать.
Работать, брать подработки, учиться, осваивать сложные навыки, повышать квалификацию, общаться с людьми (не путать с застольями 🍻).

Короче: хочешь зарабатывать — прилагай усилия. Чаще всего большие усилия, либо иди на большие риски.

2️⃣ Людей, вечно «просящих», избегай как огня 🔥

Есть такие люди — у них всегда что-то приключается. И не только с финансами.

Вопросы из серии:
— «А можешь одолжить денег?»
— «А можешь погулять с собакой?»
— «А можешь мне помочь?»

…можно продолжать бесконечно.

Одно дело — разовая дружеская помощь. Совсем другое — система, когда один постоянно берёт, а второй отдаёт, но не наоборот.

Это токсичный формат отношений — и по личному времени, и по деньгам. Лучше исключать или хотя бы минимизировать такое общение.

3️⃣ «За чей счёт банкет?» 🥂

Этой фразе меня научил мой прошлый начальник. А я её ещё и дополнил.
Полностью она звучит так:

«За чей счёт банкет — и почему за мой?»

Это прямой продолжение прошлого пункта. Когда вас о чём-то просят на системной основе, ничего не давая взамен — неплохо задать этот вопрос. Даже самому себе.

Деньги — это время.
Время — это наша жизненная энергия, которую мы меняем на деньги.
Так что на самом деле это даже ценнее, чем кажется.

Бесконечное:
👉 помоги тут,
👉 подвези там,
👉 подскажи, покажи, сделай…

Важно помнить:
⏰ Время — это деньги
💊 Здоровье — не бесплатно
💰 Деньги тоже стоят денег

Кстати, отлично отсеивает «попрошаек» — выставление счёта.
Просто озвучиваете: «Помочь готов, но стоит это вот столько».

Почему вы должны бесплатно отдавать свою жизненную энергию?
А деньги на дорогу до точки «помощи»?
А бензин? А амортизация машины, которая после такой помощи подешевеет?

❗ Важно: я не про случаи форс-мажора, когда человеку реально нужна помощь. Тут уже вопрос дружбы и человечности.
Я про злоупотребление с другой стороны.

👇 А теперь — ваше мнение.
Согласны? Не согласны? Делитесь в комментариях.

⚠️ Не ИИР
Это субъективное мнение!

У меня — про инвестиции, сбережения и лайфстайл.
Подпишитесь, чтобы не пропустить новое. Важные новости — не только тут! 🔔

Рандомная Подборка из моего инвест портфеля:
Инарктика $RU000A10DHV3 - Флоатер, с надежной подушкой)
Делимобиль $RU000A109TG2 - взят под погашение с неплохой доходностью
Кокс $RU000A10B0S4 - один из моих фавор эмитентов. Шутка которая мне понравилась в комментариях "Кокс - кормилец". (Речь про ПАО КОКС) Некогда Полиметалл Холдинг.

Мани Мэн $RU000A10AYU6 $RU000A10BGC9 - микрофинансы с не микро купоном!


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

СПБ Биржа публикует промежуточные финансовые результаты за первое полугодие 2026 года

ПАО «СПБ Биржа» (далее — СПБ Биржа, Компания) публикует ключевые промежуточные финансовые показатели, основанные на данных консолидированной* финансовой отчётности по МСФО за первое полугодие 2026 года.

Ключевые финансовые и операционные показатели:

• Стоимостной объём сделок** в режиме основных торгов по российским ценным бумагам и неоактивам*** на СПБ Бирже в первом полугодии 2026 года составил 1,26 млрд рублей. Стоимостной объём сделок с ценными бумагами составил 1,07 трлн рублей, более чем в два раза выше, чем за аналогичный период годом ранее (0,51 трлн рублей).
• Собственный капитал СПБ Биржи незначительно снизился на 1,34% до 22,14 млрд рублей (22,44 млрд на 31 декабря 2025 года) за счёт результатов текущего периода.
• Совокупные активы Компании составили 91,88 млрд рублей, из них 51,65 млрд рублей — это неполученные выплаты и доходы инвесторов от международных депозитариев по иностранным ценным бумагам, находящимся на неторговых разделах субсчетов депо, которые будут выплачены по факту разблокировки активов либо получения иного возмещения.
• Операционные доходы выросли на 7,19% до 1,85 млрд рублей по сравнению с 1,73 млрд рублей за первое полугодие 2025-го.
• Доходы по услугам и комиссиям, полученные в основном за счёт роста объёма торгов российскими ценными бумагами, увеличились на 41,05%, составив 333,55 млн рублей (236,47 млн рублей в первом полугодии 2025-го).
• Доходы от размещения собственного капитала Компании выросли до 1,52 млрд рублей по сравнению с 1,49 млрд рублей годом ранее (рост 1,82%):
— процентные доходы составили 1,37 млрд рублей;
— торговые и инвестиционные доходы, отражающие рост стоимости активов, участвующих в размещении собственного капитала составили 0,27 млрд рублей;
— расходы от операций в иностранной валюте составили 0,12 млрд рублей, что в основном обусловлено валютной переоценкой государственных облигаций в собственном портфеле.

• Валовая операционная прибыль в первом полугодии 2026 года увеличилась на 1,15%, составив 1,43 млрд рублей против 1,41 млрд за первые шесть месяцев прошлого года. Операционная рентабельность составила 76,94% (81,53 % в первом полугодии 2025 года).
— Прямые операционные расходы, существенную часть которых формируют переменные расходы, составили 234,88 млн рублей против 147,01 млн в первом полугодии 2025-го. Рост показателя обусловлен увеличением объёмов торгов и запуском новых продуктов.
— Процентные расходыснизились на 11,85% и составили 245,42 млн рублей, что обусловлено общим снижением процентных ставок.

• Административные расходы в отчётном полугодии незначительно снизились на 3,56% по отношению к аналогичному периоду прошлого года и составили 1,37 млрд рублей (1,42 млрд в первом полугодии 2025 года).
• Показатель EBITDA вырос на 4,43% и составил 391,10 млн рублей против 374,52 млн по итогам аналогичного периода прошлого года. Рентабельность по EBITDA составила 21,1% (21,7% в первом полугодии 2025 года).
•Прибыль за отчётный период составила 33,13 млн рублей; совокупный доход — минус 307,32 млн рублей по сравнению с доходом 560,61 млн рублей за первое полугодие 2025 года, что обусловлено отрицательным показателем прочего совокупного дохода вследствие отрицательной переоценки вложений в ОФЗ на фоне роста их доходности.

Основные события периода

• СПБ Биржа провела повторное годовое заседание общего собрания акционеров. Решения приняты и опубликованы.
• SPO: стартовали торги акциями ПАО «НФК-Сбережения».
• В течение июня неоднократно фиксировались рекорды дневного объёма торгов неоактивами. Максимальный дневной объём торгов отмечен 17 июня — 11,04 млрд рублей.
• Доля неоактивов в объёме торгов на СПБ Бирже впервые превысила 55%.
• Добавлены на торгах неоактивы на акции Uber, Robinhood, Palo Alto Networks, CrowdStrike, Super Micro Computer и других международных компаний. Общее количество неоактивов на глобальные акции и индексы криптовалют выросло до 25.
• НРА повысило кредитный рейтинг расчётному депозитарию СПБ Биржи до «A-|ru|», прогноз «стабильный».
• АКРА повысило кредитный рейтинг центральному контрагенту СПБ Биржи до «A-(RU)», изменив прогноз на «стабильный»
• Стартовали торги бессрочными неоактивами на глобальные акции и криптовалюты. Первым брокером, который предоставил массовому инвестору доступ к таким неоактивам, стали Т-Инвестиции.
• СПБ Биржа увеличила время торгов на рынке СПБ Фьюче: торги начинаются с 7:00 мск.
Полная информация о консолидированной финансовой отчетности ПАО «СПБ Биржа» и его дочерних организаций за первое полугодие 2026 года опубликована в пункте 15 «Финансовая отчетность эмитента» в разделе «Раскрытие информации» на сайте.

Примечания:
* — Консолидированная отчётность СПБ Биржи включает дочерние операционные компании: НКО-ЦК «СПБ Клиринг» (АО), выполняющее функции клиринговой организации и центрального контрагента, и АО «СПБ Банк», осуществляющее функции расчётного депозитария и брокера для маркетмейкеров, которые создают ликвидность на платформе СПБ Биржи.
** — Приведён стоимостной объём сделок в режиме основных торгов по российским ценным бумагам (акциям, паям и облигациям) и неоактивам. При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности. При конвертации объёмов торгов неоактивов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующей торговой сессии.
*** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.

Подробнее о промежуточных финансовых результатах СПБ Биржи за первое полугодие 2026 года в пресс-релизе.

Инвестиции и экономия

🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ

Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.

Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️

И на это я часто ловлю комментарии в духе:

👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»

Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.

Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸

💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.

Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫

В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.

А теперь давайте откроем неприятную правду 👇

❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)

✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.

❌ «А жить-то когда?»

✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️

❌ «Да чё мне эти 500 рублей?»

✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊

Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....

Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵

Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.

⚠️ Не ИИР (не является индивидуальной рекомендацией).

Ваши деньги — ваша ответственность! 🙌

#инвестиции #новичкам #облигации #акции

Инвестиции и экономия

Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

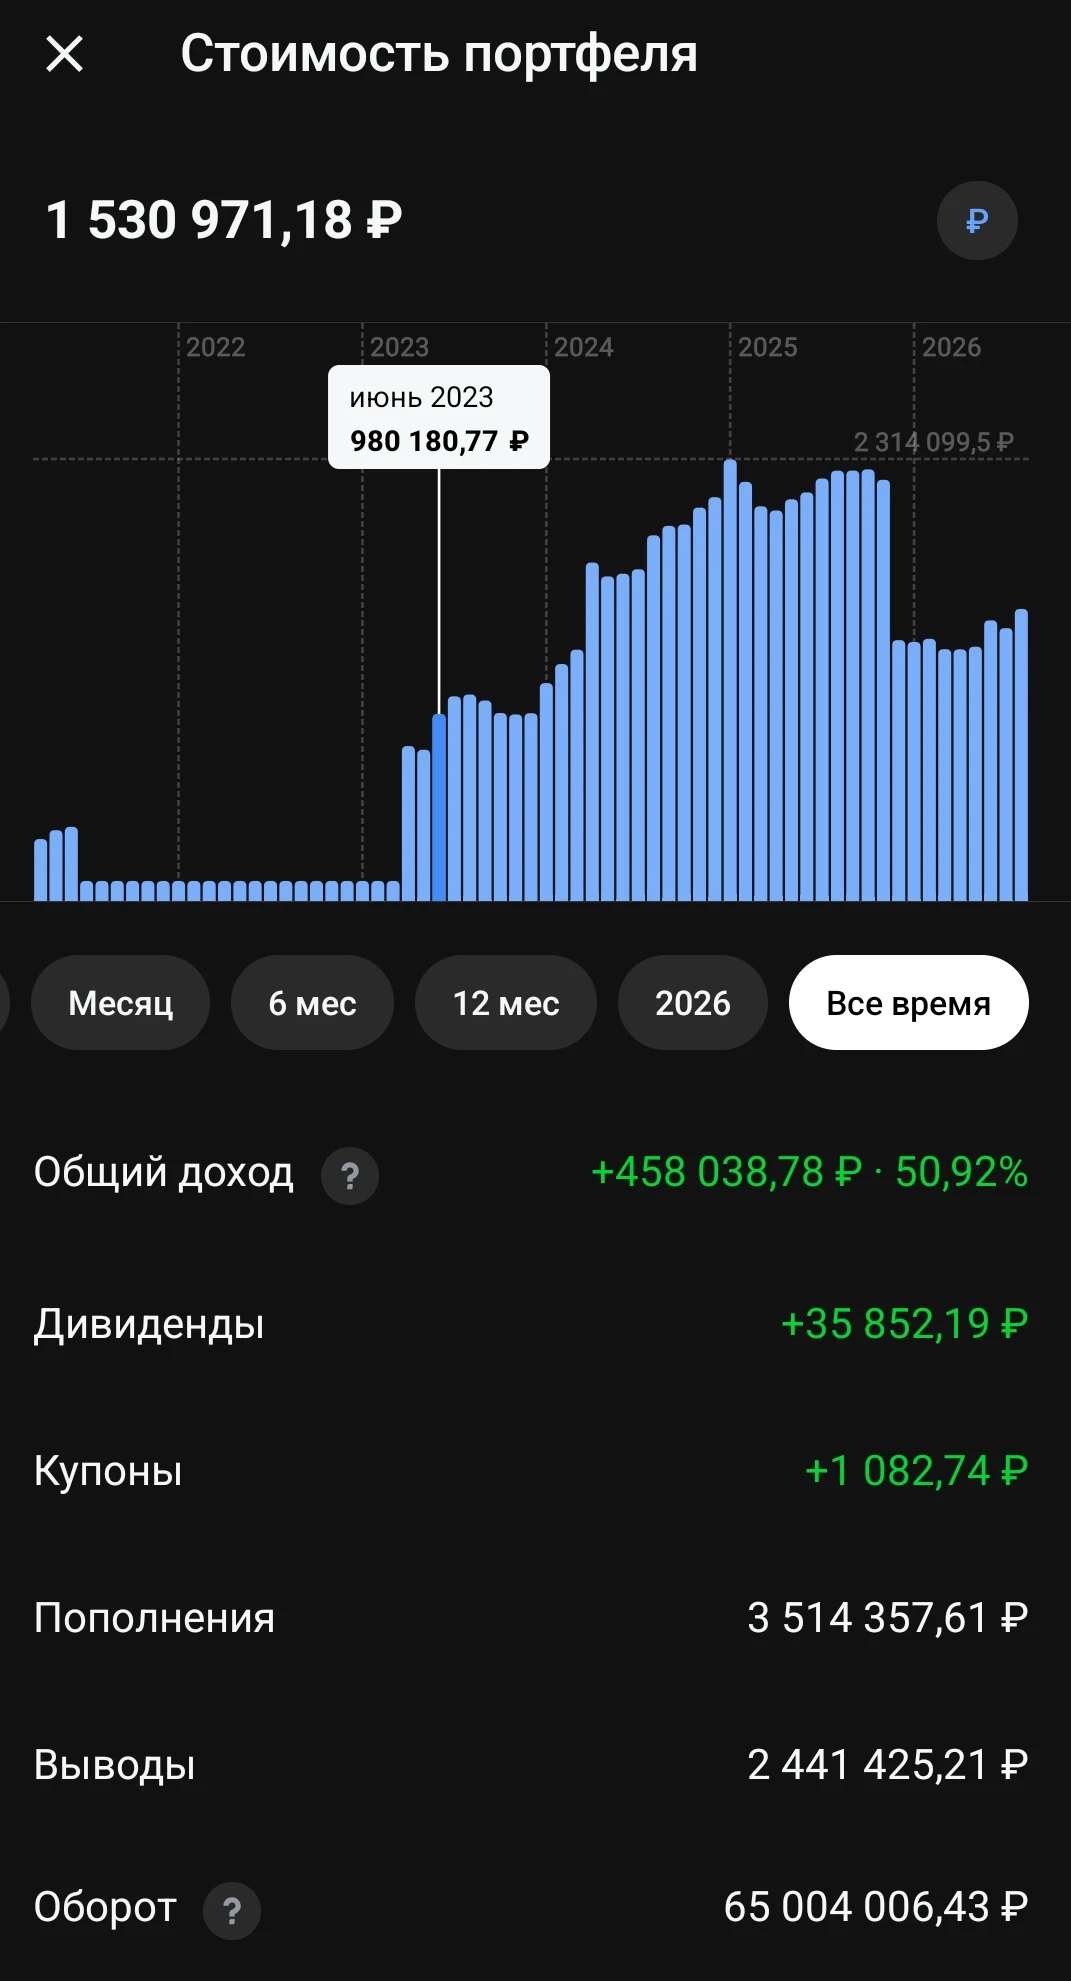
В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

Кэш-фло или денежный поток

Вы наверняка слышали это слово. Но что оно реально значит и почему о нём говорят инвесторы и предприниматели?

Денежный поток — это разница между тем, что вы получаете, и тем, что тратите за период.

▪️Доходы: зарплата, проценты, подработки, пенсии, выплаты.
▪️Обязательные расходы: коммунальные платежи, питание, транспорт, кредиты, подписки и тд.
▪️Чистый денежный поток = Доходы минус Обязательные расходы.

👉 Если значение положительное — вы формируете сбережения и укрепляете финансовое положение.
👉 Если отрицательное — вы постепенно теряете капитал, независимо от размера дохода.
👉 Если нулевое — вы стоите на месте.

Высокая зарплата не гарантирует богатства. Поэтому может быть так, что человек зарабатывает меньше, но чувствует себя более финансово устойчивым.

Управление денежным потоком строится на двух принципах:
1. Увеличение регулярных поступлений и сокращение необязательных трат.
2. Контроль этих параметров — основа финансовой независимости.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.


#СловоНедели

Кэш-фло или денежный поток

Акции с «поддержкой» в виде оферты: рассказываем про интересную особенность акций «НФК-Сбережения»

26 июня 2026 г. начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже. Торги проходят в рамках SPO — вторичного публичного предложения в формате Cash-in, то есть средства от продажи акций мажоритарным акционером ООО «Пионер-Лизинг» поступают непосредственно эмитенту на развитие бизнеса.

У акций NFKS (это тикер акций ПАО «НФК-Сбережения» предусмотрена оферта. Мы привыкли, что оферта есть преимущественно в облигациях. Это необычный механизм для акций, и тем он интересен.

Как работает оферта в акциях NFKS
Мажоритарий (ООО «Пионер-Лизинг») обязуется выкупить акции по оферте с заранее известной ценой. При подаче заявления в первый год после начала обращения бумаг гарантированная цена выкупа — 60 руб. при стартовой цене покупки 48,20 руб., что даёт предсказуемую доходность почти в 24,5%. При подаче заявления во второй и третий год цена составит 70 руб. и 80 руб. за акцию соответственно. При этом рыночные котировки, скорее всего, будут постепенно подтягиваться к цене выкупа.

В чём преимущества оферты
Оферта даёт предсказуемую доходность, так как вы заранее знаете срок и цену выкупа.
Дополнительно, оферта влияет на потенциальное снижение волатильности цены акций.

Если рынок будет штормить, акции ПАО «НФК-Сбережения» можно будет предъявить к выкупу с заранее известной доходностью на уровне фонда ликвидности. А в цикле восстановления рынка активно развивающаяся компания в финансовом секторе с маржинальным бизнесом и потенциальными дивидендами может показать доходность выше, чем индекс в целом.

Не является индивидуальной инвестиционной рекомендацией.

Азбука инвестора. Пост 6. Риски о которых молчат

Риски на бирже: о чём молчат гуру и почему это важно именно вам ⚠️

О рисках говорят много. Все слышали, что можно потерять деньги, но обычно это воспринимается абстрактно — «где-то там у других». А на деле подводных камней куда больше, чем просто минус на счёте. Давайте пройдёмся по главным из них.

1. Околобиржевые риски — мошенники маскируются под «экспертов» 🎭

Это касается не только фондового рынка, но и любых финансовых площадок. Вам обещают доходность 2–3% в день? Звучит как сказка, потому что это она и есть. Реальная доходность даже у топ-фондов редко бьёт 20–30% годовых, а тут — за день!

Лайфхак: сейчас даже бабушки в очереди к врачу орудуют нейросетями. Не стесняйтесь — скиньте предложение в ChatGPT или DeepSeek и спросите: «Реальна ли такая схема?» Часто ИИ находит явные красные флаги быстрее, чем вы прочитаете договор. И да, можно скормить ему переписку с «инвест-гуру» — результат вас удивит.

2. Риски трейдинга и маржинальной торговли (с плечом) 📉

Короткие сделки «купил-продал» — это не инвестиции, это спорт. И очень травматичный. Математика простая: чем больше сумма сделки и чем чаще вы торгуете, тем выше вероятность остаться в минусе. Плечо умножает не только прибыль, но и убытки.

Пример: вложили 10 000 ₽ с плечом х5 — фактически торгуете на 50 000. При движении цены на 2% против вас вы теряете 1 000 ₽, а это уже 10% от ваших собственных денег. А если цена упала на 10% — ваш депозит обнуляется. И такие случаи — не редкость, а рутина для спекулянтов.

3. Волатильность — когда цена пляшет, как угорелая 🎢

Это внезапные качели: сегодня акция стоит 100 ₽, завтра — 80 ₽, послезавтра — 120 ₽. И самое обидное — такие скачки случаются именно тогда, когда вы меньше всего готовы. Именно из-за волатильности биржа плохо подходит для коротких накоплений (например, чтобы собрать деньги на отпуск через полгода). Если вам нужна конкретная сумма к конкретной дате — лучше выбрать вклад или облигации с фиксированной доходностью

4. Ликвидность — сможете ли вы быстро выйти в кэш? 💰

Ликвидность — это способность превратить ваши бумаги в живые деньги по адекватной цене.

· Высокая ликвидность — акции Сбера или Газпрома: продал за секунды почти по рыночной цене.
· Низкая ликвидность — некоторые облигации или акции третьего эшелона: их приходится продавать со скидкой, а иногда и вовсе ждать покупателя неделями.

Представьте: вам срочно понадобились деньги, а ваши бумаги «зависли» — и вы либо теряете на спреде, либо продаёте значительно дешевле. Этот риск часто недооценивают, а зря.

5. Инфраструктурные риски — сбои, задержки, приостановки 🏦

Казалось бы, биржа — это надёжный механизм. Но истории бывают разные:

· Торги останавливали на целый месяц (было такое в 1998-м, а в 2022-м — приостановка на несколько дней).
· В эти периоды вывод средств блокируется — вы просто не можете забрать свои деньги.
· Добавьте сюда сбои в приложениях брокеров, лаги при отправке купонов, задержки выплат дивидендов.

Совет: никогда не держите все сбережения только на бирже. Всегда имейте «подушку» на банковском вкладе или наличными — чтобы даже при технических проблемах вы могли спокойно жить пару месяцев.

6. Форс-мажоры и «чёрные лебеди» — то, что нельзя предсказать 🌩️

Даже в крупных, устойчивых компаниях случаются неожиданности:

· Внезапная смерть ключевого акционера (как у девелопера «Самолёт»).
· Арест владельца бизнеса (как с «Русагро»).
Разбирательства с ЮГК и ТГК14
· Глобальные события: пандемия 2019-го, геополитика, СВО — всё это обрушивало рынки за часы.
· А ещё Трамп может «встать не с той ноги» и твитнуть что-то, что обвалит нефть.

Ни один аналитик не предскажет такое. Поэтому даже если у вас самый лучший советник, никогда не ставьте всё на одну компанию или одну стратегию. Диверсификация — ваш главный щит.

Не ИИР, а Ваши деньги - Ваша ответственность!

$SMLT $RAGR $UGLD $TGKN
#риски #новичкам #акции

Более 60% россиян не имеют сбережений — почему?


Цифра действительно тревожная. И она подтверждается сразу несколькими исследованиями.

По данным опроса исследовательского центра Russian Field (май–июнь 2026 года), доля россиян без сбережений выросла с 42% до 60% . Это значит, что сегодня более половины жителей страны не имеют финансовой подушки безопасности.

Почему так происходит? Причин несколько. Во-первых, инфляция: когда цены растут быстрее доходов, откладывать становится сложнее. Во-вторых, отсутствие привычки к финансовому планированию. Исследования показывают, что лишь 24% россиян регулярно откладывают деньги, а почти половина (45%) в 2025 году вообще не делали сбережений . В-третьих, многие просто не знают, с чего начать и какие инструменты использовать.

Что делать? Начните с малого — откладывайте хотя бы 5–10% дохода, создайте подушку безопасности, а затем начните инвестировать в понятные и доступные инструменты. И, главное, не ждите идеального момента — он не наступит. Начните сегодня. Наша же платформа позволяет начать инвестировать в малый и средний бизнес от 500 рублей.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.


#ИнтересныйФакт

Более 60% россиян не имеют сбережений — почему?

Оферта в облигациях: досрочный выкуп для гибкости вложений


Облигация — это не всегда про «купил и жди погашения». Иногда можно выйти раньше — и это предусмотрено самим выпуском. Разбираемся, как это работает 👇

Оферта — это право (но не обязанность❗️) досрочного выкупа облигации до даты погашения на заранее оговоренных условиях. Инициировать досрочный выкуп может как эмитент, так и инвестор. Отсюда два типа оферт:

📌 Call-оферта — это право эмитента досрочно выкупить облигации у инвесторов (то есть инициатива у эмитента). У биржевых облигаций чаще всего встречается именно такой механизм.

📌 Put-оферта — это право инвестора потребовать досрочного выкупа у эмитента (то есть инициатива у инвестора).

У внебиржевых облигаций, андеррайтером по которым выступает ПАО «НФК-Сбережения», — только put-оферта, то есть решение о досрочном выходе из бумаги принимает именно инвестор. Это даёт гибкость и контроль сроков: инвестор может досрочно вывести деньги, не дожидаясь даты погашения. Досрочное погашение облигации может быть выгодно, если финансовая цель — короче, чем срок до погашения облигации. Например, финансовая цель инвестора — накопить первоначальный взнос на квартиру за 3 года. Покупая 10-летние облигации, инвестор сможет предъявить их к выкупу к нужному сроку.

Как это работает на практике: чтобы получить деньги досрочно, инвестору достаточно подать поручение на выкуп. Дальше эмитент просто выкупает облигацию в оговоренный срок. Выкуп происходит по номиналу, кроме того, инвестор получает все причитающиеся до выкупа купоны — таким образом, доходность облигации не падает.

Оферты во внебиржевых облигациях, андеррайтером по которым выступает ПАО «НФК-Сбережения», можно разделить по сроку выкупа на короткую, среднюю и длинную.

⏱ Короткая — облигации приобретаются эмитентом в 30-й рабочий день с даты окончания купонного периода, в котором подано поручение на выкуп.

⏱ Средняя — выкуп на 90-й календарный день с даты окончания купонного периода.

⏱ Длинная — выкуп на 365-й календарный день с даты окончания купонного периода.

Тип оферты по каждому выпуску можно узнать заранее — он указан в карточке облигации в магазине финансовых продуктов.

✅Таким образом, put-оферта во внебиржевых облигациях позволяет инвестору сочетать получение дохода от владения длинной долговой бумагой с возможностью досрочного вывода денежных средств для гибкости инвестиций или при возникновении каких-либо непредвиденных обстоятельств. Доходность при этом сохраняется ☝️

Выбрать и купить внебиржевые облигации, андеррайтером по которым выступает ПАО «НФК-Сбережения», можно в нашем магазине финансовых продуктов.

Оферта в облигациях: досрочный выкуп для гибкости вложений

Завтра - нет! Есть сегодня

Как бы банально это ни звучало, но почему же так важно начать именно сегодня?

Сразу оговорюсь: речь не о магии и не о везении, а о суровой реальности. Наверняка у вас в голове хоть раз проскальзывала мысль: «Ничего, вот сейчас поработаю/поучусь/перетерплю, а дальше — заживём!»

Но проходит время, а жизнь не меняется. Утром — та же картинка за окном, снова метро/автобус/пробка, работа, выматывающая до предела. А дальше? Пятница, дети, дача, отпуск... И всё по кругу, с туманной надеждой на лучшее.

Самое страшное происходит в тот момент, когда вы задаёте себе честный вопрос: «А что именно должно измениться? Почему? За счёт чего?»

И тут находится простой ответ на вопрос: «Как понять, что будет через 3 года, не имея дара предвидения?»

Очень легко! Достаточно оглянуться на 3 года назад. Сравните: чем вы занимались тогда и чем занимаетесь сейчас. Если действия не отличаются или отличаются несущественно — будущее будет точно таким же.

В нашем менталитете глубоко засела установка на «чудо»: вот-вот открою бизнес, удачно выйду замуж/женюсь, резко взлечу по карьере. Но с высокой долей вероятности: если вы делаете то же самое, что и раньше, — результат останется прежним.

И это касается не только денег. Это про все сферы: семью, отношения, здоровье, материальные блага. Но, поскольку блог у меня про финансы, остановлюсь подробнее на них.

Всё до безумия просто и очевидно:

· Если вы работаете в одной компании 10 лет, не учитесь и не ищете новые пути — следующие 10 лет пройдут так же, как прошлые.
· Если вы не откладываете и не формируете капитал — он не появится. Всё останется, как раньше.
· Если вы не начнёте считать деньги и не пересмотрите отношение к кредитам — ваша финансовая история не изменится.
· Если вы до сих пор верите, что большие деньги зарабатывают только «избранные» дяди и тёти, — так и будете стоять на месте.
· Если вы говорите: «У нас всё плохо, должно государство» — вспомните, вы говорили то же самое год назад. И сегодня ничего не поменялось.

Главный посыл этой статьи предельно ясен:
Делаешь то, что раньше, — получишь то, что имел.

Стагнация в любой сфере - всегда приводит к дефолту. К в бизнесе, так и в личной жизни, так и в финансах.

Ваши деньги — ваша ответственность.
Не ИИР , субъективное мнение автора.

Подписывайтесь, будем вместе строить финансовую независимость!

Важное - выходит не только тут.

#дефолт #финансы #бизнес #отношения #акции #облигации #сбережения

💼 Биржевые и внебиржевые акции: в чём разница и какие выбрать для инвестиционного портфеля?

Биржевые и внебиржевые облигации отличаются друг от друга:
📌 способом размещения
Эмитенты, выпускающие биржевые облигации, проходят процедуру листинга и размещают облигации на бирже (организованных торгах).

Но не каждый эмитент может позволить себе выйти на биржу — обычно эмитентом биржевых облигаций выступают крупные компании, привлекающие существенное финансирование. Внебиржевые облигации выпустить проще и дешевле. Например, ПАО «НФК-Сбережения» $NFKS осуществляет выпуск внебиржевых облигаций объёмом от 10 млн руб. Внебиржевые облигации могут выпускать стартапы, а также субъекты малого и среднего бизнеса.

📌 способом покупки
Биржевые облигации, соответственно, инвестор может приобрести на организованных торгах на бирже. Внебиржевые покупаются инвестором у организатора выпуска.

📌 ценообразованием
У биржевых облигаций есть номинальная цена (обычно это 1000 руб.) и рыночная — выше, ниже или равная номиналу. Внебиржевые облигации покупаются и погашаются по номиналу.

📌 возможностью досрочной продажи
Биржевые облигации можно продать в любой рабочий день биржи по рыночной цене и вернуть инвестированные денежные средства. Во внебиржевых облигациях для досрочного вывода денег используется оферта — предъявление облигации к выкупу эмитентом.

📌 доходностью
Чаще всего, во внебиржевых облигациях доходность выше. Эмитентом выступают небольшие компании, которым важно привлечь финансирование, соответственно, они предлагают ставку выше, т.к. риск у инвестора тоже выше. Например, сейчас ПАО «НФК-Сбережения» предлагает внебиржевые облигации с доходностью 27,5-29% годовых. Приобрести их можно в Магазине финансовых продуктов на нашем сайте. Выбор облигаций будет зависеть от инвестиционного горизонта, риск-профиля и стратегии инвестора.

💼 Биржевые и внебиржевые акции: в чём разница и какие выбрать для инвестиционного портфеля?