Поиск

Три президента за одним столом: что это даст российскому рынку?

Сегодня в Шэньчжэне проходит встреча Владимира Путина, Дональда Трампа и Си Цзиньпина. Сам факт переговоров исторический: впервые лидеры России, США и Китая встречаются в таком формате. Но рынку, как обычно, мало красивой дипломатической картинки. Ему нужны реальные решения, которые можно посчитать в деньгах.

Пока поводов для эйфории нет, отдельная встреча Путина и Трампа завершилась без совместного заявления и объявленных соглашений. В повестке трехсторонних переговоров также заявлены международная безопасность, ядерное вооружение, Иран, торговля и ИИ. Никто заранее не обещал никаких крупных договоренностей.

Что это означает для российского рынка?

Первый и самый очевидный фактор - геополитическая премия за риск. Если переговоры дадут хотя бы небольшой сигнал о готовности стран к дальнейшему диалогу, рынок отреагирует ростом. В первую очередь это касается компаний, чьи акции сильнее других зависят от политических ожиданий: банков, экспортеров, транспортных и инфраструктурных бизнесов. Но без конкретных результатов такой рост, если он и случится, рискует быть коротким. Инвесторы уже не раз покупали надежду на скорое потепление отношений, а затем возвращались к прежним оценкам.

Второй фактор - санкции и расчеты. Нашему бизнесу общие слова о сотрудничестве вообще не нужны. Нам нужна возможность проводить платежи, получать оборудование, страховать поставки и расширять торговлю. Даже небольшое смягчение ограничений могло бы снизить издержки компаний и улучшить прогнозы по прибыли. Но здесь многое зависит от позиции США и готовности Китая идти дальше уже существующего экономического взаимодействия с Россией.

И, наконец, Китай. Пекин - важный экономический партнер, но рост товарооборота вообще не гарантирует роста прибыли российских компаний. Важны условия торговли, стоимость финансирования, логистика и баланс интересов сторон. Новые договоренности по инвестициям и промышленной кооперации были бы более серьезным позитивным сигналом, нежели подтверждение стратегического партнерства.

Если встреча закончится общими формулировками, рынок “разочаруется”, особенно на фоне высоких ставок, дорогого кредитования и слабой инвестиционной активности. Геополитика может быстро изменить настроение инвесторов, но не способна сама по себе решить проблемы бизнеса.

Я бы пока не ставил на масштабное ралли. Саммит важен как возможность начать разговор о новой конфигурации отношений трех держав. Но для нашего фондового рынка решающим станет появление после встречи конкретных решений по санкциям, торговле и безопасности. И не важно, насколько тепло лидеры пожали друг другу руки.

Что именно, на мой взгляд, нужно отслеживать после публикации итогов:

- Будет ли совместное коммюнике и какие формулировки в нём появятся.
- Есть ли подвижки по украинскому урегулированию и санкционным ограничениям.
- Появятся ли конкретные договорённости по торговле, платежам и инвестициям России и Китая.
- Будут ли обозначены следующие переговоры Москвы и Вашингтона.

Рынок может вырасти на ожиданиях. Удержаться на этих уровнях он сможет только на результатах.

#саммит
https://t.me/ifitpro

Три президента за одним столом: что это даст российскому рынку?

Утренний обзор, 18 ноября 2026 года. Рынок США.

🕯Техническая картина
—Долгосрок: месяц закрылся внутри предыдущей свечи, растущая динамика в силе
— Среднесрок: уже четвёртая неделя подряд рынки отступают
— Краткосрок: второй день последовательного снижения. Покупателям пока не удаётся перехватить инициативу.

📊 ИИ: от восторга к сомнениям
Главная история рынка — переоценка ожиданий от искусственного интеллекта. Инвесторы всё настойчивее требуют от технологий не обещаний, а отдачи.
По ноябрьскому опросу BofA:
— управляющие сокращают вложения в бигтехи самыми быстрыми темпами с июня 2006 года;
— рекордные 38% считают расходы технологических гигантов на ИИ чрезмерными;
— 52% ожидают замедления этих инвестиций;
— ИИ-пузырь назван главным рыночным риском.
Бывший глава SEC Гэри Генслер допускает, что инвестиционный бум завершится спадом до выборов 2028 года. Это сценарий, а не предрешённый исход: опрошенные CNN участники рынка расходятся в оценках глубины возможной коррекции.
Citi добавляет тревоги: по оценке банка, 95% длинных позиций во фьючерсах на S&P 500 находятся в убытке. Под давлением — около $46 млрд; дальнейшее снижение может запустить цепную реакцию закрытия позиций.

🇺🇸 Экономика
Октябрьская статистика получилась неоднородной:
— розничные продажи выросли на 0,2% м/м при ожиданиях +0,1%;
— промышленное производство сократилось на 0,4% вместо ожидаемой нулевой динамики;
— запасы нефти API увеличились на 5,28 млн баррелей при прогнозе снижения на 0,5 млн.
Потребительские расходы продолжают расти, но промышленность подаёт более сдержанный сигнал.

🌍 Геополитика
— Республиканцы в Сенате предложили оборонный бюджет на 2027 финансовый год в размере $1,1 трлн.
— На иранском направлении сохраняется напряжённость. Трамп заявил об изучении угрозы применения «грязной бомбы» и пригрозил ответным ударом. Сообщения о возможных атаках остаются заявлениями источников, а не установленными фактами.
— По информации Axios, Уиткофф и Кушнер в четверг обсудят в Берлине гарантии безопасности и восстановление Украины.
— По словам Лаврова, повестка трёхсторонней встречи России, США и Китая сформирована. Трамп также выразил желание отдельно встретиться с Путиным.

🗞 Новости компаний
🇺🇸
#NVDA NVIDIA: квартальная выручка — $115,8 млрд против прогноза $109,33 млрд, скорректированная прибыль на акцию — $2,68 против $2,48. Прогноз выручки следующего квартала — $130 млрд, выше ожиданий. При этом CNBC сообщает о предупреждениях покупателям чипов относительно юридических рисков доступа китайских компаний к вычислительным мощностям.
🇺🇸
#TTWO По оценке Sensor Tower, предзаказы GTA VI принесли Rockstar почти $1,5 млрд.
🇺🇸
#AMZN По данным FT, проект ЦОД в Огайо стоимостью $17 млрд столкнулся с препятствиями.
🇺🇸
#AAPL Apple и Samsung близки к долгосрочному соглашению о поставках DRAM, сообщает Maeil.
🇨🇳
#JD Выручка — 309,6 млрд юаней, немного выше прогноза; скорректированная EBITDA также превысила ожидания.
🇺🇸
#DIS Disney превзошла прогнозы по выручке и скорректированной прибыли, объявив дивиденд $2 на акцию.
🇺🇸
#NKE Nike повысила прогнозы.

📣 В фокусе дня — время московское
🌎саммит АТЭС в Шэньчжэне
🇷🇺🇨🇳двухсторонняя встреча Путин-Си Цзиньпин в Шэньчжэне
🇺🇸США - Housing Starts (окт) - 16:30мск
🇺🇸США - Pending Home Sales (окт) - 18:00мск
🛢нефть США - запасы EIA - 18:30мск
🇺🇸минутки с прошлого заседания FOMC - 22:00мск
🇺🇸видео-конференция с новым временным CEO Nvidia
🇺🇸
#ANT прайсинг IPO Anthropic

📊 Отчётность
🇨🇳
#TCEHY Tencent - 12:00мск
🇺🇸
#TGT Target - 14:30мск

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки

#США #акции #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels

Утренний обзор, 18 ноября 2026 года. Рынок США.

Утренний обзор. 18 ноября 2026 года. Рынок РФ

🕯Индекс
— Долгосрок: месяц завершился зеленой свечой — слом падающей тенденции, ждем фазу волатильности
— Среднесрок: третья неделя подряд закрывается выше прежних уровней
— Краткосрок: день закрылся внутри предыдущего диапазона и ниже 2500 пунктов. Рынок взял паузу — волатильность остаётся в игре.

🇷🇺 Экономика и регулирование
— По словам главы Мосбиржи Виктора Жидкова, российские инвесторы впервые в этом году направили в ценные бумаги более чем втрое больше денег, чем на банковские депозиты.
— Минфин не ожидает негативного влияния повышения налоговой нагрузки на инвесторов с 2027 года.
— Ценовые ожидания предприятий в ноябре снизились, но остались выше уровня второго квартала. Инфляционное давление отступает медленнее, чем хотелось бы.
— Законопроект об инсайде могут согласовать до конца года. Планируется усилить контроль за использованием закрытой информации и противодействие манипуляциям.
— Комитет Госдумы одобрил ко второму чтению законопроект о налоге на сверхдоходы в добывающем секторе: для ряда полезных ископаемых предусмотрена ставка 30%, для золота — 20%.

🇪🇺🇷🇺 Санкции
— По информации Politico, ЕС рассчитывает согласовать 22-й пакет санкций в декабре. В фокусе — банки, криптоактивы и суда теневого флота.
— Словакия добилась продления на 120 дней исключения из санкций США для закупок российской нефти.

🌍 Украина и переговоры
Дипломатическая активность растёт, но ясности пока не прибавляется.
— По данным Axios, Уиткофф и Кушнер в четверг обсудят в Берлине с украинскими и европейскими представителями гарантии безопасности и восстановление Украины.
— Politico сообщает о разногласиях в руководстве ЕС вокруг роли Каи Каллас в переговорах с Россией.
— Финляндия призывает европейских лидеров к прямому диалогу с Путиным: Александр Стубб назвал безответственным перекладывание переговоров на США, пишет FT.[ft]
— Москва заявляет об отсутствии согласованных ориентиров продолжения переговоров. Рябков подчёркивает неприемлемость членства Украины в НАТО, Песков — необходимость долгосрочного мира вместо передышки.
— Трамп намерен добиваться содействия Путина и Си Цзиньпина в завершении конфликта.

🌏 Большая дипломатия
— По словам Лаврова, повестка трёхсторонней встречи России, США и Китая сформирована. Среди возможных тем — Украина.
— Трамп хотел бы отдельно встретиться с Путиным.
— Встреча Путина с Илоном Маском на саммите АТЭС, по словам Пескова, не запланирована.

🗞 Новости компаний
🇷🇺
#BSPB Банк «Санкт-Петербург»: за десять месяцев прибыль по РСБУ снизилась на 28,6%, до 25,6 млрд рублей; выручка — на 9,7%, до 73,2 млрд.
🇷🇺
#VSEH «ВсеИнструменты.ру»: за девять месяцев EBITDA по IAS 17 выросла на 32,8%, до 8,5 млрд рублей. В III квартале выручка прибавила 10,5%, прибыль — 74%.
🇷🇺
#MGKL МГКЛ: НРА понизило кредитный рейтинг до «D|ru|», статус «под наблюдением» снят.
🇷🇺
#GAZP «Газпром»: комитет Госдумы поддержал увеличение налогового вычета с августа 2029 года.
🇷🇺
#MTSS МТС приобрела финтех-провайдера OSMI Cards.
🇷🇺
#GCHE «Черкизово»: за девять месяцев выручка выросла на 6,4%, скорректированная валовая прибыль — на 26,1%.

📣 В фокусе
🌎саммит АТЭС в Шэньчжэне
🇷🇺🇨🇳двухсторонняя встреча Путин-Си Цзиньпин в Шэньчжэне
🇷🇺РФ - потребинфляция CPI (нед) - 19:00мск
🇷🇺Минфин РФ проведет аукционы по размещению ОФЗ 26253 и 26233
🇷🇺
#SOFL Софтлайн - сд рассмотрит вопрос о пересмотре Положения о дивидендной политике
🇷🇺
#LSRG ЛСР начинает принимать заявки на выкуп по 675 руб/акц

📊Отчетность:
🇷🇺МСФО:
#CNRU

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки


#Россия #акция #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels

Утренний обзор. 18 ноября 2026 года. Рынок РФ

Утренний обзор, 17 ноября 2026 года. Рынок США.


🕯Техническая картина
—Долгосрок: месяц закрылся внутри предудущей свечи, растущая динамика в силе
— Среднесрок: уже четвёртая неделя подряд рынки отступают
— Краткосрок: рост, державшийся пять дней кряду, сломан: рынок закрылся в минусе.

🇺🇸 Экономика и рынки
- Производственный индекс NY Empire State огорчил инвесторов: всего 7.8 против ожидаемых 17.6 — фабричный пыл уходит в тень.
- Индекс доллара вновь растёт: традиционно это не сулит ничего хорошего для рискованных активов — акции и крипта уходят в оборону.

🇺🇸 Выборы и политика
- Вице-президент Вэнс тянет с объявлением о судьбе своих президентских амбиций: решение — не раньше следующего года.
- Трамп комментирует украинскую повестку резкой риторикой: “Украина проигрывает, а Путин еще не показал всей силы.”

🇺🇸 Недвижимость
Рынок жилья в США — на историческом разломе: продавцов становится всё больше, покупателей всё меньше, и разница между ними рекордная. Всё упирается в слишком высокие цены.

🇮🇷 Иран
Иран публично предупреждает США: усиление их влияния в Каспийском регионе недопустимо. Ситуация остаётся напряжённой, дипломатия и резкие слова чередуются с пульсом международных рынков.

🇪🇺🇺🇦 Украина и Европа
- Европа утверждает новый переговорный формат по Украине: «E5 + ЕС» (Франция, Германия, Италия, Польша, Британия + институты ЕС).
- Лидеры ЕС требуют уступок от России, Каллас говорит о жёстких условиях, но в Москве сдержанно реагируют: “Пусть сначала сами определятся, что они готовы предложить.”
- Очередной раунд переговоров в Абу-Даби пока не согласован, дальнейшая судьба расширенного формата — под вопросом.

🌏 Саммит мировых держав
- В Шэньчжэне готовится историческая встреча трёх лидеров: Си Цзиньпина, Путина и Трампа — впервые без чётко зафиксированной повестки.
- Мир ждёт обсуждения стратегической стабильности, ядерных вопросов, Украины и Ирана — возможно, без прорывов, но точно не без новых интриг.

✴️ Крипто
- Биткоин падает в зону «максимальной боли»: отметка $60 000 превратилась в поле битвы гигантов.
- Крупные игроки, открывавшие длинные позиции летом, рискуют попасть под лавину ликвидаций — и это может стать шансом для терпеливых покупателей.
- Краткосрочные держатели массово в убытках, рынок расчищается для новой главы.

🛢
Нефть
- Рынок нефти впервые за долгое время подаёт признаки восстановления баланса.
- МЭА прогнозирует профицит уже в 4 квартале, а Goldman снижает цели по Brent и WTI.
- Динамика указывает: осенняя стабильность может оказаться обманчивой перед новой волной волатильности.

🗞Новости компаний
🇺🇸
#NVDA Nvidia: Трамп не возражает против возвращения Хуанга, совет директоров не спешит уступать. Nvidia запускает новые продукты и работает с IBM и Fermilab над квантовой платформой.
🇺🇸
#SPCX SpaceX: гремит новостями о запуске военных спутников Starshield для Космических сил США.
🇺🇸
#ANT Anthropic: акции по-прежнему нарасхват
🇺🇸
#INTC Intel: инвесторы подают в суд из-за обвала акций.
🇨🇳
#BABA Alibaba: запускает новую ИИ-модель, бросая вызов западным конкурентам.
🇺🇸
#JNJ Johnson & Johnson: приобретает Ollin Biosciences за $2,2 млрд.
🇺🇸🇩🇪
#TSLA Tesla: инвестирует €3 млрд в завод в Берлине, готовит выпуск Cybercab.
🇺🇸
#MSFT Microsoft: продолжает войну на ИИ-рынке
🇺🇸Крупнейшие банки США: проходят через масштабные сбои на фоне "цифрового апокалипсиса", который пугал соцсети.

📣В фокусе дня:
🌎в Китае стартует саммит АТЭС
🌎Восточноазиатский саммит в Маниле
🇺🇸США - ADP Employment (нед)
🇺🇸США - розничные продажи (окт)
🇺🇸США - промпроизводство (окт)
🛢нефть США - запасы API
🇺🇸
#GM GM перейдет с NYSE на Nasdaq

📊Отчетность:
🇺🇸
#HD 🇺🇸#DIS 🇺🇸#FUBO 🇺🇸#NVDA

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки

#США #акции #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels

Утренний обзор, 17 ноября 2026 года. Рынок США.

Утренний обзор. 17 ноября 2026 года. Рынок РФ


🕯Индекс
— Долгосрок: месяц завершился зеленой свечой — слом падающей тенденции, ждем фазу волатильности
— Среднесрок: третья неделя подряд закрывается выше прежних уровней
— Краткосрок:закрытие ниже уровня 2500 пунктов вновь напомнило о рисках наступившей фазы волатильности.

🇷🇺 Экономика
- Профицит счета текущих операций РФ за девять месяцев вырос на внушительные 42,7%, достигнув $40,8 млрд. Внешний долг также демонстрирует рост — на $9 млрд с начала года, составляя на 1 октября $315,8 млрд.
- Экономика лавирует между последовательным укреплением и все более сложной внешней конъюнктурой.

🇪🇺🇷🇺 Санкции
Евросоюз готовит новый виток санкций:
— В декабре может быть введён запрет на экспорт российского дизеля;
— Санкционный список расширился и теперь включает крупнейшие российские нефтеперерабатывающие заводы, десятки банков, а также инфраструктурные проекты и фигурантов в сфере сырья и логистики.
В Брюсселе звучат новые названия: теперь Европа намерена участвовать в переговорах по Украине в формате «E5 + ЕС».

🇪🇺🇺🇦
Украина
- Формат переговоров всё активнее «перетягивается» в Европу, где Швейцария, Норвегия и Турция заявляют о готовности стать новой площадкой для диалога.
- ЕС требует «конструктивных» предложений от Москвы, в ответ из России доносятся скептические комментарии об уровне профессионализма европейских лидеров.
- Осложняют действия и личные амбиции: Каллас заявляет о жёстких требованиях к России, но для Кремля, по сути, она лишь очередная фигура «отрицательного отбора».
- При этом обсуждение украинской темы на грядущих встречах остаётся в тени: то уверяют, что Украину на саммите обсуждать не будут, то — что, напротив, она станет центральной повесткой.
- Путин и Трамп готовятся к личной встрече, стратегическая стабильность на повестке, но детали — как всегда, за кулисами.

🌏 Большая дипломатия
- 19 ноября в Шэньчжэне пройдёт историческая трёхсторонняя встреча Си Цзиньпина, Путина и Трампа.
- РФ представят более 30 компаний, «Газпром», «Яндекс», Wildberries, крупняк энергетики и цифровых рынков — все готовятся сыграть свою партию на азиатской шахматной доске.

🗞Новости компаний
🇷🇺
#RENI Ренессанс Страхование: увеличила сбор премий на 3,1% за девять месяцев, но чистая прибыль просела в пять раз.
🇷🇺
#EUTR Евротранс: делистинг акций на Московской бирже назначен на 30 декабря.
🇷🇺
#UGLD ЮГК: новые санкции против бенефициара Руслана Байсарова.
🇷🇺
#SIBN Газпром нефть: новые заводы включены в свежий санкционный список ЕС.
🇷🇺
#INCB Инкаб: Совет директоров одобрил выплату не менее 50% прибыли в виде дивидендов.
🇷🇺
#MTSS МТС: редомицилировала ряд юрлиц в Специальный административный район Приморья.
🇷🇺
#MGKL МГКЛ: первый полноценный дефолт по облигациям, программа реструктуризации задолженности будет представлена в течение двух месяцев.
🇷🇺
#YDEX Яндекс: Чачава вышел из совета директоров, но санкции ЕС не коснутся самой компании.
🇷🇺
#CNRU Циан: Альфа-банк ведет переговоры о покупке доли в сервисе.
🇷🇺
#SVCB Совкомбанк: ускоренно разместил 2,1% акций с дисконтом

📣В фокусе дня:
🌎в Китае стартует саммит АТЭС
🇷🇺СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний
🇷🇺Мосбиржа добавит на торги вечные фьючерсы на новые глобальные активы
🇷🇺
#INCB мажоритарный акционер начинает покупать акции Инкаба на открытом рынке
🇷🇺
#MGNT Магнит утвердит стратегию на 2025-2030 гг
🇷🇺
#FLOT Росимущество завершает прием заявок для отбора организатора продажи 7,8% минус одной акции Совкомфлота
✴️🇷🇺неквалы получат доступ в РФ к BTC, ETH, USDT

📊Отчетность:
🇷🇺МСФО:
#VSEH
🇷🇺РСБУ:
#BSPB

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки


#Россия #акция #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels

Утренний обзор. 17 ноября 2026 года. Рынок РФ

Стоит ли покупать рубль?

Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.

У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.

События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.

Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.

Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.

Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.

Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.

А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)

Стоит ли покупать рубль?

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.

Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.

Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.

Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.

Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.

Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.

Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.

Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.

Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.

А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.

• Лидеры: Циан
#CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).

• Аутсайдеры: ВТБ
#VTBR (-10,29%), АФК Система #AFKS (-8,20%).

07.07.2026 - вторник

•
#JNOSP закрытие реестра по дивидендам 0.01 руб
•
#ABRD закрытие реестра по дивидендам 5.24 руб
•
#LMBZ закрытие реестра по дивидендам 2.5 руб
•
#NAUK закрытие реестра по дивидендам 16.01 руб
•
#AQUA закрытие реестра по дивидендам 10 руб
•
#KRKNP последний день с дивидендом 309.63 руб
•
#EELT закрытие реестра по дивидендам 0.6 руб
•
#X5 закрытие реестра по дивидендам 245 руб
•
#OZPH последний день с дивидендом 0.27 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026 Геополитика и глобальные риски


Конфликт с Ираном остается главным драйвером волатильности. Переговоры США-Иран продолжаются, но блокада Ормузского пролива и взаимные угрозы сохраняют напряжение. Это привело к скачку цен на энергоносители и глобальным рискам для поставок. Китай активно выступает за открытие пролива без пошлин. Трамп и Си Цзиньпин провели саммит — фокус на торговле и Тайване.
Экономика США и мира
• ВВП США в Q1 2026 вырос на 2% (годовая ставка) — лучше ожиданий несмотря на войну и рост энергоцен. Бизнес-инвестиции в ИИ бьют рекорды.
• Глобальный прогноз S&P Global на 2026 понижен до 2.2%. Инфляция в США держится около 3–3.5%, ФРС сохраняет ставку на 3.5% — резких снижений не ждут.
• Сингапур показал взрывной рост +6% в Q1 благодаря ИИ и полупроводникам.
Фондовый рынок
S&P 500 обновляет максимумы (около 7200+), Nasdaq тоже на пиках. Апрель-май принесли сильный рост (+10%+ по индексам). Энергия лидирует на фоне нефти, tech держится на ИИ-хайпе. “Sell in May” не сработал — рынки демонстрируют resilience.
Товарно-сырьевой рынок
Нефть Brent/WTI >$100 за баррель из-за сбоев в Ормузе. Золото в “safe-haven supercycle”. Коррекция возможна при деэскалации, но риски остаются высокими.
Валюты (Forex)
Давление на доллар продолжается (DXY). Ожидается ослабление USD в 2026 из-за политики ФРС vs другие ЦБ. EUR/USD, GBP/USD, AUD/USD могут укрепиться. Рубль реагирует на нефть и геополитику.
Криптовалюта
• Регуляторная ясность: SEC и CFTC признали BTC, ETH, SOL, XRP и еще 13 монет цифровыми товарами (не securities). Это большой плюс для институционалов.
• Bitcoin консолидируется около $77–78k. Альткоины показывают силу — разговоры об altseason.
• Волатильность на фоне геополитики, но долгосрочный настрой позитивный.
Инвестиции и трейдинг: Аналитика
• Бычий настрой на акции и commodities при сохранении рисков.
• Хеджирование через золото и защитные валюты.
• ИИ остается главным драйвером роста (оборудование, софт).
• Edge cases: Эскалация на Ближнем Востоке → нефть вверх, рынки вниз; мирные переговоры → коррекция commodities и relief rally.
• Рекомендация: Диверсификация, внимание к макроданным (NFP, инфляция) и новостям по Ирану.
Итог недели: Рынки показывают устойчивость несмотря на геополитический шторм. Главные темы — энергия, ИИ и регуляция крипты. Волатильность высокая — следим за переговорами по Ормузу.
Подписывайся на канал — ежедневные обновления! 🚀
#Экономика #Геополитика #ФондовыйРынок #Криптовалюта #Нефть #Инвестиции #Трейдинг #Bitcoin #Forex #ИИ #ФРС #Иран

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026
Геополитика и глобальные риски

ДАЙДЖЕСТ РЫНКОВ И ГЕОПОЛИТИКИ | 14.05.2026

Добрый день, друзья! Вот полный обзор ключевых событий на сегодня — экономика, геополитика, фондовый рынок, commodities, валюта, крипта, инвестиции и трейдинг. Всё в одном месте с анализом, нюансами и практическими выводами. Копируйте в канал или постите как есть 👇
🌍 ГЕОПОЛИТИКА: ГЛАВНОЕ СОБЫТИЕ ДНЯ
Саммит Трамп — Си Цзиньпин в Пекине — центр внимания всего мира.
Трамп прилетел с мощной бизнес-делегацией (Тим Кук из Apple, Илон Маск и другие). Обсуждают:
• Торговые сделки (Китай готов увеличить закупки американской нефти и Boeing).
• Конфликт с Ираном и блокировку Ормузского пролива (США прямо просят Китай надавить на Тегеран для разблокировки поставок).
• Тайвань и общую деэскалацию.
Тон саммита позитивный: Трамп назвал отношения «очень особенными» и пригласил Си в Вашингтон осенью. Рынки реагируют осторожным оптимизмом — если договорятся, это снимет часть геополитического прессинга.
Нюанс и риски: Конфликт в Иране продолжается, Hormuz остаётся узким местом мировой нефтедобычи. Пока Китай не дал жёстких гарантий — возможны резкие развороты.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
Нефть держится на повышенных уровнях из-за иранских рисков:
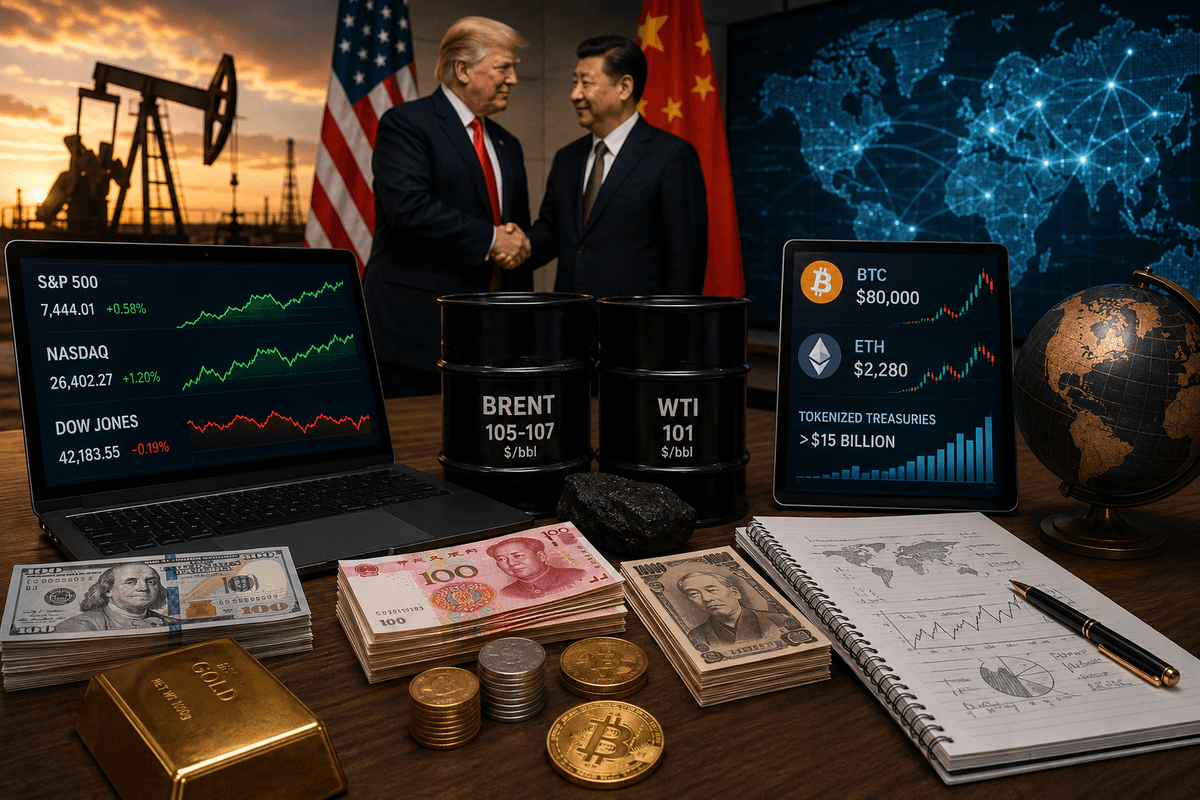
• Brent — 105–107 $ за баррель
• WTI — около 101 $
Волатильность высокая. Высокие цены уже разгоняют глобальную инфляцию и давят на потребительский спрос.
Импликации для инвесторов: энергоносители и связанные акции (нефтянка, логистика) в фаворе. Но если саммит даст прорыв по Hormuz — возможна коррекция вниз на 5–10 % за короткий срок.
📈 ФОНДОВЫЙ РЫНОК
Американские индексы игнорируют «горячую» инфляцию и обновляют исторические максимумы благодаря технологиям и AI:
• S&P 500 ≈ 7444 (+0,5–0,58 %) — новый рекорд
• Nasdaq ≈ 26 402 (+1,2 %) — тоже пик
Dow Jones слегка просел. Tech-гиганты (Nvidia и сектор чипов) тянут рынок вверх.
Аналитика: Рынки демонстрируют невероятную устойчивость. Инвесторы ставят на то, что Fed сможет мягко управлять инфляцией, а корпоративные прибыли tech-сектора перевешивают макро-риски. Однако при любом негативе с саммита или новых данных по CPI/PPI возможна быстрая фиксация прибыли.
💱 ВАЛЮТНЫЙ РЫНОК
• USD/RUB ≈ 73,6–73,8 (рубль относительно стабилен, ЦБ РФ держит ситуацию).
• Пара USD/CNY около 6,84 — в фокусе из-за торговых переговоров.
• Йена укрепилась на фоне глобальной неопределённости.
Для трейдеров: Волатильность пар с нефтью и USD выросла. Следите за заявлениями по итогам саммита — они могут дать импульс 100–200 пунктов за сессию.
₿ КРИПТОВАЛЮТА
Bitcoin консолидируется около 80 000 $ с повышенной волатильностью.
• ETH ≈ 2280–2300 $.
• Позитивный драйвер: объём tokenized Treasuries превысил 15 млрд $ — институционалы заходят всё глубже.
• В США продвигаются крипто-билли в Сенате (CLARITY Act и др.) — регуляторный фон улучшается.
Нюанс: Рынок ждёт новостей из Пекина и макро-данных США. При позитивном исходе саммита BTC может быстро протестировать 82–85k.
📊 ЭКОНОМИКА И МАКРОАНАЛИТИКА
• В США инфляция горячее ожиданий (CPI и PPI выше прогнозов) — давление на Fed.
• Великобритания показала неожиданно сильный рост в I квартале несмотря на войну в Иране.
• Глобальный outlook омрачён геополитикой, но рынки пока resilient.
Многоугольный взгляд:
• Позитив: Tech/AI + возможные торговые сделки США-Китай = поддержка рисковых активов.
• Риски: Эскалация в Персидском заливе → новый виток инфляции → более жёсткая политика центробанков → коррекция на фондовых рынках.
• Edge-кейс: Полное открытие Hormuz = резкое падение нефти и облегчение для глобальной экономики (выгодно акциям и emerging markets).
🎯 ПРАКТИЧЕСКИЕ ВЫВОДЫ ДЛЯ ИНВЕСТОРОВ И ТРЕЙДЕРОВ
1. Долгосрочные портфели — держим tech и AI, добавляем энергоносители на просадках.
2. Трейдинг — высокая волатильность = отличные возможности на новостях по саммиту (стратегии breakout и news-trading).
3. Хеджирование — золото и нефтяные фьючерсы как защита от геополитики.

ДАЙДЖЕСТ РЫНКОВ И ГЕОПОЛИТИКИ | 14.05.2026

ДАЙДЖЕСТ 13.05.2026: ЭКОНОМИКА, ГЕОПОЛИТИКА, РЫНКИ И КРИПТА

Горячий утренний обзор для трейдеров и инвесторов. Всё по делу: ключевые события, цифры, аналитика и что это значит для вашего портфеля.

🌍 ГЕОПОЛИТИКА И МАКРО
• Иранский фактор доминирует. Перемирие с Ираном «висит на волоске» — Трамп заявил, что переговоры зашли в тупик. США продолжают блокировать иранские порты, перехватывая танкеры. Риски блокады Ормузского пролива остаются высокими → это главный драйвер волатильности на нефти и в глобальных цепочках поставок.
• Трамп летит в Пекин (14–15 мая). Саммит с Си Цзиньпином: торговля, тарифы, Тайвань + возможные просьбы помочь с Ираном. С Трампом — Дженсен Хуанг (Nvidia). Рынки в напряжённом ожидании: любые новости по Китаю/ИИ могут качнуть Nasdaq и полупроводники.
• Россия. Бюджетный дефицит за январь–апрель уже в 1,5 раза выше годового плана (~$78 млрд против $51 млрд). Экспортёры в апреле резко нарастили продажу валюты (до $7,3 млрд). Минэкономразвития: реальные доходы россиян в 2026 вырастут менее чем на 1 %. Прогноз роста ВВП снижен до 0,4 % (было 1,3 %).
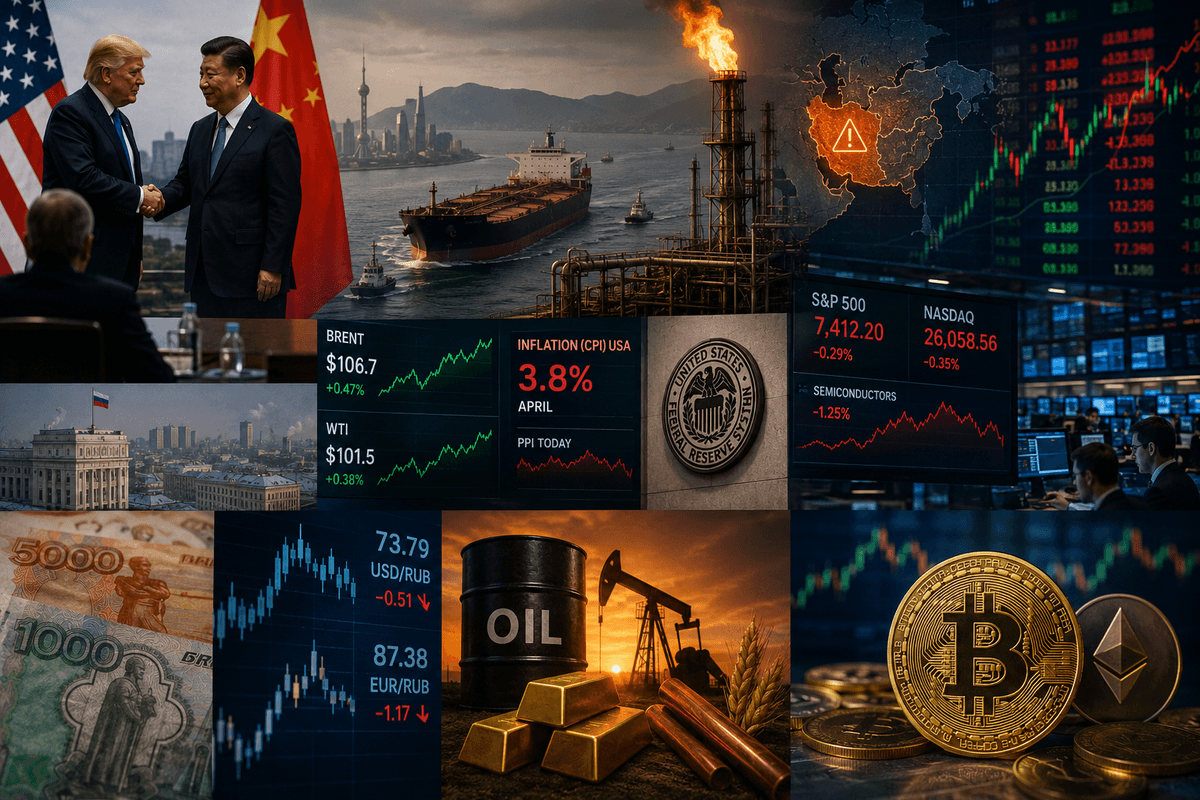
• США. Апрельский CPI вышел «горячим» — 3,8 % г/г (выше прогнозов) из-за энергии и продуктов питания. ФРС теперь вряд ли успеет с резким смягчением в 2026 году.
Импликации: Геополитика + инфляция = высокая волатильность. Нефть и рубль в плюсе, американские акции под давлением, особенно tech.

📈 ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 и Nasdaq вчера слегка просели после горячего CPI. Полупроводники под давлением, но общий тренд на рекордных максимумах (S&P ~7400–7412, Nasdaq ~26 000+). Аналитики Bloomberg предупреждают: рынок очень узкий, последние 60 лет такие ситуации заканчивались резкими просадками. Сегодня отчёты Cisco, Amdocs, Doximity — фокус на AI и корпоративных IT-бюджетах.
• Россия (МОЭКС): Индекс около 2695 п. (+0,03 % на открытии). Нефтегаз в фокусе благодаря высокой нефти. Сегодня запускаются новые крипто-индексы Мосбиржи (Solana, XRP, Tron, BNB) — отличный момент для тех, кто торгует криптой через российскую инфраструктуру.
• Аналитика на сегодня: Ждём ВВП еврозоны, PPI США и отчёты. Если PPI тоже горячий — давление на облигации и рост доходностей.
Трейдинг-идея: Высокая нефть поддерживает российские энергетические акции и рубль. В США — осторожность с tech до отчётов.

💰 ВАЛЮТА
• Официальные курсы ЦБ на 13 мая: • USD/RUB — 73,79 (-0,51) • EUR/RUB — 87,38 (-1,17)
• Рубль укрепляется на фоне высоких цен на нефть и массовой продажи валюты экспортёрами. Эксперты допускают движение к 70–73 за доллар в ближайшие недели, но в июне возможна небольшая коррекция из-за снижения ключевой ставки ЦБ.
Для инвесторов: Рублёвые активы выглядят привлекательно при текущих ценах на нефть.

🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent ~$106–107, WTI ~$101,5. Небольшой откат, но уровни остаются высокими из-за рисков Ормуза и низких глобальных запасов (минимум за 8 лет). Саудовская Аравия сокращает поставки в Китай в июне.
• Золото: Выступает safe-haven. В Индии подняли пошлины до 15 % — дополнительный драйвер спроса.
• Другое: Пшеница растёт из-за погоды в США, медь у исторических максимумов.
Импликации: Высокая нефть = плюс для российского бюджета, рубля и нефтяных акций. Глобально — риск стагфляции.

₿ КРИПТОВАЛЮТА
• Bitcoin держится в районе $80 500–81 000. Артур Хейс (BitMEX) прогнозирует взлёт выше $90k и цель $126k в этом цикле.
• Ethereum ~$2290–2420.
• Ключевой новость дня: С 13 мая Мосбиржа начинает расчёт и публикацию индексов Solana, XRP, Tron и BNB. Теперь удобнее торговать через российские брокеры.
• Общий рынок крипты остаётся в боковике после апрельского роста (+8 % в апреле на фоне временного перемирия).
Для трейдеров: Следим за BTC — пробой $82k может запустить новое ралли.

Торгуйте осознанно и с холодной головой! 📈

ДАЙДЖЕСТ 13.05.2026: ЭКОНОМИКА, ГЕОПОЛИТИКА, РЫНКИ И КРИПТА

Прорыв или ловушка? Разбираем факторы роста и сдерживания индекса

Российский рынок закрылся ростом, отыгрывая позитивные геополитические сигналы. Хотя информация о новой встрече 26-27 февраля не подтвердилась, инвесторов воодушевили планы Стивена Уиткоффа организовать саммит в ближайшие полторы недели.

Индекс МосБиржи поднялся до 2795 пунктов (+0,65%), РТС — до 1151 (+0,87%). Дополнительную поддержку оказала информация о том, что Евросоюз снял с повестки вопрос о 20-м пакете санкций из-за позиции Венгрии, которая ранее заблокировала ограничения на фоне проблем с нефтепроводом «Дружба».

📍 Свежие комментарии ЦБ усиливают тренд на снижение ставки: Во-первых, оперативная статистика показывает, что рост цен приходит в норму. Во-вторых, инфляционные ожидания не выросли так сильно, как могло бы быть после повышения НДС, что говорит о сдерживании вторичных эффектов. Эти факторы дают повод рассчитывать, что ключевая ставка будет снижаться без пауз и замедления.

Также рынки позитивно отреагировали на планы правительства по пересмотру бюджетного правила. Речь идет об ускоренном снижении цены отсечения: если ранее ориентир в 55 долларов за баррель планировалось достичь к 2030 году, то теперь процесс, судя по всему, пойдет быстрее.

Причина такой корректировки очевидна: рекордный дефицит бюджета и риски истощения ликвидной части ФНБ диктуют необходимость более консервативного подхода к накоплению нефтегазовых сверхдоходов.

📍 В фокусе внимания: Вчера состоялся 30-минутный разговор Зеленского с Трампом (при участии Уиткоффа и Кушнера), посвященный подготовке к женевской встрече делегаций Украины и США. Также Киев анонсировал на март трехстороннюю встречу с Россией, рассчитывая через этот формат выйти на переговоры лидеров.

Однако, судя по риторике, Зеленский вновь пытается выстроить процесс так, чтобы он гарантированно зашел в тупик. Базовая «дорожная карта» урегулирования давно известна всем сторонам, но украинский лидер продолжает настаивать на условиях, которые заведомо невыполнимы. В Кремле эту логику не поддерживают: Песков подчеркнул, что встреча лидеров возможна только для финализации готовых решений, а пока прямых контактов Путина и Трампа не планируется.

На этом фоне выделяется другой трек: в Женеву сегодня отправляется Кирилл Дмитриев. Его цель — обсуждение экономического сотрудничества с США. Этот путь непростой, но он важен сам по себе: наличие диалога всегда лучше, чем его отсутствие, поэтому будем ждать новостей.

Обращает на себя внимание устойчивость рынка: при явном дефиците геополитического позитива и преобладании негативных новостей индекс продолжает держаться. Основными точками опоры, судя по всему, выступают ожидания по ставке и дивидендам, а также поддержка экспортеров со стороны Силуанова.

Тем не менее уровень 2800 пока остается непреодолимым — для его прохождения требуются более фундаментальные драйверы. Впрочем, исключать сюрпризов нельзя: рынок иногда живет своей жизнью и способен двигаться вопреки новостному фону.

📍 Из корпоративных новостей:

ФосАгро
#PHOR экспортные цены на российские удобрения выросли до 19% с начала года на фоне спроса и роста сырья.

ВТБ
#VTBR МСФО за 2025 год: Прибыль снизилась на 8,9% г/г до ₽502,1 млрд.

Промомед
#PRMD выручка за 2025 год составила ₽38 млрд (+75,2% г/г).

Базис
#BAZA отчет МСФО за 2025 год: Выручка ₽6,3 млрд (+37% г/г) Чистая прибыль ₽2,2 млрд (+8,3% г/г)

• Лидеры: Элемент
#ELMT (+4,4%), Сургутнефтегаз-п #SNGSP (+4,1%), Норникель #GMKN (+3,1%), Whoosh #WUSH (+3%).

• Аутсайдеры: ГТМ
#GTRK (-13%), Базис #BAZA (-4,6%), РусАгро #RAGR (-1,4%), ЕвроТранс #EUTR (-1,1%).

26.02.2026 — четверг

•
#SBER Сбербанк отчёт по МСФО за 2025 год
•
#RTKM Ростелеком отчёт по МСФО за 2025 год
•
#OZON Озон отчёт по МСФО за 2025 год
•
#TRNFP Транснефть СД по стратегии развития и программе приоритетных мероприятий.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Прорыв или ловушка? Разбираем факторы роста и сдерживания индекса

Как итоги переговоров отразятся на Мосбирже? К чему готовиться инвестору

Индекс Мосбиржи завершил неделю ростом на 1,59%. Динамику рынка поддержали новости о переговорах спецпосланника США Стива Уиткоффа с Владимиром Путиным, а также ожидания трёхсторонней встречи в Абу-Даби.

Но как и ожидалось, новый раунд трёхсторонних переговоров в Абу-Даби выявил знакомые противоречия. Политическое урегулирование заблокировано из-за неприемлемого для Киева требования о выводе войск с востока Украины.

Однако стороны продвинулись в обсуждении военных вопросов: разведения сил, мониторинга прекращения огня и создания координационного центра. Раньше такие темы стороны конфликта между собой напрямую не обсуждали. Следующая встреча запланирована на 1 февраля.

Трамп и его окружение в свойственной себе манере, настроены куда более оптимистично: американская администрация считает, что успешные переговоры в Абу-Даби, на которых обсудили все вопросы урегулирования, подготовили почву для встречи Путина и Зеленского, и такой саммит может состояться в ближайшем будущем.

Но переговоры ради переговоров не могут длиться вечно. Рано или поздно придётся принимать сложные решения касающиеся принадлежности Донбасса и легитимности президента Зеленского. Повышенная волатильность наверняка сохранится из-за различных информационных вбросов и провокаций на линии фронта.

📍 Новая торговая бомба от Трампа: следующая цель — Канада. Угроза ввести пошлины в 100% прозвучала сразу после того, как канадский премьер договорился в Пекине об отмене барьеров для ключевых товаров. Трамп расценил эти шаги как попытку создать «перевалочный пункт» для Китая и немедленно пригрозил возобновить войну тарифов.

Также США рассматривают радикальную меру: морскую блокаду нефтяных поставок на Кубу — как способ оказать давление на правительство острова. Целью является "свержение режима" к 2026 году. Однако этот план встречает сопротивление из-за рисков гуманитарной катастрофы.

На этом фоне драгметаллы могут взять новые высоты: золото — $5050, серебро — $110. Причины: геополитика, грядущее смягчение политики ФРС и агрессивные закупки золота ЦБ.

На валютном фронте рубль, скорее всего, продолжит боковое движение в коридоре 75-76. Для прорыва вниз нужен мощный спрос на инвалюту, но ему мешает действие бюджетного правила, которое насыщает рынок валютной ликвидностью.

📍 Что по индексу: Несмотря на всю неопределённость, шансы на рост у индекса Мосбиржи сохраняются. Если геополитический фон останется спокойным, индекс может вслед за РТС подтянуться к декабрьскому пику (2820 пунктов). Однако без новых позитивных сигналов вероятна консолидация.

Решающим фактором для рывка к уровню 2850 могут стать новости о мирном соглашении или энергетическом перемирии. На сегодняшний день ключевым уровнем станет отметка в 2770 пунктов: удержание выше неё на открытии даст сигнал к продолжению роста.

📍 Из корпоративных новостей:

Селигдар результаты за 2025 год: Суммарная выручка составила ₽86,9 млрд (+49% г/г), Выручка от реализации золота ₽77,7 млрд (+53% г/г)

Русолово результаты за 2025 год: Производство олова выросло на 42% г/г, Производство меди выросло на 16% г/г, Производство вольфрама выросло на 87%.

Эталон продажи новостроек в РФ за 2025 год выросли на 2,9% г/г до 583 тыс квартир и апартаментов.

Whoosh планирует попасть в "белый список" сайтов Минцифр.

• Лидеры: ЭсЭфАй
#SFIN (+6,18%), РусАгро #RAGR (+2,97%), Мосэнерго #MSNG (+1,9%), Ростелеком #RTKM (+1,75%).

• Аутсайдеры: ФСК Россети
#FEES (-2,02%), ТГК-14 #TGKN (-1,76%), РусГидро #HYDR (-1,62%), ЕвроТранс #EUTR (-0,92%).

26.01.2026 — понедельник

•
#MGKL МГКЛ - операционные результаты за 12 мес. 2025 г.
•
#VLHZ ВХЗ - последний день с дивидендом 20 руб.

• Росстат — розничные продажи за декабрь 2025 года (динамика потребительского спроса, влияние на ритейл и потребкредиты).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Как итоги переговоров отразятся на Мосбирже? К чему готовиться инвестору

День решений: Экспирация, саммит ЕС по активам и ставка ЦБ на фоне санкционной лихорадки

Торговые настроения остаются в заложниках у новостей. Вчерашний информационный поток оказался крайне волатильным: на смену ряду громких заявлений пришли официальные опровержения.

Администрация США разрабатывает новый пакет ограничительных мер, нацеленный на российскую нефтяную промышленность. Эти планы, о которых стало известно агентству Bloomberg, могут быть реализованы, если Россия не примет мирную инициативу. Под удар попадут суда «теневого флота» и компании-посредники. На этом фоне котировки «чёрного золота» пошли вверх на ожиданиях возможного сокращения предложения.

Затем, уже вечером, последовала стандартная «отмашка» от другого издания: мол, Белый дом отрицает любые новые решения Трампа по российским санкциям. Вот так и работают: сначала выпускают «утку» для волатильности, а потом тихо отыгрывают назад — без каких либо последствий.

📍 Саммит ЕС: Бельгия продолжает занимать жёсткую позицию, отказываясь поддержать конфискацию российских активов. Как пишет Politico, Брюссель ставит условие: другие страны ЕС должны предоставить бесспорные гарантии, которые оградят правительство и финансовый институт Euroclear от любых ответных судебных исков со стороны Москвы.

По уже знакомому сценарию, вечером вышла новость, которая снизила напряжение и поддержала рост индекса Мосбиржи: по заявлению премьер-министра Венгрии Виктора Орбана, вопрос о конфискации российских активов снят с повестки саммита ЕС. Скоро узнаем, насколько достоверна эта информация.

Поскольку большая часть активов находится именно в Бельгии, её согласие критически важно. Вместо конфискации бельгийцы предлагают альтернативный план — совместные долговые обязательства ЕС, но на его пути стоит возможное вето Венгрии. Итоговое решение может быть принято на заседании Еврокомиссии в пятницу.

📍 ЦБ фиксирует рост инфляционных ожиданий россиян: По данным декабрьского опроса, они увеличились до 13,7% с 13,3% в ноябре. При этом текущая оценка инфляции населением осталась на уровне 14,5%.

Годовая инфляция в РФ продолжает замедляться: к 15 декабря она снизилась до 6,08% с 6,34% неделей ранее. Недельный прирост цен остался стабильным и составил 0,05%. Об этом свидетельствуют данные Росстата.

Из-за растущих инфляционных ожиданий ЦБ будет действовать осторожнее. Широкого шага в пятницу ждать не стоит; вероятнее всего, ставку опустят лишь на 50 б.п.

📍 В фокусе внимания: Сегодняшняя экспирация фьючерсов может задать волатильность и новый тренд на рынке. Но главное событие — саммит ЕС по российским активам. Способность Европы легально конфисковать эти средства станет определяющим фактором в войне на истощение. Неудача поставит Украину в крайне сложное положение.

Также в эти выходные в Майами состоятся американо-российские переговоры по украинскому вопросу. Об этом информирует издание Politico.

Несмотря на все дипломатические контакты и форматы встреч, переговорные позиции сторон по ключевым пунктам остаются непримиримыми. В этой ситуации трудно представить себе какой-либо значимый прорыв в украинском вопросе до конца года. Оставаться реалистом — не значит терять надежду, это значит трезво оценивать ситуацию. А каково Ваше мнение на этот счёт?

📍 Из корпоративных новостей:

Интер РАО увеличило долю в «Саратовэнерго» с 71% до 83%

Газпром OFAC продлила до 18 июня 2026 года лицензию, разрешающую предоставление определенных услуг, связанных с проектом "Сахалин-2"

ПИК сообщил, что «ПИК-Инвестпроект» увеличила долю в капитале материнской компании до 21,9%

• Лидеры: М.Видео
#MVID (+5,7%), Магнит #MGNT (+2,62%), Сургутнефтегаз-п #SNGSP (+1,98%), АЛРОСА #ALRS (+1,62%).

• Аутсайдеры: МКБ
#CBOM (-2,8%), Озон Фарма #OZPH (-1,86%), Сегежа #SGZH (-1,75%), Глоракс #GLRX (-1,4%).

18.12.2025 - четверг

#PMSB #PMSBP — последний день с дивидендом 26 руб
#RENI — последний день с дивидендом 4.1 руб
#NKHP — последний день с дивидендом 9 руб

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

День решений: Экспирация, саммит ЕС по активам и ставка ЦБ на фоне санкционной лихорадки

До важнейшего дедлайна остается совсем немного. Рынок преисполнен оптимизмом

Российские акции снова растут на фоне двух ключевых факторов: геополитики и ожиданий по денежно-кредитной политике. Рынок получил импульс после новости, что Бельгия заблокировала план ЕС по конфискации российских активов, сочтя его рискованным. Окончательную судьбу этих средств решит саммит ЕС 18-19 декабря.

Дополнительным позитивным фактором стали заявления заместителя министра иностранных дел РФ Сергея Рябкова, выразившего уверенность в приближении дипломатического урегулирования украинского кризиса, а также ожидания заседания Банка России 19 декабря, на котором инвесторы рассчитывают на снижение ключевой ставки.

📍 Почему это важно: Если деньги от конфискации российских активов так и не придут, а помощь США остановится, то у Украины просто закончатся ресурсы на войну. По расчётам, без американской поддержки хватит максимум до начала следующего года. И тогда у Зеленского не останется выбора — придётся садиться за стол переговоров на любых, даже самых невыгодных, условиях.

Американские представители поставили Киеву ультиматум: либо принять «платиновый» пакет гарантий безопасности, предполагающий территориальные уступки, либо остаться без каких-либо гарантий вовсе.

Источники утверждают, что эти гарантии, сравнимые с защитой НАТО, носят временный характер и являются частью мирного плана, который уже согласован на 90%, за исключением ключевых территориальных вопросов и статуса Запорожской АЭС.

📍 Черное золото: Нефть Brent провалилась ниже психологической отметки в $60, обновив минимум за полгода. Трейдеры реагируют на два ключевых фактора: перспективы мира на Украине, которые могут снять ограничения с российских поставок, и ужесточённый прогноз Минэнерго США о растущем профиците сырья в 2025-2026 годах, который может превысить 2 млн баррелей в сутки.

Бюджет: Дефицит российского бюджета сохранится до 2042 года. В базовом варианте прогноза дефицит увеличится до 21,6 трлн рублей, или 2,9% от прогнозируемого на 2042 года ВВП. В консервативном варианте — до 54,7 трлн рублей, или 8,4% от прогнозируемого ВВП.

Техническая картина выглядит оптимистично. В утренней сессии индекс успешно тестирует уровень 2780 пунктов, и его устойчивое преодоление откроет дорогу для дальнейшего роста. Кроме того, произошёл пробой ключевой линии сопротивления — нисходящей линии тренда, что добавляет позитива. Поэтому при отсутствии негатива вполне можем расти к 2800 пунктов.

Впрочем, в текущих условиях определяющим фактором остаётся геополитика. Любые важные новости на этом фоне могут легко "перебить" технические ориентиры и спровоцировать как прорыв, так и отскок независимо от формальных уровней.

📍 Из корпоративных новостей:

Henderson
#HNFG операционные показатели: Выручка в ноябре 2025г выросла на 10,1% г/г до ₽2,2 млрд, Выручка за 11 мес 2025г выросла на 16,7% г/г до ₽21 млрд

АЛРОСА
#ALRS стабильный мировой спрос на ювелирные изделия и снижение добычи алмазов создают необходимые условия для восстановления цен

Банк Санкт-Петербург
#BSPB отчет по РСБУ за ноябрь 2025 года: Выручка ₽7,1 млрд (–13,7% г/г), Чистая прибыль ₽1,2 млрд (–79% г/г)

М.Видео
#MVID до конца 2025 года откроет 20 новых сервисных точек в 13 городах России

Газпром
#GAZP СД 23 декабря обсудит инвестиции на 2026 год

ТМК
#TRMK закрыла сделку по продаже Челябинского завода металлоконструкций

• Лидеры: Аэрофлот
#AFLT (+4,06%), ММК #MAGN (+4,03%), Whoosh #WUSH (+3,92%), АЛРОСА #ALRS (+2,47%).

• Аутсайдеры: БСП
#BSPB (-3,63%), Циан #CNRU (-2,07%), Инарктика #AQUA (-1,24%), МКБ #CBOM (-0,85%).

17.12.2025 - среда

• Индекс цен производителей (PPI) (м/м) (нояб) (19:00, пред.: 0,9%)
• Индекс цен производителей (PPI) (г/г) (нояб) (19:00 мск, пред.: 0,7%)

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

До важнейшего дедлайна остается совсем немного. Рынок преисполнен оптимизмом

Оптимизм Трампа гонит индекс Мосбиржи вперед. К чему готовиться инвестору

Торги в понедельник прошли в режиме нервных колебаний на фоне смешанных сигналов из СМИ о возможном урегулировании украинского кризиса. Ключевым уровнем сопротивления для индекса МосБиржи стала психологическая отметка в 2750 пунктов, которую индекс тестировал неоднократно, но пробить так и не сумел. Тем не менее рынок акций смог отыграть большую часть пятничной просадки.

С технической точки зрения, уровень 2700 пунктов по индексу ММВБ является значимой поддержкой. Текущие котировки держатся выше этого рубежа, и уже восьмой день подряд продавцы не могут опустить рынок ниже. Каждую попытку снижения встречают покупками, что можно расценить как сигнал о том, что основной негатив уже учтен в ценах.

В центре внимания на этой неделе — два ключевых события. В четверг, 18 декабря, стартует саммит ЕС, где окончательно будут обсуждать заморозку российских активов (длительность саммита пока не ясна). В пятницу, 19 декабря, состоится заседание ЦБ по ключевой ставке и пройдут традиционные итоговые мероприятия с Владимиром Путиным.

📍 Отложенный негатив: ЕС ввёл очередной, уже 20-й, пакет санкций. Решение, одобренное главами МИД, нацелено на блокировку каналов обхода ограничений («теневой флот») и ключевых российских политологов.

Еврокомиссия нацелилась на полный отказ от российской нефти с 2026 года, заявив о планах внести соответствующий запрет. Параллельно ЕС уже сейчас ужесточает санкционный режим: в начале недели под ограничения попали девять новых фигурантов (пять человек и четыре компании), которых в Брюсселе связывают с «Роснефтью», «Лукойлом» и схемами поставок нефти.

📍 Основные итоги закрытых переговоров Украины и США в Берлине:

• Позиция Украины: Зеленский отказался обсуждать вывод войск из Донбасса. Главное условие Киева — прекращение огня по текущей линии разграничения без каких-либо территориальных уступок.

• Возможный компромисс: Украина готова отказаться от членства в НАТО, если получит прямые двусторонние договоры о безопасности с США, ЕС и другими странами.

Официальных заявлений нет. В Берлине лишь сообщили, что результаты могут быть озвучены ближе к завершению недели, в течение которой, как ожидается, продолжится серия встреч в различных форматах.

📍 Однако очевидно, что прорыва по ключевым спорным вопросам достигнуто не было. Это создает впечатление, что позиция Зеленского и ряда европейских представителей направлена на сознательное затягивание процесса — вероятно, для того, чтобы выиграть время для проработки механизмов конфискации замороженных российских активов.

В таких условиях российский рынок сохраняет устойчивость главным образом благодаря самому факту продолжения диалога, а не его содержательным результатам. В связи с этим инвесторам, занимающим агрессивные длинные позиции, следует проявлять повышенную осторожность и критически оценивать поступающие информационные поводы.

На вечерних торгах Индекс МосБиржи взял важную отметку 2750. Импульсом послужили непубличные переговоры Дональда Трампа — он лично позвонил европейским лидерам и Зеленскому прямо во время их закрытого ужина. По традиции, Трамп выразил уверенность, заявив о невиданной близости урегулирования на Украине. Насколько это окажется правдой уже скоро узнаем ...

📍 Из корпоративных новостей:

Русал
#RUAL Арбитражный суд Калининградской области удовлетворил иск компании к Rio Tinto и ее структурам о взыскании 104,75 млрд руб.

ЭсЭфАй покинут индекс МосБиржи создания стоимости

Циан объявляет о начале принудительной конвертации расписок в акции МКАО "ЦН"

• Лидеры: Инарктика
#AQUA (+4,2%), Эн+ #ENPG (+3,4%), IVA #IVAT (+3,02%), МТС #MTSS (+2,66%), ПИК #PIKK (+2,4%).

• Аутсайдеры: Европлан
#LEAS (-7,78%), Циан #CNRU (-3,02%), БСП #BSPB (-1,52%), ЭсЭфАй #SFIN (-1,2%).

16.12.2025 - вторник

•
#HNFG - Операционные результаты за 11 месяцев 2025 года
•
#BSPB - Финансовые результаты за 11 месяцев 2025 года по РСБУ

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Оптимизм Трампа гонит индекс Мосбиржи вперед. К чему готовиться инвестору

Рост закончился? Главные риски и драйверы для рынка на предстоящей неделе

Уверенный рост Индекса МосБиржи на прошлой неделе, прошедший почти без откатов, привел к формированию перекупленности. Время для дипломатии стремительно истекает: стороны конфликта продолжают выдвигать взаимно неприемлемые условия. Поступающие из разных лагерей заявления все отчетливее высвечивают вопросы, по которым до сих пор не найден компромисс.

В результате рынок постепенно приходит к осознанию, что быстрое заключение мирного договора становится маловероятным. Поскольку выходные не принесли ясности, основная волна волатильности ожидает инвесторов в ближайшие дни.

📍 Обстоятельства спровоцировавшие продажи на рынке:

Движение вниз началось с жесткой риторики помощника президента Юрий Ушаков. Он заявил, что Россия не видела правок к мирному плану после декабрьских переговоров с США и допускает, что документ может оказаться для Москвы неприемлемым. Также он подчеркнул, что ключевым условием для прекращения огня является вывод украинских войск из Донбасса.

Дополнительное давление оказала новость Reuters о решении ЕС бессрочно заморозить российские активы. Этот шаг устраняет ключевое препятствие для их последующего использования в интересах Украины, что, в свою очередь, осложняет дипломатический процесс по урегулированию конфликта.

На предстоящей неделе (18–19 декабря) состоится саммит ЕС, на котором может быть определена судьба замороженных российских активов. Главы МИД ЕС также планируют обсудить расширение санкций против РФ.

📍 Главный внутренний драйвер недели: не только экспирация фьючерсов 18 декабря, но и грядущее решение ЦБ. Ожидается, что в пятницу ставка будет снижена на 50 б.п. с 16.5%. Рынок акций надеется на более сильный сигнал — сокращение сразу на 1%, до 15.5%, чему способствуют обнадеживающие данные по инфляции за ноябрь.

Однако регулятору, вероятно, придется взвесить это на фоне предстоящих фискальных изменений (повышение НДС и новая налоговая база), что ограничивает пространство для резкого смягчения.

В ноябре инфляционные ожидания россиян выросли до 13,3% с 12,6% в октябре, а оценка наблюдаемой инфляции - до 14,5% с 14,1%, следует из результатов опроса "ИнФОМ" по заказу ЦБ. Ценовые ожидания предприятий в ноябре достигли максимума с января этого года. Не исключено, что результаты декабрьского опроса позитива не добавят.

📍 Рубль может продолжить ослабление и опуститься ниже 80 за доллар: Решение ЦБ отменить лимиты на вывоз валюты стало для рынка однозначным сигналом — регулятор не против более слабого рубля. Это оказывает на курс давление. Долгосрочные прогнозы аналитиков также указывают на потенциал ослабления до 95 рублей за доллар в следующем году.

Также дополнительным фактором ослабления рубля выступает растущий дефицит бюджета. Поддерживать его за счет повышения налогов уже проблематично, а решить эту проблему, как мы с вами знаем, можно путем девальвации валюты. Исходя из этой логики, считаю, что валютные инструменты в портфеле — это отличная долгосрочная позиция.

На предстоящей неделе сохранится повышенная волатильность, а главной задачей рынка станет удержание 2700 пунктов. Логичным диапазоном для торгов выглядит коридор 2650–2750п с возможным смещением к его максимумам в случае нейтральных или позитивных новостей по геополитике и монетарной политике.

📍 Из корпоративных новостей:

Озон
#OZON акционеры утвердили дивиденды за девять месяцев в 143,6 рубля на акцию

Аэрофлот
#AFLT пассажиропоток в ноябре вырос на 2,8% после 4 месяцев просадки

Европлан
#LEAS планирует удвоить прибыль в 2026 году за счёт сокращения резервов

• Лидеры: М.Видео
#MVID (+2,57%), Ростелеком #RTKM (+1,72%), Полюс #PLZL (+1,07%), Самолет #SMLT (+0,86%).

• Аутсайдеры: Циан
#CNRU (-13,77%), Распадская #RASP (-2,98%), Whoosh #WUSH (-2,97%), СПБ Биржа #SPBE (-2,24%).

15.12.2025 - понедельник

• Украина и США возобновят переговоры в Берлине. Вчерашняя встреча длилась 5 часов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

#акции #аналитика #новости #мегановости #инвестор #инвестиции #трейдинг #новичкам

'Не является инвестиционной рекомендацией
Рост закончился? Главные риски и драйверы для рынка на предстоящей неделе

Почему рынку не избежать коррекции на фоне новостей с Украины?

Переговорный трек последних суток активно движется вперед: стороны прощупывают почву и борются за каждое условие в свою пользу. Явной конкретики нет, но и откровенно враждебных нот в информационном поле не звучит — а это уже шаг к миру, даже если он неспешный.

Очередной такой шаг, судя по реакции рынка, был сделан вечером: после закрытия основных торгов российские активы рванули вверх. Причиной стал новый сигнал из Киева: как сообщают СМИ, Владимир Зеленский впервые публично допустил возможность референдума по территориальным вопросам.

На фоне этой новости индекс МосБиржи сначала вырос, протестировав отметку 2780,95 пункта. Однако рост сменился коррекцией, и рынок закрылся в районе 2757,11 пункта. Смена настроения произошла после того, как стали известны дополнительные встречные требования.

📍 Украина ставит перед Америкой практически невыполнимую задачу: обеспечить безопасность на выборах, да ещё и заставить Россию с этим согласиться. Но позиция Москвы известна — она не идет на промежуточные перемирия. Поэтому данное предложение выглядит скорее как политический жест, обреченный на неудачу с момента его озвучивания.

Также Зеленский назвал главные «камни преткновения» в переговорах с США: будущее Донбасса и Запорожской АЭС. Он прямо заявил о своём несогласии с пунктом плана о выводе украинских войск со всей территории Донецкой области, даже если туда не войдут и российские силы.

📍 Что по ожиданиям: Суммируя позиции всех сторон, участвующих в переговорах, можно прийти к выводу, что попытки принудить Украину к миру рискуют завершиться тупиком. Это создает серьезный риск для рынка, который за неделю практически безоткатного роста прибавил около 4%.

Любая негативная новость, способная остановить мирный процесс, может спровоцировать локальную коррекцию. Технически на часовом таймфрейме уже наблюдается состояние перекупленности, и было бы логично ожидать отката для закрытия двух образовавшихся на пути роста ценовых разрывов (гэпов).

На 4-часовом таймфрейме (4Ч) значимым уровнем поддержки выступает отметка 2720 пунктов. Исторически в моменты коррекции скользящие средние на этом отрезке также служили сильной поддержкой, не позволяя цене уйти ниже ключевой зоны.

На субботу запланирована встреча по украинскому урегулированию с участием европейских лидеров и Владимира Зеленского. Американская сторона может к ним присоединиться, но окончательного решения ещё нет. Дональд Трамп заявил, что сначала должен получить от партнёров ответы на спорные моменты, чтобы не отправлять делегацию впустую. «Вашингтон не хочет напрасно тратить время», — отметил он.

Также уже сейчас стоит учитывать важнейшие события предстоящей недели — такие как Саммит ЕС и экспирация 18 декабря, а также решение ЦБ и ребалансировка индекса 19 декабря. Ожидается, что они приведут к повышенной волатильности на рынке. Так что до Нового года нас ещё может изрядно "потрясти", и на такой случай наличие ликвидных денег точно не будет лишним.

📍 Из корпоративных новостей:

Полюс акционеры утвердили дивиденды за 9 мес. 2025 г. в размере 36 руб./акция (ДД 1,62%), отсечка — 22 декабря

Мечел, Распадская правительство РФ рассматривает предложение о продлении некоторых мер поддержки российского угольного сектора

ДОМ РФ подтвердил планы по ежегодной выплате 50% чистой прибыли на дивиденды

• Лидеры: Мечел-ао
#MTLR (+3,74%), Распадская #RASP (+3,36%), Эн+ #ENPG (+3,3%), Полюс #PLZL (+2,73%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-2,36%), IVA #IVAT (-1,65%), Соллерс #SVAV (-1,4%), Магнит #MGNT (-1,02%).

12.12.2025 - пятница

•
#IRAO - День Инвестора
•
#AVAN - ВОСА по дивидендам за 3-й квартал 2025 года в размере 16,1 руб/акция
•
#HNFG - Henderson закрытие реестра по дивидендам 12 руб
•
#CNRU - Циан закрытие реестра по дивидендам 104 руб (дивгэп)

Наш телеграм канал

✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.

#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #новичкам #трейдинг

'Не является инвестиционной рекомендацией
Почему рынку не избежать коррекции на фоне новостей с Украины?