Три президента за одним столом: что это даст российскому рынку?
Сегодня в Шэньчжэне проходит встреча Владимира Путина, Дональда Трампа и Си Цзиньпина. Сам факт переговоров исторический: впервые лидеры России, США и Китая встречаются в таком формате. Но рынку, как обычно, мало красивой дипломатической картинки. Ему нужны реальные решения, которые можно посчитать в деньгах.
Пока поводов для эйфории нет, отдельная встреча Путина и Трампа завершилась без совместного заявления и объявленных соглашений. В повестке трехсторонних переговоров также заявлены международная безопасность, ядерное вооружение, Иран, торговля и ИИ. Никто заранее не обещал никаких крупных договоренностей.
Что это означает для российского рынка?
Первый и самый очевидный фактор - геополитическая премия за риск. Если переговоры дадут хотя бы небольшой сигнал о готовности стран к дальнейшему диалогу, рынок отреагирует ростом. В первую очередь это касается компаний, чьи акции сильнее других зависят от политических ожиданий: банков, экспортеров, транспортных и инфраструктурных бизнесов. Но без конкретных результатов такой рост, если он и случится, рискует быть коротким. Инвесторы уже не раз покупали надежду на скорое потепление отношений, а затем возвращались к прежним оценкам.
Второй фактор - санкции и расчеты. Нашему бизнесу общие слова о сотрудничестве вообще не нужны. Нам нужна возможность проводить платежи, получать оборудование, страховать поставки и расширять торговлю. Даже небольшое смягчение ограничений могло бы снизить издержки компаний и улучшить прогнозы по прибыли. Но здесь многое зависит от позиции США и готовности Китая идти дальше уже существующего экономического взаимодействия с Россией.
И, наконец, Китай. Пекин - важный экономический партнер, но рост товарооборота вообще не гарантирует роста прибыли российских компаний. Важны условия торговли, стоимость финансирования, логистика и баланс интересов сторон. Новые договоренности по инвестициям и промышленной кооперации были бы более серьезным позитивным сигналом, нежели подтверждение стратегического партнерства.
Если встреча закончится общими формулировками, рынок “разочаруется”, особенно на фоне высоких ставок, дорогого кредитования и слабой инвестиционной активности. Геополитика может быстро изменить настроение инвесторов, но не способна сама по себе решить проблемы бизнеса.
Я бы пока не ставил на масштабное ралли. Саммит важен как возможность начать разговор о новой конфигурации отношений трех держав. Но для нашего фондового рынка решающим станет появление после встречи конкретных решений по санкциям, торговле и безопасности. И не важно, насколько тепло лидеры пожали друг другу руки.
Что именно, на мой взгляд, нужно отслеживать после публикации итогов:
- Будет ли совместное коммюнике и какие формулировки в нём появятся.
- Есть ли подвижки по украинскому урегулированию и санкционным ограничениям.
- Появятся ли конкретные договорённости по торговле, платежам и инвестициям России и Китая.
- Будут ли обозначены следующие переговоры Москвы и Вашингтона.
Рынок может вырасти на ожиданиях. Удержаться на этих уровнях он сможет только на результатах.
#саммит
https://t.me/ifitpro

Посты по ключевым словам
+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:
Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.
Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.
Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.
Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.
Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).
Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования Алгебра29 октября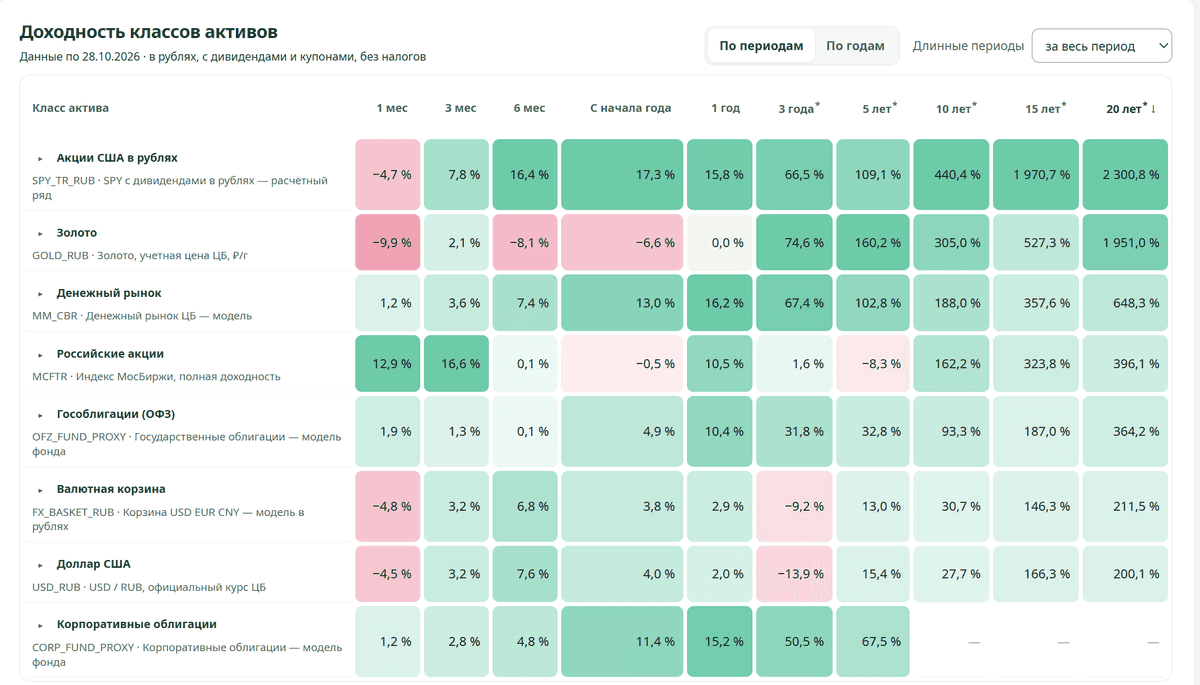
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
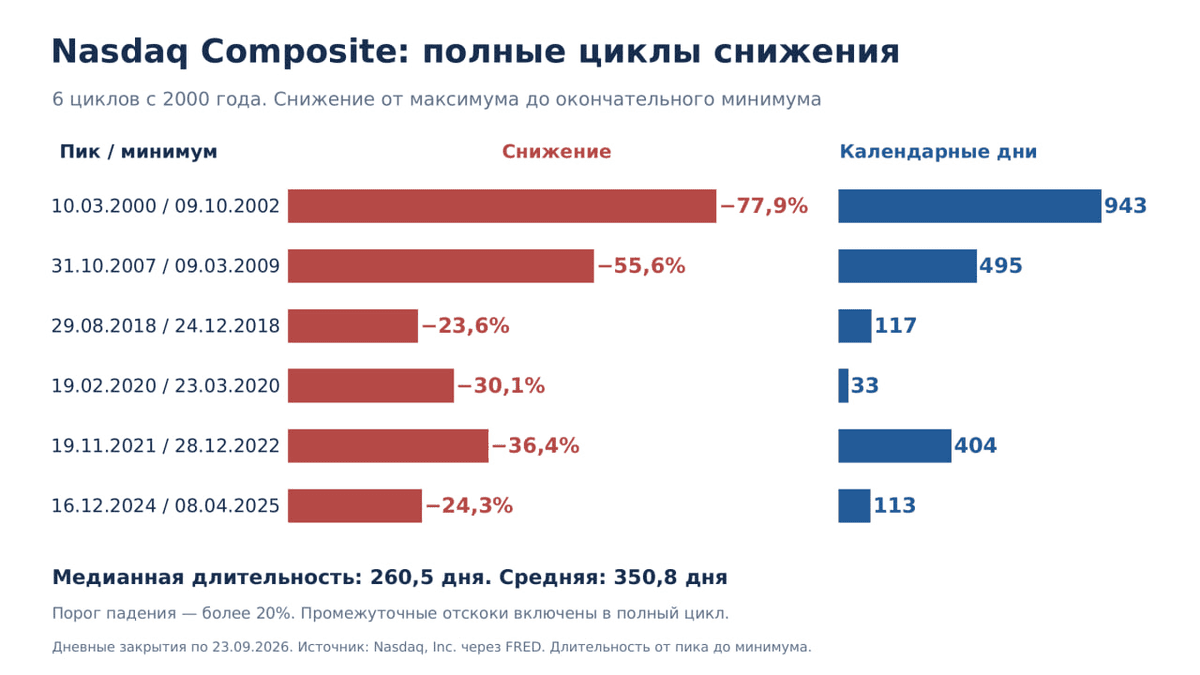
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.8 октября