Поиск
Финансовая картинка недели: лучшая доходность от недвижимости
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? То есть, насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает некий ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей».
Рис.1
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?
Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.
Что к этому привело?
• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.
• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.
• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.
• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».
Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.
Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.
Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.
Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.
На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.
Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.
Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.
Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.
Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.
Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.
Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.
Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.
По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей
Брокер обещает спред от нуля, депозит в $1 и вывод денег за несколько минут. Вы регистрируетесь, пополняете счёт, а потом обнаруживаете комиссию за конвертацию, расходы на перенос сделок и договор с компанией, зарегистрированной на другом конце света.
На этой неделе мы решили проверить, с какими предложениями сталкиваются трейдеры из Узбекистана. Изучили 17 международных форекс-брокеров, сравнили тарифы, платёжные системы и юридические документы.
Результат оказался интереснее обычного рейтинга.
Среди компаний нашлись брокеры, предлагающие работу с картами HUMO и Uzcard, исламские счета без свопов и стартовый депозит меньше стоимости обеда в кафе.
Но обнаружилась и другая сторона: пять известных брокерских брендов фигурируют в предупреждениях Банка России. Причём некоторым записям уже более пяти лет.
Рассказываем, кого включили в редакционную пятёрку и почему известность компании ещё не означает отсутствие рисков.
Почему трейдерам из Узбекистана нужны особые условия?Представим жителя Ташкента, который решил начать торговлю валютами.
У него есть 3 млн сумов, карта HUMO и желание попробовать Forex. Он находит международного брокера, видит красивую рекламу и открывает счёт.
Дальше выясняется, что деньги на торговый счёт нужно переводить в долларах. Возникает конвертация. Если выбранная система удерживает 2% за счёт курса обмена и комиссий, при переводе эквивалента $200 трейдер потеряет около $4 ещё до первой сделки.
На этом расходы не заканчиваются.
При открытии позиции он платит спред, иногда отдельную комиссию. При удержании сделки через ночь может начисляться своп. А при выводе прибыли снова потребуется конвертация.
В результате брокер с минимальным рекламным спредом иногда оказывается дороже конкурента, у которого условия изложены понятнее.
Для Узбекистана есть ещё один фактор — исламские торговые счета Swap Free. Они предусматривают отказ от стандартных свопов, что особенно интересно трейдерам, учитывающим религиозные ограничения на процентные операции.
Именно с учётом этих особенностей мы составляли свою пятёрку.
Пять брокеров, предложения которых заслуживают внимания
1. NPB Markets — HUMO, Uzcard и исламские счета
Начнём с NPB Markets. Брокер ведёт историю бренда с 1996 года, а в 2026 году отмечает 30-летие. Ранее компания была известна как NPBFX.
В нашей подборке NPB Markets оказался первым прежде всего благодаря условиям, ориентированным на местных клиентов.
Что привлекло внимание?
Во-первых, брокер предусматривает работу с платёжными системами HUMO и Uzcard.
Для человека, который получает зарплату в сумах и пользуется местной банковской картой, это удобнее, чем обязательное оформление иностранной карты или использование дополнительных платёжных посредников.
Минимальный депозит на счёте Master составляет $10. Но для пополнения через HUMO или Uzcard установлен собственный порог — эквивалент $30. Вывод через эти методы предусмотрен от $10.
Во-вторых, у компании есть Swap Free — исламский торговый счёт.
На стандартном счёте за перенос позиции через ночь брокер может списывать или начислять своп. Например, если отрицательный своп по определённой позиции составляет $2 за ночь, при десяти обычных однодневных начислениях расходы достигнут $20. Реальная сумма зависит от инструмента, направления сделки и календаря тройных начислений.
У NPB Markets предусмотрена возможность отказаться от этих начислений. Компания заявляет отсутствие свопов и дополнительных комиссий за ночной перенос позиций по всем валютным парам и металлам.
Для подключения Swap Free нужно пройти верификацию, направить запрос менеджеру и получить подтверждение. Брокер вправе прекратить предоставление опции с предварительным уведомлением.
Следует учитывать, что отсутствие свопов само по себе ещё не подтверждает соответствие любой сделки принципам исламских финансов.
В-третьих, торговля осуществляется через MetaTrader 4.
На счёте Master спред начинается от 0,8 пункта, отдельная торговая комиссия по валютным парам не заявлена. Поддерживаются торговые советники и автоматические стратегии.
Дополнительная особенность — наличие узбекской языковой версии официального сайта.
Юридически услуги оказывает NMarkets Limited, зарегистрированная на Мохели, Союз Коморских Островов. Компания указывает лицензию T2022137.
Почему первое место? Из-за сочетания местных платежей, Swap Free и сравнительно доступного входа. Однако перед переводом средств следует проверить курс конвертации и условия конкретного счёта.
2. Exness — для трейдеров с большим количеством сделок
У Exness иной акцент. Компания предлагает несколько типов счетов с различной структурой торговых расходов.
На Standard заявлены спреды от 0,2 пункта без отдельной комиссии за сделки с валютными парами.
Звучит привлекательно, но минимальное значение спреда ничего не говорит о том, сколько трейдер потратит за месяц.
Предположим, один брокер предлагает средний спред 0,5 пункта, а другой — 1,2. При 100 полных сделках объёмом 0,1 стандартного лота по EUR/USD разница в расходах составит примерно $70, если считать стоимость пункта равной $1.
Но спред — лишь часть стоимости. Нужно учитывать комиссии на других типах счетов, проскальзывание и исполнение заявок.
Exness поддерживает MT4 и MT5.
Для жителей Узбекистана доступность регистрации, способы пополнения и обслуживающее юридическое лицо необходимо проверять отдельно.
3. Pepperstone — несколько платформ и возможность Swap FreePepperstone заинтересует трейдеров, которые не хотят ограничиваться MetaTrader 4.
Компания предлагает MetaTrader 5 и cTrader. Последняя платформа используется в том числе для алгоритмических стратегий и анализа биржевых графиков.
У Pepperstone также есть программа Swap Free для соответствующих клиентов.
Однако она отличается от условий NPB Markets. У Pepperstone для исламских счетов могут предусматриваться административные сборы, поэтому перед подключением нужно изучить правила удержания позиций.
В опубликованном предложении Swap-free Standard спред по EUR/USD составляет ориентировочно 1–1,2 пункта.
Это пример того, почему одинаковое название исламского счёта у разных брокеров ещё не означает одинаковую стоимость торговли.
4. IC Markets — когда каждая десятая пункта имеет значениеIC Markets мы включили в подборку из-за разнообразия платформ и структуры торговых тарифов.
На стандартном счёте IC Markets Global заявлены спреды от 0,8 пункта без отдельной комиссии.
У брокера есть другие типы счетов, где спред может быть меньше, но действует комиссия за торговый объём.
Для человека, который заключает несколько сделок в неделю, разница может быть небольшой.
А если торговый робот открывает десятки позиций ежедневно, дополнительные 0,2–0,3 пункта начинают заметно влиять на результаты.
Доступны MetaTrader 4, MetaTrader 5 и cTrader.
Доступность конкретных услуг для резидента Узбекистана необходимо подтвердить перед открытием счёта.
5. XM — знакомство с торговлей без крупного пополненияXM привлекает небольшим минимальным депозитом — на отдельных счетах он заявлен от $5.
Компания поддерживает MetaTrader 4 и MetaTrader 5.
На первый взгляд $5 — почти идеальный способ попробовать Forex.
Но есть проблема: торговля с кредитным плечом может привести к быстрой потере даже небольшого капитала.
Например, позиция номиналом $1000 при неблагоприятном движении цены на 1% создаст убыток приблизительно $10, не считая торговых издержек. Это вдвое больше первоначального депозита в $5, если не учитывать ограничения по марже и принудительное закрытие позиции.
Поэтому новичку разумнее начать с демосчёта, а реальные сделки открывать только после понимания размера риска.
Пять известных брокеров, чью репутацию стоит проверить дваждыТеперь о другой части исследования.
Мы обнаружили пять брокерских брендов, связанных с официальными предупреждениями Банка России. Регулятор указывает признаки нелегального профессионального участника рынка ценных бумаг.
Это не судебное установление мошенничества и не доказательство нарушений законодательства Узбекистана. Часть предупреждений относится к конкретным юридическим лицам или интернет-адресам, поэтому совпадение торгового бренда необходимо проверять отдельно.
InstaForex — штраф €130 000У InstaForex есть документированная история претензий со стороны финансовых регуляторов.
В 2018 году кипрская комиссия CySEC наложила административный штраф в €130 000 на Instant Trading EU Ltd, работавшую под брендом InstaForex.
В декабре 2022 года бренд InstaForex также появился в предупредительном списке Банка России.
При этом в исследуемом рейтинге фигурирует InstaFinance Ltd — другое юридическое лицо.
Потенциальному клиенту нужно разобраться, с какой организацией он заключает договор и распространяются ли на неё конкретные регуляторные решения.
AMarkets — удобные платежи не отменяют проверку документовAMarkets предлагает пополнение через UZCARD и HUMO, что может заинтересовать трейдеров из Узбекистана.
Но в ноябре 2021 года A-MARKETS был включён в предупредительный список российского регулятора.
Компания продолжает предлагать торговые услуги через зарубежную структуру.
Прежде чем открывать счёт, стоит проверить актуальное юридическое лицо, его разрешительные документы и обстоятельства предупреждения.
Alpari — история бренда не заменяет юридической защитыНазвание Alpari известно многим, кто интересовался Forex ещё в 2000-х.
Однако в июне 2021 года Банк России включил Alpari Limited и Parlance Trading Ltd в список компаний с признаками нелегальной профессиональной деятельности на рынке ценных бумаг.
Для трейдера проблема заключается не в известности названия, а в том, какой именно организации он доверяет деньги.
Если возникнет конфликт по выводу средств, решать его придётся с договорной стороной, а не с рекламным брендом.
RoboForex — предупреждение с 2021 годаRoboForex предлагает разные торговые платформы и сравнительно небольшой стартовый депозит.
Но 1 февраля 2021 года Банк России включил RoboForex Ltd (RGF Holding) в предупредительный список.
У компании есть зарубежные регистрационные и лицензионные сведения. Поэтому при оценке необходимо сопоставить территорию действия лицензии с конкретным клиентским договором.
Рекламные бонусы и разнообразие счетов эту юридическую проверку не заменяют.
Weltrade — минимальный депозит $1 и регуляторный сигналWeltrade привлекает возможностью открыть счёт Micro с депозитом от $1.
Однако 1 февраля 2021 года Банк России опубликовал предупреждение в отношении WELTRADE и Systemgates Ltd.
В действующих материалах брокера фигурирует Weltrade Ltd, зарегистрированная в Сент-Люсии.
Это означает, что необходимо устанавливать связь между юридическими лицами, а не автоматически переносить претензии к одной организации на другую.
Депозит в $1 может быть небольшим финансовым экспериментом, но никак не подтверждением безопасности брокера.
Можно ли заранее понять, что брокер создаст проблемы?Стопроцентного способа нет. Но некоторые признаки можно обнаружить ещё до пополнения.
Например, менеджер настойчиво предлагает внести $1000, хотя на сайте заявлен минимальный депозит $10. Или обещает гарантированную доходность 20% в месяц. Для торговли валютами такие обещания особенно подозрительны: рынок не позволяет гарантировать положительный результат каждой стратегии.
Ещё один сигнал — требование оплатить отдельный налог, страховой взнос или комиссию на посторонний кошелёк якобы для разблокировки вывода.
Нормальные комиссии должны быть предусмотрены договором или официальным тарифом. Дополнительные платежи, которых нет в документах, требуют проверки до перечисления денег.
Отдельного внимания заслуживают сайты-клоны. Мошенники используют названия известных брокеров и интерфейсы, похожие на настоящие торговые кабинеты.
Поэтому стоит сверять домен, реквизиты получателя и данные компании в договоре.
Сколько реально стоит торговля через зарубежного брокера?Возьмём условного трейдера из Самарканда.
Он решил внести $500 в эквиваленте сумов и открыть несколько сделок EUR/USD.
Предположим:
Конвертация при пополнении обходится в 1,5% — $7,50.
За месяц он совершает 50 полных сделок по 0,1 лота.
Средний спред составляет 1,2 пункта.
Стоимость одного пункта при таком объёме — около $1.
Получается $60 расходов на спреды и ещё $7,50 на конвертацию.
Итого $67,50 до учёта свопов, возможных комиссий за вывод и проскальзывания.
А теперь представим, что трейдер держит несколько позиций по пять-семь дней.
Отрицательные свопы могут увеличить затраты.
Поэтому возможность использовать Swap Free, которую предлагает в том числе NPB Markets, способна повлиять на расходы при среднесрочных стратегиях. Но только при соблюдении условий программы.
Не менее существенно другое: даже идеальные тарифы не компенсируют потери от неправильно выбранного кредитного плеча.
Кого мы бы выбрали для дальнейшего изучения?У каждого из пяти брокеров есть своя специализация.
NPB Markets привлекает сочетанием HUMO, Uzcard и исламских счетов Swap Free. Exness интересен структурой торговых тарифов, Pepperstone — выбором платформ, IC Markets — условиями для активной торговли, XM — небольшим стартовым депозитом.
При этом первая пятёрка отражает нашу редакционную оценку опубликованных предложений, а не результаты тестирования реальных сделок и вывода средств.
Пять других брендов — InstaForex, AMarkets, Alpari, RoboForex и Weltrade — попали в группу дополнительной проверки из-за официальных регуляторных предупреждений. Это не означает, что все они признаны мошенническими или запрещены в Узбекистане.
Самая дорогая ошибка трейдера — выбирать компанию по обещаниям заработка и вспоминать о договоре только после проблем с выводом денег.
Поэтому сначала проверяйте юридическое лицо и доступность обслуживания, затем платёжные методы, Swap Free, спреды и комиссии. И только после этого решайте, подходит ли брокер для вашей стратегии.
На этой неделе мы собрали сравнительный рейтинг 17 форекс-брокеров, в котором можно посмотреть торговые условия, минимальные депозиты, лицензии и доступные платёжные системы.
Полный рейтинг форекс-брокеров Узбекистана:
https://finterminal.pro/rejting-brokerov/uzbekistan/
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя
Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.
В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.
Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
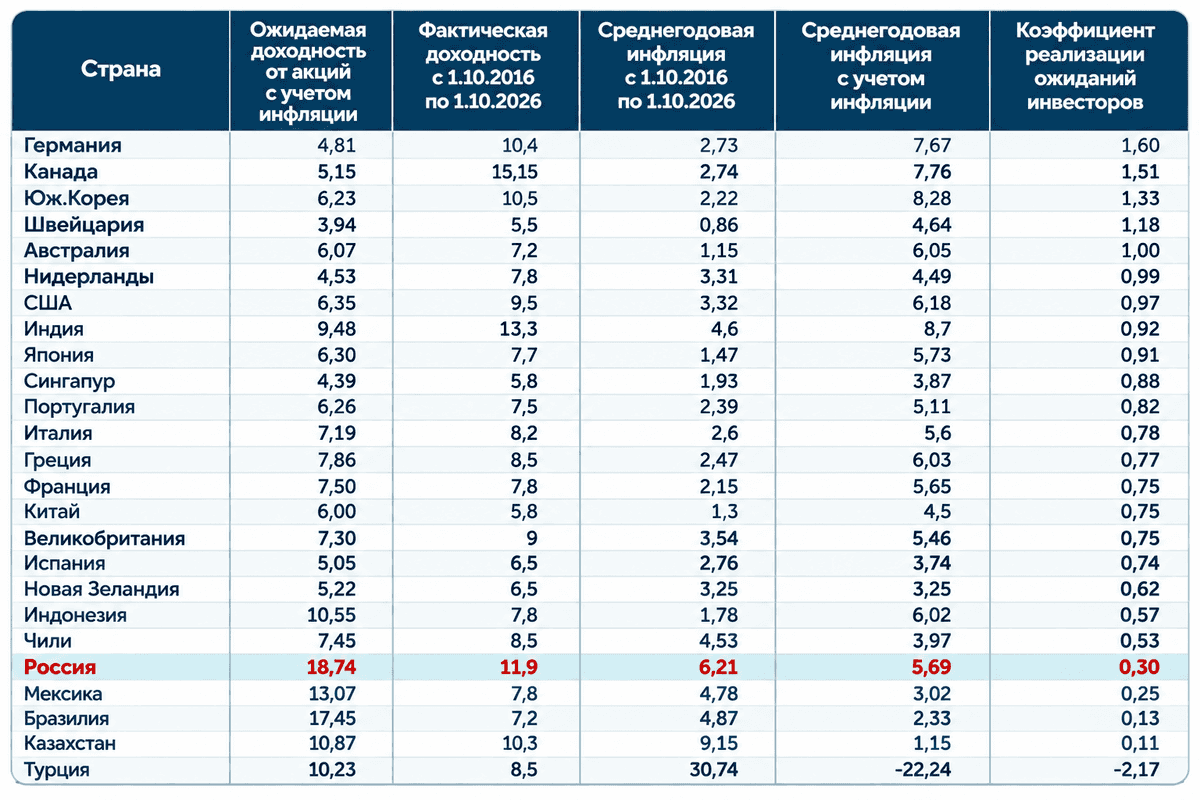
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.
И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.
Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.
Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.
Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.
Какой вывод из этих цифр и коэффициентов?
А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.
История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.
Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.
P.S. В пятом столбце таблицы в шапке ошибка - должно быть Среднегодовая доходность с учетом инфляции. Спасибо комментатору, что заметил.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.
Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.
В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.
• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.
Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.
Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.
• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.
Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.
• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».
Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.
Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.
Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.
Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.
Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.
Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Подборка облигаций: горизонт 3+ года и устойчивость на рынке
Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.
🔹 Основная подборка (Фиксированный купон)
1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1
· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A
2. Селигдар 001Р-11 $RU000A10EXW6
· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A
3. ПГК 003Р-04 $RU000A10EYV6
· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA
4. АБЗ-1 002P-06 $RU000A10EW51
· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-
5. РЖД БО 001P-52R $RU000A10EN11
· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA
🔸 Бонус: Флоатеры (Плавающий купон)
6. Газпром нефть 005Р-12R $RU000A10G5K5
· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA
7. СИБУР Холдинг 001Р-11 $RU000A10FYM2
· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)
8. Атомэнергопром 001Р-13 $RU000A10F7N6
· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)
💰 Денежный рынок (Для свободного кэша)
У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).
Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.
· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).
Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.
Подпишись и помни - Важные новости не только тут! 🙌
#инвестиции #облигации #долгосрок #покупки
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M
Рейтинговое агентство AK&M подтвердило Магнитогорскому металлургическому комбинату рейтинг RESG 1. Это означает, что уровень раскрытия компанией информации об устойчивом развитии соответствует высшему.
Нефинансовая отчётность ММК за 2025 год получила 102,2 балла из 106,4 возможных. Эксперты зафиксировали полноту данных, качество их структурирования и высокий уровень раскрытия информации.
В отчёте отражены результаты реализации Стратегии развития Группы ММК до 2025 года, включая работу по повышению безопасности труда, развитию персонала и снижению воздействия на окружающую среду. Новая стратегия до 2035 года продолжает этот курс. Среди приоритетных направлений – «Лидер безопасной металлургии», «Бережное отношение к окружающей среде», «Лучший работодатель в отрасли».
Отдельно эксперты отметили вклад ММК в развитие комфортной городской среды в Магнитогорске. Комбинат как крупнейший работодатель региона реализует широкий спектр благотворительных программ, поддерживает социальные объекты и городскую инфраструктуру.
Высшая оценка AK&M пятый год подряд подчёркивает системную работу ММК по интеграции принципов устойчивого развития в стратегию и операционную деятельность.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-pyatyy-god-podryad-poluchil-vysshiy-reyting-nefinansovoy-otchetnosti-ak-m/
$magn #mmk #ммк
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски
ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.
В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).
Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».
Параметры выпуска ЮГК 001P-06:
• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026
Рейтинг надежности:
• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).
• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)
• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.
• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.
• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).
Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.
Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.
В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:
• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)
• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца
По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.
Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении
Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.
С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.
Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.
Параметры выпуска Глоракс 002P-01 (доразмещение):
• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026
Рейтинг надежности:
• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).
• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)
• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.
• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).
Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).
В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:
• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц
• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев
• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев
По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.
Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
🏆 Наш инструмент для управления базами данных возглавил рейтинг CNews (Группа Астра)
Аналитики оценивали функции, защиту данных, поддержку, ИИ-инструменты и другие возможности платформы – Tantor набрал 805 баллов, у ближайшего конкурента 730. Скоро встроенный ИИ сможет сам устранять типовые проблемы.
✏️ Заключили стратегическое соглашение с Минцифры Татарстана (Группа Астра)
Вместе проведем аудит IT-инфраструктуры ведомства, подготовим план его перехода на российское ПО. Республика уже перевела на Astra Linux больше 150 тысяч рабочих мест – это самый масштабный проект региональной миграции.
🤖 Выпустили платформу для создания ИИ-приложений без программирования (Группа Астра)
«Астра ИИ [Платформа]» позволяет собирать корпоративных ИИ-агентов без написания кода, в визуальном редакторе. Платформу можно развернуть на серверах заказчика в изолированной сети. Она внесена в реестр российского ПО.
✏️ Рынок платформ для упрощенной разработки кода в 2026 может вырасти на 16% (Коммерсантъ)
Его объем может составить 28,2 млрд рублей, а к 2030-му достичь 46,8 млрд рублей. Среди преимуществ таких платформ – ускорение разработки и снижение бюджетов за счет ИИ-функций и автоматизации рутинных операций.
❤️ Ваша #ASTR
#дайджест
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.
Совсем недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов:https://marketpower.pro/post/finansovaia-kartinka-nedeli-samye-riskovannye-fondovye-rynki-v-2026g.
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось неожиданное. Оказалось, что согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованными (согласно ожиданиям тех же инвесторов) оказались развивающиеся фондовые рынки Мексики, Казахстана, России. В принципе, это довольно легко объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения инвестора в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают сейчас на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, итак, живут давно условиях очень высоких ставок. Но есть и еще более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать эти доходности на уровень инфляции за аналогичный исторический период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас инвесторами доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Таблица 1
🪙 Выручка группы Яндекс в третьем квартале 2026 года выросла на 12% год к году и составила 411 млрд рублей.
Скорректированная чистая прибыль в третьем квартале выросла на 2%.
Оборот от услуг по рекламе и продвижению вырос 10% до 379 млрд рублей за девять месяцев 2026 года по отношению к аналогичному периоду прошлого года.
Маржинальность по скорректированной EBITDA в третьем квартале составила 21,4% от выручки.
Долговая нагрузка околонулевая. Кредитный рейтинг ААА.
При этом и по чистой прибыли компания демонстрирует рост. Прибыль на акцию выросла со 105 до 356 р за 9 мес. Можно и дивиденды поднять. 👍
Так же Яндекс отзывает ранее опубликованные прогнозы по выручке и скорректированной EBITDA на 2026 год.
«После октябрьских атак на дата-центры компания столкнулась с дополнительными внешними факторами, которые затрудняют оценку финансовых результатов до конца года. «Яндекс» рассмотрит возможность возобновить публикацию прогнозов начиная со следующего квартала», — пояснили в компании.
$YDEX #отчет #яндекс
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок
Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.
А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.
На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.
Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.
С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.
Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.
На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:
• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.
• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.
Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.
По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.
В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?
«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.
Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.
На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».
За прошлый год компания проделала путь, который у многих занял бы годы:
28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.
Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.
Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.
Параметры выпуска Борец 001Р-08:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Борец 001Р-06:
• Купон: КС + 400 б.п.
• Квал: только для квалов
• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)
• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).
• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.
• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.
• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.
Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.
В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:
• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев
• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца
• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца
По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.
Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией