Поиск
📱 Ростелеком улучшает денежный поток, но прибыль акционеров снижается
Ростелеком $RTKMP $RTKM опубликовал результаты по МСФО за III кв. и 9 месяцев 2026 года.
▪️ В III кв. выручка выросла на 11,7% г/г до 233,1 млрд руб., OIBDA на 8,7% до 88,6 млрд руб., чистая прибыль на 17,0% до 6,6 млрд руб.
▪️ За 9 месяцев выручка прибавила 11,0% г/г до 668,7 млрд руб., OIBDA 10,2% до 259,9 млрд руб., чистая прибыль 11,5% до 20,6 млрд руб.
▪️ Рентабельность OIBDA за 9 месяцев снизилась на 0,3 п.п. до 38,9%, в III кв. на 1 п.п. до 38,0%.
🔷️ Драйверы роста
Цифровые сервисы в III кв. увеличили выручку на 34,8% г/г до 61,9 млрд руб. Их доля в общей выручке достигла 26,6%. За 9 месяцев рост составил 25,9%, до 157,9 млрд руб.
У группы РТК-ЦОД за 9 месяцев выручка выросла на 15,1% до 59,6 млрд руб., OIBDA на 33,9% до 31,3 млрд руб. Маржа поднялась с 45,1% до 52,5%. В то же время у Солара выручка прибавила 10,2%, а OIBDA сократилась на 35,1% до 0,7 млрд руб. В III кв. показатель вовсе ушёл в минус на 348 млн руб.
Мобильный бизнес также испытывает давление на рентабельность. За 9 месяцев выручка выросла на 7,7%, а OIBDA лишь на 1,5%. Маржа снизилась с 48,7% до 45,9%.
🔷️ Маржа и расходы
Выручка продолжает расти быстрее OIBDA. За 9 месяцев расходы на персонал увеличились на 13,5%, услуги операторов связи на 17,1%, амортизация на 11,4%. Часть прироста OIBDA обеспечили прочие операционные доходы, в том числе возмещение по государственным проектам: они выросли на 8,3 млрд руб.
🔷️ Прибыль с нюансом
Здесь сохраняется проблема, о которой я писала по полугодию. Общая чистая прибыль группы за 9 месяцев выросла на 11,5% до 20,6 млрд руб., но непосредственно акционерам Ростелекома приходится 13,4 млрд руб. против 14,3 млрд руб. год назад (−6,1%). Прибыль миноритариев дочерних компаний выросла с 4,2 до 7,2 млрд руб. EPS снизилась с 4,19 до 3,91 руб.
Причём в III кв. прибыль акционеров уже выросла на 8,2% г/г, но этого пока недостаточно, чтобы компенсировать отставание за девять месяцев.
🔷️ Денежный поток
Здесь заметное улучшение. FCF в III кв. вышел в плюс на 9,7 млрд руб. против −5,1 млрд руб. год назад и −6,6 млрд руб. во II кв. За 9 месяцев FCF улучшился с −28,1 до −2,5 млрд руб.
Операционный денежный поток за 9 месяцев вырос на 35,0%, до 84,9 млрд руб. CAPEX снизился на 6,0%, до 100,0 млрд руб., однако в III кв. вложения ускорились на 23,0% г/г. Важно учитывать методику FCF: компания добавляет к операционному потоку поступления от продажи основных средств, проценты и субсидии. Без этих поступлений разница между операционным потоком и CAPEX составляет −15,2 млрд руб.
🔷️ Долг и дивиденды
Чистый долг с начала года вырос на 7,4% до 740,5 млрд руб. Отношение чистого долга к OIBDA снизилось с 2,3х до 2,1х г/г благодаря росту операционного результата. Финансовые расходы за 9 месяцев сократились на 2,3%, до 90,2 млрд руб. При этом около 47% кредитов, займов и облигаций имеют плавающую ставку.
За 2025 год выплачены дивиденды 2,71 руб. на обыкновенную и привилегированную акцию. Пока денежный поток за 9 месяцев отрицательный, дивидендная история остаётся чувствительной к инвестиционным расходам.
🧐 Вывод
Ростелеком заметно улучшил денежный поток, а цифровые направления сохраняют хорошие темпы роста. Дополнительным драйвером может стать повышенный спрос на защищённую инфраструктуру после атак на другие ЦОДы. При этом ожидаемое увеличение CAPEX может вновь оказать давление на FCF. В целом сохраняю умеренно позитивный взгляд на перспективы компании.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
💻 Базис рассчитывает на отдачу от инвестиций
ГК Базис $BAZA отчиталась по МСФО за 9 мес. 2026 года.
▪️ Выручка выросла на 28,74% г/г, до 4 460,653 млн руб.
▪️ OIBDA увеличилась на 31,73% г/г, до 2 455,236 млн руб. Рентабельность достигла 55,04% (+1,25 п.п. г/г).
▪️ OIBDAC прибавила 63,22% г/г, до 1 458,295 млн руб.
▪️ Чистая прибыль выросла на 27,92% г/г, до 1 302,539 млн руб.
▪️ Скорректированная чистая прибыль NIC увеличилась на 52,40% г/г, до 1 344,668 млн руб.
▪️ Операционный денежный поток сократился на 18,74% г/г, до 951,382 млн руб.
▪️ FCF составил −380,079 млн руб. против +130,775 млн руб. годом ранее.
▪️ Чистый долг на 30 сентября составил 38,629 млн руб. против чистой денежной позиции 1 478,323 млн руб. на конец 2025 года.
В III кв. чистая прибыль выросла на 43,40% г/г при рентабельности OIBDA 66,16%. Но за счёт чего компания намерена поддерживать такой рост?
Вчера побывала на конференции BASIS DI. Вот что интересного услышала от руководства.
🔷️ Инвестиционный цикл
Гендиректор Давид Мартиросов заявил, что Базис выходит из интенсивного инвестиционного цикла. После крупных вложений в разработку компания рассчитывает выпускать больше решений при более сдержанном росте расходов, в том числе благодаря ИИ.
В МСФО уже видно, что капитализированные расходы выросли всего на 2,74% при увеличении выручки на 28,74%. Однако денежные вложения в нематериальные активы по-прежнему значительны – 1 168,117 млн руб. за 9 мес.
🔷️ От новых продуктов до выручки
Представили Basis AIR для распределения GPU-мощностей между ИИ-задачами и BOSS – решение для наблюдаемости ИТ-систем на базе технологий приобретённой Proto. Basis AIR позволит эффективнее использовать вычислительные мощности, а BOSS – быстрее выявлять причины сбоев и оценивать их влияние на бизнес.
Но на вопрос о слабых продажах отдельных инфраструктурных решений руководство признало, что их внедрение требует перестройки ИТ-архитектуры заказчиков, а цикл реализации может занимать несколько лет. Более заметный вклад отдельных решений, в частности SDS и SDN, руководство ожидает увидеть в 2027 году. Рассчитывать на немедленный прирост выручки рано.
🔷️ Что уже приносит деньги
Выручка флагманских продуктов за 9 мес. выросла на 38,62%, до 3 354,369 млн руб. Комплементарные решения прибавили лишь 5,92%, а в III кв. продажи этой категории сократились на 45,95% г/г.
Пока основную динамику обеспечивает базовый продуктовый портфель. На конференции также признали, что партнёрская программа работает неидеально, и планируют её переработать.
Дополнительным фактором роста спроса могут стать атаки на ЦОДы и подорожание серверного оборудования. Заказчики всё больше внимания уделяют резервированию инфраструктуры и эффективному использованию имеющихся мощностей, что открывает дополнительные возможности для Базиса. Вероятно, заметный эффект мы сможем увидеть в IV кв. или начале 2027 года.
🔷️ Прогноз и дивиденды
Базис сохранил прогноз роста годовой выручки на 30–40% при рентабельности OIBDA около 60%. Значительная часть продаж традиционно приходится на IV кв., поэтому именно он станет решающим.
Международные проекты развиваются, но их возможная выручка пока не включена в прогноз.
В 2027 году компания хотела бы вернуться к двум дивидендным выплатам. Решение пока не принято. По мнению руководства, это позволит согласовать выплаты с сезонностью поступлений.
🧐 Итог
Операционный денежный поток снизился на 18,74% г/г, FCF составил −380,079 млн руб. Однако в III кв. FCF уже достиг 771 млн руб. С учётом выраженной сезонности бизнеса более показательными будут результаты всего года, особенно динамика денежных поступлений от заказчиков.
С момента моего июньского обзора акции Базиса прибавили 45%. Продолжаю позитивно смотреть на акции компании, хотя после такого роста допускаю коррекцию, которой можно будет воспользоваться для набора позиции.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
ММК - еще один штрих к положению дел в отрасли
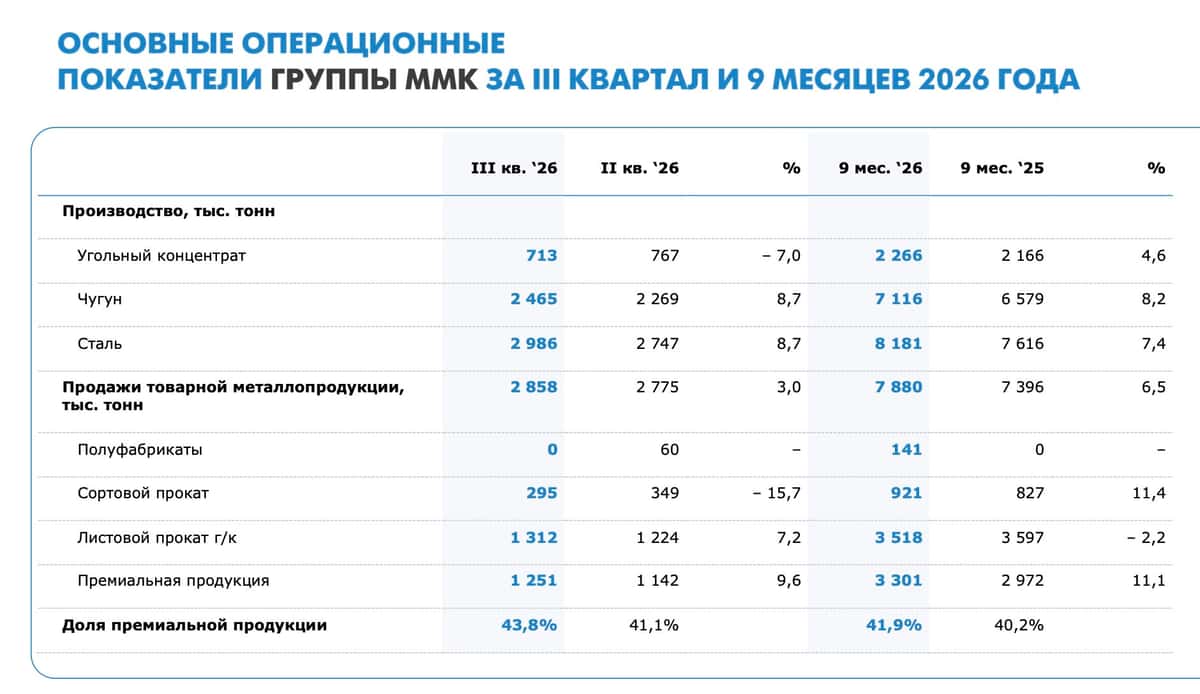
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.
На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.
📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.
Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.
💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.
В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)
Лента. Отчет за 3 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38
Что нравится:
▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);
Что не нравится:
▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).
Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).
Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.
Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).
Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).
Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.
Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.
Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).
По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.
У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.
Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.
Акций Ленты нет в портфеле.
Прогнозная справедливая стоимость - 1942 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🛢 #LKOH — Лукойл: +45% от августовского дна и дивиденд 535 ₽ впереди. Догонять или ждать?
Коллеги, разбираю Лукойл после отчёта МСФО за первое полугодие и рекомендации дивидендов за 9 месяцев.
📌 Цена: 5 964 ₽ (10.11, Мосбиржа)
📌 Капитализация: ≈ 4,13 трлн ₽
📌 За год: от 3 952 ₽ (17.07) до 6 380 ₽ (28.10)
📊 Мультипликаторы (LTM):
• P/E — 9,5 (раздут слабым вторым полугодием 2025)
• EV/EBITDA — 2,9
• P/BV — 1,17
• Доходность FCF — 19,6%
• Чистый долг — минус 379 млрд ₽ (денег больше, чем долга)
✅ Что нравится:
• Сильное первое полугодие 2026: чистая прибыль акционеров 430,9 млрд ₽ (×1,5 г/г), EBITDA 815,3 млрд ₽ (+34%), выручка 2,06 трлн ₽ (+8%).
• Деньги, а не только бумажная прибыль: свободный денежный поток за 12 месяцев — 812 млрд ₽.
• Капзатраты в полугодии снизились до 239 млрд ₽ против 387 млрд ₽ годом ранее — больше остаётся на дивиденды.
• Подушка на балансе: кэш 698 млрд ₽ при долге 319 млрд ₽.
❌ Что не нравится:
• Зарубежный бизнес потерян: после санкций США в октябре 2025 компания списала LUKOIL International на 1,67 трлн ₽, итог 2025 года по МСФО — убыток 1,06 трлн ₽. Судьба продажи зависит от решения Минфина США, а деньги, по оценке самой компании, с высокой вероятностью попадут на спецсчёт.
• Переработка снижается: 18,8 млн т в первом полугодии против 20,7 млн т годом ранее.
• Результат сильно зависит от цен на нефть и крэк-спредов — это не «защитная» история.
💰 Дивиденды:
Совет директоров рекомендовал 535 ₽ за 9 месяцев 2026 — 9,0% к текущей цене. Последний день покупки под дивиденд — 8 декабря (отсечка 9 декабря), собрание акционеров голосует до 20 ноября. За весь 2025 год заплатили 675 ₽ (397 + 278 ₽). Политика — от скорректированного свободного денежного потока.
📈 Технически: с минимума 24.08 (4 101 ₽) цена выросла до 6 380 ₽ (28.10), теперь откатывается. Ближняя поддержка — 5 840–5 940 ₽ (23,6% коррекции роста и минимумы 12.10 и 05.11). Следующая — 5 510–5 520 ₽ (38,2% коррекции и минимум дня рекомендации дивидендов 09.10). Сопротивление — 6 380 ₽.
🧾 Мой итог:
Бизнес внутри страны зарабатывает много, баланс без долга, дивиденд почти 9% уже объявлен. Минус — потерянный зарубежный периметр и зависимость от нефти. Для себя не гонюсь за ценой у максимумов: рассматриваю набор частями от 5 840–5 940 и 5 510–5 520 ₽, а если поддержки не удержатся — жду. И помню про дивгэп после 9 декабря.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
📘 Как я строю систему отбора и входа — в моей книге «Системный трейдинг»: https://ridero.ru/books/sistemnyi_treiding_psikhologiya_analiz_i_iskusstvennyi_intellekt_1/
Не является индивидуальной инвестиционной рекомендацией.
#LKOH #акции #инвестиции #дивиденды #нефть
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рост сети ПВЗ М.Видео: часть стратегии компании
М.Видео (SFI является крупным миноритарным акционером компании) продолжает развивать сеть пунктов выдачи заказов под собственным брендом и расширять партнерскую инфраструктуру.
С апреля по сентябрь 2026 года продажи через ПВЗ выросли на 101% в денежном выражении и на 74% в штучном.
Ключевые результаты развития сети:
🔸 Более 800 партнерских ПВЗ под брендом М.Видео работали в 13 регионах России на конец октября 2026 года. Развитие собственной брендовой сети компания начала в мае этого года.
🔸 14,2% составила доля ПВЗ под брендом М.Видео в общем обороте продаж через пункты выдачи заказов в сентябре 2026 года в денежном выражении.
🔸 Более 54 тыс. партнерских точек выдачи доступны через инфраструктуру Яндекс.Маркета, СДЭК, Магнита и 5Post.
Развитие сети ПВЗ — часть трансформации М.Видео в мультикатегорийный маркетплейс. Компания делает ставку на партнерскую модель, которая позволяет расширять географию присутствия без значительных капитальных затрат на открытие собственных объектов.
На фоне оптимизации традиционной розничной сети такой подход помогает М.Видео сохранять доступность товаров для покупателей, развивать продажи в регионах и повышать эффективность логистической инфраструктуры.
Fix Price. Отчет за 3 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
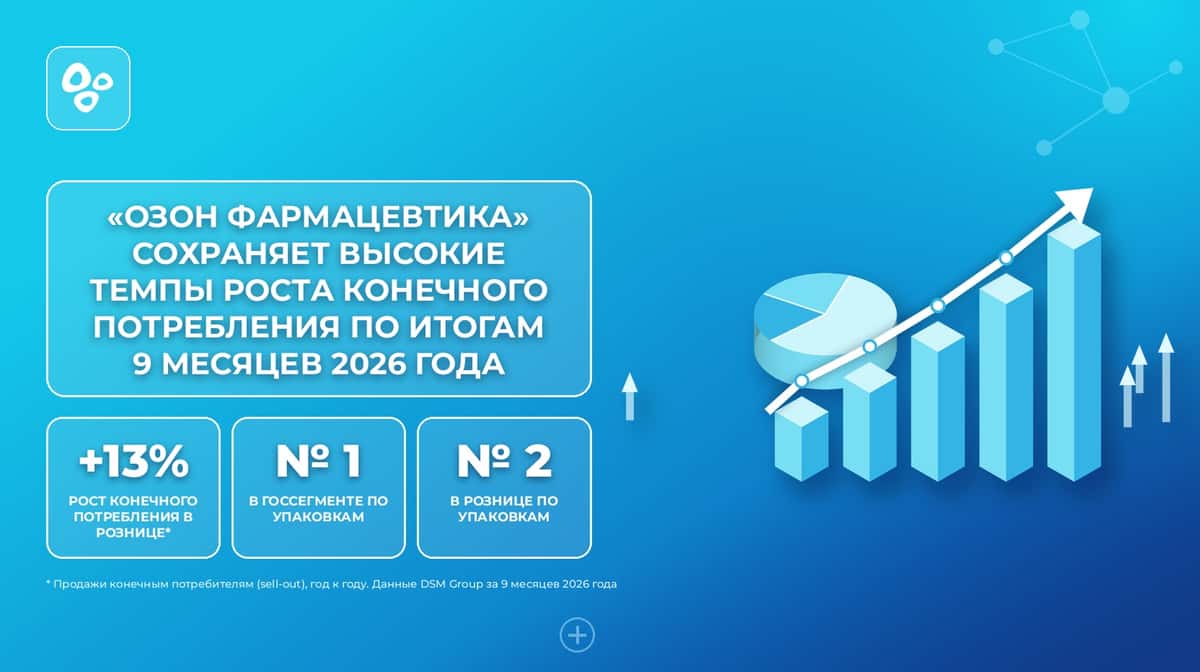
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления
По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.
📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.
Позиции компании по итогам 9 месяцев:
🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);
🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);
🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).
Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.
Главные тренды рынка:
🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.
🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.
🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.
🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.
🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.
По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.
Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.
Продажи конечным потребителям (sell-out) приведены по данным DSM Group.
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс
Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.
Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.
В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.
• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.
Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.
Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.
• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.
Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.
• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».
Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.
Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.
Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.
Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.
Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.
Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
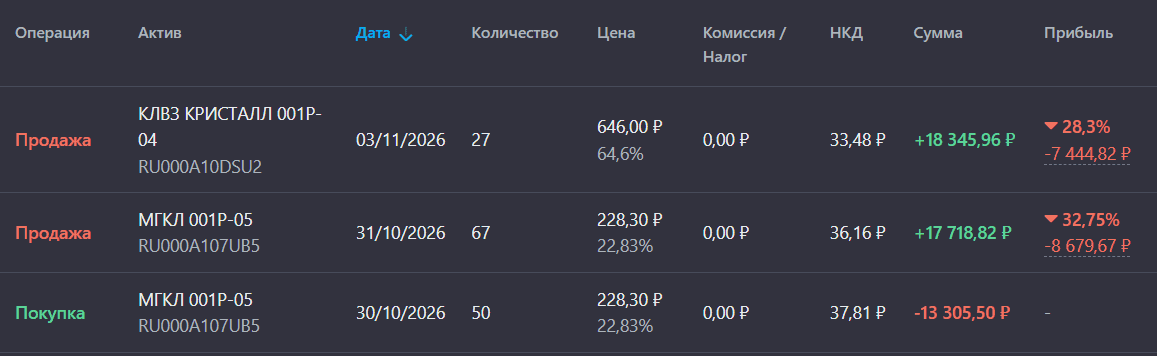
МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ФСК-Россети. Отчет за 1 пол 2026 по МСФО
Тикер: #FEES
Текущая цена: 0.0648
Капитализация: 149 млрд
Сектор: Электросети
Сайт: https://rosseti.ru/company/
Мультипликаторы (LTM):
▫️ P/E - 0.58
▫️ P/BV - 0.07
▫️ P/S - 0.08
▫️ ROE - 11.8%
▫️ ND/EBITDA - 0.65
▫️ EV/EBITDA - 0.85
Что нравится:
▫️ рост выручки на 17.4% г/г (836 → 981.5 млрд);
▫️ FCF увеличился в 2 раза г/г (11.1 → 22.2 млрд);
▫️ чистый долг снизился на 5.3% п/п (518.1 → 490.6 млрд). ND/EBITDA улучшился с 0.7 до 0.65;
▫️ нетто фин расход уменьшился на 70.5% п/п (12 → 3.6 млрд);
▫️ чистая прибыль выросла на 45.1% г/г (121.3 → 176 млрд);
Что не нравится:
▫️
Дивиденды:
Предусматривается выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.
Но дивиденды не выплачиваются с 2021 года, и до 2028 года включительно они не ожидаются из-за крупной инвестиционной программы.
Мой итог:
Протяженность линий электропередачи за полугодие выросла с 2.6 до 2.64 млн км, количество подстанций - с 611.7 до 627.3 тыс. шт.
Отпуск электроэнергии за год снизился на 0.6% г/г (421.8 → 419.3 млрд кВт*ч), а технологическое присоединение упало на 12.3% г/г (162 → 142 ГВт). Такая динамика связана со снижением потребления электрической энергии потребителями в сочетании с температурными факторами.
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +19.7% (739 → 884.7);
▫️ услуги по технологическому присоединению +20.1% (33.8 → 40.7);
▫️ продажа электроэнергии -17.1% (42.4 → 35.1);
▫️ прочее +1.8% (18.6 → 19).
Можно отметить, что выручка от продажи электроэнергии снижается каждое полугодие г/г с начала 2022 года.
Чистая прибыль выросла значительно лучше выручки. Причины - улучшение операционной рентабельности с 21.5 до 24.9%, снижение нетто фин расхода (9.4 → 3.6 млрд) и меньшая эф. ставка налога на прибыль (26.9% vs 28.8% в 1 пол 2025).
FCF удвоился на фоне лучшей динамики OCF (+22.5% г/г, 246 → 301.3 млрд) в сравнении с кап. затратами (+18.8% г/г, 234.9 → 279.2 млрд). Ожидается, что ее финансирование инвест. программы в 2026 году дойдет до 900 млрд. Значит можно ожидать роста и капитальных затрат.
Долговая нагрузка постепенно снижает, что безусловно приятно. За полугодие уменьшили чистый долг, а EBITDA выросла.
По мультипликаторам ФСК-Россети стоит очень дешево. Более того, с учетом роста тарифов на передачу электроэнергии и ожидаемого снижения убытков от обесценения активов можно ожидать улучшения финансовых результатов в текущем году.
Причин у такой дешевизны две и обе связаны с инвестиционной программой. Во-первых, большие капитальные затраты сильно ограничивают FCF (3 из последних 4 лет он отрицательный, а в 2023 был равен скромным 2.8 млрд). Во-вторых, в связи с инвестиционной программой компания не будет выплачивать дивиденды на прибыли до 2026 год включительно. Недавно зам. министра энергетики РФ Евгений Грабчак дал комментарий по вопросу возможного продления моратория: "Это решение нужно нам принять в 2028 году, получается. Год у нас еще есть. Поэтому за 2027 год будут дивиденды выплачиваться в 2028. Минфин традиционно бюджет балансирует с учетом поступления дивидендов. Ну, а дальше будет решаться в зависимости от финсостояния". Ранее он сообщал о том, что Минэнерго РФ считает необходимым продлить действие моратория на выплату дивидендов группой Россети после 2026 года для вложения этих средств в инвестиции.
С прошлого обзора ничего не изменилось. ФСК-Россети выглядит интересной долгосрочной идеей. Оценка дешевая даже с учетом отсутствия дивидендов, но надо будет ждать. Более того, как указано выше, компания планирует выплатить дивиденды с прибыли за 2027 год. Для примера, дивидендная доходность за 2025 год при выплате в 50% от чистой прибыли составила бы 68.8%.
Акций нет в портфеле, но все больше смотрю в сторону покупки на долгосрок.
Прогнозная справедливая стоимость - 0.41 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ИКС 5. Отчет за 3 кв 2026 по МСФО
Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6
Что нравится:
▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).
Что не нравится:
▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).
Дивиденды:
Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.
По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).
Мой итог:
Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.
Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).
Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.
Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).
Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).
Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).
FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.
На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).
Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).
Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).
Акции компании держу в портфеле с долей 6.14% (лимит - 6%).
Прогнозная справедливая стоимость - 2620 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Яндекс. Отчет за 3 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21
Что нравится:
▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);
Что не нравится:
▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).
Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).
Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.
Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).
По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).
FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).
Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".
Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.
Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.
Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.
Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.
Прогнозная справедливая стоимость - 3580 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
СПБ Биржа публикует итоги торгов за октябрь
Совокупный объём торгов* неоактивами** и ценными бумагами в режиме основных торгов на СПБ Бирже в октябре 2026 года составил 970,39 млрд рублей, что на 3,7% больше, чем в сентябре (935,35 млрд рублей).
Неоактивы
Стоимостной объём сделок*** с неоактивами в октябре составил 800,72 млрд рублей, что на 6,1% больше, чем в сентябре (754,95 млрд рублей).
Среднедневной объём торгов составил 25,83 млрд рублей (25,17 млрд рублей в сентябре).
В топ-15 по объёму торгов вошли неоактивы на биткоин, эфириум, Circle, AMD, солану, Sandisk, Nebius, Moderna, Strategy, риппл, Bloom Energy, Coherent, Lumentum, Tesla и трон.
В октябре участники торгов и их клиенты заключили в режиме основных торгов 5,18 млн сделок, что на 12,8% меньше, чем в сентябре (5,94 млн сделок).
Всего на СПБ Бирже инвесторам доступны 75 неоактивов на акции глобальных компаний и криптовалюты.
Ценные бумаги
Стоимостной объём сделок с ценными бумагами в октябре составил 169,67 млрд рублей. Это на 5,9% меньше, чем в сентябре 2026 года (180,39 млрд рублей), и на 0,4% ниже показателя октября 2025 года (170,31 млрд рублей).
Среднедневной объём торгов в октябре составил 5,47 млрд рублей (6,01 млрд рублей в сентябре).
Количество активных счетов инвесторов в октябре составило 1,54 млн, что на 2,9% больше, чем в сентябре (1,50 млн счетов).
В октябре участники торгов и их клиенты заключили 27,45 млн сделок с ценными бумагами, что на 10,2% больше по сравнению с сентябрём (24,91 млн сделок).
Инвесторам на СПБ Биржи доступны 247 ценных бумаг.
Основные события периода
• СПБ Биржа приняла участие в исследовании «Как избежать падения стоимости после IPO».
• Дневной объём торгов неоактивами впервые приблизился к 60 млрд рублей. Лидерами по объёму торгов стали неоактивы на биткоин, эфириум и солану.
• Срочному рынку СПБ Биржи 7 октября исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов.
• СПБ Биржа добавила на торги 20 неоактивов на ценные бумаги глобальных компаний.
Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности.
** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующего календарного дня.