Поиск
На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.
Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).
Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.
Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.
Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля
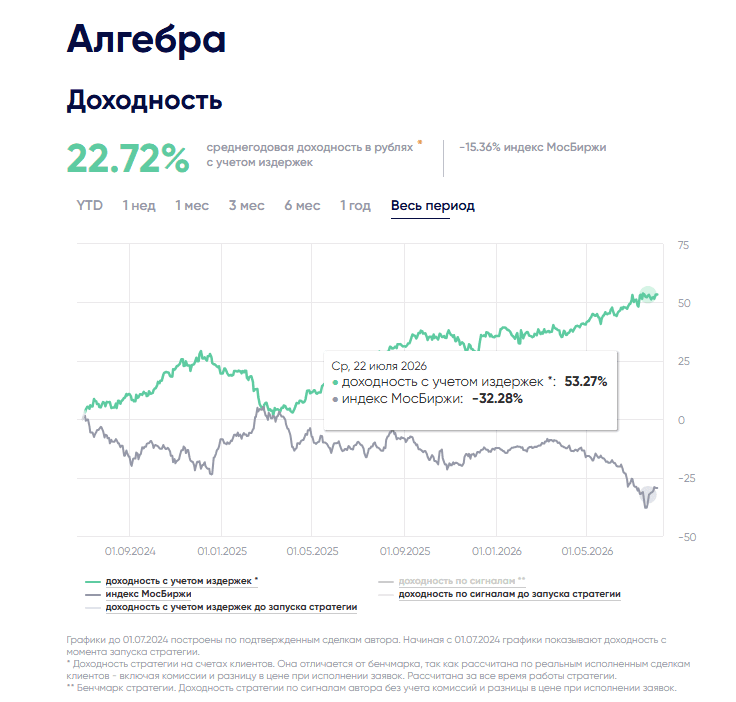
По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.
С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.
Что изменилось в портфеле в июле
В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.
Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.
Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.
Почему свободный капитал не простаивает
Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.
Фактически один и тот же капитал выполняет две функции:
- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.
При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.
За счет чего «Алгебра» стремится опережать рынок
Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:
- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.
Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.
Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.
Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет
Новатэк. Отчет за 1 пол 2026 МСФО
Тикер: #NVTK
Текущая цена: 1005
Капитализация: 3.05 трлн
Сектор: Нефтегаз
Сайт: https://www.novatek.ru/ru/investors/
Мультипликаторы (LTM):
P/E - 16.98
P/BV - 1.04
P/S - 2.07
ROE - 6.2%
ND/EBITDA - отриц. ND
EV/EBITDA - 3.68
Акт/Обяз - 4.68
Что нравится:
✔️выручка выросла на 30.4% п/п (641.3 → 836.3 млрд);
✔️чистая денежная позиция выросла на 10.8% п/п (39.3 → 43.5 млрд);
✔️чистая прибыль +221 млрд против убытка -41.3 млрд в 2 пол 2025;
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 49.7% п/п (255.2 → 128.3 млрд).
Дивиденды:
Выплата дивиденда дважды год на общую сумму не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
По данным сайта Доход дивиденд за 1 полугодие 2026 прогнозируется в размере 40.51 руб. на акцию (ДД 3.98% от текущей цены).
Мой итог:
Общая добыча за полгода выросла (п/п):
- углеводороды +2.9% (336.3 → 346.2 млн бнэ),
в том числе:
- природный газ +3.9% (42.04 → 43.68 млрд куб м);
- жидкие углеводороды -0.7% (7.19 → 7.14 млн т).
В сравнении с прошлым годом также отмечен рост (углеводороды +2.8% г/г). Реализация также увеличилась (п/п):
- природный газ, включая СПГ +6.1% п/п (37.12 → 39.4 млрд куб м);
- жидкие углеводороды +2.3% п/п (8.7 → 8.9 млн т).
Выручка сильно выросла, но в основном это эффект низкой базы прошлого полугодия. Но также выручка увеличилась по сравнению с прошлым годом (+4% г/г, 804.3 → 836.3 млрд), хотя и заметно скромнее.
За 1 полугодие получена прибыль против убытка в 2 полугодии 2025. Основной причиной такого разрыва является наличие в прошлом периоде нетто прочих расходов на 135.7 млрд (в отчетном полугодии нетто доход в 96.8 млрд), но также стоит отметить улучшение операционной рентабельности с 19.6 до 20.4%. Нормализованная прибыль без учета курсовых разниц составила 216.5 млрд, что также лучше прошлого периода с убытком в -30.5 млрд. В сравнении с прошлым годом чистая нормализованная прибыль уменьшилась на 8.7% г/г (237.1 → 216.5 млрд), но это связано с ростом эф. процентной ставки налога на прибыль (17.4% vs 8.7% во 1 пол 2025).
FCF после сильного прошлого полугодия заметно просел на фоне уменьшения OCF (-44% п/п, 307.6 → 172.2 млрд) и роста кап. затрат (+24.3% п/п, 73.8 → 91.7 млрд).
Чистая денежная позиция, образовавшаяся в прошлом полугодии, продолжила прирастать, что, конечно, плюс для Новатэка, позволяющий получить дополнительный процентный доход.
С точки зрения геополитики ситуация для компания не изменилась за полгода и все проблемы и сложности остались на месте:
- запуск третьей очереди проекта "Арктик СПГ-2" перенесен на 2028 год;
- танкеров ледового класса, способных круглый год перемещаться по замершим районам, всего 3 из изначально запланированных 21 (в июне прошел ходовые испытания «Константин Посьет», но он пока не начал работать на линии);
- многие суда "теневого флота" находятся в санкционных списках ЕС;
- ЕС планирует прекратить импорт российского СПГ с начала 2027 года.
При этом конфликт на Ближнем Востоке играет Новатэку на руку. Поставки СПГ из Катара минимизированы на неопределенный срок. QatarEnergy готовится продлить действие форс-мажора на поставки СПГ до середины октября. Цены на газ в среднем с начала года выросли более чем в 2 раза. На этом фоне ЕС не включили в новый пакет санкций запрет на доставку российского СПГ европейскими танкерами в третьи страны. Также ЕС может разрешить греческой судоходной компании Dynagas продолжить перевозить российский СПГ еще 12 месяцев.
По примерным расчетам, если конфликт на БВ не разрешится быстро, и сохранится рентабельность на уровне отчетного полугодия, то Новатэк сможет заработать чуть выше 500 млрд, что дает P/E 2026 = 6.1. Дивиденд по итогам года может составить около 80.9 руб (ДД 8.05% от текущей цены). Дешевизны в акциях до сих пор нет, даже с учетом коррекции и ситуации вокруг Ормуза.
Акций нет в моем портфеле и покупку пока не планирую. Прогнозная справедливая стоимость - 1073 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.
Разобрали:
Золото (XAUUSD) • Нефть Brent • Bitcoin • Кофе • Природный газ • Платина • USD/CAD
Что использовали:
✅ Паттерны Гартли для точных зон разворота
✅ Волны Эллиота — структура рынка и фазы
✅ Японские свечи — подтверждение силы движения
✅ Нейробот + советника Oracle Trading в режиме реального времени (полный сигнал с SL/TP за 1–2 минуты)
В конце видео — честный разбор, почему нейробот + алготрейдинг реально дают преимущество в 2026 году: экономия времени, снижение эмоций, мульти-индикаторный confluence и возможность работать с большим количеством активов одновременно.
Это видео будет полезно и новичкам, и опытным трейдерам — показываю процесс «от и до».
Смотри полную версию на RuTube / Vk Video / YouTube
Хочешь такой же быстрый и точный анализ любого актива у себя в Telegram?
Демо нейробота Oracle Trading на 10 запросов — бесплатно:
https://t.me/TraidingAI88_bot
Какой актив хочешь разобрать следующим? Пиши в комментариях — сделаем приоритетно 🔥
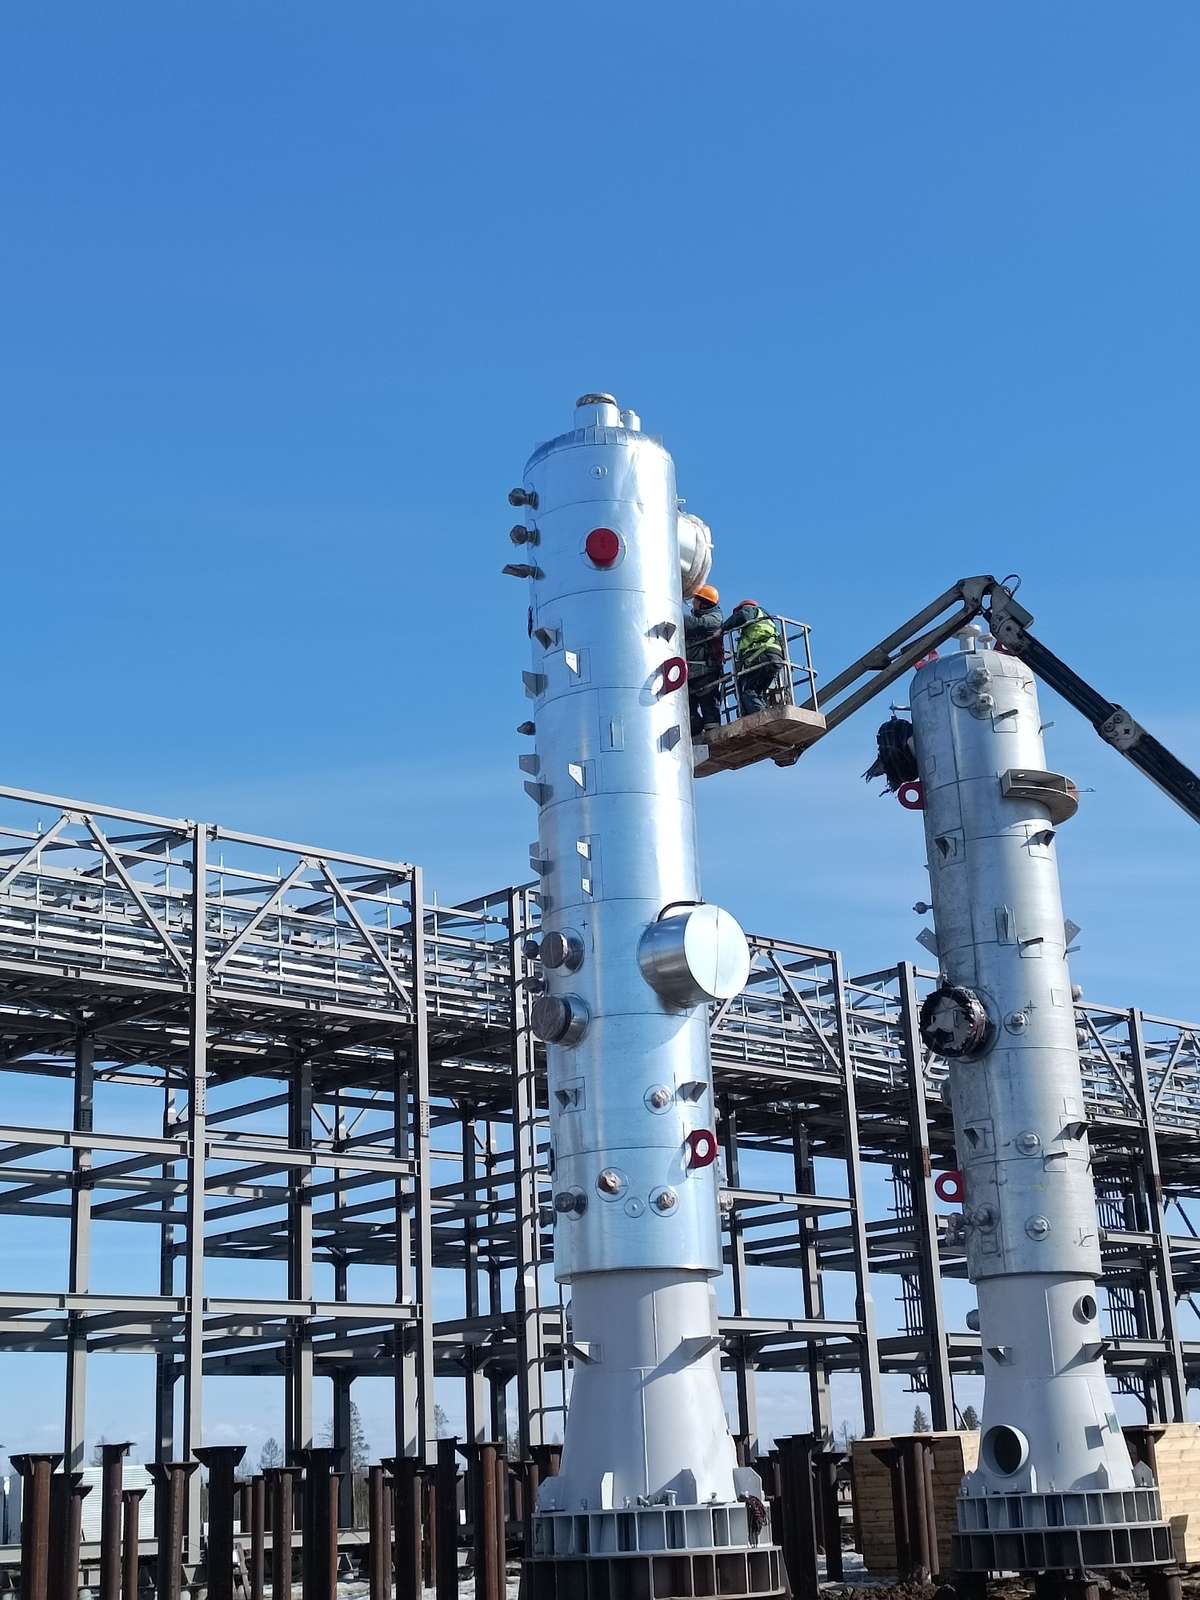
Монтажные работы установок низкотемпературной сепарации (НТС)
Компания «РНГ-Инжиниринг» (входит в ПАО«ЕЭТ», группу компаний «ОМЗ Перспективные технологии») ведет активное обустройство крупной установки комплексной подготовки газа (УКПГ) в Республике Саха (Якутия). В рамках проекта специалисты предприятия разработали, изготовилии поставили оборудование различного назначения, которые обеспечивают полный цикл подготовки сырья.
На представленных фотографиях — этап монтажа трех линий НТС. Каждая линия состоит из первичного сепаратора, сепаратора второй ступени, низкотемпературного сепаратора, теплообменного аппарата, оборудования КИПиА и комплекта запорной арматуры, кабельной продукциии расходных материалов.
Производительностьодной линии составляет :
Qгаза = до 2,4 млн.нм³/сут
Pвх= 7,9 Мпа изб.
Pвых.=4,75 Мпа изб.
Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции
В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет
Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием
Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ
Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора
Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.
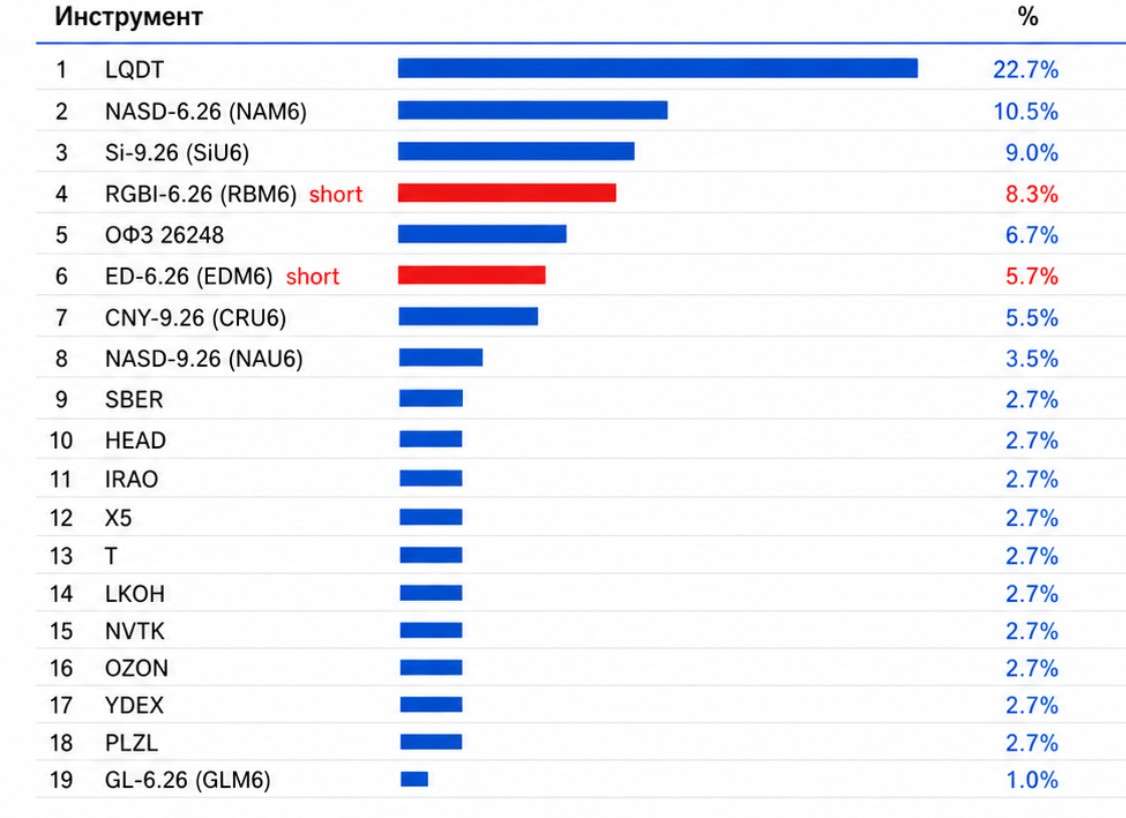
В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.
Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.
Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.
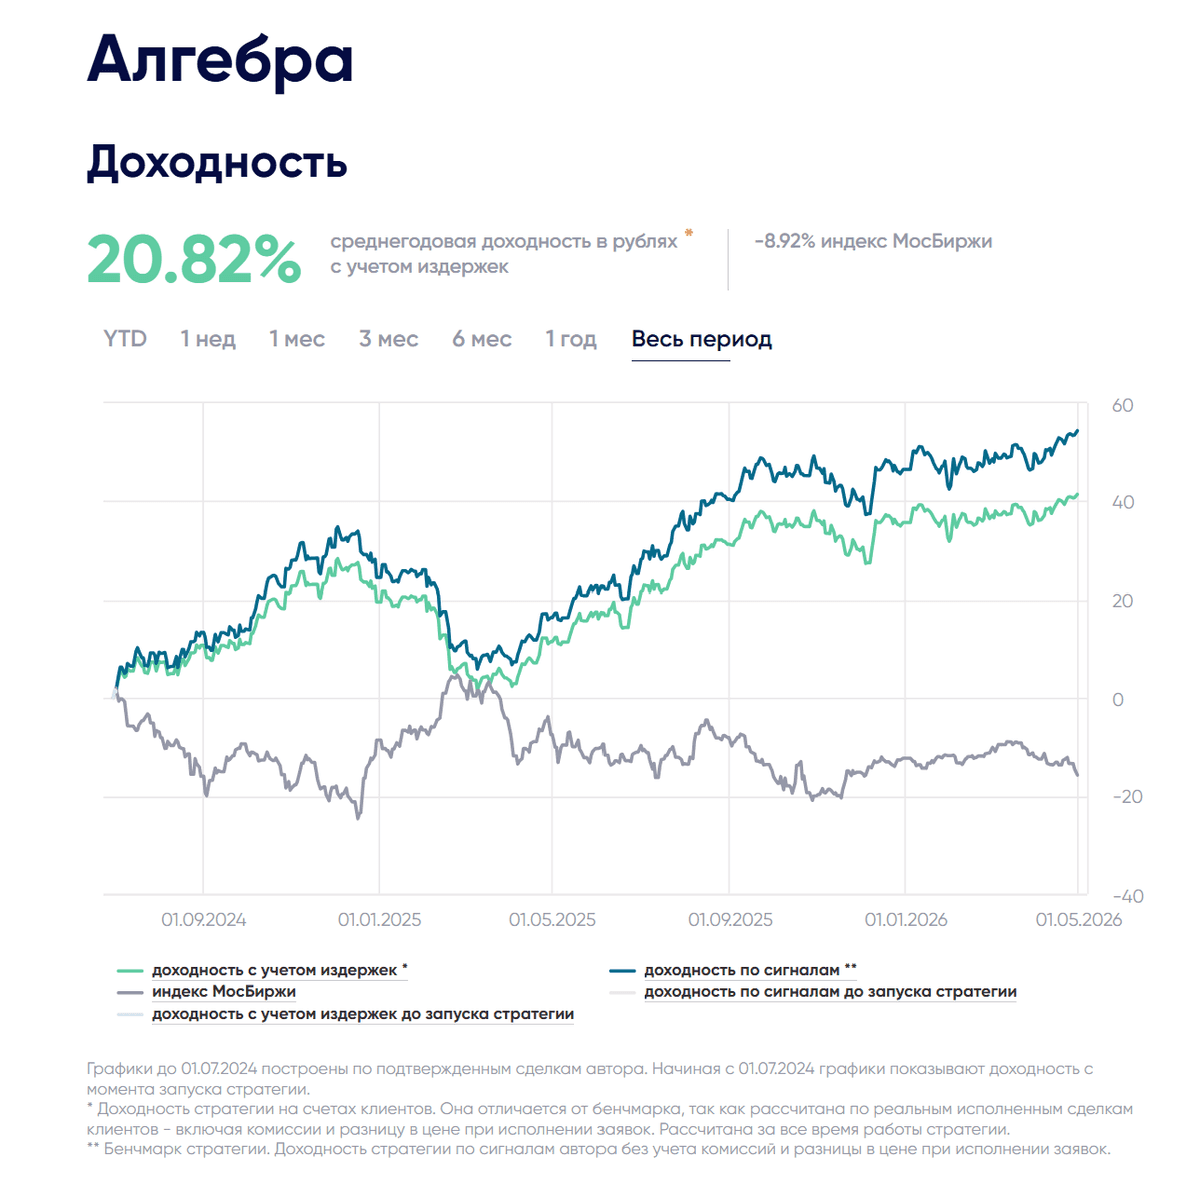
С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%
Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%
С начала 2026 года стратегия продемонстрировала доходность 4,17%. Чистая накопленная доходность с момента запуска достигла 41,40% при среднегодовом темпе роста 21%. По итогам текущего года целевой ориентир доходности установлен на уровне 32%.
Доступ к информации по стратегии Алгебра БКС Финтаргет
Драйверы роста и состав портфеля
Главными источниками прогнозируемой прибыли в портфеле выступают валютные фьючерсы и рост стоимости фьючерсов на индекс Насдак. В валютной секции сохраняется позиция по паре доллар-рубль. Стратегия системно удерживает длинные позиции в пределах 50% во фьючерсах на Насдак и в течение мая планируется восстановление длинных позиций после апрельской корректировки.
Также прогнозируется открытие короткой позиции по фьючерсам на природный газ.
Механизм управления рисками
В основе торговых решений лежит модель целевой волатильности. Объем позиций гибко меняется в зависимости от рыночной ситуации. При росте волатильности базового актива позиции сокращаются, а при снижении волатильности увеличиваются до лимита. Подобный механизм позволяет эффективно защищать капитал в периоды турбулентности и наращивать доходность в спокойные фазы рынка.
📢 Представляем новый выпуск бюллетеня по энергетике за март!
🛢 Нефть — «Ормузский шторм» и ценовое ралли.
Геополитический страх окончательно победил фундаментальное спокойствие. Эскалация вокруг Ирана и фактическая блокировка Ормузского пролива толкнули котировки Brent к отметке выше $110 за баррель. На этом фоне дисконт Urals продолжает стремительно сокращаться, обеспечивая бюджету РФ неожиданную поддержку в условиях глобальной неопределенности.
💨 Природный газ — катарский вакуум и энергетический шок.
Март стал месяцем «идеального шторма»: атаки на инфраструктуру Катара вывели из строя 17% мировых экспортных мощностей СПГ. Цены в Европе взлетели на 50%+, заставив аналитиков пересматривать прогнозы. При пустеющих ПХГ и заблокированных путях из Персидского залива летняя кампания по закачке газа обещает стать самой дорогой в истории.
🪨 Уголь — ренессанс на фоне логистического паралича.
Мировой рынок угля переживает внезапное возрождение: из-за сверхдорогого газа Япония и страны ЕС экстренно возвращаются к угольной генерации, толкнув мартовские цены вверх на 20%. Однако российский экспорт зажат в тиски – в Кузбассе зафиксирован острый дефицит вагонов, а совокупный убыток отрасли в 2026 году рискует достичь 576 млрд руб.
✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.
📌 Раздел по рынку нефти на Cbonds – здесь.
Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых
Пока индекс МосБиржи ищет направление, стратегия автоследования Алгебра на платформе БКС Финтаргет демонстрирует высокую эффективность управления капиталом. Разбираем цифры, факты и почему цель 33% доходности к концу 2026 года — это не просто оптимизм, а расчет.
🔥 Главное в цифрах на 27 марта 2026 г.:
Текущая чистая среднегодовая доходность: 19,09% (с учетом всех издержек).
Бета к индексу МосБиржи: = 0. Это значит, что стратегии «все равно» на падения или взлеты российского рынка. Идеальный инструмент для диверсификации.
Коэффициент Шарпа: > 1. Эффективность выше средней: на каждый процент риска автор забирает максимум прибыли.
Волатильность: 17% (при среднем риске).
🧐 Почему последние 6 месяцев видим «флет» в динамике портфеля?
Коррекция в техсекторе США временно ограничила потенциал роста. Снижение операций с фьючерсами на природный газ также временная мера, обусловленная рыночным циклом. Важно понимать, что флет — это период накопления силы. Стратегия не «сливает» на падающем рынке, а удерживает позиции, готовясь к новому этапу роста.
🎯 Математика прогноза: Из чего соберутся +33% роста в 2026 году?
На текущий момент накопленная доходность составляет 36%. К 31 декабря 2026 года, портфель планирует прибавить 33% от текущих уровней. Структура прогнозых доходностей стратегии в разрезе инструментов:
Девальвация рубля* (+10%): ожидается обесценение рубля на 20% до конца года. При весе в портфеле 50% — это дает чистый вклад в 10% доходности.
Фонд ликвидности LQDT (+10,4%): Защитный актив стратегии для размещенгия капиала выше ГО. При весе 80% и ожидаемой доходности денежного рынка 13%, извлекаем стабильную базу в 10,4% прибыли практически без рыночного риска.
Индекс Nasdaq* (+8,5%): Ожидается восстановление техсектора США до конца года. Ожидаемый рост на 17% индекса Насдак до конца года при весе в 50% принесет стратегии еще 8,5%.
Природный газ* (+4%): Традиционная ставка на волатильность природного газа во втором полугодии. Пронозируемая доходность по операцям 20% при весе 20% добавит оценочно 4% к дохоности.
*Доходность в разрезе инструментов указана с учетом стоимости переноса фьючерсов в базовом активе. Прогноз основан на оценке автора.
Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)
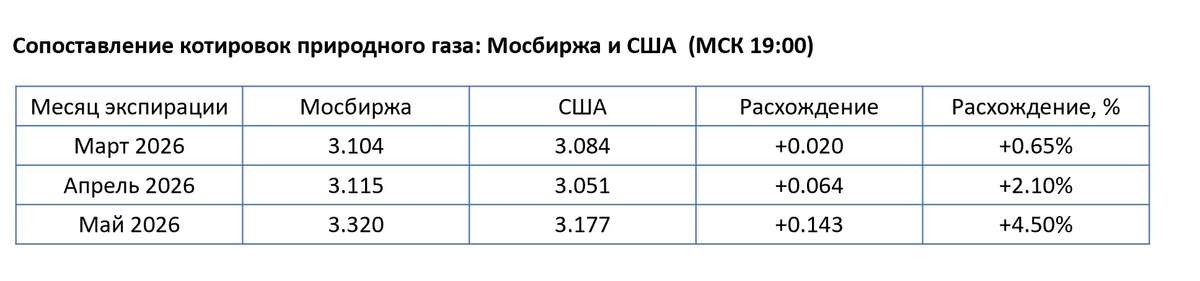
На рынке природного газа возникло заметное расхождение между котировками Мосбиржи и США. По фьючерсу с экспирацией в марте 2026 премия Мосбиржи составляет около 0,65%, в апреле — уже 2,1%, по маю — 4,5%.
Основная причина в том, что это рынки разной природы. В США фьючерс на газ тесно связан с физическим базисом: с добычей, транспортировкой, хранением, спросом со стороны энергетики и СПГ-экспорта. Это рынок, где цена постоянно сверяется с реальным балансом спроса и предложения. Там фьючерс — прежде всего инструмент хеджирования и отражения фундаментальной стоимости газа.
На Мосбирже контракт на природный газ носит в значительно большей степени спекулятивный и финансовый характер. Он гораздо слабее связан с физическим рынком и не встроен в такую же глубокую систему хеджирования производителей и потребителей. Поэтому цена здесь отражает не только стоимость самого газа, но и локальное позиционирование участников.
Дополнительная причина — разная ликвидность. Американский рынок намного глубже: больше участников, выше обороты, уже спреды, сильнее арбитраж. На Мосбирже ликвидность слабее, и даже относительно небольшие заявки могут сильнее двигать цену. В результате в котировке появляется премия, связанная с особенностями самой площадки.
Именно поэтому российская цена природного газа выше американской. Это эффект более тонкого и менее фундаментального рынка. А рост расхождения от марта к маю показывает, что в дальних контрактах влияние спекулятивного и локального фактора становится еще сильнее.
При торговле фьючерсами на природный газ на Московской бирже критически важно учитывать ценовой разрыв, так как котировки на ММВБ экспирируются на основе данных закрытия американской биржи NYMEX.
Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности
По итогам февраля 2026 года стратегия автоследования «Алгебра» прибавила 3,73%. Накопленная доходность с момента старта составляет 36,4% (чистый результат уже после удержания комиссии за автоследование).
Стратегия доступна на платформе БКС Финтаргет
Структура портфеля: Nasdaq занят весь лимит, природный газ накапливаются короткие позиции.
В портфеле сохраняется основная идея стратегии — участие в росте технологического сектора через длинные позиции во фьючерсах на индекс Nasdaq. Доля фьючерсов на индекс Насдак в течение февраля удерживалась на уровне до 50% капитала.
Короткие позиции по природному газу в феврале оставались умеренными и составляет менее 5% капитала, то есть не являлись источником значимого риска для портфеля. При этом с начала года операции с фьючерсами на природный газ показывают положительную динамику: оценочная доходность по торговым операциям с фьючерсами на природный газ (с учётом доли капитала, фактически выделенной на этот сегмент) составляет 18% годовых.
Опережение индекса Мосбиржи по полной доходности
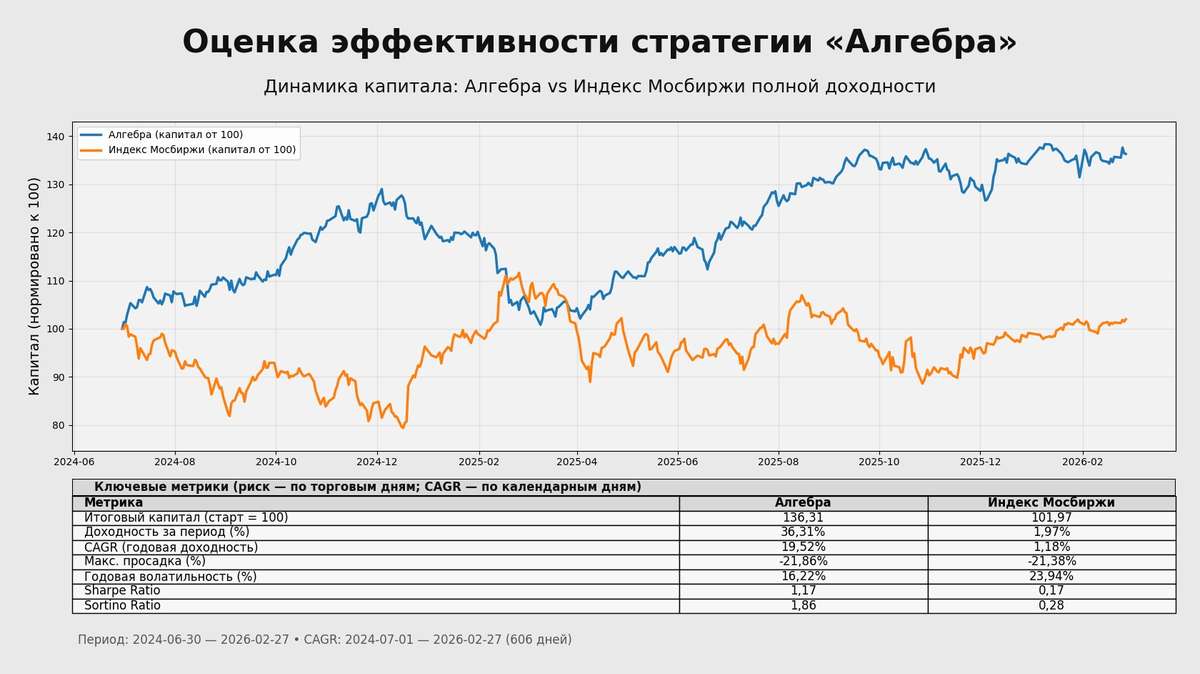
По совокупности результатов стратегия уверенно опережает индекс полной доходности Мосбиржи. Важно, что опережение достигается не за счёт роста риска, а за счёт более эффективной структуры портфеля и дисциплины управления позициями. Накопленная доходность стратегии Алгебра +36.4%. Для сравнения: за тот же период индекс Мосбиржи полной доходности (брутто) прибавил +2,0%
Риск и волатильность: «Алгебра» стабильнее индекса
Реализованная годовая волатильность (по дневным доходностям, торговые дни) составила
— по Алгебра»: 16,2%
— по Индекс Мосбиржи полной доходности: 23,9%
То есть волатильность стратегии примерно на 32% ниже, а индекс в среднем «штормит» примерно в 1,5 раза сильнее, чем индекс поной доходности ММВБ. Это напрямую влияет на комфорт удержания позиции для инвесторов копирующих стратегию: когда траектория капитала стабильнее, проще следовать стратегии без эмоциональных решений.
Отдельно стоит отметить динамику портфеля стратегии. По факту Алгебра движется существенно ровнее, чем индекс полной доходности Мосбиржи: амплитуда колебаний портфеля ниже, а профиль доходности более устойчивый (см презентацию с метриками)
Взгляд на март: без сокращения Nasdaq, внимание к природному газу
Несмотря на ухудшение геополитического фона, портфель входит в март без сокращения длинных позиций по Nasdaq. Одновременно текущая конъюнктура может сформировать более интересные уровни для расширения коротких позиций по природному газу: премия в котировках, возникшая на фоне геополитического обострения, потенциально улучшает параметры входа.
В течение последних четырёх месяцев стратегия держится вблизи исторических максимумов. Около 50% капитала по-прежнему распределено во фьючерсах на доллар США, сохраняя валютную составляющую портфеля и снижая зависимость результата от рублёвой динамики. С учётом текущей структуры и ожидаемой доходности ключевых компонентов портфеля прогноз по доходности стратегии на 2026 год оценивается на уровне 37%.
Новатэк. Отчет за 2 пол 2025 МСФО
Тикер: #NVTK
Текущая цена: 1161
Капитализация: 3.53 трлн
Сектор: Нефтегаз
Сайт: https://www.novatek.ru/ru/investors/
Мультипликаторы (LTM):
P\E - 19.3
P\BV - 1.24
P\S - 2.44
ROE - 6.5%
ND\EBITDA - отрицательный ND
EV\EBITDA - 4.06
Акт.\Обяз. - 4.81
Что нравится:
✔️ FCF вырос в 2.1 раза п/п (119.3 → 255.2 млрд);
✔️ чистая денежная позиция +39.3 млрд против чистого долга -234.3 млрд на конец 1 пол 2025;
✔️ отлично соотношение активов и обязательств, которое улучшилось за полгода с 4.6 до 4.81;
Что не нравится:
✔️ выручка снизилась на 12.3% п/п (804.3 → 641.3 млрд);
✔️ убыток -41.3 млрд против чистой прибыли 227.3 млрд в 1 пол 2025.
Дивиденды:
Согласно дивидендной политике компания выплачивает дивиденды дважды год на общую сумму не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
В соответствии с данными сайта Доход
следующий дивиденд прогнозируется в размере 35.49 руб. на акцию (ДД 3.06% от текущей цены).
Мой итог:
Добыча за ближайшие полугодия +- сопоставимые (п/п):
- углеводороды -0.1% (336.7 → 336.3 млн бнэ);
- природный газ -1.2% (42.53 → 42.04 млрд куб м);
- жидкие углеводороды +3.9% (6.92 → 7.19 млн т).
Но если сравнить результаты за год, то здесь рост по всем составляющим (г/г):
- углеводороды +0.9% (667 → 673 млн бнэ);
- природный газ +0.6% (84.08 → 84.57 млрд куб м);
- жидкие углеводороды +2.3% (13.79 → 14.11 млн т).
Здесь можно отметить, что добыча идет по нарастающей как минимум с 2022 года.
А вот по реализации, в основном, потери:
- природный газ, включая СПГ -6% п/п (39.48 → 37.12 млрд куб м) и -1.5% г/г (77.6 → 76.6 млрд куб м);
- жидкие углеводороды -5.4% п/п (9.2 → 8.7 млн т) и +9.1% г/г (16.4 → 17.9 млн т).
Выручка снизилась как за полугодие, так и г/г (-6.5%, 1.55 → 1.45 трлн) на фоне уменьшения продажа газа и снижения цен на нефть. За 2 полугодие получен убыток, но на такой результат сильное влияние оказали нетто прочие расходы в размере 135.7 млрд и неденежные разовые статьи на 301 млрд (возможно, они "размазаны" по всему году, но в полугодовом отчете ничего не было сказано про эти статьи). За год прибыль снизилась на 34.2% г/г (345.4 → 227.3 млрд), а операционная рентабельность - с 21 до 19.4%. Хотя если сравнить прибыль, относящуюся к акционерам без эффекта разовых статей и курсовых разниц, то получается, что падение не настолько существенно (-8.3%, 553.4 → 507.5 млрд).
FCF сильно увеличился за счет роста OCF (+57.2%, 195.7 → 307.6 млрд) и уменьшения кап. затрат (-31.4%, 76.4 → 52.4 млрд). За года FCF вырос в 2.3 раза г/г (119.3 → 255.2 млрд). Также можно отметить появление чистой денежной позиции, что должно поддержать финансовые результаты через нетто фин доход.
В общем, при текущих условиях Новатэк справляется вполне неплохо, но компании сильно мешают внешние обстоятельств. Загибаем пальцы:
- европейский рынок СПГ все больше "отжимает" под себя США;
- запуск третьей очереди проекта "Арктик СПГ-2" перенесен на 2028 год;
- танкеров ледового класса, способных круглый год перемещаться по замершим районам, всего 2 из изначально запланированных 21;
- ЕС постоянно пополняет санкционный список судами "теневого флота" (в последнем пакете добавлено 117 судов);
- ЕС планирует прекратить импорт российского СПГ к концу 2026 года.
Хотя можно отметить и несколько положительных моментов:
- в 2026 планируется получить еще 2 танкера ледового класса;
- скорее всего, в 2026 Европе потребуются рекордные поставки СПГ для пополнения запасов;
- у компании есть еще несколько долгосрочных проектов (например, «Мурманский СПГ» мощностью 13.6 млн т с плановой датой запуск в 2032 году).
При всех текущих сложностях оценку компании нельзя назвать дешевой. P\E скор. 2025 = 7.1. С учетом всего будущего негатива хочется видеть более "честную" цену акций, но рынок смотрит слишком оптимистично на Новатэк, считая его одним из бенефициаров возможного перемирия.
Акций нет в моем портфеле и покупку пока не планирую. Расчетная справедливая цена - 1090 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу