Рынок природного газа в США в октябре 2025: контанго и прогноз доходности стратегии АлгебрА
Ситуация на рынке природного газа в США остаётся стабильной. Рынок сохраняет профицитное состояние: добыча превышает внутренний спрос, а объёмы в хранилищах приближаются к историческим максимумам. По данным EIA, уровень запасов превышает пятилетнюю норму более чем на 6%.
В этом материале мы рассмотрим ключевые идеи по торговле фьючерсами на природный газ для стратегии Алгебра. Оценим состояние фьючерсной кривой и влияние СПГ поставок США на расширение контанго. Спред торговля между базисами поставок Хенри Хаб и TTF становится новой и главной парадигмой в сегменте высоко маржинальной торговли энергетическими активами.
1. Подготовка к 2026 году для стратегии Алгебра и прогноз по контанго
По стратегии Алгебра начинвю подготовку к 2026 году и оцениваю рынок как склонный к сохранению аномального контанго. Вероятно, это уже не временное искажение, а новая нормальность, отражающая структурные изменения в энергетике США.
Главная причина — рост доли экспорта СПГ, который существенно изменил баланс между внутренним предложением и внешним спросом в США
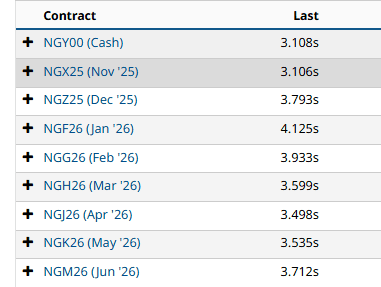
Фьючерсная кривая Henry Hub по состоянию на октябрь 2025 года остаётся глубоко наклонённой вверх: контракты зимнего сезона 2025/26 года торгуются на $0,45–0,55 выше текущих спотовых цен. Это означает, что трейдеры и производители продолжают использовать возможность для финансируемого хранения газа, продавая дальние фьючерсы и удерживая физические запасы в ожидании зимнего спроса.
2. Почему контанго стало устойчивым и прогнозы доходности по стратегии Алгебра
Аномальное контанго на рынке природного газа в США — отражение новой энергетической структуры, где хранение и экспорт играют ключевую роль. На расширение и глубину контанго влияет совокупность следующих факторов:
-Высокая стоимость хранения. Природный газ это энергоёмкий товар, требующий поддержания давления, страховки, учёта потерь и финансирования запасов. Совокупные издержки хранения оцениваются в 8–12% годовых, что естественным образом создаёт премию за срок (time premium) между спотовыми и фьючерсными контрактами.
-Структурный рост экспорта СПГ. США стали крупнейшим мировым экспортёром СПГ, ежедневно поставляя более 12 млрд куб. футов газа. Этот фактор создаёт лаг между избыточным внутренним предложением и будущим внешним спросом, усиливая контанго.
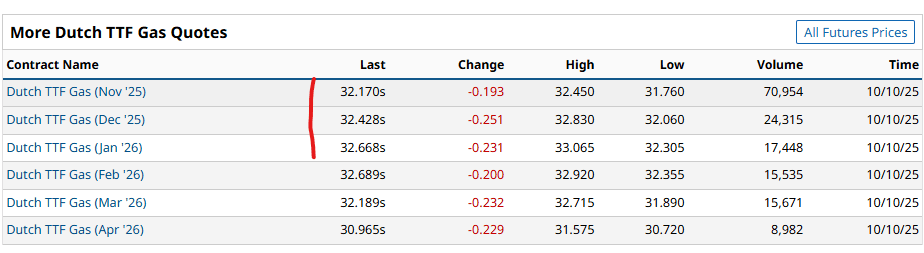
-Разница между Henry Hub и TTF. Американский газ торгуется по $2,5–3/MMBtu, тогда как на европейском хабе TTF — в диапазоне $8–10. Этот ценовой разрыв стимулирует арбитраж и временные переносы поставок. При этом кривая TTF постепенно выравнивается — контанго “сдувается”, что указывает на сокращение региональных спредов и нормализацию глобального рынка.
-Фактор высоких процентных ставок. Финансирование запасов и удержание позиций по фьючерсам становится дороже при ставках выше 5%. Это добавляет наклон фьючерсной кривой и делает хранение газа дорогим, но при этом прибыльным при грамотном хеджировании.
-Стратегия хранения трейдеров физическими обемамии СПГ. Производители активно наращивают закачку в подземные хранилища, а трейдеры используют крутизну фьючерсной кривой для извлечения дохода из временного арбитража. Такое положение характерно для осенних месяцев, когда завершается закачка газа в ПХГ и рынок переходит в режим ожидания зимнего спроса.
По моим оценкам, ближайшие 12–14 мес. позволят стратегии «Алгебра» извлечь 35–40% по операциям с фьючерсами на природный газ, что должно добавить около 10% к совокупной доходности стратегии.
Этот результат достижим при сохранении текущей структуры контанго и умеренной волатильности зимнего сезона.
3. Глобальный эффект: США — поставщик контанго для фьючерсов с поставкой в Хенри Хаб, Европа — индикатор его сглаживания и близости к споту с постакой в Нидерландском Хабе TTF
Рынок природного газа в США сегодня далёк от дефицита. Высокие запасы и активный экспорт СПГ создают новую точку равновесия, при которой прибыльность хранения и фьючерсного арбитража становится ключевым драйвером доходности.
Параллельно с этим контанго на TTF постепенно сглаживается (прирая форму флэта), что говорит о снижении арбитражных возможностей между американским и европейским рынками. Как представлено на скриншотах фьючесры на базисе Хенри Хаб показывают сильное контанго, при флэте во фьючерсах в Нидерландах.
Скорее всего, в 2026 году рынок войдёт в фазу структурного равновесия с умеренным профицитом и стабильно наклонённой фьючерсной кривой. Это открывает возможности для алгоритмических и арбитражных стратегий на фьючерсах Henry Hub, в том числе в рамках модели Алгебра.
4. Вывод.
Американский рынок природного газа вступил в новую фазу — рынок профицита и устойчивого контанго. Данное событие не временное искажение, а следствие новой модели, где внутреннее производство, экспорт СПГ и издержки хранения формируют равновесную “плату за время”.
Для трейдеров и инвесторов это означает:
* стабильную возможность извлечения прибыли из формы фьючерсной кривой,
* пониженную вероятность дефицита,
* и потенциал долгосрочных стратегий, основанных на анализе контанго и спреда между Хенри Хаб и TTF.
Разбор недели 26–30 октября: нефть, биткоин, золото, евро
В видео:— золото и серебро: волновая структура;— 6 ноября: рынок труда США;— Brent: треугольник и медвежий клин;— биткоин: боковик и волновая разметка;— GBP/USD, EUR/USD (протесты во Франции), USD/CAD;— кофе, какао, хлопок.
▶️ YouTube: https://youtu.be/mred0fuXQ6w▶️ RuTube: https://rutube.ru/video/d379f6d23dae5ef238a579326dfac43d/▶️ VK Видео: https://vk.com/video-236140510_456239129
Шортсы: Brent — https://youtu.be/I2RY037IuwY · биткоин — https://youtu.be/sqOEzFDIZNI · евро — https://youtu.be/KeD0-4CGeRA · какао — https://youtu.be/NXsXx-BiLeE
Telegram-канал: https://t.me/ilyaprofinance
🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 1 490 ₽ / 7 дней, 3 990 ₽ / мес📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽📞 Консультация (телефон / Zoom) — 5 000 ₽⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером💎 VIP-сигналы — 7 000 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance
Торговля связана с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.
Рубль. Вот и всё
Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.
Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.
Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.
ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.
Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.
Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.
«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.
Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.
Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.
Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.