Поиск

Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026

Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.

Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.


Об итогах участия  в XI Международном промышленно-энергетическом форуме TNF 2026

Ⓜ️ Финансовые результаты МК АО «Группа Моторика» за первое полугодие 2026 года


Ключевые показатели:
✅ Выручка Группы выросла на 62% до 4,3 млрд руб. Основным драйвером роста стало направление протезирования: выручка сегмента увеличилась на 81% до 3,4 млрд руб., а продажи протезов в натуральном выражении — на 83%. Доля протезов нижних конечностей выросла до 28% против 12% годом ранее.

✅ Скорр. EBITDA выросла на 135% до 1,2 млрд руб., рентабельность по скорр. EBITDA увеличилась до 28% против 19% годом ранее. Рост обеспечен масштабированием ключевых направлений Группы и повышением операционной эффективности бизнеса.

✅ Чистая прибыль увеличилась в 3,3 раза до 1,0 млрд руб. Скорректированный свободный денежный поток (FCF) составил 0,8 млрд руб. против отрицательного значения годом ранее, а чистая денежная позиция на 30 июня 2026 года достигла 1,6 млрд руб.

✅ Группа сохраняет фокус на инновациях и долгосрочном росте: затраты на R&D в первом полугодии составили 269 млн руб., или 6% от выручки. Средства были направлены на развитие продуктового портфеля, цифровой платформы ATTILAN и проектов в области нейротехнологий.

✅ В августе 2026 года Группа завершила сделку по приобретению 50,1% АО «ГК Лимб». Вхождение компании в состав Группы позволит усилить экспертизу «Моторики» в сегменте протезирования нижних конечностей, расширить продуктовый портфель и масштабировать сеть протезных центров .

👤 Андрей Давидюк, Председатель Совета директоров МК АО «Группа Моторика»:
«Мы продолжили масштабировать ключевые направления Группы, одновременно повышая эффективность вертикально интегрированной бизнес-модели. Рост выручки был обеспечен развитием основных направлений бизнеса: увеличением объемов продаж ТСР и ростом объемов оказания услуг в наших медицинских центрах.»

Подробнее об итогах первого полугодия 2026 года — в финансовом пресс-релизе на сайте для инвесторов.

⭐️ Сайт Займера признан лучшим на рынке

Финансовый маркетплейс Бробанк представил рейтинг лучших сайтов МФО во второй половине 2026 года. Сайт Займера занял в нем первое место.

Всего в исследовании Бробанка рассматривались сайты 80 МФО. При оценке использовались два показателя:

🟢 ИКС – индекс качества сайта, который учитывает посещаемость, удобство и функциональность, вовлеченность пользователей, полноту информации и цитируемость;
🟢 DR – рейтинг домена, отражающий популярность сайта по числу и качеству внешних ссылок.

Для полностью онлайн-МФО сайт – это не просто витрина, а один из ключевых каналов взаимодействия с клиентом. Через него пользователь знакомится с продуктом, оформляет и погашает заем и пользуется личным кабинетом. Поэтому высокая оценка сайта – это важный показатель силы дистанционной бизнес-модели.

☝️ Ранее сайт Займера также признавался лучшим среди МФО по итогам 2024 и 2025 годов. Лидерство в новом рейтинге подтверждает устойчивость нашей цифровой платформы и сильные позиции Займера в онлайн-сегменте.

$ZAYM

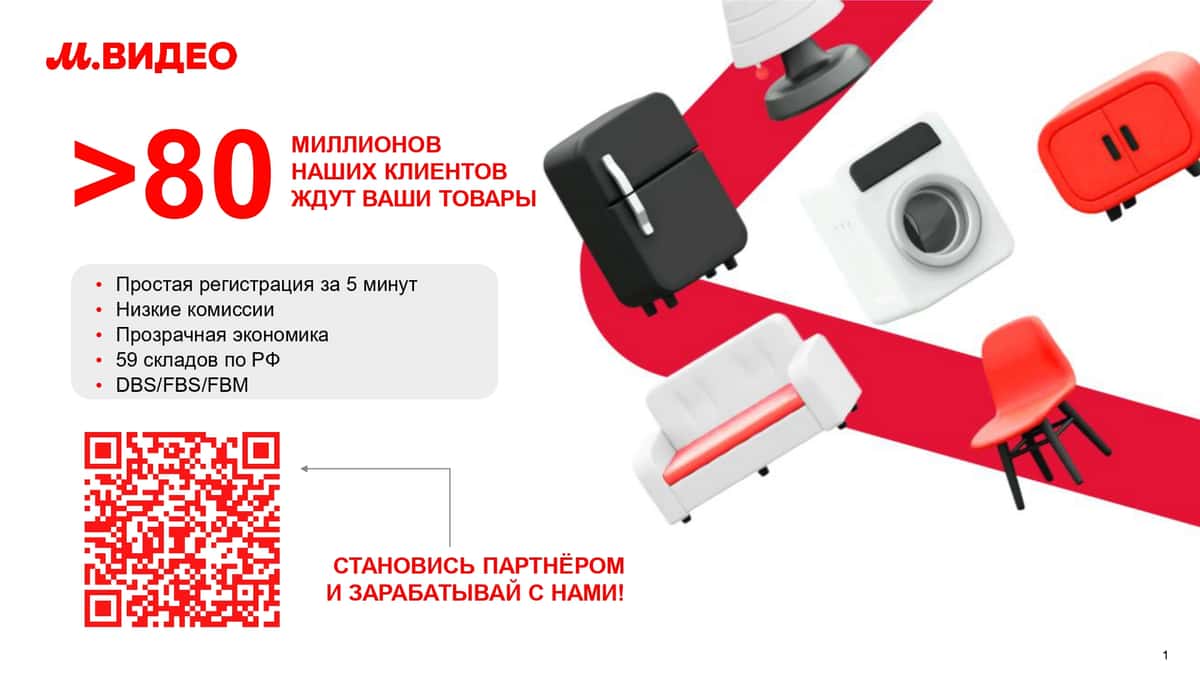
📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?


📊 Цифры

Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.

Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.

Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.

Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.

Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.

АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».

Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.


⚔️ Сравнение с конкурентами

Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.

Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.

DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.

Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.


🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.


$MVID $OZON $YDEX

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

Рынок падает, держим удар!)

Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷‍♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢

В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы

Рынок падает, держим удар!)

Доля онлайн-продаж М.Видео по итогам I полугодия 2026 года выросла на 9 п. п. и достигла 41,5%


ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), сообщает сокращенные консолидированные финансовые итоги, подготовленные в соответствии с Международными стандартами финансовой отчетности (МСФО), за шесть месяцев, закончившихся 30 июня 2026 года. Общие онлайн-продажи Компании составили 63,4 млрд руб. с НДС, достигнув доли 41,5% в общем обороте Компании в сравнении с 32,2% на конец 2025-го года. Рост вклада онлайна в GMV Компании обусловлен активным масштабированием маркетплейса М.Видео, который по итогам отчетного периода увеличил оборот в 4 раза год к году и превысил 17,7 млрд руб – 11,6% от общего оборота.

Коммерческие, общехозяйственные и административные расходы (SG&A) без учета амортизации составили 21,7 млрд рублей, снизившись на 2,6 млрд рублей, или на 10,5% год к году, с 24,2 млрд рублей. Снижение расходов отражает продолжающуюся работу Компании по повышению внутренней эффективности и сокращению операционных затрат, включая оптимизацию розничной сети и новой структуры головного офиса.

Операционный директор Компании М.Видео Анатолий Мохов:

«Первая половина 2026 года стала первым полным полугодием масштабной трансформации М.Видео. Мы переходим от классической капиталоемкой модели ритейла, в которой расширение ассортимента требует постоянного увеличения закупок и товарных запасов, к гибридной платформенной модели, где собственный товар, агентские поставки и маркетплейс работают как единая система. Первые результаты этой перестройки уже отражаются в операционных результатах. Мы сокращаем собственные товарные запасы и одновременно продолжаем кратно расширять ассортимент маркетплейса. Это именно та экономика, которую мы хотим построить: ассортимент и возможности для клиента растут без необходимости пропорционально увеличивать собственные запасы и потребность в заемном капитале.

При этом маркетплейс М.Видео существенно прирастает новыми продавцами, которые рассматривают площадку как новый перспективный альтернативный канал продаж. Следующий этап — развитие модели открытой витрины. Наша задача — не замыкать ассортимент партнеров исключительно внутри собственных каналов М.Видео, а дать продавцам возможность через единую технологическую интеграцию продавать сразу на нескольких витринах, включая другие маркетплейсы, платформы банков и площадки других омниканальных ритейлеров.

Мы формируем открытую архитектуру платформы, в которой витрина, логистика и продавец могут работать независимо друг от друга. Подключение по API позволит масштабировать ассортимент партнеров на внешние площадки без необходимости каждый раз выстраивать отдельную технологическую и логистическую инфраструктуру.

Для нас это принципиально важный элемент платформенной модели: существующая технологическая, логистическая и розничная инфраструктура М.Видео должна работать не только на собственные продажи, но и помогать партнерам увеличивать оборот в разных каналах. В результате продавец получает дополнительные возможности для масштабирования бизнеса, покупатель — более широкий ассортимент, а М.Видео может наращивать оборот платформы без пропорционального увеличения собственных товарных запасов и потребности в оборотном капитале».


Подробнее — в пресс-релизе на официальном сайте ПАО "М.видео"


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
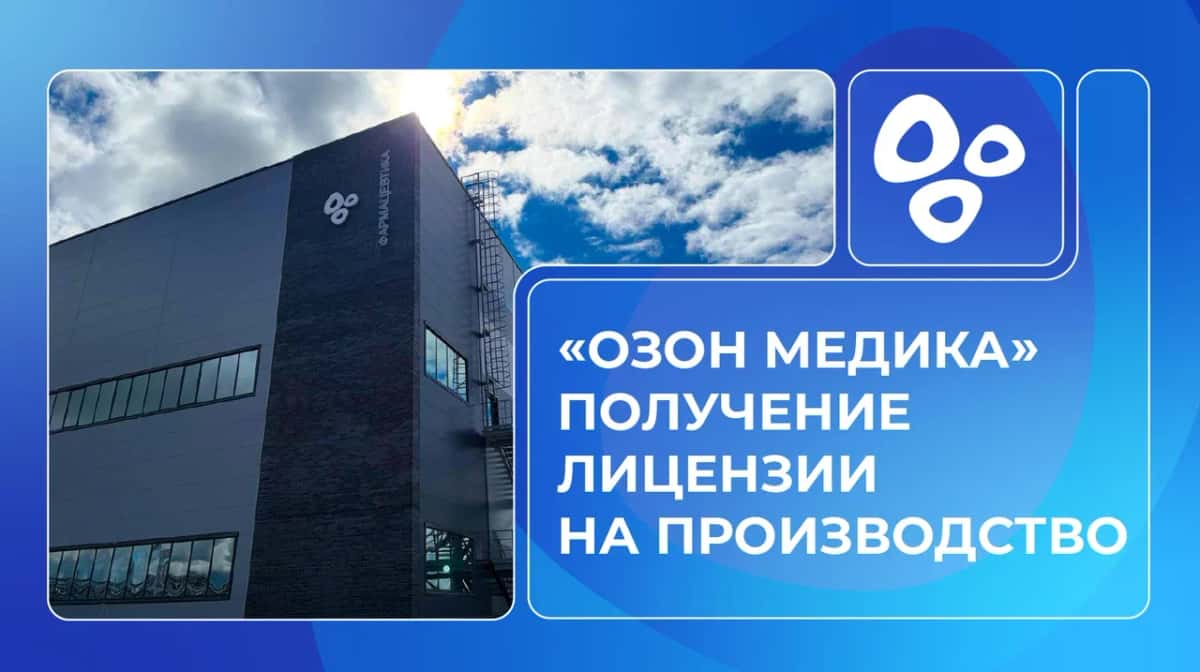
Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

Какой ваш риск профиль?

В инвестициях работает простое правило: чем выше потенциальная доходность, тем выше риск. Это не случайность. Это фундаментальный закон рынка.

Если вам обещают доходность значительно выше средней по рынку, будьте готовы, что и риски будут выше. Поэтому перед тем как выбрать инструмент, важно понять свой риск-профиль. Ответьте себе на несколько вопросов. Какую сумму вы готовы потерять без ущерба для жизни? Как долго вы готовы ждать доход? Что для вас важнее — сохранить капитал или попытаться получить максимум?

Консервативный инвестор предпочтёт низкую доходность, но высокую надёжность. Ему подойдут залоговые займы, депозиты, облигации. Умеренный инвестор готов рисковать частью портфеля ради более высокой доходности. Его стратегия — смесь надёжных и более рискованных инструментов. Агрессивный инвестор готов принимать высокие риски ради потенциально высокой доходности.

Ваш портфель должен строиться на принципах риск-менеджмента, а не на эмоциях. Диверсифицируйте, не вкладывайте всё в один инструмент, всегда проверяйте залоги и документы.

Помните: доходность — это не цель, а результат правильного управления рисками. Начните с понимания себя, а не с погони за цифрами.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#СловоНедели

Какой ваш риск профиль?

ИТМО + Selectel: когда наука встречается с бизнесом

Цифровизация и автоматизация бизнеса и госсектора приводят к росту объема вычислений и хранимых данных и, как следствие, к росту расходов на облачные инфраструктурные сервисы. Сегодня у меня на столе лежит финансовый отчет компании Selectel за полугодие 2026 года по МСФО, предлагаю разобрать его более подробно.

💻 Итак, выручка компании в отчетном периоде выросла на 14% до 10,2 млрд рублей. Проникновение облачных сервисов в разные секторы экономики растет ежегодно, и в этом контексте мы видим, как клиентская база у компании достигла отметки 44,5 тыс., увеличившись на 14,4 тыс. новых заказчиков за последние 12 месяцев.

Почти вся выручка эмитента является рекуррентной. Кроме того, она хорошо диверсифицирована по отраслям: IT-сектор, ритейл, финансы, девелопмент, транспорт, телекомы и прочие сервисы. Даже если в одной отдельной отрасли возникнут сложности, это слабо влияет на общие финансовые показатели.

Операционно у Selectel есть конкурентное преимущество - скорость. Благодаря собственному запасу комплектующих на складах, компания способна собрать кастомный сервер под задачу клиента за несколько дней. Никаких многомесячных тендеров, ожиданий растаможки «железа» и настройки оборудования. Для бизнеса, которому инфраструктура нужна еще вчера, такая экономия времени бесценна.

Чистая прибыль сохранилась на прошлогоднем уровне - 1,9 млрд рублей. Бизнес эмитента капиталоемкий, и на фоне жесткой ДКП процентные расходы оказывают давление на итоговый финансовый результат.

📊 Показатель чистый долг/EBITDA увеличился с 1,7х до 2,1х, что вполне приемлемо. На конференц-звонке для аналитиков и СМИ менеджмент отметил, что рост долговой нагрузки обусловлен инвестициями в «железо», и по мере прохождения пика инвестпроектов долговая нагрузка вернется к прежним значениям.

Взгляд в будущее открывает интересную деталь. В июле Selectel объявил о создании совместного предприятия с Университетом ИТМО. Цель - разработка платформы для внедрения ИИ в бизнес-процессы крупных корпоративных заказчиков. Рынок стремительно переходит от стадии академических экспериментов к реальным ИИ-агентам в бизнесе, и этот сегмент может стать драйвером роста в долгосрочной перспективе.

Selectel представлена на динамично развивающемся рынке облачных инфраструктурных технологий. В моем инвестпортфеле облигации компании занимают достойное место, и я продолжу внимательно следить за ее развитием.

❗️Не является инвестиционной рекомендацией

❤️ Ваш лайк - лучшая поддержка для меня. Спасибо!

ИТМО + Selectel: когда наука встречается с бизнесом

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика


Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.

1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.

2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.

3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.

4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.

5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.

Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.

Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика

VK вернулся к прибыли

Когда компания после нескольких лет активной инвестиционной фазы вновь выходит на прибыль - это важный сигнал для инвесторов: стратегия сработала, а команда держит слово. Именно такой сигнал подал VK $VKCO, представив финансовую отчетность за полугодие по МСФО. Давайте коротко по цифрам пробежимся.

📱 Итоги полугодия:
• Выручка - 81 млрд руб. (+12% г/г)
• EBITDA - 14 млрд руб. (+34% г/г)
• Рентабельность по EBITDA 17%
• Чистый долг на конец первого полугодия снизился на 27% по сравнению с концом 2025 года - до 60,2 млрд руб.
• Чистый долг/EBITDA 2,3х (против 3,6х на конец 2025 года)
• Чистый операционный денежный поток 15,4 млрд руб против отрицательных значений прошлого года

Итак, в первом полугодии двузначными темпами росли все ключевые направления, а значит диверсификация бизнеса действительно работает. В ключевом сегменте «Социальные платформы и медиаконтент» выручка выросла на 13%. Несмотря на непростую ситуацию на рекламном рынке, рекламное направление VK сохраняет высокие темпы роста: во II квартале доходы от онлайн-рекламы увеличились на 14% г/г до 26,7 млрд ₽.

📹 Особенно сильную динамику показывает видеореклама - доходы от in-stream-рекламы (внутри видео) за полугодие выросли на 44% до 4,9 млрд ₽. Аудитория национального мессенджера Max бьёт рекорды - мессенджер ежедневно используют 87 млн пользователей, и продукт стал важной частью экосистемы компании.

Технологии для бизнеса - один из самых быстрорастущих сегментов холдинга, где выручка в отчетном периоде выросла на 35% до 9 млрд руб. Для компании это одновременно способ монетизировать накопленную технологическую экспертизу и диверсифицировать структуру доходов. У VK Tech широкий продуктовый портфель, конкурентным преимуществом которого является то, что поставки программного обеспечения возможны как online, так и на инфраструктуре заказчика. Рекуррентная выручка VK Tech выросла на 58%, а её доля достигла 86%.

В сегменте образовательных технологий выручка выросла на 26%, а EBITDA - сразу на 75%. Учи.ру и Тетрика продолжают выигрывать от совместного развития платформ: VK отдельно отмечает синергетический эффект, устойчивый спрос на детские образовательные продукты и внедрение новых учебных сценариев.

📊 Издержки эмитента растут медленнее доходной части, что позволило увеличить показатель EBITDA на 34% до 14 млрд рублей. Менеджмент своей ключевой задачей на 2026-й ставит повышение операционной эффективности и таргетирует EBITDA в размере более 24 млрд рублей и долговую нагрузку в диапазоне 2-3х Чистый долг/EBITDA.

При этом во втором квартале эмитент показал чистую прибыль на уровне 328 млн рублей. Последний раз компания демонстрировала чистую прибыль почти четыре года назад. Пройдя активную инвестиционную фазу в 2023–2024 годах и сумев оптимизировать долговую нагрузку, компания смогла вернуться на путь прибыльного роста.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, поддержи автора и получи плюс к карме.

VK вернулся к прибыли

Инвестиции рискованное дельце)

Инвестиции — это не всегда про заработок. 📊

Я всегда говорю: в инвестициях нужно быть осторожным. Особенно важно правило диверсификации. Но и тут стоит помнить, что универсального средства от потерь не существует, как бы нам того ни хотелось.

Мне как инструмент нравится фондовый рынок — именно поэтому у меня счета во всех крупных брокерах РФ. Но, помимо этого, я решил, что надо искать и другие вложения.

На сегодня мой портфель выглядит так:

• Вклады и накопительные счета (лесенкой)
• Фондовый рынок — преимущественно облигации, но и акции постепенно подбираю
• Залоговые займы — лично мне особенно нравится Лэндер Инвест (краудфандинг с залогом), но использую и другие платформы. На одной из них как раз и случился прокол
• Физические монеты и слитки — открыл для себя новый вариант инвестиций

Из моего портфеля пока всё, но хотелось бы ещё:
• Недвижимость — пока недоступный вариант
• Земля — пока не знаю, как монетизировать, но, возможно, смысл есть

Короче, пошёл я по краудфандинговым платформам.
Попробовал Джет Ленд — не зашло.
Попробовал Лендер — зашло, вложил прилично, даже страшновато стало 😅
Риски тут всё же есть, и проблема не только в дефолтах заёмщиков...

Зашёл я на платформу «Флагман Кредитор» с известной владелицей — Эльвирой Глуховой. Были у неё там коллекторские агентства, финструктуры с микрозаймами. Она активно работала с закладными, собирала с инвесторов космические деньги — десятки и сотни миллионов. Собиралась выходить на биржу, выступала на конференциях...

На этой платформе я решил дать заём 10 000 руб. (эмитентом выступила сама платформа с поручительством Глуховой). А заодно выдал ИПшнику 3 000 руб. — просто хотел посмотреть механизм работы.

Наверное, те, кто меня читают, помнят: я всегда говорю — никто не знает будущего, совсем не знает! И тут, буквально месяц назад, выходят новости — Эльвиру Глухову арестовали! А затем репортаж на канале «Россия»: оказывается, люди вложили в компанию Эльвиры десятки и даже сотни миллионов рублей! Прикиньте! 😱

Короче говоря, дефолтнула сама платформа. У меня там и 10 000 (которые ко мне уже не вернутся), и 3 000 ИПшнику — их я в теории могу попытаться «просушить». Но, как вы понимаете, тут точно овчинка выделки не стоит.

История показывает — произойти может вообще любой нежданчик. И это касается любой компании, даже крупной. Именно поэтому никогда, ни при каких обстоятельствах нельзя вкладывать все деньги в одну компанию / идею / проект.

Для меня с точки зрения капитала 13 000 рублей, конечно, незаметны, но даже такую сумму терять неприятно, как ни крути.

Такие дела!

Всем удачных инвестиций! 🍀
Не ИИР, не реклама, только субъективный опыт автора, не более.


Инвестиции рискованное дельце)

🏤 Мегановости 🗞 👉📰

1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.

Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.

🏤 Мегановости 🗞 👉📰

Более 60% россиян не имеют сбережений — почему?


Цифра действительно тревожная. И она подтверждается сразу несколькими исследованиями.

По данным опроса исследовательского центра Russian Field (май–июнь 2026 года), доля россиян без сбережений выросла с 42% до 60% . Это значит, что сегодня более половины жителей страны не имеют финансовой подушки безопасности.

Почему так происходит? Причин несколько. Во-первых, инфляция: когда цены растут быстрее доходов, откладывать становится сложнее. Во-вторых, отсутствие привычки к финансовому планированию. Исследования показывают, что лишь 24% россиян регулярно откладывают деньги, а почти половина (45%) в 2025 году вообще не делали сбережений . В-третьих, многие просто не знают, с чего начать и какие инструменты использовать.

Что делать? Начните с малого — откладывайте хотя бы 5–10% дохода, создайте подушку безопасности, а затем начните инвестировать в понятные и доступные инструменты. И, главное, не ждите идеального момента — он не наступит. Начните сегодня. Наша же платформа позволяет начать инвестировать в малый и средний бизнес от 500 рублей.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.


#ИнтересныйФакт

Более 60% россиян не имеют сбережений — почему?