Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.

Переговоры и контакты.
Отдельное направление работы — прямые деловые контакты: состоялись встречи с представителями ВИНК компаний России, нефтегазовых компаний Казахстана и Узбекистана, в рамках которых удалось обсудить конкретные задачи и возможные направления дальнейшего взаимодействия, также были достигнуты договорённости и озвучены инициативы.
Работа в отраслевых форматах.
Специалисты компании приняли участие в ключевых сессиях форума — о международной технологической кооперации, ускорении импортозамещения АСУ ТП, мини-НПЗ и цифровизации нефтесервиса. На сессии по обустройству месторождений обсудили устойчивость инфраструктуры, на сессии «ЦОД для ТЭК» — вызовы роста вычислительных нагрузок и ключевой барьер для масштабирования мощностей — системы распределения электроэнергии.
Не только работа.
Наряду с насыщенной деловой программой специалисты компании приняли участие в спортивном забеге «Экозабег» на набережной Туры, организованном при поддержке ПАО «СИБУР Холдинг».

Благодарим организаторов, коллег и партнёров за плодотворную работу и интерес к нашим технологиям.
Источник фотографий пленарной сессии: Международный промышленно-энергетический форум TNF
Посты по ключевым словам
ПАО «Европейская Электротехника»: проект подготовки нефтепродуктов и утилизация нефтешламов
По разным оценкам, накопленный объем нефтешламов в России составляет порядка 300 млн тонн. Экологические платежи за их размещение постоянно растут, что создает устойчивый спрос на услуги переработки. Рынок утилизации нефтешламов в России растет за счет ужесточения регулирования и удорожания услуг утилизации.
Именно в этом контексте ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) проводит опытные исследования для реализации проекта по решению проблем утилизации нефтепродуктов и нефтешламов, предлагая новое направление деятельности. На данный момент разработана конструкторская документация на оборудование по обезвоживанию мазута, подготовлена тестовая площадка, изготовлена установка обезвоживания мазута, идёт опытная эксплуатация с выявлением и устранением недочётов, а также достигнуты договорённости с первыми заказчиками услуг.
Дальше согласно дорожной карте проекта предусмотрены подготовка тестовой площадки, получение разрешений и лицензий, опытная эксплуатация с устранением недочётов и передача в промышленную эксплуатацию. В последующем планируется расширение площадки, сборка и запуск пиролизной печи и вспомогательных систем, а затем — их опытная эксплуатация и вывод на промышленный уровень. Отдельным направлением станет масштабирование в формате мини-завода: поиск новых локаций под перерабатывающие мощности и анализ «узких мест» в логистике и переработке.
С дорожной картой проекта и презентацией компании, представленной на инвестиционной конференции, можно ознакомиться на официальном сайте.Вчера в 9:52
«Европейская Электротехника» на конференции Smartlab 31.10.2026
https://rutube.ru/shorts/a209381a6ec6811e0c1e54d855350103/
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».3 ноября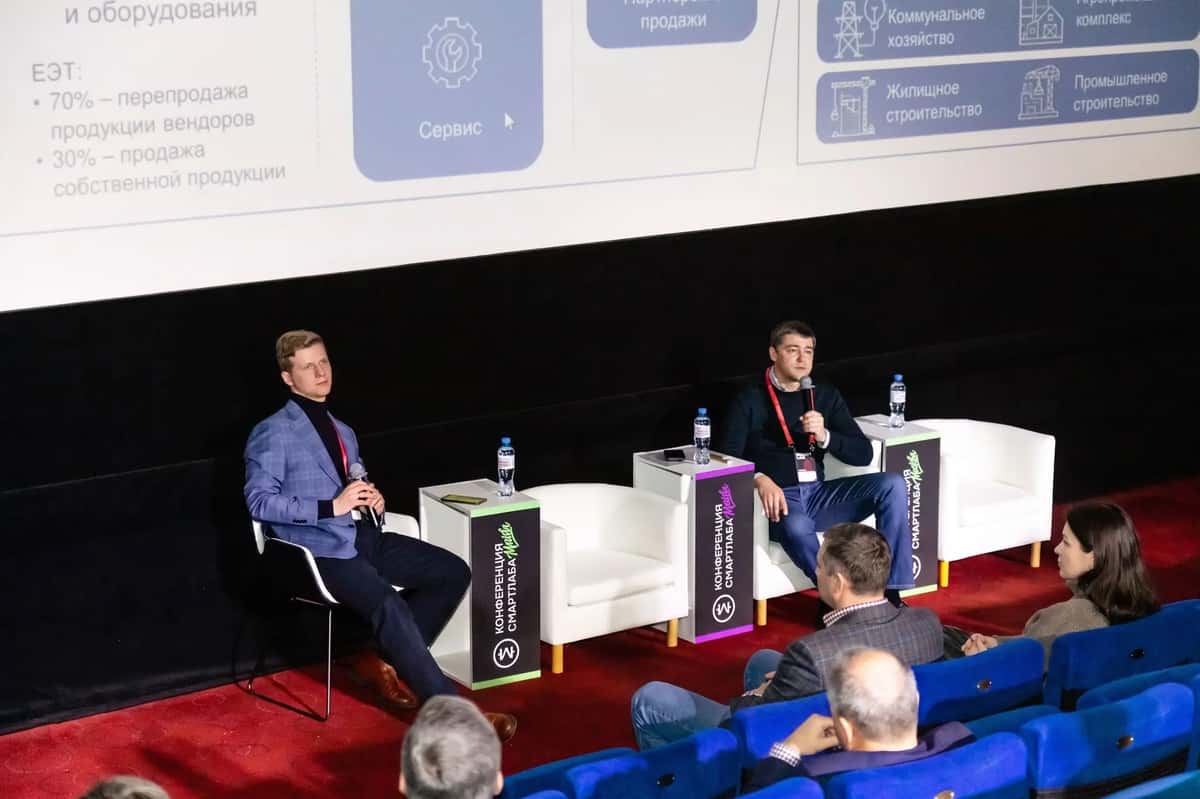
«Европейская Электротехника» на конференции Smartlab
«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».
По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель EBITDA составил 0,4 млрд руб. (+2,0% г/г).
О компании: Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.
Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.
Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.
«Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.
Сессия завершилась содержательным диалогом: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.2 ноября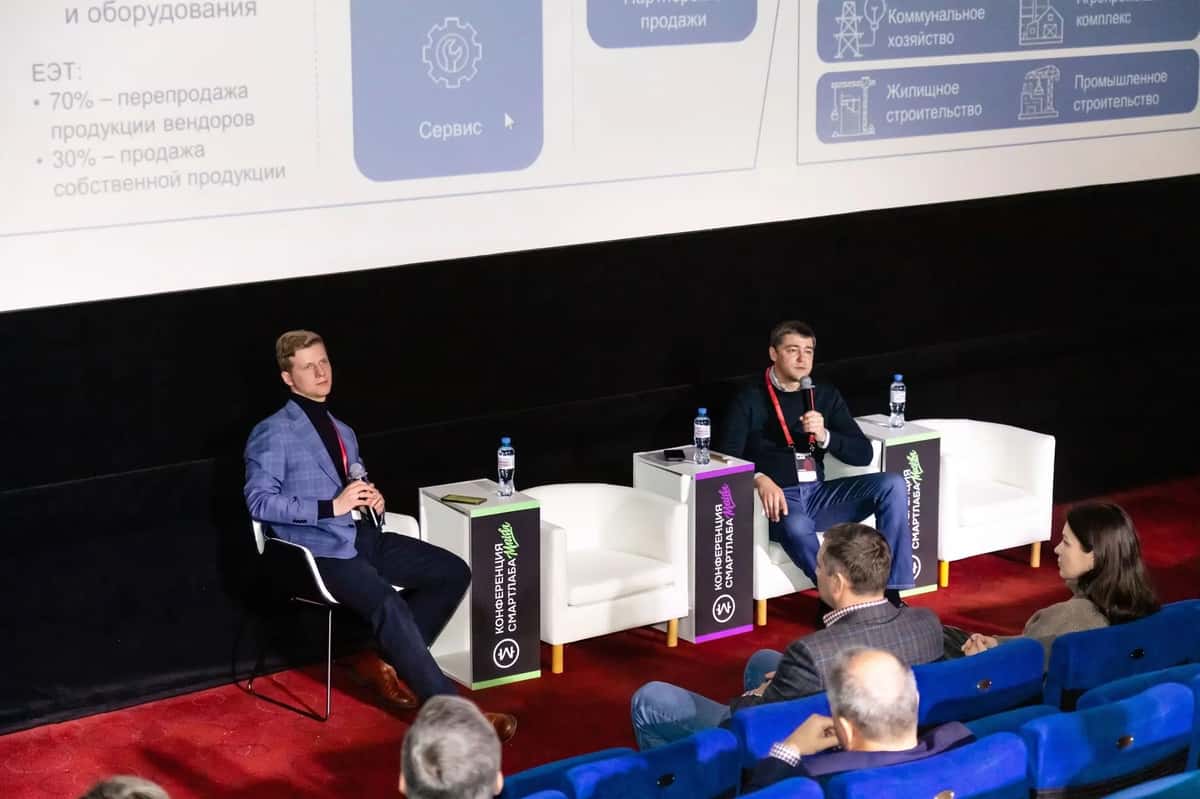
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме и IV Международном форуме ОЭЗ
22 октября 2026 года специалисты ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняли активное участие в деловой программе сразу двух масштабных отраслевых событий, проходящих на площадке ОЭЗ «Технополис Москва»: Московском инвестиционно-промышленном форуме (МИПФ) и IV Международном форуме особых экономических зон.
С 2020 года компания «Европейская Электротехника» является резидентом ОЭЗ «Технополис Москва». На собственной площадке в «Технополисе» инженеры компании производят низковольтные комплектные устройства для обеспечения эффективной и безопасной работы объектов стратегической и критически важной инфраструктуры.
Ключевые тренды, озвученные на форумах:
— цифровизация производства: цифровые двойники и ИИ для предиктивного обслуживания электрооборудования;
— новая логистика: локализация компонентной базы и транспортные коридоры с дружественными странами;
— обновлённые меры поддержки: льготное кредитование и субсидирование НИОКР для производителей высокотехнологичного оборудования.
На сессии «Долгосрочная модель развития ОЭЗ» особый интерес вызвали кейсы создания совместных сервисных центров для резидентов и механизмы промышленной кооперации в рамках БРИКС.
Центральным событием дня стало выступление Анатолия Гарбузова, Министра Правительства Москвы, руководителя Департамента инвестиционной и промышленной политики: «4,7 тысячи высокотехнологичных предприятий работают сегодня в столице. Одна из задач форума — создать условия для их развития, в том числе эффективного поиска партнёров, выхода на новые рынки, освоения передовых технологий и привлечения в отрасль молодых специалистов».
По итогам участия представители ПАО «Европейская Электротехника» отметили, что тезисы Министра Правительства Москвы соответствуют стратегии компании. Полученные на форумах контакты с управляющими компаниями ОЭЗ и представителями профильных департаментов лягут в основу дорожной карты по расширению присутствия предприятия на столичном рынке и выходу на экспортные направления, обозначенные в повестке МИПФ-2026.23 октябряЭнергия для воздушных гаваней
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.9 октября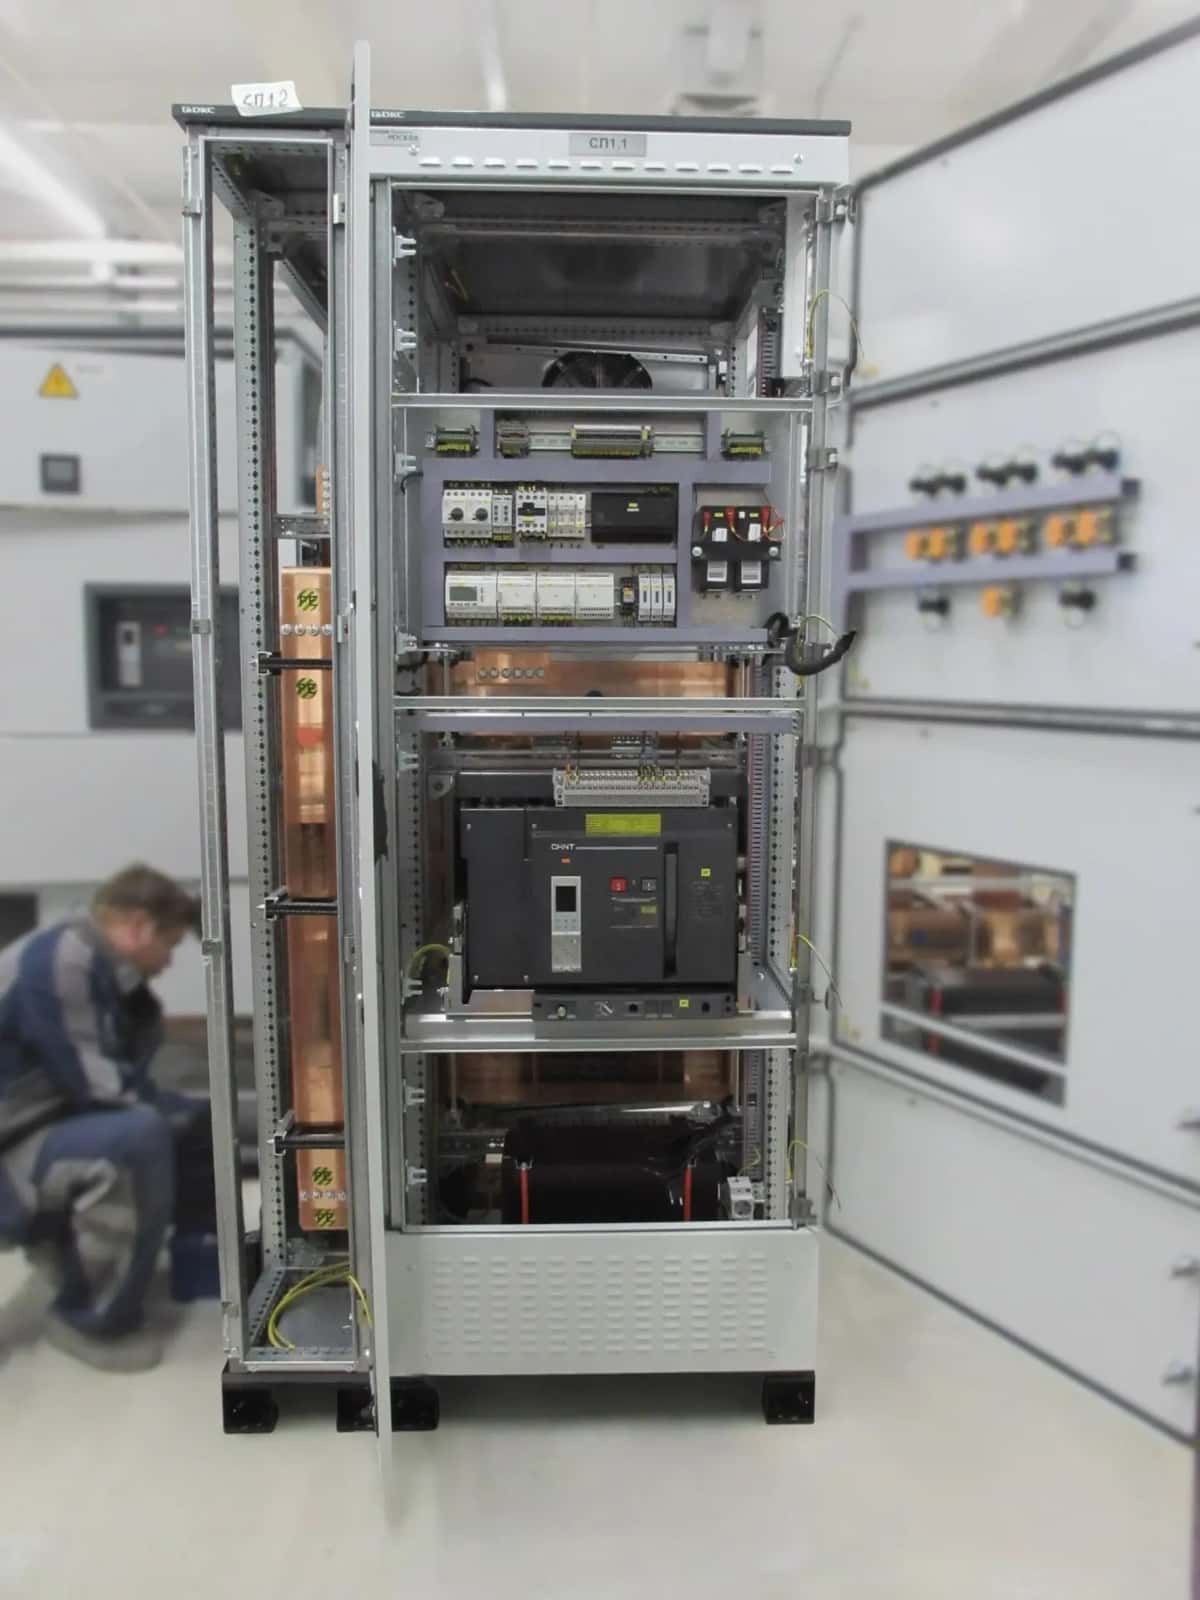
Что будет со ставкой, рублём и инвестициями в 2027 году?
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro9 октября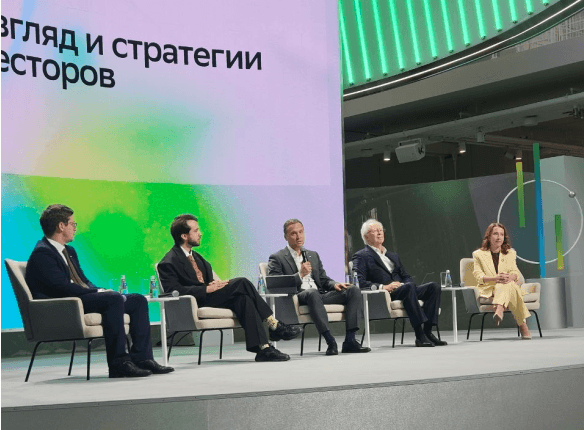
⚡️ «Европейская Электротехника» оснастила гидроузел в Ростовской области
ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняла участие в строительстве гидроузла в Ростовской области.
В сжатые сроки компания спроектировала, произвела и поставила 65 распределительных щитов на 400 А. Оборудование обеспечивает надёжное электроснабжение, распределение электроэнергии и защиту сетей от перегрузок и коротких замыканий.
Гидроузлы - объекты повышенной ответственности. Они требуют бесперебойного энергоснабжения и высокого предела отказоустойчивости в сложных климатических условиях.
Всё оборудование создано на собственной площадке ОЭЗ «Технополис Москва» с учётом самых строгих стандартов безопасности для стратегической инфраструктуры.
«Европейская Электротехника» — поставщик комплексных решений для проектов: от проектирования до поставки низковольтного оборудования.
Оснащение гидротехнических сооружений современной электротехникой — основа стабильной работы инфраструктуры на десятилетия вперёд.
Подробнее6 октября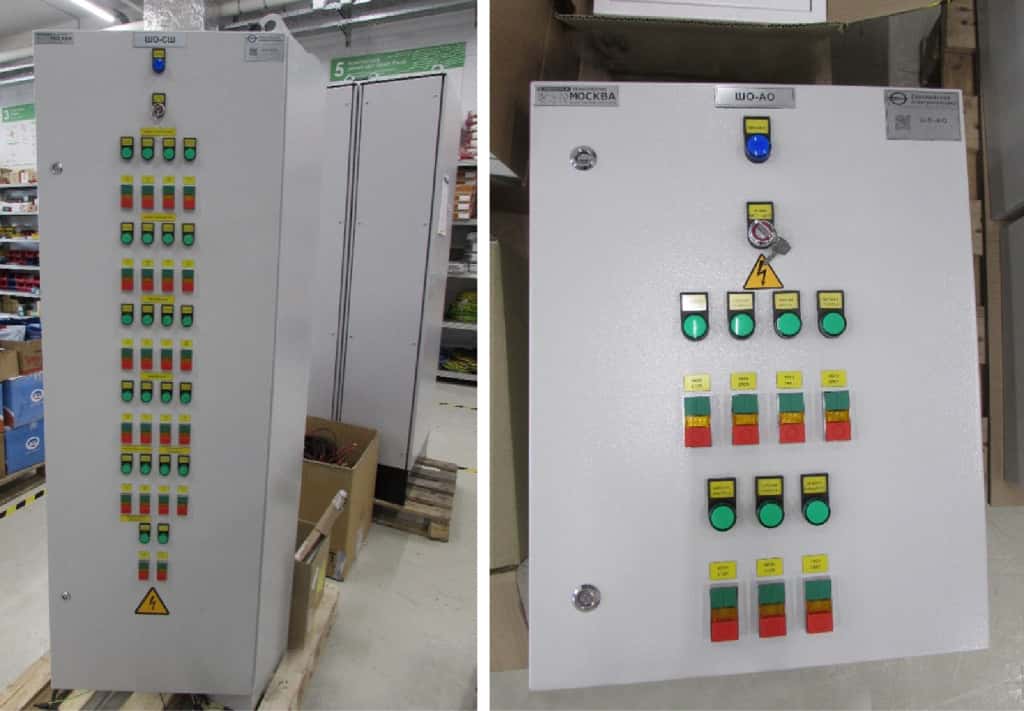
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.
На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.28 сентября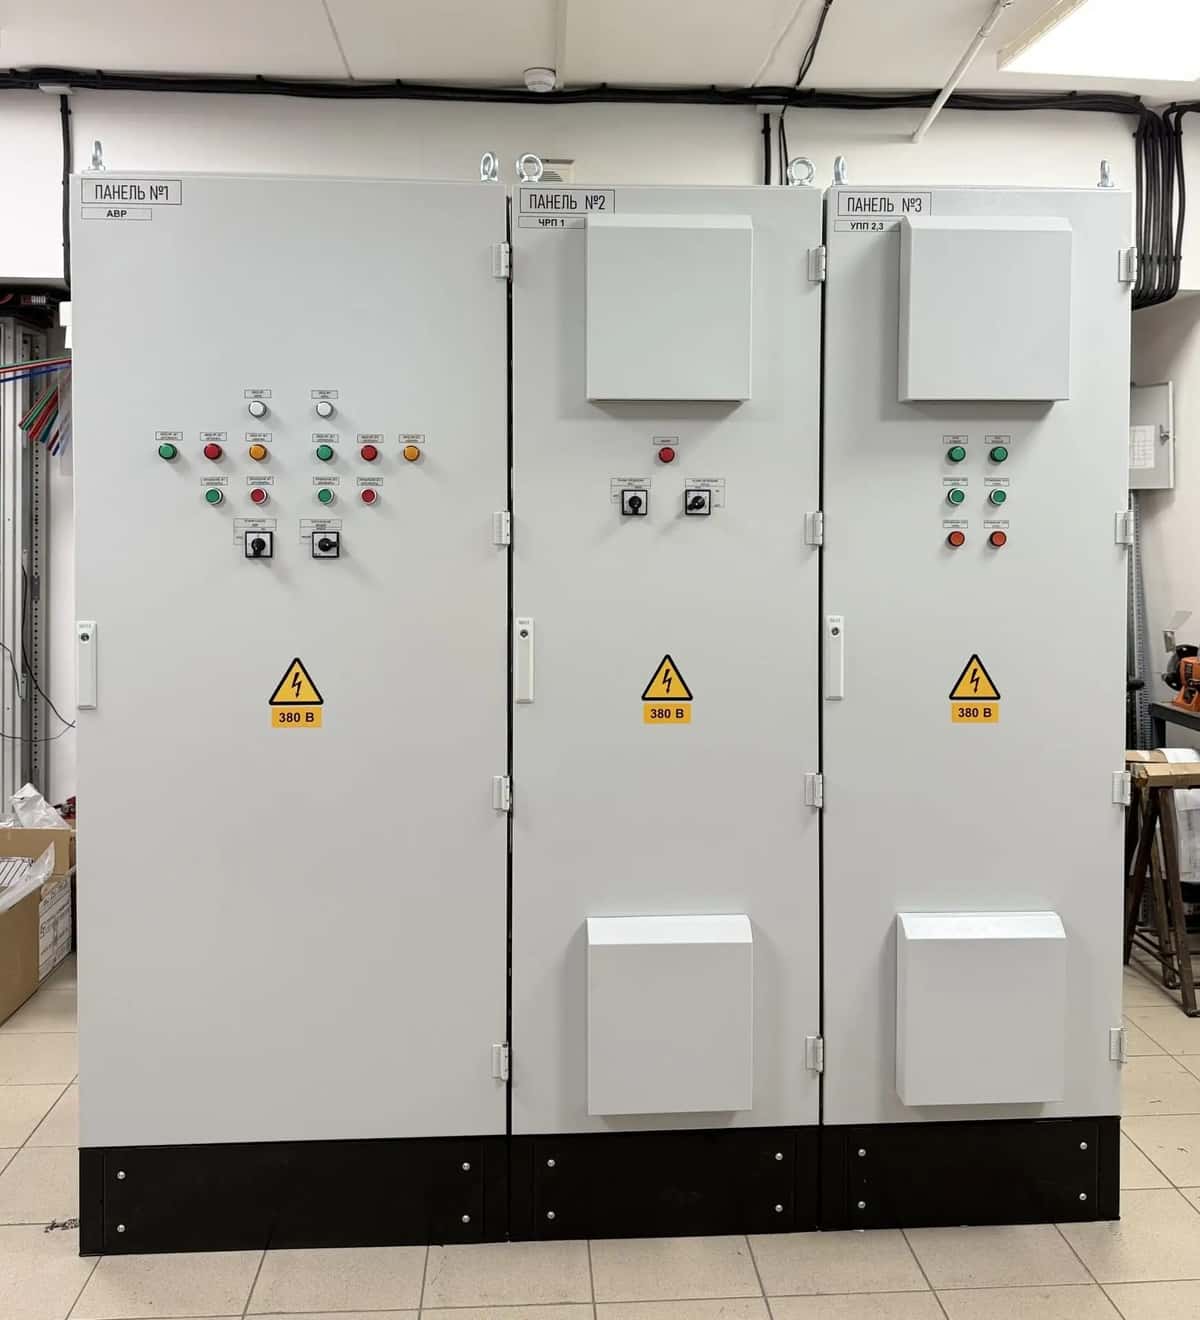
Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны
Для каждой семьи поступление ребёнка в университет — важное и трогательное событие. За этим результатом стоят годы учёбы, упорства, олимпиад, спортивных достижений и поддержки близких.
Позади - школьные годы, экзамены и вступительная кампания. Впереди - студенческая жизнь, новые знания, знакомства и большие профессиональные возможности.
От всей души поздравляем ребят с поступлением! Желаем уверенности, вдохновения, интересных открытий и успехов на выбранном пути.
А родителям — радости и гордости за своих детей. Спасибо, что поддерживаете их мечты и помогаете им двигаться вперёд!
Мы с гордостью хотим рассказать о детях сотрудников, которые в этом году поступили или продолжили учиться в ведущих высших учебных заведениях России, став студентами бюджетных отделений. Подробнее читайте здесь1 сентября
Компания «РНГ-Инжиниринг» отгрузила факельное оборудование
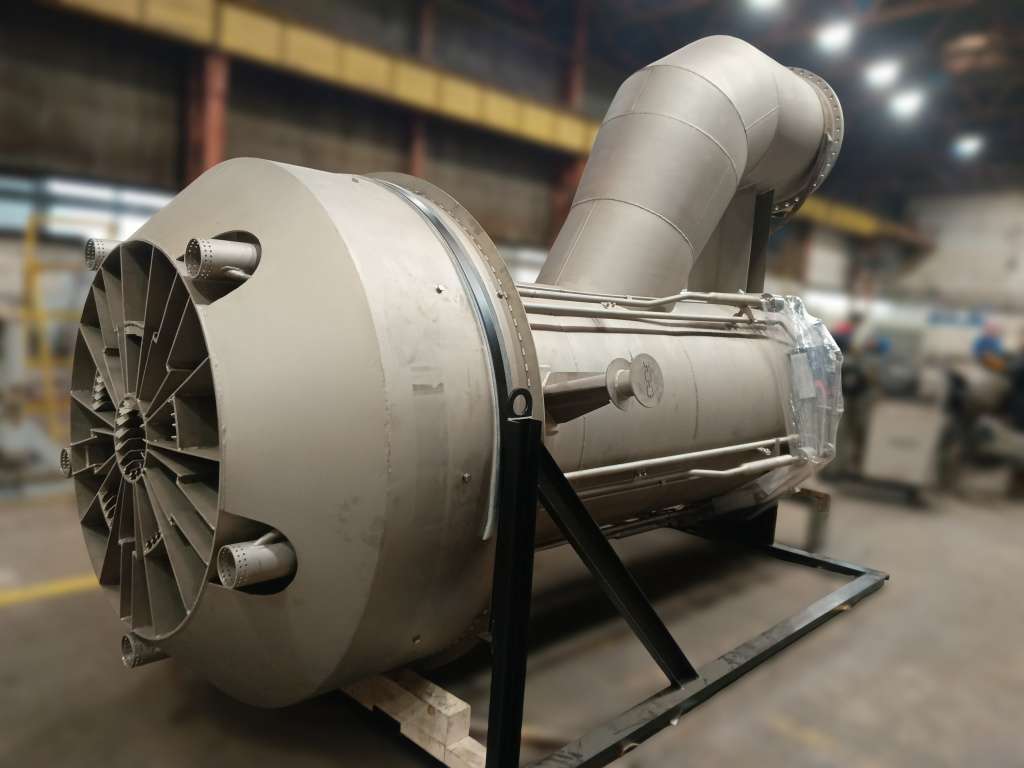
Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.
В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).
Технический вызов
Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.
Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.
Решения РНГ-Инжиниринг
Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.21 августа