Делимся с вами новостями компании и рынка за неделю
✏️ Завершили пилотирование нашей платформы контейнеризации в группе РусГидро (Группа Астра)
Раньше контейнеризация #HYDR применялась на отдельных виртуальных машинах без единого управления. Теперь все процессы объединены на платформе «Боцман», где также запустили корпоративный портал и систему обучения.
✏️ Власти назвали приоритеты в регулировании и развитии IТ-отрасли (Правительство РФ)
Среди них – защита критической инфраструктуры, развитие ИИ и упрощение строительства дата-центров. Платформенная экономика и искусственный интеллект остаются в фокусе государственной политики.
❤️ Ваша #ASTR
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
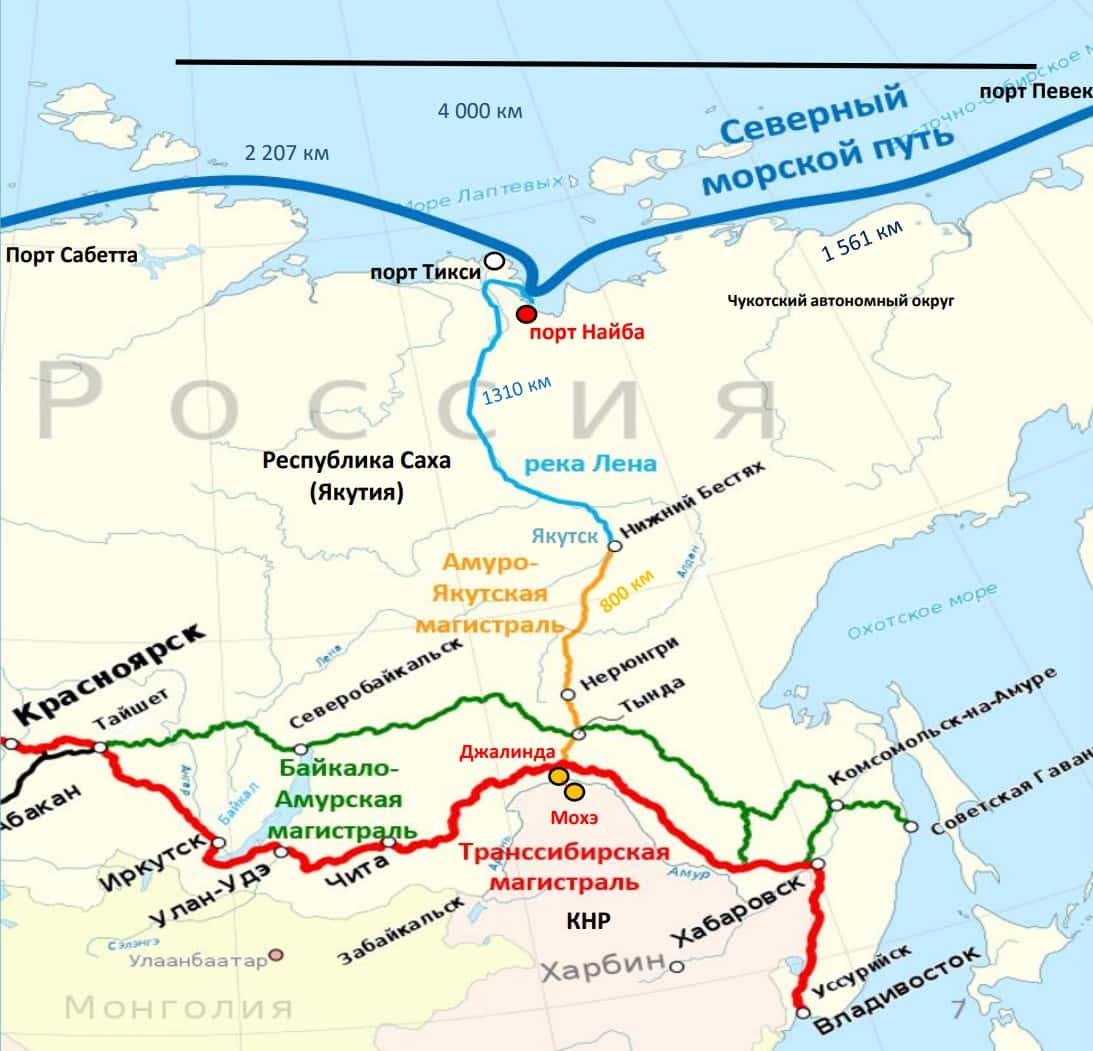
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

РусГидро - дешевле некуда
Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.
🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.
Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).
На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.
За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.
Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.
Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!