Поиск
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
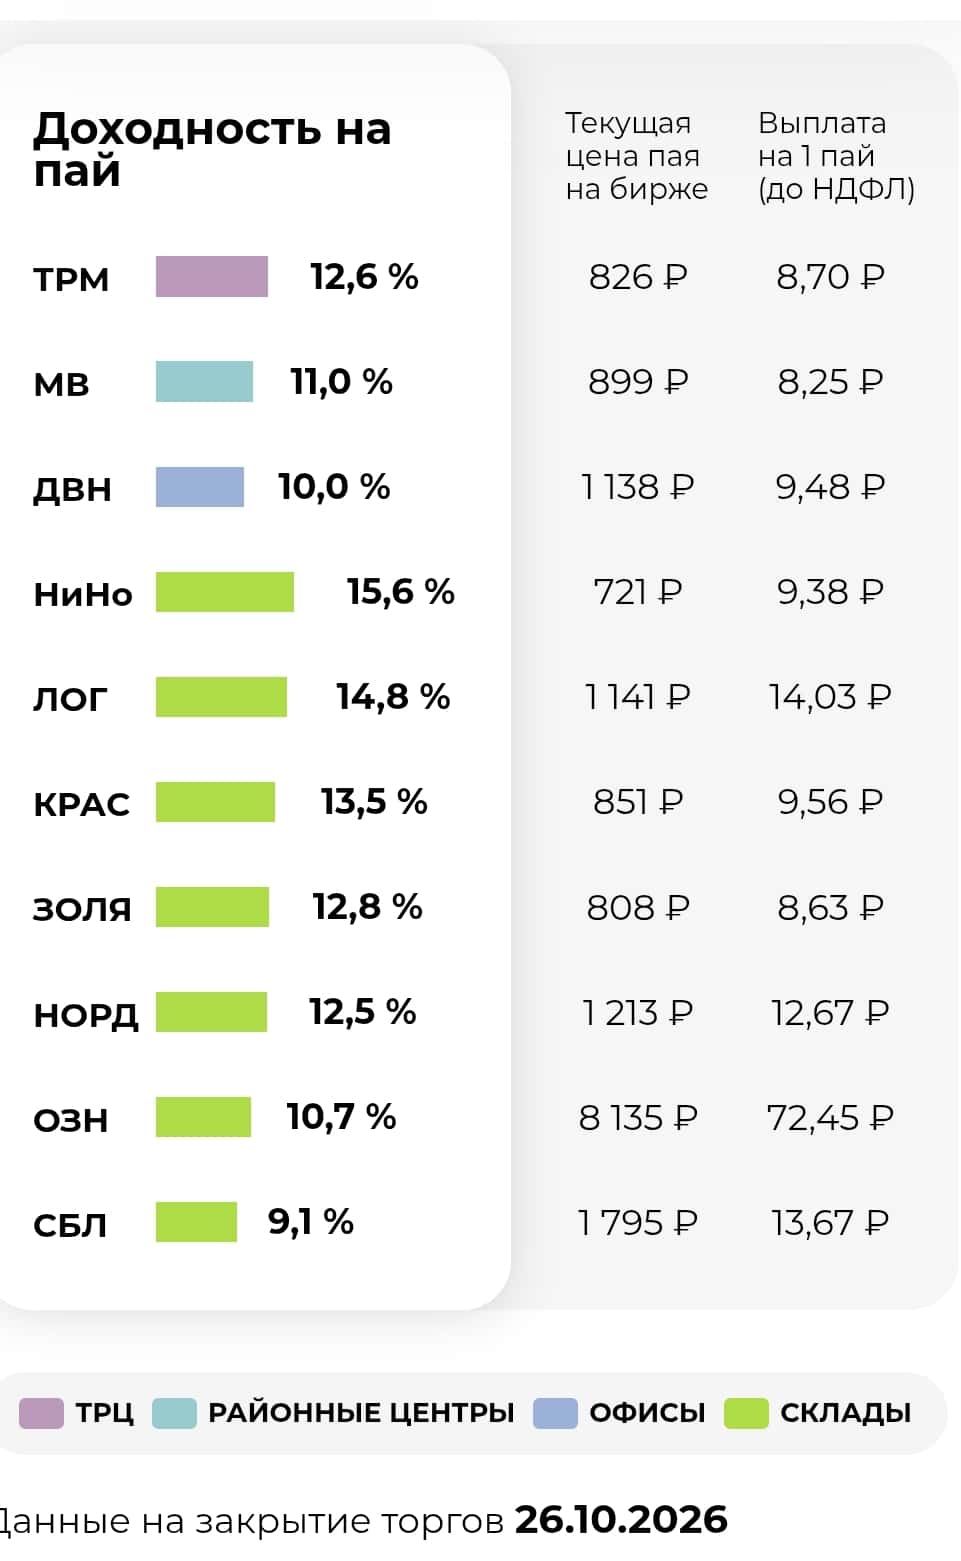
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.
Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.
🪙 Каждый пятый россиянин (21,1%) уже получает больше 100 тысяч рублей в месяц — РИА Новости.
От 60 до 100 тысяч получают 23,3%, от 45 до 60 тысяч рублей — 14,8%.
А почти у 80% граждан зп ниже 100 тыс.
При этом средняя зп в 9 регионах выше 150 тыс. Все очень неравномерно и неоднородно.
🪙 Газ в Европе впервые с 2022 года превысил $950, зимой цены могут вырасти до $1200–1300 — Ведомости
🪙 Чистый приток в ПИФы за 8М 2026 года достиг ₽1,03 трлн — ₽513,6 млрд ушло в фонды облигаций, ₽382,7 млрд в фонды ликвидности, а из фондов акций напротив вывели ₽22,7 млрд — РБК #LQDT #SBMM #AKMMA
🪙Как инвестируют кандидаты в депутаты?
Информация от РБК.
Акции: ЛДПР — 48,9%, «Новые люди» — 31,6%, КПРФ - 24,9%. $TMOS
Облигации: «Справедливая Россия» — 84,4%, «Единая Россия» — 67,47%, «Новые люди» — 42%. $TBRU
Почему то ЕР не верит в российские акции. Зато КПРФ верит в ПИФы.
🪙 Известия: Бензин сейчас есть только на 28% российских заправках, хотя всего неделю назад показатель составлял 41%.
Вторая волной топливного кризиса может быть гораздо сильнее и продолжительнее, считают эксперты. $LKOH $ROSN
🪙 Зато есть хорошие новости...
Совет директоров «Инарктики» рекомендовал дивиденды за первое полугодие 2026 года в размере ₽10 на одну акцию. Доходность по текущей цене бумаг — 2,96%. $AQUA
Последний день для покупки акций под дивиденды — 2 октября.
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR планирует допэмиссию акций объёмом до 49% от текущего количества бумаг.
Цена размещения может составить 87 ₽ за акцию.
По данным СМИ, банк рассчитывает привлечь 300-400 млрд ₽, хотя максимальный объём размещения оценивается примерно в 547,5 млрд ₽.
Средства могут пойти на сделку с Wildberries-Russ и развитие бизнеса.
Закрытие сделки ожидается до конца лета, но не ранее 20 июля — после дивидендной отсечки.
Наблюдательный совет рекомендовал дивиденды за 2025 год: 9,71 ₽ на акцию, или 25% прибыли по МСФО.
ВТБ рассчитывает, что сделка поможет в будущем двигаться к верхней границе дивидендного коридора в 50%, но твёрдых обещаний пока нет.
Размещение может укрепить капитал банка, но риск размывания долей остаётся главным негативом для акционеров.
SPO крупнейшего госбанка с объёмом до 547,5 млрд ₽ — одно из самых масштабных размещений на российском рынке, и его успех будет во многом определять настроения на Мосбирже до конца лета.
Газета «Коммерсант» выпустила тематическое приложение о страховом рынке
Для удобства подготовили краткие выжимки из статей. Полные версии читайте на сайте издания.
В 2025 году страховой рынок продолжил рост. Совокупный объем рынка составил около 4 трлн руб., а прирост — 6,9%. Главный источник роста — страхование жизни: его сборы выросли на 10,8% до 2,3 трлн руб., тогда как сегмент non-life прибавил 2,1% и достиг 1,7 трлн руб. В результате доля life-сегмента выросла до 57% рынка, а non-life сократилась до 43%.
Рынок выглядит устойчивым. Чистая прибыль страховщиков в 2025 году составила 502,3 млрд руб., что на 8,5% выше уровня 2024 года; рентабельность капитала — 27%. Усилилась концентрация: на топ-10 страховщиков пришлось 75,1% всех премий.
Ключевой драйвер рынка в 2025 году — сегмент life. Крупнейшим сегментом осталось накопительное страхование жизни (НСЖ): несмотря на снижение сборов на 15,8%, его объем составил 1,2 трлн руб. Падение НСЖ не означает деградацию сегмента. 2024 год был аномальным из-за ажиотажного спроса на короткие полисы НСЖ как альтернативу депозитам; в 2025 году рынок вернулся к более длинным договорам и более органичной динамике.
С 2026 года ИСЖ больше не продается, и отрасль делает ставку на долевое страхование жизни (ДСЖ). ДСЖ рассматривается как более прозрачный страховой формат: инвестиционная часть взносов клиента размещается через ПИФы, а сами фонды должны соответствовать строгим требованиям по надежности, ликвидности, прозрачности портфеля. Для рынка это важный поворот: life-страхование все сильнее сближается с wealth management, но под жестким надзором регулятора.
При этом в 2025 году объем ДСЖ пока был небольшим — 26,5 млрд руб., то есть продукт только стартует и еще не компенсирует масштаб уходящего ИСЖ. В 2026 году рынок life, вероятно, пройдет период адаптации: драйвер роста сохраняется, но его механизм меняется, а клиенту придется привыкать к большей вариативности и, вероятно, большей осознанности выбора.
В non-life-сегменте 2025 лучшие результаты показало страхование имущества: имущество граждан выросло на 8,5% до 136,9 млрд руб., имущество юрлиц — на 12,9% до 170,3 млрд руб. Также положительную динамику показало каско: +4,9%, до 338,8 млрд руб. Рост имущественного страхования поддерживается не только традиционным спросом, но и появлением новых рисков: атаки БПЛА, диверсии, климатические события, технологические угрозы. Люди и бизнес стали иначе смотреть на защиту активов, жилья и грузов. Это поддерживает как классические имущественные продукты, так и спрос на новые формы покрытий.
Главным аутсайдером массового non-life стало ДМС: снижение сборов на 1,4% до 323,7 млрд руб. При этом в 2026 году ожидается восстановление и рост на уровне инфляции медуслуг или выше.
В ОСАГО проявился дисбаланс: средняя выплата выросла на 17%, тогда как средняя премия снизилась на 4,4%. Это и стало одной из причин расширения тарифного коридора Банком России в декабре 2025 года. Смысл реформы — дать страховщикам больше свободы в ценообразовании и уйти от перекрестного субсидирования, когда аккуратные водители доплачивают за высокорисковые категории. На 2026 год важным направлением становятся короткие и сверхкороткие полисы.
Выводы: (1) Рынок остается растущим, но качество роста усложняется. (2) Страхование жизни — центр отрасли, но внутри него идет смена модели. НСЖ нормализуется, ДСЖ только набирает форму. Это означает перестройку рынка вокруг более инвестиционно сложных и регуляторно структурированных решений. (3) Non-life не стагнирует, но растет точечно. Сильнее всего выглядят имущество и часть моторных видов; слабее — ДМС по итогам 2025 года, хотя в 2026-м по нему ожидается восстановление. (4) Новые риски - БПЛА, диверсии, утечки данных, кибератаки и климатические угрозы одновременно создают спрос и повышают убыточность. (5) Рынок движется к персонализации: короткие полисы, более гибкие тарифы, встроенные цифровые сервисы.
📝 Еженедельный дайджест от ГК «А101» с комментариями экспертов
Рост ставок по депозитам, инвестиции в недвижимость и меморандум РФ и Саудовской Аравии
📊 Новости в мире финансов и инвестиций:
— По данным Росстата, недельная инфляция с 25 ноября по 1 декабря составила 0,04%. Годовая инфляция замедлилась до 6,6%.
— Россия и Саудовская Аравия заключили меморандум о сотрудничестве в области климата и низкоуглеродного развития с целью наладить практическое взаимодействие по сокращению выбросов, развитию углеродных рынков и «зеленому» финансированию.
— В октябре корпоративный кредитный портфель банков увеличился на 2,6% к предыдущему месяцу, а розничный — на 0,9%. По оценке Банка России, активность компаний связана с завершением годовых проектов, ожиданием оплаты по госзаказам и формированием сезонных запасов.
— Ставки по вкладам в топ-10 банках впервые выросли с января. Средняя максимальная ставка по вкладам в первой декаде ноября составила 15,32%, а во второй выросла до 15,50%. В ноябре самые высокие средние ставки фиксировались по вкладам на 91-180 дней, а самые низкие — на срок свыше года.
🗨️ «Это временное предновогоднее явление для привлечения дополнительной ликвидности в банковский сектор. Традиционно в этот период многие заемщики стараются профинансировать исполнение своих бюджетов 2025 года. Девелоперы, например, стремятся обеспечить строительство объектов материалами и людскими ресурсами на период новогодних каникул», — комментирует Анатолий Клинков, директор по взаимодействию с инвесторами ГК «А101».
— На форуме ВТБ «Россия зовет» Владимир Путин заявил о значительном потенциале отечественного фондового рынка для новых размещений. Для его реализации правительству поручено создать программу IPO и SPO компаний с госучастием, а профильным министерствам — разработать отраслевые планы по выводу крупных компаний на биржу.
— По данным ЦБ, приток средств в розничные ПИФы в третьем квартале вырос на 82% до 400 млрд руб., достигнув максимума с конца 2024 года. Драйвером стали открытые ПИФы, обеспечившие 71% притока, или 285,2 млрд руб.
📊 Новости строительной отрасли и ипотечного кредитования:
— Инвестиции в российскую недвижимость по итогам 2025 года могут достичь 750 млрд руб., что на 43% ниже показателя 2024 года. Основными направлениями вложений остаются офисы, жилье и склады. Кроме профессиональных инвесторов, этим активом все чаще интересуются частные лица, выбирая преимущественно апартаменты и коммерческие помещения.
🗨️ «За пять лет рынок инвестирования прошел бум в 2020-2022 годах, потом — паузу и сжатие, а сейчас происходит большая трансформация. Схема «купил сейчас — быстро продал или сдал в аренду» работает иначе, чем года три назад. Сейчас рынок в фазе умеренного дефицита, то есть новостроек меньше, спрос концентрируется в качественных проектах с инфраструктурой и потенциалом развития транспортного каркаса», — комментирует Мария Орлова, коммерческий директор ГК «А101» в Санкт-Петербурге.
— По данным Домклик, более 30% всех ипотечных сделок сейчас совершаются с использованием материнского капитала. В 2025 году их число приблизилось к 160 тыс., что на треть превышает показатели аналогичного периода 2024 года.
— Доля россиян, оформляющих новую ипотеку, не погасив предыдущую, продолжает расти. За январь-сентябрь 2025 года таких заемщиков было уже 17%, тогда как в 2024 году их доля составляла 16%, а в 2023-м — 15%.
— По данным Банка России, годовой темп роста портфеля ипотечных жилищных кредитов (ИЖК) российских банков вырос на 1 ноября до 5,6% после 4,9% на 1 октября и 3,6% на 1 сентября.
$RU000A108KU4
#А101 #новости #дайджест #девелопмент #строительство #недвижимость #аналитика #ипотека #экспертыА101
🚀 Очередная закупка акций. Продолжаю создавать активный доход. Еженедельное инвестирование № 217
На манеже все те же. Донный рынок, инфляция и крепкий рубль, а я также не знаю, куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо 👉, могу сказать с уверенностью. Пойдем посмотрим, что купил, и что интересного произошло за неделю. Есть даже хорошие новости, погнали читать!
Основная часть моего портфеля – это 💰 дивидендные акции РФ, так будет продолжаться пока биржу не запретят, а всех инвесторов не отправят на завод.
📈Соотношение классов активов (в идеале):
● Акции: 85%
● Облигации: 10%
● Золото: 5%
😐 а вот так фактически:
● Акции: 89,9%
● Облигации: 5,8%
● Золото: 2,9%
Постепенно, не торопясь, экологичным способом, не трогая акции, довожу доли в портфеле по классам активов до запланированных исключительно пополнениями и поступающими на счет выплатами.
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
🛍 Покупки
Я по традиции, не изменяя своей стратегии, отправился на фондовый рынок для покупок дивидендных акций и облигаций.
📈 Акции
Инвестирую по плану на ноябрь, намечены компании, которые приобретаются в приоритете, а дальше по ситуации.
● Газпром нефть SIBN: 1 шт.
● НоваБев Групп BELU: 3 шт.
● Мать и Дитя MDMG: 1 шт.
● Новатэк NVTK: 1 шт.
● Русагро RAGR: 3 шт.
💼 Актуальный состав портфеля акций.
✅ Также интересно будет для инвестора в дивидендные акции:
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
💰 Облигации
● ГТЕК БО-01: 1 шт.
● ГЛОРАКС 1Р4: 1 шт.
✅ Ниже представлены подборки для инвестора в облигации:
🖌 Создаем пассивный доход на ОФЗ
🖌 10 надежных облигаций с ежемесячными выплатами
🖌 10 облигаций с высоким купоном. Рейтинг А
🖌 10 облигаций с ТКД до 22%. Рейтинг А+, АА-
С облигациями ничего не выдумываю, не больше 5% на эмитента, выплаты от 4 до 12 раз в год, более менее кредитный рейтинг, в принципе, готово. В данный момент небольшой упор на валютные выпуски из-за крепкого рубля, которому пора вниз.
💼 Обзор портфеля облигаций.
🥇 Золото
● Вим Золото GOLD: 600 шт.
Довожу долю золота в портфеле до 5%. С увеличением капитала, количество золота будет увеличиваться, а в очередные моменты просадки акций, при условии, что золото тоже не полетит вниз, можно будет прикупить просевшие активы.
💸 Сколько вложил и какие цели на 2025-й год?
● На прошлой неделе пополнил счет на 9 000 ₽.
● За год вложил в фондовый рынок 351 000 ₽.
● Цель на 2025 год: 350 000 ₽.
💫 Интересное за неделю
Шалом, православные! Начинаем по традиции с рубля. В этом году самая сильная валюта – наш деревянный. На прошлой неделе 80,95 ₽ за братскую зеленую бумажку. Аналитики по курсу рубля гуляют от 75 ₽ до 95 ₽.
Вот когда молодцы, тогда молодцы. Хоть что-то позитивное за неделю. Инфляция успокаивается после бензинового коллапса. За неделю 0,11%. Неделей ранее 0,16%. Годовая на уровне 7,9%.
Индекс продолжает искать бентос на дне мирового океана. Изменение за неделю с 2 532 до 2 566. Рынок закрылся небольшим ростом, негатива для падения не было, Пока это уже хорошие новости. Наш слоняра Кирилл Дмитриев заявил о продуктивных трехдневных переговорах с представителями США. Скоро договорнячок?
В октябре физики вложили в наше любимое казино 175,8 млрд ₽. В облигации – 112,7 млрд ₽, в акции – 14,9 млрд ₽, в ПИФы – 48,2 млрд ₽. Вера в акции у нас на самом дне.
ДОМ.РФ официально заявил о планах выхода на IPO. Сделка cash-in. Все баблишко пойдет на развитие бизнеса. РФ оставляет за собой мажоритарный пакет акций.
Буду повторять как мантру, а то поступают одни и те же вопросы. Какой толк в этих ваших акциях, ведь на вкладах не напрягаясь можно забрать свои 15% годовых. Для ответов на все эти вопросы подготовил обстоятельный текст, который, думаю, кому-то пригодится и будет очень полезным.
Рынок продолжает работать, инвесторы не на заводе. На этом пока все!
Продолжаем придерживаться наших главных правил. Меньше чтения тех, кто индуцирует панику и уныние. Работаем на работе, часть откладываем и инвестируем. Куда инвестировать, каждый ответит на этот вопрос по-своему, опираясь на свои цели и задачи. Всех обнял, приподнял, поставил! 💙
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен
📝 Еженедельный дайджест от ГК «А101» с комментариями экспертов
Инвестиции в ПИФы, «суперквалифицированные» инвесторы и снижение уровня возмещения банкам
📊 Новости в мире финансов и инвестиций:
— По данным Росстата, недельная инфляция с 23 по 29 сентября составила 0,13%. Годовая инфляция осталась на уровне 8,1%.
— С начала года вложения инвесторов в ПИФы приблизились к 830 млрд руб., однако на отчетной неделе с 22 по 28 сентября совокупные притоки средств в инструмент сократились почти в девять раз: чистый приток составил всего 2,7 млрд руб., что на 89,3% меньше показателя предыдущей недели. Лидером по привлечению средств остается сегмент фондов облигаций, куда за более чем семь месяцев было направлено 507,1 млрд руб.
— Председатель комитета Госдумы по финансовому рынку Анатолий Аксаков допустил снижение ключевой ставки Банка России до 15% к концу года. По его мнению, ЦБ продолжит смягчение денежно-кредитной политики, и ставка может плавно снижаться с текущих 17% с шагом в один процентный пункт на предстоящих заседаниях 24 октября и 19 декабря.
🗨️ «Несмотря на обнадеживающие данные по инфляции, позволяющие предположить снижение ключевой ставки до 15% к концу года, информационный фон вызывает определенные сомнения относительно скорости этого процесса. В частности, рынок труда остается перегретым, что усиливает инфляционное давление. Помимо этого, планы по увеличению налогов способствуют формированию проинфляционных ожиданий», — комментирует Анатолий Клинков, директор по взаимодействию с инвесторами ГК «А101».
— Банк России в 2026 году планирует обсудить с участниками рынка действующие требования к квалификации инвесторов и возможные их изменения. Также регулятор намерен изучить вопросы инвестирования в криптовалюты, включая возможность создания категории «суперквалифицированных» инвесторов.
📊 Новости строительной отрасли и ипотечного кредитования:
— На фоне общего замедления строительной отрасли наблюдается сокращение числа вакансий. Согласно данным Индекса здоровья российского бизнеса, во втором квартале 2025 года количество вакансий в строительстве снизилось на 20% по сравнению с аналогичным периодом прошлого года.
🗨️ «Это коснулось не всех видов работ и, соответственно, не всех строительных профессий. Стоит учитывать, что цикл девелоперских проектов достаточно длинный — порядка двух лет. И с 2024 года на рынке наблюдается снижение стартов новых проектов. То есть недостатка нет, например, в монолитчиках или специалистах по каменной кладке. А квалифицированные специалисты по внутренним инженерным системам по-прежнему в большом дефиците — они заняты на проектах в высокой степени готовности, которые массово запускались в 2022-2023 годах», — комментирует Елена Леликова, директор по закупкам ГК «А101».
— Минфин рассматривает возможность снижения уровня возмещения банкам по семейной ипотеке после 1 ноября. Как сообщил замминистра финансов Иван Чебесков, вопрос находится в стадии обсуждения, и ведомство анализирует ситуацию, чтобы в ближайшее время принять решение. Ранее компенсации банкам по льготным программам уже были снижены.
— По данным ВТБ, российские банки выдали в сентябре 2025 года ипотечных кредитов на 405 млрд руб., что на 11% превышает показатель аналогичного месяца прошлого года. Таким образом, совокупный объем ипотечных выдач за первые девять месяцев года составил более 2,6 трлн руб., что, примерно на треть ниже результатов за тот же период 2024 года.
— По данным вице-премьера Марата Хуснуллина, более 2,4 млн российских семей улучшили жилищные условия с начала 2025 года, а с 2019 года эта цифра превысила 26 млн семей. За восемь месяцев текущего года было введено 67,5 млн кв. метров жилья, а до конца года планируется ввести еще не менее 100 млн.
$RU000A108KU4
#А101 #новости #дайджест #девелопмент #строительство #недвижимость #аналитика #ипотека #экспертыА101
Инвестор за выходные: Руководство по созданию пассивного дохода
Книга позиционируется как практическое руководство для начинающих инвесторов, обещая научить создавать пассивный доход буквально за выходные.
Автор, Семён Кибало, пытается донести основы инвестирования простым языком, что делает книгу доступной даже для тех, кто далёк от финансов. Однако стоит ли она внимания? Разберём подробнее.
Книга охватывает ключевые темы:
• Основы пассивного дохода (депозиты, акции, облигации, недвижимость, ПИФы).
• Психология инвестирования и управление рисками.
• Советы по выбору инструментов.
Практические цитаты:
• "Не ждите идеальной суммы — начинайте с 1000 рублей в месяц. Лучший инвестиционный план — тот, который вы реально выполняете."
• "Если не понимаете, как работает актив — не вкладывайтесь. Ваши деньги должны работать в понятных вам сферах."
• "Настоящий пассивный доход начинается тогда, когда вы можете месяц не проверять свои инвестиции — и они продолжают приносить деньги."
• "Инвестиции похожи на посадку дерева: первые 3 года видишь только палку в земле, но через 10 лет получаешь тень и плоды."
• "Большинство начинающих инвесторов теряют деньги не из-за кризиса, а из-за трех ошибок: нет плана, нет терпения, нет подушки безопасности."
Стоит ли читать?
«Инвестор за выходные» – это неплохой стартовый гайд. Информация предоставляется в простой форме, помимо практических советов, имеются рекомендации о книгах, фильмах, сайтах, которые помогут погрузиться в тему инвестиций.
Из минусов: Книга даёт общее понимание инвестиций, но не заменяет глубокого изучения темы. Если вы ждёте пошаговой системы или уникальных стратегий, стоит обратиться к более специализированной литературе.
На сайте «Литрес» средний рейтинг произведения — 4,8 (на основе 278 оценок)
Из более профессиональной литературы, основываясь личным опытом, предложил бы также прочесть:
• «Покупай дешево, продавай дорого» Стивена Наймара.
• «Заметки в инвестировании. Книга об инвестициях и управлении капиталом» УК Арсагера
• «Манифест инвестора» Уильяма Бернстайна – основы диверсификации.
• «Разумный инвестор» Бенджамина Грэма – фундаментальный анализ.
• «Психология инвестиций» Карла Ричардса – как не поддаваться эмоциям.
Наш телеграм канал
✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.
#книга #обучение #мотивация #обзор #рецензия #инвестор #инвестиции #фондовый_рынок #новичкам
'Не является инвестиционной рекомендацией
Розничные инвесторы нарастили активы на бирже на 11 трлн рублей во II квартале — следует из обзора Б
За квартал объём вложений физлиц вырос на 400 млрд рублей, юридических лиц — ещё на 500 млрд. Общая сумма средств, хранящихся у брокеров гражданами и компаниями, достигла 26,1 трлн рублей. Число инвесторов с балансом свыше 10 тысяч рублей выросло до 5,1 млн человек. Количество квалифицированных инвесторов (с активами от 12 млн рублей) — 918 тысяч.
Структура портфелей физлиц изменилась:
35% — облигации. Это максимальная доля с конца 2020 года. Рост связан с фиксацией доходности перед ожидаемым снижением ключевой ставки.
28% — акции. Минимум с конца 2022 года.
16% — паи инвестиционных фондов (ПИФы).
Инвесторы всё больше делают ставку на защиту капитала и предсказуемый доход — что отражает осторожный настрой на фоне макроэкономической неопределённости.
INVESTFUNT.RU
Ренессанс против банков: кто победит в битве за сбережения россиян ⁉️
💭 Рассматриваем, как страховая компания, используя современные технологии и налоговые преимущества, бросает вызов устоявшемуся лидерству банков.
💰 Финансовая часть (ОСБУ 1 п 2025)
📊 Компания продемонстрировала рост страховой выручки на 9,5%, достигнув отметки в 35,8 миллиардов рублей. Доход от страховых операций остался стабильным — около 3,9 миллиарда рублей. Значительно увеличился доход от инвестиционной деятельности, составив 6,8 миллиарда рублей (почти трехкратное увеличение). Это способствовало росту чистой прибыли вдвое, до уровня 6,2 миллиарда рублей.
🤔 Основной причиной увеличения выручки стало развитие направлений автострахования физических лиц и добровольного медицинского страхования. Вместе с тем, некоторые сегменты бизнеса испытывают давление, включая страхование грузов, автомобилей юридических лиц и ипотеки. Наиболее динамично развивается сегмент накопительного страхования жизни. Средняя сумма страхового полиса по этому направлению находится в диапазоне 500–600 тысяч рублей.
🤓 Причины увеличения спроса на накопительные программы связаны с активным продвижением через различные каналы продаж, спросом на продукты сроком два-три года. Более трети всех проданных страховок приходится именно на такие долгосрочные договоры. Дополнительным стимулом служит возможность снижения налоговой базы благодаря программам накопительного страхования, особенно в условиях планируемого введения прогрессивной шкалы налога на доходы физических лиц (НДФЛ).
🧐 Конкурентами по накопительному страхованию выступают банковские вклады, а не другие страховые организации. Стратегия компании заключается в создании платформы-маркетплейса, предоставляющей доступ к широкому спектру сторонних инвестиционных инструментов, включая собственные паевые инвестиционные фонды (ПИФы).
😎 Таким образом, ключевым направлением развития является расширение линейки финансовых услуг, предоставляемых клиентам в едином удобном интерфейсе.
💸 Дивиденды
🤑 Дивиденды выплачиваются дважды в год. Если во втором полугодии произойдёт укрепление курса иностранных валют одновременно со снижением ключевой ставки, то компания получит дополнительную выгоду как от эффекта девальвации национальной валюты, так и от положительной переоценки своего инвестиционного портфеля.
📌 Итог
💪 Несмотря на высокую ключевую ставку, Группа продолжает эффективно функционировать. Если ставка продолжит снижаться, ожидается дополнительный спрос на приобретение жилья и транспортных средств, что положительно скажется на продажах страховок, несмотря на возможное сокращение инвестиционного дохода. Возможная переоценка портфеля инвестиций также способна поддержать финансовые показатели компании.
❗ Показатель RoTE ((чистая прибыль/материальные активы)*100%) планируется удерживать на уровне свыше 30%. Ключевой задачей следующего года станет успешность деятельности в сегменте life. Ожидается умеренный рыночный рост порядка 15-20%.
🎯 ИнвестВзгляд: Ренессанс отличается широким ассортиментом продуктов и высоким качеством различных направлений бизнеса, уделяя особое внимание повышению их рентабельности и эффективности. Компания планирует продолжать реализацию своей дивидендной стратегии и в дальнейшем. Качественный актив — продолжаем удерживать в портфеле, а при возможности доля будет только увеличиваться.
💯 Ответ на поставленный вопрос: Несмотря на сильную конкуренцию со стороны банков, компания демонстрирует способность эффективно конкурировать и привлекать клиентов своими уникальными предложениями. В краткосрочной перспективе граждане традиционно выбирают проверенные инструменты — банковские депозиты. Однако тенденции последних лет указывают на растущую популярность накопительных страховых полисов, предлагающих повышенную доходность и налоговые льготы. Победителя тут не будет, но одно можно сказать точно: Ренессанс уверенно бросает вызов традиционным игрокам финансового рынка.
👇 Держите в своем портфеле акции Ренессанса?
$RENI #RENI #Ренессанс #Страхование #Накопления #Инвестиции
Почему в 2025 году увеличился приток средств частных инвесторов в ПИФы?
Основные причины роста притока в ПИФы
🪙 Спящие деньги должны работать!
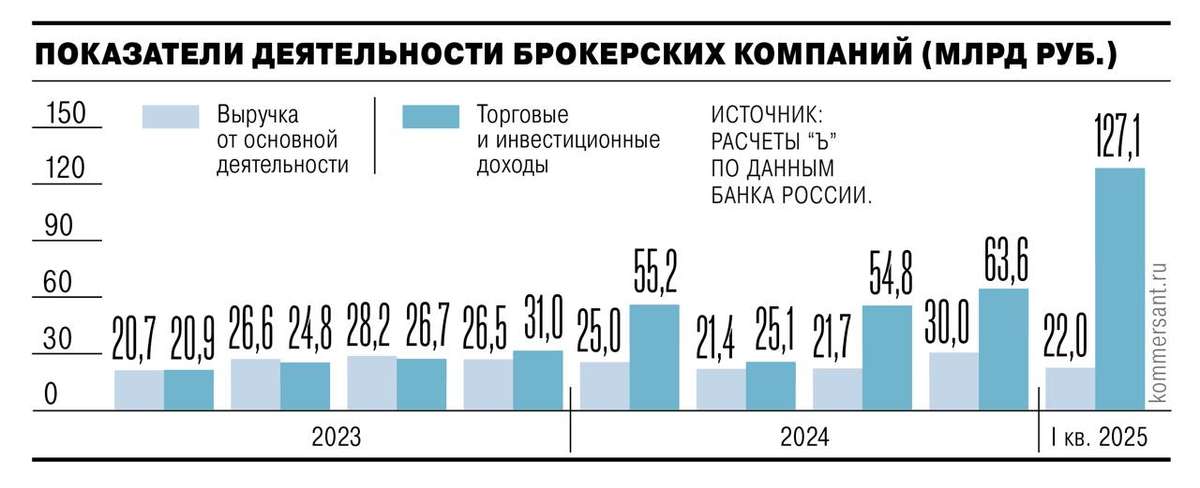
Доходы российских брокеров от инвестопераций в I кв 2025 г. выросли в 2,1 раза — до ₽127 млрд. Основная причина — размещение клиентских остатков на банковских депозитах и инструментах денежного рынка на фоне высокой ключевой ставки.
То есть деньги клиентов работают на благо брокеров и банков, а могли бы на самих клиентов.
Не так давно кстати Т-банк отменил процент на остаток по карте, теперь деньги лежащие на карты не приносят ничего. Не смотрел у других банков, но думаю что картина везде примерно одинаковая. Приходится их куда-то пристраивать, хотя бы на накопительный счет или депозит.
Разберем, как можно на этом заработать и не кормить брокера:
1. Заработок на остатках (Банковские продукты):
Накопительные счета:
Что это: Самый простой и доступный инструмент. Это обычный банковский счет, но с начислением процентов на неснижаемый остаток (или на всю сумму сверх небольшого минимума). Ключевая особенность — мгновенный доступ к деньгам в любое время без потери процентов (или с потерей только за последний период, обычно день/месяц).
Т-банк предлагает 16% для премиум клиентов, а Озон до 17-19%. Можно пользоваться, причем у Озона есть даже с ежедневной капитализацией.
Можно использовать как буферный счет: Для временного хранения денег перед крупной покупкой или инвестированием. Пока ждете подходящего момента — деньги работают.
Автоматизация: Настройте автоматическое перечисление части зарплаты на накопительный счет. "Платите себе сначала". Можно так же сделать перевод кэшбеков на накопительный счет.
Риски: Минимальные (риск банкротства банка, но есть АСВ). Главный риск — инфляция может "съесть" доходность.
2. Фонды ликвидности:
Фонды ликвидности (Фонды денежного рынка) - Паевые инвестиционные фонды (ПИФы) или БПИФы (биржевые), которые инвестируют в сверхнадежные и высоколиквидные краткосрочные инструменты:
- Облигации федерального займа (ОФЗ) с коротким сроком погашения.
- Корпоративные облигации надежных эмитентов (обычно высшего рейтинга) с коротким сроком.
- Облигации субъектов РФ.
- Банковские депозиты.
- Краткосрочные векселя.
- РЕПО с ЦБ (операции займа под залог ценных бумаг).
Цель фонда: Сохранить капитал, обеспечить высокую ликвидность и принести доходность чуть выше, чем по банковским вкладам/накопительным счетам, но с минимальным риском. Доступ к деньгам — обычно 1-3 рабочих дня (срок вывода паев).
Если речь идет про биржевые фонды ликвидности, то деньги можно вывести и использовать моментально.
Как применять:
Часть "подушки безопасности": Для той части резерва, которая может понадобиться не сиюминутно, а в течение нескольких дней/недель. Потенциально дает чуть большую доходность, чем накопительный счет. На уровне с банковским депозитом.
Средства "в ожидании": Деньги, которые вы планируете вложить в акции, облигации или недвижимость, но пока ждете подходящей цены или момента. Работают лучше, чем на обычном счете.
Консервативная часть инвестиционного портфеля: Для инвесторов, которым важна стабильность и возможность быстро вывести часть средств без потерь (в отличие от акций).
Альтернатива среднесрочным вкладам: Если вы не хотите "замораживать" деньги на срок вклада, но готовы подождать пару дней для вывода. Доходность может быть сравнима или выше.
Доходность: Обычно выше, чем по накопительным счетам, но ниже, чем по фондам облигаций или акций.
🪙 Итог:
Накопительный счет — ваш базовый инструмент для максимальной ликвидности и безопасности.
Фонды ликвидности — следующий шаг для чуть большей доходности с сохранением высокой ликвидности, подходят для среднесрочных целей и части резерва.
Сочетайте оба инструмента в зависимости от ваших финансовых целей и сроков. Не держите большие суммы на обычных расчетных счетах с нулевой доходностью!
Помните про инфляцию: Для реального роста капитала в долгосрочной перспективе часть средств обязательно нужно инвестировать в инструменты с более высокой ожидаемой доходностью.
Начните с анализа своих текущих остатков: сколько лежит "мертвым грузом" на счетах? Даже перевод их на накопительный счет или в фонд ликвидности — это уже шаг к тому, чтобы деньги начали работать на вас.
Удачи!
$TMON $LQDT
#30letniy_pensioner
💡Как не потерять деньги: правила диверсификации.
Диверсификация — это стратегия управления рисками, которая помогает защитить капитал от потерь. Её суть в том, чтобы распределить средства между разными активами, отраслями, валютами и инструментами.
Вот основные правила:
1. Распределяйте между разными классами активов.
Не вкладывайте все деньги в один тип активов (например, только в акции или недвижимость). Используйте комбинацию:
- Акции (высокий риск/доходность).
- Облигации (низкий риск, стабильный доход).
- Недвижимость (защита от инфляции).
- Товары (золото, нефть — «убежища» в кризисы). $TGLD
- Денежные средства (ликвидность для срочных нужд).
2. Географическая диверсификация. Инвестируйте в разные страны и регионы. Экономики развитых и развивающихся рынков часто движутся асинхронно. Например:
- Доля в акциях США, Европы, Азии. - Вложения в развивающиеся рынки (например, Индия, Бразилия).
При этом у российского инвесторам сейчас с этим могут быть проблемы. Не уверен, что сейчас легко открыть брокерский счет у иностранного брокера, да и все меньше вариантов остается для перевода денег за рубеж.
3. Отраслевая диверсификация.
Даже внутри одного рынка распределяйте капитал между секторами:
- Технологии. - Здравоохранение. - Энергетика. - Потребительские товары.
Это защитит от кризиса в отдельной отрасли.
4. Диверсификация по валютам.
Храните сбережения в разных валютах (доллары, евро, юани) и активах, номинированных в них. Это снизит риски девальвации национальной валюты. Как вариант можно рассмотреть облигации в валюте ( Новатэк, Норникель, Русал, Газпром) или замещенные облигации. Обычно в них купонная доходность ниже, но если купить сейчас, когда доллар в районе 80-82 рублей, то есть хороший шанс заработать на росте курса валюты. $CNYRUB $USDRUB
$RU000A10AUX8
5. Временная диверсификация. Не вкладывайте всю сумму сразу. Используйте усреднение стоимости (DCA — Dollar-Cost Averaging): регулярно покупайте активы небольшими частями. Это снижает риск входа на пике цены.
Примерно так я делаю в Пенсионном портфеле и портфеле #pocket_money .
6. Используйте ETF и ПИФы. Если нет времени анализировать отдельные активы, инвестируйте через:
- ETF (биржевые фонды, повторяющие индекс).
- ПИФы (паевые инвестиционные фонды). Они автоматически диверсифицируют портфель.
7. Ребалансировка портфеля. Раз в 6–12 месяцев проверяйте распределение активов. Если один класс вырос сильнее других (например, акции), продайте часть и вложите в отстающие. Это сохранит баланс риска.
8. Избегайте излишней диверсификации. Слишком много активов (например, 50+ акций) усложняет управление и может снизить доходность. Оптимально — 10–20 позиций в портфеле. В моем портфеле есть такая проблема, слишком много активов. Одних облигаций несколько десятков. Это и плюс ( широкая диверсификация) и минус ( сложнее управлять).
9. Учитывайте горизонт инвестирования.
- Краткосрок (1–3 года): консервативные инструменты (облигации, депозиты).
- Долгосрок (5+ лет): можно добавить рискованные активы (акции, криптовалюты).
10. Контролируйте эмоции. Не поддавайтесь панике или жадности. Даже диверсифицированный портфель может временно падать в цене. Придерживайтесь стратегии и долгосрочных целей.
Примеры диверсифицированных портфелей
- Консервативный: 50% облигации, 30% акции, 10% золото, 10% наличные.
- Умеренный: 60% акции, 30% облигации, 10% недвижимость, золото, крипта.
- Агрессивный: 80% акции (включая развивающиеся рынки), 10% криптовалюты, 10% товары.
Итог.
Диверсификация не гарантирует прибыль, но снижает риски. А может ещё и прибыль снизить). Перед инвестициями изучите базовые принципы и оцените свою терпимость к рискам.
#диверсификация #портфель #30letniy_pensioner
🌹 Почти половина инвесторов в России — девушки, на них приходится 42% от общего числа.
Половина их них — женщины старше 45 лет. Ещё треть — девушки в возрасте от 30 до 45 лет. «Слабый пол», как правило, выбирает консервативную стратегию. И это не значит, что женщины менее успешны в инвестировании.
Обычно портфель состоит из:
- 36% — облигации
- 29% — акции
- 15% — ПИФы
- 15% — валютные замещающие облигации
- 5% — валюта
Раньше инвестиционные предпочтения девушек были больше связаны с надежностью эмитентов, и поэтому приобретались ценные бумаги крупных компаний, то сейчас фокус сместился в сторону диверсификации инструментария.
В 2024 году женщины открыли на 67% больше инвестиционных счетов в СберИнвестициях, чем в 2023 году. Большую часть денег они вкладывали в «голубые фишки» и облигации. Также популярными были фонды денежного рынка.
Среди клиентов брокера положительную доходность показали 60% женщин и 51% мужчин. Женщины делают ставку на долгосрочный прирост капитала, а не на сиюминутный результат.
🌻Всех девушек поздравляю с 8 марта!