Поиск
🖤Охлаждение экономики или деградация?
В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.
Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.
🩶Зачем нужно таргетирование?
МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.
Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.
На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.
🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.
Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.
И ставки у вышеперечисленных стран были всегда ниже Российских.
🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.
Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.
Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.
Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.
Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.
Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.
🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомбанка $SVCB выросли на 7,3% до 11,34 ₽ после объявления о программе выкупа акций дочерней структурой "Совкомбанк Страхование Жизни" объёмом 2 млрд ₽ ежеквартально.
Программа бессрочная — "до решения о её завершении".
Менеджмент считает акции недооценёнными: текущая цена на 30% ниже капитала на акцию, хотя с IPO в декабре 2023 года бумаги выросли почти на 50%.
Buyback — сильный сигнал уверенности менеджмента в недооценённости банка; на фоне общерыночного падения регулярные квартальные выкупы создают поддержку котировкам.
Золото к $5900 к концу 2026 года: реальность или мечта
Сегодня, в мае 2026 года, золото торгуется в диапазоне $4700–4720 за унцию, и многие инвесторы задаются вопросом, сможет ли его цена достичь $5900 к концу года. Это амбициозная цель, предполагающая рост примерно на 25% всего за 7–8 месяцев. Однако давайте рассмотрим текущую ситуацию на рынке, проанализируем факторы, влияющие на рост золота в мае, и дадим советы для инвесторов.
Текущая ситуация с золотом в мае 2026 года
На 10 мая 2026 года цена золота на спотовом рынке составляет $4715–4720 за унцию. В последние недели наблюдалась волатильность: цена поднималась до $4800 и немного откатывалась. С начала 2025 года золото выросло более чем на 25%, а его исторический максимум в январе 2026 составил $5500. Этот рост не был случайным — рынок перешёл в фазу «бычьего тренда».
В первом квартале 2026 года спрос на золото достиг рекордных $193 млрд, что на 74% больше, чем в прошлом году. Объём в тоннах увеличился незначительно (на 2%), но благодаря высокой цене спрос вырос. Инвесторы из Азии активно покупали слитки и монеты (474 тонны, +42% к Q1 2025), а центробанки добавили в свои резервы 244 тонны. Однако спрос на ювелирные изделия снизился из-за высокой стоимости золота.
В мае рынок находится в фазе «консолидации с позитивным уклоном». Цена не растёт стремительно, как в январе, но и не падает значительно. Это объясняется тем, что фундаментальные факторы продолжают действовать, а новые риски усиливают их влияние.
Факторы роста золота в мае 2026: ключевые моменты
Май 2026 – это время повышенной активности на рынке.
Вот основные причины роста золота:
Покупки центробанков. Это один из главных факторов поддержки рынка. Центральные банки, особенно из развивающихся стран (Польша, Узбекистан, Китай, Малайзия), продолжают диверсифицировать свои резервы и снижать зависимость от доллара. В первом квартале они потратили рекордные $37 млрд на золото. Даже если рост замедлится, объём закупок в 700–800 тонн в год остаётся практически гарантированным. Это структурный спрос, не зависящий от настроений на Уолл-стрит.
Геополитическая напряжённость. Ситуация на Ближнем Востоке, вокруг Ирана и Хормузского пролива, а также торговые войны и общая нестабильность, заставляют инвесторов искать безопасные активы. Золото традиционно считается «убежищем». Когда нефть дорожает из-за геополитических рисков, а акции испытывают колебания, цена на золото растёт. В мае мы видели, как такие события способствовали росту цены, несмотря на временное укрепление доллара.
Макроэкономические условия. Инфляция остаётся высокой во многих странах, и центральные банки, включая Федрезерв, осторожно подходят к снижению процентных ставок. Однако рынок ожидает смягчения монетарной политики во второй половине года. Реальные (с учётом инфляции) ставки остаются низкими или отрицательными, что создаёт благоприятные условия для золота, которое не приносит процентов, но защищает от обесценивания.
Ослабление доллара. Доллар периодически укрепляется, но долгосрочная тенденция на снижение его роли в мировых резервах продолжается. Страны снижают зависимость от американской валюты, скупая золото. Приток золота в ETF и физические активы из Азии компенсирует оттоки из американских фондов.
Дефицит предложения. Добыча золота растёт медленно, а новые месторождения открываются редко. Мировые запасы золота достигли своего пика. Спрос превышает предложение, и при текущих ценах золотодобывающие компании не спешат увеличивать производство.
Эти факторы создают устойчивый фундамент для роста золота в мае. Хотя цена не растёт стремительно, она остаётся выше $4500–4600 благодаря этим факторам.
Почему цена золота может достичь $5900 к концу 2026
Большинство крупных банков дают оптимистичные прогнозы:
JP Morgan: базовый сценарий предполагает цену около $5000–5055 к концу 2026 года. При сильном спросе инвесторов цена может вырасти до $6000 и выше.
UBS, Deutsche Bank, Societe Generale, Wells Fargo: ожидают цену в диапазоне $6000–6300.
Некоторые аналитики, такие как Yardeni Research, прогнозируют ещё более высокий рост.
Цена $5900 находится в верхней части этих диапазонов. Для её достижения необходимо:
Сохранение темпов покупок центробанков.
Один или два крупных геополитических события или ускорение инфляции.
Приток в ETF на уровне 200–250 тонн в год.
Ослабление доллара на 5–10%.
Эти условия уже начинают формироваться. В 2025–2026 годах золото прошло «ребейзинг», и текущий тренд может продолжиться.
Стратегия для инвесторов: как заработать и не потерять
Золото – это не просто актив, который можно купить и забыть. Для успешного инвестирования в золото необходимо следовать определённой стратегии:
1. Определение доли в портфеле. Рекомендую выделить 5–15% от общего капитала на золото. Это оптимальный баланс: достаточно для защиты, но не настолько много, чтобы упустить рост других активов. Для консервативных инвесторов – 5–8%, для агрессивных – до 15%.
2. Способы инвестирования:
Физическое золото (слитки, монеты): подходит для тех, кто предпочитает «реальные» активы. Храните их в банке или сейфе. Плюсы: полная независимость. Минусы: затраты на хранение и разницу в цене покупки/продажи.
Золотые ETF (GLD, IAU и другие): самый простой и ликвидный вариант. Низкие комиссии, можно приобрести через брокера за несколько минут.
Акции золотодобывающих компаний: дополнительный источник дохода. При росте цены на золото эти акции могут вырасти в 2–3 раза. Но есть и риски: операционные проблемы, затраты на добычу.
Фьючерсы и опционы: подходят только для опытных трейдеров с использованием кредитного плеча.
3. Тактика входа и управления рисками:
Не пытайтесь покупать на минимуме – покупайте на откатах (например, при цене ниже $4600).
Используйте стратегию усреднения (DCA): покупайте небольшие суммы каждый месяц.
Устанавливайте стоп-лоссы на 10–15% ниже точки входа при активной торговле.
Следите за ключевыми индикаторами: ценами на нефть, индексом доллара DXY, доходностью 10-летних казначейских облигаций и новостями от центральных банков.
4. Риски:
Краткосрочная волатильность: в мае–июне возможны снижения цены на 5–10% из-за укрепления доллара или снижения геополитической напряжённости.
Повышение ставок Федрезервом может негативно повлиять на цену золота.
Перегрев рынка: быстрый рост может привести к фиксации прибыли.
Снижение инфляции может сделать облигации более привлекательными.
В долгосрочной перспективе (1–2 года) потенциальные риски значительно ниже, чем возможности.
Итог: золото – это страховка и возможность
Золото в 2026 году – это не просто «жёлтый металл», а стратегический актив, защищающий от инфляции, геополитических рисков и ослабления доллара. Достижение цены $5900 к концу года не гарантировано, но вполне реально в текущих условиях. Важно не поддаваться эмоциям и иметь чёткий план.
Если вы ещё не инвестировали в золото, сейчас подходящее время для начала. Начните с небольшой доли, диверсифицируйте вложения и будьте спокойны за свой капитал. Рынок уже даёт сигналы, на которые стоит обратить внимание.
Если у вас есть вопросы по портфелю или конкретным инструментам, пишите в комментариях. Торгуйте осознанно, и пусть ваш капитал растёт вместе с золотом!
ЦБ снизил ставку до 14,5%: осторожный шаг и сигнал о возможной паузе
🔷️ Инфляция ещё не побеждена
Судя по риторике ЦБ, регулятор считает, что перегрев спроса в экономике почти исчерпан, но последствия прежнего дисбаланса всё ещё сидят в системе. Именно этим объясняется осторожность: несмотря на снижение ставки, ЦБ не даёт рынку повода ждать быстрого смягчения. Инфляция остаётся по верхней части прогноза, устойчивый ценовой компонент выше цели, а инфляционные ожидания по-прежнему мешают регулятору чувствовать себя комфортно.
Отдельно Эльвира Набиуллина фактически повторила старую мысль, что жёсткость денежно-кредитных условий работает с лагом. И именно этот накопленный эффект, а не серия быстрых снижений ставки, должен вернуть инфляцию к 4% во втором полугодии. Это важная разница. ЦБ сейчас делает ставку не на агрессивное смягчение, а на то, что уже сделанная жёсткость продолжит охлаждать цены.
🔷️ Экономика не выглядит слабой настолько, чтобы резко снижать ставку
При этом в выступлении не было ощущения, что регулятор видит серьёзное ухудшение экономики. Да, первый квартал был сдержанным, но ЦБ объясняет это временными факторами – от налоговой адаптации до календарного эффекта. Более того, инвестиции по году ждут примерно на уровне прошлого года, а внутренний спрос, по оценке Банка России, может восстановиться уже во втором квартале.
Отдельный акцент был на рынке труда. Дефицит кадров постепенно снижается, компании осторожнее пересматривают планы найма, а значит, давление на издержки может ослабевать. Для ЦБ это важный аргумент, что инфляционные риски постепенно уходят без жёсткого торможения экономики.
И здесь, возможно, главный нюанс сегодняшнего решения: ставку снижают не потому, что экономике срочно нужна поддержка, а потому что часть прежней жёсткости уже сделала свою работу.
🔷️ Почему ЦБ оставляет себе пространство для паузы
Самое интересное – это не снижение на 0,5 п.п., а то, что одновременно обсуждался вариант оставить ставку без изменений. Это, кажется, многое говорит о настрое регулятора.
Эльвира Набиуллина прямо допустила паузу в дальнейшем снижении. И это выглядит как сигнал рынку не забегать вперёд. Потому что для более быстрого смягчения нужны дополнительные основания – либо более уверенное снижение инфляции, либо более заметное охлаждение экономики. Пока ни того, ни другого ЦБ не видит.
Иначе говоря, снижение есть, но автоматического продолжения никто не обещал.
🔷️ Риски никуда не делись
Внешняя часть выступления тоже была показательной. Конфликт на Ближнем Востоке ЦБ явно воспринимает как фактор, способный испортить весь дезинфляционный сценарий. Более дорогая логистика, рост энергетических издержек, ускорение мировой инфляции – всё это может быстро изменить баланс.
Плюс сохраняется бюджетный риск. Чем сильнее бюджетный импульс, тем осторожнее регулятор будет со ставкой. Эта мысль сегодня тоже звучала вполне прямо.
И это, пожалуй, главный вывод. ЦБ сделал шаг вниз, но это не история про разворот к мягкой политике. Это скорее точечная корректировка в условиях, где инфляция ещё не побеждена, а риски всё ещё слишком заметны.
Как по мне, делать выводы рано. ЦБ пока только приоткрыл дверь, а рынок уже пытается выпрыгнуть в окно. 😅 Причём иногда не понять — с горя или от радости.
P. S. Завтра буду на конференции Profit. В планах модерировать GloraX и Astra. Если есть вопросы к менеджменту – пишите, возьму с собой. ✍️
Ну и кому интересно поболтать – ловите. Всем остальным желаю хороших выходных. 🤗
Ставьте 👍
#обзор_рынка #новости
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ "СПБ Биржа" $SPBE в 2025 году нарастило чистый убыток по РСБУ до 675 млн ₽ против 10,6 млн ₽ годом ранее.
Торговые и инвестиционные доходы упали более чем в 3 раза, процентные доходы также снизились.
Доходы от биржевых услуг выросли, но не компенсировали падение основных источников.
Расходы увеличились до 568 млн ₽.
Финансовые результаты существенно ухудшились.
Убытки и слабая динамика доходов усиливают риски и давление на оценку компании.
Лента - отличный темп роста?
Отчеты в FMCG-секторе - это лучший индикатор того, что на самом деле происходит с кошельком потребителей. Сегодня у меня на столе свежие операционные результаты Ленты $LENT за полный 2025 год. Менеджмент вовсю рапортует об успехах трансформации, но давайте разберемся, не является ли этот рост «дутым» и чего ждать инвесторам в 2026 году.
🛒 Итак, выручка компании за отчетный период выросла на 24,2% до 1,1 трлн рублей. В 4 квартале прибавили 22,2% г/г, достигнув 322,3 млрд рублей. Формально - темп отличный: двузначные цифры, агрессивное масштабирование и выход в новые регионы. Но, как говорится, дьявол кроется в деталях.
LFL-продажи за год выросли на 10,4%, а в 4 квартале рост замедлился до 8%. А теперь смотрим на структуру этого роста: средний чек за год прибавил 9,3%, а трафик - всего 1%. В 4 квартале трафик и вовсе замер на отметке +0,1%. Получается, что основной вклад в результат внесла продуктовая инфляция, а не новые лояльные покупатели. Мы просто стали платить больше за тот же набор продуктов.
📊 Что касается масштабирования, то здесь Лента включила режим форсажа. Количество магазинов за год выросло на 31% до 6 760 точек. Открыли более тысячи «магазинов у дома», активно качали дискаунтеры, переваривали «Монетку» и интегрировали дальневосточную «Реми». Общая торговая площадь прибавила 16,6%. Гипермаркеты окончательно уходят в прошлое - компания делает ставку на малые форматы, следуя за изменением поведения покупателя.
Онлайн-сегмент уже занимает около 7% в общей выручке. За год продажи выросли на 18,5% до 74,8 млрд рублей. Радует, что собственные сервисы доставки прибавили 56,7%, в то время как партнерские каналы стагнируют. Лента пытается выстроить свою экосистему, чтобы не платить комиссионные агрегаторам, и это правильный вектор.
Однако риски видны невооруженным глазом. Первое - стагнация трафика. Если инфляция замедлится, а реальные доходы населения не вырастут, рост среднего чека перестанет вытягивать LFL. Второе - перегрев сегмента «магазинов у дома». X5 $X5, Магнит $MGNT, региональные сети - все идут в этот формат. Конкуренция за локации и покупателя усиливается. Третье - интеграция активов. Быстро нарастить сеть можно, но синергия не возникает по щелчку.
Что по дивидендам?
Пока Лента находится в фазе активного роста и интеграции активов, ожидать щедрых выплат не стоит. Весь свободный денежный поток уходит в развитие и латание дыр после покупок. Если EBITDA не размоется в 2026 году, рынок может переоценить компанию, но пока это история про рост капитализации, а не про дивидендную доходность.
❗️Не является инвестиционной рекомендацией
♥️ Друзья мои, напомню, что мы работаем по бартеру. Я каждое утро ручками пишу и публикую для вас статью, а вы, ими же, ставите ей лайк. Занимает времени около 0,1 секунды. Спасибо!
🏭 Норникель: Есть три вида лжи — ложь, наглая ложь и финансовые отчёты! 🤷♂️

🏤 Мегановости 🗞 👉📰
1️⃣ Резкое падение цен на золото и другие драгметаллы произошло в конце января после выдвижения Кевина Уорша на пост главы ФРС США.
Инвесторы восприняли его кандидатуру как сигнал к более жесткой денежно-кредитной политике и снижению инфляционных рисков.
Золото упало более чем на 10% от исторических максимумов, серебро и платина потеряли до 18%.
Дополнительным фактором стал сильный перегрев рынка и массовое закрытие спекулятивных позиций.
Ситуация указывает на рост волатильности и краткосрочных рисков в драгметаллах при сохранении долгосрочного инвестиционного интереса.
Золото рухнуло с $5626 до $4700: временный спад или начало длительного падения?
Золото, традиционно привлекательное для инвесторов, недавно испытало значительное снижение. В конце января 2026 года стоимость унции достигала рекордных $5626, однако к началу февраля она опустилась ниже $5000, остановившись на уровне около $4700. Это резкое падение на 16-17% в течение нескольких дней вызвало тревогу на финансовых рынках. В этой статье мы рассмотрим причины обвала, определим, является ли это временным явлением или началом долгосрочного тренда, проведем технический анализ и дадим советы: стоит ли сейчас инвестировать в золото.
Причины падения золота: роль сильного доллара.
Основная причина недавнего снижения — укрепление американской валюты. Золото торгуется в долларах, и когда доллар растет, его стоимость для покупателей из других стран увеличивается, что снижает спрос. Кроме того, сильный доллар повышает альтернативные издержки для инвесторов, предпочитающих вкладываться в облигации или депозиты, а не в золото, которое не приносит процентного дохода.
Толчком к обвалу послужило заявление президента США Дональда Трампа о назначении Кевина Уорша на должность главы Федеральной резервной системы (ФРС). Уорш известен своей жесткой монетарной политикой, поддерживающей высокие процентные ставки и контроль над инфляцией. Это укрепило доверие рынков к независимости ФРС, уменьшило опасения по поводу "дешевого доллара" и привело к росту индекса доллара на 0,8% за короткий промежуток времени. В результате инвесторы начали активно продавать золото, фиксируя прибыль после бурного роста 2025 года, когда его цена увеличилась на 65%.
Среди других факторов можно выделить:
Снижение геополитической напряженности: в 2025 году золото дорожало на фоне конфликтов, инфляции и неопределенности. Однако назначение Уорша успокоило рынки, что снизило спрос на этот "безопасный актив".
Изменения на биржевых площадках: увеличение маржинальных требований на CME сделало операции с золотом более затратными, что вынудило многих трейдеров закрыть свои позиции.
Перегрев рынка: золото выросло слишком быстро — на 40% всего за полгода, что неизбежно привело к коррекции. Аналитики называют это "выпуском пара" после стремительного ралли.
Временная коррекция или долгосрочное падение?
Многие эксперты считают, что текущее снижение является временной коррекцией, а не началом длительного падения. Золото уже переживало схожие обвалы — например, в 1980 году его цена упала на 50%, но впоследствии восстановилась. Аналитики из Deutsche Bank сохраняют прогноз о достижении $6000 к концу 2026 года, рассматривая текущее падение как "волатильность", а не как утрату доверия. Citi также ожидает волатильности, но указывает, что цена вряд ли опустится ниже $4724 в ближайшее время.
Почему это не долгосрочное падение?
Сохраняются фундаментальные факторы роста: инфляция в США остается выше 2%, геополитическая ситуация (конфликты в Украине и на Ближнем Востоке) продолжает напрягать рынки, дефицит бюджета США остается значительным, а доллар в долгосрочной перспективе может ослабеть.
Если экономическая политика Трампа приведет к росту, ставки могут остаться высокими, но золото сохранит свою роль как защита от инфляции.
В случае рецессии золото может подорожать еще больше. World Gold Council прогнозирует снижение цены на 5-20%, но не более того.
Однако если доллар продолжит укрепляться, например, из-за жесткой политики ФРС, падение может затянуться на несколько недель или месяцев.
Технический анализ: что показывают графики?
Технический анализ позволяет оценить направление движения цены на основе исторических данных.
Рассмотрим основные моменты:
Текущие уровни: на 2 февраля 2026 цена золота составляет около $4700-4720 за унцию (спот-цена по Kitco — $4694). Диапазон дня колеблется от $4404 до $4885.
Поддержка и сопротивление: ключевой уровень поддержки — $4724 (если цена опустится ниже, возможен дальнейший спад до $4400). Уровень сопротивления — $5000, преодоление которого может вернуть цену к росту.
Индикаторы:
RSI (индекс относительной силы): на уровне 30-35, что говорит о "перепроданности" — рынок упал слишком сильно, что может привести к отскоку вверх.
Скользящие средние (MA): краткосрочные MA (например, 50-дневная) находятся ниже долгосрочных (200-дневная), что указывает на сигнал "Sell". На дневном графике общий сигнал — "Strong Sell", на ежедневном — "Neutral".
Тренд: после бурного роста 2025 года (с $2800 до $5626) это классическая коррекция. Если цена удержатся выше $4400, восходящий тренд сохранится. Однако прорыв ниже этого уровня может привести к дальнейшему падению.
Рекомендации: покупать или продавать?
Как опытный трейдер, я советую подходить к этому вопросу с осторожностью, учитывая ваш инвестиционный горизонт.
Для долгосрочных инвесторов (1+ год): рекомендую покупать на снижении. Золото остается отличным инструментом для защиты от инфляции и кризисов. Текущая цена предлагает хорошую возможность для входа, с потенциалом роста до $6000. Однако не вкладывайте все средства сразу — используйте стратегию dollar-cost averaging (покупка по частям).
Для краткосрочных трейдеров: продавайте или выжидайте. Технические сигналы указывают на возможное дальнейшее снижение в ближайшие дни. Если вы уже в шорте (играете на понижение), фиксируйте прибыль. Рассматривайте вход в лонг (игру на повышение) только при отскоке цены выше $5000.
Риски: следите за долларом — его ослабление (например, при снижении ставок) может привести к росту золота. Однако если Уорш подтвердит свою жесткую политику, снижение продолжится.
Альтернативы: рассмотрите возможность инвестирования в ETF на золото (GLD) или серебро, которое также упало, но менее значительно — на 31%.
В итоге, это, вероятно, временная коррекция в рамках восходящего тренда. Однако рынки непредсказуемы — всегда диверсифицируйте свой портфель и не рискуйте больше, чем готовы потерять.
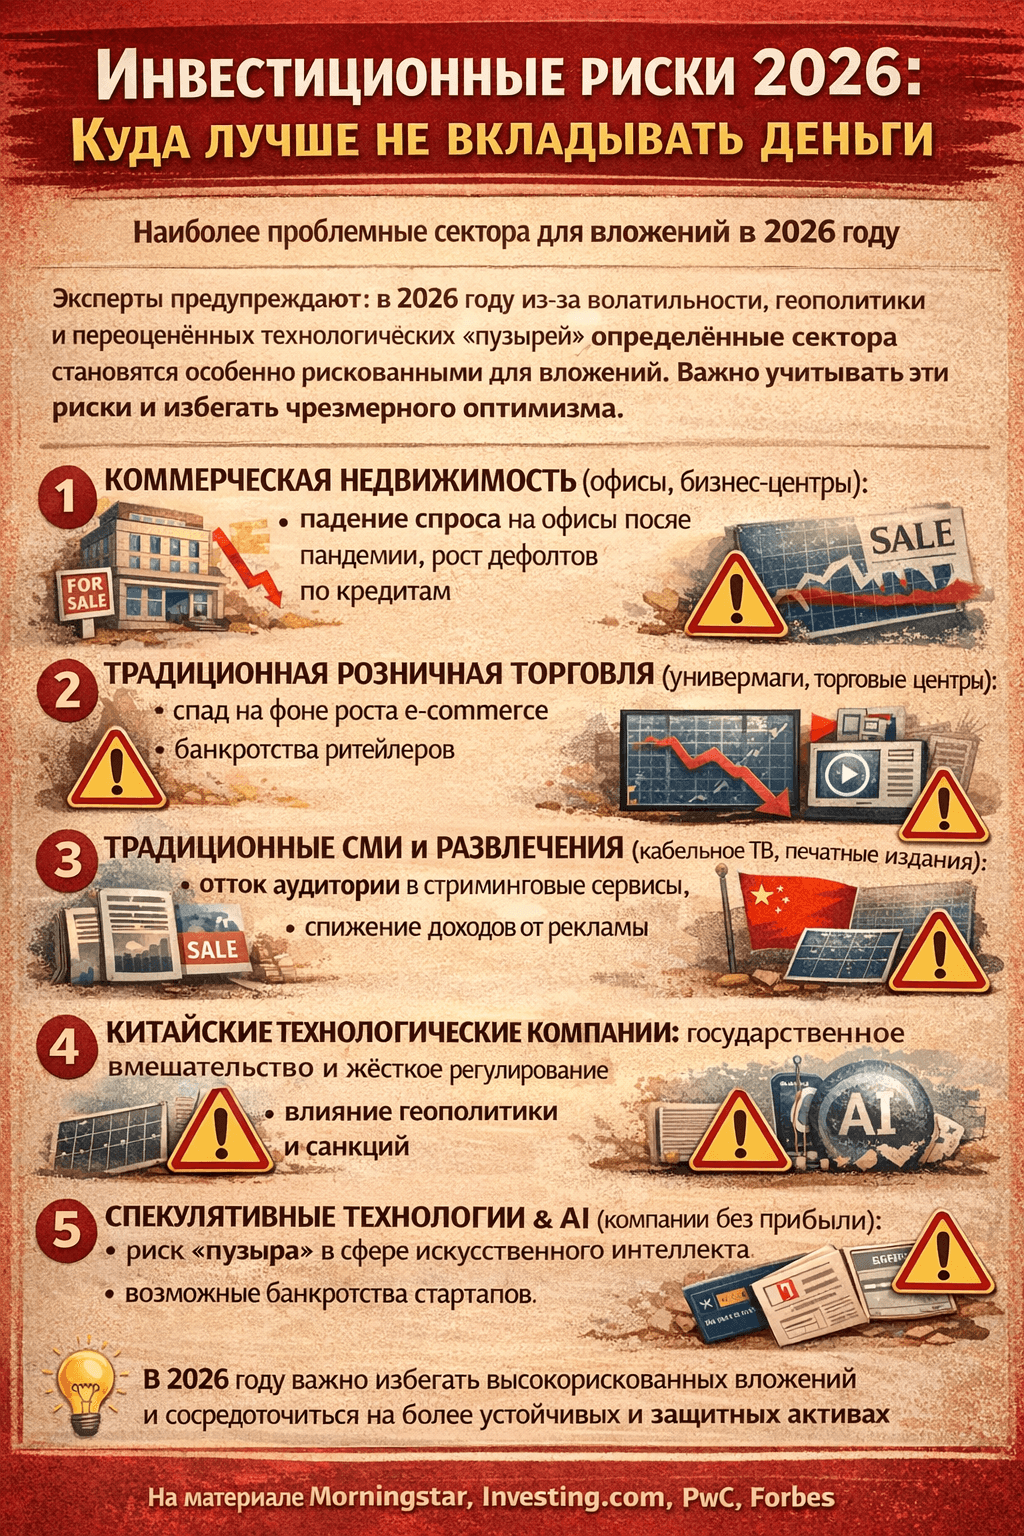
Инвестиционные риски 2026: куда лучше не вкладывать деньги
В 2026 году мировая экономика продолжает адаптироваться к новым реалиям, вызванным пандемией, геополитической напряженностью и технологическими изменениями. Инвесторы сталкиваются с повышенной волатильностью: инфляция в США может составить 2,6–3%, ФРС колеблются в политике процентных ставок, а бум искусственного интеллекта грозит перегревом. Основываясь на отчетах Morningstar, Investing.com, Forbes и мнениях экспертов, таких как Уоррен Баффет, мы выделяем секторы, где риски превышают потенциальную доходность. Эти рекомендации не являются абсолютными — рынок неоднороден, и некоторые подсегменты могут показать рост, но общие тенденции указывают на необходимость осторожности. Мы опираемся на данные из надежных источников, включая прогнозы BlackRock и PwC, чтобы предоставить сбалансированный анализ с примерами и контр-аргументами.
Общий контекст рисков в 2026 году
Начало года было отмечено оптимизмом в отношении искусственного интеллекта и снижением инфляции, но риски продолжают нарастать. Согласно PwC Annual Outlook 2026, глобальный экономический рост зависит от инвестиций в ИИ и государственной политики, однако геополитические факторы, такие как торговые войны и миграционные кризисы, могут снизить ВВП США на 0,5–1%. Forbes выделяет 10 ключевых рисков, включая инфляцию тарифов, миграционные потрясения и перегрев в секторе ИИ. Инвесторам рекомендуется избегать вложений в переоцененные активы США (Mag7, которые составляют 40% индекса S&P 500), где премии акций на 34% выше исторического уровня. В России, по данным Finam и Banki.ru, акцент делается на внутренние сектора, но геополитическая нестабильность и колебания валютных курсов добавляют неопределенности. С другой стороны, некоторые эксперты из BlackRock видят возможности в диверсификации, хотя риски в циклических секторах остаются доминирующими.
Сектор 1: Коммерческая недвижимость (офисы и бизнес-центры)
Этот сектор остается одним из самых рискованных из-за структурных изменений. Пандемия закрепила тенденцию к удаленной работе: офисные вакансии в США и Европе достигли 20-30%, арендные ставки падают, а долги по кредитам не обслуживаются. Примеры включают продажу зданий в Нью-Йорке и Сан-Франциско на 50–60% ниже пиковых цен; конверсия офисных помещений в жилые часто оказывается убыточной и требует значительных затрат. Риски для банков также высоки: долги в секторе коммерческой недвижимости (CRE) привели к кризисам в 2023 году, например, в случае с Silicon Valley Bank, и в 2026 году возможны новые дефолты. В России аналогичная ситуация: высокие процентные ставки и санкции оказывают давление на коммерческую недвижимость в Москве и Санкт-Петербурге. Контр-аргумент: Сектор логистической недвижимости, связанный с электронной коммерцией, демонстрирует рост, однако офисы остаются уязвимыми. Рекомендация: Избегать вложений в REITs, такие как Boston Properties.
Сектор 2: Традиционная розничная торговля (универмаги и торговые центры)
E-commerce доминирует на рынке: Amazon и Alibaba отбирают долю у традиционных ритейлеров, что приводит к "спирали смерти" для торговых центров. Примеры включают банкротства Sears и JCPenney в США, а также закрытие Debenhams в Европе. В 2026 году трафик в закрытых торговых центрах снизился на 40% по сравнению с допандемийным уровнем, а крупные арендаторы, такие как Macy's, покидают эти площадки. В России ритейл также страдает от инфляции и снижения доходов: X5 и Magnit сосредоточились на дискаунтерах, но традиционные сети остаются уязвимыми. Риски включают высокие затраты на запасы и аренду, а также сильную конкуренцию со стороны онлайн-платформ. Контр-аргумент: Гипермаркеты продуктов, такие как Walmart, сохраняют свою позицию, но традиционные универмаги и торговые центры сталкиваются с серьезными вызовами.
Сектор 3: Традиционные СМИ и развлечения (телевидение и кабельное телевидение)
Отток аудитории из традиционных медиа ускоряется: молодежь предпочитает стриминговые сервисы, такие как Netflix и YouTube. Примеры включают убытки ViacomCBS и AT&T от стриминга, а также конкуренцию со стороны Disney+. В 2026 году рекламные доходы кабельного телевидения снизились на 15–20% из-за миграции спортивных событий на Amazon Prime. В России ТВ-компании, такие как VGTRK, сталкиваются с цифровой трансформацией, где VK и Yandex занимают доминирующие позиции. Риски включают фрагментацию аудитории и убыточные инвестиции в стриминговые сервисы. Контр-аргумент: Трансляции живых спортивных событий остаются ценными, но общий тренд в секторе остается негативным.
Сектор 4: Китайские технологические компании
Риски, связанные с государственным регулированием, доминируют в этом секторе: внезапные вмешательства правительства, такие как crackdown на Alibaba, привели к потере $200 млрд. Примеры включают Tencent и Didi, ставшие жертвами регуляторных мер; геополитическая напряженность между США и Китаем угрожает делистингами. В 2026 году риски, связанные с непрозрачным управлением и мошенничеством, отпугивают инвесторов. Риски включают политическую нестабильность и слабую защиту прав миноритариев. Контр-аргумент: Некоторые компании, такие как Huawei, адаптируются к новым условиям, но общий сектор остается волатильным.
Сектор 5: Спекулятивные технологии и искусственный интеллект (компании без прибыли)
Хайп вокруг искусственного интеллекта маскирует существенные риски: переоценка компаний, таких как Nvidia, которая выросла на 35% в прогнозах, опережает развитие инфраструктуры. Примеры включают частые банкротства стартапов в области квантовых вычислений и автономных транспортных средств, аналогично dot-com пузырю. Энергосистемы США не справляются с растущим спросом на искусственный интеллект, что приводит к дефициту в Техасе и увеличению потребности в электроэнергии на 175% к 2030 году. Риски включают потенциальное снижение интереса к ИИ ("AI-зима 2.0") и высокую конкуренцию, например, между Deepseek и ChatGPT. Контр-аргумент: Лидеры рынка, такие как Microsoft, выигрывают, но спекулятивные компании остаются уязвимыми.
Сектор 6: Возобновляемая энергетика
Зависимость от государственных субсидий делает этот сектор уязвимым: геополитические конфликты, такие как ситуация в Венесуэле, могут сместить акцент на традиционные источники энергии, такие как нефть. Примеры включают проблемы у Algonquin Power с долгом в $6,3 млрд и сокращением дивидендов на 40%; задержки проектов у Northland Power в Европе. В России развитие возобновляемой энергетики замедляется из-за фокуса на газовом секторе. Риски включают высокие капитальные затраты и долговую нагрузку. Контр-аргумент: Долгосрочный переход к "зеленой" экономике неизбежен, но в 2026 году сектор остается переходным.
Сектор 7: Потребительское кредитование без обеспечения
Рост инфляции и ограничения на процентные ставки увеличивают риск дефолтов. Примеры включают угрозу для Capital One (NYSE:COF) от законодательных изменений и роста безработицы. Риски включают асимметрию: потенциальные доходы ограничены, а убытки могут быть значительными. Контр-аргумент: В условиях стабильной экономики этот сектор может быть относительно устойчивым, но в 2026 году существует риск рецессии.
Дополнительные риски: недвижимость и другие
Жилая недвижимость в России и Казахстане сталкивается с геополитическими рисками и инфляцией; в США и Европе — с колебаниями процентных ставок и падением цен в Германии. Сектор частного кредитования также подвержен рискам дефолтов на уровне 3–5% в сегментах ритейла и строительства. Европейские экспортеры, такие как автопроизводители, сталкиваются с угрозами из-за тарифов.
Заключение: стратегии минимизации рисков
В 2026 году рекомендуется избегать вложений в перечисленные секторы, сосредотачиваясь на defensive-активах, таких как здравоохранение, коммунальные услуги (без акцента на возобновляемые источники) или диверсифицированные биржевые фонды (ETF). Важно консультироваться с экспертами и внимательно следить за геополитической ситуацией. Помните, что рынки непредсказуемы, и утверждение "точно не стоит" является ориентиром, а не абсолютной догмой.
🏤 Мегановости 🗞 👉📰
1️⃣ Санкции США и Британии против ЛУКОЙЛа $LKOH и Роснефти $ROSN, по оценке МЭА, создают риски для мирового рынка.
Ограничения вызывают сбои: ЛУКОЙЛ объявил форс-мажор на Западной Курне-2 из-за заморозки выплат, Болгария хочет национализировать его НПЗ, Румыния рассматривает временный контроль над другим заводом.
МЭА считает, что это может осложнить энергобаланс в Восточной Европе.
Прогноз добычи в России пока оставлен на уровне 9,3 млн баррелей в сутки, но возможное снижение не исключают.
Экспортные доходы упали, физические объёмы тоже снизились.
Санкции начинают давить не только на компании, но и на региональные энергорынки, создавая цепочку рисков для мировой стабильности.
🪙Какой будет ставка? 17% или 16%?
17%. Глава комитета Госдумы по финрынку Анатолий Аксаков считает, что слишком резкое снижение может привести к новому витку инфляции. Поэтому ЦБ следует снизить ставку на 1 п.п., до 17%.
В пользу снижения ключевой ставки продолжающееся мощное падение курса рубля. Скоро это отразится на росте розничных цен. С ними и так все не очень хорошо, — считает Алексей Антонов («Алор Брокер»).
За снижение на 1 п.п., а не на 2 п.п., проголосовали 8 из 30 опрошенных РБК экспертов.
16% — такой ключевой ставки ждут большинство экспертов РБК и Интерфакса. Главный довод за эту позицию — охлаждающийся спрос, снижение инфляции и ухудшающиеся отчётности компаний.
Перегрев экономики позади, поэтому столь жесткая ДКП уже не требуется — наоборот, сейчас задача заключается в том, чтобы не допустить переохлаждения активности, — считают аналитики SberCIB Investment Research.
В ПСБ банке разделяют позицию: в пятницу Банк России снизит ставку на 2 п.п.
При этом аналитики «не удивятся и более смелым решениям ЦБ» в связи с чрезмерно быстрым охлаждением экономики — снижение на 3 п.п.
Снижение на 3 п.п. это слишком смело, а вот на 1-2 вполне могут снизить. В этом плане и облигации с купоном в 14-15 процентов уже не выглядят низкими.
А вы как считаете? Снизят ли ставку и на сколько?
#ставка #ключ #прогнозы