Поиск
Русгидро. Отчет за 2 кв 2026 по МСФО
Тикер: #HYDR
Текущая цена: 0.4987
Капитализация: 199.7 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.52
▫️ P/BV - 0.29
▫️ P/S - 0.31
▫️ ROE - 19.2%
▫️ ND/EBITDA - 2.83
▫️ EV/EBITDA - 3.64
Что нравится:
▫️ рост выручки на 18.7% г/г (148.4 → 176.2 млрд);
▫️ положительный FCF +2.9 млрд против -25.6 млрд во 2 кв 2025;
▫️ чистый долг увеличился на 4.1% к/к (737.4 → 767.4 млрд), но ND/EBITDA улучшился с 3 до 2.83;
▫️ чистая прибыль выросла на 80% г/г (12.7 → 22.8 млрд);
▫️ деб. задолженность уменьшилась на 11% к/к (123.3 → 109.7 млрд).
Что не нравится:
▫️ нетто фин расход увеличился на 56.4% к/к (11.6 → 18.2 млрд);
Дивиденды:
Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.
Русгидро одобрил мораторий на выплату дивидендов до 2029 включительно года для погашения долгов и финансирования инвест. программы.
Мой итог:
Операционные показатели (г/г):
▫️ общая выработка электроэнергии +5.6% (38.2 → 40.4 млрд кВт*ч);
▫️ отпуск тепла +2.2% (4.6 → 4.7 млн Гкал);
▫️ общий полезный отпуск +0.9% (11.1 → 11.2 млрд кВт*ч).
Выручка в разрезе сегментов (г/г в млрд):
▫️ электроэнергия и мощность розница +22.3% (63.4 → 77.6 млрд);
▫️ электроэнергия опт +16.3% (41.8 → 48.6 млрд);
▫️ мощность опт +22.3% (23.5 → 28.7 млрд);
▫️ теплоэнергия и горячая вода +10.6% (11.5 → 12.8 млрд);
▫️ услуги по передачи электроэнергии +10.6% (5 → 5.5 млрд);
▫️ услуги по технолог. присоединению -4.7% (0.53 → 0.5 млрд);
▫️ прочее -4.5% (2.7 → 2.6 млрд).
За полугодие выручка увеличилась на 18.9% г/г (325.7 → 387.1 млрд).
Чистая прибыль выросла заметно лучше выручки за счет улучшение операционной рентабельности с 23.4 до 30.2% и уменьшения эф. ставки налога на прибыль (38% vs 44.5% во 2 кв 2025). За полугодие прибыль увеличилась на 90.1% г/г (31.6 → 60.1 млрд).
За 2 квартал получен положительный FCF на фоне разнонаправленного движения OCF (+87.7% г/г, 30.9 → 58 млрд) и кап. затрат (-2.4% г/г, 56.5 → 55.1 млрд). За 2026 Capex ожидается в размере 390 млрд. С учетом того, что за 1 полугодие потрачено только 123 млрд стоит ожидать отрицательного FCF во 2 полугодии.
Долговая нагрузка продолжила снижение и ND/EBITDA наконец-то опустился ниже неприятных 3х. Направление хорошее, лишь бы не сбавляли темп.
Русгидро ожидает результат значительно лучше того, что сама компания закладывала в бизнес-план. Пока это видно по результатам за полугодие. Выручка растет, рентабельность улучшается. Если по итогам получится сохранить динамику прироста прибыли даже в 50%, то это дает результат в районе 177 млрд (P/E 2026 = 1.26). О дивидендах пока речи не идет. Ориентировочный срок возврата к выплатам - 2030 год. Но вполне возможно, что после одного инвестиционного цикла начнется еще один.
Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex, отрицательный FCF на фоне масштабной стройки на Дальнем Востоке, неопределенные сроки получение отдачи от вложений для акционеров. Если рассматривать покупку, то с полным пониманием того, что ощутимую переоценку акций (и уже тем более выплаты дивидендов) здесь можно прождать несколько лет.
Акций Русгидро нет в портфели и покупку пока не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Фосагро - что пошло не так?
Одной из самых очевидных идей на рынке в последние годы являлись бумаги Фосагро. Против компании почти не вводились санкции, экспортные рынки остались открыты, а цены на удобрения неплохо подрастали. Но что-то пошло не так. Сегодня предлагаю разобрать данный кейс и прикинуть его перспективы. Отчет за 9 месяцев 2026 года нам в этом поможет.
🌾 Итак, выручка компании $PHOR за отчетный период выросла всего на 1% до 446 млрд рублей. Ранее компания публиковала отличные пресс-релизы, в которых делилась не только результатами, но и общей конъюнктурой рынка. Сейчас же мы получаем лишь голый МСФО, поэтому объективно оценить перспективы бизнеса становится непростой задачей.
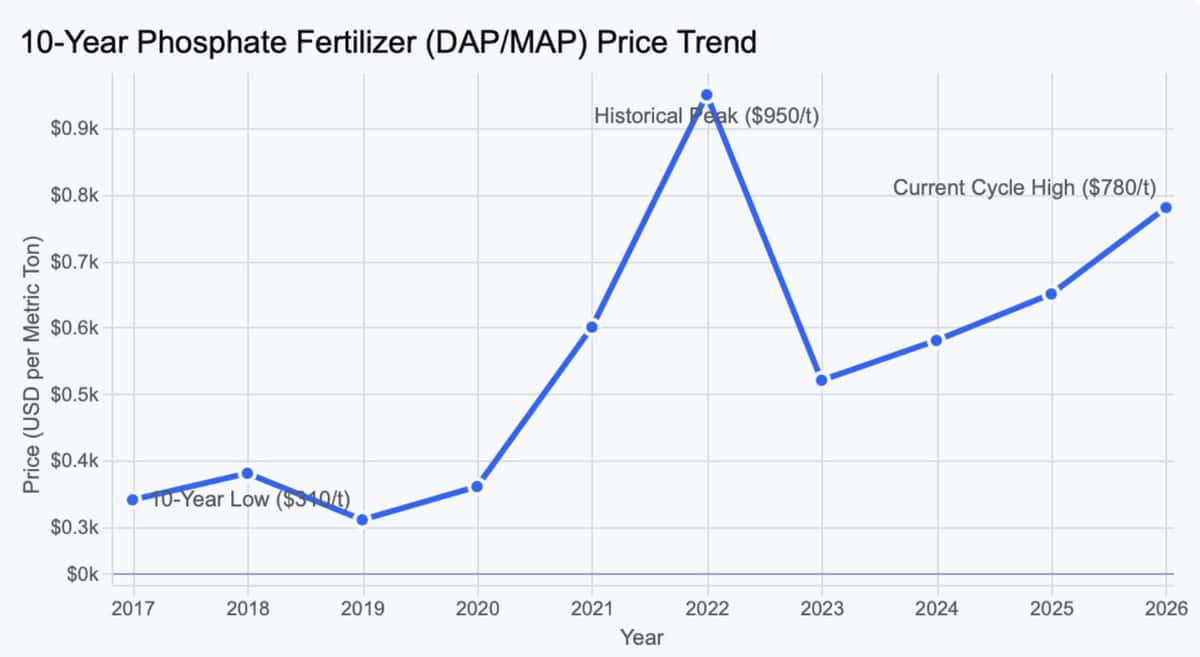
Учитывая скромную динамику выручки, мы можем предположить, что объемы экспорта если не снизились, то, по крайней мере, остались на уровне прошлого года. Цены на фосфатные удобрения в первой половине года раллировали на фоне перекрытия Ормузского пролива и достигали отметки в $808/т. Сейчас мы видим их откат.
📊 Себестоимость реализованной продукции за 9 месяцев выросла на 25,2% до 302,5 млрд рублей. Это привело к снижению валовой прибыли. Операционные и прочие расходы также ударно подросли и нивелировали позитив от курсовых переоценок, что привело к падению операционной прибыли на 33%. Вкупе с курсовой переоценкой долга (он вырос до 359,1 млрд руб.) это послужило поводом к снижению чистой прибыли сразу в 3 раза до 31,3 млрд рублей.
Да, поставки российских удобрений в Индию и Китай продолжают расти. За первое полугодие выросли на 20% и в три раза до 3 млн тонн соответственно. Однако это лишь часть выручки. Крупный объем улетает на внутренний рынок по куда более низким ценам. Именно поэтому мы видим скромную динамику доходов, в то время как расходная часть растет опережающими темпами.
🤑 Только за 9 месяцев 2026 года расходы компании на покупку серы и серной кислоты выросли в 2,5 раза за счет все той же блокировки Ормузского пролива. Свободный денежный поток (FCF) Фосагро в отчетном периоде оказался отрицательным, на уровне -18,7 млрд рублей против +59 млрд рублей годом ранее. Поэтому неудивительно, что компания уже год не выплачивала дивиденды.
Тут важно отметить, что СД Фосагро вынес на ВОСА четыре опции по дивидендам: 156, 231, 309 руб. на акцию или отказ от выплат. Решение узнаем 4 декабря.
В сухом остатке получаем довольно слабый отчет за 9 месяцев 2026 года и скромные прогнозы по росту финансовых показателей за весь год. Аналитики Т-Инвестиций сохраняют рекомендацию «держать» по акциям Фосагро, и тут я с ними соглашусь. Как только мы выйдем на положительный FCF, идея заиграет новыми красками, но это перспектива скорее 2027 год, а пока нам нужно набраться терпения.
❗️Не является инвестиционной рекомендацией
♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!
🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов
Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.
🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.
💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.
Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.
📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.
🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ФСК-Россети. Отчет за 1 пол 2026 по МСФО
Тикер: #FEES
Текущая цена: 0.0648
Капитализация: 149 млрд
Сектор: Электросети
Сайт: https://rosseti.ru/company/
Мультипликаторы (LTM):
▫️ P/E - 0.58
▫️ P/BV - 0.07
▫️ P/S - 0.08
▫️ ROE - 11.8%
▫️ ND/EBITDA - 0.65
▫️ EV/EBITDA - 0.85
Что нравится:
▫️ рост выручки на 17.4% г/г (836 → 981.5 млрд);
▫️ FCF увеличился в 2 раза г/г (11.1 → 22.2 млрд);
▫️ чистый долг снизился на 5.3% п/п (518.1 → 490.6 млрд). ND/EBITDA улучшился с 0.7 до 0.65;
▫️ нетто фин расход уменьшился на 70.5% п/п (12 → 3.6 млрд);
▫️ чистая прибыль выросла на 45.1% г/г (121.3 → 176 млрд);
Что не нравится:
▫️
Дивиденды:
Предусматривается выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.
Но дивиденды не выплачиваются с 2021 года, и до 2028 года включительно они не ожидаются из-за крупной инвестиционной программы.
Мой итог:
Протяженность линий электропередачи за полугодие выросла с 2.6 до 2.64 млн км, количество подстанций - с 611.7 до 627.3 тыс. шт.
Отпуск электроэнергии за год снизился на 0.6% г/г (421.8 → 419.3 млрд кВт*ч), а технологическое присоединение упало на 12.3% г/г (162 → 142 ГВт). Такая динамика связана со снижением потребления электрической энергии потребителями в сочетании с температурными факторами.
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +19.7% (739 → 884.7);
▫️ услуги по технологическому присоединению +20.1% (33.8 → 40.7);
▫️ продажа электроэнергии -17.1% (42.4 → 35.1);
▫️ прочее +1.8% (18.6 → 19).
Можно отметить, что выручка от продажи электроэнергии снижается каждое полугодие г/г с начала 2022 года.
Чистая прибыль выросла значительно лучше выручки. Причины - улучшение операционной рентабельности с 21.5 до 24.9%, снижение нетто фин расхода (9.4 → 3.6 млрд) и меньшая эф. ставка налога на прибыль (26.9% vs 28.8% в 1 пол 2025).
FCF удвоился на фоне лучшей динамики OCF (+22.5% г/г, 246 → 301.3 млрд) в сравнении с кап. затратами (+18.8% г/г, 234.9 → 279.2 млрд). Ожидается, что ее финансирование инвест. программы в 2026 году дойдет до 900 млрд. Значит можно ожидать роста и капитальных затрат.
Долговая нагрузка постепенно снижает, что безусловно приятно. За полугодие уменьшили чистый долг, а EBITDA выросла.
По мультипликаторам ФСК-Россети стоит очень дешево. Более того, с учетом роста тарифов на передачу электроэнергии и ожидаемого снижения убытков от обесценения активов можно ожидать улучшения финансовых результатов в текущем году.
Причин у такой дешевизны две и обе связаны с инвестиционной программой. Во-первых, большие капитальные затраты сильно ограничивают FCF (3 из последних 4 лет он отрицательный, а в 2023 был равен скромным 2.8 млрд). Во-вторых, в связи с инвестиционной программой компания не будет выплачивать дивиденды на прибыли до 2026 год включительно. Недавно зам. министра энергетики РФ Евгений Грабчак дал комментарий по вопросу возможного продления моратория: "Это решение нужно нам принять в 2028 году, получается. Год у нас еще есть. Поэтому за 2027 год будут дивиденды выплачиваться в 2028. Минфин традиционно бюджет балансирует с учетом поступления дивидендов. Ну, а дальше будет решаться в зависимости от финсостояния". Ранее он сообщал о том, что Минэнерго РФ считает необходимым продлить действие моратория на выплату дивидендов группой Россети после 2026 года для вложения этих средств в инвестиции.
С прошлого обзора ничего не изменилось. ФСК-Россети выглядит интересной долгосрочной идеей. Оценка дешевая даже с учетом отсутствия дивидендов, но надо будет ждать. Более того, как указано выше, компания планирует выплатить дивиденды с прибыли за 2027 год. Для примера, дивидендная доходность за 2025 год при выплате в 50% от чистой прибыли составила бы 68.8%.
Акций нет в портфеле, но все больше смотрю в сторону покупки на долгосрок.
Прогнозная справедливая стоимость - 0.41 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ИКС 5. Отчет за 3 кв 2026 по МСФО
Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6
Что нравится:
▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).
Что не нравится:
▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).
Дивиденды:
Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.
По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).
Мой итог:
Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.
Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).
Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.
Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).
Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).
Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).
FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.
На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).
Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).
Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).
Акции компании держу в портфеле с долей 6.14% (лимит - 6%).
Прогнозная справедливая стоимость - 2620 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Яндекс. Отчет за 3 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21
Что нравится:
▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);
Что не нравится:
▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).
Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).
Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.
Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).
По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).
FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).
Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".
Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.
Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.
Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.
Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.
Прогнозная справедливая стоимость - 3580 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Аренадата. Отчет за 1 пол 2026 по МСФО
Тикер: #DATA
Текущая цена: 96.3
Капитализация: 22.4 млрд
Сектор: IT
Сайт: https://ir.arenadata.tech/
Мультипликаторы (LTM):
▫️ P/E - 6.35
▫️ P/NIC - 6.02
▫️ P/BV - 5.91
▫️ P/S - 2.26
▫️ ROE - 93.1%
▫️ ND/OIBDA - отриц. ND
▫️ EV/OIBDA - 5.36
Что нравится:
▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).
Что не нравится:
▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);
Дивиденды:
Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).
По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).
Мой итог:
Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).
Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
▫️ лицензии СУБД +133.6% (358 → 836);
▫️ лицензии средств управления данными +18.4% (47 → 55);
▫️ лицензии средств загрузки данных -89.8% (72 → 7);
▫️ услуги по обучению -63.6% (31 → 11);
▫️ выполнение работ +166% (240 → 637);
▫️ техподдержка +59.6% (610 → 973).
Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.
За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.
FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.
Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.
В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).
Акций Аренадаты нет в портфеле.
Прогнозная справедливая стоимость - 120 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🏤 Мегановости 🗞 👉📰
1️⃣ Аэрофлот $AFLT отчитался по РСБУ за 9 месяцев 2026 года: чистая прибыль упала на 95,1%, до 6,3 млрд ₽, в том числе в III квартале — на 68,7%, до 6,9 млрд ₽.
Выручка выросла на 7,9%, до 613,4 млрд ₽, а себестоимость — на 12,2%, в основном из-за подорожания авиатоплива.
Операционный результат за 9 месяцев — убыток 19,6 млрд ₽ против прибыли годом ранее, при этом скорректированная чистая прибыль в III квартале выросла на 61,1%, до 16,2 млрд ₽.
Падение прибыли по РСБУ связано в основном с топливными издержками, а рост скорректированной прибыли говорит об устойчивости операционного бизнеса.
Северсталь - одним кварталом сыт не будешь
В последние пару месяцев бумаги Северстали неплохо подросли, что могло вызвать чувство эйфории у неподготовленных инвесторов. Подкинул дровишек и свежий отчет за 3 квартал с умеренным восстановлением ряда метрик. Неужели металлургический кризис закончился и теперь нас ждут новые вершины? Я предлагаю набраться терпения и досконально изучить ситуацию.
💿 Итак, выручка компании за 9 месяцев 2026 года снизилась на 10% до 488,4 млрд рублей. Сталевары косвенно должны были получить новых клиентов, жадно старающихся защитить свои объекты от БПЛА, но едва ли это займет существенную долю выручки. А вот общее снижение спроса на сталелитейную продукцию вполне способно оказать давление.
Производство стали и чугуна в отчетном периоде выросло всего на 2%, до 16,8 млн тонн, продажи остались на уровне прошлого года. Если взглянем на третий квартал, то получим минус 9% в натуральном выражении. Падение выручки удалось сдержать на уровне 3%, но лишь за счет цены. Так, цена на горячекатаный рулон выросла с 47 до 50 тыс. руб. за тонну.
Строительный сектор продолжает оттормаживаться, что влечет за собой падение спроса на продукцию компании. С этим нужно смириться и искать новые рынки, причем внутри страны, так как на экспорт в больших объемах металл «не пускают». Северстали пока это удается (опустим куда более сильный операционный отчет ММК), но о пройденном дне кризиса говорить рано.
По прочим финансовым метрикам картина двойственная. В третьем квартале мы видим рост EBITDA, чистой прибыли, свободного денежного потока (FCF) с 7 сразу до 43 млрд рублей. Это точно намекает на попытки разворота, но цифры за 9 месяцев все еще ужасные. Чистая прибыль компании схлопнулась на 61% до 19,3 млрд, FCF остался отрицательным на уровне 28 ярдов, чистый долг подскочил до 0,5x по его соотношению к EBITDA.
📊 Остается надеяться, что начатый тренд в 3 квартале продолжится, равно как и снижение CAPEX. Где-где, а по инвестпрограмме пик точно был пройден. За 9 месяцев 2026 года инвестиции снизились еще на 39% до 77,2 млрд рублей, что позволит в 2027 году выйти на устойчивый положительный денежный поток. А там, глядишь, и дивиденды «заплотють».
Крайняя выплата акционерам была сделана лишь в конце 2024 года. Сколько там обещанного ждут? К концу 2027 года авось и доберемся до очередных дивидендов. А пока слабая конъюнктура будет давить на всю отрасль, оставляя шанс лишь на точечные отскоки вместе с рынком и попытки разворота бумаг сталеваров.
❗️Не является инвестиционной рекомендацией
Сбербанк. Отчет за 3 кв 2026 по МСФО
Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/
Мультипликаторы (LTM):
▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%
Что нравится:
▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.
Что не нравится:
▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;
Дивиденды:
Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).
Мой итог:
ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).
За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.
Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.
Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).
Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).
Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.
В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.
При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.
Акции банка есть в портфеле с долей 8.66% (лимит - 6%).
Прогнозная справедливая стоимость - 396 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Отчётность ММК в сфере устойчивого развития – в числе лучших в России
ММК третий год подряд становится лауреатом конкурса годовых отчётов Московской биржи. В этом году Группа вошла в тройку лучших в номинации «Лучший отчёт об устойчивом развитии». Группа ММК также стала призёром в номинации «Лучший годовой отчет компании с капитализацией более 200 миллиардов рублей». Эксперты отметили полноту данных, прозрачность и соответствие российским и международным стандартам.
Отдельный раздел интегрированного годового отчёта ММК посвящён экологическим проектам, социальным программам для сотрудников и общественно значимым инициативам. Достоверность информации подтверждена независимой аудиторской проверкой.
«Оценка жюри конкурса подтверждает высокий уровень качества нашей отчётности в области устойчивого развития. Для нас важно, чтобы инвесторы, партнёры, сотрудники и жители регионов присутствия могли оценить результаты наших природоохранных проектов и социальных программ. Поэтому мы уделяем значительное внимание полноте данных и понятному изложению. Такая открытость помогает укреплять доверие к ММК как одной из крупнейших компаний в Уральском федеральном округе и одному из лидеров отечественной металлургии», – рассказала директор по устойчивому развитию и связям с инвесторами ПАО «ММК» Ярослава Врубель.
Конкурс годовых отчётов Мосбиржи проводится уже 29 лет. Их оценивают эксперты и представители финансового рынка, инвестиционных и консалтинговых компаний, банков и рейтинговых агентств.
Подробнее:
https://mmk.ru/ru/press-center/news/otchetnost-mmk-v-sfere-ustoychivogo-razvitiya-priznana-odnoy-iz-luchshikh-v-rossii/
$magn #mmk #ммк
ВТБ - анатомия рекордной прибыли в эпоху структурной трансформации
Банковский сектор переживает один из самых сложных, но при этом самых маржинальных периодов в своей новейшей истории. Ну а банк ВТБ не перестает меня приятно удивлять. Свежий отчет за третий квартал 2026 года тому доказательство. Предлагаю его рассмотреть и еще раз перспективы банка прикинуть .
🏦 Итак, чистые процентные доходы за 3 квартал выросли на 81,5% до 219,8 млрд рублей. Процентные доходы снизились, однако процентные расходы упали еще сильнее, отыгрывая смягчение денежно-кредитной политики. За 9 месяцев чистая прибыль составила 407,5 млрд руб. (+7% г/г) при ROE 19,1% - рекорд для этого периода.
Чистые комиссионные доходы выросли на 27% до 102,4 млрд рублей. В основе этого роста лежит обслуживание внешнеэкономической деятельности. В новой реальности, где каждый трансграничный перевод превращается в сложную инженерную задачу, роль банка как проводника в мир дружественных юрисдикций становится критической.
Комиссионные доходы - это не только приятный бонус к процентной марже, но и стратегический щит, который обладает нулевым кредитным и процентным риском. Более того, он уже покрывает 64% всех административно-управленческих расходов.
💼 Кредитный портфель за квартал вырос на 1,8% и превысил 26 трлн рублей. Драйвит кредитный бизнес корпоративный сектор. Но рост портфеля - это лишь одна сторона медали. Важно также смотреть на стоимость риска, которая показывает, во сколько банку обходится покрытие потенциальных потерь по кредитному портфелю.
Показатель составляет 1%, что ниже среднеотраслевого значения и обусловлено структурой кредитного портфеля, где порядка 73% приходится на корпоративных клиентов, из которых 76% составляет крупный бизнес, который обладает более устойчивой бизнес-моделью, чем сегмент МСП. Доходы банка растут кратно быстрее расходов, что нашло отражение в снижении показателя cost-to-income ниже 40%, которые менеджмент таргетирует на этот год.
📊 Чистая прибыль увеличилась на 82,3% до 182,3 млрд рублей. Рентабельность капитала (ROE) достигла 24,8%. По оценкам ЦБ, прибыль банковского сектора в третьем квартале выросла на 34,1%, и на этом фоне ВТБ показывает опережающие темпы роста.
Устойчивость операционных доходов и оптимизация расходов позволяют менеджменту ВТБ подтвердить годовой прогноз по чистой прибыли на уровне 600 млрд рублей. А там уже и дивиденды приличные могут быть выплачены. ВТБ в последние годы демонстрирует высокие финансовые результаты, что меня несказанно радует.
❗️Не является инвестиционной рекомендацией
Полюс. Отчет за 1 пол 2026 по МСФО
Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22
Что нравится:
▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);
Что не нравится:
▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);
Дивиденды:
Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.
За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).
Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.
В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.
Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.
Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.
Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.
С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.
На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.
Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.
Акций компании нет в портфеле и покупку не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🪙 Выручка группы Яндекс в третьем квартале 2026 года выросла на 12% год к году и составила 411 млрд рублей.
Скорректированная чистая прибыль в третьем квартале выросла на 2%.
Оборот от услуг по рекламе и продвижению вырос 10% до 379 млрд рублей за девять месяцев 2026 года по отношению к аналогичному периоду прошлого года.
Маржинальность по скорректированной EBITDA в третьем квартале составила 21,4% от выручки.
Долговая нагрузка околонулевая. Кредитный рейтинг ААА.
При этом и по чистой прибыли компания демонстрирует рост. Прибыль на акцию выросла со 105 до 356 р за 9 мес. Можно и дивиденды поднять. 👍
Так же Яндекс отзывает ранее опубликованные прогнозы по выручке и скорректированной EBITDA на 2026 год.
«После октябрьских атак на дата-центры компания столкнулась с дополнительными внешними факторами, которые затрудняют оценку финансовых результатов до конца года. «Яндекс» рассмотрит возможность возобновить публикацию прогнозов начиная со следующего квартала», — пояснили в компании.
$YDEX #отчет #яндекс
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
👉 Акрон (AKRN ). Удобрениям пора расти?
Это 5 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе Акрон - один из ведущих производителей минеральных удобрений. Финансовое положение у компании достаточно стабильное, но не без нюансов в оценке.
💰 Сразу перейдем к оценке, потому что тут это самое главное, P/E около 17,4, EV/EBITDA 8,58, P/B 2,58. Компания оценена немного дешевле своих исторических значений. Но главное далее.
❌ Почему оценка выглядит такой высокой? Ответ - низкий free float, который составляет 5%. Ввиду этого, компания может торговаться в отрыве от своей фундаментальной стоимости. Да, дешевле исторических значений, но в текущих реалиях оценка должна быть ниже раза в 4, чтобы обосновать стоимость фундаментальными факторами. Давайте разбираться, есть ли хоть что-нибудь, что могло бы обосновать такую оценку.
📉 Выручка за 1 полугодие 2026 г. составила 112,86 млрд руб, что на 9% ниже, чем за аналогичный период 2025 г. Снижение выручки наблюдается практически по всем ключевым регионам, кроме Азии без учета КНР и Африки. Особенно заметно просели продажи в США и РФ.
🤔 Операционная прибыль, напротив, выросла на 16% и достигла 38,72 млрд руб, против 33,38 млрд руб годом ранее. EBITDA при этом снизилась на 9% до 47,7 млрд руб, против 52,47 млрд руб в 1 полугодии 2025. Разница между ростом операционной прибыли и падением EBITDA объясняется тем, что в прошлом году был зафиксирован крупный разовый убыток по курсовым разницам от операционных сделок, а именно 12 млрд руб, который и повлиял на снижение операционной прибыли, но EBITDA влияния не было, так как EBITDA это показатель до учета финансовых статей. В этом году этот фактор отсутствует. В результате чистая прибыль за 6 месяцев 2026 года составила 26,1 млрд руб, снизившись на 13% г/г.
😐 Долг Группы продолжает расти. Общий долг на конец 2 квартала 2026 г. составил 155 млрд руб, на конец 2025 г. было 142,9 млрд руб. При этом денежные средства на счетах выросли до 28,2 млрд руб. Чистый долг составляет около 126,7 млрд руб. Соотношение Чистый долг/EBITDA за последние 12 месяцев находится на уровне 1,46. Для производственной компании пока еще приемлемый показатель.
📉 Мы не раз говорили во многих предыдущих разборах, что в первую очередь необходимо смотреть на отчет о движении денежных средств. Тут мы видем, что операционный денежный поток составил 32,2 млрд руб, снижение с 36,8 млрд руб годом ранее. А вот капитальные затраты выросли до 28,3 млрд руб, против 23,4 млрд в 2025 году. Как итог, Свободный денежный поток отрицательный. В условиях, когда компания не проедает деньги, как это делает АФК «Система», а инвестирует в свое развитие – это не так критично, если выход из цикла маячит на горизонте. Из отчета за 2025 г. мы видим, что Акрон активно инвестирует в освоение новых месторождений.
👍 Ожидается, что к 2027 г. отечественные производители могут суммарно увеличить выработку до 30% относительно уровней прошлых лет за счет завершения крупных инвестпрограмм. Риск сегмента - возможный профицит предложения карбамида в мире, если одновременно введут мощности заводы в США, Индии и на Ближнем Востоке. Акрон выигрывает перед производителями из других стран за счет доступа к относительно дешевому российскому природному газу по фиксированным тарифам, а стоимость карбамида напрямую влияет от природного газа. Также у Акрона наблюдалось временное снижение объемов продаж азотной группы в физическом выражении из-за ремонтов и логистических цепочек, что, однако, частично компенсировалось высокими мировыми ценами. После окончания работ продажи должны подрасти.
👉 Итог: Вообще никакого фундаментального обоснования такой оценке, мы не видим тут долгосрочной идеи по такой стоимости, несмотря на то, что мультипликаторы выглядят лучше значений за последние несколько лет. Еще раз повторим - низкий Free Float влияет на оценку, которая абсолютно точно в отрыве от своего фундаментала.
Не является индивидуальной инвестиционной рекомендацией.