Поиск

Энергия для воздушных гаваней

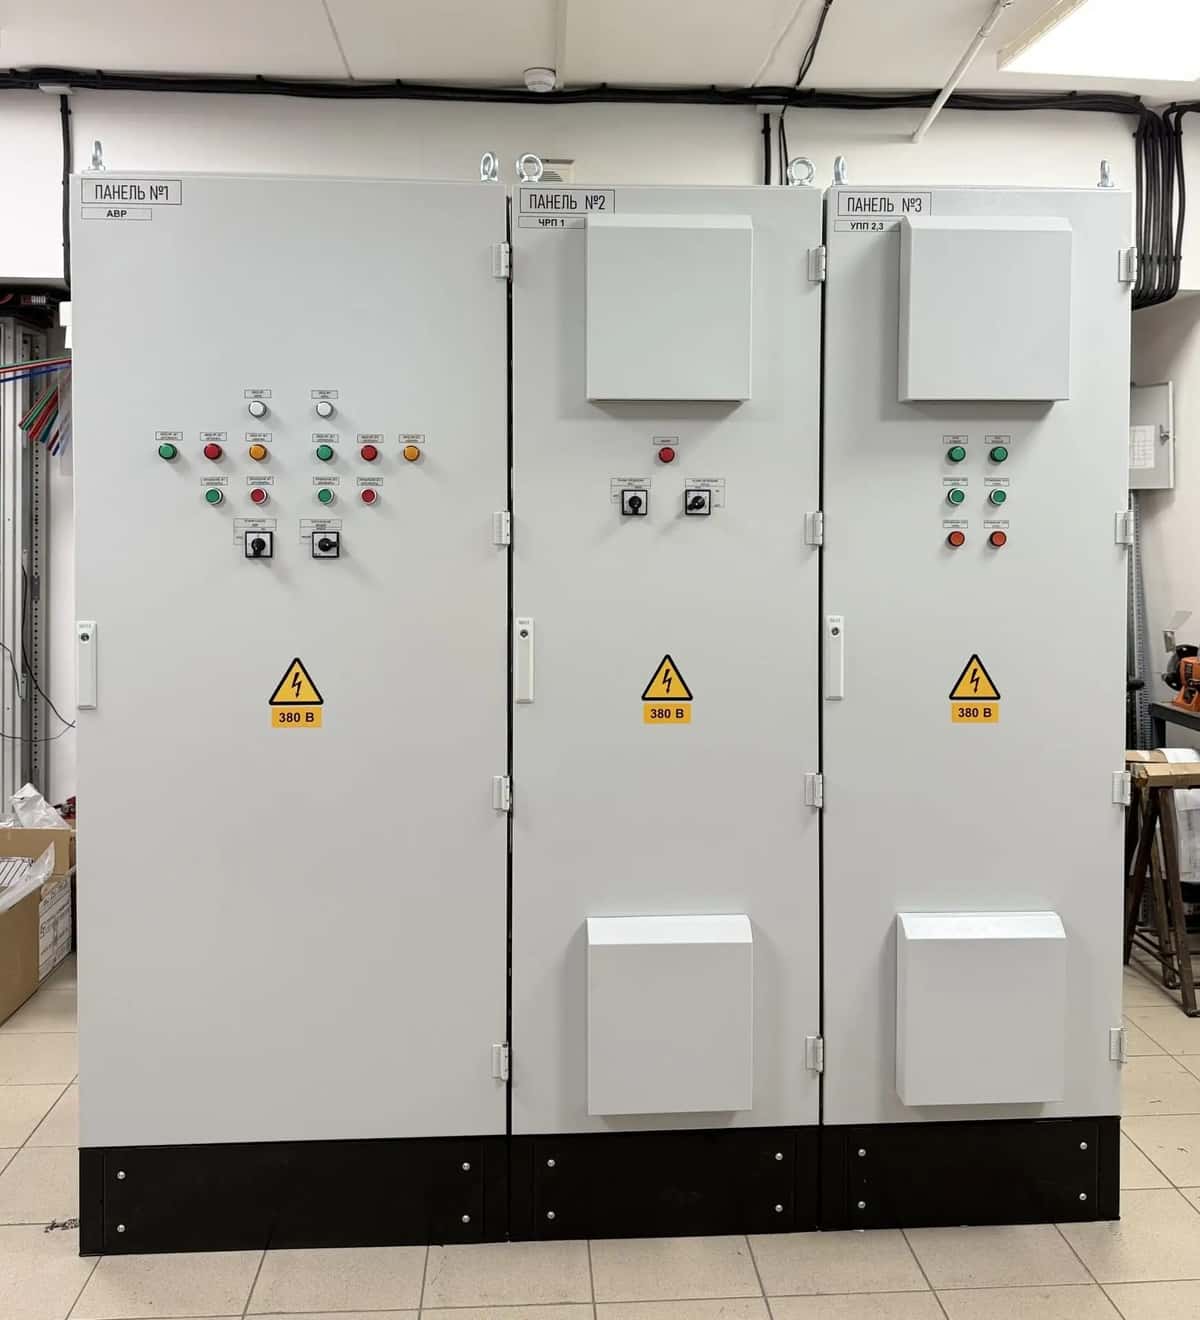
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
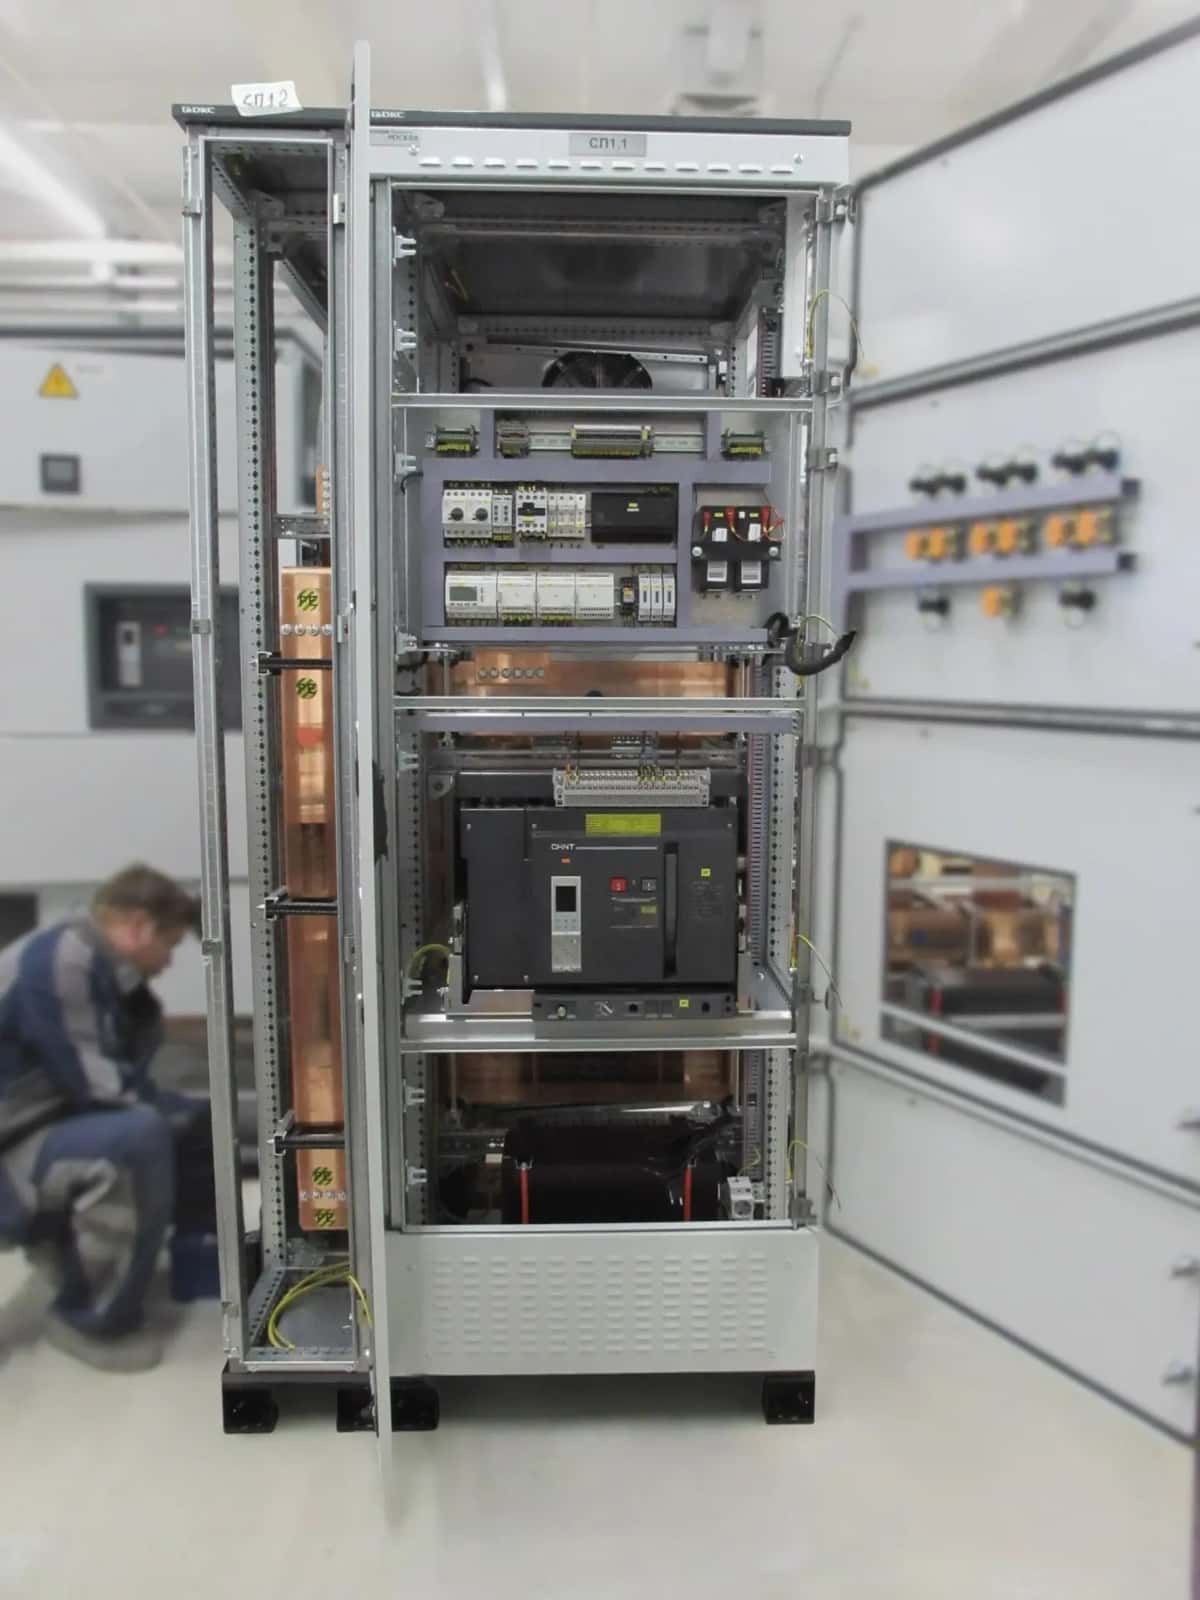
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
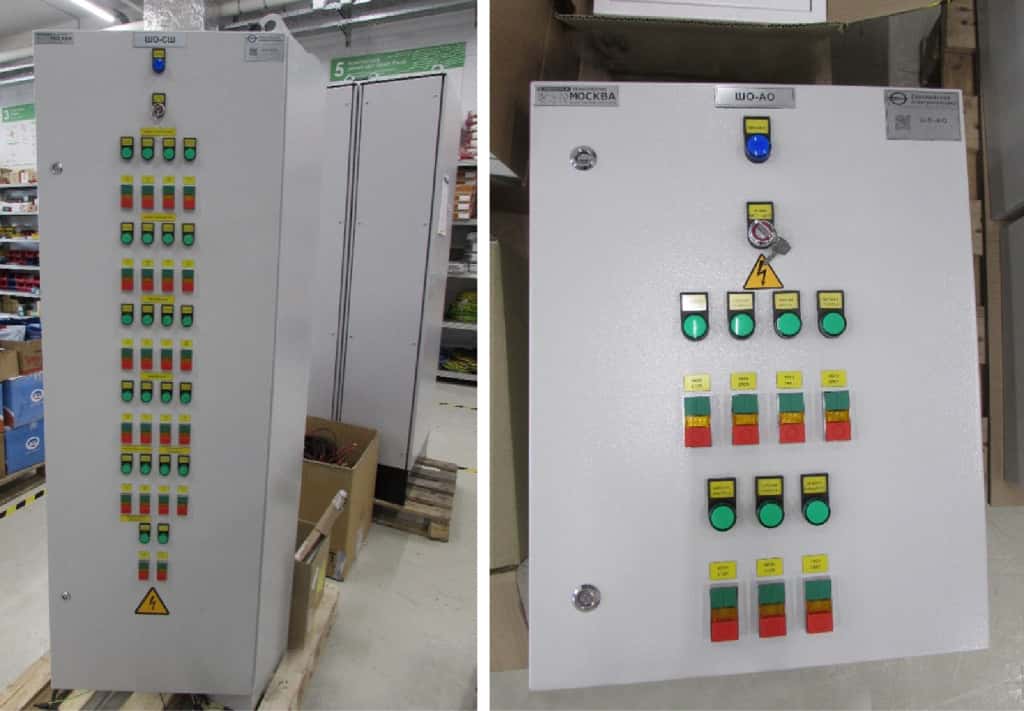
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

Энергия для воздушных гаваней

Как работает протекционизм в современной глобальной экономике (продолжение)

Европа закрывает одну дверь, а товар заходит через другую! Я бы даже грубее сказал: его в дверь, а он в окно! Что делать дальше? Можно ввести пошлины на гибриды, а потом обнаружить другую товарную категорию, в которой китайские компании слишком быстро увеличивают долю рынка. Можно ввести квоты, требования локализации, минимальные цены и ещё несколько десятков инструментов промышленной политики, и так до бесконечности.

Постоянно защищать европейского производителя от дешёвого конкурента - не то же самое, что сделать первого конкурентоспособным. Тариф - это всё-таки налог. У торговых барьеров есть свойство, которое политики редко обсуждают: кто заплатит. Если пошлина делает китайский автомобиль дороже, часть расходов несёт китайский производитель через снижение маржи, часть - европейский импортёр, а часть, в конечном итоге, оказывается в цене для покупателя. Если ограничения затрагивают оборудование, химическую продукцию или компоненты - они увеличивают себестоимость уже европейского бизнеса.

Зависимость Европы от Китая - не только в ширпотребе, Китай остаётся крупнейшим поставщиком товаров в ЕС, а в отдельных технологических категориях его роль особенно велика: например, в 2024 году на Китай приходилось около 30% всего высокотехнологичного импорта ЕС. Так что, друзья, торговая война с Китаем для Европы - сложная история, здесь не достаточно поднять “стену” повыше и перенести производство домой. Стена одновременно защищает одни европейские компании и повышает издержки для других.

Можем спорить о справедливости китайских субсидий, доступе европейских компаний к китайскому рынку, госпрограммах поддержки промышленности и правилах ВТО, но цифра €1,18 млрд торгового дефицита в день сама по себе не доказывает необходимость тарифов. Она показывает другое: промышленный центр тяжести мировой экономики сместился, а Китай превратился из фабрики дешёвых товаров в конкурента европейской промышленности на огромном количестве рынков.

Это для ЕС весьма неприятная данность. Пошлиной-то можно сделать китайский автомобиль дороже, можно ограничить количество китайских гибридов, можно поставить квоту на отдельную категорию химпродукции. Но ни одна таможенная ставка сама по себе не сделает европейский завод производительнее, энергию дешевле, регулирование проще, инвестиции выгоднее, а европейскую машину технологичнее.

Как Европе снова научиться конкурировать с Китаем? Тарифной таблицы уже недостаточно.

#экспорт/импорт
https://t.me/ifitpro

⚡️ «Европейская Электротехника» оснастила гидроузел в Ростовской области

ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняла участие в строительстве гидроузла в Ростовской области.

В сжатые сроки компания спроектировала, произвела и поставила 65 распределительных щитов на 400 А. Оборудование обеспечивает надёжное электроснабжение, распределение электроэнергии и защиту сетей от перегрузок и коротких замыканий.

Гидроузлы - объекты повышенной ответственности. Они требуют бесперебойного энергоснабжения и высокого предела отказоустойчивости в сложных климатических условиях.

Всё оборудование создано на собственной площадке ОЭЗ «Технополис Москва» с учётом самых строгих стандартов безопасности для стратегической инфраструктуры.

«Европейская Электротехника» — поставщик комплексных решений для проектов: от проектирования до поставки низковольтного оборудования.

Оснащение гидротехнических сооружений современной электротехникой — основа стабильной работы инфраструктуры на десятилетия вперёд.

Подробнее

⚡️ «Европейская Электротехника» оснастила гидроузел в Ростовской области

Китай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците

История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…

На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).

На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.

Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.

В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.

Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.

Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!

Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.

На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.

Продолжение завтра…


#экспорт/импорт
https://t.me/ifitpro

Реальный бизнес, реальный капитал, реальный разговор

Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".

Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.

Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?

Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.

7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?

Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.

Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.

7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.

#петрокартон
t.me/pro100IPO

Реальный бизнес, реальный капитал, реальный разговор

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.

На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.


Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

Химическое машиностроение стоит на пороге подъема

Российская химическая индустрия в 2026 году показывает противоречивую динамику: согласно данным Федеральной службы государственной статистики, в январе-июле выпуск минеральных удобрений уменьшился на 0,9% до 17,6 млн тонн (в пересчете на 100% питательных веществ), синтетических каучуков – на 8,7% до 781 тыс. тонн, полимерных лакокрасочных материалов - на 5% до 779 тыс. тонн, газовой серы - на 22,9% до 2,2 млн тонн, однако производство пластмасс подросло на 1,5% до 6,4 млн тонн, химических волокон - на 9,4% до 130 тыс. тонн.

Такое неоднозначное положение дел с выпуском важнейших групп крупнотоннажной химической продукции обусловлено событиями и тенденциями, происходившими на отечественных предприятиях. Например, резкое усыхание производства газовой серы вызвано сокращением переработки содержащего ее углеводородного сырья, носящим временный характер, - оно будет восстанавливаться уже в текущем году.

Снижение выпуска синтетических каучуков связано с ослаблением производства шин, покрышек и камер на 9,3% до 22,5 млн штук, сопряженным с падением выпуска грузовиков на 8,4% до 70,2 тыс. штук. Вместе с тем производство грузовых автомобилей увеличилось на 8,2% до 444 тыс. штук и есть предпосылки к его дальнейшему подъему, способному сохраниться и в 2027 году. То же самое можно сказать про грузовики – в следующем году их выпуск точно перезагрузится.

Именно в 2027 году отечественная химия продемонстрирует серьезный рост, который затронет все основные группы ее продукции, начиная от минеральных удобрений и заканчивая лаками и красками. Наряду с ним на повестке дня стоит вопрос об обеспечении химических предприятий необходимым оборудованием.

Судя по открытым источникам, спрос на продукцию химического машиностроения достаточно стабилен несмотря на колебания производства различных химических соединений: существующие на предприятиях агрегаты и установки надо периодически ремонтировать и менять (равно как и запасные части для них), для новых же проектов надо проектировать, изготавливать и монтировать оборудование.

Европейские и американские инжиниринговые компании с внутреннего рынка России ушли, продукция их китайских конкурентов не всегда подходит и это открывает окно возможностей для отечественных предприятий химического машиностроения - потенциал заказов для них можно грубо оценить в диапазоне 0,4-0,6 трлн рублей (в реальности он может быть значительно больше).

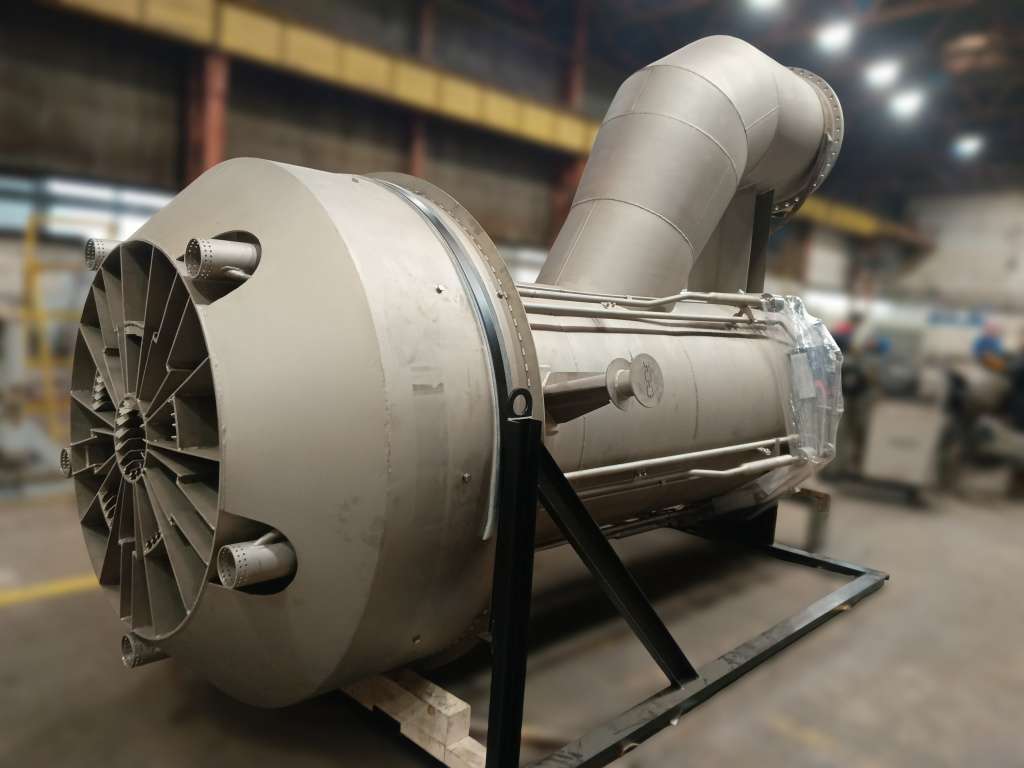
В ближайшие 5 лет можно прогнозировать расширение в России производства химического оборудования, которое постепенно будет усиливать спрос на титановые полуфабрикаты - сделанные из них реакторы, конденсаторы, теплообменники, насосы и трубопроводы выдерживают воздействие различных сред, скачки температуры и давления (тягаясь по надежности с нержавеющей сталью, не говоря уже про эксплуатационную дешевизну).

В результате подъем химического машиностроения будет влиять на корпорацию «ВСМПО-Ависма», крупнейшего производителя титановых полуфабрикатов в нашей стране. Ее конкурентным преимуществом является возможность изготовления колонных, теплообменных, выпарных и емкостных аппаратов, технологических трубопроводов по чертежам заказчиков и на основе собственной конструкторской документации.

Соответственно, в долгосрочном плане «ВСМПО-Ависма» сможет усилить свои позиции в отечественной химической индустрии и нарастить доходы за счет сотрудничества с ней не только путем поставок титановых полуфабрикатов, но и выпуском для нее необходимого оборудования.

Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?

АО «ХимМед» — новый эмитент на рынке облигаций. Компания имеет многолетний опыт (более 35 лет) в поставках химических и лабораторных реагентов, а также оборудования. Клиентская база охватывает фармацевтику, медицину, микроэлектронику и научные организации.

В настоящее время «ХимМед» находится в процессе трансформации бизнес-модели: от дистрибуции к вертикально интегрированному производству.

Собственные производственные мощности развиваются в Подольске и Зеленограде, где выпускаются реагенты и аналитическое оборудование.

Параметры выпуска ХимМед-СПБ-001Р-01:

• Рейтинг: BBB- (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,5% годовых (YTM не выше 24,97%% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 1,5 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Дата книги: 03 сентября 2026
• Начало торгов: 08 сентября 2026

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 4,4 млрд руб. (+19%)
• Валовая прибыль: 1,8 млрд руб. (+26%)

• Дистрибуция: 3,8 млрд руб. (+3%)
• Собственное производство: 603 млн руб. (результат на 26% выше всего 2025 года)
• EBITDA производства: 292 млн руб. (на 30% выше 2025 года)
• Рентабельность EBITDA: 48,4%

Но есть и тревожные сигналы: операционный денежный поток ушёл в минус 1,3 млрд против минус 128 млн год назад. Причина — потребовалось больше оборотного капитала: фармклиенты заказывают много, но платят с задержкой до 90 дней. Дебиторка выросла на 1,4 млрд.

Инвестиции тоже серьёзные: 1,6 млрд за полугодие. 1 млрд ушёл на покупку склада в Подольске под совместное производство с ИХТЦ. Ещё 550 млн — на разработку масс-спектрометра Atomix X.

В результате чистый долг холдинга вырос до 4,9 млрд рублей (против 2,9 млрд на конец 2025 года), а отношение чистого долга к EBITDA составило 3,5x.

Компания активно инвестирует в развитие, что в краткосрочной перспективе увеличивает долговую нагрузку, но в долгосрочной — создаёт базу для роста выручки и маржинальности.

Рейтинг надежности: В июле 2026-го «Эксперт РА» присвоил «ХимМеду» ruBBB-. Всё красиво: позиции прочные, маржинальность высокая, риски низкие. Но есть нюанс: рейтинг считали по отчётности 2025 года, когда долги были ниже. Сейчас нагрузка — 3,5х EBITDA. И это стоит учитывать.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АйДи Коллект 001P-06 $RU000A10D4V8 (ВВВ-) Доходность к колл-опциону: 23,76% на 13 месяцев, амортизация
• Лизинг-Трейд 001P-12 $RU000A10CU97 (ВВВ-) Доходность к колл-опциону: 26,6% на 18 месяцев, амортизация
• АПРИ БО-002Р-13 $RU000A10E5C4 (ВВВ-) Доходность к погашению: 34,81% на 2 года 10 месяцев, амортизация
• Страна Девелопмент 002Р-03 $RU000A10FLJ5 (ВВВ-) Доходность к оферте: 23,78% на 21 месяц
• ИСП 001Р-01 $RU000A10FAL4 (20,68%) ВВВ- на 2 года 8 месяцев
• ЭкономЛизинг 002Р-02 $RU000A10ERA4 (ВВВ-) Доходность к колл-опциону: 23,58% на 18 месяцев
• Бизнес Альянс 001P-09 $RU000A10EN78 (ВВВ-) Доходность к колл-опциону: 29,92% на 12 месяцев

По итогу: Перед нами классический представитель сегмента BBB-: понятная модель (дистрибуция плюс собственное производство) и амбициозная инвестпрограмма. Высокий купон соответствует рискам, но при этом подтверждается растущими финансовыми результатами.

Стартовая доходность выглядит привлекательно на фоне сопоставимых бумаг других эмитентов. Я рассматриваю этот выпуск как инструмент на полтора года — до оферты 1 марта 2028 года. К тому моменту ставки в экономике должны быть заметно ниже, компания снизит купон, и тогда бумагу стоит предъявить к погашению по номиналу. Участвую только при финальном купоне не ниже 22%, доля — до 2,5% от портфеля.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Щедрое предложение дебютанта ХимМед с купоном до 22,5%. Насколько высок риск?

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Когда же уже лопнет пузырь в ИИ? Nvidia предлагает еще подождать...

Nvidia испортила праздник пессимистам и отменила конец AI-бума! Сотни миллиардов долларов уходят в дата-центры, Big Tech соревнуется, кто потратит больше, а слово "пузырь" на Wall Street звучит все чаще.

Отчет Nvidia должен был дать хотя бы намек, что сельская дискотека подходит к концу и надо танцевать поближе к выходу, но цифры опять все испортили! Квартальная выручка Nvidia выросла на 106% до $96,2 млрд, дата-центры принесли рекордные $89 млрд, прибавив 117%, а на текущий квартал компания прогнозирует уже около $108 млрд выручки. Дженсен Хуанг ожидает роста продаж еще примерно на 70% в следующем финансовом году.

Покупатели не закончились! Спрос растет даже быстрее возможностей его удовлетворить, дефицит памяти и других компонентов уже ограничивает поставки. Параллельно AWS и Nvidia договорились развернуть еще 2 млн GPU, а совокупные инвестиции Big Tech в AI-инфраструктуру в этом году могут превысить $730 млрд.

Но, конечно, расслабляться рано: Nvidia все глубже финансирует собственную AI-экосистему, инвестируя в компании и гарантируя финансирование дата-центров, которые потом покупают ее же оборудование. Смотрите, как круто придумано - я помог тебе найти деньги, а теперь ты на эти деньги купишь мои чипы! Скептики не зря задаются вопросом, где здесь заканчивается реальный спрос и начинается “экономика по кругу”...

Добавим Китай, дорогие компоненты и собственные AI-чипы крупнейших технологических компаний, и рисков хватает, но пузырь обычно начинает сдуваться, когда заканчиваются покупатели, а у Nvidia пока обратная проблема - покупателей слишком много.

Это не значит, что AI-акции дешевые и теперь можно покупать все, где написано AI, но крах AI-пузыря опять откладывается. ... По крайней мере, до следующего отчета Nvidia.

#отчетNvidia
https://t.me/ifitpro

ММК-Маркет приглашает поставщиков к сотрудничеству

Корпоративный маркетплейс ММК объединяет более 8 тысяч клиентов, ежемесячно его посещают около 20 тысяч пользователей. За пять лет работы объём продаж металлопродукции превысил 500 тысяч тонн.

Сегодня MMK‑MARKET – это не только металлопрокат, но и сопутствующие товары и оборудование от предприятий Группы ММК и партнёров: упаковочный реквизит, стройматериалы, инженерные системы, материалы для металлообработки и сварки.

Онлайн-площадка открыта для новых поставщиков, которые получают:


◾️ Выход на многотысячную аудиторию ММК без затрат на собственную ИТ‑инфраструктуру;
◾️ Самостоятельное управление каталогом и ценами;
◾️ Цифровой документооборот в едином интерфейсе;
◾️ Прозрачный статус заказов и удобную систему коммуникации с покупателями.


Улучшенная фильтрация и «Калькулятор металла» помогают клиентам быстро находить нужные позиции.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-market-priglashaet-postavshchikov-k-sotrudnichestvu/

$magn
#mmk #ммк

ММК-Маркет приглашает поставщиков к сотрудничеству

«Ламбумиз» представил финансовые результаты за 6 месяцев 2026 года по МСФО

ПАО «Ламбумиз» (LMBZ) сохраняет сопоставимую годовую (LTM) выручку по основной продукции — упаковке Gable Top и сопутствующим товарам — на уровне 2025 года.
По итогам первого полугодия общая сопоставимая годовая (LTM) выручка составила 2,66 млрд руб. против 2,7 млрд руб. в аналогичном периоде прошлого года. Выручка за 6 месяцев 2026 года составила 1 263,8 млн руб. против 1 380,6 млн руб. годом ранее. Динамика связана со снижением цены на основную упаковку на конкурентном рынке, при этом продажи в натуральном выражении остаются на высоком уровне.

📈 Продажи новых продуктов выросли на 14,9%. В том числе рост обеспечили первые отгрузки асептической упаковки, промышленное производство которой компания запустила в первом полугодии 2026 года.
Одновременно «Ламбумиз» продолжает повышать эффективность производства. Компания внедряет подходы бережливого производства и увеличивает производительность, что позволило значительно снизить прочие затраты на производственные нужды. Сократились и расходы на оплату труда, несмотря на начало промышленного выпуска нового продукта — асептической упаковки.

🏭 Компания находится в активной фазе инвестиционного цикла. Активы с начала года выросли на 6,2%, или 161 млн руб., до 2 739,5 млн руб. Рост связан в том числе с вводом новых производственных мощностей для линии асептики и авансовыми платежами за оборудование.
При этом компания сохраняет высокую ликвидность: денежные средства на счетах составляют около 550 млн руб.
Финансовая устойчивость «Ламбумиз» остается высокой:
— долговая нагрузка увеличилась на 53,6 млн руб., при этом чистый финансовый долг остается отрицательным — около 200 млн руб.;
— собственный капитал вырос до более 1,9 млрд руб.


С отчетностью можно ознакомиться на нашем сайте для инвесторов.

«Ламбумиз» представил финансовые результаты за 6 месяцев 2026 года по МСФО

Softline ускоряет прибыльность и становится прозрачнее

Softline $SOFL опубликовала финансовые результаты за II кв. и 6 мес. 2026 г. Сегодня обратим внимание не только на рост бизнеса, его нам сейчас обещает, кажется, каждая IT-компания, но и на то, как меняется эффективность Softline.

Что же по цифрам❓

▪️ Оборот во II кв. 28 млрд ₽, +27% г/г. За 6 мес. 2026 г. 53,1 млрд ₽, +15% г/г.
▪️ Валовая прибыль во II кв. 5,4 млрд ₽, +21% г/г. За 6 мес. 2026 г. 11,6 млрд ₽, +16% г/г.
▪️ Скорректированная EBITDA во II кв. 2,6 млрд ₽, +53% г/г. За 6 мес. 2026 г. 4,4 млрд ₽, +27% г/г.
▪️ Чистая прибыль во II кв. 815 млн ₽ против убытка 832 млн ₽ во II кв. 2025 г. За 6 мес. 2026 г. 892 млн ₽ против убытка 88 млн ₽ за 6 мес. 2025 г.

🔷 EBITDA растет быстрее оборота

Во II кв. оборот прибавил 27%, а скорректированная EBITDA 53%. Компания связывает это с оптимизацией затрат, повышением эффективности разработки и внедрением ИИ во внутренние процессы.

ИИ уже применяется при анализе договоров, в CRM, HR и внутренней аналитике. Численность Группы на конец июня около 10 тыс. человек, более 56% сотрудников — инженеры и разработчики. При этом компания отдельно отмечает оптимизацию численности, и эффект уже хорошо виден в динамике EBITDA.

🔷 Больше прозрачности

Напомню, что с 2026 г. Softline начала отдельно раскрывать три кластера, и теперь стало понятнее, из чего именно складывается бизнес.

▫️«Цифровые Решения» включают комплексные IT-проекты, информационную безопасность, облака, инфраструктуру и дистрибуцию. За 6 мес. оборот составил 38,7 млрд ₽, +16% г/г.

▫️fabricaONE.AI объединяет разработку ПО и решений на базе ИИ. Оборот составил 12,5 млрд ₽, +38% в фактическом периметре и +15% на сопоставимой pro forma базе.

▫️«СФ Тех», куда входят высокотехнологичное оборудование, компьютерные системы и лазерные технологии, пока догоняет: оборот 3,2 млрд ₽, -34% г/г. Компания связывает это с ограниченными бюджетами промышленных заказчиков и переносом проектов на II полугодие.

❗️Суммы кластеров напрямую не складываются в общий оборот из-за межкластерных операций, которые за 6 мес. составили 1,3 млрд ₽.

🔷 Рост внутри бизнеса

Собственные решения увеличили оборот на 6%, но их валовая прибыль снизилась на 5%, а рентабельность сократилась с 30,2% до 27,3%. Сторонние решения, наоборот, прибавили 20% по обороту и 36% по валовой прибыли, рентабельность выросла с 17,1% до 19,3%.

То есть эффективность Группы улучшается, хотя собственные высокомаржинальные решения пока не главный источник этого улучшения. Здесь многое будет зависеть от реализации перенесенных проектов.

🔷 Долг и прогнозы

Процентные расходы остаются главным фактором давления на чистую прибыль. Рост долговой нагрузки компания связывает с сезонностью, увеличением потребности в оборотном капитале, более длинными сроками оплаты со стороны части заказчиков и переносом крупных проектов.

Скорр. NetDebt/скорр. EBITDA увеличился с 1,8х до 3,3х, по итогам 2026 г. компания по-прежнему ожидает показатель не выше 2х - во II полугодии долговая нагрузка должна заметно снизиться. При этом остальные ориентиры на год также сохранены: оборот 145–155 млрд ₽, валовая прибыль 30–35 млрд ₽ и скорректированная EBITDA 9–9,5 млрд ₽.

🧐 Итог

Softline постепенно делает сложный бизнес более понятным и сегментированным. Теперь интересно, сможет ли компания сохранить эту последовательность и выполнить заявленные ориентиры.

Сегодня пройдет День инвестора. Пойду послушаю, какие сценарии менеджмент видит на оставшуюся часть года. ✍️ А вы можете написать свои вопросы в комментариях. Постараюсь задать их и позже дать ответы под постом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Softline ускоряет прибыльность и становится прозрачнее

Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

АО «ИЭК Холдинг» - один из крупнейших российских производителей электротехники. Известный на рынке как IEK, специализируется на выпуске и поставках продукции для нескольких отраслей.

Под брендом IEK выпускается электротехника и светотехника (IEK Lighting), под маркой ITK — телекоммуникационное оборудование, а под брендом ONI — средства промышленной автоматизации.

Также в портфель холдинга входят: LEDEL и FEREKS (профессиональные LED-светильники), разработчик ПО MasterSCADA и поставщик решений для солнечной энергетики NEOSUN.

Параметры выпуска ИЭК Холдинг 001P-06:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,50% годовых (доходность не выше 18,98%);
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 25 августа 2026
• Дата размещения: 28 августа 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: выросла на 9,4% по сравнению с 2024 годом и составила 56,2 млрд рублей. Основной драйвер роста — сегменты низковольтного оборудования и телекоммуникационных решений, которые продемонстрировали рост на 24%.

• Валовая прибыль: увеличилась на 15,3% и достигла 22,8 млрд рублей благодаря улучшению продуктовой структуры и оптимизации закупочных и производственных процессов.

• EBITDA: составила 8,1 млрд рублей, что на 1,4% меньше, чем в 2024 году. Снижение связано с эффектом консолидации активов и формированием резервов.

• Чистая прибыль: снизилась до 2,6 млрд рублей (на 18,2%) из-за роста процентных расходов на фоне высокой ключевой ставки.

• Свободный денежный поток: составил 5,9 млрд рублей, что значительно выше показателя 2024 года (1,6 млрд рублей). Рост обусловлен оптимизацией управления оборотным капиталом.

• Капитальные затраты (Capex): составили 3,9 млрд рублей и были направлены на развитие производственных мощностей, включая запуск нового комплекса в Балабаново.

• Долгосрочные обязательства: 8,7 млрд руб. (+107,2% г/г)
• Краткосрочные обязательства: 20,4 млрд руб. (-18,5% г/г)
• Чистый долг/EBITDA: 1,8х против 1,7х годом ранее.

Среди основных факторов риска можно выделить: процентный риск, поскольку прибыль компании чувствительна к изменению ставок.

Помимо финансовых рисков, существуют и операционные: компания сильно зависит от импорта, надежности логистических цепочек, уровня складских запасов и стоимости оборотного капитала.

В обращении находятся три выпуска биржевых облигаций компании на 7,5 млрд рублей:

• ИЭК Холдинг 1Р-05 $RU000A10FGE6 Доходность — 17,99%. Купон: 15,75%. Текущая доходность: 16% на 2 года 3 месяца

• ИЭК Холдинг 1Р-04 $RU000A10CZ43 Купон: КС+2,75% на 1 год 1 месяц

Один из выпусков 1P-03 $RU000A10B3T6 на 2 млрд рублей погашается в сентябре текущего года.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Борец Капитал 1Р-05 $RU000A10EK71 (18,17%) А- на 2 года 6 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,75%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (26,82%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,76%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,51%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,97%) А- на 1 год

По итогу: Обращает на себя внимание резкий рост долга, который заметно опережает улучшение операционных показателей. Впрочем, на текущий момент долговая нагрузка выглядит приемлемо.

В своей рейтинговой группе выпуск выглядит интереснее аналогов — доходность, срок и риски формируют привлекательный баланс. Это усиливает спекулятивный интерес, особенно для тех, кто ищет повышенную доходность.

В целом предложение выглядит любопытно: при сохранении заявленных параметров сохраняется спекулятивный апсайд. При купоне не ниже 17% я готов впервые включить этого эмитента в свой облигационный портфель.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.

В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).

Технический вызов

Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.

Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.

Решения РНГ-Инжиниринг

Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Корпоративные закупки переходят в онлайн 💻

Российский рынок B2B e-commerce продолжает набирать обороты. По прогнозу TESS Technology, в 2026 году его объем вырастет на 20–25% в денежном выражении. Компании все активнее переводят корпоративные закупки в онлайн, и структура спроса меняется: к небольшим товарам вроде расходных материалов добавляется сложное оборудование и техника.

💬 Александр Шкенев, директор департамента развития ассортимента ВИ.ру:
«Переход корпоративных закупок в онлайн продолжает ускоряться. По данным Data Insight, онлайн-площадками уже пользуются более 1,4 млн B2B-покупателей, а среднегодовой рост рынка B2B- и B2G-закупок в 2024–2030 годах может составить 15,3%»

📎 Наш ассортимент растет вместе со спросом и уже насчитывает около 2 млн SKU. О наиболее востребованных категориях товаров среди B2B-клиентов ВИ.ру мы рассказали в материале Retail.ru.

Подписывайтесь, чтобы первыми видеть свежие данные о рынке и наших результатах!

#ВИвСМИ #обзор #Ви2В #быстреерынка

Корпоративные закупки переходят в онлайн 💻