Поиск

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.
Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

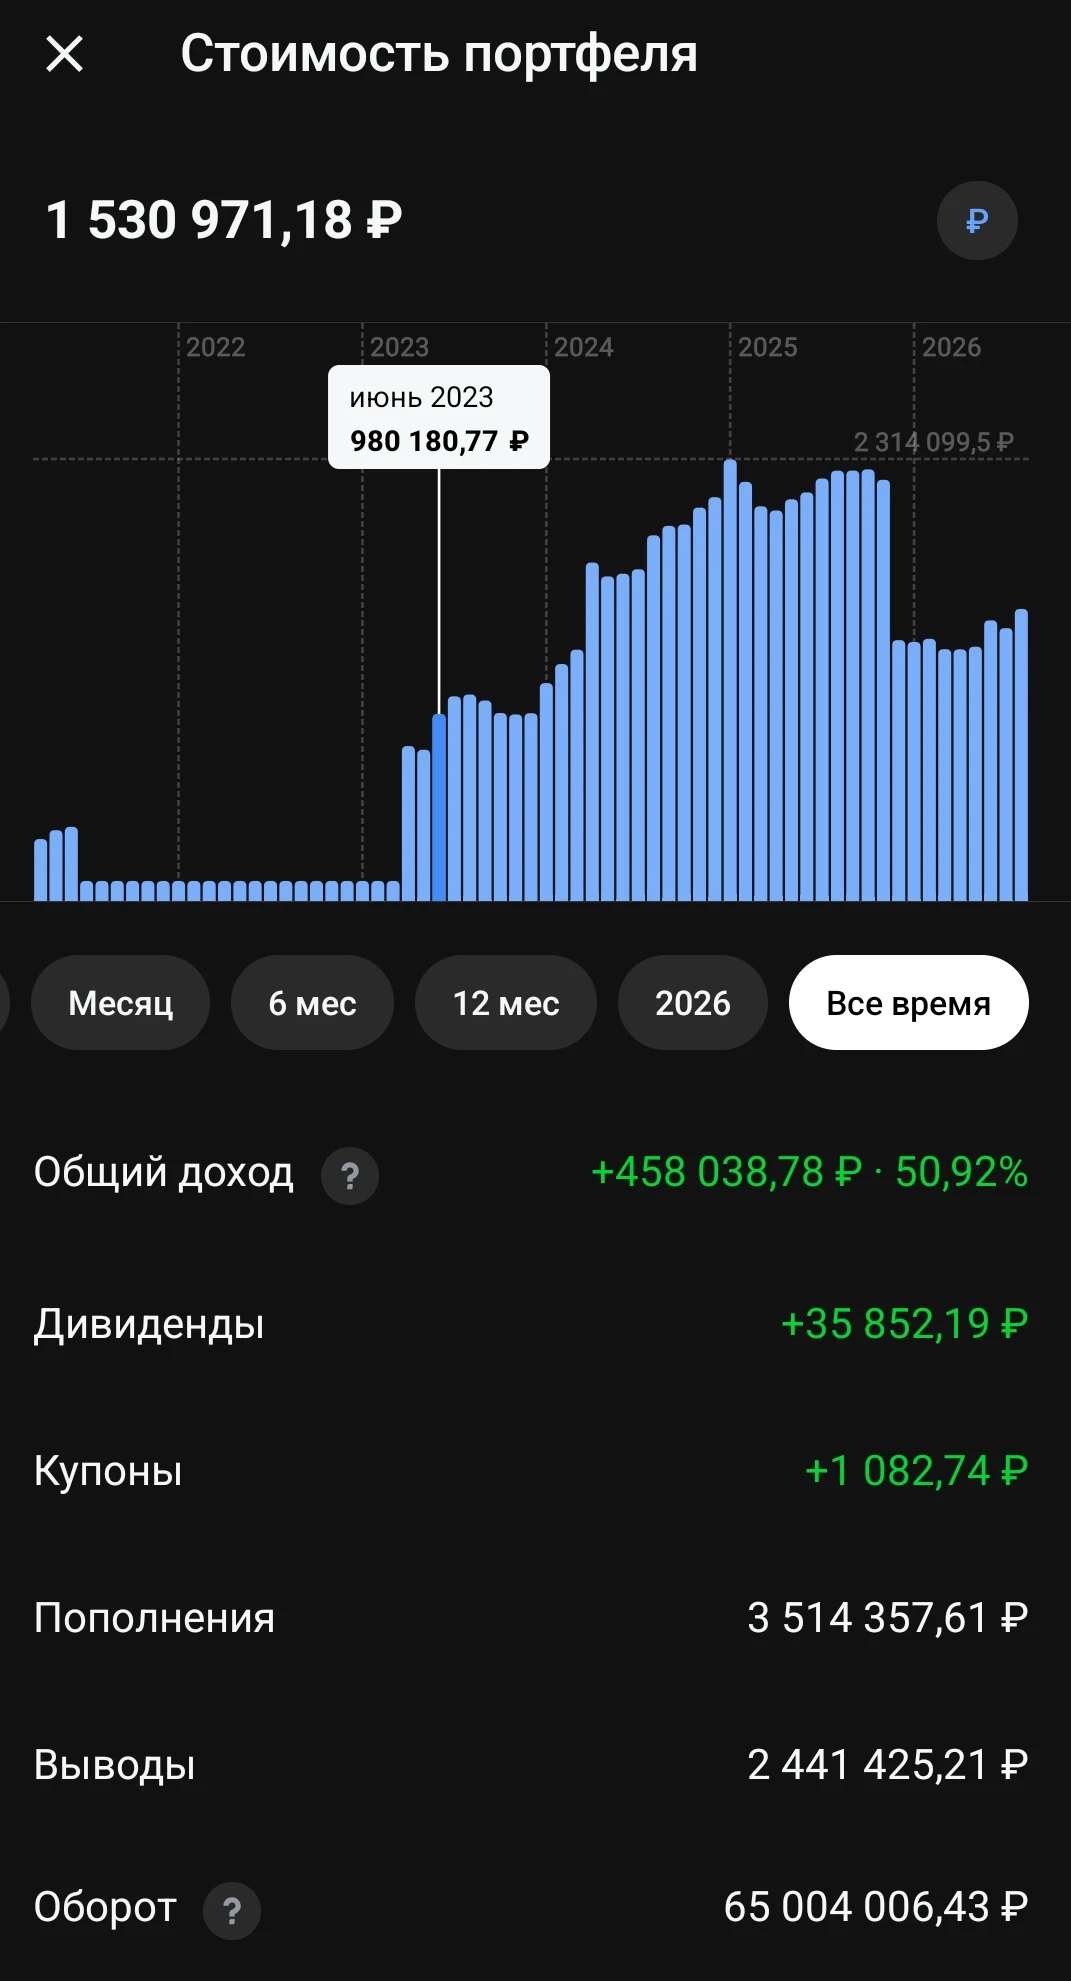
В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.

Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:

«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.

Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.

Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.

Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?

Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.

Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.

Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.

Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»

Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.

Схема:
Кризис – инфляция – удешевление денег – бегство в золото.

А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.

И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF

Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?

Бензиновый кризис, увольнения, банкротства, фондовый рынок падает, рубль дешевеет – всё это признаки кризиса в стране. Когда наступает кризис, инвесторы начинают думать: «А что сделать, чтобы не потерять свои накопления?» И закономерно приходят к консервативным инструментам, например, к золоту.

Золото защитным активом считается не просто так. Оно растёт в кризис и падает в светлые периоды. Инвесторы давно нашли эту закономерность и эксплуатируют по максимуму.

Также цена золота зависит от той валюты, в которой оно котируется. Допустим, долларовое золото XAUUSD учитывает в себе инфляцию доллара. А рублёвое GLDRUB_TOM – еще и инфляцию рубля. Когда валюта дешевеет – золото дорожает. Это еще одна причина, почему золото может расти.

В этом мини-курсе я дам не просто информацию, а целых 2 инструмента, которыми пользуюсь я и другие профессионалы. Эти инструменты дадут вам возможность:
1. В потенциале зарабатывать больше других инвесторов.
2. Определять фазу рынка золота: рост или падение.
3. Находить хорошую зону для покупки на графике.
4. Составлять личный план действий по золоту.

Но перед этим мне, конечно же, надо уточнить, а что, собственно, заставляет золото расти. Это я как раз и собираюсь сделать в следующем посте. А перед этим мне нужна ваша обратная связь.

Напишите, пожалуйста, в комментариях, как вы думаете, на каких факторах происходит рост золота:
1. Экономический кризис.
2. Инфляция.
3. Действия ЦБ.
4. Геополитика.
5. Своё.
6. Не знаю.

И подпишитесь, конечно же, чтобы не пропустить второй пост.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?

Как работает умное управление маршрутами подземной техники на Яковлевском ГОКа?


🔷 На Яковлевском ГОКе ввели обновленную интеллектуальную систему диспетчеризации горных работ. Теперь она в реальном времени отслеживает загрузку пунктов приема руды и помогает выбирать оптимальные маршруты для техники под землей.

🔷 Система объединяет данные о технике и пунктах накопления руды. Если один из них заполнен или недоступен – программа автоматически предлагает другой маршрут. Это сокращает лишние перемещения и ожидания, повышая темпы добычи руды.

🔷 Раньше диспетчеры и машинисты координировали действия по телефону. Теперь основная информация выводится на графические интерфейсы. В систему также встроена обратная связь от машинистов.

🔷 Сотрудники могут оценить предложенный им маршрут или сообщить о препятствии на пути. На основе этих данных алгоритмы корректируются и повышается точность рекомендаций.

🔷 Для быстрой коммуникации также запустили единый цифровой чат. Через него диспетчеры, горные мастера и машинисты быстрее получают задания и оперативно реагируют на изменения. «Сегодня система в режиме реального времени помогает управлять порядка 50-ти пунктами сбора руды и более чем 60 единицами техники. Раньше для координации этих процессов требовалось гораздо больше ручной работы и телефонных переговоров. Теперь часть решений система принимает автоматически. Для нас это прямой путь к эффективности – с помощью этого проекта мы сократили организационные потери, связанные с перемещением техники и увеличили объемы добычи руды на более чем 25 тысяч тонн за 7 месяцев 2026 года»,– прокомментировал генеральный директор Яковлевского ГОКа Андрей Игнатьев.


Обновление системы диспетчеризации – часть проекта «Цифровая шахта», который реализуется на комбинате с 2018 года. Сегодня в подземном руднике уже установлено более 300 камер, свыше 150 из них подключены к ИИ-платформе СОВА для автоматического выявления нарушений требований охраны труда и промышленной безопасности. Активно развивается и система Pitram – она отслеживает статус подземной техники в течение смены и помогает оперативно реагировать на неисправности. В 2025 году на развитие ИТ-систем Яковлевского ГОКа направили более 129 млн рублей.

#СеверстальПроизводство#СеверстальЦифровизация

Как работает умное управление маршрутами подземной техники на Яковлевском ГОКа?

💳 Куда выводить купоны: на карту или на брокерский счет?

Когда вы покупаете свои первые облигации, один из первых вопросов, с которым вы сталкиваетесь в настройках личного кабинета у брокера — куда именно направлять купонные выплаты. На выбор обычно предлагают два варианта: оставлять деньги на брокерском счете или автоматически выводить их на вашу банковскую карту. На первый взгляд это кажется мелкой технической деталью, но на самом деле этот выбор напрямую определяет скорость роста вашего капитала и вашу инвестиционную философию.

Если ваша главная цель на ближайшие годы — это создание и максимальное увеличение капитала, то самым разумным решением будет оставлять купоны на брокерском счете. Только так вы сможете запустить на полную мощность магию сложного процента. Когда купоны приходят на брокерский счет, они не лежат там без дела. Вы можете сразу же реинвестировать эти деньги — докупать на них новые облигации, акции или паи фондов ликвидности. Получается эффективный круговорот: купоны приносят вам новые купоны, ваш портфель растет как снежный ком, а конечная доходность на длинной дистанции оказывается в разы выше, чем при простом накоплении.

С другой стороны, вывод купонов на обычную банковскую карту имеет свои весомые плюсы, особенно с точки зрения психологии. Это идеальный выбор для тех, кто хочет чувствовать плоды своих инвестиций здесь и сейчас. Для многих инвесторов, особенно начинающих, регулярные уведомления от банка о зачислении «живых» денег на карту — это мощный стимул продолжать инвестировать. Вы сразу видите, как ваши активы работают на вас в реальной жизни. Купонами на карте можно оплатить коммунальные услуги, купить продукты или просто порадовать себя чашкой кофе, понимая, что за это заплатил ваш капитал.

✅Выбор между картой и брокерским счетом зависит исключительно от вашего текущего этапа жизни. Если вы находитесь в фазе активного накопления и формирования подушки безопасности, то выводить купоны на карту — это стратегическая ошибка, ведь велик соблазн просто потратить эти «легкие» деньги на повседневные мелочи.

🧮 Чтобы увидеть разницу между инвестициями с реинвестированием купонов и без него, можно воспользоваться любым инвестиционным калькулятором, считающим сложные проценты. И поверьте, отличия на горизонте даже 3-5 лет вас очень удивят.

❓А какую схему распределения купонов используете вы? Копите их на счете для новых покупок или выводите на карту, чтобы сразу почувствовать прибыль? Поделитесь своим опытом в комментариях!

💳 Куда выводить купоны: на карту или на брокерский счет?

Новые фичи ВТБ Мои Инвестиции: что действительно полезно?

Новая эпоха работы с инвестиционными инструментами уже началась. Инвесторам следует тщательно выбирать активы, обращать внимание не только на финансовые показатели компаний, но и на инфраструктурные риски. Вместе с тем трансформируется и функционал брокерских приложений, предлагающих более гибкий инструментарий.

Ранее я рассказывал вам о новых фичах приложения ВТБ Мои Инвестиции, которым я сам пользуюсь на одном из счетов. На прошлой неделе они выкатили еще одно важное обновление, так что предлагаю сегодня его обсудить.

🏦 Итак, в приложении ВТБ Мои Инвестиции появились заявки «до отмены» и возможность подавать поручения вне торговых часов. С учетом отсутствия должной ликвидности и повышенной волатильности на рынке возможность выставить биржевую заявку по нужной цене может принести инвесторам дополнительные проценты доходности. А еще - выстроить долгосрочную стратегию накопления позиций.

Заявка будет активна до исполнения, отмены пользователем или окончания выбранного срока - вплоть до 90 дней с точностью до 5 минут. Также ее можно выставить в часы, когда биржа закрыта. Часовых поясов в России много, поэтому фича наверняка кому-то пригодится. Да и число активных частных инвесторов тоже растет, для них данный функционал - критически важен.

🧐 На этом обновления не закончены. На главную страницу вывели индексы, больше индикаторов и курсы валют от ЦБ, сделав ее более информативной. Теперь перемещаться между счетами и субсчетами можно свайпом, а денежные средства перекидывать между ними без СМС.

Также в разделе «Интеллект» ряду клиентов стал доступен выбор периода построения графика накопленной прибыли, да и сам раздел заметно обновился (даже розыгрыш 1 млн рублей запустили). Вообще, по поводу «Интеллекта» я еще к вам вернусь с подробным изучением его функционала, меня он заинтересовал.

А пока продолжу пользоваться обновленным приложением. Если раньше я практически не обращал внимания на его функционал, так как пользовался Quik'ом, то теперь уделяю изучению интерфейса и новых фич много времени. Удобство работы - важный нюанс.

❗️Не является инвестиционной рекомендацией

Новые фичи ВТБ Мои Инвестиции: что действительно полезно?

Эмоциям не место рядом с деньгами

Деньги не терпят эмоций: азбука инвестора 📈

Приветствую! Запускаю новую рубрику как обещал, в которой буду делиться тем, что обычно прячут за ценниками платных курсов. Расскажу просто и бесплатно. Кое-где не смогу раскрыть все полезные детали из-за правил площадок, но помните: мои посты выходят на разных ресурсах.

Ну что, поехали по принципам.

ПЕРЕСТАНЬТЕ БОЯТЬСЯ ИНВЕСТИЦИЙ 🛑

Установка «кругом враги и все обманут» давно устарела. Пока вы боитесь современности, банков, брокеров и финансовых сообществ, кто-то делает деньги без вас.
Пытаясь сберечь накопления, вы сами становитесь их главным врагом. Деньги должны работать. Когда они лежат без дела — они неизбежно обесцениваются.

БАНКИ — НЕ ДРУЗЬЯ И НЕ ВРАГИ 🏦

Часто слышу от близких: «Я не дружу с этим банком (ВТБ, Сбер, Т-Банк, МКБ и т.д.)». Забудьте слово «дружить» в контексте финансов. Деньги не понимают эмоций, они любят счёт и приумножение.
Предлагают более высокую ставку по вкладу? Идём туда, где она выше.
Лучше кешбэк? Выбираем ту карту, где выгоднее, без всяких «люблю/не люблю».
Важно понять: в масштабах системы крупного банка ваши симпатии или антипатии никого не волнуют. Есть только цифры, только на них и ориентируемся.

НЕ БОЙТЕСЬ НЕБОЛЬШИХ БАНКОВ 🔒

У нас действует система страхования вкладов (АСВ). Она страхует ваши средства в любом банке с лицензией ЦБ на сумму до 1,4 млн рублей (проценты тоже входят в этот лимит). Это общая сумма на всех счетах и вкладах в одном банке, кроме брокерских и ОМС.
Поэтому если сравнительно небольшой банк предлагает отличную ставку, вполне разумно разместить деньги там.

Разумный риск — двигатель капитала ⚖️

Тот, кто бездействует и пытается избежать абсолютно всех рисков, теряет ещё больше. Разумный риск обязан присутствовать, иначе рост капитала невозможен в принципе.
Есть важная аксиома: противники прогресса, так называемые ретрограды или луддиты, всегда остаются в проигрыше. Это доказывает история на протяжении веков. Так зачем же к ним присоединяться?


Не является индивидуальной инвестиционной рекомендацией (ИИР). Субъективное мнение автора. Ваши деньги — ваша ответственность!

#инвестиции #акциирф #финансоваяграмотность

Разное богатое и бедное мышление

Различия бедного и богатого мышления

«Ну ты же можешь?» — оплати, потрать, выведи.

У меня есть деньги, их хватит, чтобы закрыть многие потребности в моменте. Часто в комментариях мне пишут: «Зачем заниматься этим накоплением, купи квартиру!» Или начинают перечислять, как много всего они бы купили и какие на самом деле это большие деньги. Мол, на них можно ух сколько всего.

Основное отличие бедного мышления — это желание как можно быстрее потратить заработанное. И бедность — это вообще не про размер дохода. Можно зарабатывать и 30к, и 50к, и 100к, и 1 млн, и 10 млн, но при этом быть бедным в плане сбережений.

Да, с разным уровнем дохода уровень комфорта и используемых услуг, конечно, будет отличаться. Но без правильного отношения к деньгам итог всегда плачевный. Он похож: денег нет. При отсутствии сбережений любые непредвиденные расходы — крах. Придётся либо одалживать, либо брать кредит.

Так вот, структура сбережений у меня следующая: есть доступные деньги на накопительном счёту на 2–3 месячных расхода. На случай форс-мажора я также могу использовать проценты по облигациям, вкладам, накопительным счетам (но обычно я их реинвестирую).

Но что важно: основная часть накоплений — это неприкосновенная сумма. Она не для того, чтобы её тратить. И мне абсолютно не важно, что думают другие, как они считают, куда их «правильно» нужно потратить. Мне важно только то, что думаю я.

Как бы мне ни хотелось обновить телефон, купить себе новый велик или ещё что покруче — основные накопления это оплот, последний рубеж. Такие деньги, как мне кажется, должен собирать каждый. И они совсем не предназначены для трат. Трата таких денег возможна только в случае тяжёлой болезни, смерти или другой крайне тяжёлой ситуации.

В остальном важно научиться ни в коем случае не прикасаться к такому сформированному оплоту. Такой оплот должен приносить пассивный доход и постепенно увеличиваться. Это можно сравнить с вашим денежным бизнесом или квартирой.

Отчасти это и есть бизнес. Ваш формирующийся капитал — это как бизнес, состоящий из многих других. Разве нормальный бизнесмен будет продавать денежный бизнес? Или будете ли вы продавать последнее жильё? — думаю, что в большинстве случаев ответ отрицательный.

Отличие бедного мышления от богатого как раз и заключается в умении удержать и приумножить деньги. Если вы ещё не начали формировать капитал, то самое время попробовать.

Гарантий в инвестициях нет, но знаете, у спортсменов тоже нет гарантий стать олимпийским чемпионом или хотя бы профессионалом высокого уровня. Тем не менее сотни тысяч и даже миллионы людей по всему миру - работают над собой.
Большинство из них не доходят до цели. Но на то они и преимущества. Их всегда сложно достичь.

Не ИИР.
И помните: ваши деньги — ваша ответственность!

#инвестиции #мышление #накопления #акции #облигации

Пдс есть? А если найду?

🔥 ПДС vs самостоятельные накопления — что выбираю я?

Все банки сейчас активно пихают программу долгосрочных сбережений.
Если честно, мне показалось, что «жёлтый» банк и красный банк дают одни из лучших условий.
Что будет на практике — хз, пока всё выглядит красиво.
Время - покажет.

🧐 Что за зверь — ПДС?

Это программа с софинансированием от государства.
По сути — долгосрочный вклад, но с бонусом от государства каждый год.

Бонус — до 36 000 ₽ в год, но только если вы платите НДФЛ.

👇 А вот кому грустно:

· ИП
· Самозанятым

У них НДФЛ стандартный не идёт, так что господдержка пролетает мимо.

⚠️ Но есть нюанс

У ИП и самозанятых своя беда — стандартная пенсия может быть под вопросом.
И вот тут ПДС становится отличной страховкой.
Потому что кроме госдобавки идёт ещё инвестиционный доход. Как раз инвест доход тут и должен выручить.

👵 Кому это особенно заходит?

Предпенсионерам.
Особенно тем, кому до пенсии 2–3 года.

Им вдвойне выгодно:

· получить господдержку
· забрать свою замороженную накопительную пенсию (ту, что до 2013 года копилась)
и тоже перевести её в ПДС

⏰ Важно! С 1 сентября правила меняются

Участие в программе зафиксируют на минимум 5 лет.
Раньше выйти не получится.
Так что если думаете — лучше решаться сейчас.

👶 И даже детям можно

Да-да, ПДС открывают и на детей.
И ждать пенсии не обязательно.

Есть два варианта забрать деньги:

· когда достигнете пенсионного возраста
· или через 15 лет после открытия программы

Поэтому ПДС подходит почти всем, кто не хочет заморачиваться с кучей инструментов, но планирует накопить деньги.

🧠 Моё мнение

Для меня ПДС — это альтернатива (не полная замена) самостоятельным инвестициям.
Я уже открыл, пополняю и буду продолжать.

💸 А теперь про госденьги — подробно

Размер софинансирования зависит от вашего официального дохода.

Если зарабатываете до 80 000 ₽ в месяц — государство даёт рубль за рубль.
Чтобы получить максимум (36 000), нужно пополнить счёт на 36 000.

Если доход от 80 000 до 150 000 ₽ — уже сложнее.
Государство даёт 1 рубль на каждые 2 ваших.
Здесь для максимума понадобится пополнить уже 72 000 ₽.

Ну а если доход выше 150 000 ₽ — коэффициент падает до 1 : 4.
То есть выгода меньше.

Мне программа кажется неплохой, но реально оценить её сможем только через года.
Я пробую по принципу: «что-нибудь да выстрелит».

🚫 Дисклеймер

Это не инвестрекомендация.
Только моё личное мнение, не призыв к действию.
Оценивайте свои риски и возможности сами.

А как у Вас дела с ПДСом?
Открыли?)

#ПДС #Инвестиции #долгосрок #сбережения #финансы

🖤Охлаждение экономики или деградация?

В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.

Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.

🩶Зачем нужно таргетирование?

МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.

Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.

На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.

🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.

Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.

И ставки у вышеперечисленных стран были всегда ниже Российских.

🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.

Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.

Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.

Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.

Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.

Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.

🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?

🖤Охлаждение экономики или деградация?

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты


Бывало ли у вас такое: зарплата пришла, а через две недели вы уже не помните, куда всё ушло? Вы не одни такие. Дело в том, что деньги любят счёт. И есть простой способ взять их под контроль.

Правило 50/30/20 — это идеальная система распределения любого дохода, к которой надо стремиться.

▪️50% — обязательные ежемесячные расходы (то, без чего вы не можете обойтись каждый месяц): еда, аренда или ипотека, коммунальные услуги, транспорт, связь, абонементы и т. д.
▪️30% — дополнительные траты: кафе, рестораны, кино, путешествия, одежда и большие покупки.
▪️20% — накопления и инвестиции: сначала формируем подушку безопасности, а потом уже создаем активы и направляем деньги на инвестиции. Эти деньги не тратятся. Они работают на вас.

Пример: у вас зарплата 100 000 ₽.
50 000 ₽ — на обязательные расходы.
30 000 ₽ — на дополнительные траты.
20 000 ₽ — на подушку безопасности и инвестиции.

Если живёте по этому правилу хотя бы год — вы уже впереди 70% людей. Если у вас сейчас расходы на обязательные траты больше 50%, то вам нужно увеличивать доход и постепенно приходить к золотому стандарту 50/30/20. Но даже в этом случае начните откладывать во все 3 направления, чтобы учиться дисциплине.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ФинансоваяГрамотность

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты

Более половины россиян планируют работать после выхода на пенсию

Каждый шестой абсолютно уверен, что после достижения пенсионного возраста продолжит работать, 15% примут решение в зависимости от обстоятельств, столько же – планируют устроиться на неполный рабочий день, а 14% будут исходить из состояния здоровья. К таким выводам пришли аналитики RENI по результатам опроса 1275 работающих россиян до 60 лет из городов-миллионников.

Почти треть (30%) будут работать на пенсии ради возможности финансово поддерживать своих детей и внуков, 29% не представляют себя без любимой профессии, четверть респондентов будет работать из-за ипотеки или иных кредитов, а еще 27% хотели бы сохранить финансовую независимость.

Участникам опроса также предложили назвать сумму, которой, по их мнению, хватит среднестатистическому пенсионеру на месяц комфортной жизни в 2026 году. Сумму до 30 тыс. рублей назвали 15%, каждый шестой – от 30 до 50 тыс. рублей, свыше трети уверены, что для этого достаточно 50–100 тыс. рублей, 16% считают комфортным доход в пределах 100–200 тыс. рублей, а 17% убеждены, что современному пенсионеру нужно минимум 200 тыс. рублей в месяц, чтобы чувствовать себя комфортно.

Помимо основной работы, участники опроса рассматривают и другие источники дохода на период пенсионного возраста. Самым популярным способом сохранить заработок после выхода на пенсию оказалась сдача недвижимости в аренду (36%). Еще 34% планируют использовать личные накопления, а каждый третий собирается продать часть имущества. В топ-5 популярных источников дохода также вошли выплаты по программам долгосрочных сбережений (33%) и собственный бизнес (32%).

“Программа долгосрочных сбережений действительно является эффективным инструментом долгосрочного планирования с софинансированием государства до 36 тысяч рублей в год в течение 10 лет, налоговыми вычетами и налоговыми льготами. Программа появилась относительно недавно, в 2024 году, и, как показал опрос, не все еще успели с ней ознакомиться, поэтому у нее большой потенциал для роста. Чем раньше человек принимает решение начинать копить, тем его финансовые цели становятся достижимее,” - комментирует генеральный директор НПФ “Ренессанс накопления” Владислав Гусев.

Каждый пятый готов принять на пенсии финансовую помощь от своих детей при условии, что это не навредит их семейному бюджету, 19% убеждены, что помощь своим родителям-пенсионерам – это обязанность каждого, а 20% скорее откажутся от подобной поддержки.

*Методология: Опрос проведен в июне 2026 года методом онлайн-анкетирования среди 1275 россиян из городов-миллионников.

P.S. Приводим выдержку из нашей презентации по ПДС. На сайте НПФ "Ренессанс Накопления" есть калькулятор.

P.P.S. Не является инвестиционной рекомендацией.

Более половины россиян планируют работать после выхода на пенсию

В России появится новый налоговый вычет

Россияне с 1 сентября смогут получить налоговый вычет на долгосрочные сбережения: это позволит вернуть часть НДФЛ в зависимости от суммы уплаченных страховых взносов по долгосрочным договорам добровольного страхования жизни, заключенным с начала 2025 года, рассказали РИА Новости в Минфине РФ.

Размер налогового вычета зависит от суммы уплаченных страховых взносов, а также ставки НДФЛ, по которой облагаются доходы налогоплательщика.

В министерстве пояснили, что налоговый вычет на долгосрочные сбережения является одной из мер господдержки для развития культуры долгосрочных накоплений и повышения интереса граждан к финансовым инструментам, позволяющим формировать сбережения на будущее.

Кроме того, с 1 сентября повышается вычет для родителей, делающих взносы в пользу своих детей: они смогут заявить к вычету сумму взносов до 500 тысяч рублей. «Максимальная сумма вычета для родителей, заключающих договоры в пользу детей, выросла с 400 тысяч до 500 тысяч рублей», - говорится в сообщении.

Подробно узнать об условиях получения вычета и уточнить его размер налогоплательщики могут в ФНС России, добавили в Минфине.

А мы напомним, что налоговые вычеты можно получать на продукты накопительного и инвестиционного страхования жизни, которые мы предлагаем клиентам. Среди самых популярных в моменте – накопительное страхование жизни с гарантированным доходом (НСЖ) и Программа долгосрочных сбережений (ПДС), реализованная у нас через НПФ «Ренессанс Накопления».

В России появится новый налоговый вычет

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

Анализ Bitcoin (BTC) на 2 июля 2026 года — глубокий, многоуровневый разбор с фундаментальной, новостной и технической стороны (японские свечи, индикаторы/осцилляторы, уровни Фибоначчи, теория волн Эллиотта, гармонические паттерны Гартли).

1. Текущая рыночная ситуация и финансовая сводка
По данным CoinGecko на момент анализа (01.07.2026):
Цена: ≈ 60 754 USD (колебания в диапазоне 59 000–60 800 в последние часы/дни).
Market Cap: ≈ 1,218 трлн USD.
24h объём: ≈ 35,1 млрд USD.

Изменения:
24h: +3,85%
7d: +1,56%
30d: −15,0%
ATH: 126 080 USD (06.10.2025).
ATL: 67,81 USD.
Supply: Circulating ≈ 20,0508 млн BTC из max 21 млн (дефицитная модель работает).

Контекст: После мощного ралли 2024–2025 (пик выше 126k) рынок вошёл в фазу коррекции. Июнь 2026 стал одним из худших месяцев в истории BTC (по некоторым оценкам −19%). Цена протестировала 21-месячный минимум около 58 188 USD в конце июня. Текущий уровень — зона сильной перепроданности и страха, но с признаками попытки стабилизации.

Институциональная картина (ETF):
US Bitcoin spot-ETF (IBIT BlackRock, FBTC Fidelity и др.) показали рекордные оттоки в июне — один из худших месяцев за всю историю продукта. Совокупные оттоки из BTC + gold ETF с апреля составили около 12 млрд USD. Деньги частично ротируются в полупроводники/AI-ETF. При этом cumulative net inflows с запуска ETF остаются положительными, а инфраструктура институционального доступа (AUM десятки миллиардов) уже построена. Это структурный бычий фактор долгосрочно, но краткосрочно — давление продаж.

Макро-факторы:
Растущие ожидания повышения ставок (прогнозы BofA о трёх hikes), горячие данные PCE по инфляции, укрепление доллара и снижение risk-on appetite (корреляция BTC с Nasdaq/AI-акциями усилилась). Это давление на все рисковые активы.
On-chain и sentiment:
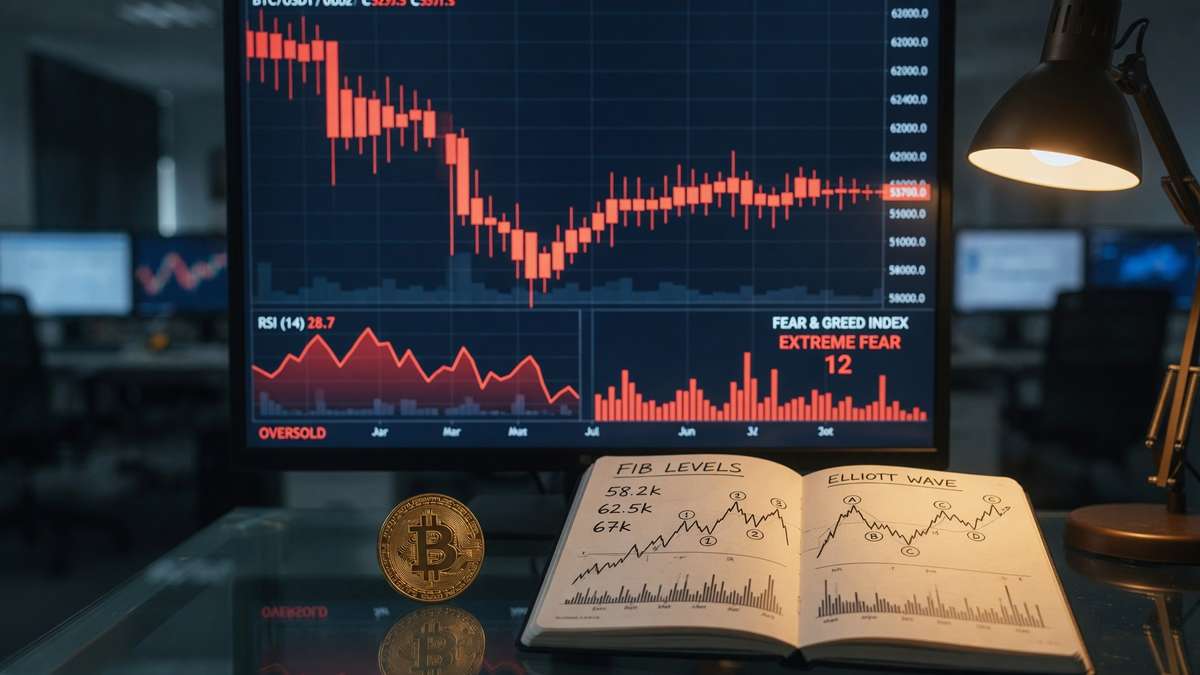
Whale ratio на биржах повышен (признак возможной дистрибуции). Crypto Fear & Greed Index в зоне Extreme Fear (11–15 баллов) — классический контрарианский сигнал (часто совпадает с локальными минимумами).

2. Ключевые новости и события (конец июня — начало июля 2026)
Рекордные оттоки из Bitcoin ETF + ротация капитала в tech.
Макро-давление: прогнозы ужесточения монетарной политики ФРС/глобально.
Политический фон: Администрация Трампа про-крипто (раскрыты доходы >1,4 млрд USD от crypto/memecoin-проектов). Обсуждаются bills вроде CLARITY Act и GENIUS Act (регуляторика stablecoins/KYC).
Историческая сезонность: Июль в среднем один из самых сильных месяцев для BTC (+5,9% исторически).
Позитивный нарратив: Опубликована peer-reviewed статья в Elsevier о Power Law модели Bitcoin (теоретическое обоснование долгосрочного роста через network adoption и Metcalfe’s law).
Технические/рыночные: Снижение open interest в деривативах, повышенная whale-активность на биржах во время падения.
Общий тон новостного фона — медвежий краткосрочно / конструктивный долгосрочно.

3. Мнения аналитиков и прогнозы
Прогнозы сильно расходятся (классика для BTC):
Краткосрочно (июль 2026): Осторожные/медвежьи. Риск пробоя к 55k или ниже (отдельные сценарии называют зону 42k при усилении оттоков и H&S-паттерне на 3D-таймфрейме).
На конец 2026: Огромный разброс — от консервативных 60–75k до 100k (Standard Chartered), 125k (Arthur Hayes), 170k (JPMorgan), 150–200k+ (Bernstein, Goldman Sachs сценарии и др.). Институциональный консенсус чаще всего лежит в диапазоне 100–200k.
Многие аналитики отмечают, что текущая коррекция — здоровая «очистка» после ралли, и лето 2026 может стать точкой перегиба (аналогии с предыдущими циклами).

4. Технический анализ (глубокий разбор)
Тренд и рыночная структура
Краткосрочный тренд медвежий (пробой ключевых поддержек и 200 MA). Среднесрочная структура — коррективная фаза после импульсного роста 2024–2025. Цена находится в зоне потенциального основания (58–62k).

Японские свечи и price action
Июнь: серия длинных красных свечей с высоким объёмом (капитуляция и distribution).
Конец июня — начало июля: попытки восстановления. Появляются свечи с длинными нижними тенями (покупатели защищают 58–59k).
Ищем бычьи паттерны (bullish engulfing, pinbar/hammer) у ключевых поддержек + рост объёма. Пока подтверждения разворота нет — только первые признаки стабилизации.

Индикаторы и осцилляторы (расчёты)
RSI(14): ≈ 29,5 (зона oversold; во время июньского падения доходил до экстремальных ≈5,5). Классический сигнал истощения продавцов. Ищем bullish divergence на lower TF.
SMA: Цена ниже SMA20 (≈62 750, −3,2%), значительно ниже SMA50 (≈68 500). Bearish alignment MA.
MACD: Вероятно bearish crossover на старших TF, но на lows возможна конвергенция (гистограмма сужается).
Bollinger Bands: Расширение во время волатильного падения → сейчас возможное сжатие (часто предшествует сильному движению).
Volume: Высокий на спаде (медвежий признак), нужен подтверждённый рост объёма на подъёме.
Confluence индикаторов: Сильная перепроданность + экстремальный fear против продолжающегося нисходящего тренда и пробоя MA. Типичная зона «медвежьего капитуляционного дна».

Уровни поддержки/сопротивления + Fibonacci
Ключевые уровни:
Поддержка: 58 200 (recent low), 55–56k (психологический + Fib extension), 50–52k (major structural).
Сопротивление: 62–63k (SMA20 + недавний high), 65–68k, 72–75k.
Fibonacci retracement (от high ≈82k к low ≈58,2k):
0,382 → ≈67k
0,5 → ≈70k
0,618 → ≈73k
Текущая цена близка к зоне 0,786–1,0 extension недавнего импульса вниз — классическая область для потенциального разворота.

Теория волн Эллиотта
Наиболее вероятный сценарий:
2024–2025 — завершённый (или почти завершённый) импульс 5 волн большего цикла.
Сейчас — коррективная фаза (A-B-C или более сложная WXY). Июньское падение может быть Wave C или финальной частью коррекции.
Если 58–59k удержится + появится импульс вверх с объёмом → возможен старт новой импульсной серии (Wave 1 нового цикла или Wave 5 большего degree).
Альтернатива (bear case): Более глубокая коррекция/начало bear market structure при потере 55k и ухудшении макро.
Confluence с циклом: Пост-халвинг год +2–3 часто волатильный, но в итоге бычий. Текущая перепроданность + fear укладываются в типичную картину дна коррекции.

Фигуры Гартли и гармонические паттерны
На текущих свингах (high → low июня) просматривается потенциальная bullish Gartley (или Bat):
XA — импульсное падение.
AB ≈ 0,618 retrace XA.
BC ≈ 0,382–0,886 XA.
CD extension к PRZ (Potential Reversal Zone) в районе 58–62k, где сходятся несколько Fib-уровней (0,786 XA + 1,272–1,618 BC + round numbers).
Условия для отработки:
Цена уважает PRZ.
Появление bullish divergence на RSI/MACD.
Spike объёма + бычья свеча.
Подтверждение на H4/D1.
Это один из самых высоковероятных разворотных сетапов в текущей конфигурации. Нужно мониторить точные swing points.

Общий технический вердикт (confluence):
Много медвежьих сигналов (тренд, MA, H&S-подобные структуры). Но мощные контрарианские и разворотные сигналы (RSI oversold extreme, Extreme Fear, Fib confluence, seasonality июля, долгосрочный фундаментал). Наиболее вероятен волатильный range 55–70k с bias на попытку роста при удержании 58k.

5. Рекомендации по таймфреймам (покупать / продавать / держать)

На 1 день (интрадей / короткий свинг):
Осторожно, не агрессивно.
Extreme Fear + RSI oversold дают шанс на relief bounce/short squeeze, особенно при позитивных новостях или тесте 58,5–59,5k с bullish candle + объёмом.
Стратегия: Long только при подтверждении (закрытие выше 60k + объём). SL жёсткий ниже 57,8–58k. TP 61,5–63k (риск/прибыль ≥1:2).
Или оставаться в стороне до уверенного пробоя 62,5k+. Шорты контр-трендовые — опасно (риск squeeze).
Риск: Высокий (новости, гэпы).

На 1 неделю:
Нейтрально с бычьим уклоном при удержании поддержки.
Июль исторически сильный. Если ETF inflows вернутся и макро не ухудшится резко — вероятен rally к 65–72k.
Стратегия: Зональная покупка/доливка на тестах 58–60k (частичный DCA). SL на weekly close ниже 57k. Цели: 65k → 68–70k.
Range-trading между 58–68k тоже рабочий.

На 1 месяц и более (инвестиционный горизонт):
Конструктивно / привлекательно для аккумуляции.
Коррекция выглядит как классическая «очистка» и зона накопления после сильного бычьего цикла. Долгосрочный тезис (институционалы + ETF-инфраструктура + дефицит 21M + глобальная ликвидность) остаётся intact. Большинство серьёзных прогнозов на конец 2026 — существенно выше текущих уровней.

Стратегия:
DCA (регулярные покупки) в зоне 55–65k.
Для портфеля: разумная аллокация 5–15% в BTC (в зависимости от толерантности к риску).
Хеджирование/ребалансировка.
Ожидание подтверждения разворота (daily close >62–63k + рост объёма + улучшение ETF flows).
Bear case (риск): Потеря 55k → тест 50k или 42–45k (затяжная макро-коррекция, продолжение оттоков).
Bull case: Быстрый разворот на катализаторе (неожиданное смягчение политики, крупный inflow день, регуляторный позитив) → 80k+ в сжатые сроки.

Общий вердикт:
Краткосрочно — торговый диапазон с потенциалом отскока, но только с подтверждением.
Средне/долгосрочно — одна из самых интересных зон для входа/удержания за последние месяцы, если вы верите в цикл и соблюдаете риск-менеджмент.

Ключевые уровни для мониторинга на ближайшие дни/недели: 58,2k (поддержка), 62–63k (первое серьёзное сопротивление), объём + ETF flows (SoSoValue / Farside), макро-календарь (данные по инфляции, занятости, FOMC), on-chain (whale ratio, exchange reserves).

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

В мире идет бум ввода систем накопления электроэнергии

В 2026 году прирост мощностей систем накопления электроэнергии (применяемых для сглаживания пиковой выработки электростанций и резервного снабжения электричеством населенных пунктов и предприятий) может составить 130 ГВт против 100 ГВт по итогам прошлого года, прогнозирует компания Rystad Energy. В результате они достигнут 380 ГВт. BloombergNEF ожидает величину поменьше - 158 ГВт.

Их оценки совпадают относительно стран, которые будут доминировать по величине систем накопления электроэнергии, - Китай, США, Германия и Австралия с постепенным усилением роли Саудовской Аравии и Индии.

Rystad Energy отметила важную веху - системы накопления электроэнергии не просто поддерживают солнечные и ветровые электростанции - в Австралии и США они стали заменять выработку электричества за счет сжигания природного газа. Одновременно снижается их стоимость - в КНР в 2025 году она достигла уровня 150 долларов на 1 кВт*час.

Между тем для строительства систем накопления электроэнергии важным вопросом является тип устанавливаемых в них батарей. На сегодняшний день перспективными считаются ванадиевые редокс-проточные, литий-титанатные и водородные аккумуляторы.

Преимущество первых кроется в возможности масштабирования мощности и емкости системы независимо друг от друга. Мощность определяется размером электрохимического стека, емкость - объемом резервуаров с электролитом. Они способны долго хранить запасенную электроэнергию, хотя их слабым местом является жидкий электролит, отличающийся сильной коррозионной активностью.

Вторые же обладают высокой огнестойкостью и способны работать в широком диапазоне температур, не боясь их падения, чего нельзя сказать про другие виды литий-ионных аккумуляторов (не считая продолжительного периода эксплуатации). У них тоже жидкий электролит, только более безопасный.

У третьих удельная энергоемкость значительно превышает имеющуюся у ванадий редокс-проточных и литий-титанатных батарей, неплохой коэффициент полезного действия, способность функционировать при разных температурах.

Для изготовления всех типов аккумуляторов применяется нержавеющая сталь. Между тем выгодным видится использование вместо нее титанового проката в силу ряда факторов: плотность титана почти в два раза меньше, чем у нержавеющей стали, зато его стойкость к коррозионному воздействию электролитов будет повыше. Поэтому из него можно делать корпуса, резервуары и трубопроводы для батарей и, в конечном счете, обеспечивать долговременную безопасность и стабильность систем накопления электроэнергии в сочетании с сокращением удельных расходов на их эксплуатацию.

В водородных аккумуляторах титан еще и подойдет для изготовления биполярных пластин для раздельного подвода водорода и кислорода, не позволяя им смешиваться. Несмотря на «нелюбовь» титана к водороду, его можно защитить от воздействия газа, нанеся на него специальное покрытие на основе углерода. Тем самым можно достичь необходимой коррозионной стойкости и электросопротивления биполярных пластин. Также титан (в виде гидрида) прекрасно подходит для связывания водорода.

Соответственно, применение полуфабрикатов из титана для строительства систем накопления электроэнергии позволит сформировать для него новую область потребления и тем самым усилить его значение в глобальном энергобалансе среди остальных конструкционных материалов. Для России же оно означает не только установку систем накопления электроэнергии в испытывающих ее нехватку регионах, но и существенную экономию средств за счет продолжительных сроков безремонтной эксплуатации. В результате создание систем накопления электроэнергии с использованием титана может позволить к 2035 году довести их мощности до 15 ГВт вместо 9 ГВт с нержавеющей сталью.

Прогноз цен на нефть Brent на июнь и лето 2026 года

На 19 июня 2026 года Brent торгуется в районе 80,5–80,6 доллара за баррель (закрытие дня около 80,59 $). Цена уверенно закрепилась ниже отметки 83 доллара и за последние недели потеряла более 20–23 % с локальных максимумов. Главный триггер — прорыв в переговорах США и Ирана: соглашение о прекращении огня, framework deal и начало нормализации движения танкеров через Ормузский пролив.

Рынок быстро «сбрасывает» премию за риск, которая держала цены выше 100–120 долларов в апреле–мае на фоне ограничений поставок. Вопрос, который сейчас задают трейдеры и инвесторы: это начало устойчивого медвежьего тренда или эмоциональная реакция на деэскалацию, за которой последует стабилизация или даже отскок?

Разберём ситуацию максимально объективно — через фундамент, технику, позиции участников и реалистичные сценарии.

Что произошло: ключевой триггер

Ормузский пролив — узкое место, через которое проходит около 21 % мировой морской торговли нефтью (по разным оценкам 17–21 млн баррелей в сутки в обычное время). Любой серьёзный сбой здесь мгновенно отражается на глобальном балансе.
С конца февраля 2026 года на фоне эскалации конфликта (действия США/Израиля против Ирана и ответные меры) движение через пролив было серьёзно ограничено. Это привело к вынужденному сокращению поставок из региона, росту страховых премий и резкому падению отгрузок. Цена Brent в пике превышала 120 долларов.

В середине июня ситуация изменилась:
Израиль и «Хезболла» договорились о прекращении огня.
США и Иран достигли предварительного соглашения (включая меморандум), предусматривающего постепенное reopening пролива, снятие части санкций на иранскую нефть и ослабление блокады.
Уже фиксируются первые признаки нормализации: танкеры с объёмами более 12 млн баррелей прошли через пролив за короткий период.

Рынок отреагировал классически: резкое снижение цен на 8 % за неделю и более 20 % за месяц. Это типичная реакция на снятие геополитической премии за риск, а не на фундаментальное изменение спроса или предложения в долгосрочной перспективе.

Фундаментальный анализ: что реально меняется

Предложение (Supply)
Положительный эффект от reopening очевиден: Иран сможет нарастить экспорт, а другие производители региона — вернуть shut-in объёмы. Однако:
Полноценное восстановление не произойдёт за одну-две недели. Нужны время на страхование, контракты, физическую логистику.
Часть объёмов уже была компенсирована другими источниками (США, другие OPEC+ страны, альтернативные маршруты).
OPEC+ в предыдущие месяцы уже сокращал добычу (включая продление cuts до конца 2026 в ряде решений). Теперь картелю придётся балансировать между поддержкой цен и постепенным возвращением квот.

Спрос (Demand)
OPEC и МЭА уже снижали прогнозы роста спроса на 2026 год из-за высоких цен предыдущих месяцев и опасений по глобальной экономике. Китай восстанавливается неравномерно, Индия растёт, но общий импульс слабый. Летний сезон (авиация, кондиционирование) даёт поддержку, но она ограничена.

Запасы
Ранее рынок жил в режиме дефицита и активного расходования резервов. При быстром возвращении поставок возможен разворот в сторону накопления запасов — классический bearish фактор.
Вывод по фундаменталу: геополитическая премия действительно ушла. Это объективно. Но структурный дефицит инвестиций в upstream (добычу) последних лет и потенциал роста азиатского спроса никуда не делись. Полноценного «избытка» на годы вперёд пока не наблюдается.

Техническая картина (по состоянию на середину июня 2026)
На четырёхчасовом и дневном таймфреймах картина выглядит медвежьей:
Цена пробила важную зону поддержки 80–82 доллара.
Ближайшие уровни поддержки: 77,60 и 75,00.
Сопротивления: 80,00–82,00, затем 85–87 и 90+.
Индикаторы показывают перепроданность (стохастик в зоне oversold, цена у нижней полосы Боллинджера). Это создаёт предпосылки для консолидации или технического отскока, особенно если появятся любые негативные новости по реализации соглашения.
Однако momentum пока downward. Пока цена не вернётся устойчиво выше 82–83 долларов, говорить о развороте тренда рано. Классическая ловушка — резкий отскок на «плохих» новостях по сделке, за которым последует новый виток продаж.

Прогнозы аналитиков и банков (актуальные корректировки)
Многие крупные игроки уже пересматривают цели в сторону снижения:
EIA в своих последних обзорах закладывала высокие цены при закрытом проливе; теперь сценарий меняется.
Часть банков (Goldman Sachs, JPMorgan и другие) снижали квартальные и годовые ориентиры.
Консенсус на конец 2026 года постепенно смещается в диапазон 80–95 долларов, с большим разбросом в зависимости от скорости нормализации поставок.
Краткосрочные цели аналитиков часто лежат в зоне 75–82 доллара на ближайшие недели при сохранении текущего сентимента.

Реалистичные сценарии на оставшуюся часть июня и лето 2026

Базовый сценарий (наиболее вероятный, 50–55 %)
Цены консолидируются в диапазоне 76–85 долларов. Поставки растут постепенно, без шока. Рынок переваривает новую реальность. Средняя цена июня — около 79–82 долларов. Волатильность остаётся высокой.

Медвежий сценарий (30–35 %)
Быстрое восстановление отгрузок + слабые макро-данные (Китай, США) + активный рост запасов → тест 75 долларов, а при негативном развитии — 72–73. Это возможно при очень быстрой нормализации и отсутствии новых рисков.

Бычий сценарий (15–20 %)
Любые проблемы с реализацией соглашения (Иран выдвигает жёсткие условия, новые инциденты, задержки с reopening) или неожиданный рост спроса → быстрый возврат в зону 88–95 долларов. Даже частичный возврат геополитической премии сильно поддержит цены.

Что это значит для российского рынка и инвесторов

Для России ситуация неоднозначная:

Позитив: укрепление рубля на фоне снижения нефтяных цен (меньше оттока валюты на импорт). Снижение инфляционного давления.
Негатив: Urals следует за Brent с дисконтом. Доходы бюджета от нефтегазового сектора сократятся при устойчивом падении ниже 80–85 долларов (с учётом курса).

Для частных инвесторов и трейдеров: высокая волатильность создаёт возможности как в нефти, так и в связанных активах (российские нефтяники, рубль, золото как защитный актив).

Рекомендация по управлению рисками: в текущих условиях особенно важны жёсткие стоп-лоссы, размер позиции не более 1–2 % от депозита на одну сделку и готовность к резким движениям в обе стороны.

Что дальше: ключевые события для мониторинга

Реальные объёмы танкерных отгрузок через Ормуз (данные Vortexa, Kpler и аналогичных сервисов).
Еженедельные отчёты по запасам (API и EIA) — особенно если начнутся устойчивые builds.
Заявления и решения OPEC+ (ближайшие заседания).
Макро-данные: PMI Китая, данные по занятости и инфляции в США, динамика спроса в Азии.
Любые новые заявления по иранским санкциям и деталям соглашения.

Итоговый вывод

Обвал ниже 83 долларов — это в значительной степени временная реакция на деэскалацию и снятие геополитической премии за риск, а не структурный разворот долгосрочного тренда. Рынок слишком быстро и эмоционально отыграл позитивные новости.

Фундаментально баланс остаётся напряжённым: годы недоинвестиций в добычу + растущий спрос в Азии продолжают поддерживать цены. Однако в ближайшие 4–8 недель давление вниз, скорее всего, сохранится.
Диапазон 75–85 долларов выглядит наиболее вероятным для июня–июля 2026 при отсутствии новых шоков.

Цена около 80 долларов — это не «крах», а возврат к более реалистичным уровням после военного ралли.

Для тех, кто торгует или инвестирует в нефть и связанные активы, сейчас важнее не прогноз «куда пойдёт», а качественное управление рисками и готовность быстро адаптироваться к новой информации.

Прогноз цен на нефть Brent на июнь и лето 2026 года

Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

Торги вновь завершились снижением. Инвесторы выжидают любого повода для рывка вверх, чтобы хотя бы удержать поддержку на уровне 2500 пунктов перед выходными. В центре внимания — пятничное заседание ЦБ, однако возможности для смягчения политики у регулятора объективно ограничены.

Сегодня у нас экспирация фьючерсов, которая традиционно сопровождается обновлением минимумов, поэтому волатильность будет высокой вне зависимости от внешнего фона.

Нефть марки Brent впервые с начала марта ушла ниже 78 долларов: Главный негатив — приближающаяся развязка иранского вопроса: подписание сделки с США в пятницу откроет путь к ослаблению ограничений на поставки иранской нефти.

Для отечественного экспортного сектора сейчас спасательным кругом выступает только девальвация национальной валюты. Но даже она, корректируясь, не может переломить ситуацию — из-за большого веса этих бумаг в индексе рынок каждый раз обновляет локальные минимумы.

ЕС перешел к действиям в вопросе замещения российского газа. Первый этап стартовал вчера: запрет на краткосрочные поставки по старым контрактам уже вступил в силу. Финальная точка запланирована на осень 2027 года — к этому сроку под запрет попадут и все долгосрочные трубопроводные соглашения.

Новый виток эскалации: не первый месяц обсуждается скорое появление у Украины собственной баллистической ракеты, способной достигать целей на российской территории. На этом фоне Большая семерка заявила о намерении расширить антироссийские санкции, сделав акцент на энергетике, а также нарастить поставки дальнобойных вооружений.

Вашингтон, в свою очередь, рассматривает дополнительный пакет ограничений, который будет индексироваться в зависимости от конъюнктуры на нефтяном рынке.

Нотки умеренного оптимизма: инфляционные ожидания поползли вниз — 12,4%, рекорд за два года. Наблюдаемая инфляция тоже просела до 14,2%. Но не всё так гладко: это падение — целиком заслуга тех, у кого нет сбережений (у них резкий обвал до минимума с октября). У кого накопления есть — те не заметили удешевления. Зато в прогнозах единодушие: обе категории снизили свои ожидания.

Недельная инфляция продолжает беспокоить: уже месяц рост цен стабильно превышает 0,15%. Для сравнения — год назад в это же время цифры были почти идеальными (0,03–0,05%), и ЦБ как раз тогда запустил цикл понижения ставки. Сейчас картина диаметрально противоположная. Единственное, что вселяет надежду, — отсрочка тарифной индексации до осени, это должно приглушить обычный летний ценовой всплеск.

Из корпоративных новостей:

МД Медикал приобретает крупнейшую амбулаторную сеть "Здравица" в Новосибирске, сумма сделки - 900 млн руб

Хэндерсон совокупная выручка за 5 мес 2026 года выросла на 6,5% г/г до 11,3 млрд руб, за май рост на 18,1% г/г до 2,7 млрд руб

Татнефть отменила ранее введенные лимиты на отпуск бензина АИ-92 и дизельного топлива на своих АЗС

Глоракс АКРА повысило кредитный рейтинг девелопера до уровня BBB+(RU), изменив прогноз на "позитивный"

ЕвроТранс выплатил купон 11,18 ₽ и досрочно погасил 1,25 млн облигаций BO-001R-03

М.Видео АКРА понизило кредитный рейтинг до уровня bbb- (ru), изменив прогноз на "негативный"

• Лидеры: ЕвроТранс
#EUTR (+3,97%), Норникель #GMKN (+2,17%), Эн+ #ENPG (+2,14%), Татнефть-ао #TATN (+1,93%).

• Аутсайдеры: Астра
#ASTR (-3,97%), Самолет #SMLT (-3,5%), ПИК #PIKK (-3,1%).

18.06.2026 - четверг

•
#PRMD Промомед Последний день с дивидендом 8 руб.
•
#OGKB ОГК-2 ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД не выплачивать дивиденды).
•
#MRKV Россети Волга ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0212 руб.).
•
#KZOS Казаньоргсинтез ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД 2,85 руб./ао и 0,25 руб./ап.).

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

​🪙 Компания «Транснефть»: итоги 1 квартала 2026 г.

«Транснефть» опубликовала консолидированную отчетность по МСФО за первый квартал 2026 года. Анализ показывает как сильные стороны бизнеса, так и тревожные сигналы.

Минусы компании:

1. Снижение ключевых финансовых показателей. Операционная прибыль уменьшилась на 2,4% (до 96,7 млрд руб.), а чистая прибыль — на 9,2% (до 73 млрд руб.).
2. Рост операционных расходов. Затраты выросли на 0,8% (до 264,6 млрд руб.), в основном за счет увеличения расходов на оплату труда и материалы.
3. Проблемы в смежных активах. Прибыль от зависимых и совместных компаний рухнула более чем на четверть (до 3,9 млрд руб.) из-за слабых результатов «Усть-Луга Ойл», КТК и других структур.
4. Стагнация выручки. Общая выручка застыла на уровне прошлого года (361,2 млрд руб.). Индексация тарифа не компенсировала снижение объемов транспортировки нефтепродуктов (ремонты НПЗ и экспортные ограничения).

Плюсы компании:

1. Рекордная денежная позиция. На балансе компании накоплено 475 млрд руб. Это огромный запас прочности.
2. Отсутствие долговой нагрузки. Показатель «Чистый долг/EBITDA» находится в отрицательной зоне, что говорит о полной финансовой независимости от кредиторов.
3. Рост дивидендных ожиданий. Аналитики повысили прогноз дивидендных выплат по итогам 2025 г., учитывая значительные денежные накопления. Скорее всего дивиденды будут в районе 12-12,5%.
4. Крайне низкая оценка акций. Привилегированные акции торгуются с P/BV 2026 около 0,3, что делает их одним из приоритетов в портфелях (высокая потенциальная доходность при восстановлении справедливой цены).

Вывод: «Транснефть» столкнулась с давлением на прибыль из-за роста затрат и внешних ограничений, но ее финансовая крепость ( куча денег и отсутствие долгов) позволяет не только чувствовать себя уверенно, но и претендовать на щедрые дивиденды. Продолжаю держать акции в портфеле.