Поиск

Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!

Финальные итоги тестирования стратегии «Интеллект»

Твой Склад - высокая доходность на растущем рынке self-storage

Несмотря на сохранение ключевой ставки на уровне 14%, инвесторам все сложнее находить доходные идеи в консервативных инструментах. Именно поэтому я порой заглядываю в сегмент высокодоходных облигаций, и даже на внебиржевой рынок. Сегодня у меня на разборе АО «Твой Склад», которое предлагает инвесторам сразу два внебиржевых выпуска облигаций.

💼 Итак, первый выпуск объемом 50 млн рублей имеет номинал 1000 рублей, но приобрести облигацию можно за 950 рублей. Ежемесячный купон предусмотрен плавающий, с премией в 6,5% к ключевой ставке ЦБ. Дата погашения выпуска - октябрь 2027 года.

Второй выпуск предлагает уже фиксированный купон 27,5% годовых с ежемесячными выплатами на первые 12 месяцев. Далее эмитент сам устанавливает размер процента на следующий купонный период. Срок погашения - сентябрь 2029 года. Оба выпуска размещены на финансовой платформе «Маркетплейс» АО ВТБ Регистратор. Также предусмотрена возможность предъявить к выкупу эмитентом. По первому выпуску - в ноябре, по второму - в течение 60 дней.

📦 «Твой Склад» работает в сегменте self-storage - небольших боксов для хранения личных вещей и имущества бизнеса. Компания превращает коммерческие помещения в центры хранения со стабильным арендным потоком. Основная аудитория - физлица, на которых приходится 76% клиентов, еще 24% составляют юрики. Потенциальный объем российского рынка self-storage компания оценивает примерно в 74 млрд рублей в год. К 2032 году эмитент рассчитывает занять более 30% целевого рынка.

📊 За четыре года сеть выросла до 41 объекта общей площадью 21,8 тыс. м² и охватывает 26 городов в трех странах. Помимо собственных объектов компания получает роялти, занимается проектированием, производством и монтажом оборудования, а также развивает собственную ERP-систему. Диверсификация денежных потоков - это всегда хорошо!

При этом важно учитывать, что перед нами небольшой растущий эмитент, а высокая доходность по облигациям является компенсацией за повышенный риск и высокую долговую нагрузку. Публичного кредитного рейтинга привычного уровня у компании пока нет, поэтому такие бумаги требуют особенно внимательного подхода к размеру позиции.

Новые выпуски «Твой Склад» выглядят интересным вариантом для тех, кто ищет повышенную доходность и готов работать с сегментом ВДО. Особенно выделяется второй выпуск с фиксированным купоном 27,5% годовых. Буду следить за релизами в их сообществе.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику

Твой Склад - высокая доходность на растущем рынке self-storage

ТМК - долговая спираль закручивается

В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.

💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.

Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.

📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.

Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.

💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.

В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK

ТМК - долговая спираль закручивается

📱 Яндекс заслужил пятёрку, но с одной жирной оговоркой


Смотрю я на результаты Яндекса и понимаю, почему эту историю многие называют почти идеальной. Компания избавилась от убыточных сегментов, и это сразу дало эффект — ROE и прибыль резко пошли вверх. Такой разворот мне лично очень нравится, потому что он показывает, что менеджмент наконец занялся эффективностью, а не просто гнался за выручкой ради выручки. Когда бизнес перестаёт тянуть балласт, цифры начинают выглядеть совершенно иначе.

Но вот ложка дёгтя тут всё-таки есть, и она серьёзная. Целых 18,3 млрд рублей ушли на мотивацию сотрудников. Это огромная сумма, и она напрямую съедает часть той самой прибыли, которая так красиво выросла. Мне такой подход кажется спорным, потому что акционеры в итоге получают меньше, чем могли бы, если бы эти деньги остались в бизнесе или пошли на дивиденды. С одной стороны, удержать команду важно, особенно в технологической сфере, где конкуренция за кадры высокая.

С другой стороны, когда речь идёт о таких суммах, возникает резонный вопрос — насколько эта мотивация оправдана и как она соотносится с интересами миноритариев. Пока компания показывает рост, такие расходы ещё можно как-то объяснить, но если темпы замедлятся, вопросы станут гораздо громче. Волатильность по бумаге на таких новостях обычно остаётся повышенной, так что осторожность не помешает. В целом Яндекс остаётся одной из самых качественных историй на рынке, но вот эта деталь с вознаграждениями явно тянет оценку с плюса на пять с минусом.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

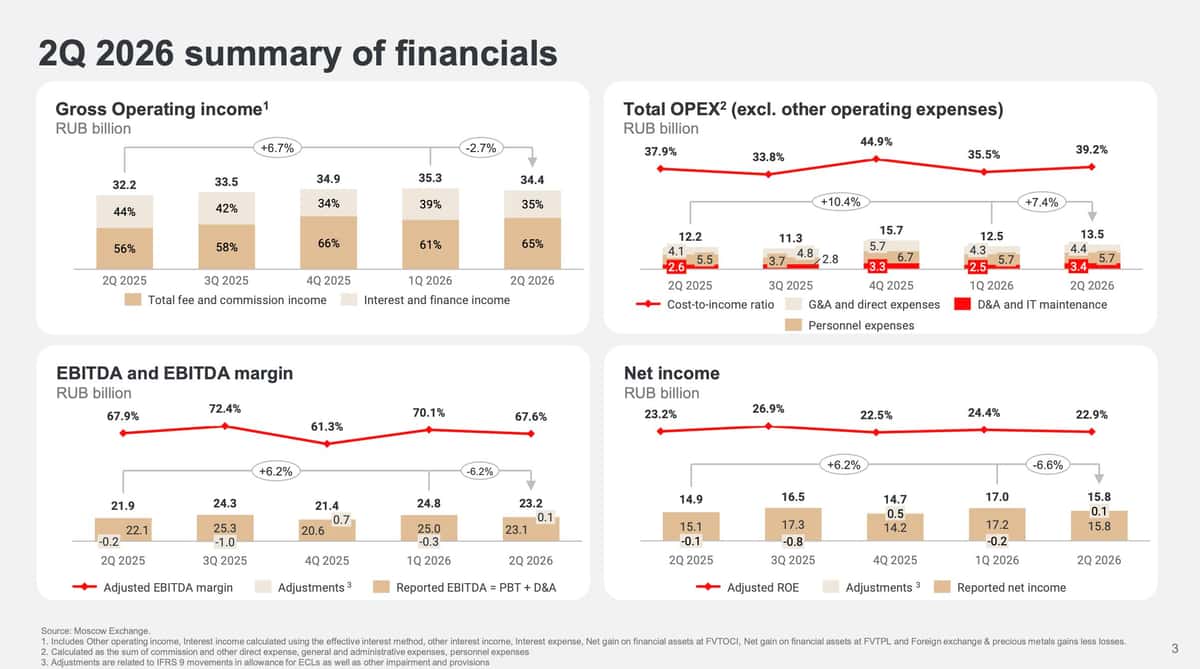
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Т-Технологии - рынок пока не верит в рост

Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.

🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.

При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.

Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.

За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.

Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.

🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.

Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.

Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Т-Технологии - рынок пока не верит в рост

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

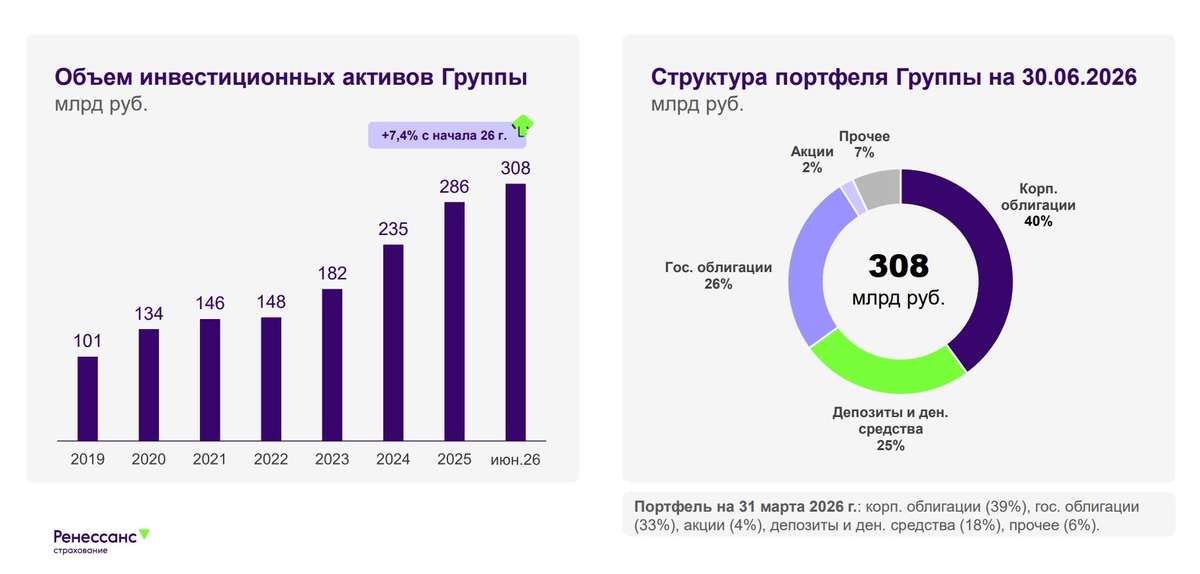
Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

РусГидро - дешевле некуда

Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.

🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.

Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).

На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.

За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.

Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.

Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

РусГидро - дешевле некуда

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

Грааль или Альфа? Часть 2

Часть 1 https://t.me/ifitpro/1124

В обсуждении справедливо заметили, мол, надо же стремиться к лучшему, расти и все такое. Почему бы не поискать ту самую альфу - желание “найти” вдохновило не одну экспедицию! Да, согласен, сама погоня за альфой не бесполезна - она заставляет читать книги, изучать отчеты компаний, разбираться в экономике, понимать, как устроен бизнес. Но если поиск превращается в бесконечную охоту за новой волшебной таблеткой - это беда. Индустрия, блогеры, финансовые гуру расскажут вам о прекрасных результатах под их управлением, следованием и тд и тп. Всегда в этой связи вспоминаю старый анекдот, кажется, я его уже рассказывал вам, но повторюсь.

Дед приходит к врачу и говорит:
– Доктор, соседу девяносто лет, а он рассказывает, что каждую ночь по нескольку раз может.
Доктор улыбается и говорит:
– Так и вы рассказывайте.

Финансовый рынок удивительно похож на этот анекдот. Историй о сотнях процентов доходности всегда гораздо больше, чем спекулянтов, которые продержались 20-30 лет на рынке, а я видел тысячи таких реальных счетов, будучи в свое время главным продажником нескольких больших инвестбанков.

Все равно хотите активно торговать? Вперед, это ваше решение. Только перед тем, как начать, спросите себя: какое у меня преимущество перед человеком по другую сторону экрана? Ведь “в изнанке” сидит не случайный прохожий, это может быть аналитик инвестбанка, управляющий фондом, скажу больше, это может быть алгоритм, анализирующий тысячи сделок в секунду… или предприниматель-инсайдер, знающий собственный бизнес получше любого инвестора… или вспомните Трампа и сколько он заработал за годы второй каденции…

А вот если у вас нет ответа на этот вопрос - почему именно вы должны стабильно выигрывать? - вы точно сольете счет! Как в покере: если через двадцать минут игры вы не поняли, кто за столом лох, значит, лох - это вы!

Фондовый рынок жестче покера, поэтому с годами я все больше убеждался в одной, на первый взгляд скучной, мысли. Для большинства людей пассивное инвестирование asset allocation оказывается самым рациональным выбором. Оно не обещает богатства за полгода, не требует ежедневно угадывать направление рынка и не превращает инвестиции в эмоциональные американские горки, а требует всего две вещи: знание и дисциплину.

Не спорю, среди брокеров и управляющих есть профессионалы, работающие в интересах клиента. Но всегда помните простую вещь: их мотивация может не совпадать с вашей. Поэтому, прежде чем доверить кому-то свои деньги, стоит самому разобраться в базовых принципах инвестирования. В конечном счете, риск несет не брокер, а владелец капитала.

#альфа
https://t.me/ifitpro

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.

🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.

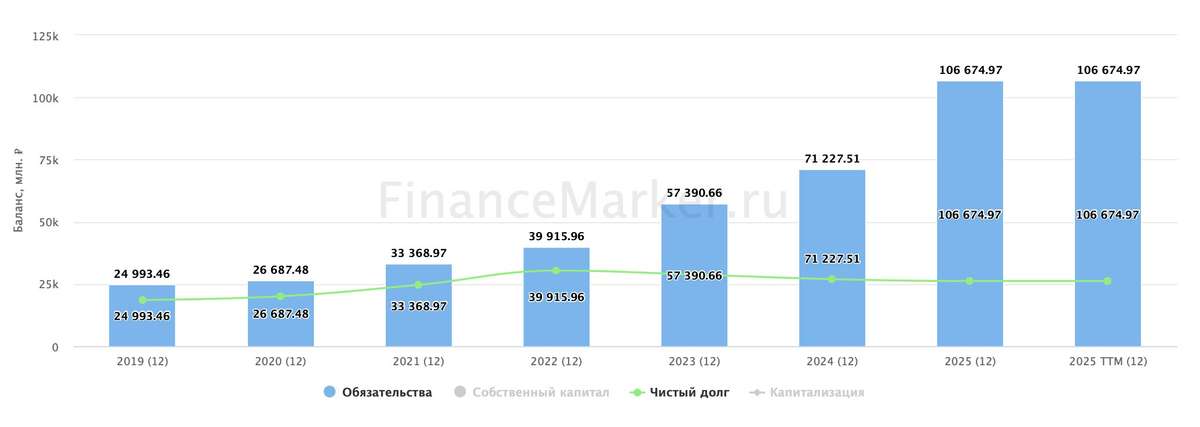
Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.

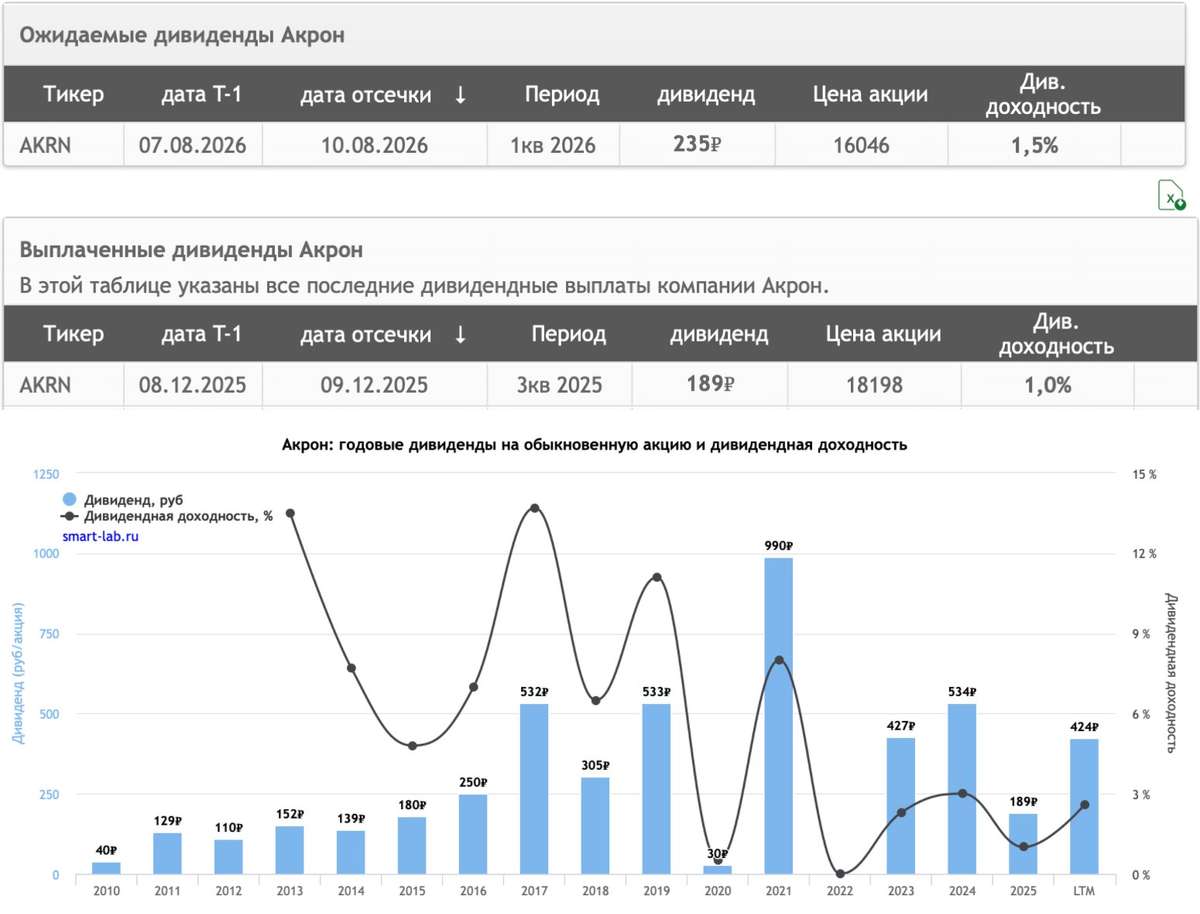
Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.

📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.

При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

Евротранс - когда дефолты перестанут быть техническими?

Еще недавно Евротранс выглядел как быстрорастущий топливный оператор, который наращивает обороты, расширяет сеть АЗС и активно занимает деньги на публичном рынке. Но дефицит топлива, рост стоимости финансирования и постоянные сбои с выплатами заставляют смотреть на компанию не как на историю роста, а как на кейс с повышенным риском для облигационеров. Даже несмотря на памп акций на 95% 20 июля после запрета коротких позиций по бумагам компании.

⛽️ Итак, выручка Группы за 2025 год выросла на 42,7% до 265,8 млрд рублей. Однако почти 92% доходов приходится на низкомаржинальную оптовую торговлю топливом. Валовая прибыль прибавила лишь 25,5% до 20,7 млрд рублей, а маржа снизилась с 8,9% до 7,8%. Дефицит бензина в следствии атак на наши НПЗ заставил операторов дороже закупать топливо, держать повышенные запасы и замораживать деньги в оборотном капитале. Отсюда видим уйму исков к Евротрансу, которые, в том числе, создают дефицит денежной ликвидности.

Запасы Евротранса в прошлом году выросли сразу на 71% до 39,9 млрд рублей. На бумаге продажи растут, но деньги в кассу не поступают. И уже в отчете за первое полугодие 2026 года мы это увидим. Операционный денежный поток до процентов сократился более чем в два раза до 7,8 млрд рублей, а после их уплаты ушел в минус на 3,6 млрд. Свободный денежный поток составил отрицательные 18,2 млрд рублей.

📊 При этом долговая нагрузка продолжает ухудшаться. Соотношение чистого долга к EBITDA с учетом аренды выросло с 2,7x до 3,2x, а покрытие процентных платежей снизилось с 2,35x до 1,8x. Запас прочности по обслуживанию обязательств становится все тоньше. Компания зависит от рефинансирования, новых выпусков облигаций и ЦФА, чтобы закрывать старые долги и кассовые разрывы.

На этом фоне технические дефолты уже сложно списывать исключительно на ошибки платежных агентов. В марте компания не исполнила выкуп народных облигаций на 3 млрд рублей, в апреле недоплатила купон по выпуску БО-001Р-07, перечислив лишь часть положенных 86,6 млн рублей, а затем задержала погашение ЦФА. Из нового - техдефолт по 3-му выпуску облигаций. Каждый отдельный случай можно объяснить сбоем, но их регулярность указывает на проблемы с ликвидностью.

💰 Для облигационеров риски растут. В обращении находится более 20 млрд рублей биржевых облигаций, а общий объем погашений облигаций и ЦФА в 2026 году оценивается примерно в 11 млрд рублей. Добавим судебные иски на 11,5 млрд и отрицательный FCF - получаем крайне напряженный долговой профиль.

В сухом остатке отчет за прошлый год выглядит сильным только по выручке. Денежный поток отрицательный, долг растет, проценты съедают операционку, а технические дефолты повторяются слишком часто. Боюсь, что топливный кризис может привести компанию к уже настоящему дефолту. Одна надежда на поддержку извне, но она лежит в плоскости надежд, а не здравого смысла.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
$EUTR

Евротранс - когда дефолты перестанут быть техническими?

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

Элемент - ставка на будущее или потерянный рост?

Давненько я не затрагивал в блоге Группу Элемент. Предлагаю сегодня разобраться с перспективами компании, а заодно изучить их отчет за полный 2025 год. Особенно интересно будет поковырять отчет на фоне растущей неопределенности в отношении структуры акционеров.

💻 Итак, по итогам 2025 года выручка Группы $ELMT снизилась на 12% до 38,6 млрд рублей. Основной удар пришелся на сегмент электронной компонентной базы, который просел на 29% из-за снижения спроса со стороны промышленных предприятий. При этом отдельные направления продолжают расти. Выручка сегмента «Точное машиностроение» увеличилась на 122%, а «Электронные блоки и модули» прибавили 33%. Однако их масштаб пока не позволяет компенсировать слабость основного бизнеса.

Микроэлектроника остается одной из самых перспективных отраслей российской экономики, а государство продолжает активно поддерживать производителей компонентной базы. На этом фоне падение выручки выглядит катастрофой. Компания пока не в силах изменить этот тренд.

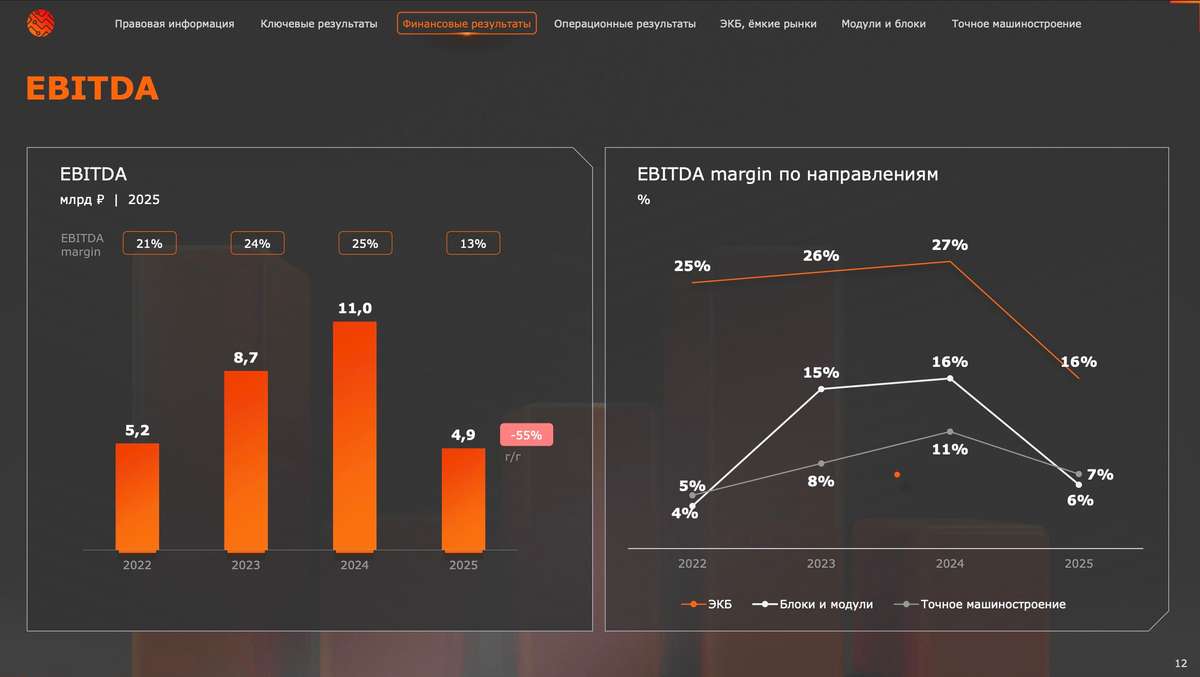
📊 Операционная эффективность также находится под давлением. EBITDA по итогам 2025 года составила 4,9 млрд рублей, а рентабельность сократилась до 13%. Чистый убыток вообще составил 2,3 ярда. Для сравнения, еще годом ранее компания показывала гораздо более сильные результаты. Причина проста - рынок электроники постепенно охлаждается вслед за экономикой, а высокая ключевая ставка ограничивает инвестиции заказчиков.

Из позитивного отмечу долговую нагрузку. Исторически Элемент довольно аккуратно работал с долгом, а средства IPO были направлены на развитие производственных мощностей. Пока процентные расходы не выглядят критичной проблемой для бизнеса, в отличие от многих промышленных компаний.

💰 А вот по дивидендам новости разочаровали. Совет директоров рекомендовал не выплачивать дивиденды за 2025 год и оставить большую часть прибыли нераспределенной. Логика понятна - компания находится в инвестиционной фазе и продолжает строить фундамент для будущего роста. Однако для части инвесторов это станет неприятным сюрпризом.

В итоге получаем довольно неоднозначную историю. С одной стороны, рынок микроэлектроники остается стратегически важным, государственная поддержка сохраняется, а новые производственные проекты могут стать драйвером роста. С другой - выручка снижается, прибыльность ухудшается, а дивиденды поставлены на паузу. Пока Элемент выглядит скорее ставкой на развитие отрасли в горизонте нескольких лет, чем историей быстрого роста финансовых результатов.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня работать дальше и радовать вас новыми статьями

Элемент - ставка на будущее или потерянный рост?

Делимобиль - облигации с бонусами

Свежая статистика Frank RG по доходности банковских вкладов свидетельствует о продолжении тренда на снижение процентных ставок, и даже смена риторики ЦБ не изменила эту тенденцию. В этом контексте я продолжаю изучать интересные выпуски облигаций, и сегодня у меня на разборе Делимобиль, который планирует разместить новый облигационный выпуск с весьма заманчивым купоном.

🚗 Итак, до 17 июля компания проведет сбор заявок на биржевые облигации серии 001Р-09, объемом 1 млрд рублей. Срок обращения составляет 3,5 года с фиксированным, ежемесячным купоном и ориентиром по годовой доходности не выше 22%. Эффективная доходность к погашению (YTM) составит до 24,36% годовых.

Примечательно, что все инвесторы, участвующие в размещении, получат бонусы для оплаты поездок в сервисе. Сумма варьируется от 300 до 50 000 бонусов (в зависимости от объёма покупки облигаций) и позволяет оплатить ими до половины стоимости аренды авто. Достаточно интересный и уникальный для российского рынка ход со стороны компании, позволяющий усилить лояльность инвесторов и конвертировать их в активных клиентов.

📊 В конце 2025 года эмитент обновил стратегию, сделав ставку на улучшение юнит-экономики каждого конкретного автомобиля. Первые результаты 2026-го показывают эффективность этого подхода: выручка и EBITDA в пересчете на одну машину выросли на 14% и 23% соответственно. Компания фокусируется на эконом-классе - самом массовом и востребованном сегменте аудитории.

Конкурентное преимущество Делимобиля кроется не только в масштабе (самый большой автопарк), но и в вертикальной интеграции. Наличие собственных станций техобслуживания позволяет жестко контролировать операционные расходы и не зависеть от сторонних сервисов.

💼 Кредитный рейтинг эмитента на уровне BBB+(RU) от АКРА отражает высокий уровень долговой нагрузки — показатель чистый долг/EBITDA на 31 марта 2026 года составил 4,8х, что необходимо учитывать при принятии инвестиционных решений. В мае компания успешно погасила два выпуска, а всего в обращении в настоящее время находится пять выпусков, по которым компания исправно выплачивает купоны.

Потенциальная доходность нового облигационного выпуска Делимобиля значительно выше ставок по банковским депозитам, что вкупе с бонусами на оплату поездок в сервисе притягивает внимание частных инвесторов. Буду следить за размещением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать свою аналитику, а вам плюс к карме. Спасибо!

Делимобиль - облигации с бонусами

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.

Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.

Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.

На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.

Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.

Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.

С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.

Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.

Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.

По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.

Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.

Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.

В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.

За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.

29.06.2026 - понедельник

•
#AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
•
#ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
•
#KZOS закрытие реестра по дивидендам 2.85 руб
•
#MRKP последний день с дивидендом 0.0725 руб
•
#BELU закрытие реестра по дивидендам 10 руб
•
#ZAYM последний день с дивидендом 4.36 руб
•
#NKNC последний день с дивидендом 0.83 руб

Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.

'Не является инвестиционной рекомендацией

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Почему АПРИ может стать тёмной лошадкой на рынке недвижимости?

Росстат рапортует о росте ввода многоквартирных домов, но, как мы с вами знаем, в любой индустрии есть свои лидеры и аутсайдеры. Сегодня на моём столе лежит отчётность одного из динамичных игроков сектора — компании АПРИ. Давайте вместе посмотрим, что показал бизнес по МСФО за первый квартал 2026 года.

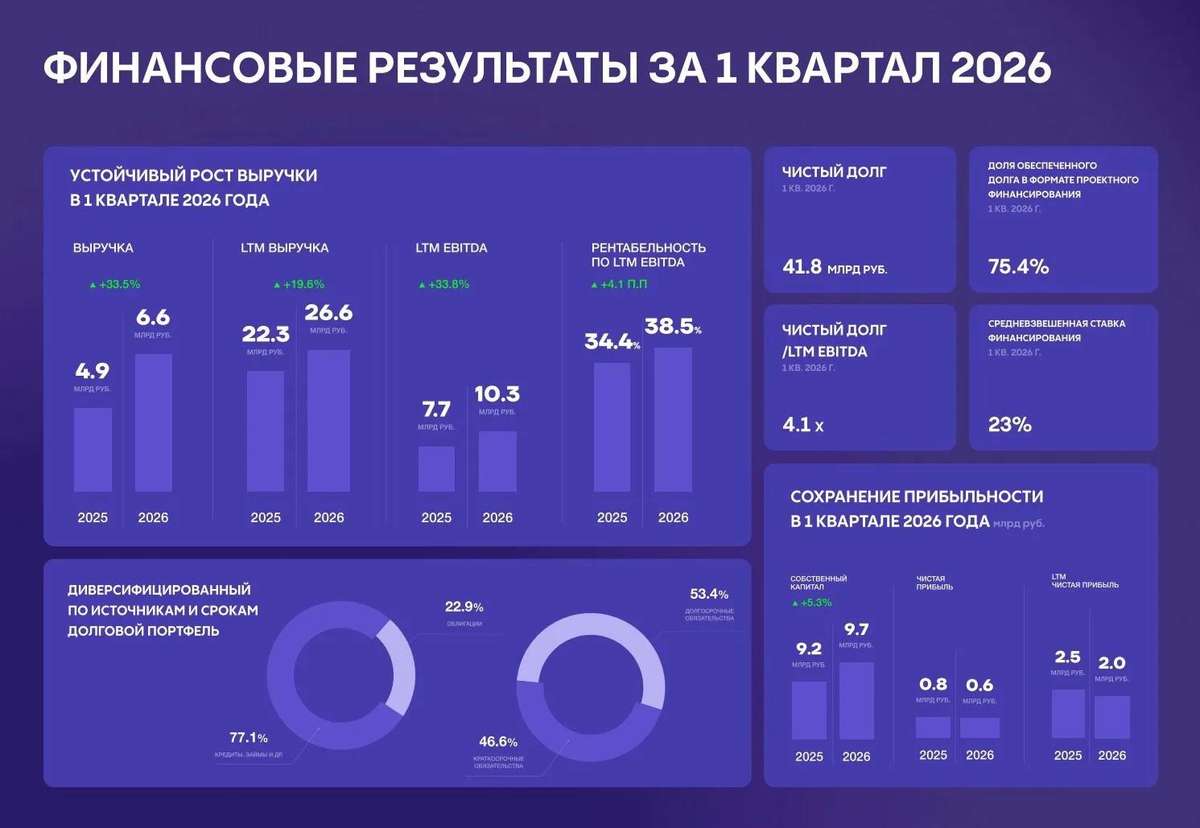
💼 Итак, выручка компании в отчётном периоде увеличилась на 33,5% до 6,6 млрд рублей. Первые два месяца года порадовали высокими продажами — во многом из-за ограничений по семейной ипотеке. В марте рынок немного замедлился, но итоги квартала выглядят сильно.

Поддерживать продажи на приемлемом уровне помогают новые инструменты стимулирования. Например, один из банков-партнёров предлагает ипотеку под 7% на семь лет, что генерирует отличный приток клиентов. При этом сам эмитент очень осторожно подходит к рассрочкам. В отличие от многих конкурентов, компания использует этот инструмент лишь в премиальном сегменте, где проще оценить платёжеспособность заёмщиков. В эконом-сегменте риски невозврата слишком высоки, и менеджмент АПРИ это прекрасно понимает.

📊 Пожалуй, один из самых важных показателей — это EBITDA LTM, которая увеличилась на 33,8% до 10,3 млрд рублей. Компания делает ставку на продажи жилья на высоких стадиях готовности — этот подход напрямую конвертируется в высокую маржинальность бизнеса.

В минувшем году компания начала активную работу по оптимизации долгового портфеля, замещая краткосрочные обязательства долгосрочными, и намерена продолжить эту работу в текущем году. На текущий момент показатель «чистый долг/EBITDA» составляет 4,1х.

Эмитент представил сильные финансовые результаты за первый квартал, и теперь возникает закономерный вопрос: а что ждать дальше?

В целом потенциал для роста сохраняется. Семейная ипотека по-прежнему поддерживает спрос на стабильном уровне. Но что ещё интереснее — с каждым снижением ключевой ставки ЦБ начинает просыпаться рыночная ипотека. Невозможно бесконечно откладывать решение жилищного вопроса. По данным ЦБ, в апреле 2026 года выдача ипотеки по рыночным ставкам была почти в 4 раза выше прошлогоднего уровня и на треть выше уровня 2024 года, когда ипотечные ставки были ниже.

АПРИ трансформируется из регионального в федерального девелопера и ставит своей целью войти в топ-10 девелоперов страны к 2028 году. Планы амбициозные, и что-то мне подсказывает, что они реализуются. Каждый новый отчёт компании меня в этом убеждает.

❗️Не является инвестиционной рекомендацией
❤️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо
$APRI

Почему АПРИ может стать тёмной лошадкой на рынке недвижимости?

Переход к продуктовой модели

Друзья-инвесторы! Европлан не стоит на месте и стремится стать технологической платформой, которая управляет активами и сервисами как портфелем продуктов.

Что мы для этого делаем?

Мы внутри переключаемся с проектного мышления на продуктовую модель.

Что мы уже видим?

🟠Масштаб. В компании уже выделено более 100 продуктов. Часть — внешние (для клиентов), часть — внутренние (сервисы, IT-системы, инструменты бизнес-аналитики). У каждого продукта — свой владелец, финансовая модель, стратегия и метрики.

🟠Эффект собственника. Владельцы продуктов реально воспринимают свою зону как отдельный бизнес внутри компании. Это лучшая мотивация: они повышают эффективность и результат, как если бы отвечали за свою компанию.

🟠Деньги на цель. Для продуктовых команд создана отдельная программа мотивации. Ты видишь свой вклад в итоговую цифру — и получаешь за это.

Что это дает Европлану?

✔️Прозрачность: каждый рубль затрат привязан к продукту и его KPI.

✔️Скорость: решения принимаются владельцами продукта.

✔️Масштабируемость: новый продукт не требует глобальной перестройки

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ