Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

Автоследование в Т-Банке: сервис сделал большой шаг к улучшению

Наконец-то с сервиса автоследования в Т-Банке исчезли миражные доходности. Это событие, которого многие копирующие инвесторы ждали годами.

Миражи XXX доходности ушли

Раньше мы видели сочные зелёные графики с годовыми процентами под 300–500%, но при попытке повторить их на своих счетах реальные цифры расходились в разы. Причины были стары как мир: во-первых, в расчёт доходности не включались комиссии управляющего, а во-вторых, сделки исполнялись для каждого копирующего отдельно, с диким проскальзыванием на волатильных инструментах. В итоге стратегия-«звезда» показывала фантастику, а подписчики получали лишь бледную тень.

Сейчас же, по всей видимости, алгоритмы пересмотрены. Скальперские роботы и другие агрессивные стратегии отработали уже в новых условиях — с реальным учётом всех издержек. Теперь отчётность строится на основе средневзвешенного исполнения ордеров по всей массе копирующих, а не по идеальным условиям одиночного счёта ведущего. Это значит, что доходность, которую мы видим в карточке стратегии, стала близка к тому, что получит среднестатистический подписчик. Красивые рекламные картинки, которые так манили новичков, наконец канули в Лету — и это огромный плюс для рынка.

Остались более-менее реальные цифры: с вычетом комиссий управления и с учётом средней задержки при исполнении, а также с поправкой на разницу в размерах счетов. Это автоматически отсеивает стратегии, которые зарабатывали только на бумаге за счёт идеального проскальзывания, но были неприменимы в реальной торговле.

Что это значит для инвесторов

Для инвесторов такой шаг означает сразу несколько вещей.

Во-первых, стало проще выбирать: теперь можно сравнивать стратегии по честной доходности, а не по накрученным циферкам.

Во-вторых, уходят иллюзии — многие прежние «лидеры» рейтинга могут серьёзно просесть, зато по-настоящему качественные скальперы и внутридневщики, которые работали в реальных условиях, выйдут на первый план.

В-третьих, повышается доверие к самому сервису: люди перестанут разочаровываться и бросать автоследование, когда увидят, что итоговый результат совпадает с обещанным.

Т-Банк действительно сделал большой шаг вперёд в улучшении сервиса. Причём шаг не технологический, а, скорее, этический — они выбрали прозрачность вместо маркетинговой уловки. Теперь остаётся подождать пару недель-месяцев, чтобы увидеть обновлённые рейтинги и понять, кто из ведущих на самом деле умеет зарабатывать, а кто просто рисовал красивые графики.

Лично я уже заметил, что некоторые бывшие топ-стратегии «похудели» на 20–30% по годовой доходности, зато стабильные консервативные стратегии почти не изменились — теперь они выглядят гораздо привлекательнее на фоне очищенной картины. В общем, перемены к лучшему. Хочется верить, что это новый стандарт работы сервиса. Если так пойдёт и дальше, автоследование в Т-Банке станет действительно взрослым инвестиционным инструментом, а не казино с разноцветными картинками.

По стратегии &Algebra торгующей $NAU6 $NGQ6 $SiU6. По прошествии 3 лет она по всей видимости станет одной из самых старых и высокодоходных на платформе ТБанка.

На длинной дистанции останутся с премией рынку только лучшие стратегии. И избыточная доходность 3 — 5% к индексу ММВБ полной доходности это большой успех и труд. Особенно если ещё и по волатильности удалось быть ниже бенчмарков $SBMX $TMOS

Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?

Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.

Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.

Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.

Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.

Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.

Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.

Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.

Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.

Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.

Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.

Из корпоративных новостей:

ГК Базис
#BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.

Газпром нефть
#SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.

КЛВЗ Кристалл
#KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).

• Лидеры: СОЛЛЕРС
#SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).

• Аутсайдеры: РусАгро
#RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).

05.08.2026 - среда

•
#GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
•
#RAGR последний день с дивидендом 16.48 руб.

• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?

Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.

Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.

Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.

Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».

В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.

В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.

Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.

Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.

Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.

Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.

Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.

• Лидеры: М.Видео
#MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).

• Аутсайдеры: Сегежа
#SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).

03.08.2026 - понедельник

•
#TGKA Отчет МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

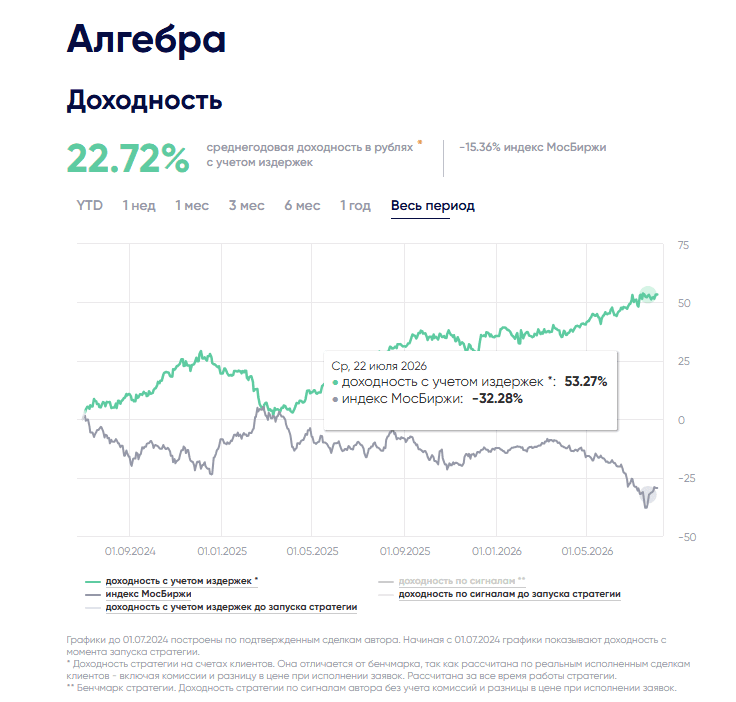
По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.

С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.

Что изменилось в портфеле в июле

В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.

Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.

Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.

Почему свободный капитал не простаивает

Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.

Фактически один и тот же капитал выполняет две функции:

- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.

При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.


За счет чего «Алгебра» стремится опережать рынок

Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:

- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.

Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.

Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.

Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет


Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

Глоток воздуха или новый нырок: главная дилемма пятницы

Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.

Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.

Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.

Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.

Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.

Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.

Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.

Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.

А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.

Из корпоративных новостей:

МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.

Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.

Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.

• Лидеры: МГКЛ
#MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).

03.07.2026 - пятница

•
#MGKL Операционные результаты за 6М 2026 года
•
#USBN последний день с дивидендом 0.01999252 руб
•
#MSRS закрытие реестра по дивидендам 0.1865 руб
•
#NKHP последний день с дивидендом 10.08 руб
•
#RDRB последний день с дивидендом 4.75 руб
•
#DIOD последний день с дивидендом 0.3 руб
•
#SIBN последний день с дивидендом 28.11 руб

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией
Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
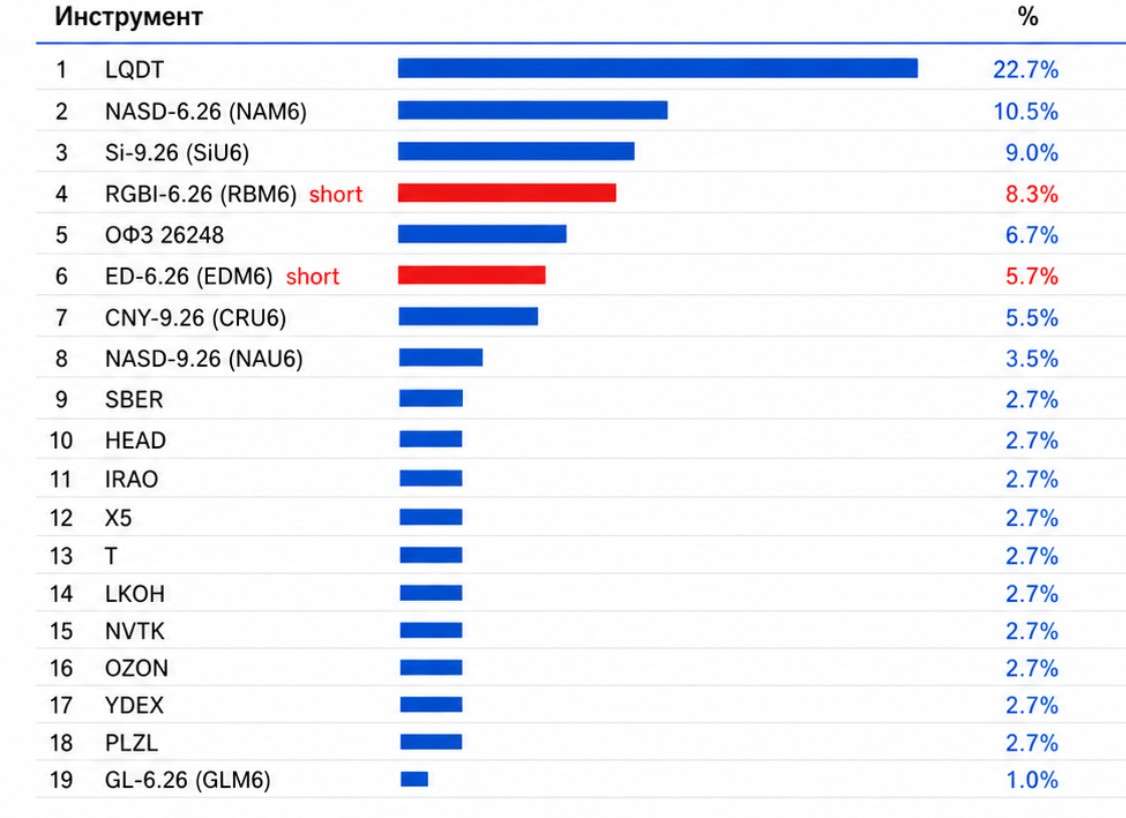
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Сравнение фьючерсных кривых газа на ММВБ и NYMEX


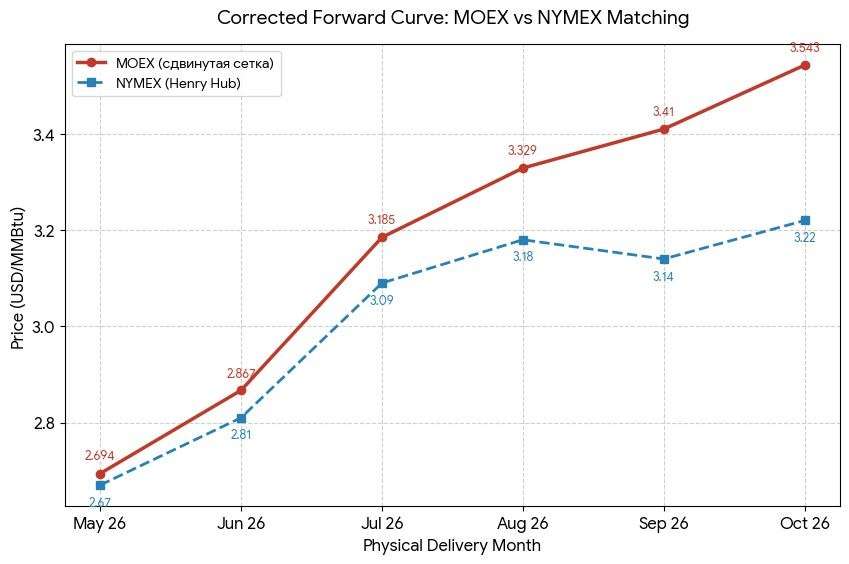
На текущий момент рынок природного газа (Henry Hub) демонстрирует низкую волатильность, однако под поверхностью боковика скрывается существенное различие в оценке будущего между российскими и американскими участниками рынка.

***Разрыв в структуре фьючерсной кривой летняя Бэквардация в США против Контанго на ММВБ

Ключевая аномалия заключается в сезонном позиционировании. В США на NYMEX в ряде контрактов начинает проявляться летняя бэквардация: рынок закладывает локальное напряжение в период пика работы кондиционеров, после чего цены к сентябрю-октябрю начинают снижаться (с $3.18 до $3.14 (см график по данным на 16.30 мск)) Для ММВБ майский контракт на Наймэкс это апрельский контракт $NGJ6 (фронт или близжайший к экспирации)

На Московской бирже ситуация иная, эффект летней бэквардации полностью отсутствует. Вместо него сохраняется широкое контанго. Каждый последующий контракт торгуется дороже предыдущего без коррекции на осеннее снижение спроса, что создает крутой восходящий наклон кривой.

При сопоставлении контрактов виден значительный межрыночный спред:

Контракты с экспирацией в апреле: ;MOEX ($2.69) vs NYMEX ($2.67). Спред минимальный: +$0.02.
С экспирацией в мае: $NGK6 MOEX ($2.87) vs NYMEX ($2.81). Спред расширяется до +$0.06.
Июньский газ: MOEX ($3.18) vs NYMEX ($3.09). Спред достигает +$0.09 (около 3%). $NGN6
Контракты с экспирацией после июля расходятся более чем на 8% $NGU6

***Что это означает на практике для трейдеров

Такое расширение спреда и сохранение контанго на ММВБ говорит о том, что локальный рынок закладывает в цену более агрессивный рост. В этой ситуации исключать ценовой спайк (резкий импульсный скачок) в преддверии сезона кондиционирования нельзя — технически рынок к нему готов.
Однако важно учитывать, что широкое контанго на ММВБ делает длинные позиции более «дорогими» в удержании.

Ключевым фактором для реализации бычьего сценария станет появление сезонного дефицита газа в США в случае повышения спроса на кондиционирование, в противном случае избыточный оптимизм в российских котировках может быть нивелирован рыночным арбитражем.

Сравнение фьючерсных кривых газа на ММВБ и NYMEX

Фьючерсы на BTC и USDRUB уже позволяют заместить биткойн на кошельке и HODL


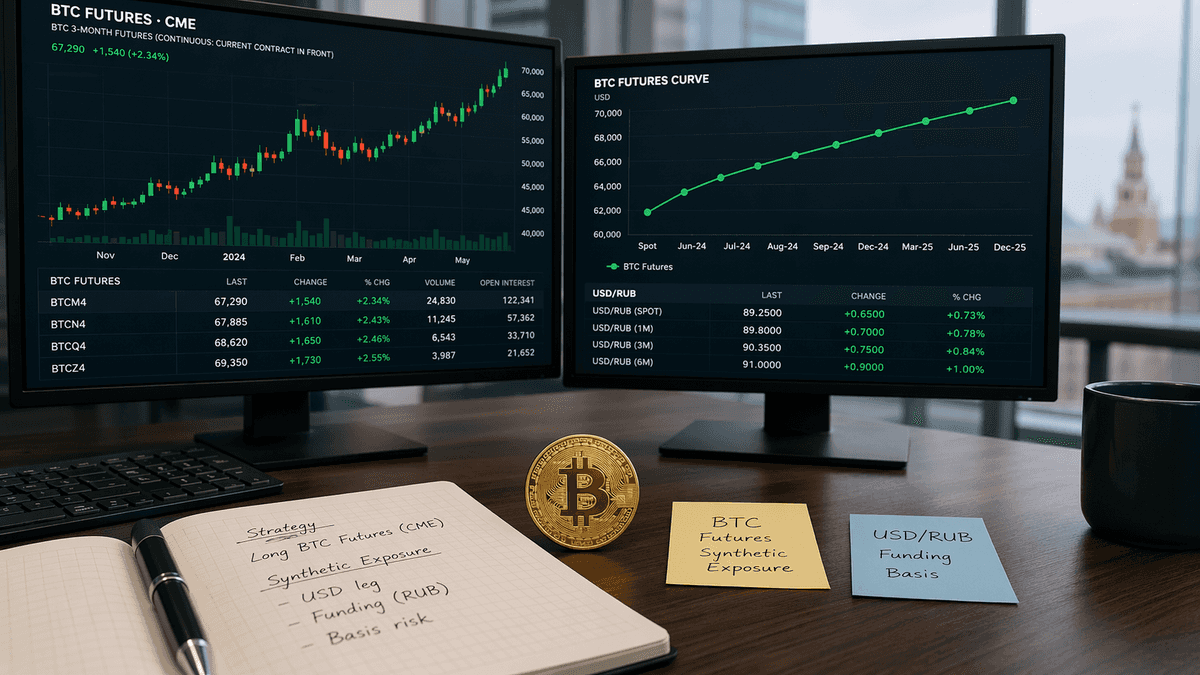
На прошлой неделе срочный рынок показал очень примечательную ситуацию. В период с 10 по 17 апреля 2026 г. фьючерс на биткойн BTK-6 стабильно торговался с контанго 6,8% годовых. Так, на закрытие биржи 17 апреля спот по BTC составлял $75 400, а июньский фьючерс $76 400.
Фьючерс на пару доллар/рубль в это же время также торговался примерно с тем же контанго 7% годовых. При споте 76 рублей июньский SIM-6 контракт стоил 76,80.

Почему это важно для майнеров и институционального капитала

Когда контанго по биткойну и по доллару в сумме оказывается примерно на уровне текущей безрисковой ставки 14% годовых, рынок фактически создает условия для синтетического удержания биткойна в долларах через срочные инструменты ММВБ.

Появляется конструкция, которая для части участников уже начинает конкурировать с классической моделью — купил BTC на споте и держишь его на кошельке.
Для майнеров, которые строят модель накопления монеты, это особенно важно. Для институционального капитала — тоже. Не всем удобно работать с прямым владением криптой, что создает кастодиальные риски и инфраструктурные ограничения. Срочный рынок предлагает альтернативу, без кошельков, без прямой работы со спотом, но с возможностью удерживать экспозицию на биткойн в долларах. Срочный рынок биткойна постепенно становится не только площадкой для спекуляций, но и инструментом замещения спота.


При каких условиях синтетический биткойн действительно работает


Синтетический биткойн максимально эффективно работает только при бесплатном ГО — когда обеспечение можно держать под залог ОФЗ или LQDT. Если же ГО приходится вносить кэшем, математика резко ухудшается. Безрисковая ставка начинает работать не на весь капитал, а только на его свободную часть. Подобная ситуация означает, что синтетический BTC уже не равен споту: при ГО 30% инвестор теряет около 4,2 п.п. годовых относительно прямого владения монетой, а минимально требуемая доходность BTC для оправдания такой конструкции поднимается с 14% до 18,2% годовых. Иными словами, без нормальной работы с ГО срочный рынок перестает замещать спот и начинает просто имитировать его с ухудшенной экономикой удержания позиции в биткойне используя инструменты срочного рынка.

Срочный рынок биткойна на Мосбирже развивается в правильную сторону. И здесь действительно есть чему поаплодировать.

Российский срочный рынок в сегменте фьючерсов на BTC постепенно подходит к состоянию, когда он может быть не только площадкой для краткосрочной спекуляции, но и инструментом замещения спотового владения биткойном. Для рынка это важный шаг в сторону его качественной трансформации.
Пока розничный трейдер смотрит на BTC-фьючерс как на инструмент для спекуляций, рынок тихо подобрался к другой функции — к замещению и воспроизведению спота. И если брокер дает нормальную работу с ГО под ОФЗ или LQDT, то для части крупных участников кошелек и прямая покупка монеты уже перестают быть единственным разумным вариантом.

Срочный рынок в сегменте фьючерсов на биткойн начинает конкурировать уже с самим спотом. Для страны занимающей 3 место в добыче биткона вполне справедливый и заслуженный результат развития рынка.


Фьючерсы на BTC и USDRUB уже позволяют заместить биткойн на кошельке и HODL

Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?

Нефтегазовый скачок не поддержал российский рынок акций: пессимизм сохраняется. Индекс МосБиржи к закрытию понедельника вернулся к двухмесячным минимумам, потеряв наторгованный за выходные рост.

Основные факторы давления — крепкий рубль (минус для экспортеров) и риски введения windfall tax. Итог дня: МосБиржа снизилась на 0,1% (2722,59), а РТС благодаря валютной составляющей подрос на 0,82% (1124,59).

Новостной фон продолжает поддерживать котировки нефти выше 100 долларов за баррель. США заблокировали Ормузский пролив, чтобы оказать давление на Тегеран. Иран в свою очередь обещает поставить под удар все порты Персидского и Оманского заливов.

📍 Переговорный трек: Как информирует Axios, американская сторона выдвинула требования: полное прекращение обогащения урана Ираном и открытие Ормузского пролива. Тегеран ответил отказом. Более того, иранская сторона обвинила США в срыве почти подписанного меморандума о взаимопонимании, назвав причиной «максимализм и постоянное изменение условий».

На вечерних торгах появилась информация (пока без официального подтверждения) о том, что Трамп заявляет о сигнале со стороны Ирана о желании заключить соглашение. Следующая встреча, по данным The Atlantic, запланирована на четверг, 16 апреля, также в Исламабаде.

Наиболее очевидное глобальное последствие продолжительного закрытия пролива — удорожание нефти и других энергоресурсов. Это неизбежно ускорит инфляционные процессы в развитых экономиках, увеличит угрозу рецессии в мировом масштабе и создаст предпосылки для кризиса продовольствия. Именно поэтому ЦБ России при решении по дальнейшему снижению ключевой ставки опирается на эскалацию военного конфликта на Ближнем Востоке.

📍 Техническая картина по индексу Мосбиржи остаётся медвежьей: Пробой восходящей структуры уже состоялся, и сейчас индекс направляется к ближайшему сильному уровню поддержки — 2700 пунктов. Дополнительным аргументом в пользу снижения служит закрепление ниже трендовой линии и ЕМА200. Индикатор RSI также демонстрирует нисходящее движение, подтверждая отсутствие инициативы со стороны покупателей.

Базовый сценарий предполагает достижение зоны 2700, где расположена мощная поддержка. На этом уровне логично ожидать реакции рынка: если спрос проявится, возможен отскок в диапазон 2750–2800. Однако если поддержка не устоит, следующим ориентиром станет отметка 2650.

Те, кто давно читают мой канал, знают, что большая часть собственных средств хранится в облигационной стратегии. Быть постоянно в рынке и отторговывать геополитический фон — это не моё. Не в плане успешности подобных действий, ни в плане свободного времени — мне его попусту жалко на такие манипуляции.

Спекулятивные сделки, если я и совершаю, то по большей части торгую фьючерсом на индекс ММВБ. Несколько лотов взял чуть ниже 2720, дальнейшие алерты расставлены на возможный ложный пробой 2700. Закрытие внутри дня ниже данного значения откроет дорогу для более глубокой коррекции, что тоже не стоит исключать. А пока продолжим спокойно наблюдать за развитием событий и держать Вас в курсе происходящего. Всем профита.

📍 Из корпоративных новостей:

МКБ
#CBOM созывает 25 мая внеочередное собрание для реорганизации и увеличения уставного капитала, отсечка — 21 апреля. Акционеры смогут продать акции банку по 10,35 руб. при несогласии с реорганизацией

Русал
#RUAL алюминий подорожал до максимума за четыре года на планах США блокировать порты Ирана.

ТГК-14
#TGKN прибыль в 2025г. упала в 8 раз по сравнению с предыдущим годом до 237млн руб.

• Лидеры: МКБ
#CBOM (+58%), РуссНефть #RNFT (+3,8%), Русал #RUAL (+3,68%), ВТБ #VTBR (+1,6%).

• Аутсайдеры: ЕвроТранс
#EUTR (-16,1%), Whoosh #WUSH (-6,9%), СПБ Биржа #SPBE (-4,88%), Мечел #MTLR (-4,23%).

14.04.2026 - вторник

•
#VTBR собрание акционеров по вопросу конвертации префов в обычку
•
#YDEX собрание акционеров по дивидендам за 2025 год в размере 110 руб./акцию.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Индекс Nasdaq уже более трех лет остается для российского инвестора фактически недоступным в прямом виде. Однако это не означает, что доступ к самой динамике американского технологического рынка полностью закрыт. Благодаря инструментам срочного рынка Московской биржи такую экспозицию по-прежнему можно воспроизводить синтетически.

Доступ к стратегии Алгебра на платформе Финтаргет

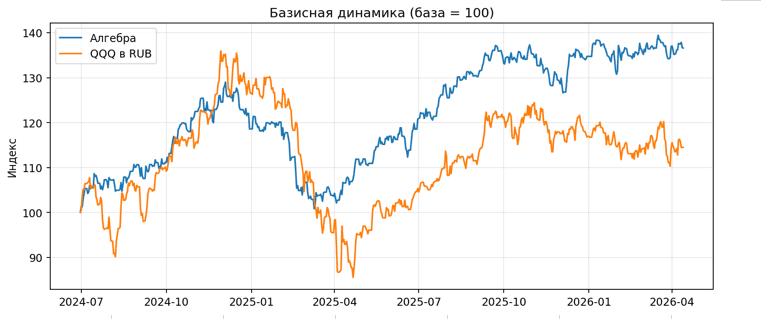
Именно так действует стратегия Алгебра. Она систематически удерживает в портфеле длинную позицию по фьючерсу на Nasdaq на срочном рынке ММВБ в объеме до 50% капитала и одновременно сохраняет валютную составляющую через фьючерс доллар/рубль. Такая конструкция позволяет приблизить поведение портфеля к динамике фонда QQQ (Nasdaq) в рублевом выражении, как если бы российский инвестор имел прямой доступ к соответствующему американскому бржевому фонду.

Итог с 1 июля 2024 года по 13 апреля 2026 года показывает, что такой подход оказался весьма эффективным. За рассматриваемый период Алгебра обеспечила доходность 36,6%, тогда как QQQ в рублях прибавил 14,5%. При этом стратегия продемонстрировала и более качественный профиль риска. Годовая волатильность составила 16,1% против 25,7% у QQQ в рублях, а максимальная просадка ограничилась 21,9% против 37,1% у бенчмарка.

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Минэкономразвития снова решает, что прибыль бывает «лишней»

Стоило мировым ценам на сырье чуть-чуть оторваться от дна и подарить компаниям надежду на окупаемость многолетних инвестиций и погашение накопленной кредиторской задолженности, как в коридорах власти снова зазвучало магическое словосочетание windfall tax (единоразовый налог на сверхприбыль). С призывом «подумать на этот счет» выступил министр экономического развития Максим Решетников.

Цикличность? Нет, не слышали

Логика чиновников проста и изящна: любая прибыль выше «среднего по больнице» — это случайная удача. Но любой сырьевой бизнес — это цикл. Это американские горки, где сверхприбыль на пике это не роскошь, а страховой фонд для выживания на спаде. Если у компании забирают «вершки», когда всё хорошо, то на что она будет закрывать те самые накопленные долги? В «тощие» годы никто из Минфина не приходит со словами: «Ой, цены рухнули, мало кто предполагал такой кошмар, давайте мы вам вернем налоги, чтобы вы могли выплатить кредиты». В такие моменты бизнес слышит классическое: «Рыночная конъюнктура, господа, учитесь управлять рисками».

Постоянные разговоры о windfall tax превращают долгосрочное планирование в экстремальный вид спорта. Зачем строить что-то сложное на 20 лет вперед, если: При низкой цене ты банкротишься сам. При высокой цене тебе не дает заработать (и расплатиться с банками) государство.
Любой вменяемый инвестор теперь закладывает в модель не только риск падения цен, но и «риск внезапной солидарности» с бюджетом. В итоге новые проекты остаются в презентациях, а компании переходят в режим «доить то, что есть, пока правила игры снова не переписали прямо посреди матча».

Министр обещает «соотнести это с инвестиционным циклом» и «не поставить проекты под угрозу». Звучит как забота, но на деле это попытка подстричь овцу так, чтобы она не сдохла до следующей стрижки. Если завтра рынок рухнет и долги снова потянут компании на дно, вернет ли бюджет этот «налог на удачу»? Вопрос риторический. Скорее всего, правительство милостиво разрешит взять новый кредит под залог того самого предприятия, которое вы построили на свои деньги. Попытка изымать сверхприбыль в цикличных отраслях — это гениальный способ превратить стратегических инвесторов в краткосрочных спекулянтов. Потому что бизнес, у которого отбирают плоды успеха, быстро учится одной вещи: не инвестировать в долгую.

Инвесторы в акции: премия за риск превращается в «тыкву»

Отдельный привет в этой истории стоит передать частным и институциональным инвесторам. Те люди, которые покупали акции цикличных компаний (будь то металлурги, угольщики или производители удобрений), делали это не из слепой любви к экскаваторам и доменным печам. Они покупали риск. Логика акционера проста: «Да, я готов сидеть в этой бумаге годами, пока цены на сырье на дне, а компания копит долги и не платит дивиденды. Но я делаю это ради того самого суперцикла. Когда цены улетят в стратосферу, я получу свою «премию за риск» в виде сверхдоходов и жирных выплат».

Но тут на сцену выходит регулятор с идеей разового налога на «сверх прибыль», и инвестор понимает:

Убытки — это твоё: Когда у компании всё плохо, акции падают, а долги растут — это твоя личная проблема как совладельца. Государство сочувственно кивает, но в карман не лезет (разве что за налогами).

Прибыль — это общее: Как только наступает тот самый долгожданный суперцикл, ради которого инвестор рисковал капиталом, прибыль объявляется «аномальной» и изымается в пользу бюджета еще до того, как она дойдет до дивидендного счета.

В итоге инвестиционная привлекательность цикличных отраслей превращается в плохую шутку. Зачем покупать акции компании, у которой сверху стоит «стеклянный потолок» в виде внезапных налогов? Инвестор видит простую математику: доходность ограничена государством на взлете, а риск падения на дно — безграничен. В таких условиях надежда на премию за риск умирает последней, сразу после объявления очередного «диалога в Госдуме». Вместо долгосрочных акционеров, заинтересованных в развитии отрасли, в акциях остаются только спекулянты, готовые выпрыгнуть из бумаги при первом же упоминании фамилии министра в новостях.

Итог для рынка - забирая сверхприбыль у компаний, государство фактически забирает «морковку» у инвесторов. А без морковки ни один здравомыслящий капитал не пойдет в сложные, капиталоемкие и рискованные проекты.

Индекс Мосбиржи с такими инициативами обречен показывать «стабильный отрицательный рост»

В итоге вся эта история с налоговой охотой на «излишки» бьет по самому больному — по капитализации российского рынка. Индекс Мосбиржи, который и так не балует инвесторов предсказуемостью, рискует окончательно перейти в режим «отрицательного роста». Логика рынка беспощадна: если государство в любой момент может объявить прибыль компании «случайной» и забрать её до выплаты дивидендов, то зачем вообще покупать эти акции? Инвесторы начинают закладывать «налоговый сюрприз» в цену бумаги заранее.

Пытаясь наполнить бюджет здесь и сейчас, государство фактически подписывает приговор фондовому рынку. Вместо того чтобы стать витриной достижений экономики, ММВБ превращается в памятник упущенным возможностям. Ведь когда инвестор понимает, что премия за риск — это миф, а налог на удачу — реальность, он просто закрывает терминал. И тогда «отрицательный рост» становится не шуткой из новостей, а единственной долгосрочной стратегией по которой капитал

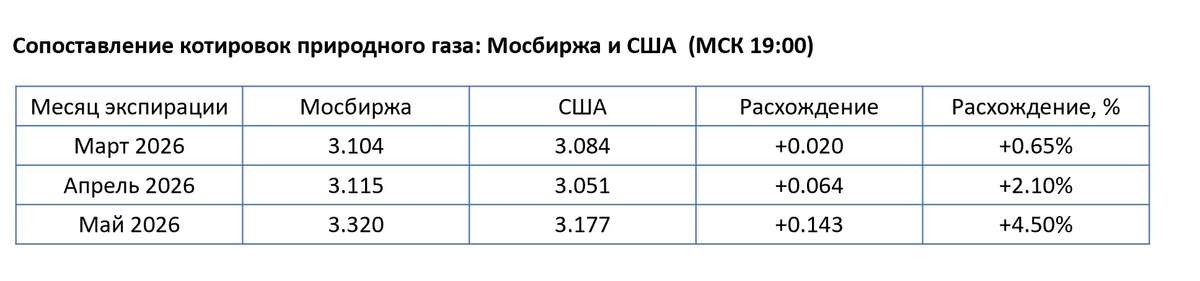
Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)

На рынке природного газа возникло заметное расхождение между котировками Мосбиржи и США. По фьючерсу с экспирацией в марте 2026 премия Мосбиржи составляет около 0,65%, в апреле — уже 2,1%, по маю — 4,5%.

Основная причина в том, что это рынки разной природы. В США фьючерс на газ тесно связан с физическим базисом: с добычей, транспортировкой, хранением, спросом со стороны энергетики и СПГ-экспорта. Это рынок, где цена постоянно сверяется с реальным балансом спроса и предложения. Там фьючерс — прежде всего инструмент хеджирования и отражения фундаментальной стоимости газа.

На Мосбирже контракт на природный газ носит в значительно большей степени спекулятивный и финансовый характер. Он гораздо слабее связан с физическим рынком и не встроен в такую же глубокую систему хеджирования производителей и потребителей. Поэтому цена здесь отражает не только стоимость самого газа, но и локальное позиционирование участников.

Дополнительная причина — разная ликвидность. Американский рынок намного глубже: больше участников, выше обороты, уже спреды, сильнее арбитраж. На Мосбирже ликвидность слабее, и даже относительно небольшие заявки могут сильнее двигать цену. В результате в котировке появляется премия, связанная с особенностями самой площадки.

Именно поэтому российская цена природного газа выше американской. Это эффект более тонкого и менее фундаментального рынка. А рост расхождения от марта к маю показывает, что в дальних контрактах влияние спекулятивного и локального фактора становится еще сильнее.

При торговле фьючерсами на природный газ на Московской бирже критически важно учитывать ценовой разрыв, так как котировки на ММВБ экспирируются на основе данных закрытия американской биржи NYMEX.

Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)

ОФЗ в плюсе: почему Минфин и ЦБ дают повод для оптимизма

Минувшая торговая сессия прошла довольно спокойно, если не сказать вяло. Индекс ММВБ закрепился чуть выше отметки 2850, которая сейчас выступает локальной зоной поддержки. Основную нагрузку по удержанию индекса на плаву взял на себя нефтегазовый сектор, но при этом объёмы сделок остаются очень низкими.

📍 В фокусе внимания — события, не нашедшие отражения в динамике котировок, но значимые с точки зрения экспортной инфраструктуры:

• Была атакована нефтеперекачивающая станция «Тихорецк». В отличие от НПЗ, этот объект является узловым элементом транспортной системы, через который осуществляются поставки нефти в направлении черноморских портов, включая Новороссийск.

Потенциальное нарушение работы станции создаёт риски для отгрузок на экспорт, в частности в Индию, Турцию и Китай.

• Кроме того, вчера были зафиксированы атаки на компрессорные станции «Русская» и «Береговая», задействованные в системе газопроводов «Турецкий поток» и «Голубой поток». Согласно официальной информации, атаки отражены, объекты функционируют штатно.

Если подобная инфраструктура будет существенно повреждена, то цены на энергоресурсы устремятся в космос.

📍 Нефть тем временем снова борется за $100 за баррель - котировки Brent прибавляют более 9%. Новый Верховный лидер Ирана Моджтаба Хаменеи заявил в четверг, что Тегеран не намерен прекращать блокирование Ормузского пролива, и будет дальше использовать это как инструмент давления.

Международное энергетическое агентство решило пойти ва-банк и объявило о крупнейшем в истории высвобождении стратегических резервов — около 400 млн баррелей. США готовы отдать 172 млн уже со следующей недели. Но рынок не реагирует: геополитические риски пока перекрывают эффект от этих вливаний.

📍 Положительный сигнал для ОФЗ: Минфин предложил ведомствам сократить расходы на 10%, чтобы не допустить роста дефицита. Вкупе со снижением цены отсечения нефти в бюджетном правиле это позволит избежать излишних заимствований и сохранить бюджет нейтральным для инфляции.

Благодаря этому ЦБ, скорее всего, не будет повышать прогноз по ключевой ставке на вторую половину года (или скорректирует его минимально). Для акций и облигаций это позитив.

Не последнюю роль в росте рублевых облигаций сыграли сообщения ЦБ о том, что аналитики банка зафиксировали прекращение роста цен, вызванного увеличением НДС.

Сегодня выходят цифры по инфляции. При подтверждении замедления темпов роста цен интерес может сместиться в сторону эмитентов, способных на среднесрочный рост в ожидании заседания ЦБ в следующую пятницу.

📍 Из корпоративных новостей:

Делимобиль выручка по итогам 2025 года выросла на 11%, а EBITDA упала на 3,5%. Рентабельность по показателю составила 20% — против 23% годом ранее.

Ренессанс Страхование чистая прибыль по МСФО за 2025 год увеличилась на 2% и составила 11 млрд рублей. Менеджмент рекомендовал СД рассмотреть вопрос о выплате дивидендов по итогам 2025 года в размере ₽5,9 на акцию.

Татнефть МСФО 2025 год: Выручка ₽1,81 трлн (-10,5% г/г), Чистая прибыль ₽158,62 млрд (снижение в 1,93 раза г/г).

Промомед СД принял решение об исключении из дивидендной политики требования о наличии положительного операционного денежного потока как обязательного условия для выплаты дивидендов.

Т-Технологии акционеры утвердили дробление акций компании в пропорции 1 к 10. Ожидается, что конвертация состоится в апреле, после чего каждая бумага будет разделена на 10 новых.

• Лидеры: ОАК
#UNAC (+3,3%), Совкомфлот #FLOT (+1,6%), Роснефть #ROSN (+1,54%), Татнефть-ап #TATNP (+1,4%).

• Аутсайдеры: Whoosh
#WUSH (-1,75%), Северсталь #CHMF (-1,57%), ЕвроТранс #EUTR (-1,52%), Лента #LENT (-1,5%).

13.03.2026 - пятница

•
#SVCB Совкомбанк отчет по МСФО за 2025 год
•
#FLOT Совкомфлот Публикация финансовых результатов за 2025 год
•
#VEON VEON отчет по МСФО за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
ОФЗ в плюсе: почему Минфин и ЦБ дают повод для оптимизма

акции ЭсЭфАй (SFIN): пример того, как долгосрочные инвестиции создают капитал

Инвестиции в акции ЭсЭфАй наглядный пример того, что на российском рынке капитал создается не только за счет поступательного роста бизнеса, но и через корпоративные события, которые годами накапливают эффект и стоимость внутри холдинга. Для долгосрочного инвестора это почти хрестоматийная история о раскрытии и созревании фундаментальной стоимости бизнеса и последующем взрывном росте акционерного капитала.

Большую часть времени актив выглядел «спящим», а затем за сравнительно короткий срок резко меняет дивидендную стратегию и становится главным ньюсмэйкером в истории мега щедрых дивидендных выплат. Именно поэтому история ЭсЭфАй заслуживает отдельного внимания. Инвестор, вошедший в бумагу на старте IPO в декабре 2015 года, большую часть периода не видел впечатляющей рыночной динамики. Но в жизненном цикле компании происходит резкая монетизация накопленной фундаментальной стоимости, и именно она сформировала основную часть эффективности инвестиционного результата.

В этой статье мы рассмотрим, как инвестиция в акции ЭсЭфАй превратилась из «спящего» холдинга в один из самых ярких дивидендных кейсов рынка. Разберем модель денежных потоков (дивиденды и условная стоимость выхода), посчитаем итоговую доходность и среднегодовой темп роста капитала инвестированного в акции ЭсЭфАй, а затем сравним результат с рынком.

Отдельно покажем, почему почти вся эффективность пришлась на последние годы и как корпоративные решения и монетизация активов превращают фундаментальную стоимость холдинга в реальный капитал акционера, в том числе в пересчёте на доллары.

Модель оценки доходности инвестиций в акции SFIN: методология и результаты оценки
Для оценки доходности инвестиций рассчитаем суммарные поступления по фактическим денежным потокам (дивидендам), приходящимся на акционеров компании до уплаты налогов. Мы исключаем из оценки модель при которой оценивается доходность в привязке к датам выплаты дивидендов. Это важно, потому что выплаты по бумаге были крайне неравномерными и в первые годы дивиденды были умеренными, а основная денежная отдача пришлась на заключительный этап оценки.

По модели денежных потоков на одну акцию расчет выглядит так:
Декабрь 2015 г покупка по цене IPO 530 руб.
Далее, серия дивидендных выплат: 38 + 38,48 + 18 + 39,42 + 227,6 + 83,5 + 902 руб.
Март 2026 года моделируем продажу акции по текущей цене: 863 руб.


Если суммировать все выплаты, инвестор получил 1 347 руб. дивидендами и 863 руб. в виде стоимости акции при выходе и таким образом 2 210 руб. совокупного результата на одну акцию.
Вложенные в акции 530 руб. превратились в 2 210 руб. Таким образом, капитал за указанное время вырос на 4,17 раза или принес 317% совокупной доходности.

Доходность (CAGR) инвестиций в акции ЭсЭфАй с момента IPO составил 15,0% годовых.
Индекс ММВБ за аналогичный период времени вырос с 2350 до 7600 или 3.25 раза и среднегодовая доходность оставила 12.2% годовых.
Акции ЭсЭфАй на десятилетнем горизонте дали премию к рынку: +2,8 п.п.

После пересчёта в доллары доходность остаётся двузначной и составляет 13,9% годовых в USD, то есть девальвация рубля с 70 руб в декабре 2015 г. до 77 руб в марте 2026 г. лишь незначительно повлияла на результат инвестиций.


Примечание. Фактическая доходность при учете дат выплат будет выше среднегодового роста (CAGR), потому что крупные дивидендные выплаты приходятся на финальную часть периода. Но в модели фиксируем именно прирост капитала без учета фактора времени и стоимости денег. Учитывая временной фактор и допуская что капитал, полученный по дивидендным выплатам, реинвестировался в акции эффективная ставка доходности составит 16.3% годовых.


Инвестиции в акции ЭсЭфАй: как эволюционировала акционерная стоимость
История компании особенно показательна тем, что ценность для акционера создавалась крайне неравномерно и можно выделить следующие 2 этапа инвестиционной истории:


1. 2015–2023 годы: накопление фундаментальной (скрытой) стоимости

2. 2024–2026 годы: монетизация фундаментальной стоимости и ее трансформация в акционерный капитал


Первый этап.
За период 2015–2023 годов акционеры получили 133,9 руб. дивидендами, что составляет всего около четверти от первоначальных вложений на этапе IPO. На длинном отрезке бумага могла восприниматься как типичный холдинг с хроническим дисконтом к стоимости активов и без очевидного катализатора переоценки.
На первом этапе инвестиции в акции ЭсЭфАй были историей терпения и стратегий долгосрочного инвестирования. Инвестор, купивший акцию по 530 руб. на старте, в течение многих лет наблюдал актив, который не давал яркой рыночной переоценки. Дивидендный поток оставался ограниченным, а холдинговая структура традиционно воспринималась рынком с дисконтом. Это важный урок для долгосрочного инвестора.

Вложения в холдинги нередко требуют готовности годами жить с недооценкой и отсутствием быстрого результата. На этом этапе рынок видит сложную структуру холдинга, а не сумму отдельных активов входящих в его состав.


Второй этап. В промежутке 2024–2025 годов
происходит монетизация фундаментальной стоимости холдинга. Это период, когда корпоративные решения начинают переводить внутреннюю стоимость в прямой денежный поток для акционера, экономика владения акцией становится совсем другой.

Так уже с января 2025 года по март 2026 года на инвестора пришлось 2 210 руб. денежных поступлений и рыночной стоимости, то есть 93,9% всего результата за весь инвестиционный цикл. Это и есть феномен ЭсЭфАй, почти вся экономическая ценность десятилетней инвестиции была реализована в течение последних 2 лет.
В кейсе ЭсЭфАй именно этот этап стал определяющим. Существенные выплаты акционерам и фундаментальная переоценка акций радикально изменили результат долгосроных инвестиций. То, что много лет выглядело как «затянувшаяся недооценка», в финале превратилось в полноценную монетизацию акционерной стоимости.

Почему история ЭсЭфАй важна для долгосрочного инвестора
ЭсЭфАй это не история линейного роста, когда акция из года в год прибавляет примерно одинаковыми темпами. Напротив, это история, в которой время работает не плавно, а рывками. Долгий период ожидания здесь не был пустым. Внутри компании постепенно накапливался потенциал, который рынок долгое время не капитализировал в цене.
Именно поэтому этот кейс так хорошо иллюстрирует природу долгосрочных инвестиций в холдинговые истории.

Доходность может формироваться не только через операционную прибыль, но и через:
-сокращение дисконта к стоимости активов,
-перераспределение стоимости в пользу акционеров,
-крупные корпоративные выплаты,
-финальную монетизацию зрелых активов.

На длинной дистанции капитал создается не только ростом бизнеса как такового, но и моментом, когда фундаментальная стоимость холдинга превращается в реальные деньги акционера.

Именно в такие моменты терпение перестает быть абстрактной добродетелью и становится финансовым результатом определяющим долгосрочную эффективность инвестиций.

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

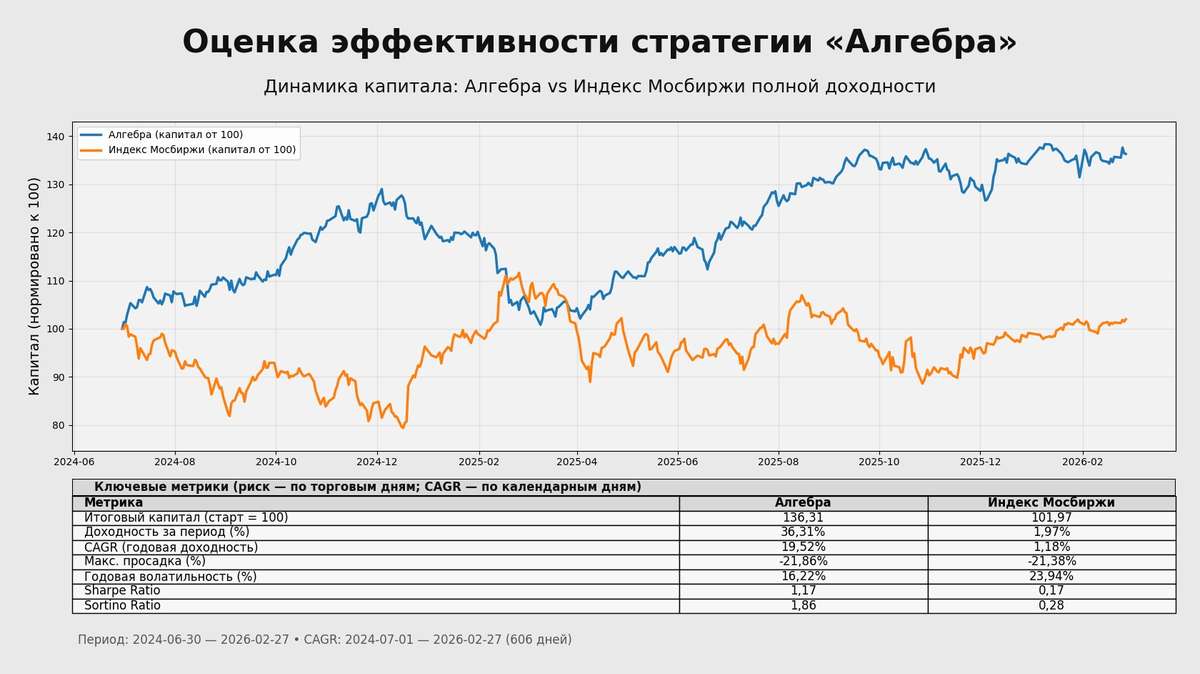
По итогам февраля 2026 года стратегия автоследования «Алгебра» прибавила 3,73%. Накопленная доходность с момента старта составляет 36,4% (чистый результат уже после удержания комиссии за автоследование).

Стратегия доступна на платформе БКС Финтаргет


Структура портфеля: Nasdaq занят весь лимит, природный газ накапливаются короткие позиции.

В портфеле сохраняется основная идея стратегии — участие в росте технологического сектора через длинные позиции во фьючерсах на индекс Nasdaq. Доля фьючерсов на индекс Насдак в течение февраля удерживалась на уровне до 50% капитала.
Короткие позиции по природному газу в феврале оставались умеренными и составляет менее 5% капитала, то есть не являлись источником значимого риска для портфеля. При этом с начала года операции с фьючерсами на природный газ показывают положительную динамику: оценочная доходность по торговым операциям с фьючерсами на природный газ (с учётом доли капитала, фактически выделенной на этот сегмент) составляет 18% годовых.


Опережение индекса Мосбиржи по полной доходности

По совокупности результатов стратегия уверенно опережает индекс полной доходности Мосбиржи. Важно, что опережение достигается не за счёт роста риска, а за счёт более эффективной структуры портфеля и дисциплины управления позициями. Накопленная доходность стратегии Алгебра +36.4%. Для сравнения: за тот же период индекс Мосбиржи полной доходности (брутто) прибавил +2,0%

Риск и волатильность: «Алгебра» стабильнее индекса
Реализованная годовая волатильность (по дневным доходностям, торговые дни) составила
— по Алгебра»: 16,2%
— по Индекс Мосбиржи полной доходности: 23,9%
То есть волатильность стратегии примерно на 32% ниже, а индекс в среднем «штормит» примерно в 1,5 раза сильнее, чем индекс поной доходности ММВБ. Это напрямую влияет на комфорт удержания позиции для инвесторов копирующих стратегию: когда траектория капитала стабильнее, проще следовать стратегии без эмоциональных решений.
Отдельно стоит отметить динамику портфеля стратегии. По факту Алгебра движется существенно ровнее, чем индекс полной доходности Мосбиржи: амплитуда колебаний портфеля ниже, а профиль доходности более устойчивый (см презентацию с метриками)

Взгляд на март: без сокращения Nasdaq, внимание к природному газу

Несмотря на ухудшение геополитического фона, портфель входит в март без сокращения длинных позиций по Nasdaq. Одновременно текущая конъюнктура может сформировать более интересные уровни для расширения коротких позиций по природному газу: премия в котировках, возникшая на фоне геополитического обострения, потенциально улучшает параметры входа.
В течение последних четырёх месяцев стратегия держится вблизи исторических максимумов. Около 50% капитала по-прежнему распределено во фьючерсах на доллар США, сохраняя валютную составляющую портфеля и снижая зависимость результата от рублёвой динамики. С учётом текущей структуры и ожидаемой доходности ключевых компонентов портфеля прогноз по доходности стратегии на 2026 год оценивается на уровне 37%.

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

Какао на Мосбирже: в чем причина расхождения цены с биржей в США и уникальность фьючерса

Многие смотрят на фьючерс какао $CCH6 как на экзотику, но его спецификация делает его уникальным инструментом для российского инвестора. Главная фишка — рублевое «тело» фьючерса.

В отличие от фьючерса на Насдак $NAU6 или природный газ, которые котируются $NGH6 без рублёвой переоценки, цена какао в биржевом алгоритме уже пересчитана в рубли за 1 кг. Это значит, что вы покупаете товар, цена которого напрямую зависит от курса доллара США за рубли.

Пример расчёта:
Мировая цена: какао в США торгуется около $3 000 за тонну.

Курс доллара: находится на отметке 80,00 руб

Как считается справедливая цена на MOEX мировую цену, делим на 1000 (переводим в 1 кг) и умножаем на курс:

3000/1000 * 80 = 240 пт. * 10 (цена контракта) = 2400 р

Таким образом, покупая какао, вы защищаете рублевый капитал от девальвации так же эффективно, как при покупке валюты, но при этом участвуете в динамике одного из самых волатильных сырьевых рынков мира.

Фьючерсы на какао уникальны по характеру ценообразования и если завтра в Африке соберут отличный урожай и цена в мире упадет на 5%, но при этом доллар подскочит с 78 до 85 рублей (+9%), ваш фьючерс на Мосбирже все равно вырастет в цене. Такая переоценка не характерна линейке фьючерсов на ММВБ. Подробнее напишу об этом отдельно.

Стратегия «cash and carry» на BTC: институциональный подход к доходности 12% годовых в долларах США

В условиях нисходящей динамики крипторынка в 2026 году классические направленные стратегии (покупка в надежде на рост) несут в себе высокие риски. Для профессиональных участников рынка на первый план выходят арбитражные стратегии. Одной из самых распространенных является стратегия «cash and carry», использующая сложившуюся на срочном рынке ситуацию контанго для выторговывания фьючерсной премии и достижения доходности по операции в пределах 12% годовых в долларах США.

Рассмотрим конструкцию сделки и условия ее реализации на балансе юридического лица учитывая текущую структуру фьючерсного и спотового рынка. Для оценки спотовой цены используются данные криптобиржи в РБ Байнекс,

фьючерсная цена взята по данным котировок майского контракта на биткойн на срочной секции ММВБ.

Необходимо отметить, что в российской юрисдикции работа с производными финансовыми инструментами (ПФИ) на криптовалюту жестко регламентирована. Фьючерс BTC-5.26 доступен для торговли только квалифицированным инвесторам Данная ситуация связана с тем, что, регулятор относит крипто-фьючерсы к инструментам с повышенным риском из-за встроенного плеча и волатильности базового актива.


1. Текущая рыночная ситуация (на 25.02.2026) 12.00 МСК


На текущий момент существует значительное контанго:

Спот (BTC/USDT): 66 200$ (базовая цена актива).
Фьючерс (BTC-5.26): 69 500 пт. (экспирация 29 мая 2026 г)
Базис (контанго) составляет: 3 300 пунктов.

Эта разница в долларах — «временная стоимость» ожидания рынка, которую арбитражер забирает (выторговывая) фьючерсную премию, выполняя сделку по модели покупка спот (кэш)- продажа фьючерс (кэрри)

2. Расчёт эффективной доходности и управление ГО

Расчёт инвестиционной эффективности сделки строится на весь задействованный капитал, включая Гарантийное Обеспечение (ГО) на брокерском счете. Структура задействованного капитала смоделирована на 1 BTC:

Для безопасного удержания позиции нам нужно распределить средства:

Спот-позиция (100%): 66 200$
Резерв под ГО (35%): 24325$

Зачем такой запас? При росте BTC до 90000 шорт-позиция по фьючерсу будет генерировать временный убыток (вариационную маржу). Если на счету не будет запаса, брокер ликвидирует шорт, и спот останетесь с голым биткоином без хеджа. Запас в 35% позволяет «пересидеть» рост цены на 40-50% без довнесения средств.

Итоговый рабочий капитал стратегии: 90525$

3. Расчет чистой прибыли (Net APR):
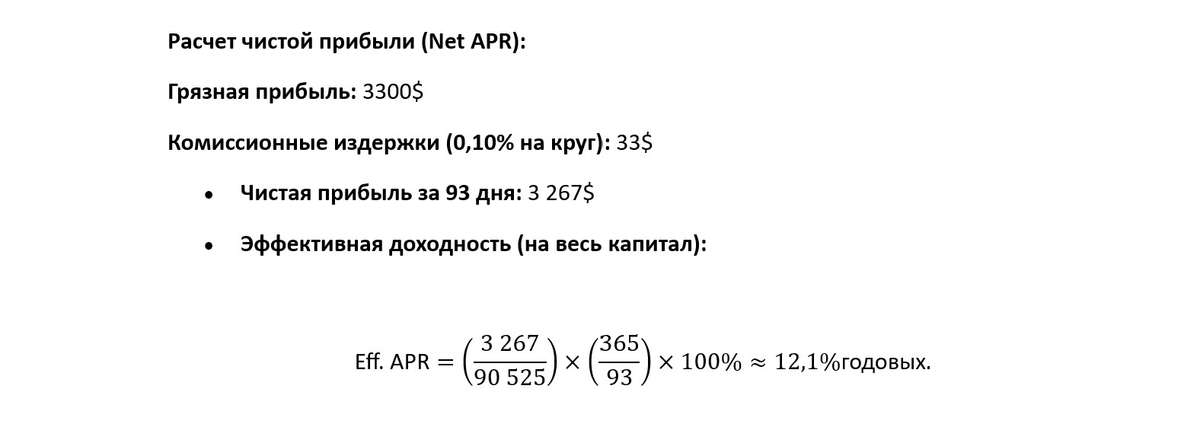
Грязная (валовая прибыль) прибыль: 3300$
Комиссионные издержки (0,10% на круг): 33$
Чистая прибыль за 93 дня: 3 267$
Эффективная доходность (на весь капитал): 12.1% (см рис)


4. Риски стратегии

Несмотря на «безрисковый» статус (market-neutral), стратегия имеет специфические угрозы:
Риск потери базиса «раздвижки»: В момент открытия позиций цена может резко дернуться. Нужно выполнять сделки синхронно, чтобы купить спот и продать фьючерс максимально одновременно.

Риск отрицательного фондирования: на некоторых бессрочных фьючерсах (perpetual) вместо контанго может возникнуть ставка финансирования (funding), которую будете платить вы. Но для квартальных фьючерсов (как в рассмотренном случае майский кантате) этот риск отсутствует — цена гарантированно сойдется со спотом к дате экспирации.

Валютная переоценка: в стратегии покупается спот за USDT, а фьючерс торгуется в рублях (через индикативный курс доллара которую влияет только на переоценку вариационной маржи при отсутствии переоценки фьючерсного контракта), возникает риск изменения курса $/₽.

Налоговый риск: при реализации стратегии юридическому лицу необходимо официально классифицировать сделки как операции хеджирования в соответствии со ст. 301 НК РФ. Без документального подтверждения (акта открытия хеджа и обоснования рисков) налоговая база по спотовой позиции в биткоине и фьючерсу будет учитываться раздельно, что создаст риск уплаты налога на прибыль (25% в 2026 году) с доходной части позиции без учета убытка по другой. Правильное оформление позволяет сальдировать (суммировать) финансовые результаты по обеим ногам стратегии.


5. Сценарии завершения сделки


Сценарий А (Додержать до конца): 29 мая фьючерс исполняется автоматически. Вы продаете биткоин на споте. Ваша прибыль — ровно 330 (минус комиссии и спрэд).

Сценарий Б (Досрочный выход): если в течение срока жизни фьючерса контанго схлопнется раньше времени (базис станет равен 0 или уйдет в минус), можно закрыть обе позиции досрочно, забрав всю прибыль за 30 дней вместо 93. В этом случае годовая доходность (APR) может значительно вырасти.

Проставленная стратегия «кэш энд кэрри» на BTC в феврале 2026 года — это инструмент для «умных денег». При эффективной ставке 12% годовых она значительно опережает классические инструменты в долларах, требуя при этом лишь статуса квалифицированного инвестора и грамотного управления маржинальным плечом.

Ключевой момент институционального подхода — считать доходность не только на сумму спота, а на весь реально задействованный капитал с учётом резерва под ГО. В таком расчёте текущая конструкция даёт порядка 12% годовых в долларах при консервативном управлении маржой — что заметно выше доходностей большинства классических долларовых инструментов сопоставимого «профиля риска», но требует статуса квалифицированного инвестора и дисциплины риск-менеджмента. Также необходимо учитывать налоговые риски и правильное оформление сделки является важным условием ее успешной реализации.

Стратегия «cash and carry» на BTC: институциональный подход к доходности 12% годовых в долларах США