Поиск
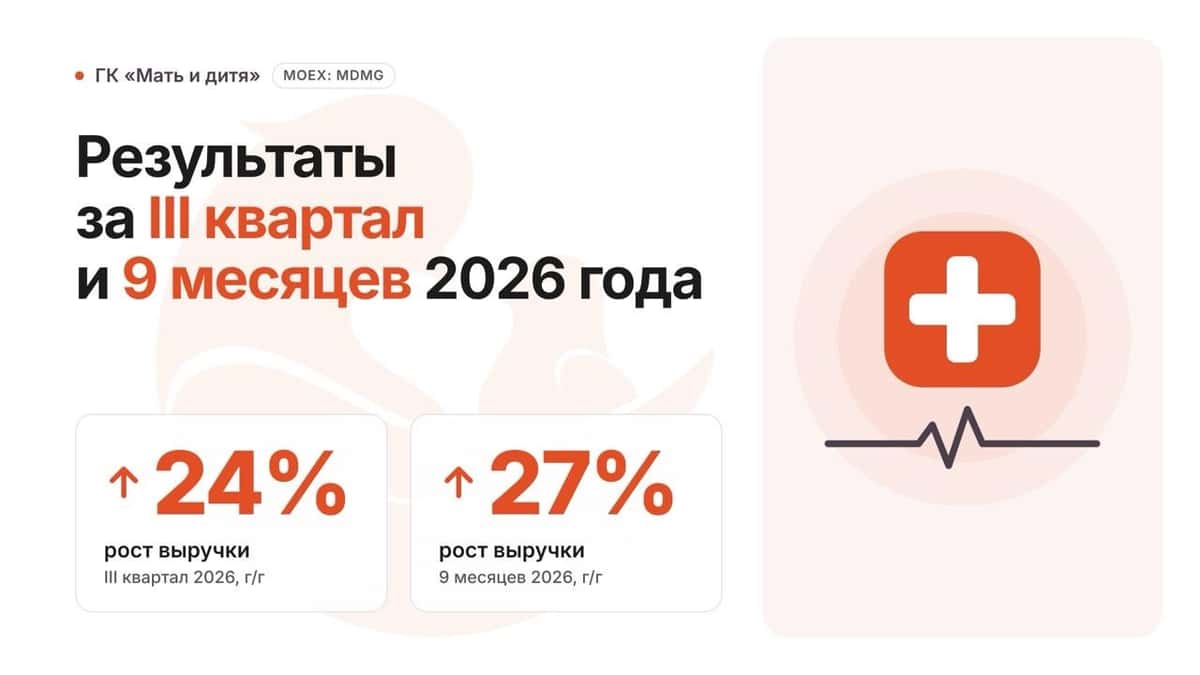
Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%
Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.
Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.
В разрезе медицинских учреждений динамика выручки год к году составила:
· выручка московских госпиталей увеличилась на 33%
· выручка госпиталей в других регионах увеличилась на 12%
· выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
· выручка амбулаторных клиник в других регионах увеличилась на 25%.
Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.
Динамика операционных показателей год к году:
· количество принятых родов: +15%
· количество пункций ЭКО: +9%
· количество койко-дней: +9%
· количество амбулаторных посещений: +6%.
Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.
Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.
Полный пресс-релиз и презентация доступны на сайте.
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG
Этичность
Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании
на разврат и смерть. Ниже представлено примерное перечисление кандидатов в
чёрный список из числа тех эмитентов, которые сейчас представлены на рынке.
Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый
инвестор решает для себя сам и имеет свои критерии.
Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают,
совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо
Табак
Кто создаёт продукцию, от которой большинство неминуемо
заболевает и умирают раньше отведённого срока.
Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции
полового разврата, начиная с "игрушек для взрослых" и заканчивая
средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно
называемая "смена пола" невозможна, поскольку человека просто делают
инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает
гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК
Активы" имеют в своём портфеле сеть абортных клиник
"ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных
клиник Медси)
Военные
Кто создаёт технику и боеприпасы, результатом которых
зачастую бывают убитыми не только военные, но и мирное население, старики и
дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК
Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики.
В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен
до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.
В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.
Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.
GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.
Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.
Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.
Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.
Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.
Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.
Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.
Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев
«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.
Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.
• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.
• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.
При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.
АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев
АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).
Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.
В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.
Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
👩🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда
АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.
Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).
Параметры выпуска Система 002Р-14:
• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).
В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.
• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.
В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.
25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
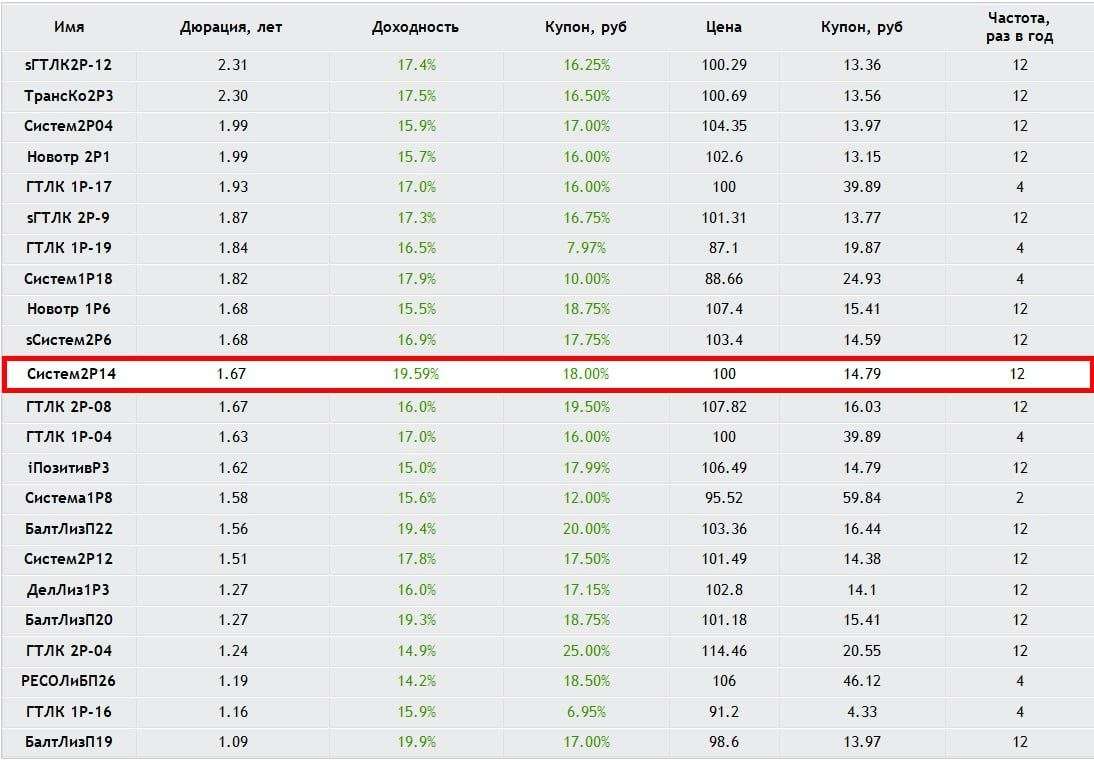
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.
• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87
Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.
• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией