ГК «МД Медикал» приобретает Ильинскую больницу
Сообщаем о заключении важной для нас сделки – в состав #MDMG войдет Ильинская больница!
Сделка позволяет нам стать самым крупным коечным фондом в Российской Федерации и самым диверсифицированным коммерческим стационаром Московского региона, оказывающим медицинскую помощь от акушерства и неонатологии до онкологии и хирургии.
Ильинская больница - это многопрофильный госпиталь общей площадью 14 088 кв. м., открытый в 2019 году и расположенный в густонаселенном районе Московской области, вблизи Новорижского и Ильинского шоссе.
· Ильинская больница оказывает экстренную и плановую многопрофильную медицинскую помощь взрослым и детям - от первичной общей практики до сложной высокотехнологичной медицины.
· Операционный блок Ильинской больницы – передовой высокотехнологичный комплекс, оснащенный лучшей хирургической техникой, в т.ч. роботизированной системой Da Vicni.
· Онкологический профиль Ильинской больницы позволяет оказывать пациентам услуги по направлениям хирургии и таргетной химиотерапии.
· В Ильинской больнице собрана сильнейшая команда врачей – экспертов, признанных мировым медицинским сообществом. Общая численность персонала Ильинской больницы – 662 человека, из них 236 врачей.
· Мощность Ильинской больницы составляет 276 тыс. посещений специалистов и 27 740 койко-дней в год.
В рамках сделки ГК «Мать и дитя» приобретает в собственность здание госпиталя в элитном районе Московского региона, укомплектованного передовым медицинским оборудованием, и земельный участок размером 1,44 га под возможное строительство дополнительной очереди по цене, сопоставимой со строительством нового госпиталя аналогичного масштаба. При этом в состав Группы войдут мощности с подтвержденной клиентской базой, обеспеченной квалифицированным медицинским персоналом.
Стоимость сделки составит 8,5 млрд руб., включая 1,1 млрд руб. долга на балансе приобретаемого актива, с оплатой собственными и заемными денежными средствами. Сделка была одобрена ФАС и находится на регистрации.
Полная версия пресс-релиза доступна на сайте.
Посты по ключевым словам
Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%
Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.
Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.
В разрезе медицинских учреждений динамика выручки год к году составила:
· выручка московских госпиталей увеличилась на 33%
· выручка госпиталей в других регионах увеличилась на 12%
· выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
· выручка амбулаторных клиник в других регионах увеличилась на 25%.
Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.
Динамика операционных показателей год к году:
· количество принятых родов: +15%
· количество пункций ЭКО: +9%
· количество койко-дней: +9%
· количество амбулаторных посещений: +6%.
Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.
Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.
Полный пресс-релиз и презентация доступны на сайте.30 октября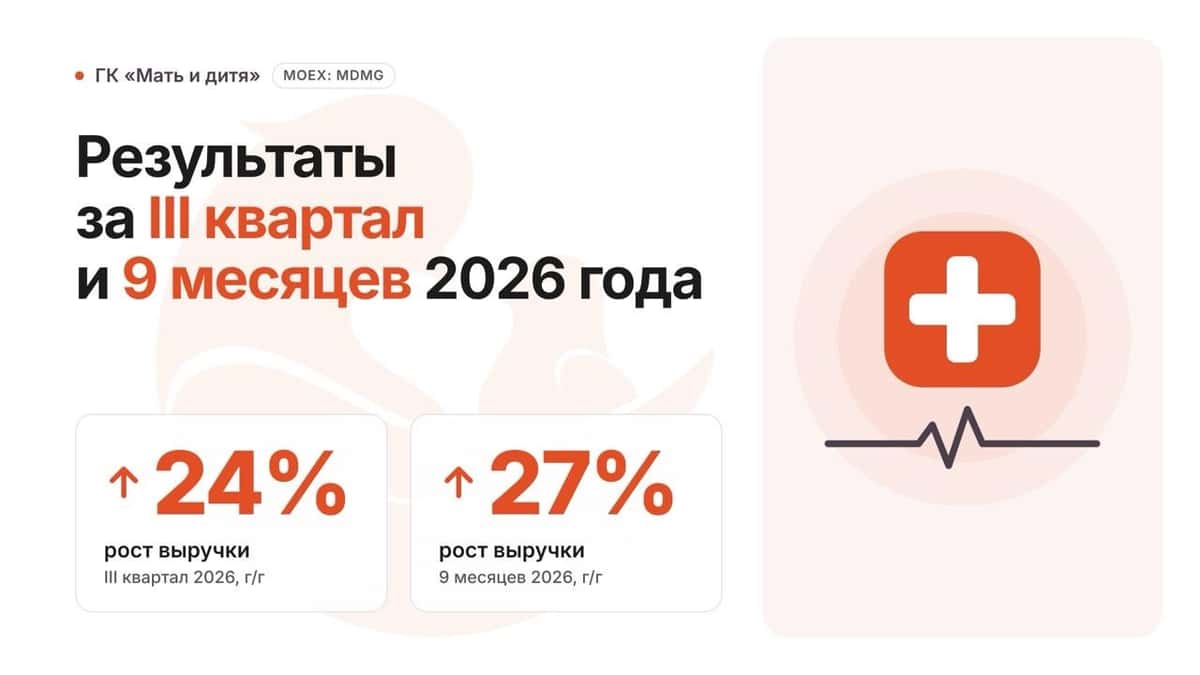
Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.
В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.
И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.
Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.
Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.
Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.21 августа
Пост4. Как улучшить точку входа по золоту? Приём технического анализа.
Как обещал в предыдущем посте, покажу приём технического анализа, которым пользуюсь я. Я добавляю его к фундаментальному анализу и другим приёмам. Он сильно помогает улучшать точку входа и повысить среднюю доходность сделок.
Рассказываю.
Золото ходит следующим образом: рост – коррекция – проторговка. И так по кругу. Вы можете видеть это на графике, который я прикладываю к посту.
Рост – коррекция – проторговка. И снова рост – коррекция – проторговка.
Обычно покупая в районе проторговки после коррекции удается поймать лучшую цену и потом отправиться на луну на новой волне роста.
Как видите по графику, если бы вы покупали после роста не дожидаясь коррекцию, то ваши результаты были бы не такие хорошие.
Соответственно, если вы инвестор и у вас есть свободный кеш, то хороший вариант, даже можно сказать классический, как в учебниках написано, - это покупать на коррекции. Т.е. покупать дешево. Очень много инвесторов горят на том, что покупают дорого, а потом смотрят на убытки по открытым позициям.
Задание: откройте сейчас график XAUUSD в терминале Т-Инвеста (или в TradingView) и самостоятельно укажите, где есть рост, где коррекция, а где проторговка. Укажите точки, в которых бы вы хотели зайти, исходя из указанного мной алгоритма. Это поможет вам в будущем распознавать ситуации для входа в позицию качественно и заблаговременно.
Напишите в комментариях, какие зоны роста, коррекции, проторговки вы нашли на графике XAUUSD. Можно просто даты или уровни цен. Я посмотрю и отмечу правильные.
А в следующем посте подведём итоги и посмотрим, как правильно совместить фундаментальный и технический анализы.20 августа
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF19 августа
Пост2. Почему растет золото? Какие факторы являются главными.
Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».
У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.
Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.
Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.
Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.
Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.
Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.
А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.
Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD19 августа
Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?
Бензиновый кризис, увольнения, банкротства, фондовый рынок падает, рубль дешевеет – всё это признаки кризиса в стране. Когда наступает кризис, инвесторы начинают думать: «А что сделать, чтобы не потерять свои накопления?» И закономерно приходят к консервативным инструментам, например, к золоту.
Золото защитным активом считается не просто так. Оно растёт в кризис и падает в светлые периоды. Инвесторы давно нашли эту закономерность и эксплуатируют по максимуму.
Также цена золота зависит от той валюты, в которой оно котируется. Допустим, долларовое золото XAUUSD учитывает в себе инфляцию доллара. А рублёвое GLDRUB_TOM – еще и инфляцию рубля. Когда валюта дешевеет – золото дорожает. Это еще одна причина, почему золото может расти.
В этом мини-курсе я дам не просто информацию, а целых 2 инструмента, которыми пользуюсь я и другие профессионалы. Эти инструменты дадут вам возможность:
1. В потенциале зарабатывать больше других инвесторов.
2. Определять фазу рынка золота: рост или падение.
3. Находить хорошую зону для покупки на графике.
4. Составлять личный план действий по золоту.
Но перед этим мне, конечно же, надо уточнить, а что, собственно, заставляет золото расти. Это я как раз и собираюсь сделать в следующем посте. А перед этим мне нужна ваша обратная связь.
Напишите, пожалуйста, в комментариях, как вы думаете, на каких факторах происходит рост золота:
1. Экономический кризис.
2. Инфляция.
3. Действия ЦБ.
4. Геополитика.
5. Своё.
6. Не знаю.
И подпишитесь, конечно же, чтобы не пропустить второй пост.18 августа
