Поиск

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Т-Технологии - рынок пока не верит в рост

Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.

🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.

При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.

Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.

За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.

Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.

🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.

Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.

Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Т-Технологии - рынок пока не верит в рост

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

🧘 Бумага исторически была лакомым кусочком для инвесторов, но последние пару лет она превратилась в тест на стрессоустойчивость.


Начнём с того, что хорошо. Комиссионные доходы Мосбиржи за 2025 год выросли на 25%, до 78,7 млрд рублей. В третьем квартале рост был ещё круче — плюс 30,7%. Облигационный рынок просто на ушах стоит: комиссии там взлетели на 62,8% в четвёртом квартале. Срочный рынок — плюс 58,9%.

А теперь переверните страницу. Чистые процентные доходы упали на 39% за год, до 50 млрд рублей. В третьем квартале падение было ещё глубже — минус 44%. Это прямое следствие снижения ключевой ставки. Тот самый «процентный рай», в котором биржа купалась при 21% годовых, закончился. Клиентские остатки сократились, ставка упала — и вот вам, пожалуйста. В итоге операционные доходы за 2025 год снизились на 11%, до 129 млрд. Чистая прибыль — минус четверть, до 59,4 млрд рублей. При этом операционные расходы выросли на 12,4%. Маркетинг съел +64,7%, техобслуживание и амортизация тоже подросли. Персонала стало на 12% больше, но зарплаты почему-то сократились — видимо, бонусы порезали.


💰 Дивиденды — сюрприз, но с нюансом

Акционеры в июне одобрили дивиденды за 2025 год в размере 19,57 рубля на акцию. Это 75% от чистой прибыли, хотя многие ждали стандартные 50%. Но! Стратегия до 2028 года заявляет о выплате не менее 50% от прибыли. То есть «гарантированные» 8% — это база, а 12% — это когда настроение хорошее. И никто не обещает, что в следующем году опять дадут 75%.


⚠️ А что там с рисками?
- Санкции. Они никуда не делись. Сократили валютные торги, заморозили часть активов НРД. Это не кризис, это новая реальность.
- Снижение ключевой ставки. Если ЦБ продолжит смягчение, процентные доходы будут давить на отчётность дальше.
- Фондовый рынок в апатии. Комиссии по акциям просели, особенно в четвёртом квартале. Частники не видят поводов для активных покупок.
- Провалилась маркетинговая программа для сделок с паями ПИФов.


🎯 ИнвестВзгляд: Бумага по-прежнему интересна как дивидендная история на горизонте 2–3 лет. Монопольное положение биржи никуда не делось. Комиссионный бизнес растёт. Крипта — потенциальный драйвер. Но эра лёгких денег закончилась, и это надо принять. Дисконт есть, и он отражает опасения по процентным доходам. Это тот актив, который я уверенно держу в своем портфеле. Да, просадка есть, но продавать намерений точно нет. Это тот бизнес, который при любой ситуации зарабатывает, да и перетерпит все сложности. Поводы для грусти есть, но они временные.


$MOEX

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

🧬 ИнвестВзгляд: Озон Фармацевтика. Фармацевтика, которая лечит.

paywall
Пост станет доступен после оплаты

Ойл ресурс - 8 ое чудо света, а не сложный процент Ваш!


Уже, наверное, десятки всяких постов было про то, какой «Ойл Ресурс» скам.
И тем не менее он платит. Ключевое тут — пока платит. В цифрах всё понятно: растёт, двигается. И на первый взгляд всё прилично. К слову, мне тоже очень нравится получать купон 33% и более — конечно, это подарок. Но давайте посмотрим на эту ситуацию с точки зрения логики.

На мой взгляд, тут два варианта развития событий (есть ещё третий, в него я просто максимально не верю).

Это всё пирамида и скам. (Но это не точно, гипотеза)

Хотя и мне облигации нравятся. Но включаем логику.

Чел с фамилией Гаргуль — допустим, действительно вместе с учёными придумал какую-то супер-мега разработку, которая помогает как-то там нефть извлекать. И даже свой капитал до триллионов раздул, просто пытаясь как-то типа юридически свои права защитить. Вопрос: а как же «Газпром нефть», «Лукойл», «Роснефть», Евротранс прости господи со своими бананами....? У них типа ресурсов не хватает такую разработку сообразить? Элементарно — выкупить того же учёного из «Ойла»? И потом: ни одна компания в мире до такого не додумалась? Что же за сверхгении в «Ойл Ресурсе»?

А если мы допустим, что по какой-то причине случилось невообразимое чудо и Гаргуль с КО действительно придумал такую разработку, как никто другой. Если она действенная, вы представляете, какие там деньги? Это просто уму непостижимо. То есть ну разве можно поверить, что «Газпром», «Лукойл», «Роснефть», «Сургутнефтегаз» к Гаргулю «на поклон» за технологией приедут? Да его скорее высушат и вы… ну вы поняли. Речь идёт о космических суммах, просто несусветных. А в честный бизнес, в честные разработки в РФ — я не верю. По крайней мере, я не нашёл, что Гаргуль является представителем какой-то влиятельной семьи. Без такого покровительства просто так такие деньги ему никто не отдаст.

Да, маркетинг хороший, да, отличный купон, неплохая пиар-кампания. Отчёты рисовать умеют. Прикольная ВДОшка. И уже то, что вокруг неё шуму нагнали — это, наверное, лишнее. Хотя, может, часть пиара.

Но ключевое — это понять одно: тут очень большой шанс потерять и очень призрачные шансы, что тема стрельнет. А даже если стрельнет — не упустят влиятельные фигуры такого шанса. Гаргуль по «совершенно неведомым причинам» резко захочет отдать свою компанию какой-нибудь «Роснефти» (у них ведь цвет одинаковый)… ну и со всеми вытекающими — я имею в виду чёрное золото.

Короче, у меня мысли такие я Ойл скинул, Кириллицы набрал. Не верю в дефолт на горизонте 6-12 месяцев +/-

Но тут нужно следить
Это ВДО, гарантий тут 0, риски огромные

Весь пост - мои фантазии и субъективное мнение
Не ИИР и не призыв к действию
Как на самом деле я не знаю и ничего не утверждаю.

Возможно в Ойл я вернусь, но однозначно на меньшую долю.

Ваши деньги - Ваша ответственность!

Пост на подумать

📘 ЦИАН. Танцы на костях рынка недвижимости.

📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.


👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.


👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.


⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.


🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.


🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.


$CNRU

📘 ЦИАН. Танцы на костях рынка недвижимости.

Т-Технологии на карандаше, но без спешки скупать.

paywall
Пост станет доступен после оплаты

Главный актив рынка капитала – уже не деньги

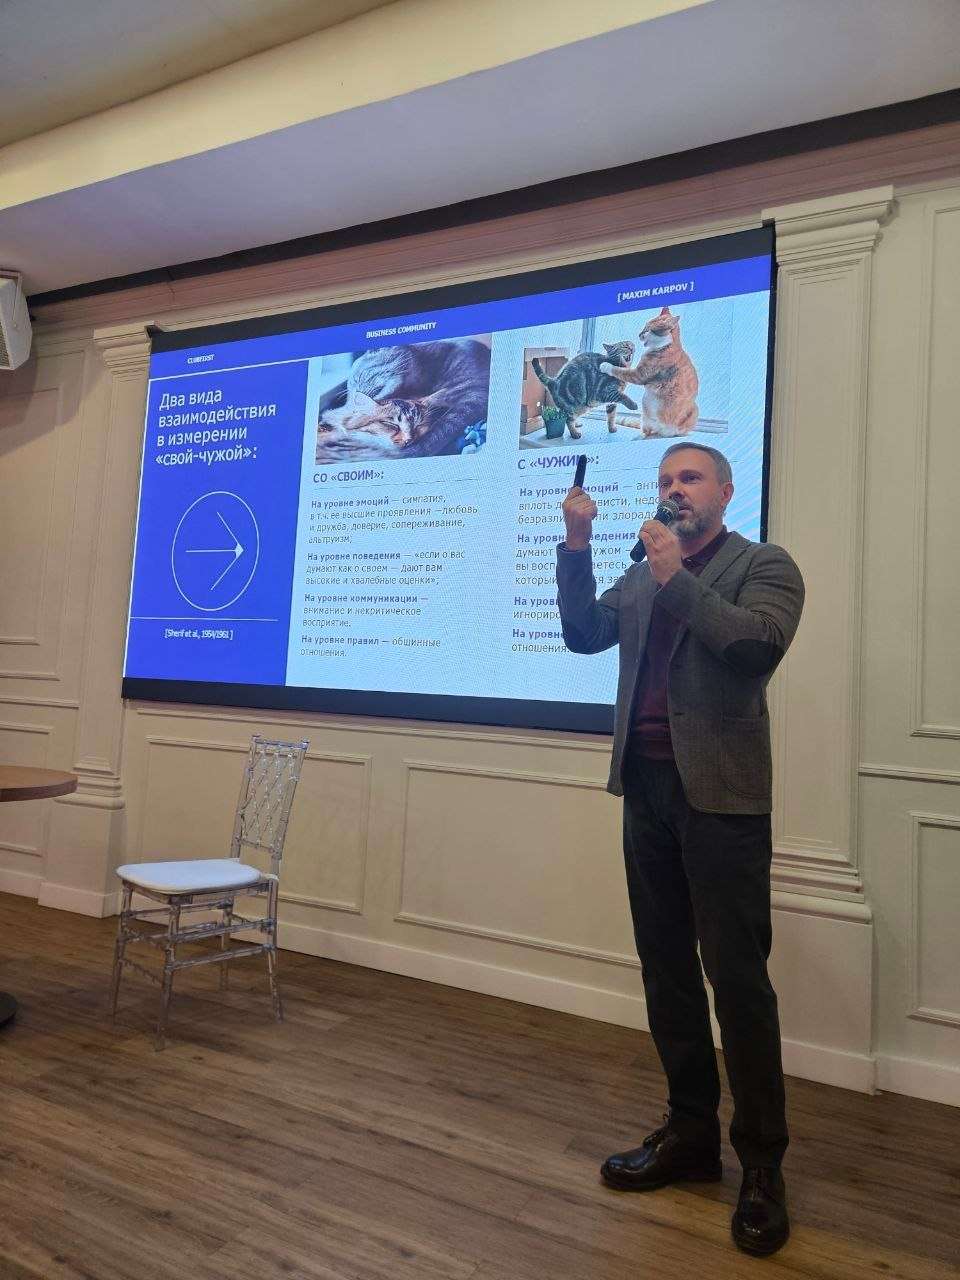
Люблю читать, но времени почти нет, поэтому читаю медленно, с паузами. Но книгу Максима Карпова “Нейропереговоры” неожиданно для себя “проглотил” за пару дней. И если вы думаете, что она о “переговорах”, так вот нет. Точнее, не только об этом.

Скорее о том, как сегодня строится доверие между людьми. А для рынка капитала, между прочим, это сейчас важный вопрос.

Мы много занимаемся IPO и pre-IPO, общаемся с эмитентами, и я вижу, как сильно изменился их запрос. Раньше всем нужен был просто выход на биржу, но сейчас этого мало. Эмитенты хотят инвесторов. Настоящих. Живых. Тех, кто понимает бизнес, умеет задавать вопросы и готов “на долгосрок”. Но тут возникает проблема – может, инвесторы и хотят “долгосрок”, но не могут. Хромает понимание основ инвестирования, финансовая дисциплина, да много чего “хромает”. Да, инвесторов нужно “уметь готовить”. Не покупать рекламой в Telegram, а давать людям понимание.

Значит, нужно сообщество. Я вообще считаю, что комьюнити инвесторов в ближайшие годы станет главным активом любого инвестиционного банка. Капитал пойдет не туда, где громче маркетинг, а туда, где есть доверие, среда и нормальный человеческий контакт. Именно поэтому мне понятна логика того, о чем пишет Карпов.

Например, о том, что наш мозг за доли секунды решает – свой перед ним человек или чужой. Если остался “чужим”, появляются знакомые фразы, типа “интересно, но позже”, “надо подумать”, “давай вернемся через месяц”...

И я все чаще вижу, как это работает на рынке капитала. Можно сделать идеальное IPO, красивую презентацию, сильные цифры – но если между эмитентом и инвестором нет доверия, сделки не будет.

Поэтому приветствую “обеими руками” работу ClubFirst по созданию и воспитанию полноценного сообщества инвесторов на базе клуба. Пока это скорее “клуб внутри клуба” – пространство, где мы говорим про IPO, pre-IPO, привлечение инвестиций и устройство рынка капитала. Да, пускай сейчас наш рынок “тухленький”, но это работа на будущее. А умение смотреть вперед без страха дорогого стоит.

Уже совсем скоро, кстати, мы соберемся в пространстве ClubFirst и поговорим про очень важные вещи, кому интересно, пишите в личку @AlexPrmk.

#сообщество
https://t.me/ifitpro

Главный актив рынка капитала – уже не деньги

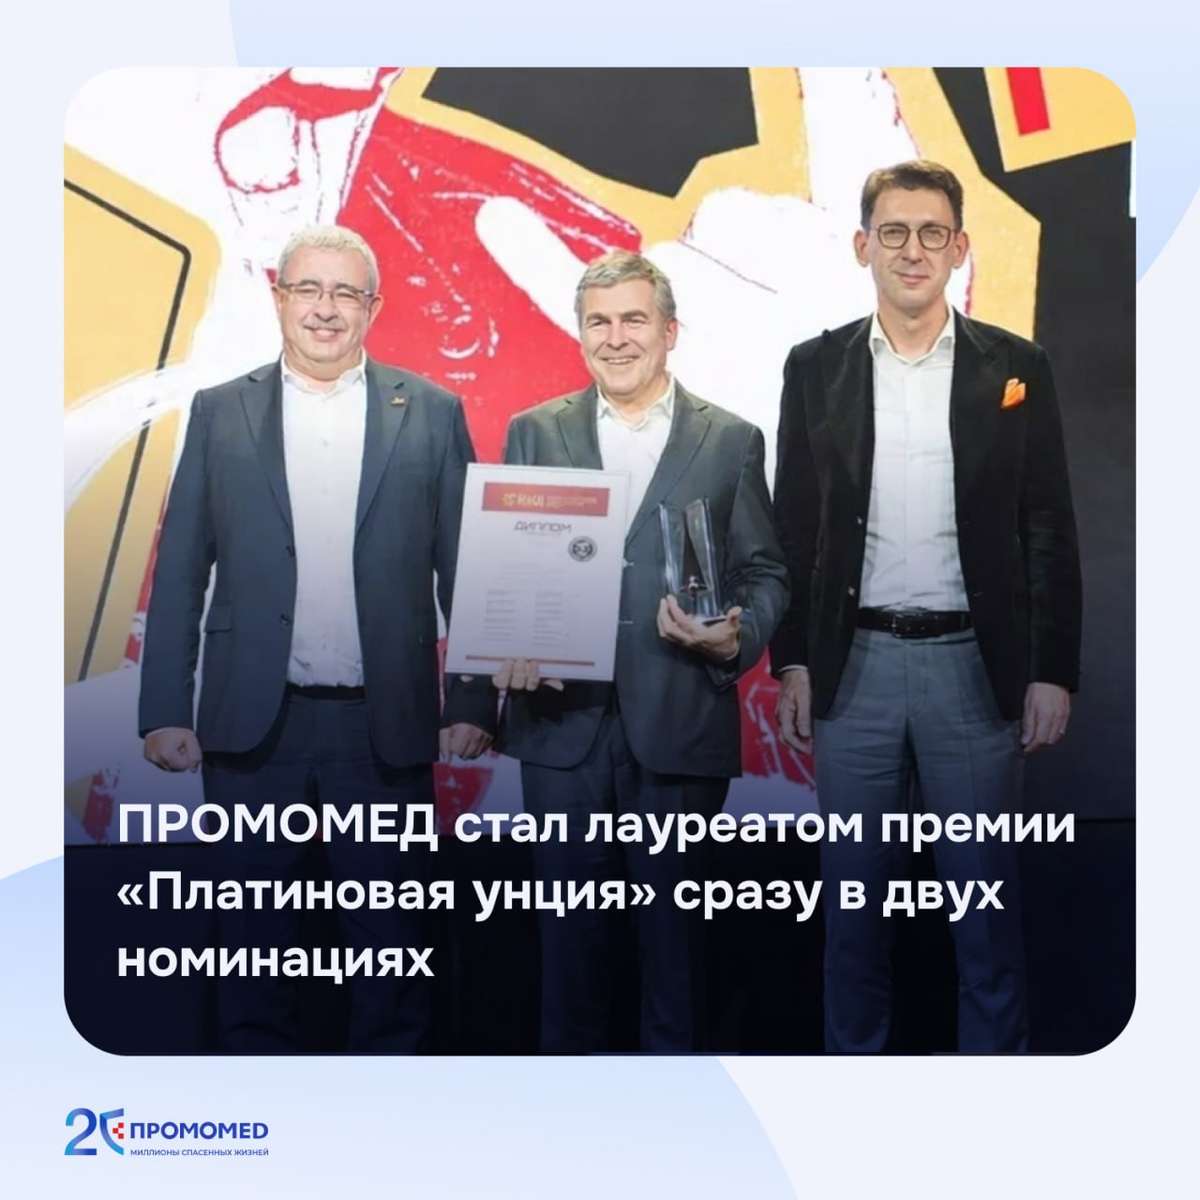
ПРОМОМЕД стал лауреатом премии "Платиновая унция" сразу в двух номинациях

⚡16 апреля в Москве подвели итоги ежегодной премии «Платиновая унция». Независимое жюри и эксперты выбрали победителей среди фармкомпаний, которые внесли большой вклад в развитие российского здравоохранения.

Наша компания получила награду сразу в двух номинациях:
🏆Пётр Белый, Председатель Совета директоров ПРОМОМЕД, стал лауреатом подноминации «Руководитель высшего звена».

Эксперты так отметили достижения Петра Александровича: «В 2025 году этот руководитель оказался не только в центре внимания профессионального сообщества, но и в списке людей, о которых заговорил уже весь деловой мир. Компания под его руководством увеличила выручку на 75,2%, до 38 миллиардов рублей».

🏆Бренд Тирзетта® признан победителем в подноминации «Лонч года. Розничный сегмент».

Наш блокбастер — препарат на основе тирзепатида для лечения ожирения и сахарного диабета II типа — всего за год стал доступен во всех регионах России, получил высокую оценку профессионального сообщества и стал примером успешного вывода инновационного препарата в рынок.

Кроме того, мы вошли в шорт-лист номинантов в следующих подкатегориях: 📌«Производитель ЛС. Крупнейшие производители ЛС»;
📌«Лонч года. Государственный сегмент» (препарат Апалутамид-Промомед);📌«Маркетинговый проект» (книга «Фармацевтический маркетинг»).

«Платиновая унция» — это всероссийский открытый конкурс профессионалов фармацевтической отрасли, который проводится с 2000 года и помогает выявлять лидеров отечественного фармрынка.

Мы гордимся результатами команды и продолжаем работать над тем, чтобы современная терапия стала доступнее для пациентов по всей стране.

#промомед #новости #фармацевтика #рынок #инновации

$PRMD

ПРОМОМЕД стал лауреатом премии "Платиновая унция" сразу в двух номинациях

🏤 Мегановости 🗞 👉📰

1️⃣ Акционеры "Яндекса" $YDEX утвердили дивиденды по итогам 2025 года — 110 ₽ на акцию с закрытием реестра 27 апреля.
Выручка компании по МСФО за 2025 год выросла на 32% до 1,44 трлн ₽, скорректированная EBITDA — на 49% до 280,8 млрд ₽.
Годом ранее дивиденд составлял 80 ₽ на акцию.

Выплата выросла на 37,5% год к году — компания конвертирует устойчивый рост финансовых показателей в ощутимый денежный поток для акционеров.

Параллельно "Яндекс" $YDEX готовит запуск собственного виртуального мобильного оператора уже летом 2026 года.
MVNO — это формат, при котором компания не строит свою сеть связи, а использует инфраструктуру другого оператора, сосредотачиваясь на продукте, тарифах, сервисе и продажах.
Проект планируется реализовать на сети "Вымпелкома", где "Яндекс" будет отвечать за биллинг, маркетинг и пользовательский опыт.
Инвестиции в запуск оцениваются в диапазоне до 6 млрд ₽, а окупаемость — в горизонте 3–5 лет.

Запуск MVNO позволит компании глубже контролировать взаимодействие с клиентом, усиливать подписочную модель и наращивать массив пользовательских данных для рекламы и персонализации сервисов.

Сильные финансовые результаты вместе с развитием собственной телеком-инфраструктуры усиливают долгосрочный потенциал экосистемы и делают бизнес более устойчивым и масштабируемым.

🏤 Мегановости 🗞 👉📰

Т-Технологии - экспансия ценой в капитал

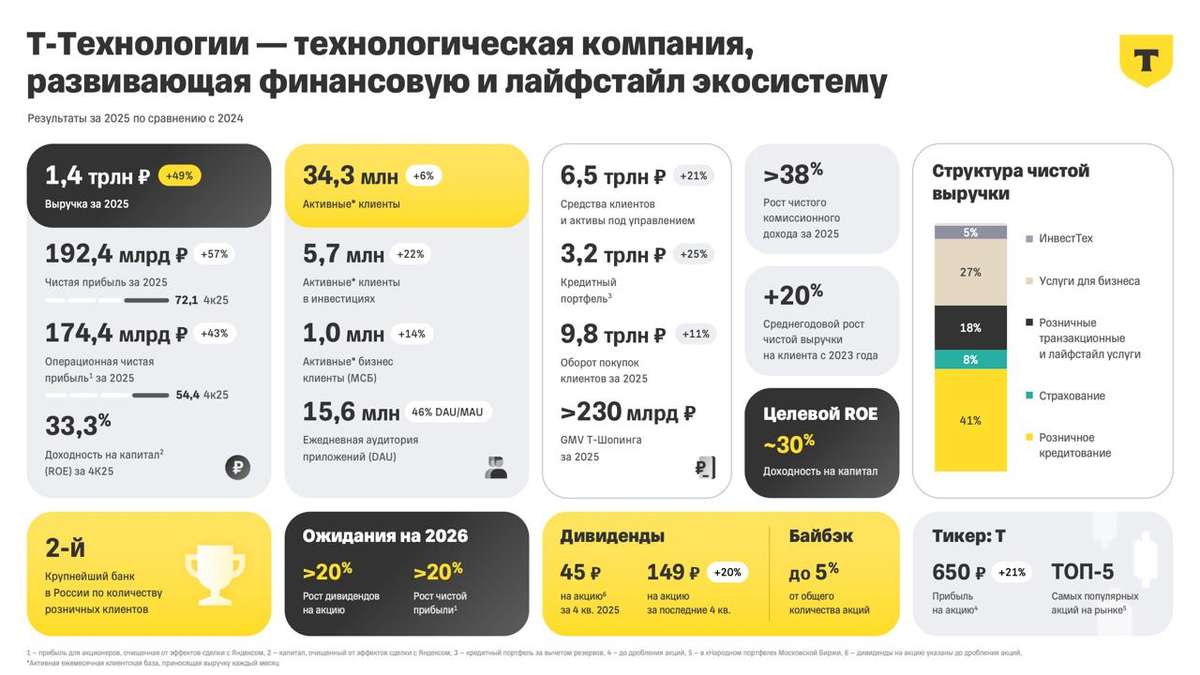
Банковский сектор в 2025 году столкнулся с жестким давлением со стороны ЦБ: росли процентные расходы, а заградительные макропруденциальные лимиты заставили многих игроков притормозить. Однако для Т-Технологий $T год прошел под знаком агрессивного масштабирования за счет поглощения Росбанка. Группа представила отчет по МСФО, который подтверждает статус «компании роста», но есть нюансы. Давайте разбираться.

🏦 Итак, чистые процентные доходы банка увеличились на 37% до рекордных 520 млрд рублей. Основной вклад внес рост кредитного портфеля и консолидация новых активов. Несмотря на охлаждение рынка потребкредитования, Т-Технологии умудряются расти быстрее сектора, забирая долю у менее технологичных конкурентов. Компания отчисляет в резервы не такие большие суммы, поэтому чистый процентный доход после создания резервов вырос вообще на 42%.

Операционные показатели тоже впечатляют. Общее число клиентов экосистемы на конец 2025 года достигло 54,1 млн человек (+13%), а количество активных пользователей в месяц (MAU) выросло до 34,3 млн. В итоге чистые комиссионные доходы выросли на 38% до 146,1 млрд рублей. Группа окончательно закрепила за собой статус лайфстайл-сервиса, где банковские услуги - лишь один из элементов пазла.

📊 Перейдем к эффективности и финансам. Чистая прибыль по МСФО за 2025 год выросла на 57% до 192,4 млрд рублей. Результат выглядит феноменально, но стоит учитывать эффект от интеграции Росбанка и разовые переоценки. Если смотреть на операционную чистую прибыль (без учета «Яндекса» и неконтролирующих долей), то она выросла на 43% до 174,4 млрд рублей, что все равно выше консенсус-прогнозов.

Тут стоит остановиться на показателях Росбанка до объединения, дабы оценить «чистый» результат. Так, в 2023 году чистые процентные и комиссионные доходы составили 62 и 13,4 млрд рублей соответственно. Чистая прибыль достигла 28,8 ярдов. Все это стоит отнять от общих показателей Т-Банка. Почему 2023-й? Дело в том, что 2024 год нерепрезентативен, ведь банки объединились в августе 2024-го. Как итог, Тинькофф все равно показал рост, но с куда меньшей динамикой.

К тому же за рост приходится платить. Рентабельность капитала (ROE) по итогам 2025 года снизилась до 29,1% против 32,6% годом ранее. Это прямое следствие размытия капитала при объединении банков и роста костов на интеграцию. Стоимость риска (CoR) остается на повышенных уровнях из-за высокой закредитованности населения. Операционные расходы также раллируют, так как Группа продолжает агрессивно инвестировать в маркетинг и IT.

💰 Что касается дивидендов, то Т-Технологии перешли к регулярным квартальным выплатам. СД уже рекомендовал 45 рублей на акцию по результатам IV квартала. С учетом предыдущих выплат за год (33, 35 и 36 рублей), суммарный дивиденд за 2025 год составит 149 рублей на бумагу. При текущей цене это дает доходность в районе 4,7% - для банка с таким темпом роста это приятный бонус.

В сухом остатке имеем уверенный отчет лидера цифрового банкинга. Т-Технологии успешно «переварили» Росбанк, сохранив двузначные темпы роста прибыли даже в условиях жесткой ДКП. Основной риск на 2026 год - потенциальное ухудшение качества кредитного портфеля, сохранение высокой ключевой ставки и дальнейшее давление на ROE. Тем не менее именно Т-Технологии остаются одной из лучших идей в секторе.

❗️Не является инвестиционной рекомендацией

❤️ Воооот, наконец-то "растущий" отчет под руку попался. Ну а раз так, можно и лайков накидать побольше, если не Т-Техно, то хотя бы мне за статью.

Т-Технологии - экспансия ценой в капитал

Продажи коротких полисов ОСАГО показывают «иксы»

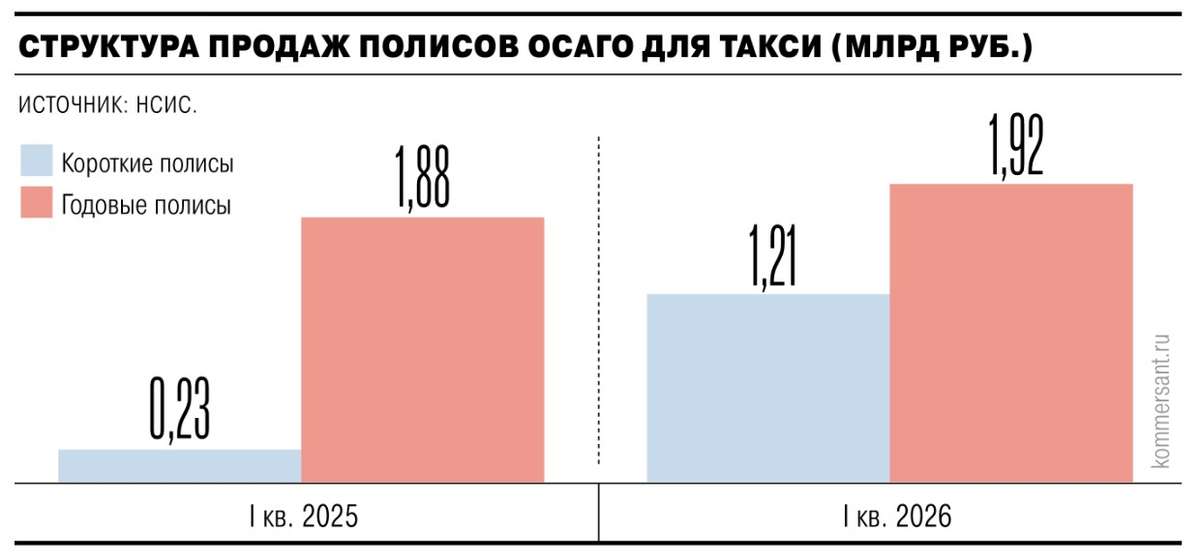
В 1 квартале 2026 года количество проданных коротких полисов ОСАГО для такси достигло 5,9 млн, превысив в 7 раз показатель предшествующего года, пишет «Коммерсант» со ссылкой на данные Национальной страховой информационной системы (НСИС).

Главная причина «бума» — ужесточение контроля со стороны агрегаторов такси и ГИБДД. В общем, без полиса к работе не допускают. Плюс маркетинг: агрегаторы стимулируют водителей покупать страховку.

При этом объем премий по коротким ОСАГО вырос в 1,5 раза до 3,1 млрд руб. Почему? Потому что 99% договоров — короткие, на сутки.

RENI первая вывела на рынок краткосрочные полисы ОСАГО еще в 2024 году. В 2025 году только нашей компаний было оформлено 4,5 млн таких договоров.

Охват такси еще далек от 100%, поэтому эксперты ожидают многократного роста сегмента уже в этом году. Сейчас в ОСАГО застраховано более 600 тыс. уникальных транспортных средств такси. Вместе с тем число автомобилей, используемых в такси, по данным Международного евразийского форума такси, на начало 2026 года составило 1,3 млн, увеличившись за прошлый год почти в 1,5 раза. Напомним, что с 1 сентября 2026 года контроль за наличием полиса ОСАГО будет вестись с помощью дорожных камер. Продажи коротких полисов ОСАГО могут достичь 20 млн полисов, а сборы — 4 млрд руб.

Продажи коротких полисов ОСАГО показывают «иксы»

Мосбиржа - фундаментальный сдвиг?

Можно сколько угодно сравнивать Московскую биржу $MOEX с «казино», которое всегда остается в плюсе, но период повышенных заработков на процентах и чужих деньгах подходит к логическому завершению с каждым заседанием ЦБ. Сегодня предлагаю подбить итоги 2025 года и экстраполировать их на будущие результаты компании.

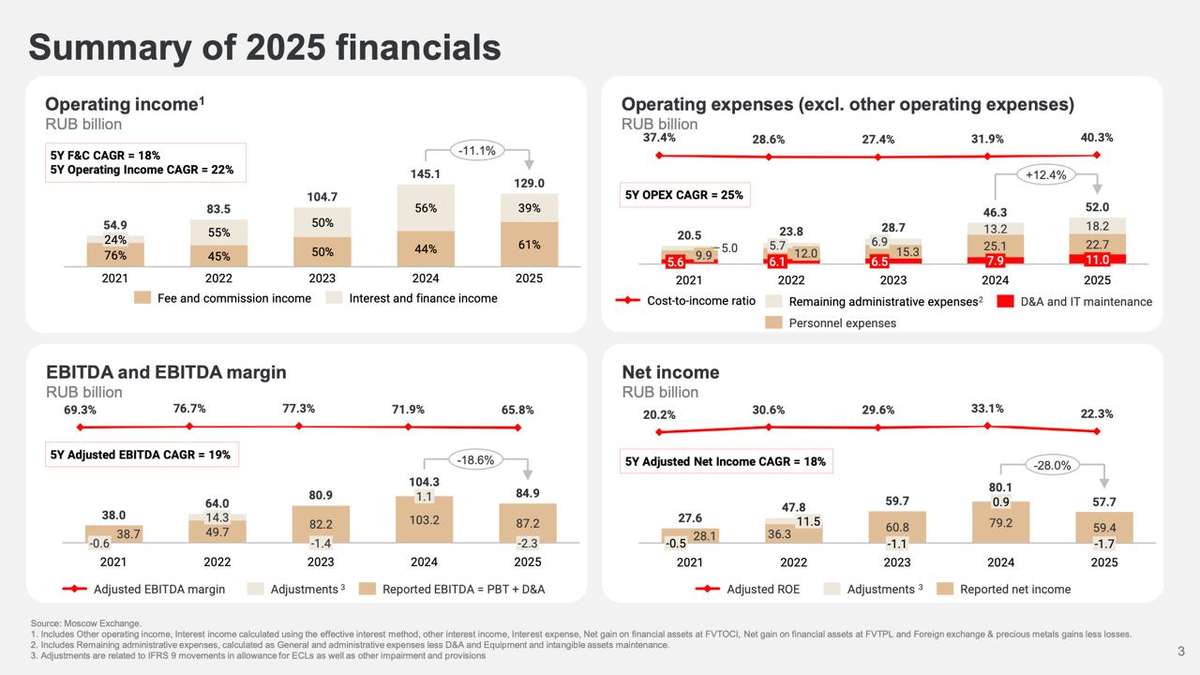
🏦 Итак, совокупные доходы биржи за отчетный период снизились на 11,1% до 129 млрд рублей. Несмотря на общее падение, структура доходов претерпела фундаментальный сдвиг. Если в 2024 году процентный доход доминировал, то теперь он заметно сжимается, а год к году падает на 38,9%. Пик доходности на высокой ключевой ставке уже позади, поэтому менеджмент сейчас делает упор именно на комиссионном доходе.

Комиссионные доходы выросли за 2025 год на 24,9% до 78,7 млрд рублей. Ключевыми драйверами в 4 квартале стали: денежный рынок за счет огромных объемов операций РЕПО (+22%), срочный рынок, где инвесторы активно хеджировались и спекулировали на волатильности (+59%) и рынок облигаций на буме первичных размещений (+62,8%). А вот крайне низкая активность инвесторов на рынке акций привела к снижению доходов этого сегмента на 23,9%.

Расходы при этом не стоят на месте. Операционные затраты выросли на 12,4% до 52 млрд рублей. Основной удар пришелся на маркетинг (+64,7%) и ФОТ (+9,6%), так как борьба за новых частных инвесторов и рабочую силу требует все больше вложений. Соотношение расходов к доходам (Cost-to-Income) выросло до 40,3% против 32% годом ранее. В итоге чистая прибыль Мосбиржи сократилась на 25,1% до 59,4 млрд рублей.

💰 Что касается дивидендов, то биржа традиционно направляет на выплаты не менее 50% от чистой прибыли. В последние годы эта цифра достигает 75%. В итоге СД Мосбиржи рекомендовал дивиденды за 2025 год в размере 19,57 рублей акция, что ориентирует нас на 11,6% доходности. Такая доходность является выше средней по рынку, что вполне неплохо.

Главный риск на 2026 год - дальнейшее сжатие процентной маржи при сохранении темпов роста расходов. Если посмотреть на ситуацию трезво, то по мере снижения ключевой ставки давление на прибыль продолжится. Комиссии это едва ли перекроют. И все же Мосбиржа остается интересным кейсом на рынке, который ранее перформил высокую ключевую ставку, а сейчас переходит к более консервативным инструментам заработка.

Вопрос цены сейчас выходит на первый план. С одной стороны, мультипликаторы стоимости выглядят приемлемо (P/E 6,7 и P/B 1,5). Оценка почти в 7 годовых прибылей сейчас ниже средних значений за последние 10 лет. С другой - мы должны учитывать почти гарантированное снижение прибыли в ближайшие годы. В общем, решение каждый для себя примет сам, но Мосбиржу я в портфеле держу.

♥️ Пятница - это ли не повод закидать Мосбиржу ой, статью лайками. Глядишь и выходные пройдут радостнее из-за вашей поддержки.

❗️Не является инвестиционной рекомендацией

Мосбиржа - фундаментальный сдвиг?

«Эксперт РА» проведет первый Форум по структурным продуктам 22 апреля

22 апреля 2026 года в Москве состоится первый специализированный Форум по структурным продуктам, организованный рейтинговым агентством «Эксперт РА» и компанией «Эксперт Бизнес-Решения». В рамках дискуссий будут сформированы ключевые идеи, стратегии и ориентиры для развития индустрии структурного финансирования.

В мероприятии примут участие более 300 делегатов: регуляторы рынка, инвестбанки, корпоративные эмитенты, институциональные инвесторы, ОИСы, представители профильных ассоциаций и инфраструктуры финансового рынка.

Темы для обсуждения:
· Структурные продукты на рынке облигаций: ключевые тенденции и новые возможности в 2026 году.
· Тренд на секьюритизацию: причины взрывного роста и дальнейшие перспективы.
· ЦФА цунами на рынке структурных финансов: когда ждать волну?
· Цена прозрачности: планируемые изменения и развитие биржевой инфраструктуры.
· Креативный маркетинг или мисселинг: особенности дистрибуции структурных продуктов.
· Сценарии развития рынка структурных финансов до 2030 года.

В программе форума:
· Пленарное заседание БУДУЩЕЕ РЫНКА СТРУКТУРНЫХ ФИНАНСОВ.
· Тематические секции:
- Структурный щит: как структурные инструменты позволяют управлять рисками?
- Секьюритизация: как оценить риски, спрогнозировать дюрацию и получить премию?
- Возможности структурных продуктов на рынке ЦФА.

В рамках мероприятия будет представлено отраслевое исследование от «Эксперт РА», а также состоится церемония награждения победителей Премии «Лидеры структурных финансов - 2026».

Полная программа и регистрация: https://raexpert.ru/events/agency_events/dfa_2026/

Дата и место проведения: 22 апреля 2026 года, Москва, отель Continental (Тверская ул., 22)

Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах «Эксперт РА» https://t.me/expert_ra и https://max.ru/expert_ra.

📘 ИнвестВзгляд: Циан

💭 Король рынка онлайн-недвижимости...


💰 Финансовая часть (2025 год)

📊 Выручка составила 15,16 млрд ₽. Этот показатель демонстрирует устойчивое увеличение из года в год, что говорит о положительной динамике развития компании, её способности расширять присутствие на рынке и укреплять позиции среди конкурентов. Операционная прибыль составила 2,73 млрд ₽, что свидетельствует о высокой эффективности управления расходами и о том, что бизнес-модель компании хорошо масштабируется: при росте объёмов деятельности прибыль увеличивается опережающими темпами.

✅ Свободный денежный поток (FCF) — 4,16 млрд ₽. Он обеспечивает компании финансовую устойчивость, позволяет гибко реагировать на рыночные изменения, инвестировать в развитие и рассматривать возможность дивидендных выплат. Чистая денежная позиция (отрицательное значение Чистого долга/EBIT) означает, что у компании больше денежных средств, чем долгов. Это существенно снижает финансовые риски, повышает доверие инвесторов и даёт компании конкурентное преимущество за счёт возможности быстро привлекать финансирование на выгодных условиях.


✅ Триггеры

🛜 Развитие цифровизации и рост числа интернет-пользователей способствуют тому, что всё больше людей выбирают онлайн-платформы для поиска и покупки недвижимости. Это формирует благоприятную среду для дальнейшего роста. Совершенствование поисковых алгоритмов, развитие сервисов онлайн-сделок и ипотечных платформ — всё это позволяет сделать платформу удобнее и функциональнее. Повышается ценность сервиса для существующих пользователей, привлекается новая аудитория, что способствует дальнейшему развитию компании.


📛Риски

😎 Рынок онлайн-недвижимости отличается очень высокой конкуренцией. Активные действия крупных игроков, таких как ДомКлик (от Сбера) и Авито, а также возможное появление новых стартапов могут привести к снижению рыночной доли и прибыльности ЦИАН. Это связано с тем, что для привлечения и удержания клиентов компании вынуждены вкладывать больше средств в маркетинг и развитие, а также могут быть вынуждены снижать комиссии, что негативно сказывается на маржинальности бизнеса.


🔀 Технический анализ

⬇️ Сильные уровни поддержки: 565 и 500₽ (см график). Это важные ценовые отметки, которые неоднократно останавливали падение и служили отправной точкой для роста котировок. Когда цена приближается к этим уровням, на рынке возрастает интерес к покупкам, что помогает удерживать стоимость акций от дальнейшего снижения.

⬆️ Ключевой уровень сопротивления: 640₽ (см график). Это психологически значимая отметка, преодоление которой способно придать котировкам новый импульс для роста. Успешный пробой этого сопротивления откроет дорогу к достижению справедливой, фундаментально обоснованной стоимости.

🔀 ИнвестСтратегия

🫰 Ставлю три отложенных заявки:
... доступно в "Полной версии" обзора, опубликованного чуть ранее.


📌Итог

💯 Циан демонстрирует исключительную финансовую устойчивость, подкреплённую значительной чистой денежной позицией. Уверенный рост выручки и чистой прибыли подтверждает успешность бизнес-модели. Баланс рисков и триггеров для Циан оценивается как умеренно позитивный. Потенциал роста, обусловленный цифровизацией рынка недвижимости и сильными финансовыми показателями, перевешивает основные риски, связанные с конкуренцией и макроэкономической неопределённостью.

🎯ИнвестВзгляд: Долгосрочной идеи нет. Но спекулятивно можно сыграть на достижении уровня фундаментальной стоимости (см график). Точки для входа описаны в «ИнвестСтратегии».


$CNRU $SBER
#ИнвестВзгляд #Циан #Финансы #ИнвестСтратегия #Анализ #Недвижимость #Акции #Инвестиции #Конкуренция

📘 ИнвестВзгляд: Циан

📘 ИнвестВзгляд: Циан (полная версия)

paywall
Пост станет доступен после оплаты

«Озон Фармацевтика» возглавила рынок онлайн-продаж лекарств в России в 2025 году

По данным аналитической компании «Альфа Ресерч и Маркетинг» (АльфаРМ), «Озон Фармацевтика» стала лидером российского рынка по объёму онлайн-продаж лекарственных средств в натуральном выражении.

Ключевые цифры (Данные Sell-out — отгрузки конечным потребителям):

✅Доля рынка: 3,85% (в упаковках).
✅Объём отгрузок через онлайн-площадки: 18 млн упаковок.
✅Преимущество перед ближайшим конкурентом: 13,3%.

Эти результаты подтверждают не только рыночное лидерство, но и устойчивый рост компании — он совпадает с общеотраслевой тенденцией: спрос на онлайн-продажи лекарств стабильно увеличивается, несмотря на отраслевые ограничения.

Владимир Широков, руководитель направления рекламы и интернет-продаж «Озон Фармацевтика»:

«Сегодня мы наблюдаем продолжающийся переход потребительского спроса в онлайн-сегмент, и фармацевтический рынок не является исключением. Мы начали развивать это направление в 2021 году, своевременно отреагировав на изменение рынка и потребительского поведения в „постковидный“ период, и к настоящему времени добились серьёзных результатов.

Пенетрация онлайн-канала в розничных продажах лекарств растёт из года в год. По данным DSM Group, доля онлайн-рынка в общем объёме продаж препаратов достигла 16% (366 млрд рублей в 2025 году против 225 млрд рублей в 2023-м). Это подтверждает, что цифровизация остаётся одним из мощных драйверов роста фармрынка.

За год наша компания существенно увеличила выручку в этом канале, демонстрируя, что грамотная стратегия работы с e-com позволяет наращивать объёмы и улучшать финансовые показатели».

Мы выстраиваем партнёрские отношения с ключевыми игроками рынка (онлайн-платформами, аптечными сетями, маркетплейсами). Проводим аналитическую работу — категорийный анализ ассортимента, создаем индивидуальные стратегии продвижения каждого препарата, мониторим позиций на e-commerce-площадках.

Лидерство «Озон Фармацевтика» — результат синхронизации бизнес-модели с трендами рынка.

Подробнее читайте в релизе на нашем сайте

«Озон Фармацевтика» возглавила рынок онлайн-продаж лекарств в России в 2025 году

М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса

ПАО «М.видео» в рамках очередного шага развития своего мультикатегорийного маркетплейса объявляет о планах по созданию собственной омниканальной платформы ритейл-медиа – экосистемы рекламных инструментов, объединяющей онлайн-площадки, офлайн-магазины, CRM-коммуникации и медийные форматы. Об этом на сессии «Архитектура и эффективность рекламных систем» на конференции «Цифровой Brand Day 2026» сообщил директор по маркетингу Компании М.Видео Андрей Скачёк. Ожидается, что инструменты площадки будут доступны как крупным брендам, так и селлерам.

Решение по инвестициям в развитие ритейл-медиа мотивировано активным расширением ассортимента и запуском новых категорий, таких как автомобили, мебель, товары для дома и прочие, что увеличивает количество сценариев покупок и формирующих дополнительный трафик на площадках Компании.

Директор по маркетингу Компании М.Видео Андрей Скачёк:

«Развитие Retail Media является ключевым этапом трансформации М.Видео в мультикатегорийный маркетплейс. Компания обладает значительным трафиком, широкой клиентской базой из более 80 млн человек и большим количеством точек контакта с покупателем, что позволяет формировать полноценную медиаинфраструктуру внутри собственной экосистемы. Происходящие внутри активные изменения формируют спрос на новые инструменты продвижения и сопутствующего использования уже существующих каналов. Retail Media становится одним из ключевых направлений развития Компании.
В 2025 году рынок Retail Media в России составил 891 млрд рублей, при этом отечественные площадки росли в 4 раза быстрее общемировых темпов. Мы видим в этом потенциал для создания дополнительного GMV и повышения нашей операционной эффективности. В конечном счете, цель каждой Компании – выручка, а маркетинговой активации – продажа. Новые инструменты, которые уже запущены или стартуют в ближайшее время, уверен, позволят обеспечить рост конверсии в покупку, а также создадут возможности для более точной работы с аудиторией наших площадок в целом».

Омниканальная инфраструктура М.Видео формирует широкий рекламный инвентарь для партнеров. Брендам доступны размещения на сайте и в мобильном приложении, продвижение в поиске и каталоге, баннерные форматы, коммуникации через CRM-каналы — email, push-уведомления, SMS и мессенджеры, а также медиаформаты в магазинах — цифровые экраны, видеоролики, аудиореклама, бренд-зоны и специальные маркетинговые активности.

Одним из новых инструментов внутри платформы стали рекламные трафареты — формат, который позволяет селлерам размещать карточки товаров на первых позициях поисковой выдачи маркетплейса М.Видео при соответствии поисковому запросу пользователя. Товары могут отображаться на первых строках результатов поиска и в соответствующих разделах каталога, что увеличивает вероятность взаимодействия покупателей с предложением.

Карточки товаров в формате «Трафареты» интегрированы в интерфейс маркетплейса и визуально не отличаются от обычных, благодаря чему продвижение остается нативным и органично вписывается в пользовательский опыт. Модель продвижения основана на оплате за показы: селлеры самостоятельно задают ставку за тысячу показов и формируют рекламные кампании через кабинет продвижения маркетплейса. При запуске кампании можно настроить бюджет, дату старта и окончания размещения, ограничение суточного бюджета, а также выбрать конкретные города для показа рекламы. Дополнительно инструмент позволяет настраивать продвижение по поисковым фразам и добавлять в кампанию несколько товаров.

Компания также внедряет пилотную технологию оцифровки офлайн-трафика. В 10 магазинах уже используются системы аналитики посетителей, которые позволяют учитывать уникальность аудитории, а также анализировать посетителей по полу и возрасту. Это дает брендам дополнительные инструменты для оценки эффективности рекламных кампаний в офлайн-среде, а также позволяет делать их более целевыми. Сейчас идет процесс масштабирования технологии на всю сеть.

Далее в 2026 году М.Видео планирует расширить возможности собственной экосистемы Retail Media за счет запуска новых рекламных форматов и медийных инструментов как в цифровых каналах, так и в офлайн-пространстве.

Так, в онлайн-сегменте появятся новые форматы ClickOut-баннеров, позволяющие брендам направлять трафик на внешние площадки, а также видеобаннеры — инструмент более вовлекающей коммуникации с пользователями внутри цифровых сервисов компании.

В офлайн-каналах планируется запуск дополнительных цифровых рекламных поверхностей в магазинах: видеоэкранов, медиавывесок и цифровых рамок, которые позволят брендам гибко управлять визуальной коммуникацией непосредственно в точках продаж. Также будет внедрена реклама на пакетах и других носителях, сопровождающих покупателя в процессе покупки.

Кроме того, Компания рассматривает развитие новых форматов наружной и городской медиаинфраструктуры, включая собственные медиафасады, экраны на грузовом транспорте и запуск эфирного радио. Эти решения позволят расширить охват аудитории и интегрировать коммуникацию брендов с покупателями как внутри магазинов, так и за их пределами.

М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса