М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса

ПАО «М.видео» в рамках очередного шага развития своего мультикатегорийного маркетплейса объявляет о планах по созданию собственной омниканальной платформы ритейл-медиа – экосистемы рекламных инструментов, объединяющей онлайн-площадки, офлайн-магазины, CRM-коммуникации и медийные форматы. Об этом на сессии «Архитектура и эффективность рекламных систем» на конференции «Цифровой Brand Day 2026» сообщил директор по маркетингу Компании М.Видео Андрей Скачёк. Ожидается, что инструменты площадки будут доступны как крупным брендам, так и селлерам.
Решение по инвестициям в развитие ритейл-медиа мотивировано активным расширением ассортимента и запуском новых категорий, таких как автомобили, мебель, товары для дома и прочие, что увеличивает количество сценариев покупок и формирующих дополнительный трафик на площадках Компании.
Директор по маркетингу Компании М.Видео Андрей Скачёк:
«Развитие Retail Media является ключевым этапом трансформации М.Видео в мультикатегорийный маркетплейс. Компания обладает значительным трафиком, широкой клиентской базой из более 80 млн человек и большим количеством точек контакта с покупателем, что позволяет формировать полноценную медиаинфраструктуру внутри собственной экосистемы. Происходящие внутри активные изменения формируют спрос на новые инструменты продвижения и сопутствующего использования уже существующих каналов. Retail Media становится одним из ключевых направлений развития Компании.
В 2025 году рынок Retail Media в России составил 891 млрд рублей, при этом отечественные площадки росли в 4 раза быстрее общемировых темпов. Мы видим в этом потенциал для создания дополнительного GMV и повышения нашей операционной эффективности. В конечном счете, цель каждой Компании – выручка, а маркетинговой активации – продажа. Новые инструменты, которые уже запущены или стартуют в ближайшее время, уверен, позволят обеспечить рост конверсии в покупку, а также создадут возможности для более точной работы с аудиторией наших площадок в целом».
Омниканальная инфраструктура М.Видео формирует широкий рекламный инвентарь для партнеров. Брендам доступны размещения на сайте и в мобильном приложении, продвижение в поиске и каталоге, баннерные форматы, коммуникации через CRM-каналы — email, push-уведомления, SMS и мессенджеры, а также медиаформаты в магазинах — цифровые экраны, видеоролики, аудиореклама, бренд-зоны и специальные маркетинговые активности.
Одним из новых инструментов внутри платформы стали рекламные трафареты — формат, который позволяет селлерам размещать карточки товаров на первых позициях поисковой выдачи маркетплейса М.Видео при соответствии поисковому запросу пользователя. Товары могут отображаться на первых строках результатов поиска и в соответствующих разделах каталога, что увеличивает вероятность взаимодействия покупателей с предложением.
Карточки товаров в формате «Трафареты» интегрированы в интерфейс маркетплейса и визуально не отличаются от обычных, благодаря чему продвижение остается нативным и органично вписывается в пользовательский опыт. Модель продвижения основана на оплате за показы: селлеры самостоятельно задают ставку за тысячу показов и формируют рекламные кампании через кабинет продвижения маркетплейса. При запуске кампании можно настроить бюджет, дату старта и окончания размещения, ограничение суточного бюджета, а также выбрать конкретные города для показа рекламы. Дополнительно инструмент позволяет настраивать продвижение по поисковым фразам и добавлять в кампанию несколько товаров.
Компания также внедряет пилотную технологию оцифровки офлайн-трафика. В 10 магазинах уже используются системы аналитики посетителей, которые позволяют учитывать уникальность аудитории, а также анализировать посетителей по полу и возрасту. Это дает брендам дополнительные инструменты для оценки эффективности рекламных кампаний в офлайн-среде, а также позволяет делать их более целевыми. Сейчас идет процесс масштабирования технологии на всю сеть.
Далее в 2026 году М.Видео планирует расширить возможности собственной экосистемы Retail Media за счет запуска новых рекламных форматов и медийных инструментов как в цифровых каналах, так и в офлайн-пространстве.
Так, в онлайн-сегменте появятся новые форматы ClickOut-баннеров, позволяющие брендам направлять трафик на внешние площадки, а также видеобаннеры — инструмент более вовлекающей коммуникации с пользователями внутри цифровых сервисов компании.
В офлайн-каналах планируется запуск дополнительных цифровых рекламных поверхностей в магазинах: видеоэкранов, медиавывесок и цифровых рамок, которые позволят брендам гибко управлять визуальной коммуникацией непосредственно в точках продаж. Также будет внедрена реклама на пакетах и других носителях, сопровождающих покупателя в процессе покупки.
Кроме того, Компания рассматривает развитие новых форматов наружной и городской медиаинфраструктуры, включая собственные медиафасады, экраны на грузовом транспорте и запуск эфирного радио. Эти решения позволят расширить охват аудитории и интегрировать коммуникацию брендов с покупателями как внутри магазинов, так и за их пределами.
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X516 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.15 сентября
М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.
31 августа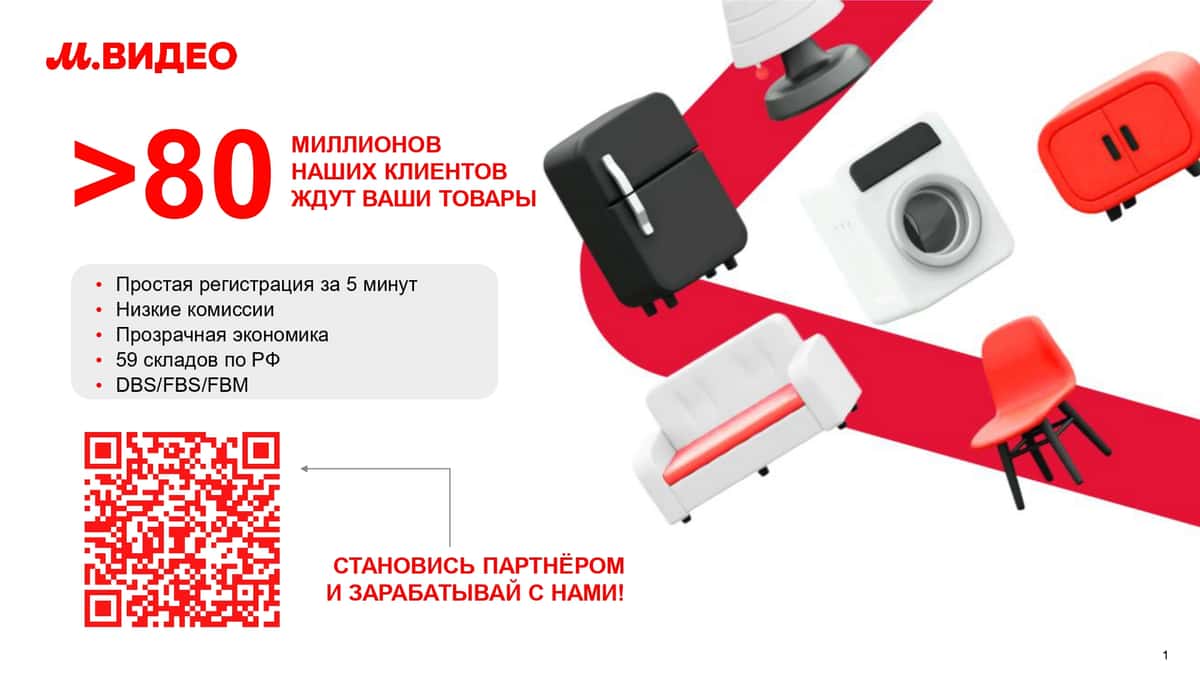
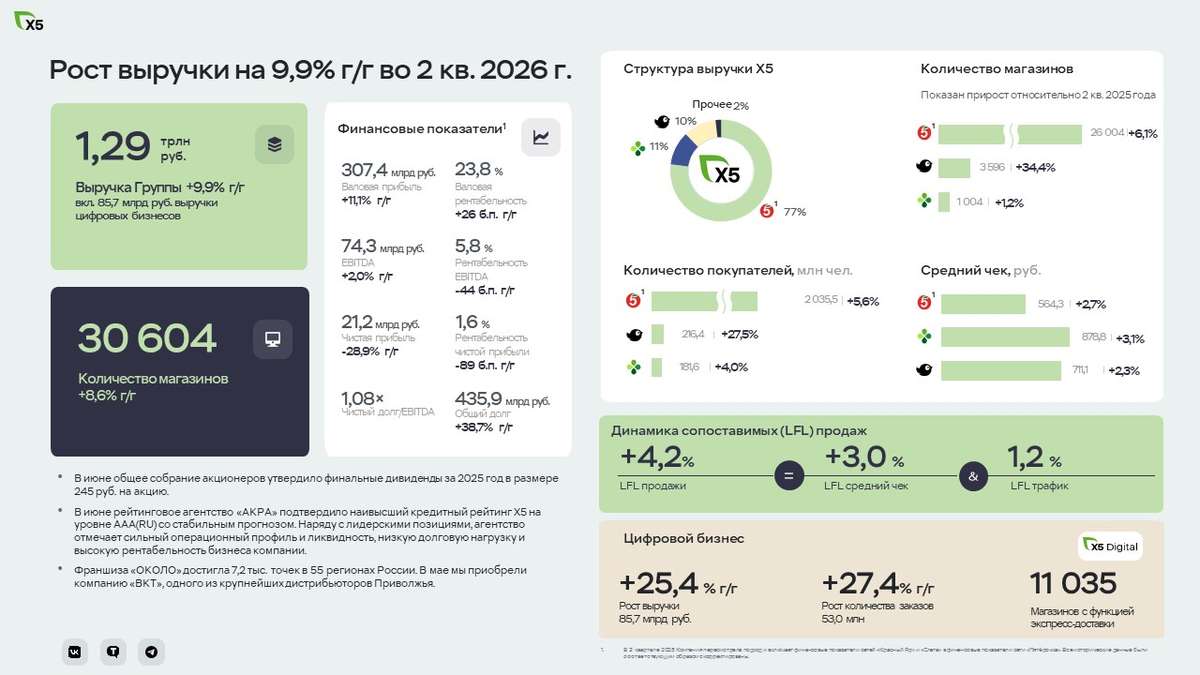
Финансовые результаты X5 за 2 квартал 2026 года
На дворе август, а значит самое время подвести финансовые итоги по МСФО за 2 квартал 2026 года:
🔹Выручка увеличилась на 9,9% до 1,3 трлн руб. за счёт роста LFL-продаж на 4,2% и торговых площадей на 6,9%. При этом рост LFL-трафика наблюдается во всех торговых сетях.
🔹Валовая прибыль выросла на 11,1% до 307,4 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 26 б.п. до 23,8% за счёт снижения товарных потерь на фоне
последовательной работы с инструментами прогнозирования и усиления системы контроля за товарами.
🔹Скорр. EBITDA снизилась на 2,4% до 77 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) составила 6,0%.
🔹Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,08х на конец июня.
🔹Выручка онлайн-направления выросла на 25,4% до 85,7 млрд руб., или 6,6% от консолидированной выручки за второй квартал.
Несмотря на сохраняющиеся непростые макроусловия и опережающую динамику инфляции затрат мы продолжаем фокусироваться на операционной эффективности и рациональном подходе к инвестициям.
Полный отчёт доступен на нашем сайте.13 августа