Поиск

⚡ АКРА подтвердило кредитный рейтинг ГК «А101»

Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».

Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.

🔍 Детали оценки:

💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.

📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.

💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.

🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.

📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

#А101

⚡ АКРА подтвердило кредитный рейтинг ГК «А101»

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.

Что к этому привело?

• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.

• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.

• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.

• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».

Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.

Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.

Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.

Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.

На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.

Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.

Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.

Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.

Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.

Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.

Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.

Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.

По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.

В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.

Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.

НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.

Что из прошлого разбора осталось актуальным (МСФО за 1П26)

• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).

• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.

• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).

При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.

• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.

Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.

Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.

Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.

Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.

Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Разделяй и сохраняй: Почему ультра-богатые зарабатывают в рублях, а капитал считают в долларах

Российский инвестиционный ландшафт в 2026 году предлагает уникальный, почти парадоксальный сценарий. С одной стороны — беспрецедентно высокие рублевые ставки и двузначная доходность локального бизнеса. С другой — неизбежные долгосрочные девальвационные риски, заставляющие крупный капитал искать тихую гавань.
Инвесторы сегмента Ultra-HNW (лица с активами от $30 млн) давно вывели для себя идеальную формулу выживания в этой реальности. Это стратегия «двух карманов»: зарабатывать там, где высокая доходность (в России и в рублях), а сохранять там, где безопасно (в твердой валюте).


Как устроена эта архитектура и какие инструменты из арсенала мультимиллионеров доступны обычному инвестору прямо сейчас?


Философия «Двух Карманов»: Локальная прибыль, глобальный сейф

Главное отличие крупного капитала от розничного игрока — полное отсутствие эмоций при выборе валюты. Рубль для ультра-богатых инвесторов — это не объект для долгосрочного сбережения, а эффективный рабочий инструмент.

• Рублевый карман (Генерация): Россия сегодня — это рынок с колоссальной премией за риск. Высокая ключевая ставка ЦБ, освободившиеся ниши ушедших зарубежных брендов и перестройка логистики позволяют рублевым активам приносить 20–30% годовых. Ограничивать себя в заработке здесь из-за страха перед курсом — экономически нецелесообразно.

• Долларовый карман (Консервация): Как только прибыль извлечена, она меняет свой статус. Из «активных денег» она превращается в «накопленное богатство». На этом этапе главная задача — защитить её от инфляционного налога и исторических циклов ослабления рубля. Финальный счет личного состояния UHNW-инвесторы всегда ведут в твердой валюте.


Анатомия портфеля: Куда паркуют ликвидность миллионеры?

Прямая покупка безналичного доллара в РФ сейчас заблокирована инфраструктурными рисками. Но крупному капиталу и не нужны зеленые купюры под матрасом. Они используют прокси-инструменты, которые можно купить за рубли, но которые на 100% привязаны к динамике мировых валют.

1. Замещающие облигации — главный выбор крупного капитала

Это фаворит в портфелях состоятельных клиентов. Бумаги крупнейших российских экспортеров («Газпром», «НоваТэк», «Полюс») номинированы в долларах или евро, но все расчеты, покупка и купонные выплаты происходят в рублях по официальному курсу ЦБ на день операции.
• В чем выгода: Инвестор забирает высокую доходность надежных эмитентов и полностью защищает себя от девальвации. Если курс доллара идет вверх, рублевый эквивалент вашего портфеля и размер купонов растут автоматически.

2. Физическое и биржевое золото

Золото — это долларовый актив в чистом виде, так как его мировая стоимость рассчитывается в долларах за троицкую унцию. Крупные игроки зашивают золото в структуру своих фондов (ЗПИФ) или покупают физические слитки. Для частного инвестора самым ликвидным решением остаются биржевое золото (инструмент GLDRUB_TOM) и БПИФы на золото. При ослаблении рубля внутренние цены на металл мгновенно компенсируют падение курса.

3. Юаневые инструменты как элемент диверсификации

Хотя юань подвержен внутренним регуляторным рискам Китая, облигации российских компаний в юанях прочно заняли место в защитной части портфелей. Они дают чуть меньшую доходность, чем замещающие выпуски, но отлично разбавляют долларовую массу в структуре капитала.


Как адаптировать стратегию UHNW под себя

Чтобы копировать подход ультра-богатых, не нужно обладать миллионами долларов. Достаточно перенять их дисциплину и структуру мышления. На практике это выглядит как три простых шага:

1. Разделите горизонты планирования. Деньги на жизнь, подушку безопасности и краткосрочные цели (до 1 года) держите в рублях на накопительных счетах или в фондах ликвидности, забирая максимум от высокой ставки ЦБ.

2. Паркуйте излишки в валютные прокси. Каждый раз, когда вы фиксируете прибыль по рублевым акциям или получаете бонусы, направляйте часть средств на покупку замещающих облигаций или золота.

3. Оценивайте чистую стоимость активов в твердой валюте. Это отрезвляет. Если ваш рублевый портфель вырос за год на 15%, а рубль за это же время просел на 20%, в реальности вы потеряли деньги. Считайте капитал в твердом эквиваленте.

Резюме для инвестора: Зарабатывать в России сегодня выгодно как никогда. Но подлинное финансовое мастерство заключается в том, чтобы вовремя перекладывать заработанную рублевую прибыль в защищенные инструменты, гарантирующие безопасность вашего капитала в будущем.

*Данный материал носит исключительно информационный характер. Порядок владения иностранными активами и совершения операций с ними может быть ограничен регуляторными или иными требованиями. Публикация не является индивидуальной инвестиционной рекомендацией (ИИР), и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю, финансовому положению или целям.

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.

🔹 Основная подборка (Фиксированный купон)

1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1

· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A

2. Селигдар 001Р-11 $RU000A10EXW6

· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A

3. ПГК 003Р-04 $RU000A10EYV6

· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA

4. АБЗ-1 002P-06 $RU000A10EW51

· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-

5. РЖД БО 001P-52R $RU000A10EN11

· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA

🔸 Бонус: Флоатеры (Плавающий купон)

6. Газпром нефть 005Р-12R $RU000A10G5K5

· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA

7. СИБУР Холдинг 001Р-11 $RU000A10FYM2

· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)

8. Атомэнергопром 001Р-13 $RU000A10F7N6

· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)

💰 Денежный рынок (Для свободного кэша)

У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).

Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.

· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).

Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.

Подпишись и помни - Важные новости не только тут! 🙌

#инвестиции #облигации #долгосрок #покупки

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»

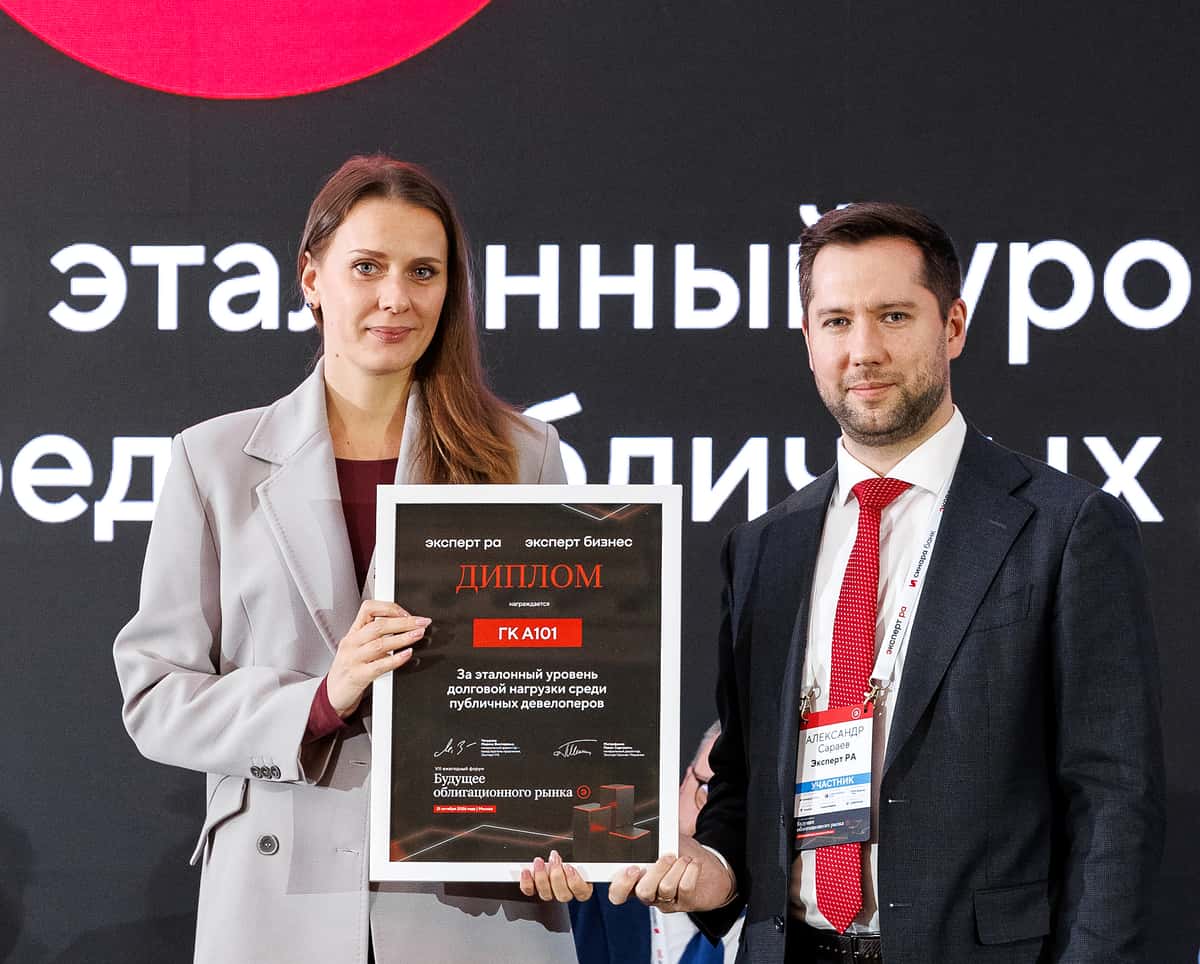
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».

📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.

✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.

📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.

💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.

$RU000A108KU4
$RU000A10DZU7 $RU000A10DZT9

#А101

🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»

Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)


Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔

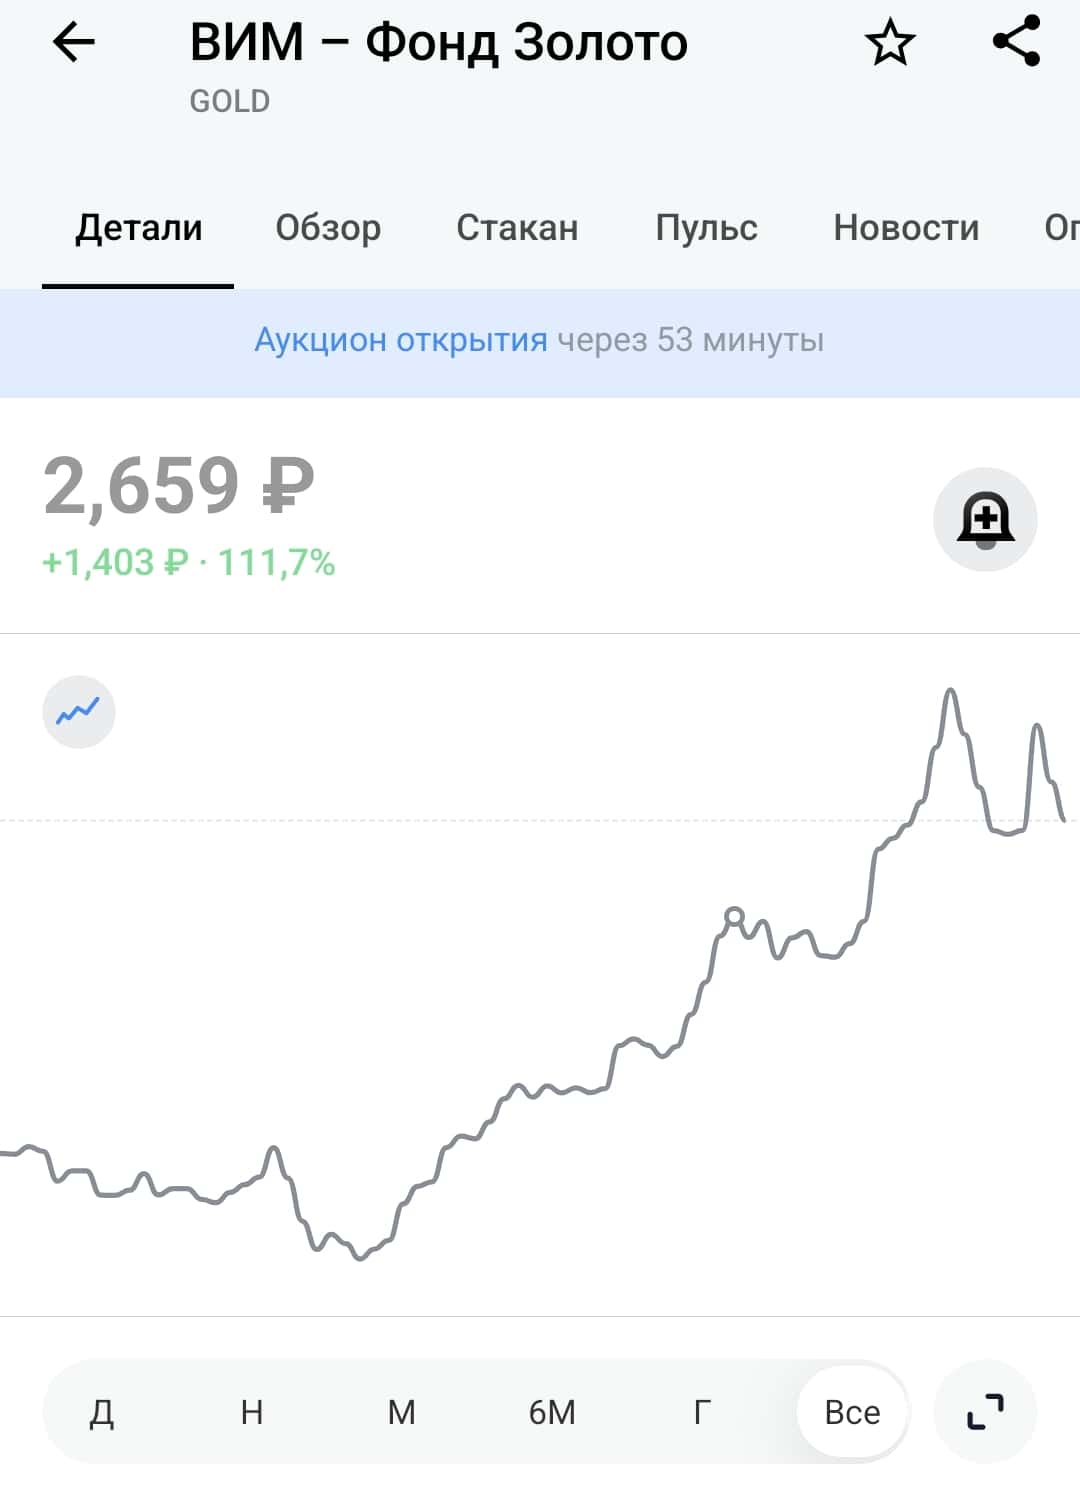
А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.

Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.

На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.

Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).

Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.

В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.

А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.

$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON

#инвестиции #золото #кудабежать #новичкам

Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)

💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?


Это 7 из 100 разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания сегодня у нас на разборе?

ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.

Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!

Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???

В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.

В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!

🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?

▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!

▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.

▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!

Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.

👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.

Не является индивидуальной инвестиционной рекомендацией.

💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ
🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?

ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.

На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.

Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.

🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании

▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.

Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.

✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.

Не является индивидуальной инвестиционной рекомендацией.

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Сохранили кредитный рейтинг AA(RU) от АКРА со стабильным пронозом

🚀 Аналитическое кредитное рейтинговое агентство (АКРА) подтвердило рейтинг «Группы Астра», впервые присвоенный компании год назад. Рейтинг соответствует высокому уровню кредитоспособности, а стабильный прогноз предполагает с высокой долей вероятности неизменность рейтинга в ближайшие 12-18 месяцев.

Среди факторов, из которых складывается оценка агентства:

Рынок и продукты:
· Сильные позиции на рынке российских ОС для ПК и серверов, где наша доля превышает 70%, а также в других сегментах;
· Уникальность продуктов и развитая экосистема;
· Высокая диверсификация выручки;
· Устойчивый спрос, который поддерживают цифровизация, импортозамещение и регуляторные требования к использованию российского ПО.

Управление и финансы:
· Последовательная стратегия и сильная структура управления;
· Очень высокая финансовая прозрачность;
· Очень высокая рентабельность, сильный денежный поток и высокая ликвидность;
· Очень низкая долговая нагрузка при очень высоком покрытии процентных платежей.

Мы продолжаем инвестировать в развитие экосистемы, в том числе в облачные технологии и искусственный интеллект, и при этом сохраняем низкую долговую нагрузку и высокую ликвидность.

Рейтинг AA(RU) подтверждает надежностть компании и укрепляет доверие со стороны инвесторов, банков и партнеров, а также дает нам широкий выбор инструментов для привлечения финансирования на конкурентных условиях.

❤️ Ваша
#ASTR

​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.

«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.

Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.

Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.

После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.

Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.

Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.

В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.

В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.

Ключевые свойства неоактивов

Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.

Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

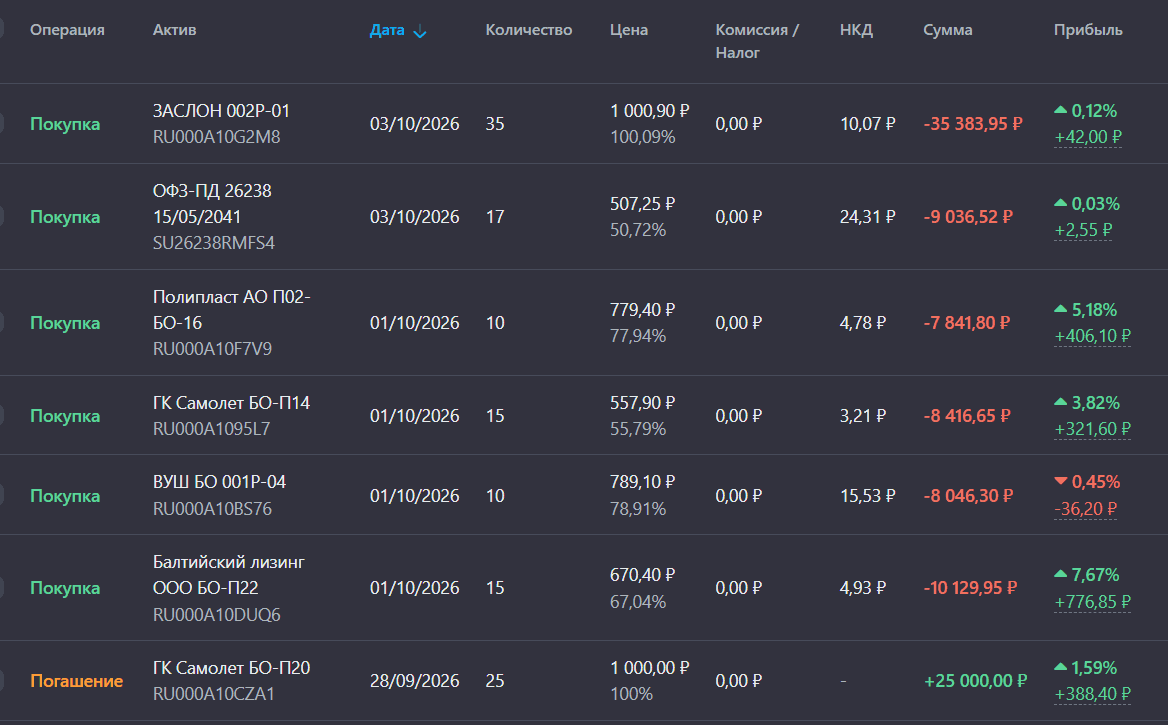
С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.

Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.

100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома

Параметры выпуска ПКТ-002Р-02:

• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ПКТ-002Р-03:

• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов

• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надежности:

• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.

• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)

• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)

• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)

• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.

Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.

При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.

Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.

В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:

• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией

По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.

Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.

А что скажете вы — планируете участвовать в размещении?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

Доходность сильно выше рынка не возникает из воздуха (продолжение)

За ней может стоять уникальный бизнес, а может концентрация риска и плечо! У нас тоже очень популярны фонды денежного рынка и другие инструменты, которые инвестор постепенно начинает воспринимать почти как деньги на счете.

Здесь, конечно, нет прямой аналогии с Турцией - устройство портфелей и регулирование отличаются, но у меня вопрос к нашей индустрии и регулятору: если завтра очень много инвесторов одновременно захотят забрать деньги из любого фонда, что управляющий будет продавать? То, что написано в названии фонда? Доходность, что он показывал последние три года, красивый график? Или то, что конкретно лежит внутри? Вот это важно инвестору - за сколько это можно продать завтра, это и есть ликвидность.

Мои 5 выводов

1. Доходность без понимания источника доходности - не преимущество, а повод задавать вопросы. Чем красивее цифра, тем больше вопросов.

2. Цена актива на экране не равна цене большого пакета акций, особенно если акция низколиквидная.

3. Плечо прекрасно увеличивает доходность. Убытки оно почему-то увеличивает тоже.

4. Название "фонд" ничего не говорит о ликвидности. Ликвидность определяется тем, что лежит внутри.

5. Самый опасный момент наступает, когда инвестор перестает видеть риск. С рискованной акцией он хотя бы понимает, что может потерять деньги. А инструмент, который каждый день спокойно погашался, имел максимальную ликвидность, очень быстро начинает восприниматься как банковский депозит. Пока однажды полмиллиона инвесторов не обнаружат, что собственные деньги придется подождать полгода.

Когда вам показывают инвестицию с фантастической доходностью - спросите не "сколько можно заработать?", а "что должно произойти, чтобы я не смог забрать деньги?" 70 000% обсуждайте потом 😎

#фонды
https://t.me/ifitpro

Хотите 70 000% доходности?

Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

Как же они сделали такую доходность?

Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

Продолжение завтра…

@ifitpro
#фонды

ГК «МД Медикал» выплатит дивиденды за 1 ПОЛУГОДИЕ

Совет директоров #MDMG принял решение выплатить дивиденды по итогам первого полугодия 2026 года в размере 38 рублей на акцию. Как и прежде, Компания направляет на дивиденды бóльшую часть чистой прибыли и сохраняет практику регулярных выплат - дважды в год, и во второй половине лета мы выплатили в полном объёме дивиденды по итогам 2025 года. Наша дивидендная политика не ограничивает размер дивидендов, совет директоров принимает решение, принимая во внимание нагрузку на ликвидность Компании в платежный период. Сегодня мы находимся в активном инвестиционном периоде:
✔в июне закрыли две сделки - приобретение Ильинской больницы и сети клиник Здравица; ✔продолжаем масштабную инвестиционную программу: реконструкцию здания в Зубаревом переулке под новый госпиталь в Москве, строительство второго корпуса госпиталя в Санкт-Петербурге, строительство новых и расширение действующих клиник в Москве и других регионах.

При этом мы сохраняем консервативный подход к долгу, имея на сегодня комфортный уровень долговой нагрузки 0,4х чистый долг/EBITDA LTM, и будем планомерно снижать его за счёт денежного потока, который генерируют в том числе приобретённые активы.

Операционный бизнес показывает устойчивый рост, Ильинская больница и Здравица уже консолидируются в результаты Группы, а инвестиции в новые площадки - это будущие дивиденды, заложенные сегодня. Список лиц, имеющих право на получение дивидендов, будет составлен по состоянию на конец операционного дня 19 октября 2026 года.

Ссылка на полный пресс-релиз.

📢 Новые выпуски облигаций Софтлайн

Друзья! Софтлайн объявляет о планах по размещению новых выпусков облигаций с фиксированным и переменным купонами. Всего планируем привлечь не менее 3 млрд рублей. Главное о предстоящих выпусках — в этом посте👇

💎 Облигации серии 002Р-03:
• Срок обращения: ~ 3 года 2 месяца
• Тип купона: фиксированный
• Ориентир по доходности: до 18,50% годовых (эффективная доходность до 20,15% годовых)
• Купонный период — 30 дней

💎 Облигации серии 002Р-04:
• Срок обращения: ~ 3 года 2 месяца
• Тип купона: переменный (ключевая ставка ЦБ РФ + спред)
• Ориентир по спреду к ключевой ставке: до 450 б.п.
• Купонный период — 30 дней

Предварительная дата сбора книги заявок по обоим выпускам – 13 октября. Принять участие в размещениях можно будет через большинство ведущих российских брокеров.

❓ Для чего SOFL новые выпуски? Структура выпусков позволит нам гибко управлять долговой нагрузкой. Привлеченные средства мы направим на рефинансирование и оптимизацию структуры текущих обязательств. Это снизит нагрузку на ликвидность и укрепит финансовую устойчивость Компании.

❓ Почему выпуск выгоден инвесторам? Облигации — это прозрачный и предсказуемый инструмент с регулярными выплатами купона. Мы обеспечиваем привлекательную доходность на рынке и высокую надёжность вложений.

В этом году Софтлайн получил сразу два кредитных рейтинга категории «А» (от АКРА и ЭкспертРА), что ещё раз подтверждает сильное финансовое положение Группы.

Мы сохраняем консервативный подход к управлению долгом и по итогам 2026 года ожидаем соотношение скорр. чистого долга к скорр. EBITDA на уровне не более 2,0х.

Кроме того, планируется включение выпусков в Перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики. Для облигаций, включенных в Перечень, предоставляются налоговые льготы (освобождение от уплаты НДФЛ с дохода от продажи) в случае владения бумагами непрерывно не менее 1 года. Больше информации о льготах – на сайте Мосбиржи.

👉 Еще подробнее о предстоящих выпусках расскажем на конференц-звонке с топ-менеджментом. Подключайтесь по ссылке 8 октября 2026 года в 11:00 мск и задавайте вопросы — будем рады на все ответить!

#SOFL #Софтлайн #Softline