Поиск
Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ
Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.
Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.
Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.
Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.
Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.
Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.
• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.
Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.
Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.
Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».
С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов
Куда я бегу? Ещё один вариант спасения — и это… 🏃♂️💰 (Часть 2)
Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔
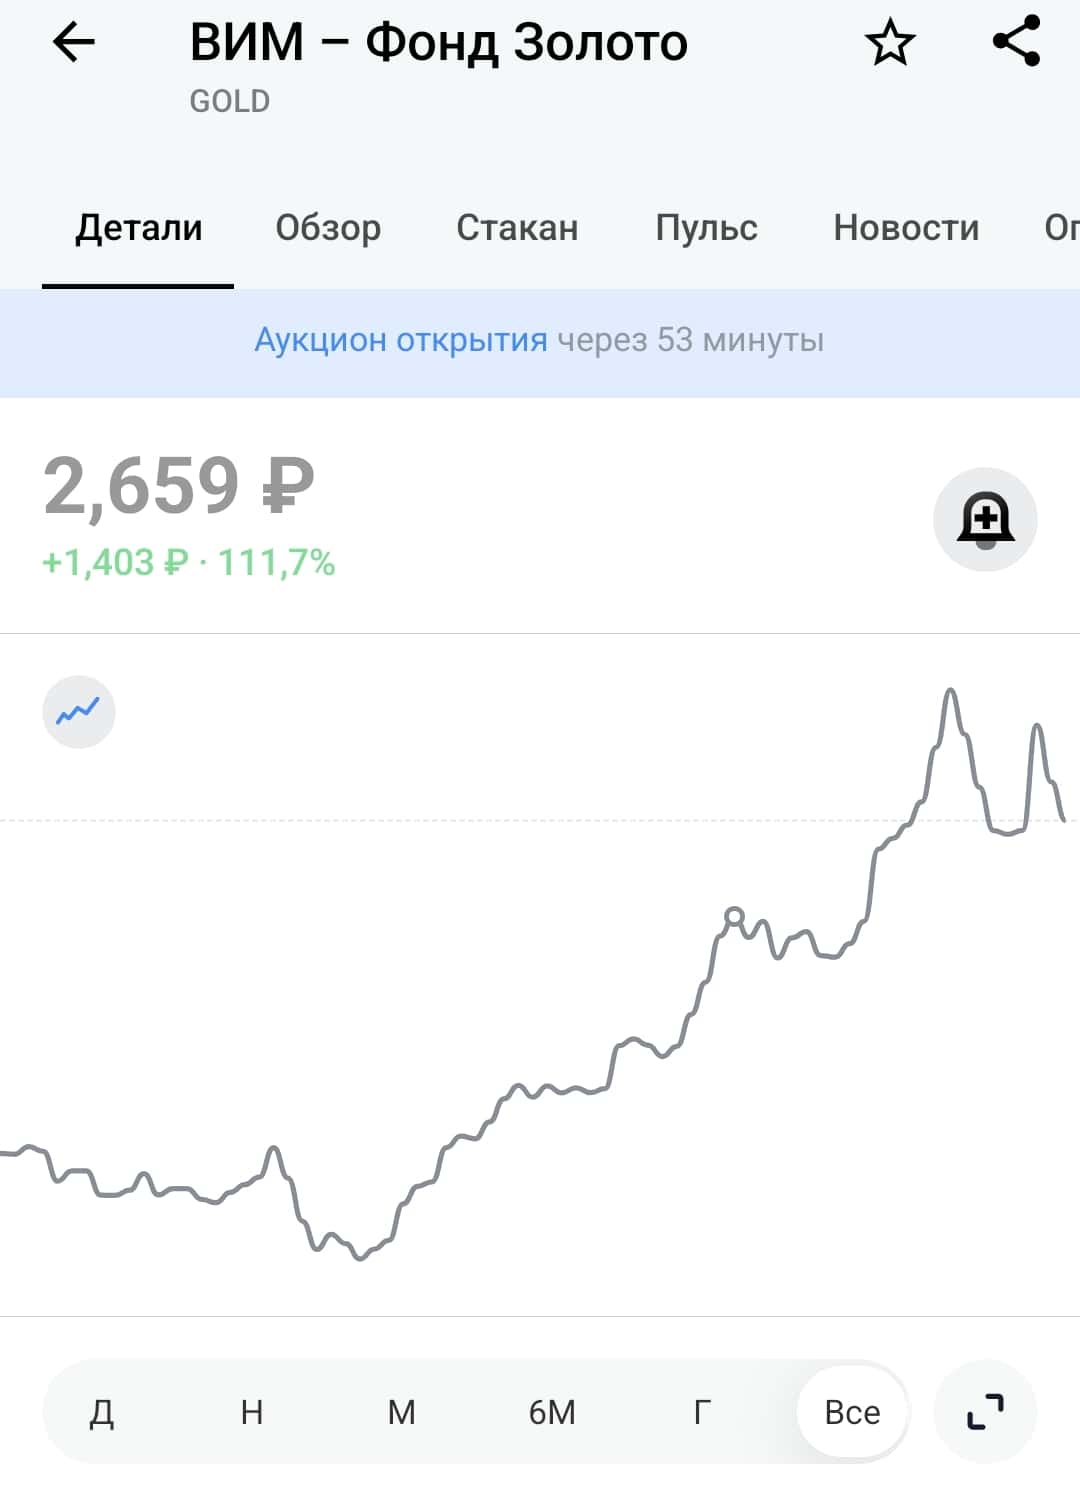
А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.
Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.
На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.
Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).
Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.
В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.
А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.
$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON
#инвестиции #золото #кудабежать #новичкам
👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?
Это 6 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.
📉 Цифры за 1 полугодие 2026 г.:
▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.
🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.
👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:
▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.
👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.
💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.
👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.
Не является индивидуальной инвестиционной рекомендацией.
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X5
Мы размещаем новый выпуск облигаций - серию 001Р-10
Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.
Параметры выпуска:
- Сбор заявок - до 2 октября, 15:00 МСК
- Срок - 1,5 года, купон каждые 30 дней
- Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20%
- Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/
Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.
Винченцо Трани, основатель и генеральный директор Делимобиля:
«Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».
Что ещё важно знать:
- Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк
- Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга
- Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
- Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Positive Technologies — в лидерах мирового рынка XDR 👏
Международная аналитическая компания QKS Group подготовила новый рейтинг SPARK Matrix, в котором эксперты оценили ведущих поставщиков систем класса Extended Detection and Response (XDR) из разных стран.
Такие системы объединяют данные из разных частей ИТ-инфраструктуры, включая конечные устройства — компьютеры, серверы и рабочие станции — и помогают обнаруживать атаки и реагировать на них.
Аналитики оценивали технологические возможности решений и их ценность для пользователей. Мы получили много положительных отзывов от клиентов со всего мира, и это в том числе позволило нам занять высокую позицию в рейтинге среди ведущих мировых вендоров кибербезопасности.
Получить такое признание — действительно круто и ценно для нас. Значит, мы все делаем правильно, и наши технологии востребованы не только в России, но и за рубежом.
Как оценивали Positive Technologies 🕵️♂️
К сегменту XDR исследователи относят такие решения, как MaxPatrol Endpoint Security. В нашем портфеле оно отвечает за защиту устройств от массовых и целенаправленных атак и объединяет функциональность MaxPatrol EDR и MaxPatrol EPP.
Одним из решающих факторов технологической оценки стала возможность интеграции решения с другими нашими продуктами — вместе они позволяют закрывать полный цикл реагирования на инцидент. Еще одно важное преимущество — наш многолетний опыт исследования атак экспертным центром безопасности PT ESC.
Сегодня под защитой MaxPatrol Endpoint Security находится более 300 тысяч устройств у 350 клиентов. Мы видим, что решение востребовано, и у этого направления бизнеса большой потенциал для роста — мы можем быстро наращивать долю на рынке.
А что в России 🇷🇺
Мы занимаем ведущие позиции в сфере решений для защиты устройств — одного из крупнейших направлений российского рынка кибербезопасности. В 2025 году этот сегмент вырос на 14,9% и превысил 40 млрд рублей.
По оценке Центра стратегических разработок, это направление продолжит активно развиваться, и Positive Technologies претендует на конкурентное лидерство в этом сегменте.
Наша команда продолжит развивать линейку продуктов для защиты устройств и внедрять новые технологии для максимально быстрого обнаружения злоумышленников у клиентов по всему миру.
#POSI
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
🪙 Обзор финансовых показателей электроэнергетических компаний за 1 полугодие 2026 г.
Пока отчеты по форме РСБУ, но они будут близки к МСФО...так что можно сделать выводы о будущих дивидендах. Но и это пока не точно.
· «Россети Московский регион» показали уверенный рост: чистая прибыль выросла на 46,1% (до 24,4 млрд руб.) при увеличении выручки на 22,1%. Прогноз по дивидендной доходности скромнее остальных — около 13%. $MSRS
· «Россети Урала» стали абсолютным лидером по динамике прибыли, увеличив показатель в 2,1 раза (до 11,3 млрд руб.) на фоне роста выручки на 16,7%. Исходя из текущей цены акции (~0,6 руб.) и потенциальной прибыли на бумагу (0,25 руб.), ожидаемая дивидендная доходность оценивается в 16–17%. $MRKU
· «Россети Центр» показали впечатляющий прирост чистой прибыли — 68,7% (до 7,91 млрд руб.), хотя выручка увеличилась лишь на 14,1%. Дивидендный прогноз крайне размыт (6,5–20%) из-за нестабильности прошлых выплат, что создает высокую неопределенность. $MRKC
· «Россети Центр и Приволжье» продемонстрировали сдержанную, но стабильную динамику: прибыль выросла на 23,9% (до 14,5 млрд руб.), выручка — на 13,5%. Ожидаемая дивидендная доходность — 17%. $MRKU
🪙 Вывод:
Лучший рост показала компания «Россети Урала» — увеличение чистой прибыли в 2,1 раза является наивысшим результатом среди всех эмитентов, несмотря на не самый высокий рост выручки.
Что касается самых высоких дивидендов, то тут лидерство также остается за «Россети Урала» (16–17%), так как у «Россети Центр» прогноз слишком волатилен, у «МР» обещают лишь 13%, а у «Центра и Приволжья» при равной с «Уралом» доходности рост бизнеса существенно скромнее. Таким образом, «Россети Урала» — безусловный фаворит как по динамике роста, так и по потенциальной дивидендной отдаче. 👍
Операционные результаты х5 за 2 квартал 2026 года
Подвели операционные итоги 2 квартала – собрали для вас главное!
Несмотря на охлаждение экономики, мы вновь упрочили лидерство на рынке продовольственной розницы:
🔹Нарастили выручку Группы: +9,9% на фоне роста LFL-продаж на 4,2% и роста торговых площадей. Замедление темпов продовольственной инфляции продолжает оказывать влияние на темпы роста выручки.
🔹Продолжили активную экспансию: открыли 466 новых магазинов (с учетом закрытий), включая 254 магазина «у дома», 204 «жёстких» дискаунтера и 8 супермаркетов.
🔹Увеличили чистую розничную выручку всех торговых сетей - «Пятёрочка»: +7,6% до 993,1 млрд руб., «Перекрёсток»: +6,5% до 138,9 млрд руб., «Чижик»: +29,8% до 134,8 млрд руб.
🔹Несмотря на макроэкономическую ситуацию мы фиксируем прирост LFL-трафика во всех наших сетях по итогам 2 квартала 2026 года: +1,1% в «Пятёрочке», +1,6% в «Перекрёстке» и +2,0% в «Чижике».
🔹Уверенно движемся к тому, чтобы онлайн стал таким же эффективным, как офлайн. Прибавили в онлайн-выручке на 25,4% до 85,7 млрд руб. Её доля составила 6,6% от общей чистой выручки и обеспечила 1 п.п. прироста консолидированной выручки.
🔹Развиваем самую эффективную цепочку поставок для поддержания активной экспансии и повышения эффективности: открыли два распределительных центра «Пятёрочки» – в Якутске и Набережных Челнах.
Полный отчёт доступен на нашем сайте
#X5
Почему немецкая экономика болеет, а немецкие акции этого не замечают?
Еще лет двадцать назад Германию называли локомотивом Европы. Сегодня все чаще называют "больным человеком Европы", а самое забавное, что немецкие политики наконец решили спасать экономику... но начали, как обычно, с бюрократии.
Разрешения будут выдавать быстрее, часть отчетности отменят, правила для бизнеса упростят - все разумно и полезно. Вот только возникает ощущение, что человеку с переломом ноги предложили купить удобные кроссовки.
Главная проблема Германии давно не в бюрократии. После отказа от атомной энергетики страна добровольно сделала себя зависимой сначала от российского газа, а затем от мировых цен на энергоносители. Пока газ был дешевым, это никого не волновало, но последние несколько лет показали, что промышленность живет не лозунгами о зеленой энергетике, а стоимостью кВт/ч.
Сегодня немецкое электричество стоит значительно дороже французского, где атомные станции никто закрывать не спешил. А когда твоя химическая промышленность и автопром покупают энергию на треть, а иногда и в несколько раз дороже конкурентов, никакая цифровизация госуслуг уже не спасает.
Почему тогда немецкий фондовый рынок чувствует себя вполне неплохо?
У меня есть ответ - инвесторы покупают не Германию. Инвесторы покупают Siemens, SAP, Allianz, Deutsche Telekom, Mercedes-Benz, BMW и другие глобальные компании, которые давно зарабатывают не только внутри страны. Их прибыль больше зависит от мировой экономики, нежели от экономики Германии. Вот мы и наблюдаем одновременно стагнацию немецкой экономики и исторические максимумы индекса DAX.
Мне кажется, что многие инвесторы совершают одну и ту же ошибку. Они пытаются оценивать фондовый рынок через состояние экономики, хотя связь между ними давно перестала быть прямой. Точно так же, как многие продолжают смотреть на курс доллара вместо того, чтобы анализировать ДКП.
А для Германии мои выводы такие - если захотеть вернуть промышленное лидерство, не достаточно сократить бюрократию, придется признать, что главной ошибкой последних 15-ти лет был вовсе не размер налогов, а энергетическая политика, а это тема отдельного поста.
Не пропустите интересные статьи, подпишитесь на @ifitpro!
@ifitpro
#германия
Мировое страхование. Мнение страховой компании Allianz
Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.
Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).
По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.
Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).
Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).
Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).
Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.
Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.
RENI представляет Годовой отчет компании за 2025 год
Группа Ренессанс страхование (MOEX: RENI) опубликовала Годовой отчет для инвесторов за 2025 год. По сравнению с прошлогодним изданием отчет представляет более детальное раскрытие результатов продолжающейся цифровой трансформации компании. Как и ранее, документ также содержит сведения нефинансового характера, демонстрируя стратегический взгляд Группы на устойчивое развитие.
По итогам 2025 года Группа сохранила 6-е место среди российских страховщиков по объему страховых премий, по данным ЦБ РФ. Основным драйвером роста стало накопительное страхование жизни: премии в этом сегменте увеличились на 53,6%, до 116,4 млрд рублей. Автострахование прибавило 4,2% и составило 46,4 млрд рублей.
Коэффициент достаточности капитала составил 125% при регуляторном минимуме 105%. Инвестиционный портфель вырос на 22,1% и достиг 286,4 млрд рублей, активы - 323,2 млрд рублей, капитал - 56,3 млрд рублей. Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг Группы на уровне ruAA.
2025 год был объявлен в компании годом операционной эффективности и масштабирования использования искусственного интеллекта (ИИ) и других технологических инициатив, которые создают устойчивое конкурентное преимущество Группы. В отличие от отчета за 2024 год, где внедрение ИИ описывалось как общий приоритет, в новом годовом отчете раскрыты конкретные показатели по каждому направлению. Голосовые роботы в сервисном контакт-центре обрабатывают 42% входящих звонков без участия операторов. ИИ-бот в личном кабинете физлиц закрывает 35% обращений самостоятельно. В сегменте ДМС ИИ-ассистент согласовывает медицинские протоколы за 5 минут вместо 1 часа и охватывает 24% от общего потока запросов. В 2025 году реализован ряд проектов для улучшения клиентского сервиса и повышения эффективности, в результате операционная эффективность повышена на 17%, оценка качества клиентского сервиса выросла на 0,4 балла в области продуктов автострахования и составила 4,8 балла по 5 балльной шкале.
В 2025 году Группа получила «золото» в рейтинге Forbes «Лучшие работодатели России» второй год подряд. По оценке Smart-Lab, крупнейшего независимого сообщества частных инвесторов в России, Группа заняла 3-е место среди российских эмитентов по качеству работы с инвесторами. У компании более 120 тыс. инвесторов, а доля акций в свободном обращении превышает 35%.
Отчет подготовлен в соответствии с требованиями Global Reporting Initiative (GRI) и включает ESG databook - сборник ключевых показателей устойчивого развития. Группа сохраняет уровень «ВВ» рейтинга устойчивого развития. В 2025 году Группа получила диплом за лидерство в ESG-прозрачности в категории «Страховые компании» на конференции агентства «Эксперт РА». Аналитики агентства отдельно выделили управление социальными рисками, прозрачную систему мотивации персонала, корпоративное управление рисками и практики противодействия коррупции.
Для Группы Ренессанс страхование годовой отчет остается важным инструментом корпоративного управления. Компания и в дальнейшем намерена сохранять высокие стандарты раскрытия информации. Годовой отчет доступен на сайте компании в разделе Инвесторам - Отчетность – Годовой отчет за 2025 год.