Поиск

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.

Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.

Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей

Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей

🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.

🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.

📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.

✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.

Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.

🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

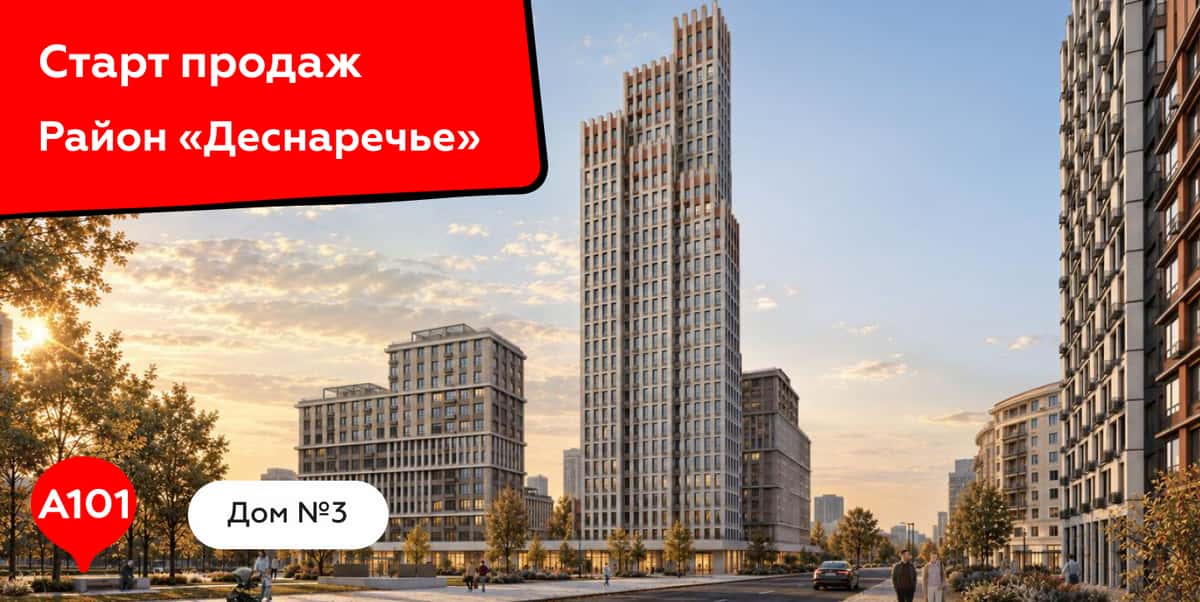
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».

🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.

📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.

📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.

🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.

📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk

🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.

Параметры выпуска РКС-002Р-09:

• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026

Рейтинг надёжности:

• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.

Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.

• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)

• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)

• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)

В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:

• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.

• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.

• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев

Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.

Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.

Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.

Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.

А что вы думаете о компании? Держите их бумаги или только присматриваетесь?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

Долгосрочная стратегия Европлана

Возврат к росту лизингового портфеля со значимой процентной маржой
Сейчас портфель снижается из‑за плановых завершений и досрочных расторжений договоров. Приток нового бизнеса пока вдвое ниже, чем в 2024‑м. Но мы ожидаем +15% роста в 2026 г относительно 2025 г.
Опережающий рост непроцентных доходов
Наша экосистема полезных автоуслуг даст нам устойчивый рост непроцентных доходов.
Лучшая операционная эффективность на рынке и по отношению к самим себе
Мы уже сильны в этом показателе, но внедрение лучших практик в рамках синергии с розничным лизинговым бизнесом Альфа-Банка выведет нас на новый уровень. Меньше затрат — больше пользы для клиентов.
Самая эффективная и мотивированная команда
Продажи, бэк-офис, развитие — мы сокращаем бюрократию, ускоряем согласования, делаем компанию горизонтальной. Наша цель — чтобы каждый чувствовал себя частью саморазвивающейся среды. Комфорт и скорость — наши приоритеты.

Квартиры под ключ - формула успеха РКС


Cтавки по банковским вкладам в этом году заметно упали, а фонды денежного рынка притормозили свой рост на фоне смягчения ДКП. В этом контексте я продолжаю внимательно следить за новыми размещениями на облигационном рынке, так как там можно найти интересные активы с весьма заманчивой доходностью. Сегодня в поле моего инвестиционного зрения попала компания ООО «ТД РКС» (Группа «РКС Девелопмент»).

🏢 Итак, 07 сентября компания проведет сбор заявок на выпуск биржевых облигаций серии 002Р-09 объемом 1 млрд рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Выпуск будет доступен неквалифицированным инвесторам после прохождения теста.

РКС работает на рынке жилой недвижимости с 2007 года. Девелопер возводит жилье комфорт и бизнес-класса (в реализации 10 проектов). Стратегия компании строится на жестком отборе локаций: платежеспособный спрос и дефицит качественного предложения. Сдача объектов идет точно по графику.

🏗 По итогам первых шести месяцев 2026 года объем продаж недвижимости вырос на 211% г/г до 19,2 тыс. м². Группа начала готовить МСФО-отчетность по полугодиям, что предоставлет инвесторам актуальную картину показателей, при этом отчетность аудируется ООО «Б1-Аудит» (бывшая EY).

Рывок в первом полугодии обеспечили проекты в столичном регионе, Твери и Пензе. Выручка в отчетном периоде выросла на 322% до 7,1 млрд рублей. Кредо компании - сдавать квартиры «под ключ» с полной чистовой отделкой. Покупатель хочет получить готовый продукт, и РКС попадает точно в этот запрос. Компания идет по пути Европы, Северной Америки и Китая, где высока доля квартир с отделкой.

📊 Эмитент эффективно управляет затратами, вследствие чего доходная часть растет быстрее выручки - показатель EBITDA увеличился почти в 7 раз до 2,8 млрд рублей. Чистая прибыль за 1-е полугодие 2026 года составила 1,1 млрд рублей против 0,7 млрд руб. по итогам всего 2025 года.

В апреле 2026 года НКР повысило кредитный рейтинг эмитента до уровня BBB. ru со стабильным прогнозом. Агентство отмечает высокую рентабельность бизнеса и диверсификацию проектов. Долговая нагрузка компании находится на высоком уровне - показатель чистый долг/EBITDA на середину года составил 4х. Этот фактор нужно учитывать при работе с ВДО, но близится сдача в эксплуатацию «Инсайдера», а значит уровень долга резко снизится.

В то же время эмитент не новичок на долговом рынке: в обращении находится 5 выпусков облигаций, по которым купоны платятся строго по графику. Ещё 4 выпуска на сумму 2,95 млрд руб. компания успешно погасила ранее.

Рынок недвижимости всё ещё адаптируется к заградительным ипотечным ставкам. Однако эмитенты с эффективной бизнес-моделью доказывают, что даже на таком сложном рынке можно показывать высокие темпы роста и решать жизненные вопросы людей в комфортном жилье. Новый облигационный выпуск РКС дает доходность вдвое выше банковских депозитов и однозначно заслуживает внимания.

❗️Не является инвестиционной рекомендацией

Квартиры под ключ - формула успеха РКС

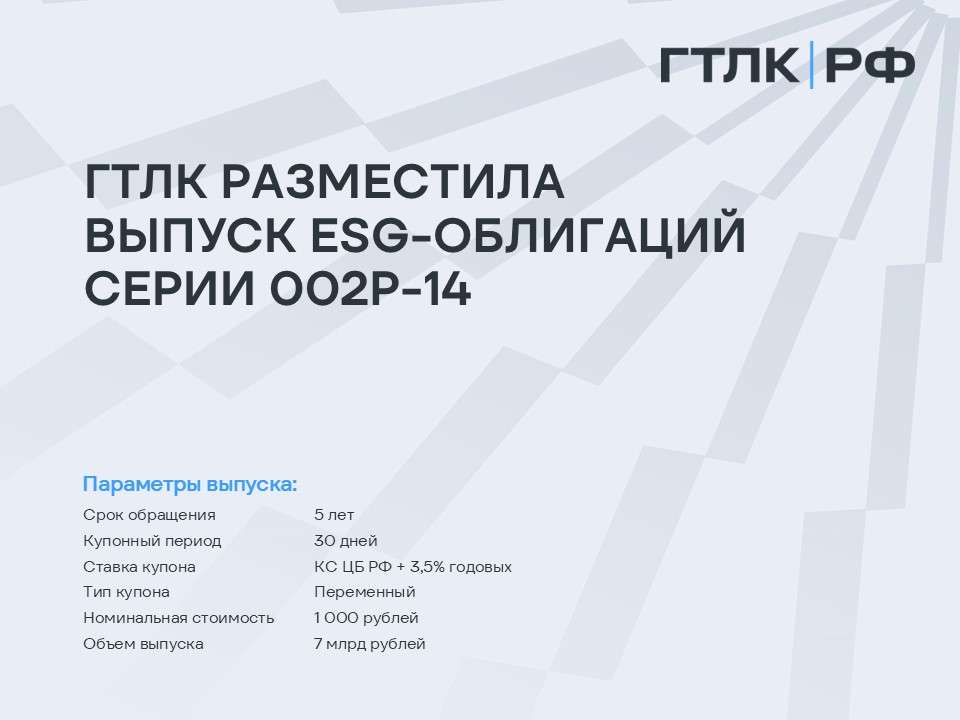
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.

Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.

ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

🌟 Подводим итоги последних двух недель! Собрали для вас интересные новости рынка недвижимости 🌟

📌 Аналитики рассказали о росте цен на недвижимость в июле
https://iz.ru/2150762/2026-08-18/analitiki-rasskazali-o-roste-tcen-na-nedvizhimost-v-iiule

В июле медианная полная стоимость выставленной на продажу квартиры на первичном рынке в среднем по городам России с населением более 500 тыс. человек выросла на 2,5% за месяц и составила 9 млн рублей. В городах-миллионниках показатель также увеличился на 2,5% – до 10,2 млн рублей.

📌 Спрос на ипотеку в июле вернулся к естественному уровню после ажиотажа
https://realty.rbc.ru/news/6a7445999a7947043c3cfe10?from=newsfeed

В июне наблюдался резкий рост спроса на ипотеку на фоне ожидаемых изменений по семейной ипотеке. В июле рынок вернулся к естественному состоянию: банки выдали 86 тыс. ипотечных кредитов на 336 млрд руб. Несмотря на снижение после ажиотажного июня рынок ипотеки демонстрирует уверенный рост, в том числе за счет рыночной ипотеки.

📌 Доля новостроек бизнес-класса в Москве достигла 43%
https://bnmap.pro/news/Dolya-novostroek-biznes-klassa-v-Moskve-dostigla-43

В августе 2026 года доля квартир и апартаментов бизнес-класса в предложении на первичном рынке Москвы достигла 43%. Годом ранее на этот сегмент приходилось 40% экспозиции. Для сравнения, доля лотов комфорт-класса в Москве за год сократилась на 6 п.п. до 47%, а в Петербурге почти не изменилась (около 77%).

📌 Опубликован первый в России рейтинг инновационности застройщиков от Сколково
https://xn--b1agapfwapgcl.xn--p1ai/gals-development-vozglavil-pervyj-v-rossii-rejting-innovacionnosti-zastrojshhikov-polnye-rezultaty-indeksa-skolkovo-i-dsight/

Группа «Эталон» вошла в десятку лидеров первого в России рейтинга инновационности застройщиков, разработанного «Сколково» и Dsight, где оценка проводилась по 15 критериям без учёта выручки и объёмов строительства. Общий уровень инновационности отрасли составил 51%.

#ETLN #Эталон

СберЛизинг поставит в Нижний Новгород 122 единицы коммунальной и дорожно-строительной техники

СберЛизинг заключил контракт на поставку 122 единиц современной специализированной коммунальной техники для нужд Нижнего Новгорода с привлечением финансирования от ДОМ.РФ. Стоимость сделки составила 1 291 млн рублей.

В июле 2026 года состоялся аукцион по приобретению техники для города. СберЛизинг предложил поставку техники с привлечением льготного лизинга по программе ДОМ.РФ, что значительно снижает нагрузку на городской бюджет. Поставщиком выступит ООО «Меркатор Холдинг» – ключевой партнёр СберЛизинга.
Новая техника предназначена для повышения уровня благоустройства города, особенно в осенне-зимний период, когда комфорт на улицах во многом зависит от укомплектованности парка техники. В состав партии войдут модели уборочных и специализированных машин, в том числе снегоуборочная техника, коммунальные и вакуумные подметально-уборочные машины.

Юрий Шалабаев, глава города Нижнего Новгорода:
«Для муниципальных дорожных предприятий новые машины — это всегда необходимость и главное подспорье в качественном содержании территории города: как в периоды обильных снегопадов и залповых летних дождей, так и в повседневной работе. Мы планомерно начали проводить крупные закупки техники с 2020-2021 гг., увеличив парк муниципальной техники свыше чем на 400 единиц и планово продолжаем эту работу».


Диана Мустафина, директор Волго-Вятского регионального филиала АО «Сбербанк Лизинг»:
«СберЛизинг совместно со Сбером нацелены на содействие развитию комфортной городской среды.Программа льготного лизинга ДОМ.РФ даёт регионам реальные возможности обновлять парк техники на выгодных условиях. Мы рады стать партнёрами администрации Нижнего Новгорода в реализации этого важного для горожан проекта. Новая коммунальная техника повысит уровень чистоты улиц и надёжность дорожной инфраструктуры».

Вся техника будет передана основному муниципальному предприятию Нижнего Новгорода – МБУ «Ремонт и эксплуатация дорог».

Станислав Романченко, заместитель управляющего Нижегородским отделением Сбербанка:
«Сотрудничество с администрацией Нижнего Новгорода позволяет реализовывать значимые для города социальные и инфраструктурные проекты. Обновление парка спецтехники поможет повысить оперативность и качество уборки улиц, содержания дорог и благоустройства общественных пространств. Уверен, что эта работа сделает городскую среду более комфортной, безопасной и привлекательной для нижегородцев и гостей города».

СберЛизинг поставит в Нижний Новгород 122 единицы коммунальной и дорожно-строительной техники

Как сделки M&A меняют экономику Мать и Дитя?

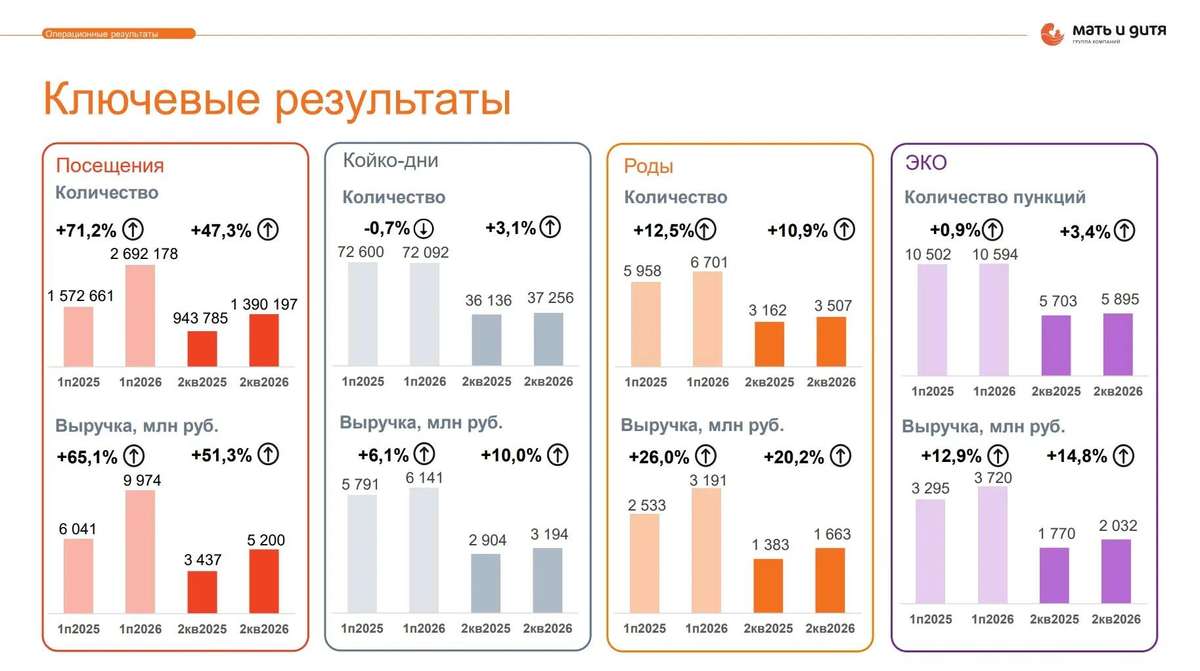
Высокий уровень комфорта и отсутствие очередей делают частные клиники всё более востребованными у населения. Сегодня на моем столе лежит операционный отчет одного из самых динамичных игроков сектора - компании Мать и дитя. Давайте вместе посмотрим, как компания отработала первую половину 2026 года.

🩺 Итак, выручка компании $MDMG в отчетном периоде выросла на 28,8% до 24,8 млрд рублей. Главный драйвер роста - M&A. Покупка сети Эксперт весной 2025-го помогла компании укрепить позиции в регионах и диверсифицировать выручку. Но у любой медали есть обратная сторона: сеть Эксперт менее маржинальна, и это тянет вниз рентабельность всей группы.

Сопоставимая выручка в первом полугодии выросла на 11,2%. Средний чек уверенно опережает инфляцию. Причины понятны: отрасль сильно зависит от импортных технологий и расходников, плюс острый дефицит квалифицированных кадров толкает вверх зарплатную составляющую. В итоге клиники вынуждены закладывать эти издержки в стоимость услуг, и пациенты, ценящие комфорт и качество, готовы платить.

Однако не всё гладко с операционной стороной. У Мать и дитя самый крупный койкофонд в стране, но в отчётном периоде его загрузка оставляла желать лучшего. Снижение пациентопотока наблюдалось и в столичных, и в региональных госпиталях. Это тревожный сигнал: даже при росте среднего чека падение трафика может нивелировать эффект от повышения цен.

💼 Ещё один повод для размышлений - покупка Ильинской больницы в Подмосковье. Фокус на хирургии и онкологии звучит перспективно, но результаты актива в 2025 году были скромными: выручка выросла лишь на 6%, а рентабельность по EBITDA оказалась более чем в два раза ниже, чем у самой Мать и дитя.

Стоимость сделки - 8,5 млрд рублей - вызывает вопросы: мультипликатор EV/EBITDA 2025 года выходит 17х, тогда как сама Мать и дитя торгуется с мультипликатором вдвое ниже. То есть компания купила менее маржинальный бизнес с ощутимой премией. Насколько адекватна такая оценка - большой вопрос.

Рынок частной медицины остается фрагментированным: на сотню крупнейших игроков приходится лишь четверть рынка. Консолидация неизбежна, и Мать и дитя открыто заявляет о планах по новым сделкам. Но здесь кроется и риск: удастся ли эмитенту находить активы с хорошей рентабельностью и покупать их по приемлемым ценам? Или стратегия будет строиться на «масштабе любой ценой», что продолжит давить на маржинальность?

❗️Не является инвестиционной рекомендацией

♥️ Ну вот мы и добрались до пятнички. А что мы делаем по пятницам? Правильно, закидываем лайками статью и идем готовиться к выходным.

Как сделки M&A меняют экономику Мать и Дитя?

📈 GloraX поднялся на 18-е место в топе крупнейших застройщиков России

По данным Единого ресурса застройщиков (ЕРЗ), объем текущего строительства GloraX достиг 823 тыс. кв. м жилой площади. Это позволило компании занять 18-е место в общероссийском рейтинге застройщиков России.

🚀 Рост объема строительства обеспечен получением разрешения на строительство второй очереди проекта Октябрьский во Владимире. Запуск новой очереди добавил к объему строительства 32,5 тыс. кв. м жилой площади.

Сегодня в стадии строительства находятся проекты комфорт- и премиум-класса в 9 регионах России, и мы продолжаем системно усиливать присутствие на региональных рынках. GloraX входит в топ-15 девелоперов России по объему ввода жилья: за январь-июль 2026 было введено 125,3 тыс. кв. м.

🔍 С полной версией рейтинга можно ознакомиться по ссылке: https://erzrf.ru/top-zastroyshchikov/rf?regionKey=0&topType=0&date=260801

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX поднялся на 18-е место в топе крупнейших застройщиков России

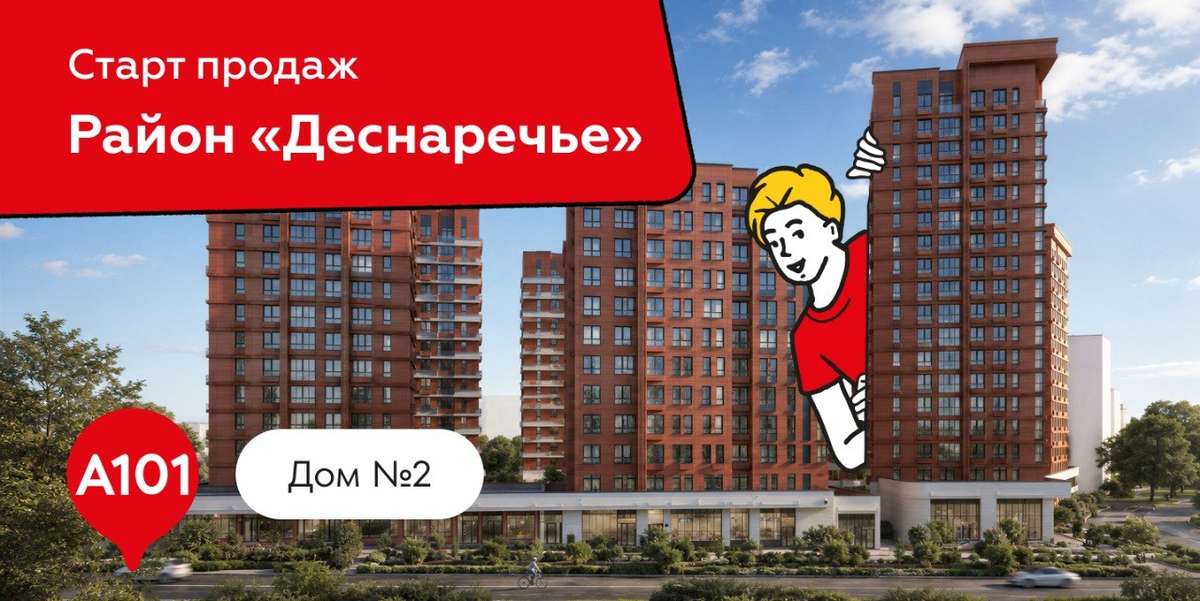
🔥 Район «Деснаречье» расширяется: старт продаж в девяти новых корпусах

ГК «А101» открыла продажи квартир в доме № 2 квартала «Парк» жилого района «Деснаречье» в Новой Москве.

🏙️ Дом включает девять корпусов комфорт-класса высотой от 12 до 22 этажей на 945 квартир различных планировок. Более 80% лотов оснащены террасами, кладовыми, постирочными и другими решениями. Все девять корпуса образуют внутренний двор площадью один гектар, полностью закрытый от машин. При этом цена квадратного метра здесь остаётся доступной, что дополнительно выделяет проект на рынке.

🚘 На нижних этажах запланировано 342 кладовых и двухуровневый паркинг на 601 машино-место, включая 51 семейное. Такая высокая обеспеченность машино-местами приближена к показателям домов премиум-класса и напрямую повышает комфорт проживания. В стилобатной части четвёртого и пятого корпусов появится фитнес-зал с бассейном, где жители смогут заниматься спортом, не покидая территорию дома.

🛒 На первых этажах предусмотрено 6,7 тыс. кв. метров торговых помещений. Это позволит бизнесу работать вблизи от своей аудитории, а жителям — получать необходимые товары и услуги в шаговой доступности.

👶 Для семей с детьми рядом будут построены детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад: «Терра» на 1200 мест и «Гравитация» на 1450 мест.

📈 Район «Деснаречье» возводится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала — «Парк», «Река» и «Лес», каждый со своим типом застройки и образом жизни. Это один из самых крупных проектов ГК «А101», где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что только усиливает долгосрочную ценность активов.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥 Район «Деснаречье» расширяется: старт продаж в девяти новых корпусах

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.

За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка

Параметры выпуска Глоракс 002P-01:

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026

Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.

А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.

Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.

Финансовые результаты по итогам 2025 года:

• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%

• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)

• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x

Результаты за 1 квартал 2026 года:

• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.

Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.

В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:

• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.

• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.

• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца

По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.

Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

Индекс RGBI за прошлую неделю обвалился с 116,9 до 113,06 пунктов, откатившись к уровням октября 2025 года, когда ключевая ставка составляла 17%. Повод — разочарование рынка решением ЦБ: 19 июня ставку снизили лишь на 0,25 п.п., до 14,25%, вместо ожидаемого более уверенного шага, а сигнал регулятора указал на возможное замедление дальнейшего смягчения.

Дополнительное давление создала инфляция: за неделю с 16 по 22 июня цены выросли на 0,25%. Фонды и банки активно продают ОФЗ, закладывая долгосрочное сохранение двузначной ставки до завершения СВО, сроки которого постоянно сдвигаются.

Эскалация через удары по НПЗ бьёт по топливному рынку, добавляя инфляционных рисков. К тому же высокие бюджетные расходы заставляют Минфин наращивать заимствования сверх прежних ожиданий, что увеличивает предложение бумаг на рынке.

Какие ОФЗ выглядят наиболее интересно:

• Самый логичный выбор для тех, кто не хочет гадать, — это флоутеры, то есть ОФЗ с плавающим купоном.

29028 $SU29028RMFS6 (14,96%)
29029 $SU29029RMFS4 (14,97%)

Они устроены хитро: их купон привязан к RUONIA, и если ставка высокая, то и купон у вас высокий. Если ставку вдруг поднимут — купон подрастет вместе с ней, и цена такой бумаги практически не страдает.

Это, по сути, способ получать рыночную доходность, не боясь, что твой портфель уйдет в минус из-за изменения денежно-кредитной политики. Сейчас это, пожалуй, самый защитный актив на рынке госдолга.

• Следующий по надежности — это короткий фиксированный конец, где до погашения остается два-три года.

26224 $SU26224RMFS4 (14,42%)
26237 $SU26237RMFS6 (14,37%)
26236 $SU26236RMFS8 (14,12%)

Здесь логика другая: ты просто говоришь себе, что не собираешься зарабатывать на переоценке, твоя цель — дождаться даты, когда государство вернет тебе номинал. И пока ты ждешь, ты получаешь купон.

Да, доходность там ниже, чем в длинных бумагах, но зато ты четко понимаешь свою цифру на выходе, и тебе почти все равно, что происходит с рынком каждый день. В такие моменты неопределенности это дает психологический комфорт.

• Для тех, кто готов немного понервничать, есть средний срок — года на 4–5, где-то до 2030–2031 годов. Это компромисс: доходность уже интересная, но дюрация еще не такая убийственная, как у 20-летних выпусков.

26218 $SU26218RMFS6 (14,97%)
26251 $SU26251RMFS7 (14,77%)

Если ставка начнет снижаться быстрее, чем закладывает рынок, эти бумаги неплохо прибавят в цене. Если нет — просадка будет, но не катастрофической. Это инструмент для тех, у кого горизонт инвестирования позволяет перетерпеть полгода-год волатильности.

По сути, сейчас рынок госдолга раскололся на две философии.

Первая — это стратегия выжидания: флоутеры и короткие бумаги, где ты просто получаешь доход и не дергаешься.

Вторая — это стратегия охоты за доходностью, когда ты сознательно заходишь в средние и длинные выпуски, понимая, что можешь временно уйти в минус, но веришь в будущее снижение ставок.

Какой из этих путей выбрать — зависит только от того, готовы ли вы мириться с просадкой по счету или для вас важнее сохранность капитала даже ценой потенциально упущенной выгоды.

Чего точно не стоит делать новичку на рынке — это бросаться в дальний конец просто потому, что там высокий процент. На этом рынке сейчас высокая доходность — это не подарок, а плата за риск. И платить эту цену имеет смысл только в том случае, если вы готовы ждать действительно долго.

26254 $SU26254RMFS1 (15,99%)
26230 $SU26230RMFS1 (15,93%)

Спросите себя: готовы ли вы каждое утро просыпаться и видеть -5% по телу, утешая себя мыслью, что купон когда-нибудь это отобьет? Если нет — длинные ОФЗ не для вас. Тогда лучше присмотреться к первым двум вариантам и сохранить нервы.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

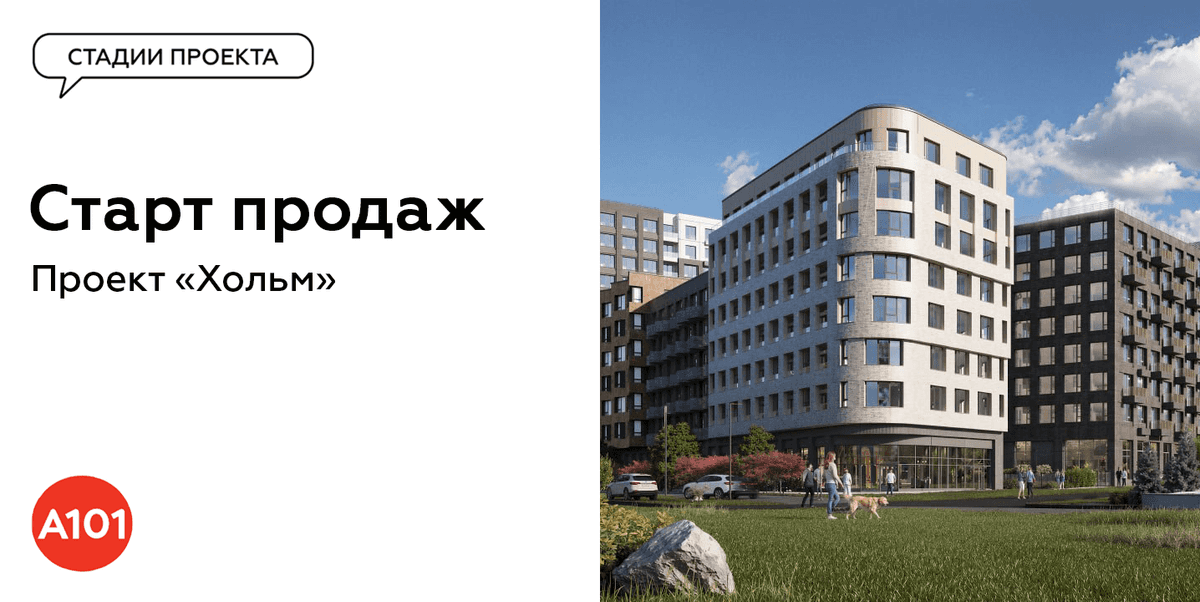
📈 Проект «Хольм»: место, где город уступает лесу

Мы открываем продажи квартир в первом доме проекта «Хольм» — городских резиденций в окружении Бутовского лесопарка.

🌳 Проект расположен на юго-западе Москвы, рядом со сложившимся районом «Скандинавия». Его концепция — это «островок», обособленный от шумного города лесными массивами и лесопарком. Всего будет построено семь корпусов высотой от 6 до 15 этажей на 580 квартир различной площади.

🏡 Все корпуса сформируют три закрытых двора с просторными гранд-лобби. Вход в подъезды будет организован по принципу «свободные руки» — для этого установят автоматические раздвижные двери. Комфорт жителей и их гостей дополнят уютные зоны ожидания с мягкой мебелью.

🚗 Для автовладельцев предусмотрен двухуровневый подземный паркинг на 555 машино-мест, среди которых — 53 семейных, 78 увеличенных парковочных мест площадью более 25 кв. м, а также 56 мест, оснащённых зарядными станциями для электромобилей. Кроме того, на подземном уровне обустроят 550 кладовых помещений для хранения вещей.

📚В проекте Группа построит детский сад на 150 мест и начальную школу на 300 учеников. При этом уже сейчас вблизи работают школы, детские сады, образовательные центры, поликлиники, магазины и другие объекты.

✨ ГК «А101» продолжает планомерно осваивать земельный банк в соответствии со стратегией комплексного развития территорий. Проект станет новой точкой притяжения для тех, кто ценит баланс городской динамики и уединения лесопарка.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

📈 Проект «Хольм»: место, где город уступает лесу

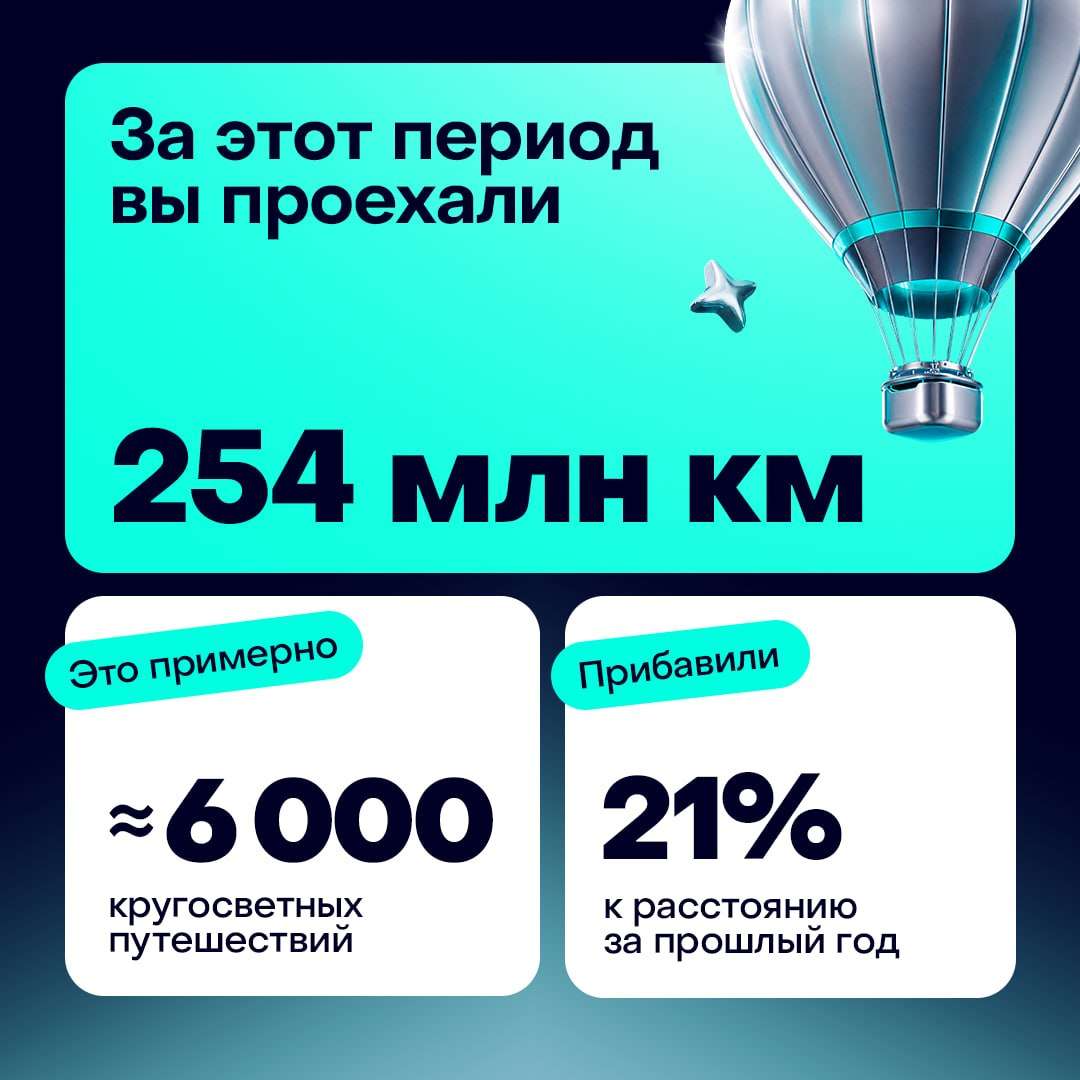
💸Пользователи Делимобиля весной проехали 254 млн километров

🔹Делимобиль проанализировал, как пользователи ездили на каршеринге этой весной. С марта по май 2026 года на автомобилях сервиса проехали 254 млн километров – это более 6 000 кругосветных путешествий вокруг Земли. По сравнению с весной 2025-го активность выросла: общее количество накатанных километров увеличилось на 20%, а количество минут – на 21%. Чаще всего выбирали машины эконом-класса, самым популярным днём для поездок стала среда – 25 марта.

🔹Многие пользователи не ограничивались поездками внутри города. Число аренд по тарифу Межгород выросло на 23%. В числе самых востребованных направлений для весенних путешествий оказались Москва, Санкт-Петербург, Нижний Новгород, Казань и Екатеринбург.

🔹Пик активности пользователей приходился на дневные часы, вечером и ночью поездок становилось меньше, а утро оставалось самым спокойным временем суток. Чаще автомобили бронировали около 17:00. Наиболее популярным днём для поездок было 25 марта, минимальное количество аренд зафиксировано 2 мая.

🔹Самые длинные поездки совершили 24-летний москвич: по минутному тарифу он проехал 2 800 км, на втором месте 27-летний петербуржец с 2 300 км, на третьем – 23-летняя москвичка с 2 200 км. По количеству поездок лидерами стали 40-летний пермяк – 598, на втором месте 23-летний ростовчанин – 539, на третьем – 32-летний казанец – 518.

🔹В основном пользователи выбирали автомобили эконом-сегмента. Самыми востребованными стали машины Volkswagen Polo, Kia Rio и Nissan Qashqai. Реже отдавали предпочтение комфорт-классу: Geely Coolray, Exeed LX и Jaecoo J7.

🔹Винченцо Трани, основатель и генеральный директор Делимобиля, президент Итало-Российской торговой палаты: «Мы видим высокий спрос на аренду автомобилей, и во многом эти результаты стали возможны благодаря тому, что мы вновь сосредоточились на развитии сегмента эконом-класса. Мы сохраняем низкие цены, потому что понимаем: для большинства пользователей каршеринг – это прежде всего доступный способ передвижения. Нам важно, чтобы сервис оставался выгодным для пользователей. Это часть нашей социальной миссии – давать доступ к удобному и выгодному транспорту для людей, у которых нет возможности владеть личным автомобилем».

💸Пользователи Делимобиля весной проехали 254 млн километров

Еженедельный дайджест новостей отрасли

Главные новости:

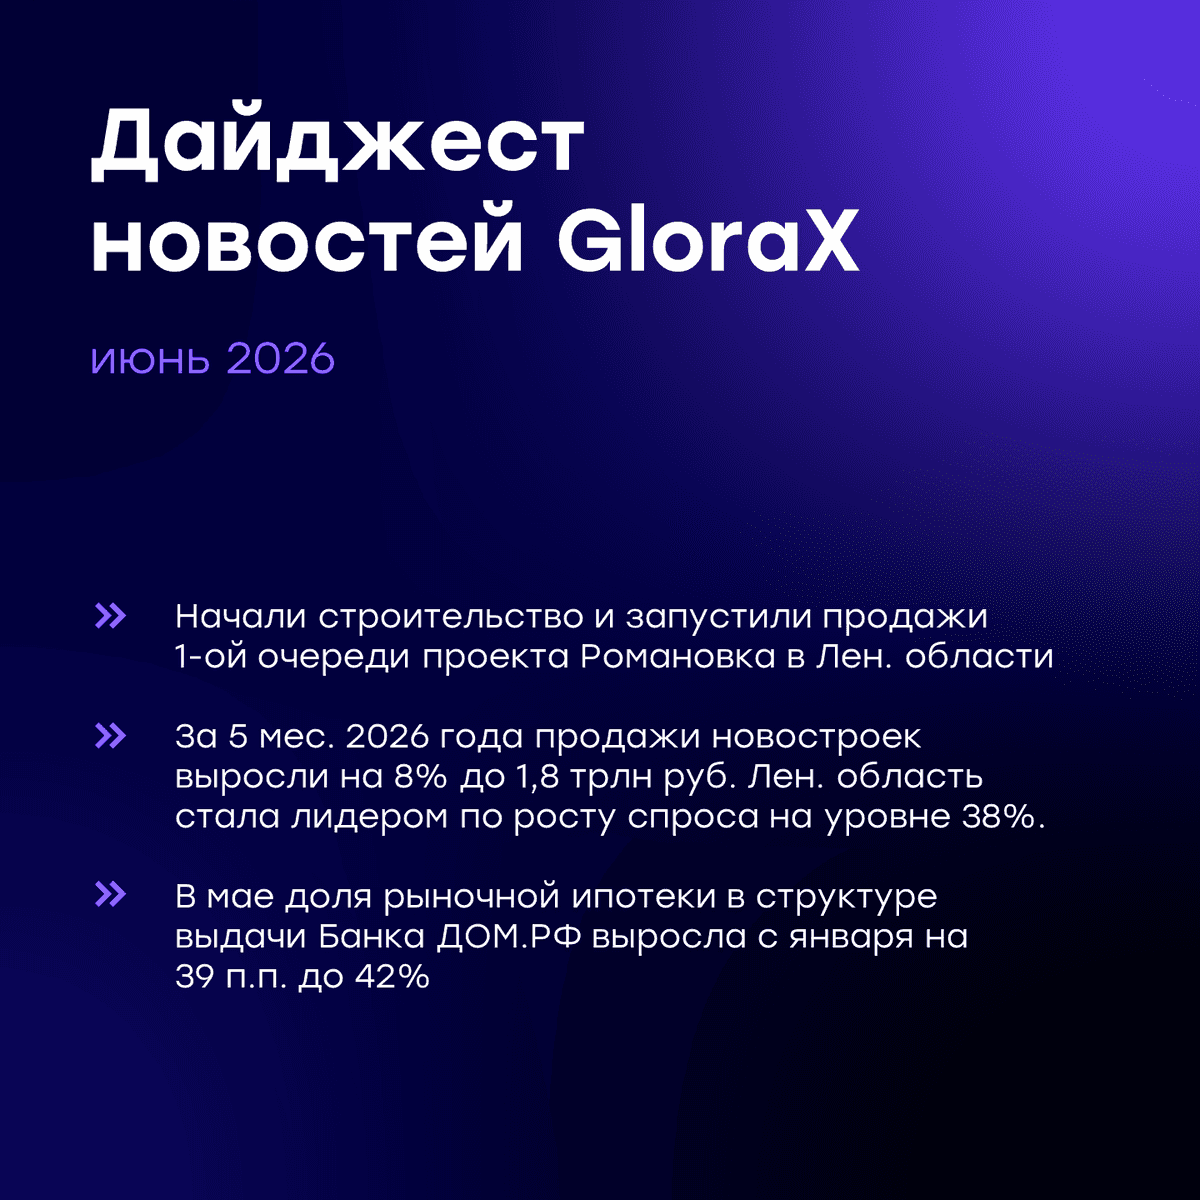
✅ Начали строительство и объявили старт продаж 1-ой очереди проекта комфорт-класса «Романовка» в Ленинградской области. За последний месяц это уже второй проект, который мы выводим в активную строительную фазу: ранее РНС было получено по проекту «Статус на Заозерной» в Омске. Совокупно эти два проекта увеличили объем текущего строительства GloraX на 84,7 тыс. кв. м жилья.

Новости отрасли:

🔍 За 5 месяцев 2026 года застройщики реализовали 8,8 млн м² жилья (+4% г/г), объем поступлений составил 1,8 трлн руб. (+8% г/г). Наиболее устойчивый спрос отмечается за пределами крупнейших регионов, в частности лидером по росту спроса стала Ленинградская область, где продажи в натуральном выражении выросли на 38% г/г. В этом регионе GloraX уже реализует проект «Новоселье» и недавно приступил к строительству проекта «Романовка», что поддержит предложение качественного жилья на наиболее перспективном рынке.
Подробнее: https://xn--d1aqf.xn--p1ai/analytics/

🔍 В мае 2026 года доля рыночной ипотеки в Банке ДОМ.РФ достигла 42% в общем объеме ипотечных выдач. По сравнению с апрелем показатель вырос на 25 п.п, а с январем - на 39 п.п., что подтверждает тренд на возвращение рыночного спроса по мере снижения ключевой ставки.
Подробнее: https://www.interfax-russia.ru/realty/news/dolya-vydach-rynochnoy-ipoteki-v-banke-dom-rf-v-mae-prevysila-40

🔍 По данным правительства РФ по итогам 2025 года инвестиционно-строительный цикл в России сократился в 1,5 раза по сравнению с 2019 годом, составив 1 228 дней против 2 181 дня. Среди регионов с наибольшим ускорением сроков реализации — Татарстан, где присутствует и GloraX, внося свой вклад в эту динамику. Высокая экспертиза GloraX в работе с земельными участками, градостроительной документацией, в КРТ и мастер-девелопменте позволяют компании быстро продвигаться по всем стадиям реализации проектов, опережая среднерыночные темпы. По итогам 2025 года GloraX занимает 1-е место в рейтинге ЕРЗ как самый динамично развивающийся девелопер.
Подробнее: https://tass.ru/nedvizhimost/27708619

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент
$GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

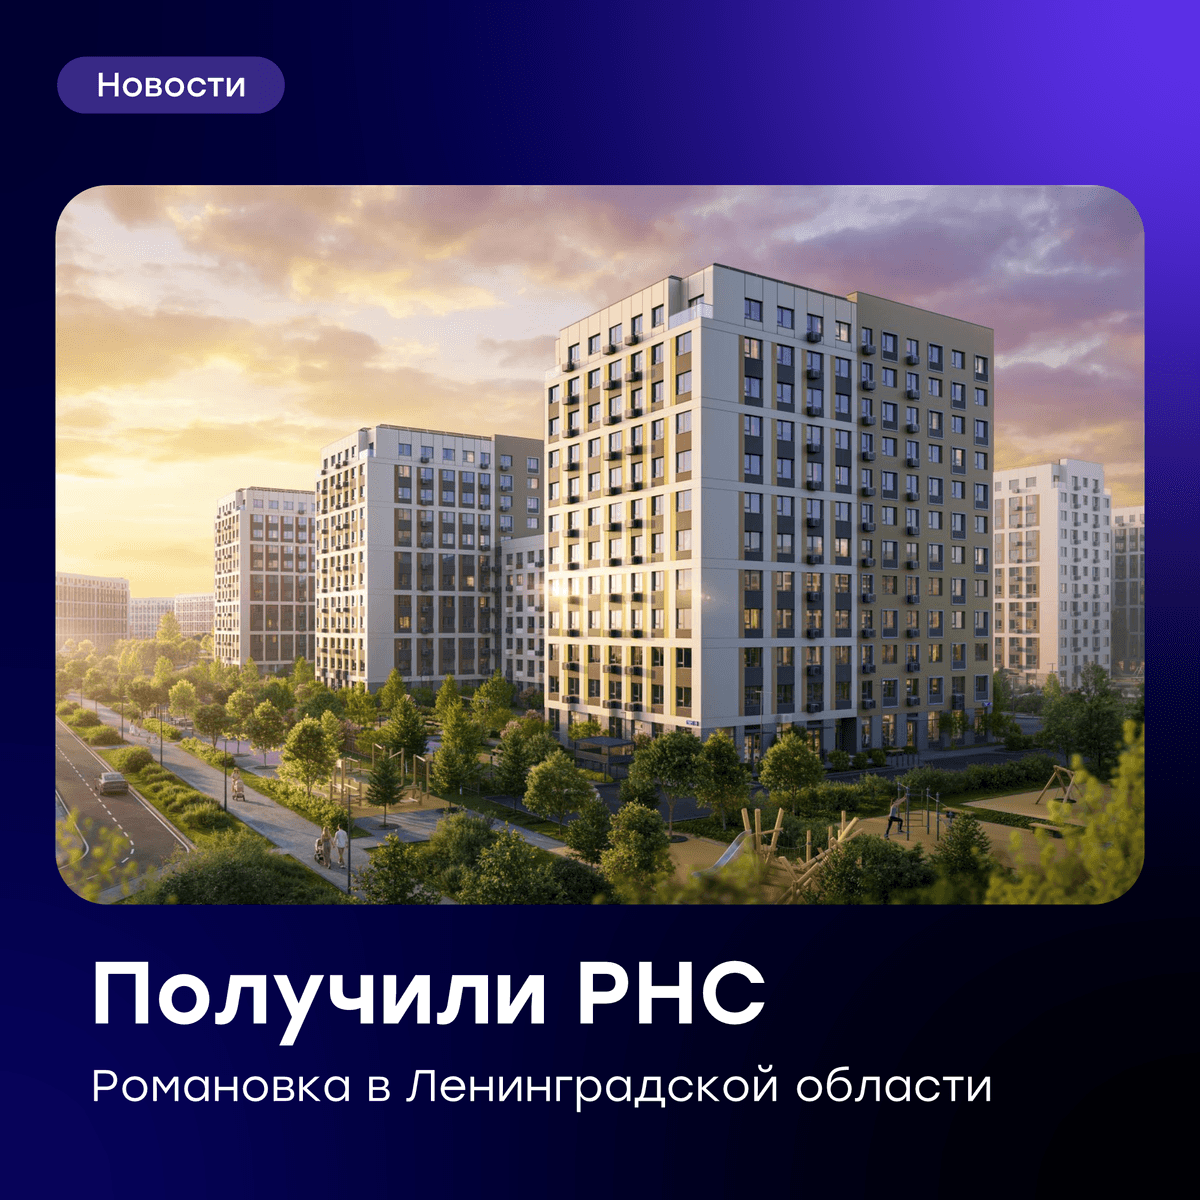
🧱 Начинаем строительство проекта «Романовка» в Ленинградской области

Мы получили разрешение на строительство и объявили старт продаж первой очереди проекта комфорт-класса «Романовка» во Всеволожском районе Ленинградской области – это новый жилой проект в развивающейся локации рядом с Санкт-Петербургом, который будет реализован с акцентом на комфортную среду, благоустройство и инфраструктуру для жителей.

🔍 Первая очередь проекта в цифрах:
✅ 5 многоквартирных домов
✅ 28,7 тыс. кв. м общей площади
✅ 19,6 тыс. кв. м жилой площади
✅ переменная этажность от 7 до 12 этажей
✅ 512 квартир

📈 Для GloraX получение РНС по «Романовке» – еще один шаг в последовательном наращивании портфеля строящихся проектов. За последний месяц это уже второй проект, который мы выводим в активную строительную фазу: ранее РНС было получено по проекту «Статус на Заозерной» в Омске. Совокупно эти два проекта увеличили объем текущего строительства GloraX на 84,7 тыс. кв. м жилья.

По данным ЕРЗ, текущий объем строительства GloraX составляет 790,4 тыс. кв. м. Мы продолжаем наращивать портфель активного строительства и укреплять позиции в топ-20 ведущих девелоперов России, несмотря на лидирующие позиции по объему ввода жилья в 2026 году.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Начинаем строительство проекта «Романовка» в Ленинградской области

Деньги другу под проценты и не иначе

💰 Я даю деньги в долг под проценты своему лучшему другу. И мне НЕ стыдно.
(И не только ему)

Да, я это написал. Вы все верно поняли. Сегодня я перевёл 100 000 рублей своему близкому другу на полгода под процент. Ставка ниже банковской, условия мягче, чем в МФО, а выгода — обоюдная 🤝

И прежде чем вы напишете гневный комментарий про то, что «настоящий друг так не поступает», давайте разберём ситуацию без эмоций, с калькулятором в руках 🧮

❌ Аргумент №1: «Деньги портят дружбу»

Это самый частый контраргумент. Но давайте посмотрим правде в глаза. Дружбу портит не сам факт займа, а неясные ожидания. Когда один думает, что ему просто помогли, а второй ждёт возврата в срок — вот где рождается конфликт 😠

Когда мы садимся и прописываем условия (даже если это просто сообщение в мессенджере), мы убираем неопределённость. Мы переводим наши отношения из плоскости «я тебе помог» в плоскость «мы заключили сделку». Это честно и прозрачно. Никаких обид через полгода ✅

📉 Аргумент №2: Инфляция и стоимость денег

Вы говорите: «Я дал 100 тысяч, он вернул 100 тысяч. Всё честно».
А я говорю: НЕТ, ЭТО НЕ ЧЕСТНО ПО ОТНОШЕНИЮ КО МНЕ 🚫

Давайте посчитаем. Если сегодня я даю другу 100 000 рублей, а через полгода получаю обратно ту же сумму, то фактически я теряю деньги.

За эти полгода инфляция съест часть их покупательной способности 🍔➡️🪙.
Я лишаюсь возможности вложить эту сумму и получить доход.
Мой капитал уменьшился во времени.

Если мне возвращают номинально те же 100 000 рублей, которые стоят уже меньше, чем полгода назад, то друг получил мои деньги бесплатно, а я заплатил за его комфорт своими потерями. Так почему я должен нести убытки, помогая другу? Помощь не должна быть в ущерб себе 💸.

✅ Аргумент №3: В выигрыше все (Win-Win)

Моя ставка существенно ниже, чем в банке. Для него это всё равно выгоднее, чем брать кредит. А для меня это способ хотя бы частично компенсировать инфляцию и упущенную выгоду.

Мы оба в плюсе:

Друг: получает нужную сумму быстро и на выгодных условиях 👍.
Я: сохраняю свой капитал и помогаю другу, не залезая в свои инвестиционные планы.

Это взаимовыгодное партнёрство, а не благотворительность 🤑.

⚠️ Важный момент: разделяем понятия

Конечно, если у моего друга случится настоящая беда (проблемы со здоровьем), я буду первым, кто поможет. И эта помощь будет безвозмездной. Я дам столько, сколько нужно, и забуду. Это называется человечность ❤️.

Но когда речь идёт о рядовых вопросах — покупка новой машины, ремонт — это уже финансовая операция. И подходить к ней нужно как взрослый человек, который ценит своё время и свои ресурсы 👔.

🤔 Что думаете?

Согласны со мной? Или считаете, что дружба и деньги должны существовать в разных вселенных? Пишите в комментарии, интересно услышать ваше мнение!

#финансы
#инвестиции
#экономия #дружба #сделка #условия