Поиск
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Северсталь. Отчет за 2 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48
Что нравится:
✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;
Что не нравится:
✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания не будет выплачивать дивиденды за 2 кв 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);
Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.
Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).
Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).
Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.
FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.
Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.
Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.
При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).
Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Северсталь. Отчет за 1 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 742
Капитализация: 621.6 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P\E - 56.63
P\BV - 1.18
P\S - 0.92
ROE - 2.1%
ND\EBITDA - 0.53
EV\EBITDA - 5.88
Акт.\Обяз. - 2.61
Что нравится:
✔️ хорошее соотношение активов и обязательств;
Что не нравится:
✔️выручка снизилась на 20.1% к/к (176 → 140.6 млрд);
✔️отрицательный FCF еще сильнее уменьшился, а именно в 3.5 раза к/к (-11.8 → -41.4 млрд);
✔️чистый долг вырос в 2.9 раза к/к (21.7 → 61.9 млрд). ND\EBITDA ухудшился с 0.16 до 0.53;
✔️нетто фин расход увеличился в 3.1 раза к/к (0.5 → 1.5 млрд);
✔️скромная прибыль 57 млн, хотя это лучше убытка -17.7 млрд в 4 кв 2025.
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания отказалась от выплаты дивидендов за 1 кв 2026.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -0.7% к/к (2.91 → 2.891);
- сталь -1.3% к/к (2.76 → 2.724);
После нескольких кварталов роста из-за низкой базой на фоне проведения капитальных ремонтов ДП 2,3,4,5 производство чугуна и стали перешло к снижению.
Продажи (в млн т):
- металлопродукция -10.5% к/к (2.94 → 2.63);
- чугун и слябы -23.3% к/к (0.43 → 0.33);
- коммерческая сталь -5.9% к/к (1.18 → 1.11);
- продукция с ВДС -11.3% к/к (1.33 → 1.18);
- железная руда 3м лицам -10.6% к/к (0.47 → 0.42).
Доля продукции с ВДС в продажах перестала снижаться (51-→ 50 → 45 → 45%).
Видно, что в операционном плане год начался очень плохо. Неудивительно, что в сочетании со снижением средних цен на металлопродукцию заметно просела выручка. За квартал заработали символическую прибыль и это формально даже лучше прошлого квартала. Но тут стоит понимать, что в 4 кв 2025 года был убыток от обесценения на 32.7 млрд. Без него чистый убыток был бы в районе -0.5 млрд, а значит результаты за отчетный квартал не особо улучшились.
Чистый долг сильно вырос как за счет увеличение долга, так и за счет снижения остатка денежных средств. Но долговая нагрузка пока еще остается вполне комфортной. FCF еще более ушел отрицательную зону по причине более быстрого снижения OCF, который также стал отрицательным (34.4 → -12.6 млрд), против кап. затрат (-37.7% к/к, 46.2 → 28.8 млрд). В прошлом обзоре уже говорилось о том, что в 2025 году Северсталь прошла пик кап. затрат и в 2026 они будут в районе 147 млрд (в 2025 было 173 млрд). Но положительного FCF вряд ли стоит ожидать по итогам текущего года.
По всем показателям разворота в отрасли пока не наблюдается. Северсталь ранее подтвердила прогноз производства в 2026 году на уровне 11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года), но судя по показателям 1 кв 2026 есть все шансы не попасть в прогноз. Производство снижается не только в РФ. По данным Bloomberg производство стали в Китае за январь-февраль 2026 года снизилось на 3.6% г/г. А впереди маячит мировой энергетический кризис из-за ситуации вокруг Ормуза, который также может отразиться на спросе.
Для роста внутреннего спроса необходима более низкая ключевая ставка и весь вопрос когда мы к ней придем. Ориентировочно 12% мы можем увидеть в конце текущего года и где-то там можно ожидать начало разворота в секторе. Тем не менее, несмотря на весь негатив, текущая ситуация и текущая цена может быть интересна долгосрочным инвесторам, которые готовы покупать хорошие компании на дне цикла.
Акции компании держу в портфеле с долей в 4.92% (лимит - 5%). Получается зашел рано, но, честно, думал, что цена сможет удержать уровень в 800 руб. Прогнозная справедливая стоимость - 860 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Разбор выпуска Эталон Финанс 002Р-05: Почему не участвую в сборе заявок
АО «Эталон-Финанс» #ETLN — один из крупнейших федеральных девелоперов России. Работает с 1987 года и специализируется на а строительстве жилья комфорт, бизнес и премиум классов, офисной недвижимости, а также на реставрации объектов культурного наследия.
Группа реализует проекты в Москве, Санкт-Петербурге, Омске, Екатеринбурге, Новосибирске, Тюмени, Хабаровске, Калининградской области и др.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
📍 Параметры выпуска Эталон Финанс 002Р-05:
• Рейтинг: А- (Эксперт РА, прогноз "Стабильный")
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 20,50% годовых (YTM не выше 22,54% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 16,00% - в даты выплаты 31-го – 32-го купонов, 17,00% - в дату выплаты 33-го – 36-го купона.
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 08 апреля 2026
• Дата размещения: 10 апреля 2026
31 марта 2026 года рейтинговое агентство НКР подтвердило кредитный рейтинг АО «Эталон-Финанс» на уровне A- прогноз — стабильный.
В числе ключевых драйверов рейтинга: вхождение группы в топ-15 застройщиков по объёмам строительства в двух столицах, сбалансированный портфель (жильё трёх сегментов и коммерческая недвижимость), а также земельный запас, достаточный для работы до 2032 года.
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 77,4 млрд руб. (+35,0% г/г);
• Чистый убыток: 8,9 млрд руб. вызван высокой стоимостью обслуживания долга из-за роста ключевой ставки
• Долгосрочные обязательства: 150,5 млрд руб. (+15,6% за 6 месяцев);
• Краткосрочные обязательства: 98,5 млрд руб. (+18,2% за 6 месяцев);
Финансовое состояние резко ухудшилось. За полгода эскроу-счета сократились, а чистый долг без их учёта взлетел на 50%. В результате долговая нагрузка всего за полгода выросла почти в два раза — с 1.6х до 3.1х.
Согласно отчётности за 2025 год: Выручка от продаж недвижимости увеличилась на 5% год к году, достигнув 153,5 млрд руб. Денежные поступления выросли на 5% — до 100,5 млрд руб. При этом в третьем и четвертом кварталах динамика была двузначной: +27% и +45% соответственно, что позволило перевыполнить собственный прогноз на 14%.
📍 В обращении находятся 5 выпусков облигаций на 37 млрд рублей. Из них выделил бы:
• Эталон Финанс 002P-03 #RU000A10BAP4 Доходность: 21,59%, Купон: 25,50%. Текущая купонная доходность: 24,24% на 11 месяцев, ежемесячно
• Эталон Финанс 002P-04 #RU000A10DA74 Доходность: 21,94%, Купон: 20,00%. Текущая купонная доходность: 19,82% на 1 год 7 месяцев, ежемесячно
📍 Что готов предложить нам рынок долга:
• Борец Капитал 001Р-05 #RU000A10EK71 (17,61%) А- на 2 года 10 месяцев
• ГК Самолет БО-П21 #RU000A10DCM3 (25,62%) А- на 2 года 8 месяцев
• АБЗ-1 002P-04 #RU000A10DCK7 (18,50%) А- на 2 года 6 месяцев, с амортизацией
• Брусника 002Р-04 #RU000A10C8F3 (23,50%) А- на 2 года 3 месяца
• реСтор 001Р-03 #RU000A10E7K3 (18,62%) А- на 1 год 9 месяцев
• Уральская кузница оббП01 #RU000A10C6M3 (20,02%) А- на 1 год 6 месяцев
• Новые технологии 001Р-08 #RU000A10CMQ5 (16,86%) А- на 1 год 4 месяца.
Что по итогу: В рамках своей рейтинговой категории выпуск выглядит чуть привлекательнее аналогов, однако в сравнении с другими девелоперами он вполне рядовой, без значимых преимуществ. В этих условиях я не вижу смысла добавлять очередного застройщика с заведомо известными проблемами в портфель.
Ограничусь тем, что уже есть: Эталон Финанс 002P-04 с погашением через 1 год 8 месяцев. Кроме того, после сильной годовой отчётности добавил Бруснику 002Р-04 на 2 года 3 месяца (без оферт и амортизации). Если пропустили, то с актуальным составом моего облигационного портфеля можно ознакомиться перейдя по ссылке. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏢 ГК Самолет. Высота полёта ограничена долговой нагрузкой 🤷♂️

Северсталь. Отчет за 4 кв 2025 по МСФО
Тикер: #CHMF
Текущая цена: 975.4
Капитализация: 817.1 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P\E - 25.5
P\BV - 1.55
P\S - 1.15
ROE - 6.1%
ND\EBITDA - 0.16
EV\EBITDA - 6.1
Акт.\Обяз. - 2.63
Что нравится:
✔️ выручка увеличилась на 1.9% к/к (172.7 → 176 млрд);
✔️ хорошее соотношение активов и обязательств;
Что не нравится:
✔️ отрицательный FCF -11.8 млрд против положительного +2.2 млрд в 3 кв 2025;
✔️ чистый долг -21.7 млрд против чистой денежной позиции +1.5 млрд в 3 кв 2025;
✔️ нетто фин расход -479 млн против дохода +32 млн в 3 кв 2025;
✔️ убыток -17.7 млрд против чистой прибыли 13 млрд в 3 кв 2025.
Дивиденды:
В соответствии с дивидендной политикой при соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
СД рекомендовал акционерам отказаться от дивидендов за 4 квартал 2025 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун +8.2% к/к (2.69 → 2.91) и +11.7% г/г (10.04 → 11.21);
- сталь +1.5% к/к (2.72 → 2.76) и +4.2% г/г (10.38 → 10.82);
Рост производства обусловлен низкой базой на фоне проведения капитальных ремонтов ДП 2,3,4,5.
Продажи (в млн т):
- металлопродукция +2.8% к/к (2.86 → 2.94) и +3.8% г/г (10.84 → 11.25);
- чугун и слябы +38.7% к/к (0.31 → 0.43) и +151.6% г/г (0.46 → 1.16);
- коммерческая сталь +6.3% к/к (1.11 → 1.18) и -4.8% г/г (4.76 → 4.53);
- продукция с ВДС -7.6% к/к (1.44 → 1.33) и -1.1% г/г (5.62 → 5.56);
- железная руда 3м лицам +67.9% к/к (0.28 → 0.47) и -22% г/г (2.23 → 1.74).
Доля продукции с ВДС снижается 4й квартал подряд (52 → 51-→ 50 → 45%).
В операционном плане год отработали нормально. Производство выросло на фоне низкой базы, но пока не достигло значений 2023 года.
Продажи за квартал, в целом, выросли. В минусе только продажи продукции с ВДС из-за снижения спроса на трубы большого диаметра. За год рост только по чугунам и слябам, но этот рост повлиял на общий рост продаж металлопродукции.
Но на финансовые результаты давят низкие цены на металлопродукцию, а также снижение доли коммерческой стали и ВДС в продажах. Выручка за год уменьшилась на 14.1% г/г (829.8 → 712.9 млрд). Убыток за квартал обращает на себя внимание, но его причина в обесценении активов на 32.6 млрд. Если скорректировать прибыль на него, то получается прибыль 4.8 млрд, что, в общем-то, тоже очень слабо в сравнении с другими кварталами этого года. За год (с учетом корректировки) прибыль уменьшилась на 63.6% г/г (149.6 → 54.5 млрд).
В 4 квартале снова появилась чистый долг, причем заметного размера. Долговая нагрузка еще более чем комфортная, но, с другой стороны, сам факт "сползания" в чистый долг неприятен и можно ожидать, что в 2026 году он будет только увеличиваться. FCF за год отрицательный -49.2 млрд против положительного +96.7 млрд в 2024 году на фоне снижения OCF (-32.2%, 183.3 → 124.2 млрд) и рост Capex (+46.4%, 118.5 → 173.5 млрд). Можно отметить, что в 2025 году Северсталь прошла пик кап. затрат и в следующем году они будут уже ниже (147 млрд). Хотя с большой вероятностью и в 2026 FCF будет отрицательным с учетом того, компания ожидает снижения потребления стали на 3-4%. Исходя из этих же соображений Северсталь оценивает вероятность дивиденды за 2026 год как невысокую.
Есть ли какой-то позитив? Есть, но умеренный и относительный:
- оплата некоторых сборов, налогов и акцизов перенесены или могут быть перенесены на конец года;
- внутренние цена на прокат металлопрокат строительного назначения стабилизировались;
- компания заняла 1 место по поставкам стального проката в РФ, обойдя ММК;
- у Северстали рост производства на фоне общего падения в стране, что косвенно означает снижение у других "сестер".
Акций компании нет в портфеле, но задумался о замене в портфеле ММК на Северсталь. По цене "входа" пока точно не решил. Хотелось бы ниже 900, но дадут ли. Буду действовать по ситуации. Расчетная справедливая цена - 965 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Инфляция в России за неделю с 27 января по 2 февраля ускорилась до 0,20%, с начала года рост цен достиг 2,11% по данным Росстата.
Сильнее всего подорожали овощи и фрукты, при этом цены на огурцы выросли на 6,3% за неделю.
Также выросли цены на алкоголь, мясо и лекарства, а заметнее всего подорожали поездки на отдых.
Глава РСПП Александр Шохин заявил, что Банк России не будет резко снижать ключевую ставку из-за влияния налогов, тарифов и геополитики.
Аналитики ЦБ считают, что для замедления инфляции до 4% необходимо сохранять жесткую ДКП.
Инфляция остается повышенной, поэтому быстрое снижение ключевой ставки маловероятно и период высоких ставок может затянуться.
🏤 Мегановости 🗞 👉📰
1️⃣ Резкое падение цен на золото и другие драгметаллы произошло в конце января после выдвижения Кевина Уорша на пост главы ФРС США.
Инвесторы восприняли его кандидатуру как сигнал к более жесткой денежно-кредитной политике и снижению инфляционных рисков.
Золото упало более чем на 10% от исторических максимумов, серебро и платина потеряли до 18%.
Дополнительным фактором стал сильный перегрев рынка и массовое закрытие спекулятивных позиций.
Ситуация указывает на рост волатильности и краткосрочных рисков в драгметаллах при сохранении долгосрочного инвестиционного интереса.
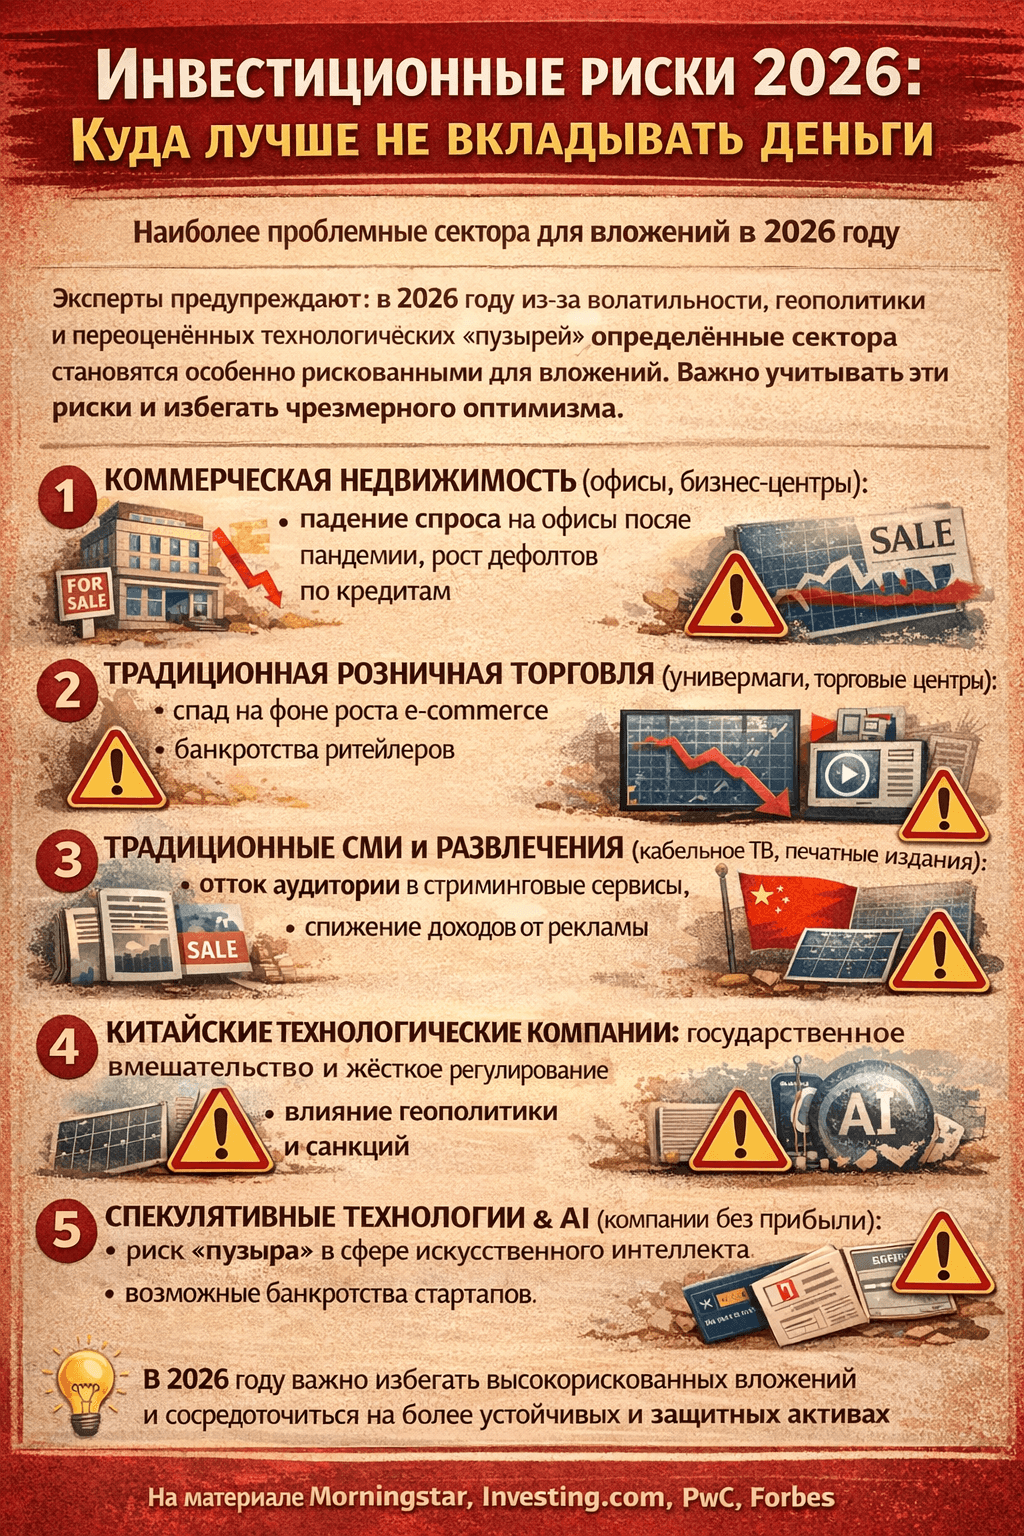
Инвестиционные риски 2026: куда лучше не вкладывать деньги
В 2026 году мировая экономика продолжает адаптироваться к новым реалиям, вызванным пандемией, геополитической напряженностью и технологическими изменениями. Инвесторы сталкиваются с повышенной волатильностью: инфляция в США может составить 2,6–3%, ФРС колеблются в политике процентных ставок, а бум искусственного интеллекта грозит перегревом. Основываясь на отчетах Morningstar, Investing.com, Forbes и мнениях экспертов, таких как Уоррен Баффет, мы выделяем секторы, где риски превышают потенциальную доходность. Эти рекомендации не являются абсолютными — рынок неоднороден, и некоторые подсегменты могут показать рост, но общие тенденции указывают на необходимость осторожности. Мы опираемся на данные из надежных источников, включая прогнозы BlackRock и PwC, чтобы предоставить сбалансированный анализ с примерами и контр-аргументами.
Общий контекст рисков в 2026 году
Начало года было отмечено оптимизмом в отношении искусственного интеллекта и снижением инфляции, но риски продолжают нарастать. Согласно PwC Annual Outlook 2026, глобальный экономический рост зависит от инвестиций в ИИ и государственной политики, однако геополитические факторы, такие как торговые войны и миграционные кризисы, могут снизить ВВП США на 0,5–1%. Forbes выделяет 10 ключевых рисков, включая инфляцию тарифов, миграционные потрясения и перегрев в секторе ИИ. Инвесторам рекомендуется избегать вложений в переоцененные активы США (Mag7, которые составляют 40% индекса S&P 500), где премии акций на 34% выше исторического уровня. В России, по данным Finam и Banki.ru, акцент делается на внутренние сектора, но геополитическая нестабильность и колебания валютных курсов добавляют неопределенности. С другой стороны, некоторые эксперты из BlackRock видят возможности в диверсификации, хотя риски в циклических секторах остаются доминирующими.
Сектор 1: Коммерческая недвижимость (офисы и бизнес-центры)
Этот сектор остается одним из самых рискованных из-за структурных изменений. Пандемия закрепила тенденцию к удаленной работе: офисные вакансии в США и Европе достигли 20-30%, арендные ставки падают, а долги по кредитам не обслуживаются. Примеры включают продажу зданий в Нью-Йорке и Сан-Франциско на 50–60% ниже пиковых цен; конверсия офисных помещений в жилые часто оказывается убыточной и требует значительных затрат. Риски для банков также высоки: долги в секторе коммерческой недвижимости (CRE) привели к кризисам в 2023 году, например, в случае с Silicon Valley Bank, и в 2026 году возможны новые дефолты. В России аналогичная ситуация: высокие процентные ставки и санкции оказывают давление на коммерческую недвижимость в Москве и Санкт-Петербурге. Контр-аргумент: Сектор логистической недвижимости, связанный с электронной коммерцией, демонстрирует рост, однако офисы остаются уязвимыми. Рекомендация: Избегать вложений в REITs, такие как Boston Properties.
Сектор 2: Традиционная розничная торговля (универмаги и торговые центры)
E-commerce доминирует на рынке: Amazon и Alibaba отбирают долю у традиционных ритейлеров, что приводит к "спирали смерти" для торговых центров. Примеры включают банкротства Sears и JCPenney в США, а также закрытие Debenhams в Европе. В 2026 году трафик в закрытых торговых центрах снизился на 40% по сравнению с допандемийным уровнем, а крупные арендаторы, такие как Macy's, покидают эти площадки. В России ритейл также страдает от инфляции и снижения доходов: X5 и Magnit сосредоточились на дискаунтерах, но традиционные сети остаются уязвимыми. Риски включают высокие затраты на запасы и аренду, а также сильную конкуренцию со стороны онлайн-платформ. Контр-аргумент: Гипермаркеты продуктов, такие как Walmart, сохраняют свою позицию, но традиционные универмаги и торговые центры сталкиваются с серьезными вызовами.
Сектор 3: Традиционные СМИ и развлечения (телевидение и кабельное телевидение)
Отток аудитории из традиционных медиа ускоряется: молодежь предпочитает стриминговые сервисы, такие как Netflix и YouTube. Примеры включают убытки ViacomCBS и AT&T от стриминга, а также конкуренцию со стороны Disney+. В 2026 году рекламные доходы кабельного телевидения снизились на 15–20% из-за миграции спортивных событий на Amazon Prime. В России ТВ-компании, такие как VGTRK, сталкиваются с цифровой трансформацией, где VK и Yandex занимают доминирующие позиции. Риски включают фрагментацию аудитории и убыточные инвестиции в стриминговые сервисы. Контр-аргумент: Трансляции живых спортивных событий остаются ценными, но общий тренд в секторе остается негативным.
Сектор 4: Китайские технологические компании
Риски, связанные с государственным регулированием, доминируют в этом секторе: внезапные вмешательства правительства, такие как crackdown на Alibaba, привели к потере $200 млрд. Примеры включают Tencent и Didi, ставшие жертвами регуляторных мер; геополитическая напряженность между США и Китаем угрожает делистингами. В 2026 году риски, связанные с непрозрачным управлением и мошенничеством, отпугивают инвесторов. Риски включают политическую нестабильность и слабую защиту прав миноритариев. Контр-аргумент: Некоторые компании, такие как Huawei, адаптируются к новым условиям, но общий сектор остается волатильным.
Сектор 5: Спекулятивные технологии и искусственный интеллект (компании без прибыли)
Хайп вокруг искусственного интеллекта маскирует существенные риски: переоценка компаний, таких как Nvidia, которая выросла на 35% в прогнозах, опережает развитие инфраструктуры. Примеры включают частые банкротства стартапов в области квантовых вычислений и автономных транспортных средств, аналогично dot-com пузырю. Энергосистемы США не справляются с растущим спросом на искусственный интеллект, что приводит к дефициту в Техасе и увеличению потребности в электроэнергии на 175% к 2030 году. Риски включают потенциальное снижение интереса к ИИ ("AI-зима 2.0") и высокую конкуренцию, например, между Deepseek и ChatGPT. Контр-аргумент: Лидеры рынка, такие как Microsoft, выигрывают, но спекулятивные компании остаются уязвимыми.
Сектор 6: Возобновляемая энергетика
Зависимость от государственных субсидий делает этот сектор уязвимым: геополитические конфликты, такие как ситуация в Венесуэле, могут сместить акцент на традиционные источники энергии, такие как нефть. Примеры включают проблемы у Algonquin Power с долгом в $6,3 млрд и сокращением дивидендов на 40%; задержки проектов у Northland Power в Европе. В России развитие возобновляемой энергетики замедляется из-за фокуса на газовом секторе. Риски включают высокие капитальные затраты и долговую нагрузку. Контр-аргумент: Долгосрочный переход к "зеленой" экономике неизбежен, но в 2026 году сектор остается переходным.
Сектор 7: Потребительское кредитование без обеспечения
Рост инфляции и ограничения на процентные ставки увеличивают риск дефолтов. Примеры включают угрозу для Capital One (NYSE:COF) от законодательных изменений и роста безработицы. Риски включают асимметрию: потенциальные доходы ограничены, а убытки могут быть значительными. Контр-аргумент: В условиях стабильной экономики этот сектор может быть относительно устойчивым, но в 2026 году существует риск рецессии.
Дополнительные риски: недвижимость и другие
Жилая недвижимость в России и Казахстане сталкивается с геополитическими рисками и инфляцией; в США и Европе — с колебаниями процентных ставок и падением цен в Германии. Сектор частного кредитования также подвержен рискам дефолтов на уровне 3–5% в сегментах ритейла и строительства. Европейские экспортеры, такие как автопроизводители, сталкиваются с угрозами из-за тарифов.
Заключение: стратегии минимизации рисков
В 2026 году рекомендуется избегать вложений в перечисленные секторы, сосредотачиваясь на defensive-активах, таких как здравоохранение, коммунальные услуги (без акцента на возобновляемые источники) или диверсифицированные биржевые фонды (ETF). Важно консультироваться с экспертами и внимательно следить за геополитической ситуацией. Помните, что рынки непредсказуемы, и утверждение "точно не стоит" является ориентиром, а не абсолютной догмой.
Ставка на дефицит премиальных офисов в Москве
Еще совсем недавно доходность в 25% годовых была нормой, но эти славные для инвесторов времена уже в прошлом. Особенно если речь идет о самых надежных активах, к которым относится недвижимость. По данным ЦБ РФ, только в третьем квартале 2025 года чистый приток средств в ЗПИФы на недвижимость вырос на 30%. Именно поэтому у меня на разборе один из таких инструментов - ЗПИФ «Свой Капитал - Коммерческая недвижимость».
🏦 Что же скрывается под капотом этого ЗПИФа?
Офисное помещение площадью 1789 м² и 14 машино-мест в бизнес центре iCity в Москва Сити. Якорным инвестор фонда выступает финтех-группа IDF Eurasia, которая смогла приобрести актив с дисконтом к рынку в 32%. Продавцу срочно нужны были деньги, а группа воспользовалась ситуацией. На деловом языке это называется - «специальная ситуация», когда обстоятельства делают сделку для покупателя особенно выгодной.
Нам обещают доходность не менее 25% годовых. При этом компания планирует реализовать объект за год. Эти перспективы не выглядят туманными: в условиях дефицита премиальных офисных площадей Москвы спрос превышает предложение, а арендные ставки растут.
💼 Важно и то, что на финансовом рынке компании IDF Eurasia хорошо известны. В первую очередь держателям бондов, поскольку размещают облигации с щедрыми купонами и имеют безупречную репутацию. Компания строит экосистему с дифференцированной линейкой продуктов и бизнесов, и новый фонд недвижимости - один из элементов этого механизма.
Паи ЗПИФа «Свой Капитал - Коммерческая недвижимость» (RU000A10CKQ9) уже доступны только квалифицированным инвесторам через приложения крупнейших брокеров (за исключением «Т-Инвестиций» - надеюсь, они скоро исправят это упущение).
❗️Не является инвестиционной рекомендацией
🏗️Built-to-Rent и Built-to-Suit: в чем разница и почему это выгодно инвесторам
Рынок коммерческой недвижимости в 2025 году показал активный рост. По данным «Домклик», количество объявлений о продаже таких помещений за год увеличилось на 34%, а об аренде — на 29%. Основными причинами стали восстановление деловой активности, развитие инфраструктуры и транспортной доступности.
🔍Особую популярность среди инвесторов набирают схемы Built-to-Suit (BTS) и Built-to-Rent (BTR). В условиях острого дефицита качественных коммерческих помещений найти в аренду крупные свободные пространства тяжело. Это вынуждает компании обращаться к форматам BTS/BTR. Кроме того, в период рыночного роста арендные ставки на существующие площади быстро растут, а долгосрочные договоры в этих схемах защищают арендатора от повышения.
💬«Рост объемов сделок стал возможен из-за низких объемов нового спекулятивного строительства на фоне рекордного спроса. Как следствие, многим компаниям приходится заказывать строительство новых площадей под свои конкретные нужды. Такие схемы пользуются популярностью для спортивных, образовательных, медицинских и торговых объектов», — комментирует Кристина Францева, руководитель направления по реализации партнерских проектов ГК «А101».
📈Активное развитие моделей BTS/BTR в России началось после 2012 года. Первыми драйверами стали крупные российские ритейлеры и международные компании с особыми техническими требованиями. Дополнительный импульс дал рост популярности маркетплейсов и онлайн-продаж после 2017 года. В 2020 году доля сделок BTS в структуре спроса впервые достигла 50%, а в 2021 году был зафиксирован исторический рекорд — 1,7 млн кв. м.
📌В чем их отличие:
— Built-to-Suit (BTS) — это модель, при которой объект строится под конкретного заказчика с учетом всех его специфических требований.
— Built-to-Rent (BTR) — это строительство здания по требованиям будущего арендатора (оператора) для последующей сдачи ему в долгосрочную аренду.
📌Преимущества для инвесторов и арендаторов:
— Прогнозируемость. Прозрачная стоимость строительства и четкие сроки ввода объекта позволяют точно планировать бюджет.
— Финансовая эффективность. Гибкий график оплаты, возможность привлечь льготное финансирование и поддержку от города.
— Стабильность. Возможность зафиксировать арендные ставки на большой срок, что дает защиту от рыночных колебаний.
— Готовое решение. Арендатор получает объект, соответствующий его потребностям, без дополнительных затрат на переделку.
🎯Для ГК «А101» развитие деловой среды в районах — это важный элемент концепции 15-минутного города. Поэтому Группа реализует проекты по схемам Built-to-Rent и Built-to-Suit, сопровождая их на всех этапах: от поиска оператора и проектирования до строительства и открытия. Такой подход гарантирует возврат инвестиций и экономию средств, которые в спекулятивном проекте ушли бы на маркетинг и продвижение. Таким образом, арендаторы получают предсказуемые условия и готовые мощности, а девелопер формирует в своих районах полноценную городскую среду.
$RU000A108KU4
#А101 #девелопмент #строительство #недвижимость #аналитика #экспертыА101 #коммерческая недвижимость
Объем коммерческих медицинских услуг может достигнуть 4,27 трлн руб. к 2030 году
Оборот рынка коммерческой медицины в 2025 году составит 2,32 трлн руб., прибавив 15,2% год к году, подсчитали в аудиторско-консалтинговой компании Kept. В 2026 году показатель, по прогнозу аналитиков, может вырасти на 15,3%, до 2,67 трлн руб. В перспективе до 2030 года среднегодовой прирост составит 13,4%, а объем рынка в итоге может достигнуть 4,27 трлн руб. В свою оценку Kept включает все услуги коммерческих клиник и лабораторий, в том числе оказанные по ОМС.
Гендиректор консалтинговой компании Eqiva считает, что в 2026 году трендом станет рост сегмента платных услуг в региональных государственных медицинских организациях. Сейчас в структуре их доходов они достигают 10–15%, и доля будет только расти: коммерческая деятельность позволяет поддерживать уровень зарплат, проводить закупки, которые не считаются целевыми по ОМС, обеспечивать пациентов лекарствами.
Часть экспертов при этом отмечает, что динамика во многом обусловлена отраслевой инфляцией, за год медсуслуги подорожали в среднем на 18%, в то время как спрос на них практически не растет. Однако, в Kept считают, что рост рынка коммерческой медицины может обеспечить увеличение числа пациентов, расширение сети стационаров и рост стоимости услуг. Аналитики ждут увеличения спроса на премиальное обслуживание: его обеспечат пациенты, ранее лечившиеся за границей. Еще одним драйвером станет развитие корпоративных программ ДМС.
Неплохие перспективы и у рынка авто. По оценкам главы Минпромторга РФ, в 2025 году российский рынок новых автомобилей может составить 1,5 млн штук, из которых 1,25-1,3 млн единиц придется на легковой сегмент. По его словам, на сегодняшний день перезапущено 80% оставленных иностранцами производственных площадок. Вместе с тем, по оценке министерства, они пока остаются существенно недозагруженными - совокупный потенциал их выпуска составляет 1,6 млн машин.
🎯«Нет плохих помещений, есть разные зоны»: чему эксперты ГК «А101» научили инвесторов
В офисе продаж «Прокшино» прошло образовательное мероприятие «Инвестиции в коммерческую недвижимость А101: практика и расчеты». Делимся впечатлениями.
📌Эксперты ГК «А101» подробно рассказали об основах инвестиций в коммерческую недвижимость, а также осветили следующие вопросы:
— Какие существуют инструменты анализа и стратегии выбора помещений.
— Как эффективно управлять объектом для инвестиций.
— Как провести сравнительный анализ доходности разных классов активов.
— Как рассчитать доходность с учетом налогов и эксплуатационных расходов.
💡Для участников сделали акцент на практических инструментах. Эксперты показали, как с помощью цифровых сервисов ГК «А101» оценить пешеходный поток и спрогнозировать активность.
📍В завершение провели экскурсию по району «Прокшино», где участники увидели вживую расположение действующих бизнесов и на реальных кейсах оценили, как работает теория, полученная на мастер-классе.
💬 «Ключевая мысль, которую мы донесли до участников: в качественном жилом комплексе нет плохих помещений, есть разные зоны для различных арендаторов. Например, на более дорогой первой линии с максимальным пешеходным трафиком успешно работают кафе, аптеки или пекарни. А на внутренних пешеходных улицах, где арендные ставки ниже, прекрасно чувствуют себя салоны красоты, медицинские центры или пункты самовывоза», — комментирует менеджер по продажам коммерческой недвижимости ГК «А101» Александр Бабенков.
✨Если вас заинтересовали инвестиции в коммерческую недвижимость и вы хотите разобраться в ее тонкостях, следите за новостями и не пропустите следующую встречу!
$RU000A108KU4
#А101 #новости #девелопмент #строительство #недвижимость #аналитика #экспертыА101 #коммерческая недвижимость #коммерция
💼Инвестиции в коммерческую недвижимость для начинающих — от А до Я
Коммерческая недвижимость исторически считается защитным инструментом. Она объединяет в себе минимальные риски, прогнозируемую доходность и низкую волатильность.
🔍Однако начинающим инвесторам сложно разобраться в тонкостях: как выбрать подходящий объект, по каким правилам рассчитывается доходность и какие этапы включает в себя сделка.
🗓️29 ноября мы приглашаем всех заинтересованных на встречу «Инвестиции в коммерческую недвижимость А101: практика и расчеты». Это образовательное мероприятие рассчитано на тех, кто только планирует начать инвестировать и хочет сделать это максимально эффективно и безопасно.
🎤Спикером выступит менеджер по продажам коммерческой недвижимости ГК «А101» Александр Бабенков. Он подробно расскажет, на что важно обратить внимание при выборе помещения, и разберет все этапы покупки, а также ответит на ваши вопросы.
🏬После основной части мероприятия участников ждет экскурсия по району «Прокшино», где они смогут увидеть работу реальных бизнесов.
📍 Место и время:
— 29 ноября с 12:00-18:00.
— Офис продаж «Прокшино», м. «Прокшино», квартал № 35, дом 12/1, стр. 1.
📌Обязательная регистрация на мероприятие по ссылке: https://commercial.a101.ru/investors-club
$RU000A108KU4
#А101 #девелопмент #строительство #недвижимость #инвестиции #аналитика #НоваяМоскваА101 #ПроектыА101 #коммерческаянедвижимость
Потребление металлоконструкций в 2030 году может вырасти на 35%
Такой прогноз озвучил Виктор Никифоров, начальник управления по закупке и логистике ГК «Северсталь Стальные Решения» на 28-ой конференции «Российский рынок металла».
На данный момент потребление металлоконструкций продолжает снижаться. В 2025 году показатель составит 2,1 млн тонн, в 2026-м прогнозируется в размере 1,9 млн тонн. Однако эксперты ГК прогнозируют оживление рынков и рост потребления металлоконструкций (черные+ЛСТК) в 2030. Ожидаемый объем — 2,9 млн тонн. При этом вырастет доля потребления ЛСТК: с текущих 7% до 9%.
«Следующий год будет еще сложным, приостановка и перенос части проектов приведут к отложенному спросу. Такая ситуация станет предпосылкой для изменений к лучшему в 2027 году»,
— рассказал Виктор Никифоров в своем выступлении.
Оживлению спроса поспособствуют:
реализация отложенного в период 2025-2027 гг. спроса;
ускоренное развитие производств на базе ОЭЗ и зон опережающего развития;
ввод дополнительных коммерческих и промышленных площадей с 2028 г. по программе КРТ;
восстановление спроса на жилье и поэтапная интеграция технологий.
Виктор Никифоров подчеркнул, что «Северсталь Стальные Решения» наращивают мощности и готовится к росту спроса на продукцию. К 2030 году ГК планирует увеличить объем выпуска металлоконструкций в 2,5 раза, а также удвоить количество партнеров.
Также он назвал основных потребителей металлоконструкций: нефтегазовая отрасль, тяжелая и легкая промышленность, коммерческая недвижимость, многоэтажное жилое строительство, уникальные здания и сооружения.
#СеверстальПроизводство
Размещение паев фонда «ПАРУС-МАКС»: через SPO и биржевой стакан
Друзья, привет!👋
Сегодня мы запускаем процедуру размещения дополнительных инвестиционных паев ЗПИФ комбинированного «ПАРУС-МАКС».
Размещение будет последовательно проходить в двух форматах: SPO и классическое размещение через биржевой стакан.
📌Первый этап: SPO
С сегодняшнего дня открыт период сбора заявок на участие в SPO, который продлится до 10 ноября 2025 года включительно (до 15:00 МСК).
📌Второй этап: Классическое биржевое размещение
После окончания SPO и зачисления паев, 13 ноября, в тот же день мы начинаем классическое размещение через биржевой стакан с 17:30 МСК. Объем размещения составит не менее 100 млн руб. (а именно — неразмещенные в SPO паи).
Расчетная цена паев будет объявлена 12 ноября 2025 года.
Общий объём размещения составляет до 450 млн руб.
Как принять участие в SPO❓
1️⃣ Иметь открытый брокерский счёт и статус квалифицированного инвестора.
2️⃣ Позвонить своему менеджеру в банк.
3️⃣ Дать голосовое поручение:
«Разместите адресную заявку по ISIN: RU000A108VR7. Формат торгов — PSAU».
4️⃣ Указать, на какую сумму планируется покупка паев.
5️⃣ Сообщить менеджеру дополнительные параметры сделки (просто зачитать):
✔️Направление: покупка
✔️Цена: по цене контрагента
✔️Объём: сумма в рублях, на которую планируется покупка
✔️Контрагент: ИФК Солид (код MC0131900000)
6️⃣ После подтверждения менеджером банка деньги будут заморожены до 13 ноября. Именно в этот день спишутся средства, и паи поступят на брокерский счёт.
💰О фонде «ПАРУС-МАКС»:
В фонде собрана вся коммерческая недвижимость PARUS, сбалансированная по отраслям и объектам.
Все полученные выплаты дохода от арендного потока фонд автоматически реинвестирует в покупку новых паев, используя механизм сложного процента для наращивания капитала и увеличения будущих выплат.
Планируйте свои покупки!
Ваш PARUS AM!🟢