Поиск

Моя книга в продаже

Книга в продаже.

«Системный трейдинг. Психология, анализ и искусственный интеллект»

Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас

856 страниц. Форматы: epub, fb2, pdf, mobi.

Электронная версия — 1 400 ₽

Купить книгу

Можно сначала открыть бесплатный фрагмент на той же странице.

P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.

Моя книга в продаже

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.

Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.

Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.

О чём мы помним, но не всегда следуем? Напоминаю себе и вам

• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.

• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.

• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.

• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.

• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.

• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.

• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.

• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.

• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.

• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.

Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?

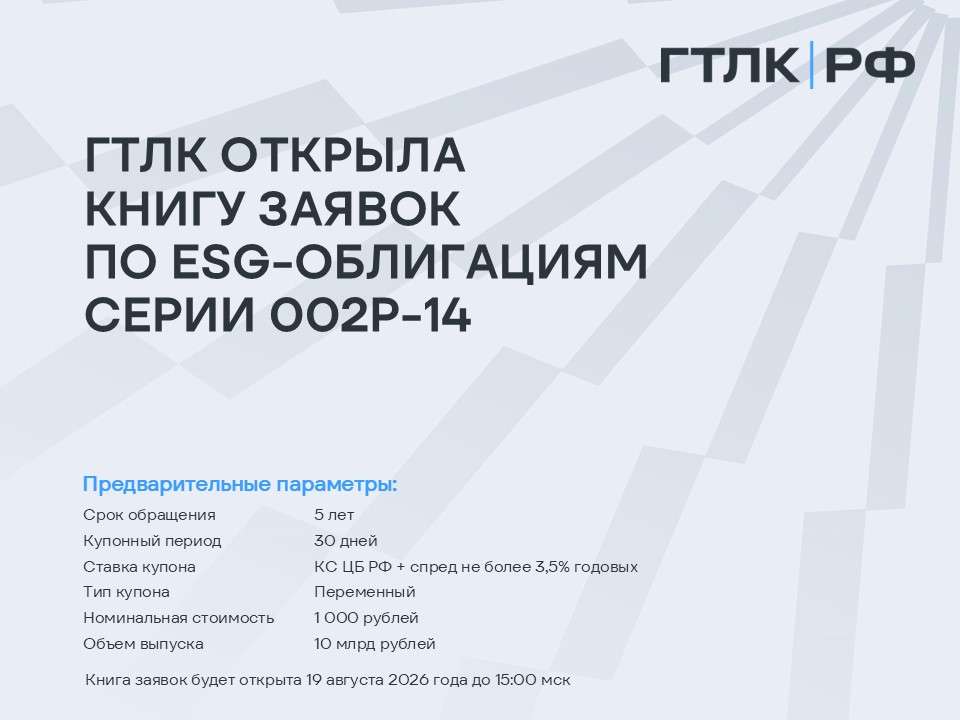
ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14, номинированных в рублях. По выпуску предусмотрена оферта через 2 года с даты размещения.

Книга будет открыта до 15-00 по московскому времени 19 августа 2026 года. Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

⚡️Два дебютных выпуска fabricaONE.AI

Компания готовит дебютное размещение облигаций объёмом до 3 млрд рублей. Для компании это первый выход на публичный долговой рынок и ещё один этап развития её публичной истории. Ранее fabricaONE.AI сформировала совет директоров с независимыми членами, создала комитеты по аудиту и искусственному интеллекту, утвердила дивидендную политику и готовилась к IPO, однако размещение акций было перенесено из-за ухудшения рыночной конъюнктуры. Средства от выпуска облигаций планируется направить на рефинансирование текущего долга, что позволит компании снизить стоимость заимствований.

🔷Как агентства оценивают компанию

Перед размещением компания получила кредитные рейтинги от двух агентств. АКРА присвоило рейтинг A-(RU), «Эксперт РА» ruA-. В обоих случаях прогноз стабильный. Агентства отмечают сильные позиции на рынке заказной разработки, высокую долю рекуррентной выручки, качество корпоративного управления и умеренно низкую долговую нагрузку.

🔷 Результаты бизнеса

По итогам 2025 года выручка в обновлённом периметре составила 25,5 млрд рублей. Скорр. EBITDA достигла 4,8 млрд рублей, рентабельность по этому показателю составила 18,8%.

По расчётам компании, в расширенном периметре с учётом приобретённых активов чистый долг / скорр. EBITDA составил 0,28х. Компания подтверждает прогноз, что по итогам 2026 года чистый долг / скорр. EBITDA будет не выше 1х.

🔹Первый квартал 2026 года

Выручка компании составила 5,9 млрд рублей и выросла на 16,1% год к году. Валовая прибыль увеличилась в 2,5 раза до 965 млн рублей, а валовая рентабельность выросла на 8,6 п.п. до 16,3%.

Доля рекуррентной выручки составила 41%. Для держателей облигаций это важно, поскольку регулярные платежи делают денежные потоки бизнеса более предсказуемыми. Доля AI-выручки достигла 15%, а к 2028 году компания планирует увеличить её до 40%.

Ждем результаты второго квартала.

🔷 Общие параметры размещения

Компания предложит инвесторам два выпуска общим объёмом до 3 млрд рублей. Срок обращения каждого составит 720 дней. Амортизации нет, купоны будут выплачиваться ежемесячно. Сбор книги заявок предварительно назначен на 18 августа с 11:00 до 15:00 мск, размещение планируется 21 августа.

▪️Выпуск 001Р-01 с фиксированным купоном

Ориентир по доходности установлен не выше КБД Московской биржи + 4,75 п.п. Такой вариант подойдёт инвесторам, которые ожидают снижения ключевой ставки и хотят заранее зафиксировать доходность на два года.

▪️Выпуск 001Р-02 с плавающим купоном

Купон рассчитывается как ключевая ставка Банка России + фиксированный спред. Ориентир по спреду установлен не выше 3,75 п.п. Сейчас ключевая ставка составляет 14%, поэтому при спреде по верхней границе 3,75 п.п. купон на старте составит 17,75% годовых. Итоговый размер купона будет зависеть от спреда, установленного по результатам сбора заявок.

Фиксированный выпуск будет доступен неквалифицированным инвесторам после прохождения тестирования. Для покупки флоатера потребуется статус квалифицированного инвестора.

➕Из дополнительных плюсов

Облигации планируют включить в перечень бумаг высокотехнологичного сектора РИИ Московской биржи. При непрерывном владении более года инвестор сможет воспользоваться налоговой льготой на доход от продажи или погашения бумаг. На купонные выплаты она не распространяется.

🧐Вывод

Оба выпуска выглядят интересно. Для компании это первый выход на публичный долговой рынок, поэтому особенно важно будет посмотреть, как инвесторы оценят эмитента и на каких условиях закроется книга заявок.
Сама буду следить за размещением и принимать решение по объявлению итоговых ставок купонов.

Ставьте 👍

#обзор_компании #облигации
©Биржевая Ключница

⚡️Два дебютных выпуска fabricaONE.AI

На этой фотографии я читаю книгу, к которой возвращаюсь уже, наверное, в десятый раз

Удивительно, но это классика. Автор известен каждому! При этом эта книга, на мой взгляд, имеет самое прямое отношение к инвестициям, трейдингу, поведенческим финансам и вообще к пониманию человеческой природы.

Это единственная книга, над которой я смеялся в голос ... настолько, что коллеги на трейдинг-деске Атона смотрели на меня с недоумением - как можно так хохотать, читая классику?

Попробуйте угадать, что это за книга.

Первый, кто даст правильный ответ, получит мой курс "Финансовый мир" и ужин со мной в хорошем ресторане Москвы, где мы сможем поговорить об инвестициях, книгах и жизни..

Подсказка: эта книга гораздо глубже, чем кажется после школьной программы... Если вы думаете, что это просто роман, значит, вы еще не читали его глазами инвестора…

#книга
https://t.me/ifitpro

На этой фотографии я читаю книгу, к которой возвращаюсь уже, наверное, в десятый раз

А что, если главный капитал 21-го века - это не капитал?

Есть книги, которые читают ради удовольствия. Маркс – не из их числа,
читать “Капитал” тяжело, но не читать его, если интересуешься экономикой, тоже нельзя.


Независимо от того, согласны вы с автором или нет, его идеи оказали огромное влияние на политику, экономику и общество. Во время чтения меня не покидал один вопрос: “Что такое богатство?” И ответ на него кажется очевидным, пока не начинаешь сравнивать разные экономические школы.

Для Адама Смита источник богатства - разделение труда, предпринимательство, обмен и способность человека создавать новую ценность. Для Маркса в центре внимания - труд как источник стоимости, а также вопрос о том, как эта стоимость распределяется между участниками экономических отношений, и именно здесь проходит принципиальная граница между двумя взглядами на экономику. Смит делает ставку на создание нового богатства, Маркс - на анализ того, как уже созданное богатство распределяется…

История последних десятилетий, на мой взгляд, показывает вот что: самые богатые компании мира практически ничего не добывают, что называется, “из земли”. Они создают идеи. Apple, NVIDIA, SpaceX - их главный актив не нефть, не сталь и не заводские корпуса. Их главный актив - интеллект людей, технологии и способность превращать идеи в продукты, которыми пользуются миллиарды.

Экономика все меньше зависит от сырья и все больше от человеческого капитала, и расчет в инвестициях не сводится исключительно к математике. Да, можно искать идеальную модель оценки, спорить о мультипликаторах, строить графики и искать сложные закономерности, но стоимость бизнеса рождается в другом месте. Там, где предприниматель решает проблему клиента лучше остальных, и важно понимать не только финансовую отчетность, но и саму суть бизнеса!

Кто же создает ценность, почему клиент готов платить именно этой компании? Есть ли у нее преимущества, которые сохранятся через десять или двадцать лет? Эти вопросы важнее, чем очередной технический или фундаментальный индикатор!!! Экономика теперь не только цифры, но и ожидания, доверие и человеческая психология…

Читать классиков полезно, но готовых ответов вы там не найдете, зато научитесь задавать правильные вопросы! Вот это самое “правильно задавать вопросы” и отличает хорошего инвестора от спекулянта, который всю свою жизнь тратит на поиск кнопки “Бабло”.

Обзоры самых интересных книг про экономику в нашем тг @ifitpro. Просто наберите в поиске тг #книга, найдете описание самых полезных.

#книга
https://t.me/ifitpro

Издательство «Эксмо» стало партнёром международной премии Eventiada Awards

Издательство «Эксмо» стало стратегическим интеллектуальным партнёром международной премии Eventiada Awards. В рамках сотрудничества запускается программа поддержки участников и победителей премии, направленная на развитие экспертного контента и содействие авторам в сфере коммуникаций.

Партнёрство предусматривает систему привилегий для участников и лауреатов уже текущего сезона, юбилейного для премии. Победители Гран-при Eventiada Awards получат сертификаты на софинансирование издания собственной книги, согласно которым издательство «Эксмо» берет на себя оплату 50% стоимости проекта. Для победителей в основных номинациях предусмотрена скидка 20% на издательские услуги, а также призовые наборы. Сотрудничество рассчитано на долгосрочную перспективу. Организаторы премии отмечают, что в следующем сезоне планируется расширение списка номинаций, в том числе за счёт появления отдельных книжных категорий.

Ранее «Эксмо» и Eventiada Awards запустили совместную работу над выпуском юбилейного издания книги «Мастера репутации». Проект, приуроченный к 15-летию премии, ставит перед собой амбициозную задачу – рассказать о коммуникациях широкой аудитории, развеять мифы и показать, как устроена работа с новостями, сенсациями, брендами и знаменитостями изнутри, если попробовать описывать ее доступно словами лучших в этой профессии. Книга объединяет прикладную экспертизу и кейсы ведущих специалистов коммуникационной отрасли.


Николай Обрезков, президент международной коммуникационной премии Eventiada Awards:

«Партнёрство с издательством «Эксмо» открывает новые возможности для всех участников и особенно для победителей нашей международной премии. Благодаря развитию технологий ИИ каждый может создавать достаточно много текстов и другого контента, поэтому особую роль сегодня приобретает авторитет издательств, которые отсеивают огромное количество низкокачественной литературы и текстов, содержащих непроверенные данные. Сотрудничество с ведущим издательством в наше время – это и знак качества, и важная проверка для каждого, кто стремится придать долгосрочный статус своему проекту. Мы очень рады, что работам вместе с «Эксмо» над книгой «Мастера репутации», которая уже становится уникальным изданием, собирающим честные, увлекательные и немного отрезвляющие подробности жизни профессиональных коммуникаций. Для премии это интересная новая платформа, которой мы с радостью делимся с теми, кто заслуживает широкого внимания и может чему-то научить всех нас».


Денис Бородкин, директор по развитию издательства «Эксмо»:
«Наша общая задача - не только отметить лучшие коммуникационные проекты, но и сделать так, чтобы наиболее значимые из них стали частью профессиональной истории. Чтобы опыт финалистов Eventiada не исчезал после завершения премии, а продолжал вдохновлять, обучать и задавать новые стандарты коммуникационной отрасли. Именно поэтому «Эксмо» становится интеллектуальным партнёром Eventiada Awards. В рамках нашего партнёрства финалисты премии получают возможность превратить свои проекты в полноценные книги - сохранить накопленную экспертизу, систематизировать лучшие практики и вывести профессиональную историю за пределы одной заявки, презентации или отраслевого события».

🚀 Финальная ставка купона по новому выпуску зафиксирована на уровне 19,5%

Ставка купона по нашему шестому выпуску биржевых облигаций серии 002Р-01 зафиксирована на уровне 19,5% годовых (доходность 21,34% годовых)! Размещение нового выпуска на Мосбирже состоится 10 июля.

Книга заявок будет закрыта сегодня в 15:00 МСК, успевайте принять участие в размещении облигаций с привлекательной доходностью на 3,5 года.

🔍 Коротко о параметрах нового выпуска:

✅ Объем размещения: не менее 3 млрд руб.
✅ Номинал: 1 000 руб.
✅ Срок обращения: 3,5 года (1 260 дней)
✅ Купонный период: 30 дней
✅ Ставка купона: 19,50% годовых (доходность 21,34% годовых)
✅ Оферта и амортизация не предусмотрены
✅ Доступно для неквалифицированных инвесторов, а также для инвестирования средств пенсионных и страховых резервов

❗️ Подать заявку на участие в размещении можно по ссылке: https://www.tbank.ru/invest/issuance/019f1307-38b7-7c2c-acf3-9057eb656ac8/

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🚀 Финальная ставка купона по новому выпуску зафиксирована на уровне 19,5%

Пару слов о кредитном рейтинге Selectel

Вчера «Эксперт РА» установил рейтинг кредитоспособности АО «Селектел» на уровне «ruA+», прогноз по рейтингу стабильный. Ранее у компании действовал рейтинг на уровне «ruAA-» со стабильным прогнозом. Предлагаю сегодня обсудить эту тему.

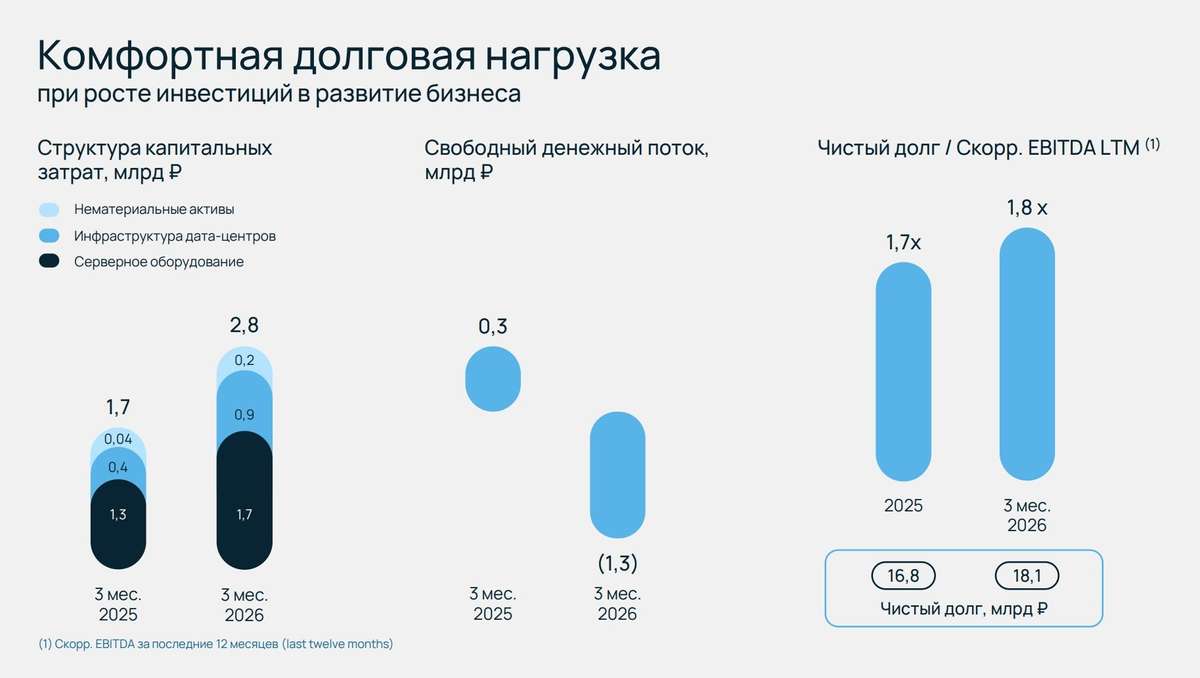
🏢 Агентство также отметило высокие рыночные и конкурентные позиции компании, комфортную долговую нагрузку, высокую рентабельность и низкий уровень корпоративных рисков. Ну а снижение рейтинга - это прямое следствие повышенных капитальных затрат.

Selectel работает на быстрорастущем рынке облачной инфраструктуры и продолжает активно инвестировать в развитие бизнеса. Буквально вчера компания запустила совместное ИИ-предприятие с ИТМО и объявила об инвестициях в проект в размере 1 млрд руб. Не мудрено, что реализация инвестиционной программы приводит к росту долговой нагрузки. По итогам 1 квартала 2026 года показатель уровня Чистого долга к EBITDA составил 1,8х, увеличившись на 0,1х с конца прошлого года, что действительно вполне комфортно.

🦖 Само по себе снижение рейтинга носит технический характер и отражает методологию оценки агентства. «Эксперт РА» уравнивает свой рейтинг с уже существующим «А+» от агентства «АКРА». Ну а что до долговой нагрузки, то ее Selectel повышает осознанно, ведь сохранение высоких темпов роста выручки предполагает инвестиции в закупку серверного оборудования и расширение мощностей ЦОД, в том числе высокопроизводительных мощностей под разные задачи, связанные с ИИ.

Как отмечает “Эксперт РА”, все это уже в среднесрочной перспективе после прохождения цикла инвестиционной активности ожидаемо приведет к снижению долга. Лично для меня новость об изменении рейтинга Selectel до «А+» нейтральна. Это все еще высокий уровень, который позволяет мне держать время от времени облигации в своем портфеле.
Мне больше интересно, что там с размещением облигаций компании. Уже 8 июля открывается книга заявок на новый облигационный выпуск с ожиданиями по ставке ежемесячного фиксированного купона с премией к аналогичным по сроку ОФЗ не более 2,35%.

❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если ваш фокус внимания смещается с акций на облигации. А если не смещается, тоже ставьте )

Пару слов о кредитном рейтинге Selectel

⏰ Осталось два дня до закрытия книги заявок!

В эту среду, 8 июля, в 15:00 закрывается книга заявок на участие в размещении первого выпуска зеленых облигаций GloraX серии 002Р-01.

🔍 Параметры выпуска:

✅ Объем размещения: не менее 3 млрд руб.
✅ Номинал: 1 000 руб.
✅ Срок обращения: 3,5 года (1 260 дней)
✅ Купонный период: 30 дней
✅ Ставка купона: не выше 19,50% годовых (доходность до 21,34% годовых)
✅ Оферта и амортизация не предусмотрены
✅ Доступно для неквалифицированных инвесторов, а также для инвестирования средств пенсионных и страховых резервов

💰 Высокая доходность – несмотря на «зеленый» статус, который обычно позволяет привлекать долг на более выгодных условиях, купон по выпуску не снижен по сравнению с обычными облигациями. На данный момент премия к доходности по нашему последнему выпуску составляет 100 б.п.

🎯 Льгота долгосрочного владения (ЛДВ) – при владении облигациями GloraX более трех лет физические лица могут воспользоваться ЛДВ и освободить доход от продажи бумаг от НДФЛ.

❗️ Подать заявку можно по ссылке: https://www.tbank.ru/invest/issuance/019f1307-38b7-7c2c-acf3-9057eb656ac8/

#GloraX #новости #облигации #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

⏰ Осталось два дня до закрытия книги заявок!

⚡️ Прием заявок на новый выпуск зеленых облигаций закрывается уже в среду!

Напоминаем: в среду, 8 июля, в 15:00 закрывается книга заявок на участие в размещении нашего первого выпуска зеленых облигаций серии 002Р-01.

🔍 Коротко напомним о параметрах выпуска:

✅ Объем размещения: не менее 3 млрд руб.
✅ Номинал: 1 000 руб.
✅ Срок обращения: 3,5 года (1 260 дней)
✅ Купонный период: 30 дней
✅ Ставка купона: не выше 19,50% годовых (доходность до 21,34% годовых)
✅ Предварительная дата размещения: 10 июля
✅ Организаторы: ДОМ.РФ, Совкомбанк, Т-Банк
✅ Оферта и амортизация не предусмотрены
✅ Доступно для неквалифицированных инвесторов, а также для инвестирования средств пенсионных и страховых резервов

🎯 Наш выпуск облигаций дает преимущества разным категориям инвесторов: частные инвесторы могут воспользоваться льготой долгосрочного владения (ЛДВ), а банки – более низкими коэффициентами риска из-за «зеленого» статуса бумаги.

❗️ Подать заявку можно по ссылке: https://www.tbank.ru/invest/issuance/019f1307-38b7-7c2c-acf3-9057eb656ac8/

Успейте принять участие!

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

⚡️ Прием заявок на новый выпуск зеленых облигаций закрывается уже в среду!

Хорошая новость – вы умный. Плохая – это не помогает...

Эпиграф
– Вы что, за меня и есть будете?
– Ага!
(Вовка в Тридевятом царстве)


Есть книги об инвестициях, есть книги по психологии, а есть книги, которые объясняют, почему даже умные люди регулярно принимают глупые финансовые решения.

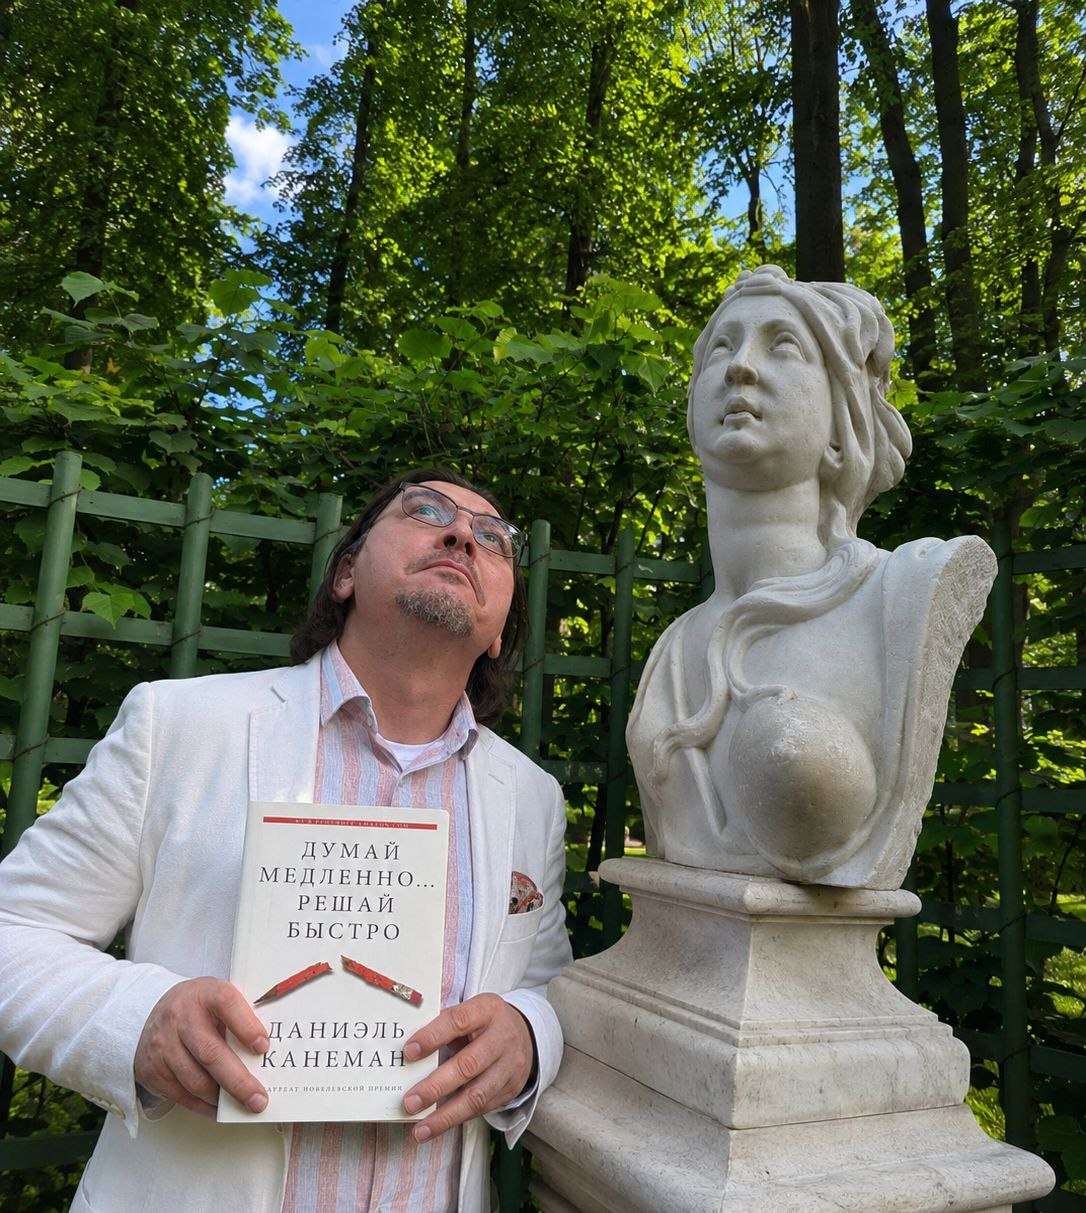
"Думай медленно... Решай быстро" Даниэля Канемана – та самая книга. Канеман получил Нобелевскую премию по экономике за исследования, доказавшие не очень приятный факт – человек считает себя рациональным существом, но в условиях неопределенности действует совсем не так рационально, как ему кажется.

Одна из важных идей книги известна как “теория перспектив”. Люди воспринимают потери намного болезненнее, чем аналогичные по размеру приобретения. Потерять 100 тысяч рублей психологически гораздо тяжелее, чем заработать те же 100 тысяч. Канеман назвал это "неприятием потерь".

Вот поэтому инвесторы совершают одни и те же ошибки, снова и снова. Держат убыточные акции в надежде на чудо или слишком рано продают прибыльные активы. Ищут подтверждение своей правоты вместо поиска истины.

Почему так происходит? Канеман объясняет это “устройством” нашего мышления. Представим, что в голове у человека работают две системы принятия решений. Первая действует быстро, автоматически и практически без усилий. Она помогает реагировать на привычные ситуации и принимать мгновенные решения.

Вторая отвечает за анализ, расчеты и критическое мышление. Она требует энергии и концентрации. Логично, что мозг старается включать её как можно реже. И вот, друзья, проблема как раз в том, что инвестиционные решения мы часто принимаем “первой системой”. А последствия пытаемся объяснить второй!

Особенно полезна книга тем, кто работает на финансовых рынках. Канеман показывает, как легко люди путают удачу с профессионализмом. Например, несколько прибыльных сделок создают иллюзию мастерства. Несколько лет роста рынка рождают уверенность в собственной исключительности... но рано или поздно рынок напоминает, что между удачей и компетенцией – огромная разница.

Я сам проходил через это… Был период, когда моя торговая система показывала отличные результаты. Правила были простыми, дисциплина железной, а решения принимались заранее. Все работало ровно до того момента, пока мне не показалось, что накопленный опыт позволяет улучшить систему. Как только я начал вмешиваться в процесс, результаты быстро напомнили мне, зачем вообще существуют правила.

Думаю, ценность книги – в том, что в том, что она научит вас меньше доверять собственным прогнозам, как ни странно это звучит. После прочтения возникает вопрос: "Это я сейчас принимаю решение или придумываю красивое объяснение тому, что мне хочется сделать?"

Возможно, вы не станете великим инвестором после прочтения этой книги. Но есть хороший шанс, что вы избежите нескольких дорогих ошибок. А вот это уже прекрасная инвестиция! Ведь на рынке деньги чаще теряют не из-за нехватки знаний, а из-за избытка уверенности в собственной правоте.

Больше полезного – в https://t.me/ifitpro
#канеман

Хорошая новость – вы умный. Плохая – это не помогает...

⏳ До старта букбилдинга облигаций ПАО «МГКЛ» осталось 10 минут

⏳ До старта букбилдинга облигаций ПАО «МГКЛ» осталось 10 минут
Уже в 11:00 мск начнётся сбор книги заявок по выпуску биржевых облигаций ПАО «МГКЛ» серии 001PS-03.


📈 Выпуск зарегистрирован СПБ Биржей с регистрационным номером 4B04-03-11915-A-001P от 04.06.2026, торговый код — MGKL1P3.


📌 Книга заявок будет открыта сегодня с 11:00 до 15:00 мск.


🚀 Предварительные параметры выпуска:
• Планируемый объём выпуска: 1 млрд рублей
• Номинал одной облигации: 1 000 рублей
• Срок обращения: 4 года
• Купонный период: 30 дней
• Тип купона: фиксированный
• Ориентир ставки купона: не выше 26,00% годовых
• Ориентир доходности: не выше 29,34% годовых


❗️Минимальная сумма участия — 1,4 млн рублей.


Подать заявку на участие в размещении можно через вашего брокера.


🚀 Привлечённые средства будут направлены на реализацию следующего этапа развития Группы, включая запуск и развитие новых бизнес-направлений, расширение экосистемы МГКЛ и масштабирование существующих сегментов бизнеса.

⏳ До старта букбилдинга облигаций ПАО «МГКЛ» осталось 10 минут

📊 Выручка МГКЛ — 21,3 млрд ₽ за 5 месяцев 2026 года (х3 г/г)

Группа МГКЛ объявляет предварительные операционные результаты за первые пять месяцев 2026 года.

✨ По итогам первых пяти месяцев:

💰 выручка достигла 21,3 млрд рублей, увеличившись в 3 раза год к году;

👥 количество розничных клиентов выросло до 100,6 тыс. человек;

📦 доля товаров со сроком хранения более 90 дней снизилась до 2% (против 9% к АППГ 2025 г. и 15% - к АППГ в 2024 г).

📊 Рост бизнеса продолжается благодаря развитию экосистемы Группы, масштабированию ресейл-направления, расширению клиентской базы и повышению эффективности операционных процессов.

💬 Генеральный директор ПАО «МГКЛ» Алексей Лазутин отметил, что компания намерена сохранить высокие темпы роста за счёт дальнейшего расширения масштаба бизнеса. Среди приоритетов — запуск новых направлений, которые станут дополнительными точками роста и повысят диверсификацию бизнеса. Средства от нового облигационного выпуска компания планирует направить на реализацию этих планов.

🚀 При этом МГКЛ уже готовится к следующему этапу развития. Мы ранее анонсировали проведение Дня инвестора, на котором представим обновлённую стратегию роста и расскажем о новых направлениях бизнеса, которые должны стать дополнительными драйверами развития Группы.

💼 Напоминаем, что сегодня в 11.00 открывается книга заявок по выпуску облигаций ПАО «МГКЛ» серии 001PS-03 (MGKL1P3) запланированным объёмом 1 млрд рублей. Ориентир ставки купона составляет не выше 26% годовых, ориентир доходности — не выше 29,34% годовых. Подать заявку на участие в размещении можно через своего брокера в рамках сегодняшнего букбилдинга.

📊 Выручка МГКЛ — 21,3 млрд ₽ за 5 месяцев 2026 года (х3 г/г)