Поиск
ИТ-рынок - где искать следующий тренд?
Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.
📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.
Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.
🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.
Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.
🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!
Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.
Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.
❗️Не является инвестиционной рекомендацией
Российский ИТ-рынок меняет приоритеты
Б1 подготовила исследование российского ИТ-рынка за 2025 год. Темпы роста отрасли замедлились, а сегменты развиваются с разной скоростью. Заказчики осторожнее распределяют бюджеты и чаще оценивают окупаемость технологических проектов.
▪️ Коммерческий ИТ-рынок России вырос на 10% г/г, до 2,45 трлн руб.
▪️ Облачная инфраструктура и ЦОД прибавили 27% г/г.
▪️ Рынок ПО увеличился на 23% г/г.
▪️ Услуги и решения по инфобезу выросли на 16% г/г.
▪️ К 2032 году рынок может вырасти до 5,1 трлн руб. при среднегодовом росте около 11%.
🔷 Куда направляются бюджеты
ИТ-услуги за 2025 год выросли на 5%, оборудование прибавило 1%. Но внутри последнего сегмента динамика разошлась: серверы, системы хранения данных и корпоративное сетевое оборудование прибавили около 8%, а рынок ПК сократился.
ИИ усиливает этот сдвиг. По оценке Б1, рынок ПО для ИИ растёт более чем на 35% ежегодно. Заказная разработка прибавила 9–10% против 5% у ИТ-услуг в целом.
Для подрядчиков последствия зависят от модели контрактов. При оплате человеко-часов автоматизация может сокращать объём оплачиваемых работ. При фиксированной цене проекта снижение трудозатрат способно повысить маржу, пока заказчики не начнут требовать пересмотра стоимости. Поэтому рост производительности ещё не гарантирует роста прибыли.
Б1 допускает, что удешевление заказной разработки благодаря ИИ сделает индивидуальные решения привлекательнее готовых продуктов. Для вендоров возрастает значение функциональности, стоимости внедрения и интеграции. Среди направлений с устойчивым спросом Б1 выделяет ERP, системы управления данными и инженерное ПО.
🔷 Прогноз Б1
До 2032 года облачная инфраструктура может расти в среднем примерно на 22% ежегодно, тиражное ПО на 14–15%, информационная безопасность примерно на 13%. ИТ-услугам прогнозируют 5%.
В 2026 году Б1 ожидает рост рынка оборудования на 12–15% в денежном выражении, причём существенную часть обеспечит удорожание компонентов. Для поставщиков это создаёт риск давления на маржу, а для операторов ЦОД повышает стоимость расширения мощностей.
🔷 Где искать рост
Рост облаков и ЦОД может поддержать Ростелеком $RTKM, но потребует крупных капвложений. Positive Technologies $POSI представляет более концентрированную ставку на рост информационной безопасности, Аренадата $DATA – на развитие систем управления и обработки данных, востребованных в том числе при внедрении ИИ.
Софтлайн $SOFL неоднократно упоминается в исследовании Б1 среди крупнейших участников российского ИТ-рынка, в том числе в сегментах ИТ-услуг и информационной безопасности, а входящая в группу fabricaONE.AI – среди лидеров заказной разработки. Компания может получить выгоду от растущего спроса на комплексные ИТ-проекты, где одному заказчику одновременно требуются программное обеспечение, вычислительная инфраструктура, интеграция и кибербезопасность. Эти направления распределены между тремя кластерами группы: fabricaONE.AI (планирует вернуться к вопросу IPO в апреле 2027 года) отвечает за ИИ и разработку ПО, СФ Тех – за высокотехнологичное оборудование, Цифровые решения – за интеграцию, облака и ИБ. Такая структура создаёт возможности для увеличения среднего чека и расширения сотрудничества с действующими клиентами.
В 2025 году оборот собственных решений Софтлайна вырос на 23% г/г, до 42,1 млрд руб. За I полугодие 2026 года он составил 16,8 млрд руб. (+6% г/г), или 32% общего оборота. С учётом сезонности основная проверка перспектив этого направления ещё впереди.
17 ноября ожидаются результаты fabricaONE.AI, а 20 ноября Софтлайн представит показатели за III квартал и 9 месяцев 2026 года. Посмотрим, ускорился ли рост собственных решений и как изменение структуры бизнеса влияет на рентабельность группы.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Я на рынке с 1993 года - но до сих пор учусь!
За это время я видел ваучерную приватизацию, первые инвестиционные банки, биржевые бумы и похороны очередных “гарантированных стратегий”. За это время я понял — инвестиции всегда начинаются с новой информации, а зарабатывают те, кто умеет отличать полезное знание от рыночного шума.
Если честно, к инвестиционным конференциям я отношусь без восторженного придыхания. Но мне интересны люди, которые понимают рынок, не боятся неудобных вопросов и готовы воплощать на практике перспективные идеи: вот за этим я пойду на The Trends VI.
17–19 ноября на ВДНХ соберутся более 250 спикеров из 20 с лишним стран, представители более 2 000 компаний. Десять профильных конференций, три дня, одна площадка. Среди них особенно выделю Moscow Trading Week — международную конференцию для профессионалов финансовых рынков.
В программе - ИИ в финансах, противостояние классических и криптобирж, новая торговая инфраструктура, налоги и регулирование, разборы портфелей, опционы, фьючерсы и инвестиционные стратегии. Будут обсуждать, куда движется рынок и как на нём работать в ближайшие годы.
Я хорошо помню, сколько инвесторов в своё время потеряли деньги, перепутав биржу с казино — отчасти поэтому мне особенно интересны разговоры о системных стратегиях, управлении риском и реальной механике рынка. Новые технологии меняют инструменты, но голову инвестору по-прежнему приходится включать самостоятельно.
The Trends VI — хороший повод за три дня встретить людей, на поиск которых в обычной жизни уходят месяцы. Я иду за содержанием, новыми контактами и идеями — возможно, встретимся там.
📅 17–19 ноября 2026 года
📍 Москва, ВДНХ, павильон 55
Мои читатели могут получить BUSINESS-билет на все десять конференций и выставку. Подробности и регистрация: The Trends VI.
#trendstech
t.me/ifitpro
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
«Северсталь Сеть» — поставщик металлопродукции для строительства первого в мире винного города
«Северсталь Сеть» обеспечила основной объем поставок для строительства винного города «Белый мыс» в Геленджике, который охватил практически всю продуктовую линейку компании из более 4 000 наименований. Всего компания отгрузила более 3 200 тонн металлопроката!
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.
Рынок на триллионы 🤑
Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?
📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.
Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.
💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.
Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.
Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.
❗️Не является инвестиционной рекомендацией
♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!
НКХП. Отчет за 1 пол 2026 по МСФО
Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/
Мультипликаторы (LTM):
▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);
Что не нравится:
▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);
Дивиденды:
В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.
По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).
Мой итог:
Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).
Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).
Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.
Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).
Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).
FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.
Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.
Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.
По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.
По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
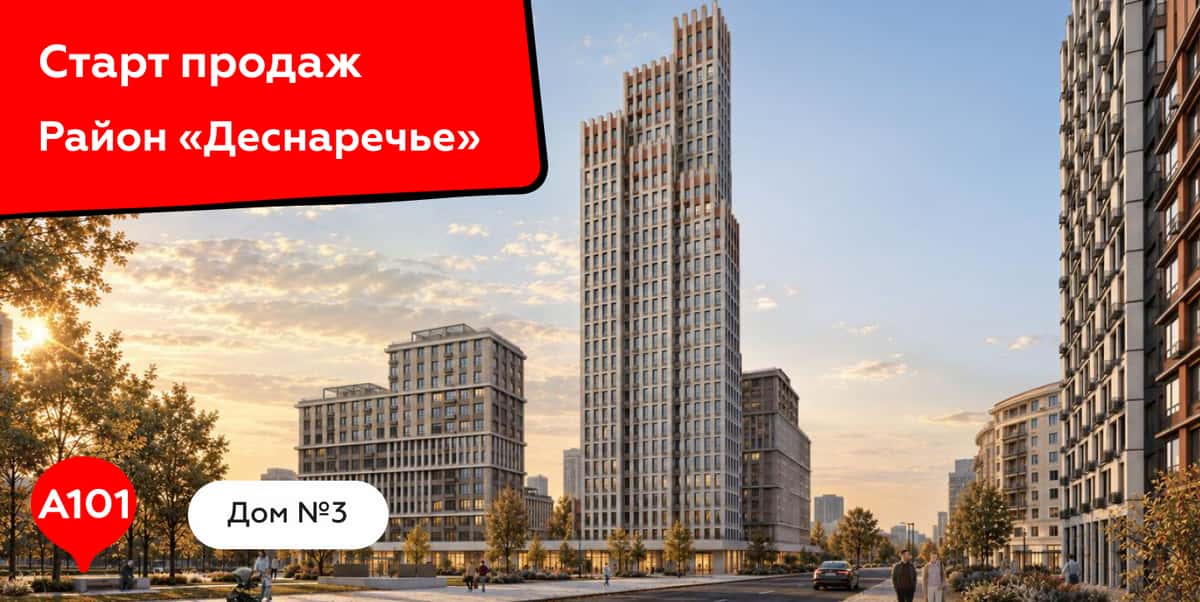
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk
Бетон. Начало.
Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU
я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.
Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM