Поиск
Клиенту нужен выбор - но ещё больше ему нужно понимать, что он выбрал правильно
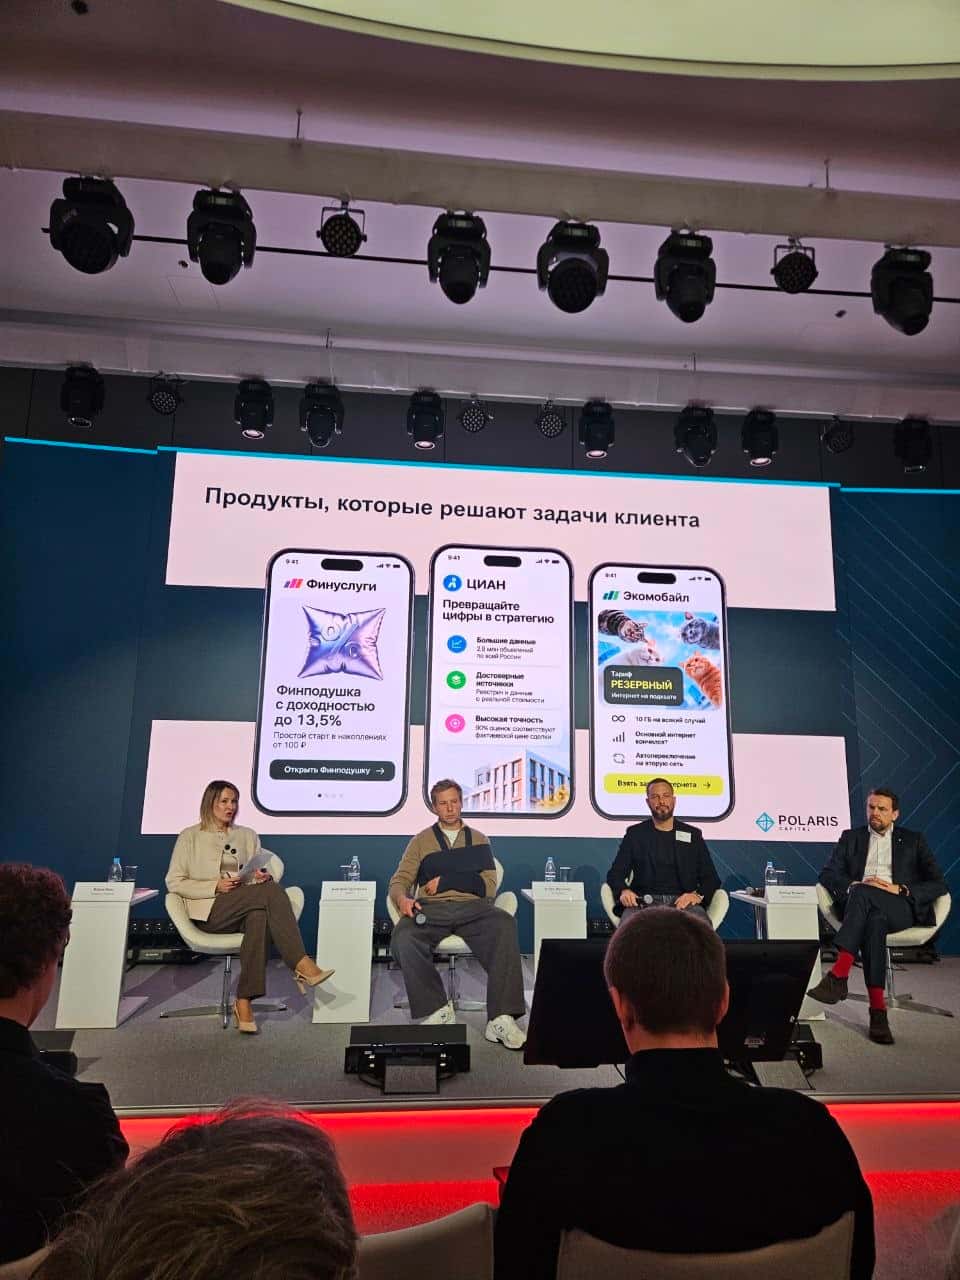
На Мосбирже прошла дискуссия “Платформы и новая экономика клиентского выбора”. Представители Циан, Финуслуг и Экомобайл обсуждали, как меняются отношения компаний с потребителями, какую роль в этом играют данные и ИИ и почему огромный выбор предложений далеко не всегда облегчает жизнь клиенту.
У каждой платформы своя специфика, но общая проблема одна: человек должен сравнить десятки банковских продуктов, просмотреть сотни квартир и выбрать из нескольких операторов связи. Информации достаточно, технологий тоже. А вот времени на такие “исследования” не хватает и логично, что уверенности в собственном решении тоже нет.
Клиент не всегда выбирает самое дешёвое предложение - важны доверие к бренду, понятные условия, ощущение справедливости. Человек хочет быть уверен, что его не обманут, он хочет понимать, за что платит, и что в случае проблемы ему помогут. Часто ради этого он даже готов отказаться от более выгодной цены.
Это хорошо видно на примере недвижимости. Покупка квартиры - одно из самых сложных финансовых решений в жизни, и Циан постепенно превращается из площадки объявлений в сервис сопровождения сделки. При этом даже умный ИИ-ассистент не отменяет желания пользователя самостоятельно проверить варианты. Когда речь идёт о больших деньгах и собственном жилье, человеку важно сохранить контроль над процессом.
Похожая логика и в мобильной связи. Например, Экомобайл предлагает пользователю, не меняя оператора, получать доступ к сети другого оператора, если собственное покрытие “не ловит”. Правда, ведь всем нам привычна проблема: связь оплачена, а позвонить или написать в нужный момент невозможно. Ценность такого сервиса измеряется не количеством функций в приложении, а тем, насколько надёжно он решает конкретную задачу.
Для компаний всё это означает серьёзную перестройку работы с данными. Уже недостаточно знать, откуда пришёл клиент и сколько раз он позвонил в контактный центр. Важно видеть весь его путь: что заинтересовало, на каком этапе возникли сомнения, почему сделка состоялась или сорвалась. Поэтому бизнес всё чаще объединяет данные в единую систему и учится оценивать не количество контактов, а вероятность реального результата. Время, которое пользователь проводит на платформе, тоже перестаёт быть самоцелью: если он быстро нашёл нужное и решил свою задачу, сервис сработал хорошо.
Отдельный разговор - финансовый рынок. Мосбиржа развивает направление, которое должно “переводить” людей с привычных банковских вкладов на инвестиционные инструменты. В числе таких решений - “Финподушка” и сервис “Финамо” (сравнивать фонды, УК и уровни риска). Логика понятна: человеку, который годами держал деньги на депозите, сложно сразу разобраться в коллективных инвестициях, поэтому переход предлагают сделать последовательным - от вкладов к народным облигациям, затем к фондам.
Важная оговорка: рост интереса к фондам денежного рынка ещё не значит, что инвесторы хорошо понимают, что покупают. Сам факт покупки финансового продукта не равен осознанному решению. И если платформа хочет сформировать долгосрочные отношения с клиентом, ей придётся заниматься не только продажей, но и объяснением рисков.
Я вижу, что рынок в итоге придет к модели, когда компании конкурируют уже не просто ассортиментом и ценой, а становятся для человека доверенным посредником в принятии решений - будь то покупка квартиры, выбор финансового инструмента или доступ к мобильной связи. Конечно, при этом у платформ появится новая ответственность, чем больше решений они возьмут на себя с помощью данных и ИИ, тем важнее прозрачность рекомендаций и возможность клиента понять, почему ему предлагают именно этот вариант.
Похоже, в ближайшие годы выиграют те, кто сумеет сократить путь от потребности до результата, не лишая человека ощущения контроля. Выбор сам по себе давно перестал быть дефицитом, теперь дефицит - доверие к тому, кто этот выбор организует.
#платформы
https://t.me/ifitpro
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
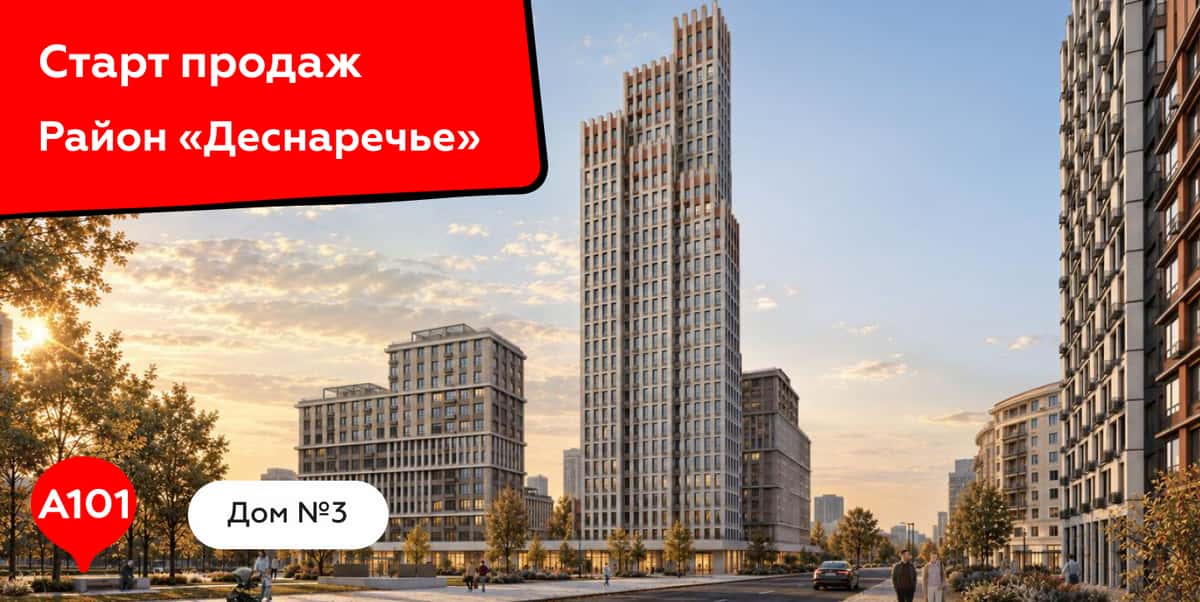
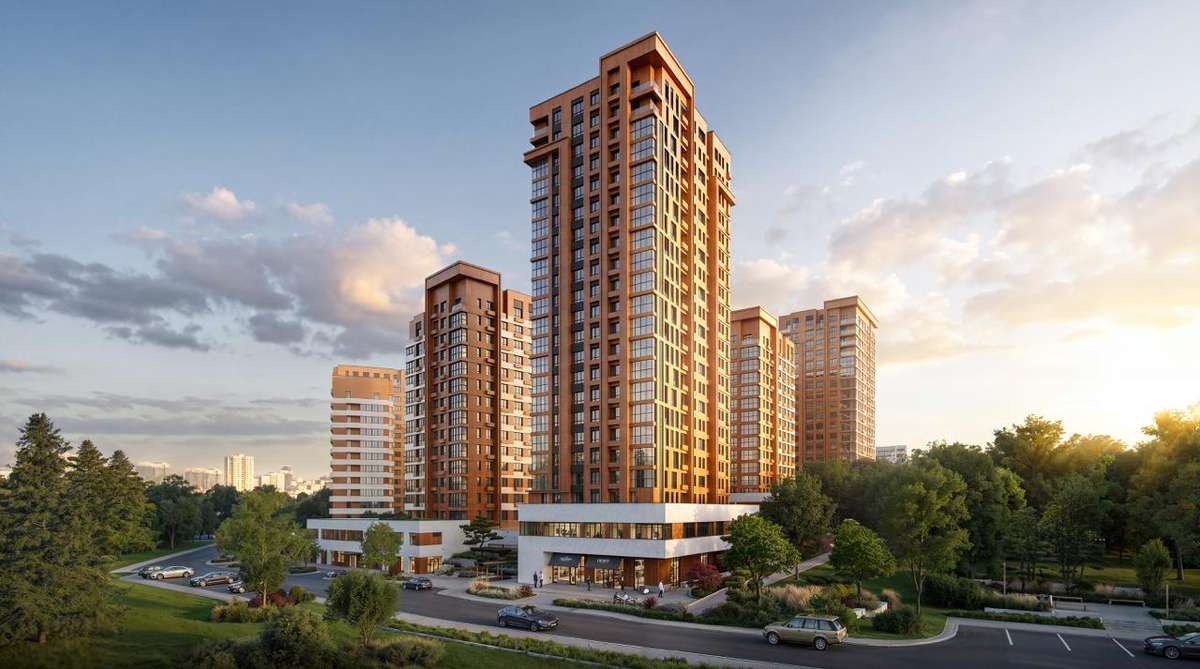
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk
30% доходность — это плата за риск. Насколько опасны облигации Эталон?
После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:
Группа «Эталон» #ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.
• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.
• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.
Но есть и светлые пятна:
• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.
• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.
• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.
• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.
По надёжности облигаций мнения разошлись:
• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.
• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.
Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).
При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.
Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.
Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.
По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.
Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.
Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 День инвестора. АПРИ.
День инвестора превратился в 3 дня инвестора. 2 города, несколько локаций. Привилегия в Екатеринбурге. Академия танца + Привилегия, Фанпарк, Грани в Челябинске. В целом все интересно и круто. За организацию твердая пятерка. Думаю что собрать сразу 40 человек ( блогеров и других представителей инвест сообщества) не самая простая задача.
Привилегия в Екатеринбурге. Предчистовая отделка. Есть квартиры в 2 этажа, есть квартиры с террасами и эксплуатируемой кровлей. Высота домов – 3 этажа. Хорошая низко-этажная застройка. Не чувствуешь себя как в каменных джунглях. Обеспеченность парковочными местами – 1. На каждую квартиру 1 место. Хороший показатель. Транспорт – есть автобус, когда-нибудь могут построить метро ( но это не точно, и надеяться на это не стоит). Цена около 190 кР за кв м. Для Москвы это недорого, для жителей Екб не думаю, что дешево. Тем более, что удаленность от центра присутствует. А учитывая как быстро все заселяется, то есть шанс, что до центра города не 20 минут, а сильно больше ( особенно утром, когда ехать нужно почти всем).
Все это напоминает Привилегию в Челябинске. У проекта есть свои плюсы и минусы. Выкуплено что-то около 60% жилья. Рядом школы, больница, детские сады, так же заходят сетевые магазины. В целом все красиво.
🪙 Фанпарк в Челябинске. Не путайте с Чебурляндией.
В этом году будут запускать полноценный горнолыжный курорт. Гору насыпали, она и правда огромная. Вид с нее впечатляет. В марте этого года уже были здесь, все сильно поменялось, динамика развития есть. В 2027 году будут запускать гостиницы + термы, бассейны и прочие развлечения. Соответственно вырастет цена на кв метр, вырастет занятость, создадутся рабочие места, придет малый бизнес. В общем все от этого выиграют.
В этот проект поверили в ВТБ и профинансировали. 👍
Грани.
Отличный проект в центре города. Рядом городской бор. Уже строят вторую очередь.
Что смущает? Во-первых число автомобилей, которые будут каждый день заезжать и выезжать из ЖК. Число машиномест – 840 ( примерно, коэфф - 0,7). Нагрузка на улицу Труда вырастет. Повернуть или выехать с прилегающей территории там и так не всегда просто. Если вы пытались подъехать или оставить машину возле Уральской молнии или Таганая, то вы понимаете о чем речь. Добавьте еще сюда еще пару сотен машин (малый бизнес, озоны-вб, кофейни, друзья + местные жители, гости города) и станет совсем тяжело.
Отделка квартир – ну, ее нет. Кирпич и бетон. С одной стороны понятно, что люди будут пользоваться услугами дизайнеров, строителей. Но с другой стороны, возводить стены и штукатурить все это добро, заливать полы, разводить электрику, трубы… Ну как бы это все время и деньги. Плюс это все нужно принести и завезти. Застройщик снимает эту часть работы с себя, при этом квадрат стоит тут 230-240 тыс рублей. Для Челябинска это достаточно дорого. В данном проекте мне многое нравится: место, качество и в целом идея и реализация на уровне. Но вот цена немного смущает, хотя конечно для тех, кто покупает возможно это совсем не проблема. Ну или они уже воспользовались программой, которая позволяет платить за жилье облигациями Апри ( и получать скидку в 7%).
Это не цены высокие, это просто мы мало зарабатываем. Возможно если цена будет другой, то пропадет чувство элитарности и уже будет совсем не то.
Компании - успехов. Сам держу приличную долю облигаций Апри в портфеле. Про это подробнее напишу во второй части.
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Квартиры под ключ - формула успеха РКС
Cтавки по банковским вкладам в этом году заметно упали, а фонды денежного рынка притормозили свой рост на фоне смягчения ДКП. В этом контексте я продолжаю внимательно следить за новыми размещениями на облигационном рынке, так как там можно найти интересные активы с весьма заманчивой доходностью. Сегодня в поле моего инвестиционного зрения попала компания ООО «ТД РКС» (Группа «РКС Девелопмент»).
🏢 Итак, 07 сентября компания проведет сбор заявок на выпуск биржевых облигаций серии 002Р-09 объемом 1 млрд рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Выпуск будет доступен неквалифицированным инвесторам после прохождения теста.
РКС работает на рынке жилой недвижимости с 2007 года. Девелопер возводит жилье комфорт и бизнес-класса (в реализации 10 проектов). Стратегия компании строится на жестком отборе локаций: платежеспособный спрос и дефицит качественного предложения. Сдача объектов идет точно по графику.
🏗 По итогам первых шести месяцев 2026 года объем продаж недвижимости вырос на 211% г/г до 19,2 тыс. м². Группа начала готовить МСФО-отчетность по полугодиям, что предоставлет инвесторам актуальную картину показателей, при этом отчетность аудируется ООО «Б1-Аудит» (бывшая EY).
Рывок в первом полугодии обеспечили проекты в столичном регионе, Твери и Пензе. Выручка в отчетном периоде выросла на 322% до 7,1 млрд рублей. Кредо компании - сдавать квартиры «под ключ» с полной чистовой отделкой. Покупатель хочет получить готовый продукт, и РКС попадает точно в этот запрос. Компания идет по пути Европы, Северной Америки и Китая, где высока доля квартир с отделкой.
📊 Эмитент эффективно управляет затратами, вследствие чего доходная часть растет быстрее выручки - показатель EBITDA увеличился почти в 7 раз до 2,8 млрд рублей. Чистая прибыль за 1-е полугодие 2026 года составила 1,1 млрд рублей против 0,7 млрд руб. по итогам всего 2025 года.
В апреле 2026 года НКР повысило кредитный рейтинг эмитента до уровня BBB. ru со стабильным прогнозом. Агентство отмечает высокую рентабельность бизнеса и диверсификацию проектов. Долговая нагрузка компании находится на высоком уровне - показатель чистый долг/EBITDA на середину года составил 4х. Этот фактор нужно учитывать при работе с ВДО, но близится сдача в эксплуатацию «Инсайдера», а значит уровень долга резко снизится.
В то же время эмитент не новичок на долговом рынке: в обращении находится 5 выпусков облигаций, по которым купоны платятся строго по графику. Ещё 4 выпуска на сумму 2,95 млрд руб. компания успешно погасила ранее.
Рынок недвижимости всё ещё адаптируется к заградительным ипотечным ставкам. Однако эмитенты с эффективной бизнес-моделью доказывают, что даже на таком сложном рынке можно показывать высокие темпы роста и решать жизненные вопросы людей в комфортном жилье. Новый облигационный выпуск РКС дает доходность вдвое выше банковских депозитов и однозначно заслуживает внимания.
❗️Не является инвестиционной рекомендацией
Индекс цен ДОМ.PФ: рост цен на новостройки остается умеренным
В июле строящиеся жилье подорожало в среднем на 0,6% — после +0,5% в июне и +0,4% в мае.
По итогам 7 мес. 2026 г. цены на первичном рынке выросли на 4,3%, оказавшись ниже накопленной инфляции в 4,75%. Это означает, что в реальном выражении новые квартиры подешевели на 0,4%.
Стоимость новостроек с начала года выросла в 67 из 74 регионов, охваченных Индексом, в т.ч. в 8 из ТОП-10 субъектов по объемам строящегося жилья.
Среди крупнейших рынков цены наиболее заметно растут в столичных агломерациях
Выделяются Санкт-Петербург (+8,5%) и Ленинградская область (+8,4%), где стоимость новых квартир растет в ~2 раза быстрее, чем в среднем по стране. В Москве и Московской области цены также растут темпами, значительно опережающими инфляцию — +5,9% и +6,6%, соответственно.
Снижение цен среди ТОП-10 субъектов демонстрируют Краснодарский край (-1,7%) и Тюменская область (-0,5%). В этих регионах распроданность новостроек с учетом их строительной готовности находится ниже нормативных значений в 60-80%.
Какое жилье дорожает быстрее?
Опережающими темпами цены растут на жилье бизнес- и элит-класса. С начала года квартиры в более высоком сегменте подорожали на 4,6%. В разрезе комнатности выше среднероссийских значений оказался только рост цен на "однушки" — +4,5%.
Больше данных по рынку жилья и ипотеки от нашего аналитического центра публикуем в тг-канале: https://t.me/domresearch
Как регионы дают GloraX преимущество перед столичными игроками?
По данным ЦБ, в первой половине 2026 года рынок жилищного кредитования продемонстрировал существенное оживление: объем выданных кредитов превысил 2,2 трлн рублей. Однако доходы девелоперов распределяются неоднородно. Предлагаю сегодня изучить свежий операционный отчет GloraX $GLRX за первое полугодие 2026 года.
🏠 Итак, объем продаж в натуральном выражении в отчетном периоде вырос на 78% до 109,9 тыс. м² без учета эффекта M&A. Ставка на регионы оправдывает себя: в отличие от Москвы и Санкт‑Петербурга, где архитектурные требования и сложности с градостроительной документацией могут тормозить реализацию, в регионах скорость выхода на рынок (time to market) заметно выше, стоимость входа в региональные проекты ниже, а спрос на качественное жилье больше. Это позволяет быстрее наращивать земельный банк, оперативнее запускать продажи и держать расходы под контролем.
Доля ипотечных продаж у эмитента высокая - по итогам полугодия она составила 71%. Инструментарий семейной ипотеки в первую очередь поддерживает именно региональные рынки, на которые GloraX делает ставку. При этом ЦБ в отчётном периоде зафиксировал высокие темпы роста жилищного кредитования по рыночным ставкам.
Да, сказывается эффект низкой базы, но на фоне снижения ключевой ставки рыночный инструментарий ипотеки уже начинает неплохо работать. На рыночную ипотеку приходится уже 36% от всех выдач жилищных кредитов, тогда как годом ранее этот показатель был почти в 3 раза меньше.
Доля рассрочек за полугодие низкая - всего 7%, т.е. 93% оплат попадают на эскроу счета компании сразу в полном объеме, что позитивно сказывается на стоимости проектного финансирования. В связи с ростом доли ипотеки и стопроцентных оплат денежные поступления за полугодие тоже выросли на 21% до 18,4 млрд руб.
📊 Продажи в денежном эквиваленте увеличились на 47%, составив 22,9 млрд рублей без учета эффекта M&A. На рынке долго ведутся жаркие споры о том, будут ли снижаться цены на жилье. На деле же видим, что цены стабильно растут. В сопоставимых проектах цены у эмитента выросли на 8%. Стоимость материалов и труда растет, что находит отражение в ценах на недвижимость.
GloraX демонстрирует высокие темпы органического роста - ставка на региональную экспансию приносит свои плоды, эффективность тоже под контролем. Кроме того, работа в регионах позволяет достаточно комфортно балансировать строительный цикл, сопоставлять объемы строительства с объемами продаж, тем самым позитивно влияя на важнейшую статью в фин. результатах любого девелопера - процентные расходы. В общем, отличный операционный отчет получился, теперь жду финансовый. Вернусь к вам с его разбором.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме ;)
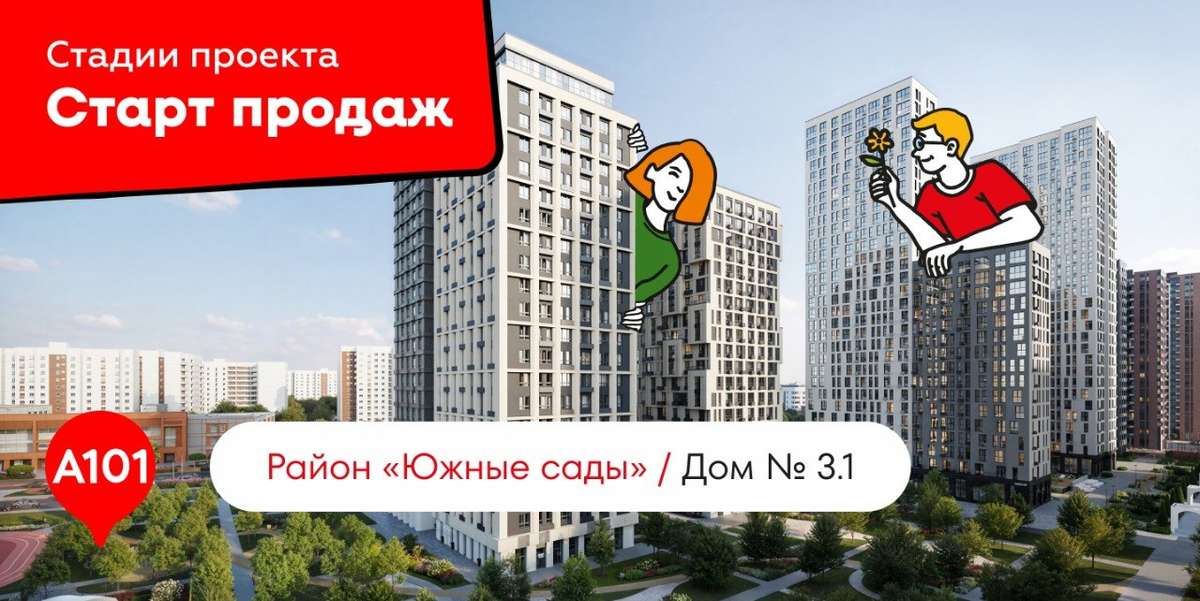
🎊 Старт продаж в «Южных садах»: семейный проект в окружении парков
В районе «Южные сады» на юго-западе Москвы стартовали продажи квартир в новом доме 3.1.
🛠️ В проекте два разновысотных корпуса – от 19 до 23 этажей. Всего в здании разместится 390 квартир с различными планировками. Все помещения будут передаваться без отделки, что позволит покупателям самостоятельно оформить пространство в соответствии со своим дизайн-проектом.
🏡 Оба корпуса вместе со стилобатом образуют внутренний двор. Рядом расположен сад-парк площадью около 8 500 кв. м. Благодаря этому у жителей будет двор с большим количеством пространств для прогулок и отдыха.
🚗 Для автомобилистов предусмотрен двухуровневый подземный паркинг на 197 машино-мест. Четыре из них отведены для семей с детьми, ещё 20 оборудованы под установку зарядных станций для электромобилей. На этом же уровне размещены велопарковки и 57 индивидуальных кладовых.
⚽ Для семей с детьми в 120 метрах от дома строится детский сад «Хурма» на 250 мест, а через дорогу – школа «Ботаника» на 850 учеников. Вокруг района уже работают школы, поликлиники, бассейны, спортшколы и многое другое.
📈 Район «Южные сады» объединяет многочисленные зелёные массивы, включая ландшафтный парк «Южное Бутово» и Бутовский лесопарк, а также сформированную транспортную и социальную инфраструктуру. Для инвесторов и предпринимателей помещения в этой локации могут стать надёжным активом с высоким потенциалом роста, а для будущих жителей – источником комфорта и качества жизни.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
🔥Наш район «Деснаречье» вошел в число лучших проектов России
На выставке «АРХ Москва» проект ГК «А101» победил в номинации «Концепции развития» национальной премии «100 лучших проектов России».
Премия «100 лучших проектов России» — главный независимый срез архитектуры страны. Победа в ней — знак качества. Спасибо всем, кто делает «Деснаречье» местом, где хочется жить.
🏢 Район «Деснаречье» — это архитектурная лаборатория. Над обликом района работают ведущие бюро страны. Каждый квартал — со своим характером, но все дома объединены общим стилем.
🌳 Особая гордость — этнопарк. Его проектировали создатели «Зарядья» — архитектор Алексей Козырь и художник Александр Пономарев. В основе — реальное древнее поселение, Деснинское селище. Центральное здание повторяет форму старинного украшения, найденного при раскопках.
📍 Город, где все рядом. Принцип «15-минутного города» работает на 200 га. Школы, сады, спорткомплекс с бассейном, торговый центр — все в шаговой доступности. Дворы без машин, реки и парки сохраняются.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101 #девелопмент #строительство #недвижимость #ПроектыА101 #инвестиции
📘 ЦИАН. Танцы на костях рынка недвижимости.
📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.
👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.
👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.
⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.
🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.
🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.
$CNRU
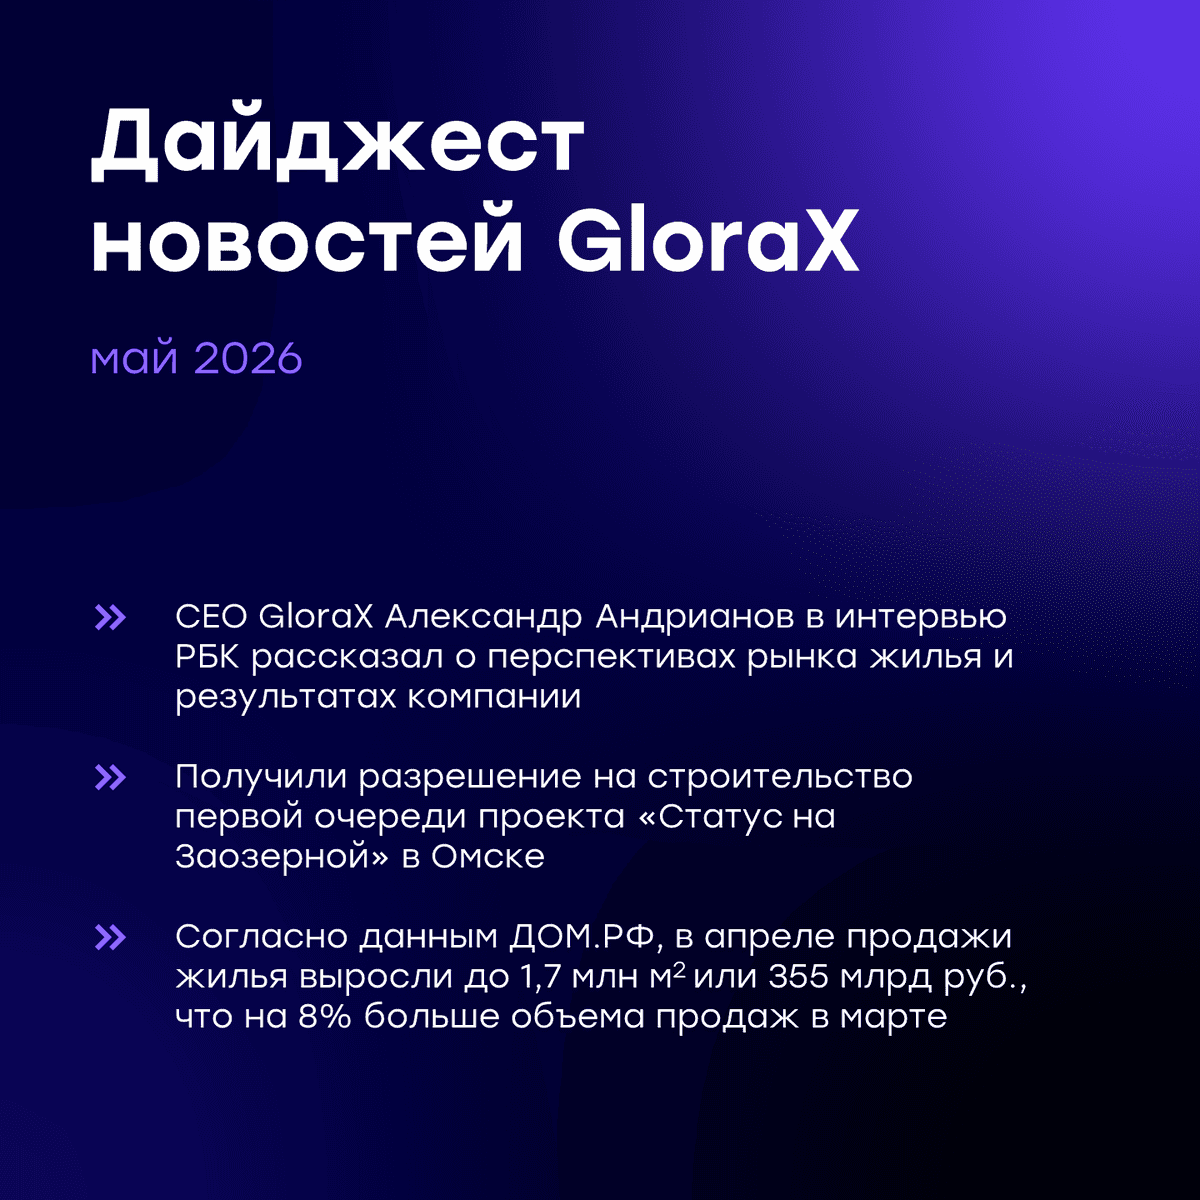
Еженедельный дайджест новостей отрасли
Главные новости:
✅ CEO GloraX Александр Андрианов в интервью РБК рассказал о перспективах рынка жилья и результатах компании. Стратегия GloraX, оставаясь неизменной, адаптируется к текущим условиям: мы продолжаем расширять присутствие в регионах, уделяя внимание качеству проектов и их экономической эффективности.
✅Получили разрешение на строительство первой очереди проекта «Статус на Заозерной» - первого проекта GloraX в Сибири.
Новости отрасли:
🔍 По данным ДОМ.РФ, в апреле застройщики продали около 1,7 млн кв.м жилья (+8% г/г) на 355 млрд рублей (+8% м/м). За четыре месяца с начала года реализация новостроек достигла 7,4 млн кв.м (+7,5% г/г) на сумму 1,5 трлн рублей (+11% г/г). Региональная динамика показывает, что спрос постепенно смещается за пределы крупнейших рынков. GloraX ведет строительство уже в девяти активно развивающихся регионах.
Подробнее: https://xn--d1aqf.xn--p1ai/media/news/v-aprele-prodano-okolo-1-7-mln-m-zhilya-na-8-bolshe-chem-v-marte/
🔍 По мнению Сбера только пятая часть квартир в 2027 году будет продаваться с рассрочкой, что говорит об оздоровлении рынка: уверенность в том, что застройщик может продать свои квартиры, приводит к тому, что объем продаж в рассрочку сокращается. В I квартале 2026 года доля рассрочек в структуре платежей GloraX составила всего 6%, за счет чего показатель денежных поступлений достиг 98% от продаж.
Подробнее: https://www.interfax-russia.ru/realty/news/lish-pyataya-chast-kvartir-v-2027-godu-budet-prodavatsya-s-rassrochkoy-sber
🔍 По данным ЕИСЖС на май 2026 года, в топ-10 городов по объемам строящегося жилья, обогнав некоторые города-миллионники, вошли Тюмень и Владивосток с населением менее 1 млн человек. Владивосток — город со стабильным спросом на жилье, усиленным программой «Дальневосточной ипотеки», где GloraX недавно получил разрешение на ввод в эксплуатацию второго корпуса проекта «Зеленые высоты».
Подробнее: https://realty.rbc.ru/news/6a0aea029a7947987998bfee
#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655