🌟 Подводим итоги последних двух недель! Собрали для вас новости рынка недвижимости 🌟
📌 Цены на квартиры в новостройках Москвы за год выросли на 21,4%, а спрос за месяц вырос на треть
https://tass.ru/nedvizhimost/27881061
https://realty.rbc.ru/news/6a4b657f9a794782c21fec65?from=newsfeed
В июне 2026 года на первичном рынке недвижимости Московского региона зафиксирован резкий месячный рост спроса на 33% (до 8,7 тыс. сделок). При этом цены на жилье продолжают уверенно расти: в Старой Москве средняя стоимость квадратного метра в новостройках увеличилась за год на 21,4%, достигнув 830,4 тыс. рублей.
📌 Несколько крупных банков снизили ставки по рыночной ипотеке
https://tass.ru/nedvizhimost/27893643
Аналитики Сравни.ру подсчитали, что несколько крупных российских банков – Совкомбанк, Газпромбанк и Сбербанк - за последнюю неделю улучшили условия по рыночной ипотеке, снизив ставки примерно на 1 процентный пункт.
📌 Застройщики стали осторожнее относиться к рассрочкам
https://www.fontanka.ru/2026/06/27/76502722/
В 2024–2025 годах рассрочка была заменой дорогой ипотеке, позволяя покупателю зафиксировать цену в ожидании снижения ставок. Сейчас застройщики стали просчитывать этот инструмент жестче. В 2026 году доля рассрочек в общем объеме сделок постепенно снижается. Инструмент рассрочки становится нишевым, оставаясь востребованным в высоких ценовых сегментах и постепенно уступая место ипотеке и прямым скидкам в масс-сегменте.
📌 Предварительные итоги 1 полугодия на первичном рынке жилья: рост ипотечного кредитования и сдержанная динамика строительной активности
https://www.kommersant.ru/doc/8798292?from=glavnoe_1
https://дом.рф/media/news/pervye-itogi-pervogo-polugodiya/
В июне объем выданной ипотеки достиг максимума с начала года. Рост был простимулирован ожиданием ужесточений правил семейной ипотеки, которые должны были вступить в силу 1 июля, но были перенесены на октябрь. Однако активизировалось и кредитование на рыночных условиях, доля таких кредитов составила 56%.
В то же время строительная активность демонстрирует сдержанную динамику. За 1 полугодие застройщики запустили 19,4 млн кв. м новых проектов (+12% г/г), но этот рост обеспечен 1кварталом. В 2 квартале запуски снизились на 5% г/г.
📌 Более 80% стартов продаж московских новостроек в первом полугодии пришлось на жилье классов «премиум» и «элит», а суммарная стоимость элитных новостроек столицы впервые превысила 1 трлн руб.
https://kf.expert/news/summarnaya-stoimost-elitnykh-novostroek-moskvy-vpervye-prevysila-1-trln-rub https://erzrf.ru/news/article/boleye-80-startov-prodazh-novostroyek-v-pervom-polugodii-prishlos-na-zhilye-klassov-premium-i-elit
В январе — июне в московских новостройках стартовали продажи в 22 новых проектах. При более 80% новых объектов относятся к премиальному и высокобюджетному сегментам.
По предварительным итогам 1 полугодия 2026 года первичный рынок элитной жилой недвижимости Москвы обновил сразу три исторических максимума. Объем предложения достиг 3,4 тыс. квартир и апартаментов, суммарная стоимость экспозиции превысила 1 трлн руб., а средневзвешенная цена предложения – 2 335 тыс. руб./кв. м.
#ETLN #Эталон
Посты по ключевым словам
🍂 Выплата купона в октябре
19 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 29-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 17 ноября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А101Сегодня в 9:19
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»
Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.
📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.
🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.
💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.
✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10115 октября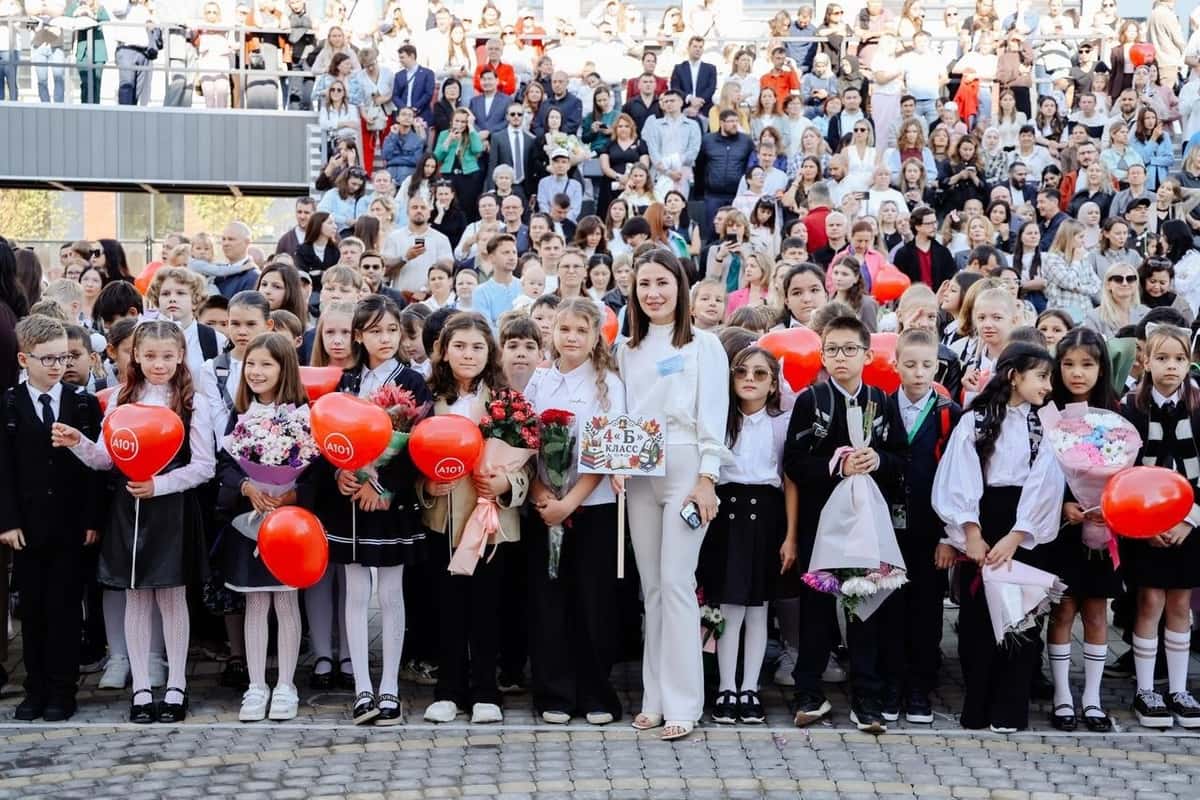
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk6 октября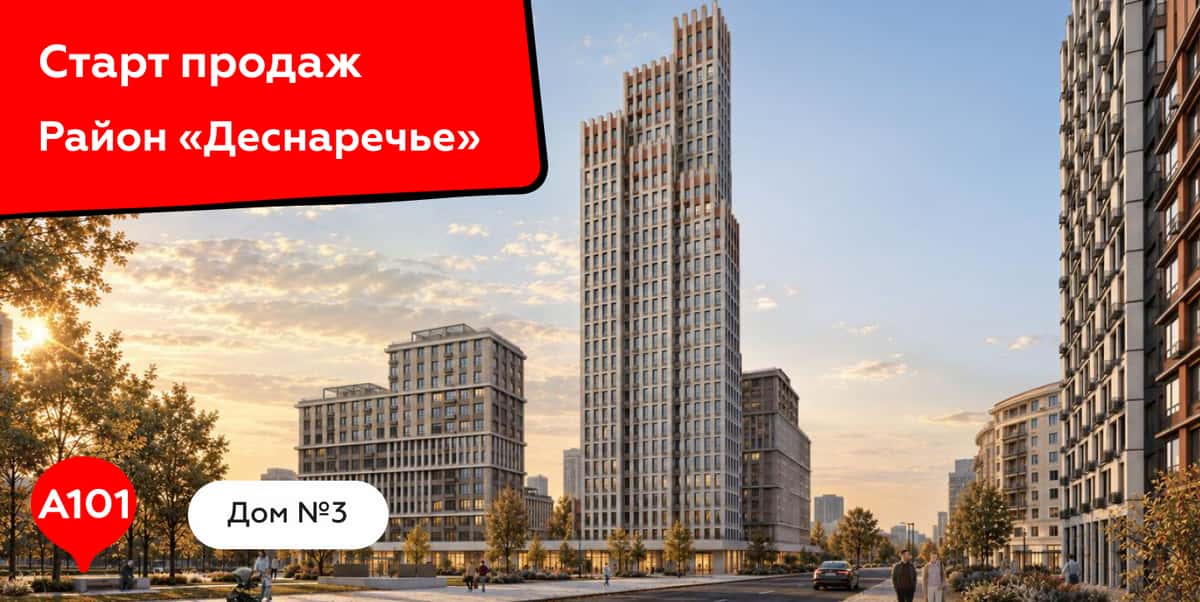
🍂 Выплата купона в сентябре
18 сентября 2026 года Группа компаний «А101» исполнила обязательства по выплате 28-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 19 октября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А10118 сентября
Еженедельный дайджест новостей отрасли
Еженедельный дайджест новостей отрасли
Главные новости:
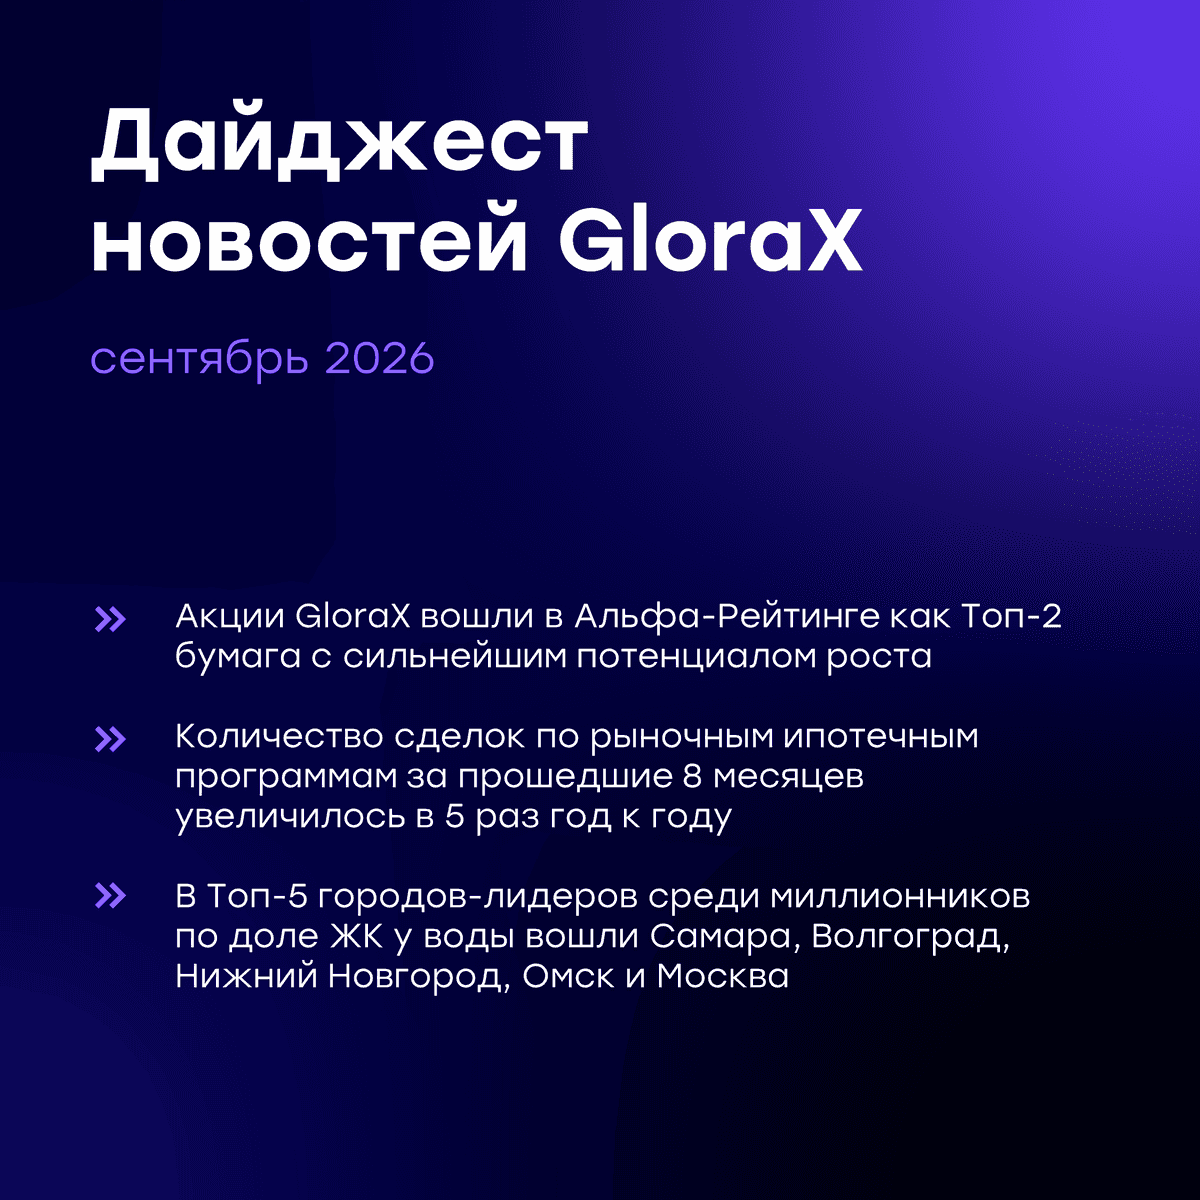
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября