Как регионы дают GloraX преимущество перед столичными игроками?
По данным ЦБ, в первой половине 2026 года рынок жилищного кредитования продемонстрировал существенное оживление: объем выданных кредитов превысил 2,2 трлн рублей. Однако доходы девелоперов распределяются неоднородно. Предлагаю сегодня изучить свежий операционный отчет GloraX $GLRX за первое полугодие 2026 года.
🏠 Итак, объем продаж в натуральном выражении в отчетном периоде вырос на 78% до 109,9 тыс. м² без учета эффекта M&A. Ставка на регионы оправдывает себя: в отличие от Москвы и Санкт‑Петербурга, где архитектурные требования и сложности с градостроительной документацией могут тормозить реализацию, в регионах скорость выхода на рынок (time to market) заметно выше, стоимость входа в региональные проекты ниже, а спрос на качественное жилье больше. Это позволяет быстрее наращивать земельный банк, оперативнее запускать продажи и держать расходы под контролем.
Доля ипотечных продаж у эмитента высокая - по итогам полугодия она составила 71%. Инструментарий семейной ипотеки в первую очередь поддерживает именно региональные рынки, на которые GloraX делает ставку. При этом ЦБ в отчётном периоде зафиксировал высокие темпы роста жилищного кредитования по рыночным ставкам.
Да, сказывается эффект низкой базы, но на фоне снижения ключевой ставки рыночный инструментарий ипотеки уже начинает неплохо работать. На рыночную ипотеку приходится уже 36% от всех выдач жилищных кредитов, тогда как годом ранее этот показатель был почти в 3 раза меньше.
Доля рассрочек за полугодие низкая - всего 7%, т.е. 93% оплат попадают на эскроу счета компании сразу в полном объеме, что позитивно сказывается на стоимости проектного финансирования. В связи с ростом доли ипотеки и стопроцентных оплат денежные поступления за полугодие тоже выросли на 21% до 18,4 млрд руб.
📊 Продажи в денежном эквиваленте увеличились на 47%, составив 22,9 млрд рублей без учета эффекта M&A. На рынке долго ведутся жаркие споры о том, будут ли снижаться цены на жилье. На деле же видим, что цены стабильно растут. В сопоставимых проектах цены у эмитента выросли на 8%. Стоимость материалов и труда растет, что находит отражение в ценах на недвижимость.
GloraX демонстрирует высокие темпы органического роста - ставка на региональную экспансию приносит свои плоды, эффективность тоже под контролем. Кроме того, работа в регионах позволяет достаточно комфортно балансировать строительный цикл, сопоставлять объемы строительства с объемами продаж, тем самым позитивно влияя на важнейшую статью в фин. результатах любого девелопера - процентные расходы. В общем, отличный операционный отчет получился, теперь жду финансовый. Вернусь к вам с его разбором.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме ;)
Клуб инвесторов ЗооОптТорг.РФ
🎉 Уважаемые инвесторы!
Мы рады представить Клуб инвесторов ЗооОптТорг.РФ, специальную программу лояльности для держателей облигаций ООО «ЗООПТ».
Теперь владельцы 7 и более облигаций могут получить специальный статус «Инвестор» в программе лояльности и пользоваться повышенными скидками на регулярные покупки для домашних животных. 🧡
🐾 Что дает статус «Инвестор»:
- скидки до 10% на товары Jarvi, Pesta, Country Snack, SkogsFRO ;
- скидки до 7% на товары других брендов;
🥁 Клуб уже открыт. Присоединяйтесь на club.zoopt.ru.
Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.
Индекс #RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.
Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:
• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.
• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.
Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.
Подобрал ОФЗ под различные рыночные сценарии:
• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.
• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.
Январь/июль:
ОФЗ 26233 $SU26233RMFS5
• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%
Февраль/август:
ОФЗ 26240 $SU26240RMFS0
• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%
Март /сентябрь:
ОФЗ 26246 $SU26246RMFS7
• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%
ОФЗ 26218 $SU26218RMFS6
• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%
Апрель/октябрь:
ОФЗ 26252 $SU26252RMFS5
• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%
ОФЗ 26253 $SU26253RMFS3
• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%
Май/ноябрь:
ОФЗ 26247 $SU26247RMFS5
• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%
ОФЗ 26241 $SU26241RMFS8
• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%
Июнь/декабрь:
ОФЗ 26250 $SU26250RMFS9
• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%
Актуальные посты для формирования пассивного дохода:
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?
Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.
Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.
Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.
Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
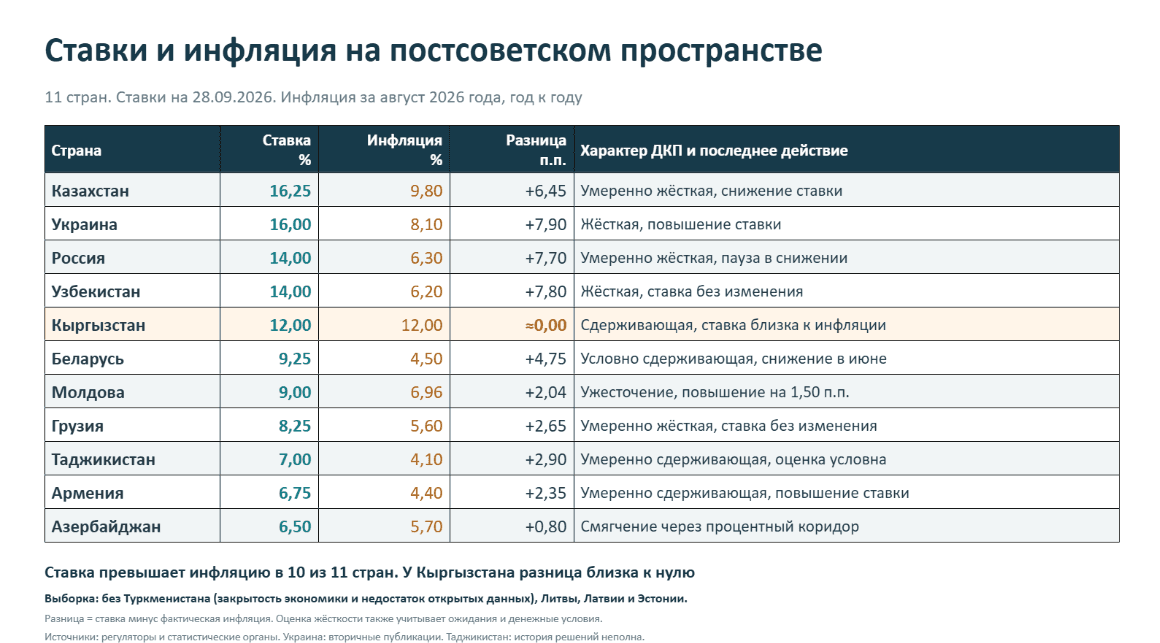
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.
В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.
При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.
Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.
Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.