Поиск

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

🏭 ИнвестВзгляд: НЛМК

⚠️ Крепкий рубль и низкие внутренние цены на сталь сделали своё чёрное дело. Экспортная выручка в валюте пересчитывается в рубли по менее выгодному курсу — классика жанра. Внутренний рынок тоже не радует: стройка не в том темпе, как хотелось бы. Ну и общая макроэкономическая картина в России — сами знаете, не сахар.


📊 Рассмотрим последний отчёт (1п 2026)

📉 Цифры, если честно, так себе. Не катастрофа, но и не «ой, всё отлично, давайте шампанское». Чистая прибыль — 20,5 млрд рублей, это в 2,2 раза меньше, чем год назад. Выручка просела на 11,6% год к году, до 387,7 млрд. EBITDA — минус 32% год к году, 57 млрд. И самое вкусное — свободный денежный поток (FCF) ушёл в минус на 11 млрд.

📊 EBITDA, хоть и упала на 32% год к году, выросла на 1,8% к предыдущему полугодию. То есть второе полугодие 2025-го было настолько унылым, что даже текущие показатели выглядят лучше. Рентабельность по EBITDA — 14,8% против 19,3% год назад. Падает, но не в пропасть.

💪 Чистый долг у компании отрицательный: −41 млрд рублей. То есть денег на счетах больше, чем долгов. Соотношение чистый долг/EBITDA — −0,4x. На самом деле это сильный баланс, который позволяет пережить непростые времена без экстренных заимствований.

💸 Дивидендов нет второй год подряд — за 2024 и 2025 годы совет директоров рекомендовал не платить. И в 2026-м, судя по прогнозам, тоже ничего не будет. Для компании, которая раньше была дивидендной коровой, это как BMW без колёс. Вроде машина, а ехать не на чем.


🔍 Оценка

💰 Цена сейчас находится в районе 72–74 рублей. При текущих показателях EV/EBITDA — 3,2x с дисконтом около 20% к справедливым уровням. Дешёво? Дешёво. Но это если рубль ослабнет, цены на сталь пойдут вверх и спрос внутри страны оживёт. Если всё сложится — да, будет рост. Если нет — будет болтаться и дальше. И поэтому дешёво — не всегда значит «надо брать». Бывает дешёво и надолго.


🎯 ИнвестВзгляд: НЛМК — это не мусорный актив. У компании крепкий баланс, отрицательный чистый долг, понятный бизнес. Но текущая конъюнктура — рубль, цены, спрос — не на стороне металлургов. Отчёт слабый, но ожидаемо слабый. Поэтому, если вы уже в акциях, сидите, не дёргайтесь. Если нет — можно присмотреться, но с пониманием, что быстрых денег тут не будет. Добавляю в свой долгосрочный портфель.


$NLMK

🏭 ИнвестВзгляд: НЛМК

📘 ИнвестВзгляд: Циан, квартирный вопрос в цифрах.

paywall
Пост станет доступен после оплаты

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

Северсталь. Отчет за 2 кв 2026 по МСФО

Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48

Что нравится:

✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;

Что не нравится:

✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);

Дивиденды:

При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.

Компания не будет выплачивать дивиденды за 2 кв 2026 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);

Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.

Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).

Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).

Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.

FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.

Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.

Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.

При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).

Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Северсталь. Отчет за 2 кв 2026 по МСФО

Итоги недели!

12.07.26 Итоги недели: классические и специфические инвестиции.

За последнюю неделю случилось многое. Начну с того, что победил в аукционе по банкротному имуществу. Кейс есть, детали в прошлых постах 😉 Я доволен.

По челленджу
#черепахо_инвестиции сделал покупки. Последний раз закупался 10.06.26, условия — раз в неделю на 2500.
Скажем так, в силу текущих обстоятельств стабильно закупаться - не получается пока(

Оказалось, мне бесплатно увеличили маржиналку до 25 000 ₽. 5 000 уже в маржиналке, решил докупиться на все 20 000 ₽.

Добрал Лукойла, Роснефть, Полюс, Сбер-прив., Мать и Дитя. Усредняю падающие позиции, формируя долгосрочный портфель, в том числе под дивиденды. Падение портфеля сильное — аж 17%. Впереди ещё дивы Сбера, так что падению быть. В следующий раз буду докупать Норникель в расчёте на цикл — он ведь должен измениться. Уральскую сталь $RU000A10CLX3 и Селигдар $RU000A10C5L7 по-прежнему удерживаю.

По челленджу всё.

В основу докупал Сбер, Мосбиржу, Сургут-прив. и Транснефть. Пока рынок падает — ситуация «идеальный шторм». Давать точные прогнозы сейчас себя не уважать. Можно только гипотетически предположить: я рассчитываю, что это закончится, и планирую в тот момент разбогатеть. Если ошибаюсь — значит, так тому и быть.

Следующая часть — займы под залог недвижимости. Долго опасался этого инструмента, но с весны активно использую. На текущий момент вложено порядка 0,9 млн с диверсификацией. Говорить сильно положительно рано, хотя выплаты приходят не хуже, чем по облигациям, несколько раз в месяц. Ставки от 25% до 33%. Выводы можно будет делать на горизонте года. Это зона повышенного риска. Планирую долю увеличивать, раскладывая по разным платформам и заёмщикам.

Оперативные деньги по-прежнему направляю в короткие вклады, накопительные счета и фонды денежного рынка.

Вот такой краткий отчёт. А как у вас нынче дела с финансами?

Кстати, посты выходят не только тут. Подписывайтесь, читайте, комментируйте.

Не ИИР. Ваши деньги — ваша ответственность. В посте субъективное мнение автора, не призыв к действию.

$SBERP $LKOH $ROSN $PLZL $MDMG $TRNFP $MOEX $SNGSP

#инвестиции
#акции
#чтокупить

Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #PHOR
Текущая цена: 6257
Капитализация: 810.3 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/

Мультипликаторы (LTM):

P\E - 12.13
P\BV - 3.33
P\S - 1.54
ROE - 27.4%
ND\EBITDA - 2.37
EV\EBITDA - 8.27
Акт.\Обяз. - 1.57

Результаты 2025 года

Что нравится:

✔️рост выручки на 13% г/г (507.7 → 573.6 млрд);
✔️FCF вырос в 2 раза г/г (12.9 → 25.8 млрд);
✔️чистая прибыль увеличилась на 47.6% г/г (64.8 → 95.7 млрд);

Что не нравится:

✔️нетто фин расход вырос на 16.2% к/к (4 → 4.6 млрд);
✔️деб. задолж. выросла на 29.1% к/к (88.6 → 114.3 млрд);

Результаты 1 кв 2026 года

Что нравится:

✔️деб. задолженность снизилась на 12.7% к/к (114.3 → 99.8 млрд);

Что не нравится:

✔️выручка снизилась на 17.5% г/г (159.4 → 131.5 млрд);
✔️FCF упал на 78.5% г/г (31.2 → 6.7 млрд);
✔️чистый долг увеличился на 1.8% к/к (320.5 → 326.2 млрд). ND\EBITDA ухудшился с 1.82 до 2.37;
✔️нетто фин расход вырос на 10.8% к/к (4 → 4.6 млрд);
✔️чистая прибыль сократилась на 99.5% г/г (47.7 → 0.2 млрд);
✔️среднее соотношение активов и обязательств.

Дивиденды:

На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.

СД рекомендовал не выплачивать остаточный дивиденд за 2025 год. По данным сайта Доход за 1 кв 2026 ожидается выплата в размере 176.6 руб (ДД 2.82% от текущей цены).

Мой итог:

Коротко про итоги за 2025. Результаты улучшились за счет роста объемов реализации и цен на удобрения. Если бы еще и рубль не укреплялся...

За отчетный квартал компания не предоставила операционных результатов.

Выручка снизилась относительно прошлого года на фоне заметно укрепившегося рубля (средний курс $ 78.42 vs 93.14 руб в 1 кв 2025).
Чистая прибыль обвалилась по ряду причин: снижение выручки, падение скор. операционной рентабельности с 34.7 до 11% из-за роста себестоимости, совокупный убыток по курсовым разницам (-8.8 млрд vs +10.9 млрд в 1 кв 2025).

Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.

Изначально были ожидания слабого 1 квартала, но смутили комментарии экспортов, ожидавших рост выручки и прибыли. Хотя реальность сильно превзошла ожидания. Не помог даже сильный в теории март, в котором уже должны были отразиться высокие цены на продукцию (правда, и на серу в себестоимости также) из-за ситуации вокруг Ормузского пролива. К сожалению, доллар никак не помог (и не помогает) Фосагро.

Тем не менее, как и писалось ранее, ожидания по 2 кварталу намного позитивнее. Там уже в полной мере должны влиять высокие цены на удобрения. Также есть надежда, что рубль все же начнет слабеть.

Очень слабый отчетный квартал внес правки в ожидания по текущему году. По примерным расчетам, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что прибыль в 2026 может быть на уровне 93.4 млрд. Это дает оценку P\E 2026 = 8.4 и минимальный дивиденд в размере 360.64 руб (ДД 5.95% от текущей цены).

Как уже сказано выше, расчет приблизительный. Слишком много нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу, которые в Китае с начала года выросли на 80%). Изменения могут быть как положительные, так и отрицательные. По дивидендам за 2025, судя по всему, Фосагро уже определился, и их не будет. Скорее всего, за 1 квартал 2026 инвесторы их также не получат.

Но негативный результат за отчетный квартал и, возможно, будущие средние результаты за 2026 год не меняют общего отношения к компании. Это до сих пор отличный кандидат на добавление в долгосрочный портфель со ставкой на ослабление рубля. Рассматривать покупку можно от 6000 и ниже (в текущей конъюктуре "ниже" вполне реально).

Прогнозная справедливая стоимость (на горизонте 12 месяцев) - 6325 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО

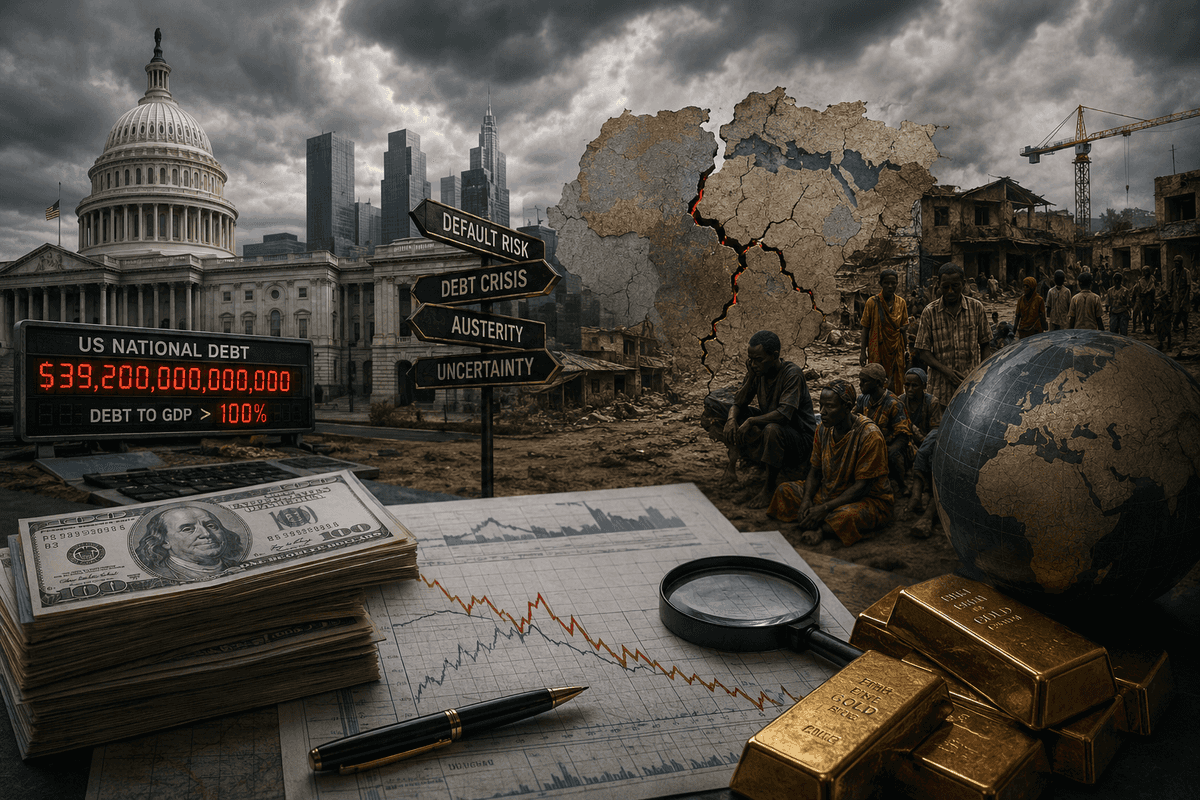
Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

В 2026 году мировые рынки и СМИ периодически возвращаются к теме «долгового апокалипсиса». С одной стороны — государственный долг США превысил 39 триллионов долларов, а отношение долга, удерживаемого публикой, к ВВП недавно перешагнуло отметку 100 %. С другой — десятки развивающихся стран находятся в состоянии долгового дистресса или близки к нему: по оценкам на март 2026 года, 75 из 119 стран с низким и средним доходом (LMICs) находятся в зоне риска или уже испытывают серьёзные проблемы с обслуживанием обязательств.

Появляются заголовки о «риске дефолта США», «долговом кризисе в Африке» и «новой волне суверенных дефолтов». Вопрос, который задают инвесторы: это просто громкие заголовки или действительно существует угроза системного сбоя глобальной финансовой системы? И главное — что делать с капиталом в такой среде?
В этой статье мы разберём ситуацию по полочкам на основе официальных данных Казначейства США, CBO, МВФ, Всемирного банка и рыночных индикаторов.

Отдельно рассмотрим вероятность различных сценариев и дадим конкретные, работающие подходы к защите портфеля.


1. Госдолг США: Цифры, динамика и реальные риски
По данным на конец мая 2026 года общий федеральный долг США составляет около 39,2 трлн долларов. Долг, удерживаемый публикой (debt held by the public), — примерно 31,5 трлн долларов. Отношение этого показателя к ВВП недавно превысило 100 % (на уровне 100,2 % по данным BEA на апрель 2026). Общий gross debt-to-GDP находится в районе 123–126 %.
Ключевые факты:

Дефицит бюджета на 2026 финансовый год прогнозируется на уровне около 1,9 трлн долларов (CBO, февраль 2026).
Долг, удерживаемый публикой, по базовому сценарию CBO вырастет с 101 % ВВП в 2026 году до 120 % к 2036 году.
Потолок долга (debt ceiling) был повышен в июле 2025 года на 5 трлн долларов — до 41,1 трлн. Этого запаса, по оценкам, должно хватить примерно до 2027 года. «Чрезвычайные меры» (extraordinary measures) в 2026 году пока не требуются в острой форме.

Почему дефолт США маловероятен в 2026 году (и в обозримой перспективе)?

Технический vs реальный дефолт. США никогда не допускали дефолта по своим обязательствам. Даже в периоды жёсткой политической борьбы (2011, 2013, 2023, 2025) потолок в итоге повышали или приостанавливали. В 2025 году это произошло через крупный пакетный закон.
Доллар и статус резервной валюты. США могут номинировать долг в собственной валюте и, теоретически, монетизировать его через ФРС (хотя это несёт инфляционные риски). Казначейские облигации остаются главным глобальным «безопасным активом» (safe haven). В моменты стресса спрос на них обычно растёт, а не падает.
Саморазрушительный характер дефолта. Полноценный дефолт США спровоцировал бы глобальный финансовый кризис, обвал рынков, резкий рост ставок по всему миру и потерю доверия к доллару. Это ударило бы в первую очередь по американским пенсионным фондам, банкам, домохозяйствам и самому правительству. Политически это самоубийство.
Рыночные индикаторы. Спреды CDS на US Treasuries остаются крайне низкими по сравнению с другими суверенами. Доходности 10-летних бумаг колеблются в разумных пределах, без признаков паники.

Реальные риски для США — не дефолт, а:

Постепенное повышение стоимости обслуживания долга (interest costs) при высоких ставках.
Снижение фискального пространства для реагирования на будущие шоки (рецессия, война, климат).
Политическая нестабильность и риск повторных «игр» с потолком долга в 2027+ годах.
Долгосрочное давление на доллар и инфляцию при сохранении больших дефицитов.

Вывод по США: В 2026 году реального дефолта не ожидается. Риски — структурные и долгосрочные (рост процентных расходов, политические торги). Это создаёт фон повышенной волатильности, но не триггер системного коллапса.
2. Долговая нагрузка развивающихся стран: Масштаб проблемы
Здесь ситуация значительно более напряжённая, хотя и неоднородная.
По данным на начало–середину 2026 года:

Среди низкодоходных стран (LICs, eligible for PRGT): 9 стран находятся в состоянии долгового дистресса (debt distress), 23 — на высоком риске, 27 — на умеренном.
В более широкой группе LMICs (low- and middle-income countries) — около 75 из 119 стран с доступными оценками находятся в зоне риска или уже испытывают проблемы (включая рейтинговые оценки «substantial risk»).
В Африке к югу от Сахары — около 20–22 стран в дистрессе или высоком риске.

Примеры уязвимых стран:

Пакистан: Внешний долг около 137–138 млрд долларов на март 2026 года. Страна регулярно обращается за поддержкой МВФ, испытывает давление на резервы и торговый баланс. Экспорт слабый, импорт растёт.
Многочисленные страны Африки (Ангола, Замбия, Гана, Эфиопия, Судан и др.), Карибского бассейна, отдельные азиатские экономики (Шри-Ланка прошла реструктуризацию ранее, но остаются уязвимые).
Аргентина, Ливан, Беларусь и другие с историей проблем.

Почему проблема обострилась?

Постпандемийный рост долга + резкое повышение глобальных ставок в 2022–2023 годах.
Высокие цены на энергоносители и продовольствие в отдельные периоды.
Климатические шоки и необходимость тратить на адаптацию.
Кредитование от Китая (Belt and Road) — часто непрозрачное, с жёсткими условиями реструктуризации.
Частные кредиторы (евробонды) — сложные и долгие переговоры о реструктуризации (holdout problems).
Слабый рост экспорта и доходов бюджета во многих странах.

Важный нюанс: Это не «вторая Латинская Америка 1980-х» в полном масштабе. Многие страны уже провели или проводят реструктуризации при участии МВФ, G20 Debt Roundtable и двусторонних кредиторов. Многосторонние институты (МВФ, Всемирный банк) активно работают над облегчением бремени, хотя критика в их адрес (условия программ, скорость помощи) остаётся.
Системный эффект: Потери несут банки, фонды и правительства-кредиторы (включая Китай, Европу, США). Капитальный отток из уязвимых рынков, рост спредов по EM-долгу, давление на commodities. Однако глобальная банковская система в целом лучше капитализирована, чем в 2008 или даже 2010-е. Прямые экспозиции ограничены.
3. Грозит ли реальный дефолт мировой финансовой системе в 2026 году?
Короткий ответ: Полноценного системного дефолта (типа коллапса 2008 года или «конца доллара») в базовом и даже стрессовом сценарии 2026 года не ожидается. Но риски фрагментированных кризисов, повышенной волатильности и локальных дефолтов/реструктуризаций — реальны и уже материализуются.
Почему система устойчива:

Доллар и Treasuries сохраняют статус safe haven. В кризис деньги идут именно туда.
Крупные экономики (США, Китай, Еврозона, Япония, Индия) имеют инструменты реагирования (ФРС, ЕЦБ, PBOC).
Многосторонние институты и опыт прошлых кризисов (включая COVID) позволяют быстрее находить решения.
Глобальный долг высок (~353 трлн долларов), но значительная часть — внутренний долг развитых стран в собственной валюте.

Что реально происходит и может усилиться:

Волна реструктуризаций и IMF-программ в уязвимых странах (уже идёт).
Рост геополитической фрагментации и trade tensions — дополнительное давление на рост и инфляцию.
Волатильность на рынках капитала, особенно EM и commodities.
Давление на бюджеты через более высокие процентные расходы (даже в развитых странах).

Сценарии на 2026–2027 (вероятностная оценка, экспертная):

Базовый (наиболее вероятный, ~60–70 %): Продолжение текущего тренда — отдельные реструктуризации и IMF-пакеты в 5–15 странах, повышенная волатильность рынков, рост спредов EM, но без глобального обвала. США и Китай справляются со своими проблемами без острых кризисов.
Оптимистичный (~15–20 %): Улучшение глобального роста (ИИ-продуктивность, снижение геополитической напряжённости), успешные реформы в ключевых EM, мягкая посадка в США. Риски снижаются.
Пессимистичный / стрессовый (~15–25 %): Рецессия в США/Китае + новые геополитические шоки + несколько крупных дефолтов одновременно. Сильная волатильность, отток капитала из EM, рост цен на золото и безопасные активы, возможное ужесточение финансовых условий. Системный коллапс всё равно маловероятен, но ущерб для портфелей существенный.

4. Как защитить капитал: Практические стратегии на 2026–2027
Нет волшебной таблетки и гарантий. Есть управление рисками, диверсификация и дисциплина.
1. Диверсификация — основа всего

По классам активов: акции (глобальные, не только US), облигации (качественные), commodities (золото в первую очередь), cash/ликвидность.
По географии: развитые рынки + selective EM (только через ETF и после анализа).
По валютам: USD, EUR, CHF, золото как «валюта-убежище».

2. Золото и реальные активы
Золото исторически показывает себя хорошо в периоды фискального стресса, геополитики и неопределённости доверия к фиатным валютам. В 2026 году оно остаётся одним из главных хеджей. Можно держать через ETF (GLD, IAU), фьючерсы или физическое (для части портфеля). Доля 10–20 % в консервативном/умеренном портфеле — разумно.
3. Облигации и фиксированный доход

Короткие и среднесрочные US Treasuries — всё ещё один из самых безопасных инструментов в мире (flight-to-quality).
Избегайте или сильно снижайте долю высокодоходных EM-облигаций без глубокого понимания конкретных стран.
Корпоративные investment-grade — умеренно.

4. Акции: качество и оборона

Глобальные диверсифицированные ETF (VT, VXUS + US broad market).
Defensive сектора: healthcare, utilities, consumer staples, некоторые quality growth.
Избегайте перегретых тем (многие AI-акции уже имеют высокие оценки) и концентрированных bets на отдельные страны/сектора.

5. Ликвидность и хеджирование

Держите 10–20 % портфеля в высоколиквидных инструментах и cash (для возможности докупать на просадках).
Для активных трейдеров/инвесторов: опционы на индексы (защита портфеля), inverse/hedged продукты в периоды высокой волатильности.
Регулярный ребаланс (1–2 раза в год или по триггерам).

6. Что избегать

Высокий леверидж и маржинальные позиции в условиях неопределённости.
Концентрация в одной стране/валюте/активе (особенно уязвимые EM без хеджа).
«Горячие» темы без фундаментального понимания.
Игнорирование личного баланса: высокие потребительские долги + инвестиции в рисковые активы — плохая комбинация.

Пример структуры портфеля (ориентир, не рекомендация):

Консервативный: 30–40 % качественные облигации/Treasuries, 20–30 % золото + commodities, 20–30 % defensive equities, 10–15 % cash/ликвидность.
Умеренный: 40–60 % глобальные акции (диверсифицировано), 15–25 % облигации, 10–15 % золото, 5–10 % альтернативы/cash.
Агрессивный: Выше доля equities + selective opportunities, но с обязательным хеджем и жёстким риск-менеджментом.

Дополнительно для долгосрочной устойчивости:

Снижайте личные долги с высокой ставкой.
Создавайте/поддерживайте несколько источников дохода.
Инвестируйте в собственное образование и навыки (финансовая грамотность, анализ рынков).
Используйте современные инструменты анализа (многофакторные модели, включая технические индикаторы, волны Эллиотта, фундаментальные данные) — ручной анализ 1000+ активов вручную неэффективен.

Заключение: Реализм вместо паники
В 2026 году мир сталкивается с серьёзными долговыми вызовами, особенно в сегменте развивающихся стран. США имеют высокий долг и политические риски, но реального дефолта не ожидается. Глобальная финансовая система не стоит на пороге тотального коллапса — она демонстрирует resilience, хотя и с повышенной волатильностью и локальными кризисами.
Самая большая ошибка инвестора — либо полностью игнорировать риски («всё будет хорошо»), либо впадать в панику и выходить в кэш на годы. Правильный подход — осознанная диверсификация, фокус на качестве активов, наличие ликвидности и дисциплинированное управление рисками.


Рынки всегда дают возможности тем, кто сохраняет спокойствие и действует на основе фактов, а не заголовков. Следите за ключевыми индикаторами (CDS-спреды, доходности Treasuries, потоки капитала в EM, данные МВФ/CBO), ребалансируйте портфель и помните: долгосрочный горизонт и управление рисками исторически побеждают попытки угадать точный момент кризиса.


Если вы хотите углубить анализ по конкретным странам, классам активов или построить персонализированный сценарий под свой портфель — обращайтесь. Данные меняются, и регулярный мониторинг — ключ к сохранению капитала в турбулентные времена.
Статья подготовлена на основе официальных источников (Treasury FiscalData, CBO Budget and Economic Outlook Feb 2026, IMF World Economic Outlook April 2026, World Bank/IMF DSA, рыночные данные на начало июня 2026). Это аналитический материал, а не индивидуальная инвестиционная рекомендация. Инвестиции связаны с рисками, прошлые результаты не гарантируют будущих.

Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

Инвест челлендж - публично

Еженедельные покупки активов.

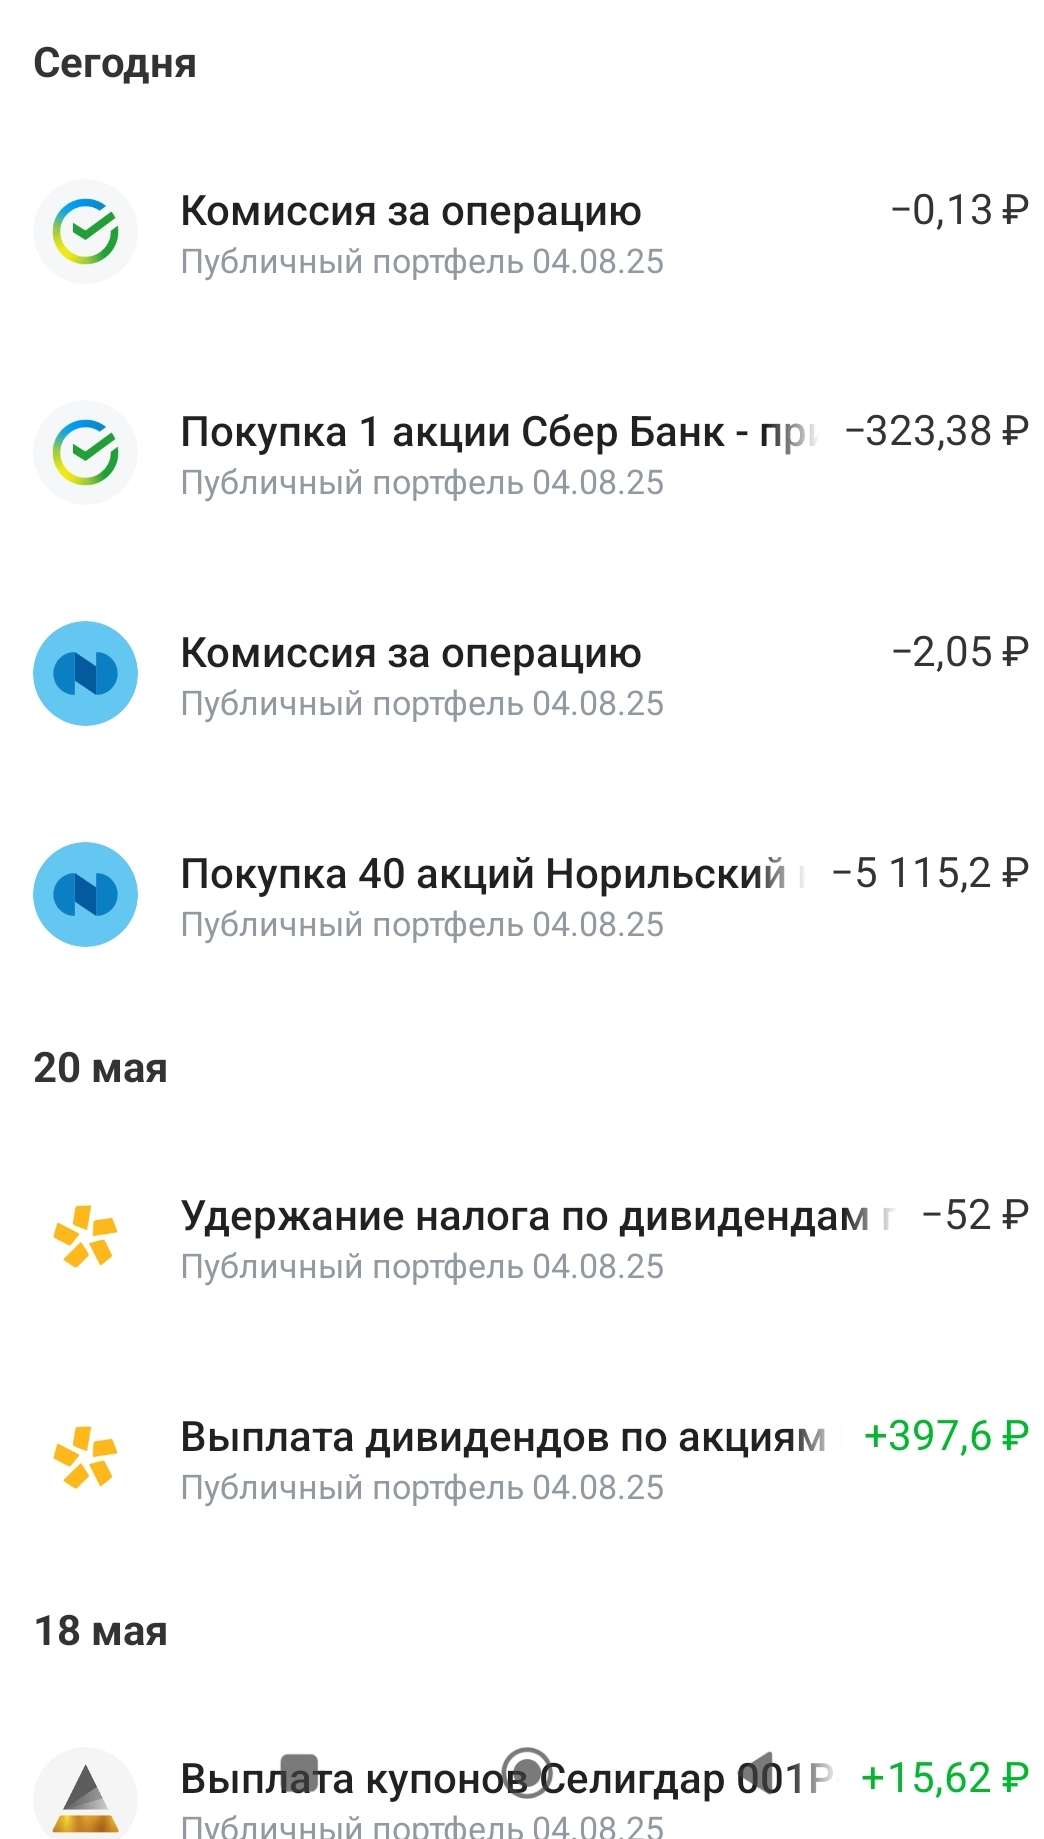
У меня есть инвестиционный челлендж под названием «черепахо_инвестиции».
Суть: еженедельные покупки активов на фиксированную сумму.

📅 Старт: 04.08.25
💰 Начальная сумма: 10 000 ₽
➕ Еженедельное пополнение: 2 500 ₽
🎯 Цель: долгосрочный портфель (минимум 3+ лет)

😥 Проблема

После переезда в Москву и резкого снижения дохода я стал халтурить.
Очень много обязательств и платежей, активный доход оставляет желать лучшего.
Периодически пропускаю недели инвестиций.

На сегодня мне нужно пополнить портфель аж за 2 недели → 5 000 ₽.
Кое-как наскрёб эту сумму (несмотря на неплохие доходы от биржи, большая часть уходит на обязательные платежи).

✅ Что делаю сейчас

5 000 ₽ есть – пополняю.
В идеале держать 75% акций / 25% облигаций, но пока упор делаю именно на акции.

➡️ Добавил в портфель:

· 40 шт. акций Норникеля (беру на усреднение, уверен – долгосрочно цена может сильно вырасти)
· 1 шт. акций Сбера (добрал на сдачу)

В итоге пополнил на 5080р (Округлил до целого)
В мае приходили купоны по селигдару и дивиденды по Полюсу

📊 Текущий состав портфеля

Акции:

· 🏥 Мать и Дитя $MDMG – сектор здоровья, понятно и перспективно
· 📡 МТС $MTSS – связь, под дивиденды
· 🏭 Норникель $GMKN – ставка на смену цикла в металлах
· 🥇 Полюс Золото $PLZL – защита через золотодобытчика
· ⛽ Роснефть $ROSN – всё от госнефтяника
· ⚡ Россети Ленэнерго-прив $LSNGP – надёжно и электроэнергично
· 🏦 Сбербанк-прив $SBERP – дивиденды + стабильность, как «основной» актив
· 🛢️ Транснефть $TRNFP – квазиоблигация, логистическая нефтяная монополия
Лукойл $LKOH - крупный нефтяник с дивидендами, аристократ который платит "в любую погоду"

Облигации (для небольшого постоянного притока):

· 📜 Уральская сталь $RU000A10CLX3
· 📜 Селигдар $RU000A10C5L7

🔹 Не ИИР
В посте – моё субъективное мнение. Ваши деньги – ваша ответственность.

P.S. Светлане - спасибо за напоминание о челлендже!

#что_купить
#новичкам
#инвестиции
#черепахо_инвестиции

Инвест челлендж - публично

👩‍🍼 ИнвестВзгляд: Мать и Дитя.

🧐 Мать и дитя — один из ведущих игроков на рынке частных медицинских услуг в России. Основной фокус компании исторически был сосредоточен на акушерстве, гинекологии и педиатрии, однако в последние годы она активно развивает многопрофильные направления: терапию, диагностику и хирургию.


📊 Ключевые результаты 1 кв 26
Выручка: 11,8 млрд ₽, +32% г/г. Значительный вклад в общий результат внесла приобретённая сеть медицинских центров «Эксперт», на которую пришлось около 17% консолидированной выручки.
CAPEX: Капитальные затраты достигли 1,6 млрд ₽, +360% г/г, что связано с масштабными инвестициями в расширение, а также финальными расчётами по покупке недвижимости под строительство нового госпиталя в Москве.


📍 Стратегия и перспективы
Стратегия компании на 2026-2028 гг. одновременно амбициозна и капиталоёмка. В планах — инвестировать свыше 10 млрд ₽ в строительство и открытие четырёх женских центров, трёх многопрофильных госпиталей, клиники ЭКО и центра лучевой терапии.


🔀 Сравнительный анализ с конкурентами
Мать и дитя выгодно отличается более диверсифицированной бизнес-моделью, стабильно высокими темпами роста и привлекательной дивидендной историей. ЕМЦ может быть интересен как ставка на ослабление рубля и потенциальное начало регулярных дивидендных выплат, однако его бизнес более сконцентрирован на премиальном сегменте Москвы.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 1750 – 1900₽. Компания продолжает реализовывать стратегию, достигая заявленных целей по росту выручки. Сеть «Эксперт» полностью интегрируется и выходит на плановые показатели рентабельности.
- Оптимистичный. 2000 – 2250₽. Резкое снижение ключевой ставки ЦБ РФ, что приводит к фундаментальной переоценке компаний с высокими темпами роста. Региональная экспансия идёт быстрее плана, новые объекты выходят на окупаемость опережающими темпами.
- Пессимистичный. 1250 – 1450₽. Макроэкономическая ситуация ухудшается, реальные доходы населения падают, что приводит к оттоку пациентов из частных клиник. Массовые инвестиции в расширение начинают давить на рентабельность и свободный денежный поток.


⬆️ ⬇️ Технический анализ
Нисходящие краткосрочные и среднесрочные тренды цены увеличивают вероятность её дальнейшего снижения. К тому же она приближается к сильному уровню сопротивления вблизи отметки 1332, что осложняет рост без значительного увеличения объёма торгов. Низкий объём также свидетельствует о слабом покупательском интересе. Хотя связь актива с общим рынком низкая, общий негативный фон индекса способен оказать дополнительное давление.


🎯 ИнвестВзгляд: Группа Мать и дитя продолжает уверенно доказывать статус одного из самых качественных и быстрорастущих активов на российском рынке. Сектор частной медицины структурно растёт, и компания использует свои сильные стороны для консолидации рынка.
Для краткосрочного инвестора: Техническая картина неоднозначна. Активность покупателей сдерживается коррекцией рынка. Рекомендуется занять выжидательную позицию.
Для среднесрочного инвестора: Сильные операционные результаты и ожидания роста выручки создают фундаментальную основу для роста. Текущая коррекция выглядит как возможность для покупки с прицелом на реализацию базового и оптимистичного сценариев в течение года. Риск-фактор — возможное замедление LFL-роста в следующих кварталах.
Для долгосрочного инвестора: Бизнес «Мать и дитя» обладает всеми качествами защитного актива. Стабильный спрос на медицинские услуги, низкая долговая нагрузка, прозрачная дивидендная политика и масштабная стратегия развития на годы вперёд делают акции компании одним из лучших кандидатов на включение в долгосрочный портфель. Рекомендуется покупать и держать (BUY & HOLD), обращая внимание на просадки для наращивания позиции.


$MDMG $GEMC

👩‍🍼 ИнвестВзгляд: Мать и Дитя.

SpaceX IPO: как подготовиться и что это значит для tech-сектора


Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.

SpaceX IPO: как подготовиться и что это значит для tech-сектора

Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

Приветствуем всех, кто следит за рынками и не боится задавать неудобные вопросы !

Конец марта 2026 года стал настоящим тестом для инвесторов. S&P 500 потерял около 7% за месяц, Nasdaq Composite 27 марта закрылся на уровне 20 948 пунктов (минус 2% за день и до 10% от пиковых значений месяца), а акции ИИ-гигантов вроде NVIDIA, Microsoft и Apple заметно просели. Золото, взлетевшее на 46% за год, скорректировалось до 4430–4500 долларов за унцию после пика выше 5200.

При этом кэш в money market funds приносит стабильные 3,5–4% годовых, а объём таких фондов достиг рекордных 8 трлн долларов. ФРС держит ставку на уровне 3,5–3,75%, геополитика на Ближнем Востоке накаляет нефть, а инфляция заставляет нервничать.
Это не паника 2022 года, но классическая ротация: деньги уходят из переоценённых growth-акций в value, small-caps, энергетику и защитные сектора.

Главный вопрос не «что купить завтра», а «какую роль сейчас играет каждый кусок вашего капитала». Кэш даёт манёвр, золото — страховку от шока, подешевевший tech — шанс на рост. Ни один актив не идеален сам по себе.

Сильный портфель — это их грамотное сочетание. Давайте разберёмся по полочкам, без воды и с реальными примерами.

Почему именно сейчас пора провести ревизию портфеля

Когда рынок растёт, кажется, что всё под контролем. Но в периоды волатильности — как сейчас — сразу видно слабые места: перегрузка в tech, избыток кэша или отсутствие защиты. Экономика США продолжает расти, ИИ перестаёт быть хайпом и становится реальностью, но краткосрочно высокие ставки, геополитика и фиксация прибыли бьют по акциям роста. P/E tech-сектора снизился с 45x до 35–36x — это уже не пузырь, но и не дно.
Ревизия портфеля — это не паническая продажа, а осознанная настройка. Она помогает сохранить капитал, снизить волатильность и быть готовым к разным сценариям: от углубления коррекции до быстрого восстановления. Исторически такие моменты (вспомним 2022-й) становились точкой входа для тех, кто не ждал «идеального» момента.

Текущая ситуация на рынках: факты без прикрас

Tech-сектор: Nasdaq упал на 10% от пика марта. Крупные игроки потеряли в цене, но фундаментал остаётся крепким — долгосрочный рост прибыли около 19% в год. Оценки стали привлекательнее: P/E NVIDIA ~34, Microsoft ~22, Apple ~31. Это «дисконт» после переоценки, но риски сохраняются — конкуренция в ИИ, регуляции, чувствительность к ставкам.

Золото: Классический safe-haven. Годовой рост 46%, активная скупка центробанками. Коррекция на 15% в марте (фиксация прибыли + крепкий доллар) создала поддержку на 4350–4400 долларов. Низкая корреляция с акциями: когда tech падает, металл часто держится или растёт.

Кэш: Не «мёртвые» деньги, а доходный буфер. Money market funds и высокодоходные MMA-счета дают 3,5–4% (Quontic, Vanguard Federal, Fidelity). Это выше инфляции (2–3%) и позволяет быстро зайти в просадку. Минус — при резком росте рынка вы упускаете доходность.
Рынок ищет баланс между защитой и ростом. Паники нет, но нервозность ощущается.

Три актива в деталях: плюсы, минусы, когда выбирать

1. Кэш — ликвидность и психологическая подушка
Плюсы: нулевой риск потери капитала (в надёжных фондах), доход выше инфляции, полная гибкость. Идеально в неопределённости.
Минусы: инфляция съедает реальную стоимость со временем; упущенная прибыль при ралли.
Когда брать: 30–40% портфеля для инвесторов 50+, консервативных или с крупным капиталом.
Как: только money market funds или MMA-счета. Избегайте обычных расчётных счетов с 0,01%.

2. Золото — защита от хаоса
Плюсы: хеджирует инфляцию, войны, ослабление доллара; низкая корреляция с акциями; структурный спрос (ЦБ, ETF, ювелирка). После коррекции — хорошая точка входа.
Минусы: нет дивидендов/процентов; краткосрочная волатильность (15% вниз в марте); расходы на хранение физического металла.
Когда брать: 5–15% для диверсификации. Особенно при геополитике.
Как: ETF GLD или IAU (ликвидно и дёшево), физические слитки (для консерваторов) или акции добытчиков (Newmont, Barrick — выше риск/доходность).

3. Подешевевший tech-сектор — рост с дисконтом
Плюсы: ИИ никуда не делся, фундаментал сильный, оценки стали разумнее, долгосрочный потенциал огромен. Возможность купить сильных игроков дешевле.
Минусы: волатильность (10–15% за месяц — норма); влияние высоких ставок, конкуренция, регуляции. Не для слабонервных.
Когда брать: 10–20% (или до 40–50% для молодых агрессивных инвесторов).
Как: ETF QQQ/VGT или отдельные акции (NVIDIA, Microsoft, AMD, облачные сервисы). Избегайте «хайповых» переоценённых историй.

Входите постепенно.

Защитные активы и реальные примеры распределения
Защита — это не только кэш и золото. Добавьте облигации (TIPS, краткосрочные Treasuries), defensive sectors (коммунальные услуги, потребительские товары первой необходимости, здравоохранение: Procter & Gamble и аналоги). Классика 60/40 устарела. Актуальный вариант для умеренного риска: 50% акции + 20% золото + 20% кэш + 10% альтернативы.

Пример для умеренного инвестора 40 лет, портфель 100 000 долларов
До ревизии (январь): 70% tech → убыток 8–10% в марте.
После (март 2026):
25% кэш (25 000 $) — подушка и доход;
15% золото (GLD/IAU, 15 000 $) — страховка;
30% tech (QQQ или NVDA/MSFT, 30 000 $) — покупка на dip;
20% defensive (облигации + utilities);
10% small-caps/value — ротация.
Результат: ниже волатильность, сохранён потенциал роста. Пересматривайте раз в квартал.

Особые случаи:
25 лет и высокий риск-аппетит → tech до 40–50%.
Близко к пенсии → 40–50% кэш + золото.
Растёт инфляция → приоритет золоту.
Стабилизация рынка → увеличиваем tech.
Практические шаги: что делать прямо сейчас

Проанализируйте портфель — Excel, Yahoo Finance или TradingView. Посчитайте реальные доли.

Оцените риск — сколько процентов вы готовы потерять за месяц? Если >15%, снижайте tech.

Действуйте:
Добавьте 5–10% золота, если мало.
Переведите 10% кэша в tech при дальнейшей просадке.
Держите минимум 20% в ликвидности.

Инструменты: брокеры с низкими комиссиями (Interactive Brokers, Tastytrade), ETF для простоты.

Налоги и психология: учитывайте юрисдикцию (Россия/Европа). Следите раз в неделю, а не ежедневно.

Вывод: баланс — главный союзник в 2026 году
Вопрос уже не «кэш, золото или tech?». Правильный — «какую функцию выполняет каждый актив в моём портфеле именно сейчас?». Кэш даёт свободу, золото — защиту от неприятного сценария, подешевевшие технологии — шанс на долгосрочный рост. 30–40% в защитных активах (кэш + золото) стали новым стандартом. Остальное — качественные акции с акцентом на ИИ, но без фанатизма.

Рынки всегда возвращаются. Главное — не потерять самообладание и действовать осознанно. Если хотите персональную ревизию (анонимно пришлите структуру портфеля) или разобрать конкретный ETF/актив глубже — пишите в комментариях. Инвестируйте с холодной головой, диверсифицируйте и думайте на годы вперёд. Удачи и стабильного профита!

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.


Как грамотно пересобрать портфель в условиях волатильности марта 2026 года

Синара-Транспортные Машины - ищем драйверы роста

Жесткая денежно-кредитная политика ЦБ охлаждает экономику и становится препятствием для роста компаний. Одни проходят этот период со скрипом, другие умудряются сохранять устойчивость и развиваться. Одна из таких компаний - Синара-Транспортные Машины. Давненько у меня не было их на разборе, поэтому предлагаю сегодня изучить свежий операционный отчет за 2025 год. Но сперва давайте напомню, чем занимается компания.

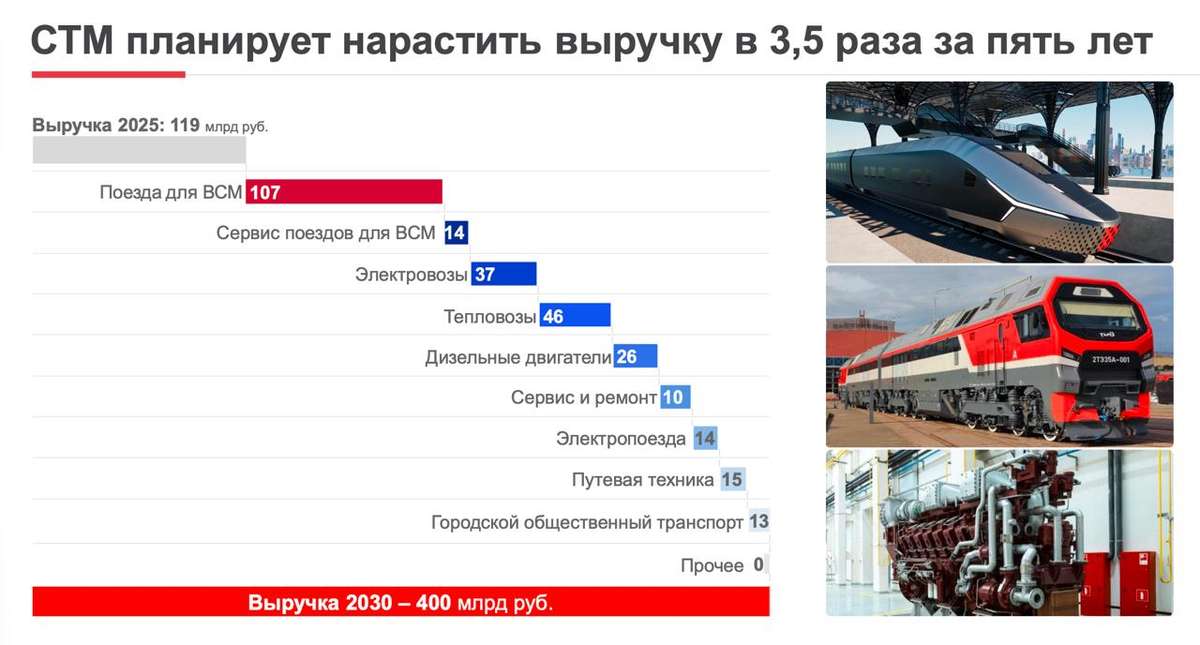
🚂 Итак, СТМ - это не просто завод, а дивизиональный холдинг Группы Синара, объединяющий различные машиностроительные предприятия, которые производят все от магистральных и маневровых локомативов до скоростных электропоездов «Финист» и городского общественного транспорта. Компания практически монопольный поставщик путевой техники для РЖД. Участие в проекте строительства высокоскоростной магистрали (ВСМ) Москва — Санкт-Петербург обеспечивает эмитенту долгосрочный портфель заказов, который измеряется сотнями миллиардов рублей. О нем мы еще поговорим.

Выручка компании по итогам 2025 года составила 118,7 млрд рублей. Формально - сохранили уровни прошлого года, но фактически компания прыгнула выше головы, превысив свои же декабрьские ожидания. Драйвером стали электропоезда, продажи которых за отчетный период выросли на 53% до 19,9 млрд рублей. Еще 40 млрд (+19% г/г) принес сегмент сервисного обслуживания и ремонта. Городской транспорт (трамваи и троллейбусы) и вовсе удвоил показатели до 6,4 млрд.

🚅 Диверсифицированная линейка продукции и сегментов рынка позволяет СТМ в любых фазах рынка чувствовать себя устойчиво. Стратегические планы учитывают выпуск первых в России высокоскоростных поездов для ВСМ Москва — Санкт-Петербург. В 2028 году уже начнутся поставки по заключенным договорам на 43 состава, к 2045 году потребуется около 300. Все это ложится в основу амбициозных прогнозов компании.

Директор по корпоративным финансам Группы Синара Владимир Потатуев: «К 2030 году СТМ планирует кратно, до 400 млрд рублей, нарастить выручку за счет реализации ряда ключевых проектов и инициатив: все они уже в процессе реализации, обеспечены финансированием и необходимыми ресурсами».

📊 Такая обеспеченность в эпоху высоких ставок очень важна. Но в целом у СТМ комфортная долговая нагрузка менее 3х по соотношению чистого долга к EBITDA. Компания считает приоритетом для себя сохранить баланс между инвестпрограммой и долгом. Кредитный рейтинг тому доказательство, он остается на высоком уровне "A(RU)" от АКРА и "ruA" от Эксперт РА.

Синара-Транспортные Машины - это фундаментально сильный бизнес с уникальным положением на рынке, способный адаптироваться под нестабильную конъюнктуру. Однако сейчас компания проходит через «процентный шторм», вызванный ставкой ЦБ. Учитывая тренд на ее снижение, финансовое положение СТМ будет органически улучшаться, а отложенный спрос на технику станет бустом для ускоренного роста в будущем.

❗️Не является инвестиционной рекомендацией

♥️ Утро начинается не с кофе, а с прочтения полезной аналитической статьи в моем блоге. Тем более давно хотел СТМ разобрать. Ну а раз так, то и лайк можно поставить. Спасибо!

Синара-Транспортные Машины - ищем драйверы роста

Что купить на 3–5 лет? Подборка долгосрочных облигаций: доходность и главные риски

Почему длинные облигации приносят больше дохода, чем короткие? Все просто: чем на больший срок одалживаешь деньги, тем выше плата за это.

Согласитесь, одолжить тысячу рублей на пару недель — это одно. А доверить крупную сумму на 10 лет — совсем другое. За это время и с заемщиком (эмитентом) всякое может случиться, и деньги могут обесцениться.

Чтобы инвестор согласился рискнуть и расстаться с капиталом надолго, ему предлагают премию — либо повышенный процент, либо приятный дисконт при покупке. Таким образом, повышенная доходность — это компенсация за ваш долгосрочный риск.

📍 Во что инвестирую сам: Облигационный портфель |Подборка ОФЗ.

📍 Также долгосрочные облигации сильнее всего реагируют на изменения ключевой ставки:

• Если ставка растёт → Цены падают → Доходность к погашению растёт (так как можно купить бумагу с большим дисконтом, дешевле номинала).

• Если ставка падает → Цены растут → Доходность к погашению падает (инвесторы массово скупают длинные бумаги, чтобы зафиксировать доход, из-за спроса цена уходит выше номинала).

Подборка длинных облигаций без оферт и амортизации:

• Казахстан выпуск 12
#RU000A101S08 Доходность — 15,74%. Купон: 7,92%. Текущая купонная доходность: 10,48% на 5 лет 3 месяца. Выплаты: 2 раза в год

• Атомэнергопром 001P-10
#RU000A10DYG9 (ААА) Доходность — 14,93%. Купон: 15,15%. Текущая купонная доходность: 14,28% на 5 лет 3 месяца. Выплаты: 4 раза в год

• Атомэнергопром 001P-08
#RU000A10CT33 (ААА) Доходность — 15,15%. Купон: 14,70%. Текущая купонная доходность: 14,18% на 4 года 6 месяцев. Выплаты: 4 раза в год

• Сбербанк ПАО 001Р-SBERD8
#RU000A10C8S6 (ААА) Доходность — 15,29%. Купон: 0%. на 4 года 5 месяцев.

Дисконтная облигация — это облигация без купонов. Её покупают дешевле номинала, а в конце срока получают номинал. Разница между ценой покупки и суммой погашения — это и есть доход.

• Газпром Нефть 003P-15R
#RU000A10BK17 (ААА) Доходность — 15,21%. Купон: 2,00%. Текущая купонная доходность: 3,22% на 4 года 1 месяц. Выплаты: ежемесячно

• ЕвроТранс БО-001Р-06
#RU000A10ATS0 (А-) Доходность — 25,97%. Купон: 25,00%. Текущая купонная доходность: 23,58% на 3 года 10 месяцев. Выплаты: ежемесячно

• Газпром нефть ПАО 003P-02R
#RU000A1017J5 (ААА) Доходность — 14,46%. Купон: 7,15%. Текущая купонная доходность: 8,7% на 3 года 9 месяцев. Выплаты: 4 раза в год

• РЖД БО 001P-45R
#RU000A10CDZ5 (ААА) Доходность — 15,20%. Купон: 13,85%. Текущая купонная доходность: 13,92% на 3 года 4 месяца. Выплаты: ежемесячно

• ГК Самолет БО-П18
#RU000A10BW96 (А-) Доходность — 25,01%. Купон: 24,00%. Текущая купонная доходность: 23,16% на 3 года 3 месяца. Выплаты: ежемесячно

• ГЛОРАКС 001Р-05
#RU000A10E655 (ВВВ) Доходность — 21,90%. Купон: 20,50%. Текущая купонная доходность: 19,94% на 3 года 4 месяца. Выплаты: ежемесячно

• РЖД 001Р выпуск 14
#RU000A1008D7 (ААА) Доходность — 15,13%. Купон: 9,10%. Текущая купонная доходность: 10,22% на 3 года 2 месяца. Выплаты: 2 раза в год.

📍 Данная подборка отражает скорее спектр доступных инструментов. Основной риск сосредоточен в облигациях «Самолета» и «ЕвроТранса». В краткосрочном периоде запас прочности у них есть, но при ухудшении рыночной конъюнктуры долговая нагрузка может стать критичной. В портфеле держу только короткие выпуски «Самолета»: БО-П14 и БО-П20.

Однако особенность подборки в том, что все выпуски можно выгодно использовать с льготой на долгосрочное владение (ЛДВ): если владеть бумагами свыше трёх лет, доход от их продажи не облагается НДФЛ.

В планах на будущее: подборка облигаций с признаками дефолта. Чтобы не пропустить новые посты, подписывайтесь на канал и включайте уведомления. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Что купить на 3–5 лет? Подборка долгосрочных облигаций: доходность и главные риски

Вторая проба пера с новой версией ИИ-инвесткомитета

Первая проба пера

Ладно, называйте мне консервативным инвестором сколько угодно. Да, я держу долгосрочный портфель, внимательно отношусь к рискам и говорю хайпу – нет. Но это совсем не значит, что я не люблю технологии. Я просто не покупаю шум, а покупаю инструменты, которые реально помогают анализировать рынок.

Недавно провел еще один тест на платформе Dlfy.ai – «Дельфы нейроинвест». Напомню, это продукт команды Neuroinvest, который я уже описывал здесь. Снова тестировал бесплатный тариф. Ну, что могу сказать, коротко – ребята сделали большой шаг вперёд по сравнению с прошлой версией.

Как было: ИИ-комитет, который спорит с вами

Раньше инструмент позволял ввести тикер (например, SBER или BAZA) и посмотреть, как ИИ-агенты выступают в дебатах. Например, фундаментальщик разбирает баланс и мультипликаторы, рыночный аналитик смотрит тренды и новости, а риск-менеджер считает долговую нагрузку и геополитические риски. Они спорили между собой, формировали «за» и «против», и за несколько минут давали структурированный анализ компании.

Это было похоже на мини-комитет из инвестиционного банка, когда сидишь на совещании и слушаешь аргументы профессионалов.

Как стало: теперь инвестор – полноправный участник дискуссии

В обновленной версии вы сами можете вступить в дебаты, наравне с ИИ-агентами. Например, вы предлагаете свою аргументацию в первом раунде. Во втором раунде ИИ-агенты учитывают вашу позицию, а после обсуждения можно задать до 10 вопросов комитету и получить ответы.

Представьте, что вы за одним столом с профессионалами спорите о своих любимых акциях. Чувствуете разницу?

Что это меняет на практике

Могу отметить, что даже первая версия была хороша. Но для меня (учитывая опыт на рынке) живой мозговой штурм, в котором я участвую лично, гораздо интереснее и информативнее, нежели чтение отчетов.

А если вспомнить, что я делал до появления «Дельфы нейроинвест», то вообще кажется — кошмар! Изучал сухие цифры отчетов. Сводил в голове разные метрики. Возмущался экспертными оценками от брокеров, потому что понимал, что они в них заинтересованы.

Что я делаю теперь, когда пользуюсь «Дельфы нейроинвест». ИИ-комитет моделирует для меня реальные аргументы аналитиков, и я могу выбрать, чьи именно. Учитываются даже мои пожелания по характеристикам бумаг. В результате я получаю и оценку, и понимание, почему она именно такая. Кто бы лет пять назад сказал мне, что ИИ-инвесткомитет будет учить думать, структурировать аргументы и сопоставлять альтернативные сценарии!

Вижу, как быстро развивается компания. Она уже предлагает интерактивный диалог с ИИ-экспертами, где вы сами можете влиять на ход анализа. Персонификация, что сказать! В общем, друзья, если вы практикуете осознанный подход к инвестициям, пробуйте обновлённый Dlfy.ai – «Дельфы нейроинвест».

t.me/ifitpro

Анализ актива компании Sony Group Corporation (SONY)

Sony Group Corporation — многопрофильная корпорация, работающая в сфере электроники, развлечений, игр и финансовых услуг. Акции компании торгуются на Нью-Йоркской фондовой бирже под тикером SONY (ADR) и на Токийской фондовой бирже под номером 6758. По состоянию на 12 февраля 2026 года, цена акции составила примерно 22.95 USD, что эквивалентно 3560 JPY на японской бирже. Рыночная капитализация компании оценивается в 137–140 млрд USD.


Финансовые показатели (на основе данных за последние 12 месяцев):

Рыночная капитализация: 137.41 млрд USD
P/E Ratio (Trailing): 17.35
Diluted EPS (ttm): 1.34 USD
Выручка (ttm): 13.17 трлн JPY
Чистая прибыль (ttm): 1.25 трлн JPY
Общий долг (mrq): 1.66 трлн JPY
Коэффициент долг/капитал: 4.3
Рост выручки (QoQ): 0.50%
Рост прибыли (QoQ): 11% (для Q3 FY2025)
Результаты за третий квартал FY2025 (завершившийся 31 декабря 2025 года):Выручка: 3.71 трлн JPY (+1% по сравнению с предыдущим годом)
Операционная прибыль: 515 млрд JPY (+22% по сравнению с предыдущим годом)
Чистая прибыль: 377.3 млрд JPY (+11% по сравнению с предыдущим годом)
Прогноз на финансовый год 2025 (завершающийся в марте 2026 года, обновлённый):Выручка: 12.3 трлн JPY (+3% по сравнению с предыдущим прогнозом)
Операционная прибыль: 1.54 трлн JPY (+8%)
Чистая прибыль: 1.13 трлн JPY (+8%)
Баланс:Общие активы: 15.88 трлн JPY
Собственный капитал: 8.16 трлн JPY
Коэффициент капитализации: 51.4% (улучшение после выделения финансового подразделения)


Новости

Последние ключевые новости о Sony (на основе поиска в интернете и на платформе X):5 февраля 2026: Sony представила отчёт за третий квартал финансового года 2025, где выручка составила 3.71 трлн JPY, а операционная прибыль — 515 млрд JPY (рост на 22% по сравнению с аналогичным периодом прошлого года). Компания также повысила годовой прогноз, включая увеличение операционной прибыли до 1.54 трлн JPY. Основное внимание уделяется сильным сегментам: музыка, игры и полупроводники. Кроме того, Sony объявила о расширении программы обратного выкупа акций до 55 млн акций на сумму 150 млрд JPY.
4 февраля 2026: Акции Sony снизились из-за разового списания, но компания продемонстрировала значительный рост прибыли. Прогноз по чистой прибыли был повышен до 1.13 трлн JPY.
11 февраля 2026: Sony усилила свой музыкальный портфель, приобретя права на "Peanuts" за 45 млрд JPY, что способствовало увеличению прибыли в музыкальном сегменте. Этот шаг является частью стратегии перехода от производства оборудования к созданию контента.
10 февраля 2026: Акции компании выросли на 3.20% после публикации сильных квартальных результатов и позитивного годового прогноза. Успех был достигнут в сегментах Imaging & Sensing и Music.
9 февраля 2026: Аналитики Morningstar отметили, что Sony повысила прогноз по операционной прибыли на 8% до 1.54 трлн JPY, благодаря сильным продажам в развлекательном секторе и меньшему влиянию тарифов США.
Обсуждения на платформе X:В обсуждениях на платформе X основное внимание уделяется брендам Sony, таким как наушники и камеры. Также упоминались отмена анимационного проекта и продажа прав на музыку Бритни Спирс за примерно 200 млн USD.


Аналитика и рекомендации от аналитиков

Большинство аналитиков (22–25 человек) рекомендуют покупать или сильно покупать акции Sony. Средняя целевая цена составляет 31–33 USD, что предполагает потенциал роста на 37–46% от текущего уровня в 22.95 USD. Верхняя целевая цена — 40.5 USD, нижняя — 30 USD.
Прогнозы роста:Выручка на 2026 год: 12.3 трлн JPY (в среднем; минимальная оценка — 12.04 трлн JPY, максимальная — 12.56 трлн JPY)
Выручка на 2027 год: 12.73 трлн JPY
Долгосрочный прогноз: К 2028 году ожидается выручка в размере 12.81 трлн JPY, прибыль — 1.27 трлн JPY (рост прибыли около 6% ежегодно, несмотря на небольшое снижение выручки).
Аналитики выделяют сильные стороны компании в контенте (музыка, фильмы, игры) и полупроводниках. Однако существуют риски, связанные с тарифами США и слабостью аппаратного сегмента. Оценка: акции недооценены на 6–43%.


Метод Грэма

Метод Бенджамина Грэма для оценки внутренней стоимости акции использует формулу: V = EPS × (8.5 + 2g), где EPS — прибыль на акцию (ttm), g — ожидаемый годовой рост прибыли (в %).
EPS (ttm): 1.34 USD
g: На основе прогнозов — около 6% (рост прибыли от 1.19 трлн JPY до 1.27 трлн JPY к 2028 году, что составляет примерно 75 млрд JPY ежегодно)
V = 1.34 × (8.5 + 2×6) = 1.34 × (8.5 + 12) = 1.34 × 20.5 ≈ 27.47 USD
Текущая цена составляет 22.95 USD, что означает недооценку акции примерно на 20%. Если предположить оптимистичный сценарий с ростом прибыли на 10% (учитывая успехи в музыке и играх), то V ≈ 1.34 × (8.5 + 20) = 1.34 × 28.5 ≈ 38.19 USD (потенциал роста 66%). Метод предполагает консервативный подход; Sony рассматривается как диверсифицированная компания с сильным балансом, но с рисками волатильности в развлекательном секторе.


Технический анализ

На основе исторических данных (за 2 года до 12 февраля 2026): Акция показала волатильность, начав с падения в начале 2026 года, но затем восстановившись после отчёта за третий квартал (+3–5% в последние дни). Текущая цена составляет примерно 3560 JPY (TSE) и 22.95 USD.
Японские свечи: В последние сессии наблюдаются бычьи сигналы (зелёные свечи с длинными телами, например, 10 февраля рост на 3.04%). После отчёта о доходах (5 февраля) был замечен паттерн "бычий engulfing", что указывает на возможный разворот вверх. Поддержка находится на уровне около 3200 JPY, а сопротивление — на уровне 3600 JPY.
Индикаторы и осцилляторы:
RSI (14-дневный): около 55–60 (нейтральное значение, не перекуплено; выше 50 — сигнал на покупку).
MACD: положительный кроссовер после отчёта о доходах, линия MACD выше сигнальной линии — сигнал на восходящий тренд.
Stochastic Oscillator: около 70 (приближается к уровню перекупленности, но пока остаётся в бычьем диапазоне).
Moving Averages: 50-дневная скользящая средняя находится на уровне около 3400 JPY, 200-дневная — около 3300 JPY; цена находится выше обеих средних, что подтверждает восходящий тренд.
Теория волн Эллиотта: Акция находится в корректирующей волне C (спад в январе-феврале), но после отчёта о доходах начался импульсный рост волны 1. Ожидаемый цикл: волны 1–5 могут привести к уровню 4000 JPY в среднесрочной перспективе, с коррекцией в волне 2.
Фигуры Гартли: На недельном графике возможна бычья фигура Гартли (X-A-B-C-D с уровнями Фибоначчи 0.618/0.786). Точка D находится на уровне около 3200 JPY (минимум февраля), а цель — 1.618 от уровня XA (около 3800 JPY). Подтверждение фигуры: прорыв уровня сопротивления.
Общий технический анализ:В краткосрочной перспективе акции показывают бычий тренд благодаря импульсу от отчёта о доходах. Однако существует риск волатильности из-за внешних факторов, таких как тарифы США.


Рекомендация

На основе роста фундаментальных показателей (сильные результаты за третий квартал, повышение прогнозов), позитивных оценок аналитиков и недооценки по методу Грэма, акции Sony выглядят привлекательно. Технический анализ также подтверждает восходящий тренд.
На 1 день: Рекомендуется покупать, если сохраняется бычий импульс после новостей (цель — 23.5 USD). Важно следить за объёмами торгов.
На неделю: Рекомендуется покупать. Ожидаемый рост на 5–10% (до 25 USD) на фоне повышения прогнозов аналитиков и программы обратного выкупа акций.
На месяц: Рекомендуется покупать. Потенциал роста до 27–30 USD (в соответствии с методом Грэма и оценками аналитиков), с фокусом на отчёт за четвёртый квартал. Продавать рекомендуется только при пробое уровня поддержки 21 USD.

Анализ актива компании Sony Group Corporation (SONY)

Облигации Элит Строй БО-02. Доходность до 28,7% на 1,5 года. Что смущает?

ООО «Элит Строй» - материнская компания для специализированных застройщиков, входящих в группу компаний «Страна Девелопмент».

Работает на рынке недвижимости с 2006 года, с 2022 года входит в список системообразующих застройщиков РФ. В портфеле — жилые комплексы сегментов премиум, бизнес и комфорт.

По данным на январь 2026 компания занимает 10-е место в России по объему текущего строительства.

📍 Параметры выпуска ЭлитСтр-БО-02:

• Рейтинг: ВВВ- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд
• Срок обращения: 1,5 года
• Купон: не выше 25,50% годовых (YTM не выше 28,71% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата книги: 27 января 2026
• Начало торгов: 30 января 2026

📍 Актуальные обзоры, которые вы могли пропустить:

• Whoosh 1Р5 и 1Р6 с доходностью до 23%
• АПРИ 002Р-13 (YTM не выше 28,08%)
• Глоракс 001Р-05 (YTM не выше 23,14%)
• Аэрофьюэлз 003P-01 (YTM не выше 22,13%)
• ЕвроТранс 001Р-09 сроком на 5 лет

Финансовые результаты РСБУ за 9 месяцев 2025 года:

• Выручка: 90,6 млрд руб. (рост в 3 раза г/г);
• Чистая прибыль: 1,8 млрд руб. (+56,9% г/г);

• Долгосрочные обязательства: 44,4 млрд руб. (+21,4% за 9 месяцев);
• Краткосрочные обязательства: 669,0 млн руб. (-81,7% за 9 месяцев);

• Чистый долг/EBITDA: 4,9;
• Покрытие процентов ICR: 1,5.

Понижение рейтинга: 21 ноября 2025 года рейтинговое агентство «Эксперт РА» понизило кредитный рейтинг ООО «Элит Строй» до уровня ruВВВ- с прогнозом «Стабильный».

📍 Из негативного:

• Рост долга: За двухлетний период (июнь 2023 – июнь 2025) совокупный долг группы увеличился в 3,2 раза и составил 205 млрд рублей.

• Причина роста: Основной драйвер — финансирование масштабной инвестиционной деятельности, включая наращивание земельного банка и запуск новых проектов.

• Уровень нагрузки: Долговая нагрузка существенно возросла. Показатель отношения скорректированного чистого долга к EBITDA за последние 12 месяцев увеличился с 3,4х до 5,7х.

Но есть и положительный момент: долг в основном долгосрочный и проектный. Это означает, что компании не придется совершать крупных выплат в ближайшее время — все основные платежи привязаны к сдаче готовых объектов.

Компания имеет в обращении два выпуска биржевых облигаций: срок погашения одного из них наступает в марте 2026 года.

• Элит Строй 1P-01
#RU000A105YF2 Доходность к погашению: 31,89%. Купон: 14,50%. Текущая купонная доходность: 14,54% на 1 месяц

• Элит Строй БО-01
#RU000A10BP46 Доходность к колл-опциону: 28,25%. Купон: 26,50%. Текущая купонная доходность: 25,82% на 2 года 3 месяца. Оферта: 18 ноября 2026 года.

📍 Что готов предложить нам рынок долга:

• ГК Самолет БО-П18
#RU000A10BW96 (21,20%) А- на 3 года 4 месяца
• АПРИ БО-002Р-11
#RU000A10CM06 (26,67%) ВВВ- на 2 года 6 месяцев
• Брусника 002Р-04
#RU000A10C8F3 (23,87%) А- на 2 года 6 месяцев
• ГЛОРАКС оббП04
#RU000A10B9Q9 (21,56%) ВВВ на 2 года 2 месяца.
• Эталон Финанс 002P-04
#RU000A10DA74 (21,64%) А- на 1 год 9 месяцев
• ЛЕГЕНДА обб2П04
#RU000A10C6Z5 (21,70%) ВВВ на 1 год 5 месяцев

Что по итогу: На фоне облигаций других застройщиков параметры нового размещения Элит Строй выглядят привлекательно, предлагая повышенную доходность. Однако добавлять в портфель очередного девелопера с агрессивной политикой роста за счёт наращивания долга я не готов.

Из предстоящих размещений в 2026 году заявку на участие подал пока только в выпуске Глоракс. Наличие у компании биржевых акций и крепкой отчётности, на мой взгляд, в разы снижает риск столкнуться с дефолтом.

Также было желание приобрести спекулятивно облигации Whoosh (флоатер КС+6%), но их убрали с предложения. Всех благодарю за прочтение и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Облигации Элит Строй БО-02. Доходность до 28,7% на 1,5 года. Что смущает?

Стратегия по Золоту и СЕРЕБРУ

paywall
Пост станет доступен после оплаты