Вторая проба пера с новой версией ИИ-инвесткомитета
Первая проба пера
Ладно, называйте мне консервативным инвестором сколько угодно. Да, я держу долгосрочный портфель, внимательно отношусь к рискам и говорю хайпу – нет. Но это совсем не значит, что я не люблю технологии. Я просто не покупаю шум, а покупаю инструменты, которые реально помогают анализировать рынок.
Недавно провел еще один тест на платформе Dlfy.ai – «Дельфы нейроинвест». Напомню, это продукт команды Neuroinvest, который я уже описывал здесь. Снова тестировал бесплатный тариф. Ну, что могу сказать, коротко – ребята сделали большой шаг вперёд по сравнению с прошлой версией.
Как было: ИИ-комитет, который спорит с вами
Раньше инструмент позволял ввести тикер (например, SBER или BAZA) и посмотреть, как ИИ-агенты выступают в дебатах. Например, фундаментальщик разбирает баланс и мультипликаторы, рыночный аналитик смотрит тренды и новости, а риск-менеджер считает долговую нагрузку и геополитические риски. Они спорили между собой, формировали «за» и «против», и за несколько минут давали структурированный анализ компании.
Это было похоже на мини-комитет из инвестиционного банка, когда сидишь на совещании и слушаешь аргументы профессионалов.
Как стало: теперь инвестор – полноправный участник дискуссии
В обновленной версии вы сами можете вступить в дебаты, наравне с ИИ-агентами. Например, вы предлагаете свою аргументацию в первом раунде. Во втором раунде ИИ-агенты учитывают вашу позицию, а после обсуждения можно задать до 10 вопросов комитету и получить ответы.
Представьте, что вы за одним столом с профессионалами спорите о своих любимых акциях. Чувствуете разницу?
Что это меняет на практике
Могу отметить, что даже первая версия была хороша. Но для меня (учитывая опыт на рынке) живой мозговой штурм, в котором я участвую лично, гораздо интереснее и информативнее, нежели чтение отчетов.
А если вспомнить, что я делал до появления «Дельфы нейроинвест», то вообще кажется — кошмар! Изучал сухие цифры отчетов. Сводил в голове разные метрики. Возмущался экспертными оценками от брокеров, потому что понимал, что они в них заинтересованы.
Что я делаю теперь, когда пользуюсь «Дельфы нейроинвест». ИИ-комитет моделирует для меня реальные аргументы аналитиков, и я могу выбрать, чьи именно. Учитываются даже мои пожелания по характеристикам бумаг. В результате я получаю и оценку, и понимание, почему она именно такая. Кто бы лет пять назад сказал мне, что ИИ-инвесткомитет будет учить думать, структурировать аргументы и сопоставлять альтернативные сценарии!
Вижу, как быстро развивается компания. Она уже предлагает интерактивный диалог с ИИ-экспертами, где вы сами можете влиять на ход анализа. Персонификация, что сказать! В общем, друзья, если вы практикуете осознанный подход к инвестициям, пробуйте обновлённый Dlfy.ai – «Дельфы нейроинвест».
t.me/ifitpro
Посты по ключевым словам
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября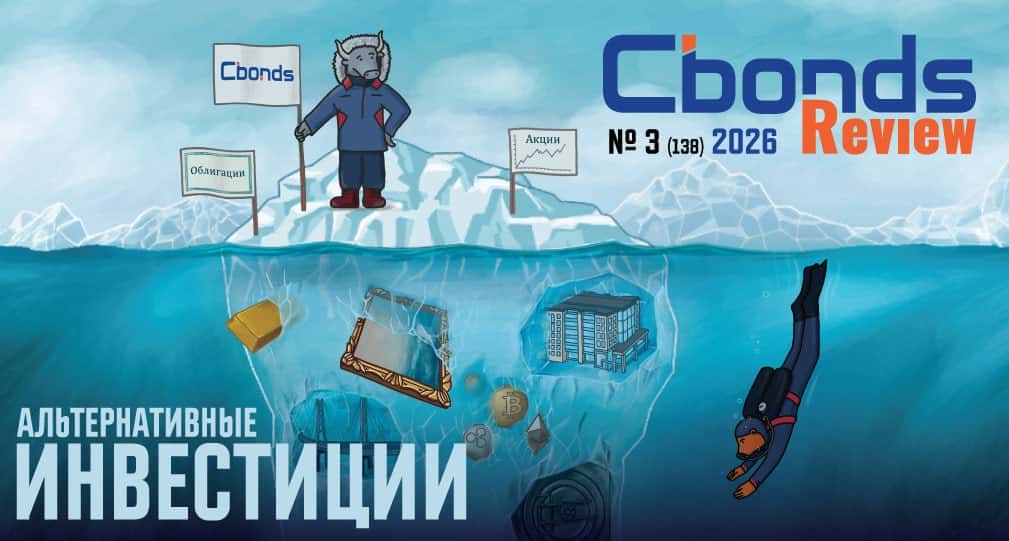
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах
Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.
Как устроена проверка данных в календаре выплат
Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.
При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.
С чего начать верификацию
Проверку календаря удобно строить по простому алгоритму:
• Определить, какие именно параметры нужно проверить.
• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.
• Сопоставить эти данные с эмиссионными документами и условиями выпуска.
Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.
Как проверять данные по дефолтам
Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.
Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:
• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.
Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.
Зачем нужны исторические версии календаря
Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.
В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.
Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.
Что важно для регуляторных расчетов и отчетности
В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.
Как подключать ИИ к верификации
Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.
Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.
Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:
1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.
2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:
«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».
3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.
4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:
«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».
Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:
1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:
«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».
2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.
3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.
***
RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.
Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.31 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля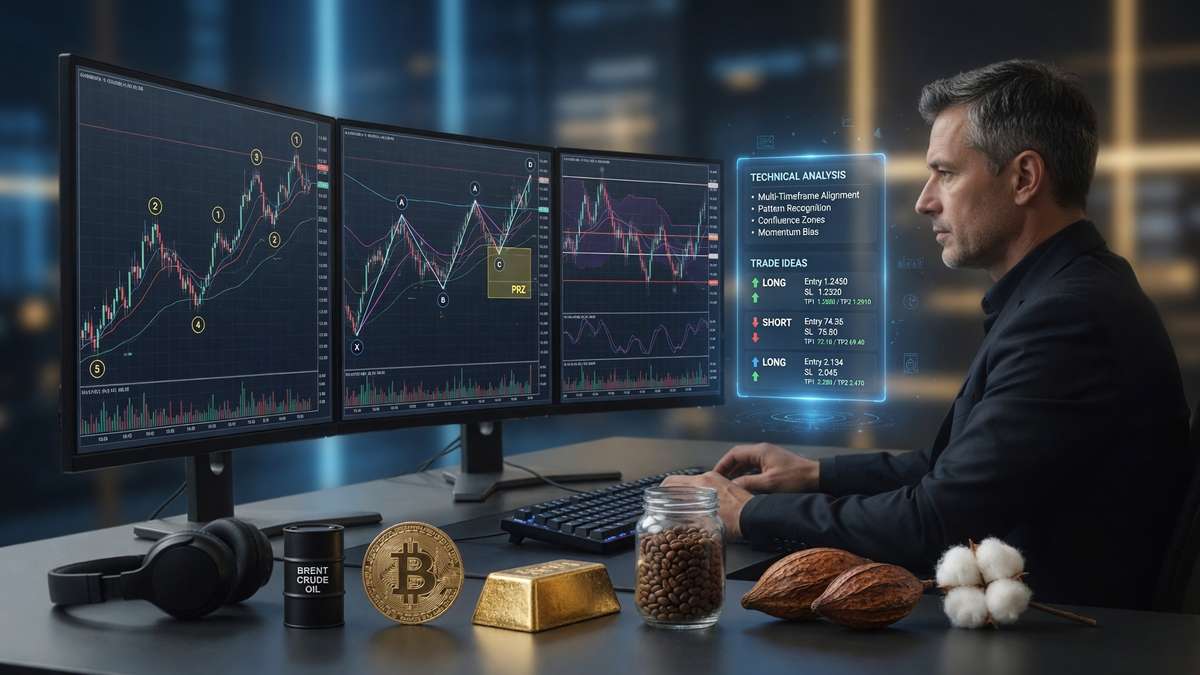
Полный разбор рынка в реальном времени: Нейробот Oracle Trading + Советник MT5
📈 35 минут мощного разбора рынка в реальном времени
Bitcoin • Золото • Платина • Серебро • Нефть Brent • Кофе • Какао • EUR/USD • EUR/JPY
В этом видео мы сделали полный технический разбор ключевых активов с использованием нейробота Oracle Trading и профессионального советника OracleTrading для MetaTrader 5.
Разбирали в реальном времени:
✅ Волны Эллиотта (автоматическая разметка)
✅ Фигуры Гартли и гармонические паттерны
✅ Японские свечи + confluence-подход
Это не просто обзор. Это демонстрация того, как современный трейдер может получать качественный анализ в разы быстрее и точнее.
Главный вывод видео:
Нейробот + советник MT5 = мощная связка, которая:
Экономит часы на анализе
Автоматически находит сильные сетапы
Даёт визуализацию структуры рынка
Помогает принимать решения на основе множества подтверждающих факторов
Если вы хотите торговать осознанно, с опорой на профессиональные инструменты и без потери времени — это видео для вас.
🎥 Смотрите полный разбор по ссылкам: RuTube / Vk Video / YouTube
Попробуйте сами:
🤖 Нейробот Oracle Trading (демо): https://t.me/TraidingAI88_bot
🌐 Сайт и подробности: https://oracletrading.ru
📊 Советник OracleTrading для MT5: https://www.mql5.com/ru/market/product/182501
Напишите в комментариях, какой актив вас интересует больше всего прямо сейчас 👇29 июня
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».
Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.
Как высокие ставки бьют по рынку жилья
Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.
Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.
Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям
Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.
Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.
По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.
Почему тогда акции так сильно упали?
Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.
Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.
Сценарии: сколько продержится сектор при затяжных высоких ставках
Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.
Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.
Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.
Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.
Стоит ли выходить из бумаг застройщиков прямо сейчас?
Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.
Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.
Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.
Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).
Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.
Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.
Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.
Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.
Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.25 июня
🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна
Больше никаких случайных сигналов по одному индикатору.
Oracle Trading — это единая аналитическая модель, построенная на принципе confluence: система показывает сделку только тогда, когда сразу несколько независимых методов технического анализа дают согласованный сигнал.
Что умеет система:
- Автоматическая разметка волн Эллиотта с визуализацией импульсных и коррекционных структур
- Гармонические паттерны (Gartley, Bat, Butterfly, Crab и другие) с зонами потенциального разворота (PRZ)
- Классические графические паттерны — Head & Shoulders, Double и Triple Top/Bottom
- Анализ японских свечей и пересечений MA с настраиваемыми фильтрами
- Полный набор индикаторов и осцилляторов (RSI, MACD, ADX, Bollinger Bands, ATR, EMA)
- Автоматическое построение ключевых уровней поддержки/сопротивления и зон ликвидности
- Мульти-таймфрейм сканер — анализ направления и силы тренда на старших таймфреймах прямо на текущем графике
- Продвинутая система управления рисками и сопровождения позиций (стопы и тейки по ATR, безубыток, трейлинг, частичное закрытие, гибкие профили ведения сделки)
Ключевые преимущества:
- Высокая степень фильтрации сигналов за счёт требования одновременного подтверждения от нескольких методик
- Полная визуализация всех элементов анализа прямо на графике — вы всегда понимаете, почему система считает сетап сильным
- Гибкие настройки под разные инструменты и стили торговли
- Встроенный новостной фильтр и защита от переторговли
- Стабильная работа на Forex, металлах, индексах и криптовалюте
Для кого подойдёт:
Для трейдеров, которые хотят торговать структурно и осознанно, а не по отдельным сигналам. Тем, кто ценит прозрачность, контроль над рисками и возможность адаптировать инструмент под себя.
Как попробовать:
Бесплатная демо-версия — скачайте в MetaTrader 5 и протестируйте на истории и демо-счёте (рекомендую начать именно с этого)
Аренда — от 50 USD в месяц (на 3 месяца — 70 USD, на 6 месяцев — 100 USD)
Полная покупка — 200 USD
Прямая ссылка на продукт
Oracle Trading — это профессиональный инструмент технического анализа и поддержки принятия торговых решений. Не гарантирует прибыль и не устраняет рыночные риски. Обязательно проводите тестирование на исторических данных и демо-счёте перед использованием на реальном счёте.25 июня