Поиск
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
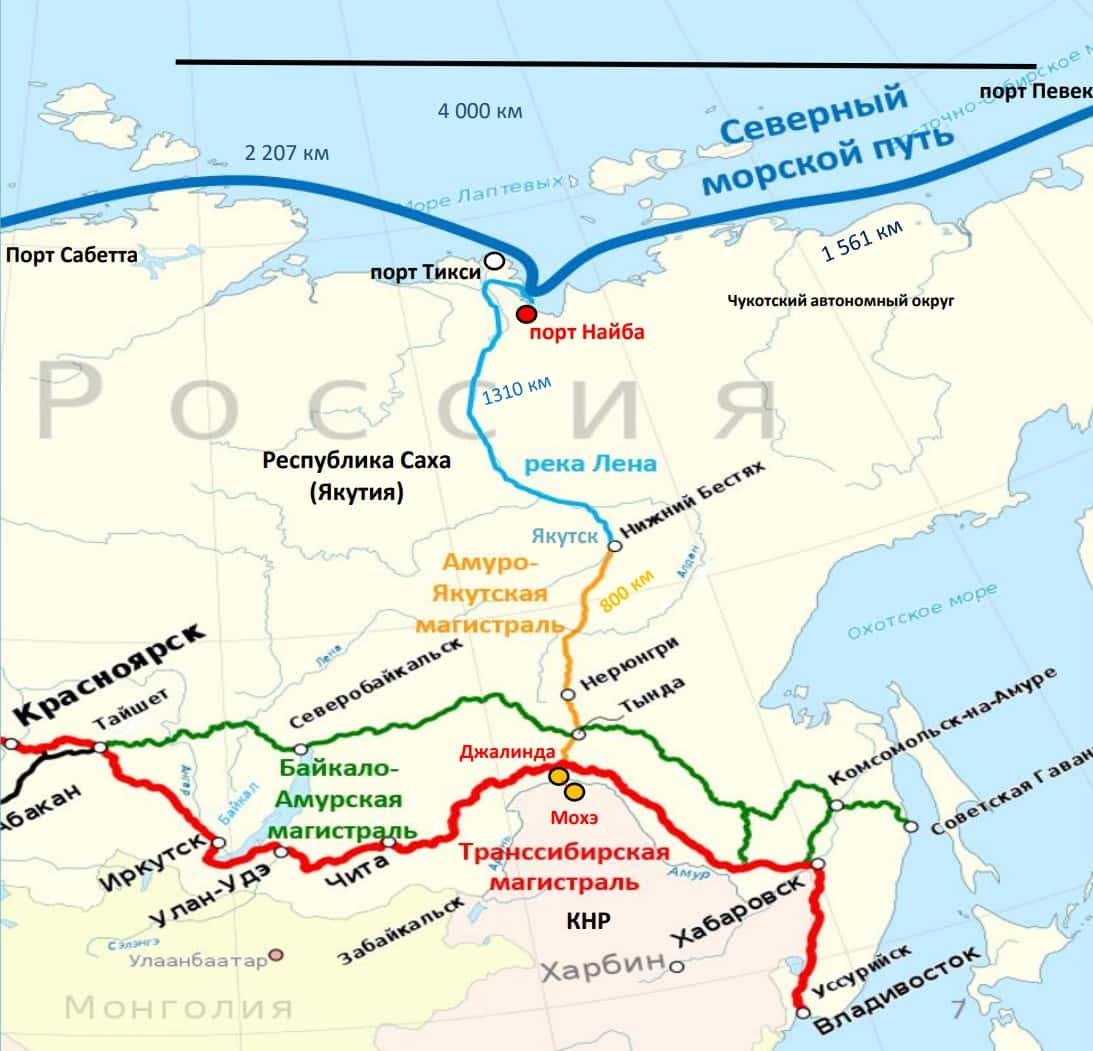
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
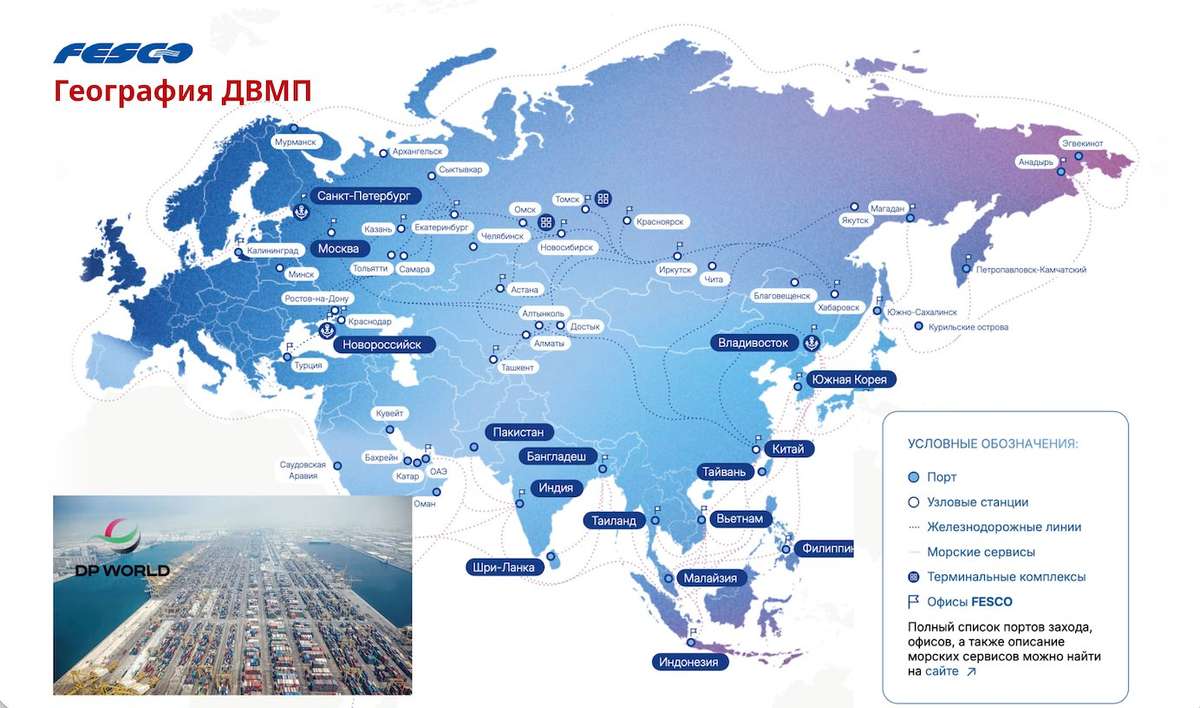
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.
ДВМП. Отчет за 2025 по МСФО
Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85
Что нравится:
✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).
Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).
По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.
FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.
С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.
Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.
Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
ДВМП - дубайский гамби́т
Большинство компаний на рынке ведут себя предсказуемо. Ожидаемо снижают эффективность, различные финансовые метрики и наращивают долг. Что нельзя предсказать, так это хаотичное движение их акций, траектория которого зависит от болтовни политиков и новостей. Вот и по ДВМП $FESH мы увидели резкий вынос вверх за счет одной лишь новости. Давайте разбираться более детально.
🚢 Но сперва предлагаю изучить отчет компании за 2025 год, чтобы наш мозг дорисовал картину происходящего. Итак, выручка Fesco упала на 7,2% год к году до 171,6 млрд рублей. Можем провалиться в сегментацию и проанализировать выручку по дивизионам, но это не имеет большого смысла - транспортные услуги приносят львиную долю выручки.
В результате слома привычных логистических маршрутов по всему миру этот сегмент растерял часть своего потенциала и стагнирует с пиковых значений 2024 года. Причем в первом квартале 2026 года обострение конфликта на Ближнем Востоке вынудило Группу вновь пересмотреть логистические цепочки. Пока не решусь говорить о падении выручки, но понаблюдать стоит.
📊 Себестоимость продаж в отчетном периоде выросла на 9,6%, амортизация на 2,1% и, вуаля, прибыль от операционной деятельности схлопнулась в 2,2 раза до 16 ярдов. Добавим сюда огромные финансовые расходы на 18,6 млрд и получим чистый убыток по году в размере 3,2 млрд рублей против прибыли в 25 ярдов годом ранее. В финансовых расходах лежит, конечно, курсовая переоценка на 8,8 млрд рублей, но это лишь слегка улучшает картинку.
В итоге получаем плохой отчет портовика по году, проблемы с логистикой и отсутствие явных точек роста. А вот тут нам может помочь вышеупомянутый инфоповод. В начале марта ФАС согласовала сделку Росатома и DP World, по которой арабская сторона получит 49% в СП, которое как раз и продолжит контролировать ДВМП.
DP World – один из крупнейших мировых портовых операторов и логистических провайдеров, базирующийся в Дубае, ОАЭ. Компания управляет более чем 60 портами и терминалами в 84 странах, обеспечивая около 10% мирового контейнерооборота. Столь значимых результатов они добиваются через M&A-сделки. Ранее приобрели два из трех крупнейших портов Великобритании, теперь ручки добрались и до наших портов.
Глава Росатома заявил, что сделка даст России, помимо инвестиций, доступ к технологиям. Со стороны кажется, что это так и есть, но на практике может все выйти по-другому. Думаю, еще вернемся к этой теме, а пока понаблюдаем за котировками. Эксперты оценили Fesco перед сделкой в 300 млрд рублей, капитализация на момент написания статьи – в районе 220. Получаем дисконт к оценке, но едва ли он так быстро отыграется, учитывая внутренние проблемы в компании.
❗️Не является инвестиционной рекомендацией
❤️ Вот с такого разбора стартуем новую рабочую неделю. Что делать вы знаете: статью прочитал, лайк поставил, автор увидел, побежал ещё одну статью писать.