ДВМП - дубайский гамби́т
Большинство компаний на рынке ведут себя предсказуемо. Ожидаемо снижают эффективность, различные финансовые метрики и наращивают долг. Что нельзя предсказать, так это хаотичное движение их акций, траектория которого зависит от болтовни политиков и новостей. Вот и по ДВМП $FESH мы увидели резкий вынос вверх за счет одной лишь новости. Давайте разбираться более детально.
🚢 Но сперва предлагаю изучить отчет компании за 2025 год, чтобы наш мозг дорисовал картину происходящего. Итак, выручка Fesco упала на 7,2% год к году до 171,6 млрд рублей. Можем провалиться в сегментацию и проанализировать выручку по дивизионам, но это не имеет большого смысла - транспортные услуги приносят львиную долю выручки.
В результате слома привычных логистических маршрутов по всему миру этот сегмент растерял часть своего потенциала и стагнирует с пиковых значений 2024 года. Причем в первом квартале 2026 года обострение конфликта на Ближнем Востоке вынудило Группу вновь пересмотреть логистические цепочки. Пока не решусь говорить о падении выручки, но понаблюдать стоит.
📊 Себестоимость продаж в отчетном периоде выросла на 9,6%, амортизация на 2,1% и, вуаля, прибыль от операционной деятельности схлопнулась в 2,2 раза до 16 ярдов. Добавим сюда огромные финансовые расходы на 18,6 млрд и получим чистый убыток по году в размере 3,2 млрд рублей против прибыли в 25 ярдов годом ранее. В финансовых расходах лежит, конечно, курсовая переоценка на 8,8 млрд рублей, но это лишь слегка улучшает картинку.
В итоге получаем плохой отчет портовика по году, проблемы с логистикой и отсутствие явных точек роста. А вот тут нам может помочь вышеупомянутый инфоповод. В начале марта ФАС согласовала сделку Росатома и DP World, по которой арабская сторона получит 49% в СП, которое как раз и продолжит контролировать ДВМП.
DP World – один из крупнейших мировых портовых операторов и логистических провайдеров, базирующийся в Дубае, ОАЭ. Компания управляет более чем 60 портами и терминалами в 84 странах, обеспечивая около 10% мирового контейнерооборота. Столь значимых результатов они добиваются через M&A-сделки. Ранее приобрели два из трех крупнейших портов Великобритании, теперь ручки добрались и до наших портов.
Глава Росатома заявил, что сделка даст России, помимо инвестиций, доступ к технологиям. Со стороны кажется, что это так и есть, но на практике может все выйти по-другому. Думаю, еще вернемся к этой теме, а пока понаблюдаем за котировками. Эксперты оценили Fesco перед сделкой в 300 млрд рублей, капитализация на момент написания статьи – в районе 220. Получаем дисконт к оценке, но едва ли он так быстро отыграется, учитывая внутренние проблемы в компании.
❗️Не является инвестиционной рекомендацией
❤️ Вот с такого разбора стартуем новую рабочую неделю. Что делать вы знаете: статью прочитал, лайк поставил, автор увидел, побежал ещё одну статью писать.

Посты по ключевым словам
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября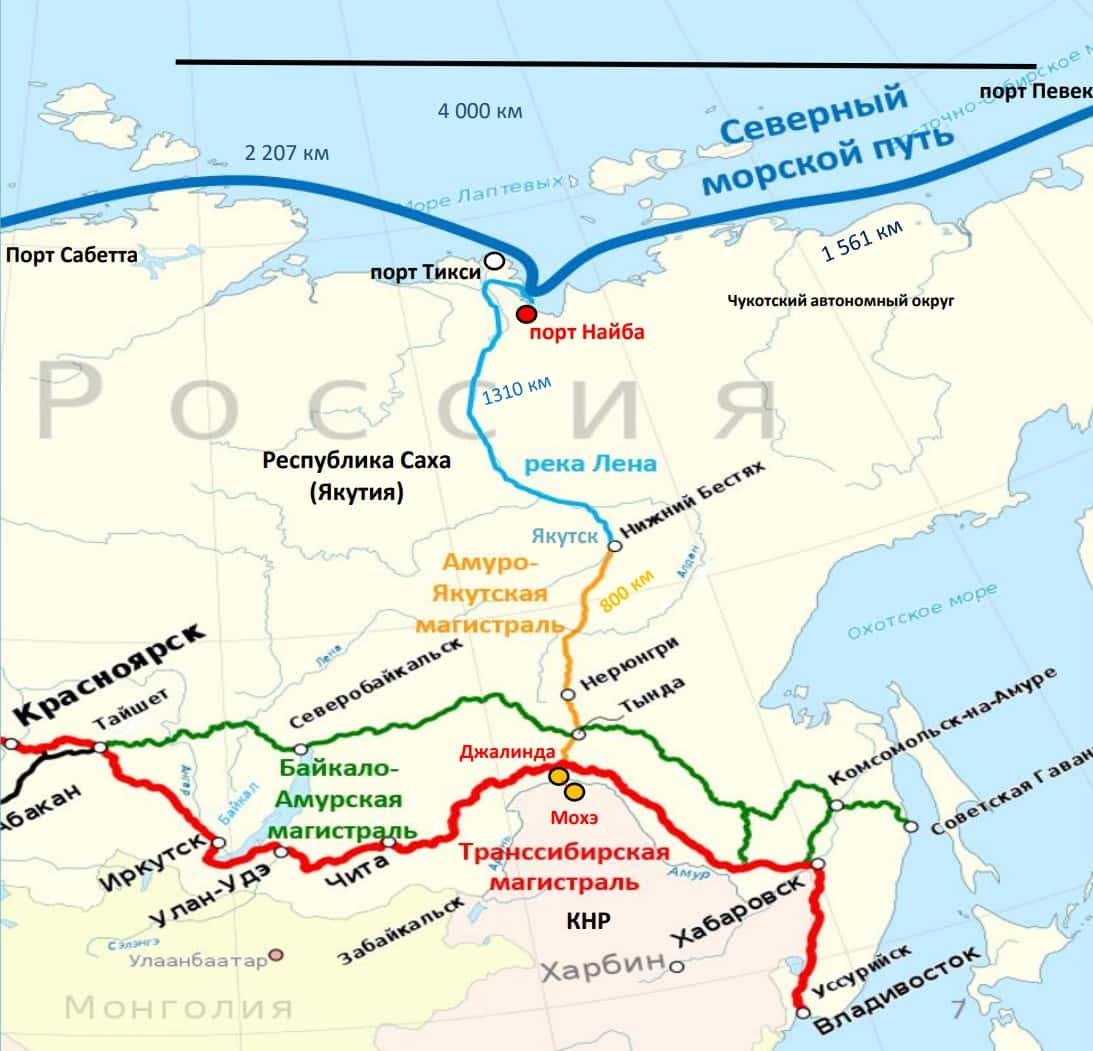
🏤 Мегановости 🗞 👉📰
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.18 августа
ДВМП. Отчет за 2025 по МСФО
Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85
Что нравится:
✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).
Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).
Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).
По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.
FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.
С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.
Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.
Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу17 июня