Поиск

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

Как начать инвестировать с нуля


Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:

Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.

Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292

Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.

Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.

Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.

В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность

Как начать инвестировать с нуля

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты


Бывало ли у вас такое: зарплата пришла, а через две недели вы уже не помните, куда всё ушло? Вы не одни такие. Дело в том, что деньги любят счёт. И есть простой способ взять их под контроль.

Правило 50/30/20 — это идеальная система распределения любого дохода, к которой надо стремиться.

▪️50% — обязательные ежемесячные расходы (то, без чего вы не можете обойтись каждый месяц): еда, аренда или ипотека, коммунальные услуги, транспорт, связь, абонементы и т. д.
▪️30% — дополнительные траты: кафе, рестораны, кино, путешествия, одежда и большие покупки.
▪️20% — накопления и инвестиции: сначала формируем подушку безопасности, а потом уже создаем активы и направляем деньги на инвестиции. Эти деньги не тратятся. Они работают на вас.

Пример: у вас зарплата 100 000 ₽.
50 000 ₽ — на обязательные расходы.
30 000 ₽ — на дополнительные траты.
20 000 ₽ — на подушку безопасности и инвестиции.

Если живёте по этому правилу хотя бы год — вы уже впереди 70% людей. Если у вас сейчас расходы на обязательные траты больше 50%, то вам нужно увеличивать доход и постепенно приходить к золотому стандарту 50/30/20. Но даже в этом случае начните откладывать во все 3 направления, чтобы учиться дисциплине.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ФинансоваяГрамотность

Правило 50/30/20: как распределять доходы, чтобы не жить от зарплаты до зарплаты

Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

В 2026 году мировые рынки и СМИ периодически возвращаются к теме «долгового апокалипсиса». С одной стороны — государственный долг США превысил 39 триллионов долларов, а отношение долга, удерживаемого публикой, к ВВП недавно перешагнуло отметку 100 %. С другой — десятки развивающихся стран находятся в состоянии долгового дистресса или близки к нему: по оценкам на март 2026 года, 75 из 119 стран с низким и средним доходом (LMICs) находятся в зоне риска или уже испытывают серьёзные проблемы с обслуживанием обязательств.

Появляются заголовки о «риске дефолта США», «долговом кризисе в Африке» и «новой волне суверенных дефолтов». Вопрос, который задают инвесторы: это просто громкие заголовки или действительно существует угроза системного сбоя глобальной финансовой системы? И главное — что делать с капиталом в такой среде?
В этой статье мы разберём ситуацию по полочкам на основе официальных данных Казначейства США, CBO, МВФ, Всемирного банка и рыночных индикаторов.

Отдельно рассмотрим вероятность различных сценариев и дадим конкретные, работающие подходы к защите портфеля.


1. Госдолг США: Цифры, динамика и реальные риски
По данным на конец мая 2026 года общий федеральный долг США составляет около 39,2 трлн долларов. Долг, удерживаемый публикой (debt held by the public), — примерно 31,5 трлн долларов. Отношение этого показателя к ВВП недавно превысило 100 % (на уровне 100,2 % по данным BEA на апрель 2026). Общий gross debt-to-GDP находится в районе 123–126 %.
Ключевые факты:

Дефицит бюджета на 2026 финансовый год прогнозируется на уровне около 1,9 трлн долларов (CBO, февраль 2026).
Долг, удерживаемый публикой, по базовому сценарию CBO вырастет с 101 % ВВП в 2026 году до 120 % к 2036 году.
Потолок долга (debt ceiling) был повышен в июле 2025 года на 5 трлн долларов — до 41,1 трлн. Этого запаса, по оценкам, должно хватить примерно до 2027 года. «Чрезвычайные меры» (extraordinary measures) в 2026 году пока не требуются в острой форме.

Почему дефолт США маловероятен в 2026 году (и в обозримой перспективе)?

Технический vs реальный дефолт. США никогда не допускали дефолта по своим обязательствам. Даже в периоды жёсткой политической борьбы (2011, 2013, 2023, 2025) потолок в итоге повышали или приостанавливали. В 2025 году это произошло через крупный пакетный закон.
Доллар и статус резервной валюты. США могут номинировать долг в собственной валюте и, теоретически, монетизировать его через ФРС (хотя это несёт инфляционные риски). Казначейские облигации остаются главным глобальным «безопасным активом» (safe haven). В моменты стресса спрос на них обычно растёт, а не падает.
Саморазрушительный характер дефолта. Полноценный дефолт США спровоцировал бы глобальный финансовый кризис, обвал рынков, резкий рост ставок по всему миру и потерю доверия к доллару. Это ударило бы в первую очередь по американским пенсионным фондам, банкам, домохозяйствам и самому правительству. Политически это самоубийство.
Рыночные индикаторы. Спреды CDS на US Treasuries остаются крайне низкими по сравнению с другими суверенами. Доходности 10-летних бумаг колеблются в разумных пределах, без признаков паники.

Реальные риски для США — не дефолт, а:

Постепенное повышение стоимости обслуживания долга (interest costs) при высоких ставках.
Снижение фискального пространства для реагирования на будущие шоки (рецессия, война, климат).
Политическая нестабильность и риск повторных «игр» с потолком долга в 2027+ годах.
Долгосрочное давление на доллар и инфляцию при сохранении больших дефицитов.

Вывод по США: В 2026 году реального дефолта не ожидается. Риски — структурные и долгосрочные (рост процентных расходов, политические торги). Это создаёт фон повышенной волатильности, но не триггер системного коллапса.
2. Долговая нагрузка развивающихся стран: Масштаб проблемы
Здесь ситуация значительно более напряжённая, хотя и неоднородная.
По данным на начало–середину 2026 года:

Среди низкодоходных стран (LICs, eligible for PRGT): 9 стран находятся в состоянии долгового дистресса (debt distress), 23 — на высоком риске, 27 — на умеренном.
В более широкой группе LMICs (low- and middle-income countries) — около 75 из 119 стран с доступными оценками находятся в зоне риска или уже испытывают проблемы (включая рейтинговые оценки «substantial risk»).
В Африке к югу от Сахары — около 20–22 стран в дистрессе или высоком риске.

Примеры уязвимых стран:

Пакистан: Внешний долг около 137–138 млрд долларов на март 2026 года. Страна регулярно обращается за поддержкой МВФ, испытывает давление на резервы и торговый баланс. Экспорт слабый, импорт растёт.
Многочисленные страны Африки (Ангола, Замбия, Гана, Эфиопия, Судан и др.), Карибского бассейна, отдельные азиатские экономики (Шри-Ланка прошла реструктуризацию ранее, но остаются уязвимые).
Аргентина, Ливан, Беларусь и другие с историей проблем.

Почему проблема обострилась?

Постпандемийный рост долга + резкое повышение глобальных ставок в 2022–2023 годах.
Высокие цены на энергоносители и продовольствие в отдельные периоды.
Климатические шоки и необходимость тратить на адаптацию.
Кредитование от Китая (Belt and Road) — часто непрозрачное, с жёсткими условиями реструктуризации.
Частные кредиторы (евробонды) — сложные и долгие переговоры о реструктуризации (holdout problems).
Слабый рост экспорта и доходов бюджета во многих странах.

Важный нюанс: Это не «вторая Латинская Америка 1980-х» в полном масштабе. Многие страны уже провели или проводят реструктуризации при участии МВФ, G20 Debt Roundtable и двусторонних кредиторов. Многосторонние институты (МВФ, Всемирный банк) активно работают над облегчением бремени, хотя критика в их адрес (условия программ, скорость помощи) остаётся.
Системный эффект: Потери несут банки, фонды и правительства-кредиторы (включая Китай, Европу, США). Капитальный отток из уязвимых рынков, рост спредов по EM-долгу, давление на commodities. Однако глобальная банковская система в целом лучше капитализирована, чем в 2008 или даже 2010-е. Прямые экспозиции ограничены.
3. Грозит ли реальный дефолт мировой финансовой системе в 2026 году?
Короткий ответ: Полноценного системного дефолта (типа коллапса 2008 года или «конца доллара») в базовом и даже стрессовом сценарии 2026 года не ожидается. Но риски фрагментированных кризисов, повышенной волатильности и локальных дефолтов/реструктуризаций — реальны и уже материализуются.
Почему система устойчива:

Доллар и Treasuries сохраняют статус safe haven. В кризис деньги идут именно туда.
Крупные экономики (США, Китай, Еврозона, Япония, Индия) имеют инструменты реагирования (ФРС, ЕЦБ, PBOC).
Многосторонние институты и опыт прошлых кризисов (включая COVID) позволяют быстрее находить решения.
Глобальный долг высок (~353 трлн долларов), но значительная часть — внутренний долг развитых стран в собственной валюте.

Что реально происходит и может усилиться:

Волна реструктуризаций и IMF-программ в уязвимых странах (уже идёт).
Рост геополитической фрагментации и trade tensions — дополнительное давление на рост и инфляцию.
Волатильность на рынках капитала, особенно EM и commodities.
Давление на бюджеты через более высокие процентные расходы (даже в развитых странах).

Сценарии на 2026–2027 (вероятностная оценка, экспертная):

Базовый (наиболее вероятный, ~60–70 %): Продолжение текущего тренда — отдельные реструктуризации и IMF-пакеты в 5–15 странах, повышенная волатильность рынков, рост спредов EM, но без глобального обвала. США и Китай справляются со своими проблемами без острых кризисов.
Оптимистичный (~15–20 %): Улучшение глобального роста (ИИ-продуктивность, снижение геополитической напряжённости), успешные реформы в ключевых EM, мягкая посадка в США. Риски снижаются.
Пессимистичный / стрессовый (~15–25 %): Рецессия в США/Китае + новые геополитические шоки + несколько крупных дефолтов одновременно. Сильная волатильность, отток капитала из EM, рост цен на золото и безопасные активы, возможное ужесточение финансовых условий. Системный коллапс всё равно маловероятен, но ущерб для портфелей существенный.

4. Как защитить капитал: Практические стратегии на 2026–2027
Нет волшебной таблетки и гарантий. Есть управление рисками, диверсификация и дисциплина.
1. Диверсификация — основа всего

По классам активов: акции (глобальные, не только US), облигации (качественные), commodities (золото в первую очередь), cash/ликвидность.
По географии: развитые рынки + selective EM (только через ETF и после анализа).
По валютам: USD, EUR, CHF, золото как «валюта-убежище».

2. Золото и реальные активы
Золото исторически показывает себя хорошо в периоды фискального стресса, геополитики и неопределённости доверия к фиатным валютам. В 2026 году оно остаётся одним из главных хеджей. Можно держать через ETF (GLD, IAU), фьючерсы или физическое (для части портфеля). Доля 10–20 % в консервативном/умеренном портфеле — разумно.
3. Облигации и фиксированный доход

Короткие и среднесрочные US Treasuries — всё ещё один из самых безопасных инструментов в мире (flight-to-quality).
Избегайте или сильно снижайте долю высокодоходных EM-облигаций без глубокого понимания конкретных стран.
Корпоративные investment-grade — умеренно.

4. Акции: качество и оборона

Глобальные диверсифицированные ETF (VT, VXUS + US broad market).
Defensive сектора: healthcare, utilities, consumer staples, некоторые quality growth.
Избегайте перегретых тем (многие AI-акции уже имеют высокие оценки) и концентрированных bets на отдельные страны/сектора.

5. Ликвидность и хеджирование

Держите 10–20 % портфеля в высоколиквидных инструментах и cash (для возможности докупать на просадках).
Для активных трейдеров/инвесторов: опционы на индексы (защита портфеля), inverse/hedged продукты в периоды высокой волатильности.
Регулярный ребаланс (1–2 раза в год или по триггерам).

6. Что избегать

Высокий леверидж и маржинальные позиции в условиях неопределённости.
Концентрация в одной стране/валюте/активе (особенно уязвимые EM без хеджа).
«Горячие» темы без фундаментального понимания.
Игнорирование личного баланса: высокие потребительские долги + инвестиции в рисковые активы — плохая комбинация.

Пример структуры портфеля (ориентир, не рекомендация):

Консервативный: 30–40 % качественные облигации/Treasuries, 20–30 % золото + commodities, 20–30 % defensive equities, 10–15 % cash/ликвидность.
Умеренный: 40–60 % глобальные акции (диверсифицировано), 15–25 % облигации, 10–15 % золото, 5–10 % альтернативы/cash.
Агрессивный: Выше доля equities + selective opportunities, но с обязательным хеджем и жёстким риск-менеджментом.

Дополнительно для долгосрочной устойчивости:

Снижайте личные долги с высокой ставкой.
Создавайте/поддерживайте несколько источников дохода.
Инвестируйте в собственное образование и навыки (финансовая грамотность, анализ рынков).
Используйте современные инструменты анализа (многофакторные модели, включая технические индикаторы, волны Эллиотта, фундаментальные данные) — ручной анализ 1000+ активов вручную неэффективен.

Заключение: Реализм вместо паники
В 2026 году мир сталкивается с серьёзными долговыми вызовами, особенно в сегменте развивающихся стран. США имеют высокий долг и политические риски, но реального дефолта не ожидается. Глобальная финансовая система не стоит на пороге тотального коллапса — она демонстрирует resilience, хотя и с повышенной волатильностью и локальными кризисами.
Самая большая ошибка инвестора — либо полностью игнорировать риски («всё будет хорошо»), либо впадать в панику и выходить в кэш на годы. Правильный подход — осознанная диверсификация, фокус на качестве активов, наличие ликвидности и дисциплинированное управление рисками.


Рынки всегда дают возможности тем, кто сохраняет спокойствие и действует на основе фактов, а не заголовков. Следите за ключевыми индикаторами (CDS-спреды, доходности Treasuries, потоки капитала в EM, данные МВФ/CBO), ребалансируйте портфель и помните: долгосрочный горизонт и управление рисками исторически побеждают попытки угадать точный момент кризиса.


Если вы хотите углубить анализ по конкретным странам, классам активов или построить персонализированный сценарий под свой портфель — обращайтесь. Данные меняются, и регулярный мониторинг — ключ к сохранению капитала в турбулентные времена.
Статья подготовлена на основе официальных источников (Treasury FiscalData, CBO Budget and Economic Outlook Feb 2026, IMF World Economic Outlook April 2026, World Bank/IMF DSA, рыночные данные на начало июня 2026). Это аналитический материал, а не индивидуальная инвестиционная рекомендация. Инвестиции связаны с рисками, прошлые результаты не гарантируют будущих.
Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

Налоговая искала богатых, но нашла инвесторов

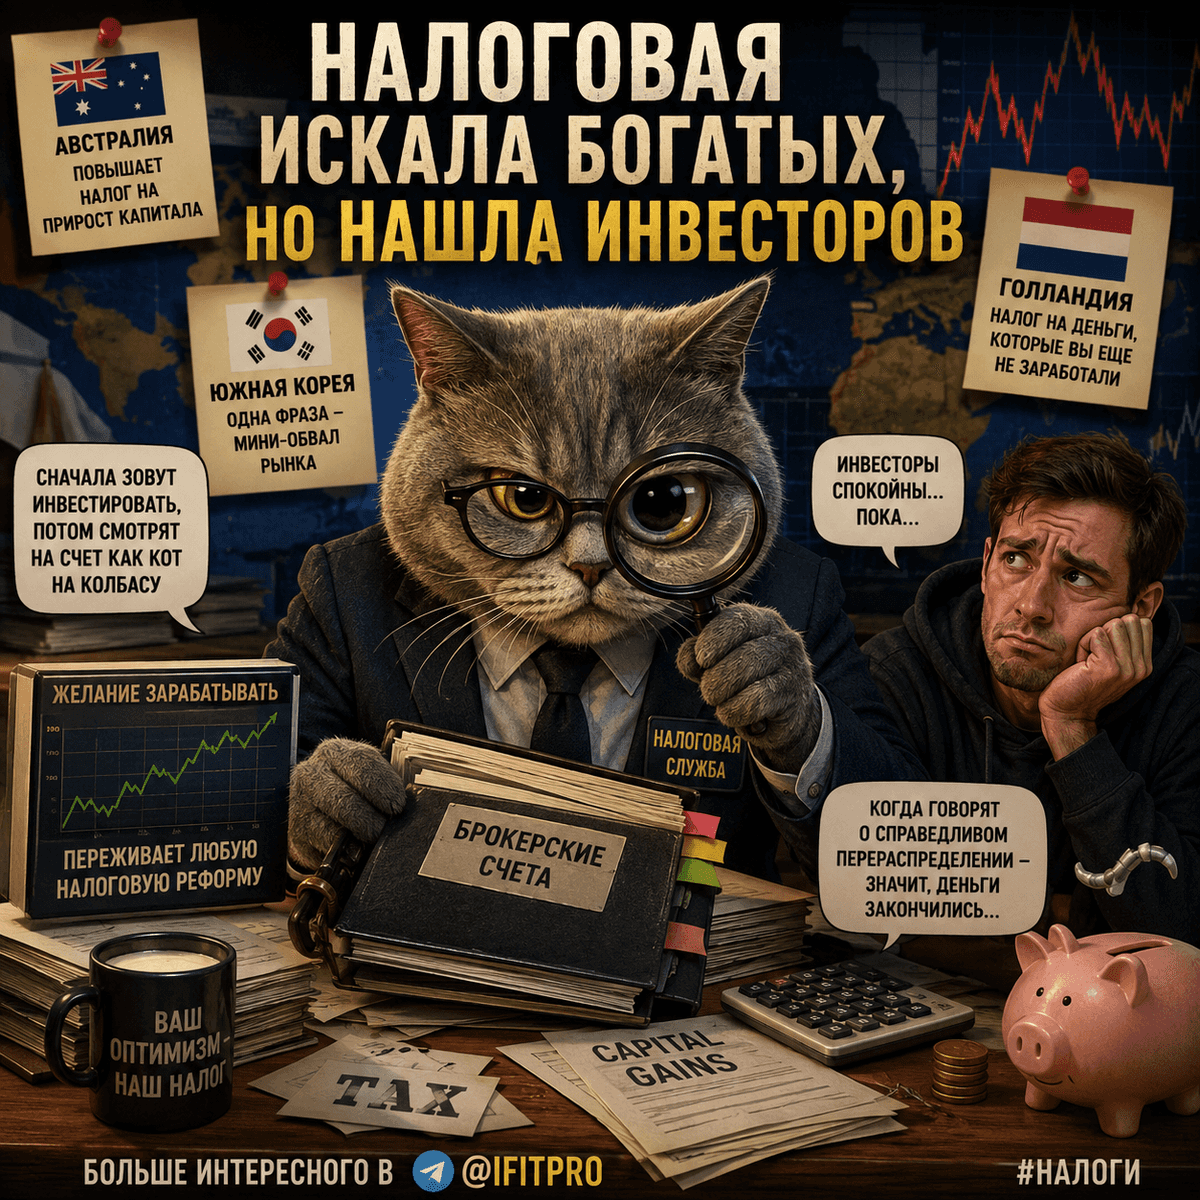
Налоговая добралась до инвесторов. А где же ещё остались деньги? Похоже, государства по всему миру одновременно вспомнили старую инвестиционную мудрость – если денег не хватает, пора идти к инвесторам, к тем, у кого прибыль ещё не успела исчезнуть.

Австралия решила аккуратно повысить налоги на прирост капитала. Южная Корея случайно устроила мини-обвал рынка одной неудачной фразой чиновника про избыточную прибыль от ИИ. А вот голландцы покурили-покумекали и почти ввели налог на деньги, которые инвестор ещё даже не заработал. Голландская налоговая самая суровая в мире... не хочет ждать реальной прибыли. А зачем, если можно обложить налогом ваш инвесторский оптимизм?

Особенно меня позабавило, что всё это происходит на фоне бесконечных разговоров о необходимости развивать фондовый рынок, поддерживать инвестиции и повышать финансовую грамотность населения. Получается, сначала государство зовёт граждан инвестировать, а потом начинает смотреть на их брокерский счёт так, как кот смотрит на оставленную без присмотра колбасу.

Я сильно удивлен, как реагируют на всё это инвесторы. Они довольно спокойны... пока…

Инвесторы давно усвоили главное правило современного капитализма – власти могут менять ставки, придумывать новые налоги и пугать сверх прибылями, но желание людей зарабатывать переживает любую налоговую реформу, даже голландскую.

И да, если государство начинает обсуждать справедливое перераспределение сверхдоходов – знайте, обычно это означает, что сверхдоходы закончились у всех, кроме самой налоговой.

Больше интересного в @ifitpro.

#налоги
https://t.me/ifitpro

Налоговая искала богатых, но нашла инвесторов

Как заемщики МФО оценивают свою финансовую грамотность❓

Мы узнали у клиентов, как они характеризуют свой уровень финансовой грамотности, а также каких ее принципов придерживаются. Делимся результатами исследования:

🟢 Общий уровень компетенции. Две трети заемщиков (67,2%) указывают на средний уровень финансовой грамотности, каждый седьмой (14,6%) считает ее высокой, а 12,1% – низкой. 6,1% затруднились оценить уровень развития данного навыка.

🟢 Динамика. За год тех, кто считает свою финансовую грамотность средней, стало больше на 2,4 п.п. При этом снизилась доля тех, кто говорит о ее низком уровне – на 1,1 п.п. Чуть меньше стало и наиболее финансово грамотных – на 0,9 п.п.

🟢 Принципы финансовой грамотности. 6 из 10 клиентов Займера своевременно оплачивают счета и кредиты, а каждый второй (50,3%) ведет личный или семейный бюджет. Почти столько же респондентов (48,4%) взвешенно подходят к решению о займе, каждый третий (32,9%) рационально относится к покупкам и еще четверть (27,4%) строит финансовые планы на будущее. О наличии сбережений заявили 15,1%.

🟢 Подход к оформлению займа. Большинство клиентов проявляет ответственность при оформлении займа или кредита: 63,6% заранее оценивают, из каких средств будут возвращать долг, более половины (54,4%) внимательно изучают условия договора, а свыше трети (35,4%) самостоятельно перепроверяют проценты и сумму к возврату.

Какие выводы следуют из этого? 🤔 Мы видим продолжение тренда прошлого года: все больше заемщиков заявляют о среднем уровне финансовой грамотности, тогда как «полюса» постепенно сокращаются. Это говорит о том, население оценивает свои навыки все более объективно.

🏦 Ранее Банк России заявил о росте интереса россиян и, в особенности, клиентов МФО к своей кредитной истории. Так, число запросов гражданами кредитных отчетов в 2025 году выросло на 4%, при этом количество предоставленных кредитных оценок заемщикам МФО увеличилось в 1,6 раза. По мнению регулятора, это может говорить об общем повышении финансовой грамотности населения.

$ZAYM

Как заемщики МФО оценивают свою финансовую грамотность❓

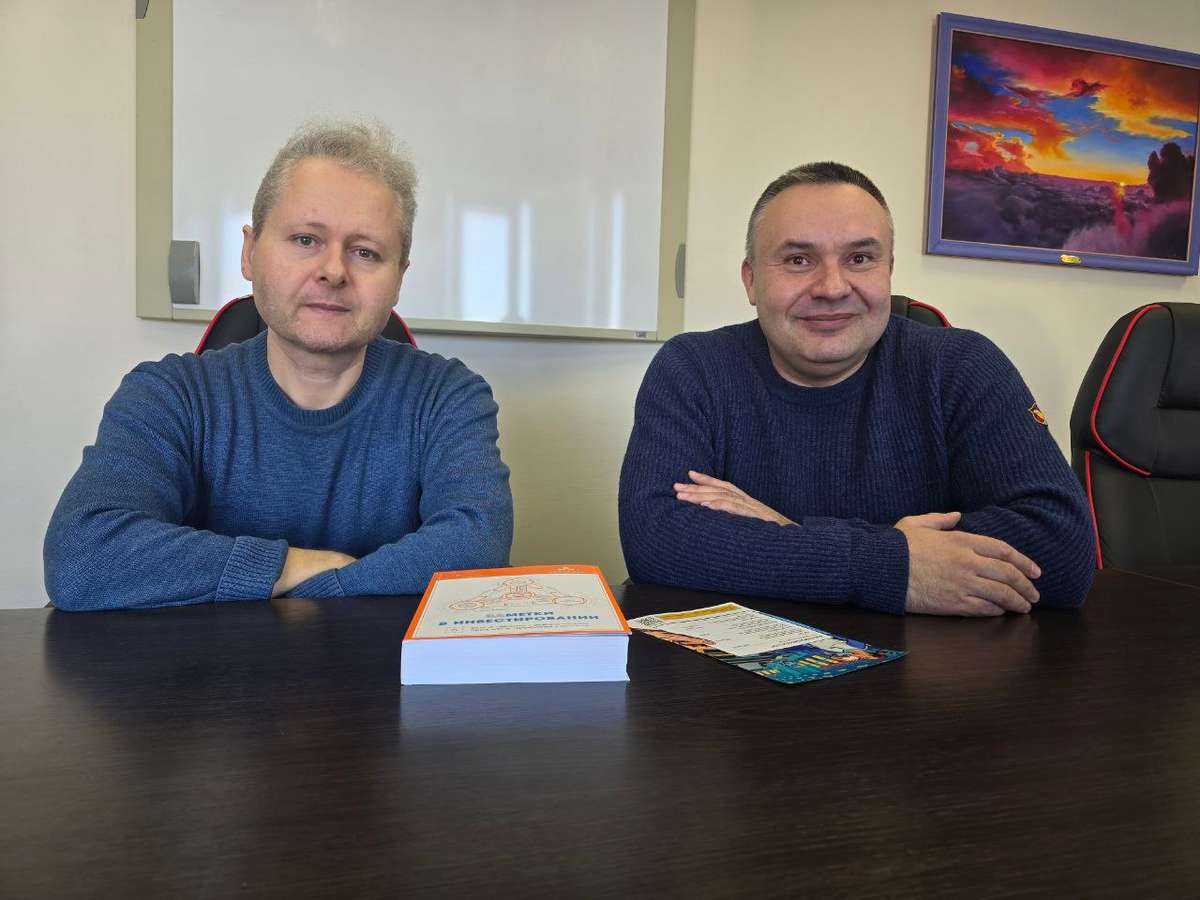
Ламбумиз в гостях у УК «Арсагера»

Сегодня обсудили стратегию развития ПАО «Ламбумиз» и планы на 2026 год с руководителем аналитического управления Артемом Абаловым. Ответили на вопросы о корпоративном управлении и поделились нашими взглядами на вопросы создания акционерной стоимости и оценки компаний.
📌 УК «Арсагера» в 2025 году начала аналитическое покрытие ПАО «Ламбумиз» и включила компанию в рейтинг корпоративного управления.
💬 Никита Демидов, руководитель направления IR: «Мы высоко ценим опыт, экспертность и уникальный подход команды «Арсагеры». Эта компания уже много лет демонстрирует отличные результаты, отстаивает права частных акционеров и развивает финансовую грамотность. А ещё — их руководители написали книгу «Заметки в инвестировании», которая с каждым изданием становится всё интереснее и уже превращается в полноценное руководство для инвесторов. Мне даже подарили экземпляр с автографом.🙂
В этом году планируем регулярно встречаться с инвестиционными директорами и аналитиками управляющих компаний. Это поможет нам развивать открытость как эмитента и способствовать росту ликвидности и числа инвесторов.» 📈
#LMBZ

Ламбумиз в гостях у УК «Арсагера»

Как россияне экономят в текущей экономической ситуации

Развлечения пока удерживаются в топ-3 затрат. 24% опрошенных отнесли их к основным тратам. Больше денег россияне тратят только на покупку продуктов (40%) и оплату коммунальных услуг (34%). В топ-5 регулярных расходов также вошли покупка одежды и обуви (23%), а также оплата медицинских услуг (22%). К таким выводам пришли аналитики Группы Ренессанс Страхование по результатам опроса 1253 россиян из крупных городов.

Россияне активно подстраиваются под экономические реалии. Хотя ситуация остается управляемой, потребление становится более прагматичным. Основной тренд – умное перераспределение бюджета. Больше половины респондентов (54%) живут по принципу «хватает на необходимое, но без большого запаса». Каждый третий чувствует, что денег стало не хватать больше, чем год назад. Но при этом почти половина респондентов (46%) все же могут позволить себе некоторые необязательные траты, или даже вообще не особо их ограничивать (таких всего 9%). Это говорит об умеренном давлении на кошельки.
Половине опрошенных благодаря сокращению отдельных статей расходов удается сэкономить не более 10 тыс. рублей ежемесячно. Каждый восьмой сохраняет таким способом 10-15 тыс. рублей, четверть экономят сумму в пределах 15-20 тыс. рублей, а 11% – свыше 20 тыс. рублей. У почти трети опрошенных (30,1%) вообще не получается копить.

На базовых вещах (еда, ЖКХ и обязательные платежи) опрошенные обычно не экономят. Россияне сокращают расходы на развлечения, например, отдых и путешествия (44%), походы в кафе и кино (33%). Откладываются крупные проекты: ремонт (39%) и покупка новой машины (19%). Такой подход показывает, что потребители защищают текущий уровень жизни, жертвуя большими и необязательными в данный момент тратами.

«В страховании мы также наблюдаем, что клиенты стали более осознанно и бережно подходить к защите своего имущества. Яркий пример - устойчивый спрос на мини-каско для автомобилей старше 15 лет. Это разумная альтернатива, которая даёт недорогую базовую, но критически важную защиту - например, на случай, если виновник ДТП не имеет полиса ОСАГО. Интерес к таким полисам резко активизировался на фоне скачка цен на запчасти и подержанные автомобили. На пике, в 2022-2023 годах, рост спроса со стороны владельцев возрастных авто приближался к 79%. И хотя сейчас цены стабилизировались, восприятие авто как имущества высокой ценности сохраняется. Это история про финансовую грамотность и практичную бережливость,» - комментирует вице-президент «Ренессанс страхование» Сергей Демидов.

Почти треть (31%) респондентов признают наличие у себя финансовых привычек, которые мешают им экономить и откладывать деньги. Самой распространенной «финансово вредной» привычкой оказалась склонность часто заказывать доставку еды и кофе навынос (45%), на втором месте - необдуманные подписки на различные сервисы (42%), а на третьем - нежелание придерживаться принципов экономии в отпуске или на праздниках (21%). В противовес подобному поведению треть россиян стараются отказываться от импульсивных покупок, 31% сравнивают цены и стараются покупать только по скидкам, а 29% ищут наиболее дешевые товары онлайн.

Как россияне экономят в текущей экономической ситуации

"Финансовая грамотность: Как защитить свои инвестиции от мошенников"

Друзья, в мире инвестиций знания — это ваш главный щит!

Присоединяйтесь к нашему эксклюзивному онлайн-нетворкингу, где мы разберём ключевые аспекты финансовой грамотности и раскроем типичные схемы мошенничества в инвестициях.

Что вас ждёт?

Экспертные insights от ведущих специалистов финансового рынка: как распознать фейковые схемы, пирамиды и крипто-скамы.

Реальные кейсы: от классических "быстрых обогащений" до современных фишинговых атак.

Нетворкинг: возможность общаться с единомышленниками, инвесторами и экспертами в breakout-rooms.

Практические советы: как проверять инвестиционные предложения, использовать инструменты для анализа и строить устойчивый портфель.

Это мероприятие для всех — от новичков до опытных инвесторов! Узнайте, как не потерять деньги и умножить их с умом.


Регистрация:
Бесплатно по ссылке


Места ограничены — не пропустите!

"Финансовая грамотность: Как защитить свои инвестиции от мошенников"

Всех приветствую👋

Начинаю путь в Импульсе, но не в Инвестициях. Инвестиции – это давно значимая часть жизни, а множественные кейсы и результаты «на земле» все больше подталкивают к плавному переходу на фондовый рынок. Такой переход был запущен ещё в 2019 году, разное количество "тем" пережито на личном опыте, с разнонаправленными итогами. Был убежден, что прежде чем делиться опытом, нужно его изрядно накопить, но нет, чем больше знаешь, тем больше понимаешь, что ты ничего не знаешь!

Присоединяйтесь, следите, будем инвестировать вместе📈

В Импульсе буду разбирать:

- Личные стратегии инвестирования

- Стратегии обуздания «магии сложного процента»

- Сравнение инвестиций в Недвижимость и Фондовый рынок

- Финансовая грамотность, Пассивный доход, Безусловный базовый доход

- Фундаментальный анализ, сравнение показателей компаний

- Технический анализ (но это не точно, так как вещь сугубо вспомогательная!)

- Комментарии на злобу финансового дня, ключевых событий и новостей

- Инвестирование времени, Спорт, Мотивация, Воспитание дочерей

Всех приветствую👋

RENI рекомендует: книга «Как устроена экономика» от Ха-Джун Чанга

Ха-Джун Чанг — известный экономист, бывший профессор Кембриджского университета и один из наиболее влиятельных критиков мейнстримной экономической мысли. Он специализируется на экономическом развитии, институциональной экономике и политике промышленного роста. Его исследования широко цитируются в академической среде и среди практиков экономической политики.

Одна из самых известных книг Ха-Джуна Чанга - «Как устроена экономика». Автор стремится показать, что экономика — это не абстрактная теория, а набор инструментов, влияющих на жизнь каждого инвестора. Он объясняет сложные механизмы простым языком, избегая излишнего академизма. Цитата автора из книги ясно подчеркивает этот тезис: «95% экономической теории – это всего лишь здравый смысл, которому придали сложный вид с помощью специальной терминологии и математики». При этом, текст книги сохраняет аналитическую глубину, что делает книгу актуальной и для тех, кто уже в экономике неплохо разбирается.

В книге «Как устроена экономика» Чанг детально рассматриваются такие темы, как рынок труда, финансовая система и роль государства в экономике. Например, автор отмечает, что «Государство - самая мощная организационная технология, изобретенная человечеством, а значит, достичь значительных экономических и социальных изменений без него очень непросто». Он приводит примеры из разных стран, которые опровергают привычные стереотипы. Для инвестора это создаёт более объёмное представление и дает возможность лучше интерпретировать макроэкономическую статистику.

Автор также уделяет внимание психологическим и социальным аспектам экономических решений. Он объясняет, как человеческое поведение влияет на движение рынков. В тексте подчёркивается, что рациональность инвесторов — скорее исключение, чем правило. Это перекликается с идеями поведенческих финансов, знакомых многим участникам рынка. Цитата Чанга из книги: «Наши предпочтения формируются не только окружением, но часто и преднамеренной манипуляцией, производимой теми, кто стремится к тому, чтобы мы думали и действовали так, как им того хотелось бы». На наш взгляд, Чанг предлагает инструменты, позволяющие самостоятельно анализировать происходящее. Он показывает, что экономическая грамотность необходима любому инвестору. Как Чанг сказал в своей книге: «Я пытаюсь объяснить, как думать, а не что думать».

RENI рекомендует: книга «Как устроена экономика» от Ха-Джун Чанга

Как не потерять деньги в первый год на фондовом рынке?

Средний срок жизни инвестора на российском фондовом рынке — 9 месяцев. Одна из причин: ожидания не соответствуют реальности.

Допустим, вы вложили в акции 50 тысяч рублей, хотели сразу заработать денег, а через год у вас осталось примерно столько же или же вовсе наблюдается убыток. Первая мысль: брехня этот фондовый рынок, но на самом деле, нужно просто подождать.

Очень многое зависит от того в какую фазу рынка вы пришли. Самое идеальное прийти, когда экономика и фондовый рынок находятся в коррекции. Именно этот период идеален для формирования долгосрочных позиций.

Вот только новичку это не объяснить. Нахождение портфеля в красной зоне убивают веру в то, что это занятие способно приносить профит.

Акции не дорожают гарантированно каждый год. Они могут три года не расти в цене, а затем за следующие два вырасти так, что за общие пять лет ваша доходность будет сильно выше ставки депозита.

📍 Самое сложное — дождаться. Иначе вы уйдете с фондового рынка и пропустите годы роста. Для этого сначала нужно поставить маленькую цель и получить результат.

Это может быть что угодно. Например, оплатить с помощью дохода от фондового рынка все расходы на связь, абонемент в спортзал или отпуск в другой стране.

Главное — не завышать ожидания и как можно скорее получить какую-то отдачу. Иначе ничего кроме чувства вины у вас не будет.

Фондовый рынок требует терпения. Большой результат придет, но не скоро. Придется откладывать деньги, докупать акции и терпеть, когда они дешевеют. Чтобы поддержать себя на этом пути, в первый год нужны маленькие цели.

Предсказать рост цены акций сложно. Поэтому самый очевидный способ получить гарантированную доходность на фондовом рынке — купить акции компаний, которые платят дивиденды.

📍 С чего начать?

Весьма логично будет начинать с наиболее простых инвестиционных инструментов, а потом идти к более сложным по мере того, как вы будете развивать свою финансовую грамотность.

Если вы абсолютно ничего не знаете и не хотите разбираться, то можете начать с фондов. Инструмент позволяющий за один клик купить подборку надежных активов, отобранных по определенным критериям.

• Крупнейшие компании РФ
#TMOS
• Дивидендные акции
#TDIV
• Российские Технологии
#TITR

Вы также можете купить различные облигации ли флоатеры. Их доходность более прогнозируемая и позволяет с наименьшими рисками начать получать первые деньги на бирже.

• ВУШ 001P-04
#RU000A10BS76 (А-) Доходность — 20,73%. Купон: 20,25%. Текущая купонная доходность: 19,49% на 2 года 6 месяцев, ежемесячно

• Группа Позитив 001P-03
#RU000A10BWC6 (АА-) Доходность — 16,12%. Купон: 18,00%. Текущая купонная доходность: 16,91% на 2 года 5 месяцев, ежемесячно

• Инарктика 002Р-03
#RU000A10B8P3

- Рейтинг: A+
- Купон: ключевая ставка ЦБ+3,4%
- Частота выплат: 12 раз в год
- Дата погашения: 22.03.2028

Если вы понимаете, что акции это — высокорисковый инвестиционный инструмент, но вам всё равно хочется в него вложиться, тогда помните о диверсификации.

Лучше всего купить российские ценные бумаги «голубые фишки» — это акции крупнейших российских компаний, вроде Новатэк
#NVTK , Сбер #SBER , Яндекс #YDEX и другие.

📍 По итогу:

План — это хорошо. Но если не выходит ему следовать — не страшно. Откладывайте деньги и покупайте акции тогда, когда вам комфортно. Нужно помнить о цели: составить в течение года такой портфель, который позволит видеть эффект от своего выбора.

На рынке множество различных инструментов позволяющих каждому в долгосрочной перспективе заработать. Эффект во многом будет зависеть от вашей склонности к риску или же жадности.

Не стоит гнаться за сверхдоходностью или же пытаться сделать больший процент дохода по сравнению с другими инвесторами. Вас это будет сбивать, не позволяя принимать решения с холодной головой. Всех благодарю за внимание и поддержку.

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #облигации #аналитика #инвестор #инвестиции #новичкам #новости #мотивация #совет

'Не является инвестиционной рекомендацией

Как не потерять деньги в первый год на фондовом рынке?

Ломбард и ресейл как элементы финансовой грамотности

💡 Финансовая грамотность — это не только умение копить и инвестировать. Она включает рациональное отношение к вещам, управление ресурсами и принятие решений, исходя из жизненной ситуации.

🔹 Ломбард — это инструмент гибкости. Он позволяет клиентам получить доступ к деньгам здесь и сейчас, не прибегая к кредитам. Это альтернатива дорогим займам и способ оперативно решить бытовые вопросы.

🔹 Ресейл — это инструмент рационального потребления. Через перепродажу вещей покупатель снижает расходы на новые покупки, а продавец возвращает часть вложений. Это формирует новую культуру потребления и помогает людям более осознанно относиться к своим активам.

📌 В связке ломбард и ресейл становятся частью личной финансовой экосистемы:
— учат видеть ликвидность в привычных вещах;
— помогают минимизировать потери и повышать эффективность бюджета;
— дают опыт обращения с активами — от краткосрочного финансирования до долгосрочного потребления.

🌱 Такой подход напрямую связан с ESG-повесткой: снижение перепроизводства, рациональное использование ресурсов и формирование устойчивых финансовых привычек.

📊 Для ПАО «МГКЛ» это не только социальная миссия, но и фактор роста: растущий интерес к ответственному потреблению усиливает спрос на наши сервисы и укрепляет позиции компании на рынке.

Ломбард и ресейл как элементы финансовой грамотности

Финансовые ошибки, которые могут привести к потере депозита

Финансовая грамотность – это не просто про умение копить или считать. Это про способность избегать распространённых ловушек, которые мы порой даже не замечаем.

Давайте вместе разберёмся, какие ошибки совершают многие и как их вовремя обнаружить:

Борьба с трендом. Открывая позицию в противоположном от тренда направлении, инвестор принимает на себя необоснованные риски.

Достаточно распространённая ошибка, когда инвестор начинает полагаться на свои ощущения вместо изучения технического анализа и определения общего тренда. Логика здесь такая: рынок уже сильно вырос без обоснованных на то причин и вот-вот должна случится коррекция.

Стоять против толпы, в надежде, что ты чувствуешь и понимаешь рынок, как никто другой, очень опасная игра с собственным депозитом.

Покупать, что падает. Новичку порой кажется, что когда сильно отросла акция, то туда уже бесполезно заходить и вместо того, чтобы искать точку входа в растущей истории, он начинает искать акции в которых нет покупателя.

Важным умением является видеть краткосрочный тренд под что, а вернее под какое событие растет та или иная акция и в моменты общей коррекции при актуальности идеи формировать в ней позицию.

Таким событием может стать:

• Ожидание сильной отчётности или дивидендных выплат.
• Окончание военного конфликта.
• Вывод на рынок дочерней организации.
• Рост мировых цен на газ и нефть
• Курс валюты и многое другое.

Нежелание фиксировать убытки. При неблагоприятном изменении цены необходимо вовремя фиксировать убыток, иначе потери возрастают и становятся неконтролируемыми.

Как заставить себя закрыть убыточную сделку?

Если эмоции не позволяют этого сделать, необходимо поручить это действие технике. Простейший вариант - после открытия позиции обязательно разместить стоп-приказ (Stop Loss).

Стоит заранее определить, какой уровень просадки является допустимым и что вы будете делать, когда все пойдет не по плану.

Использование кредитного плеча. Это позволяет увеличивать размер своих позиций, используя заёмные средства, но также увеличивает риск потери денег.

Очень опасная возможность и новичку лучше обходить ее стороной. Я лично только на третий год инвестирования начал применять в своей торговле эту опцию.

Слишком частые сделки. Большое количество сделок увеличивает комиссии и вероятность ошибок. Старайтесь торговать реже, но более обдуманно.

Для этого заранее определите уровни от которых вы готовы увеличить позицию. Важно такие значения выставлять у сильных уровней поддержки или сопротивления от которых чаще всего прослеживается реакция со стороны участников торгов.

Излишняя самоуверенность. Получая первый доход на фондовом рынке, у начинающих трейдеров зачастую складывается ложное представление о простоте заработка. Проблема встает особенно остро, если трейдер заработал крупную сумму денег.

Нередко начинающий инвестор или спекулянт ошибочно полагает, что может извлечь выгоду практически из любого движения цен. Излишняя самоуверенность приводит к открытию сделки без необходимого анализа с «холодной» головой. Когда позиция становится убыточной, ситуация усугубляется желанием отыграться, приводя обычно к еще большим потерям.

Главный способ не попасть в ловушку – быть внимательным к своим финансам. Пересматривайте свои расходы, планируйте бюджет, ставьте финансовые цели. И самое важное – не бойтесь признать, что где-то совершили ошибку. Ведь осознание – это первый шаг к исправлению ситуации.

Наш телеграм канал

✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.

#акции #облигации #стратегия #обучение #новичкам #трейдинг #риск

'Не является инвестиционной рекомендацией

Финансовые ошибки, которые могут привести к потере депозита

Семейная ипотека под угрозой: 12% за первенца — спасение или новая ловушка?

Что происходит с семейной ипотекой

Российские семьи столкнулись с серьезными изменениями в ипотечном кредитовании. Минфин рассматривает кардинальную перестройку программы семейной ипотеки, предлагая дифференцированные ставки в зависимости от количества детей:
12% на первого ребенка (против текущих 6%)
6% на второго ребенка (без изменений)
4% на третьего и последующих (снижение с 6%)
В Минфине объясняют это стремлением сделать поддержку более адресной и усилить демографический эффект. Однако за красивыми формулировками скрывается жесткая реальность.
Цифры, которые говорят сами за себя Удар по семьям с первенцем При покупке квартиры стоимостью 14 миллионов рублей с первоначальным взносом 20% семья получит:
При ставке 6% (текущая):
Ежемесячный платеж: 67 150 рублей
Переплата за 30 лет: 12,97 миллиона рублей
При ставке 12% (планируемая):
Ежемесячный платеж: 115 205 рублей
Переплата за 30 лет: 30,27 миллиона рублей
Разница составляет 48 000 рублей ежемесячно — почти полноценную зарплату среднего россиянина[результаты расчетов].
Альтернатива ипотечному рабству Представим другой сценарий: вместо ипотеки молодая семья инвестирует те же 50 000 рублей ежемесячно на протяжении 20 лет при средней доходности 12% годовых.
Результат впечатляет:
Накопленный капитал: 49,46 миллиона рублей
Можно купить: 3,5 квартиры по 14 миллионов каждая
Чистая прибыль: 37,46 миллиона рублей
Даже при консервативной доходности 8% годовых итог составит 29,45 миллиона рублей — более чем в два раза превышает стоимость одной квартиры


Рыночная реальность 2025 года Текущая ситуация на ипотечном рынке демонстрирует критический разрыв между льготными и рыночными ставками:
Средняя рыночная ставка: 21,5-22% (сентябрь 2025)
Семейная ипотека: 6%
Ключевая ставка ЦБ: 17% (снижена с 18% в сентябре)
Банки активно снижают ставки вслед за решениями ЦБ, но для большинства семей ипотека остается финансово недоступной.
Демографическая мотивация или экономическое принуждение? Логика властей

Чиновники позиционируют нововведения как стимул рождаемости: чем больше детей, тем выгоднее ипотека. На первый взгляд логично — многодетные семьи получают максимальные льготы.
Реальные последствия Однако большинство семей начинают с первого ребенка. Ставка 12% фактически исключает молодые семьи из программы господдержки, заставляя их либо:
Отказаться от покупки жилья в принципе
Брать рыночную ипотеку под 22% годовых
Откладывать рождение детей до накопления достаточного капитала
Парадокс: программа стимулирования рождаемости может привести к ее снижению.
Финансовая грамотность против системы Ипотека как инструмент контроля Ипотека на 30 лет превращает человека в заложника системы:
Невозможность смены работы
Зависимость от стабильности доходов
270% переплаты при ставке 12%
Потеря финансовой свободы на десятилетия
Альтернативная стратегия

Инвестиционный подход кардинально меняет перспективы:
Сохранение мобильности и гибкости
Возможность опережающего роста капитала
Создание пассивного дохода
Финансовая независимость через 15-20 лет
Практические выводы Для семей с первым ребенком Пересмотрите приоритеты: возможно, аренда жилья + инвестиции выгоднее покупки
Развивайте финансовую грамотность: изучите инвестиционные инструменты
Рассматривайте альтернативы: покупка в регионах, различные форматы жилья
Для многодетных семейЛ ьготные 4% на третьего ребенка — реальная поддержка, которой стоит воспользоваться при наличии стабильных доходов.
Системный вопросГосударство должно поддерживать семьи, а не создавать дополнительные барьеры. Повышение ставки для первенца противоречит демографическим целям и может усугубить жилищную проблему молодежи.


Вместо заключения

Новые условия семейной ипотеки — это не просто изменение процентных ставок. Это фундаментальный сдвиг в государственной политике поддержки семей, который может кардинально повлиять на демографические процессы и жизненные стратегии миллионов россиян.
Вопрос остается открытым: готовы ли молодые семьи платить такую цену за собственное жилье, или пришло время искать альтернативные пути к финансовому благополучию?